
يمثل تحليل السلاسل الزمنية أحد الأركان الجوهرية في الإحصاء التطبيقي والنمذجة القياسية الحديثة، حيث تتداخل البيانات المجمعة عبر فترات زمنية متتابعة لتكشف عن ديناميكيات الظواهر الاقتصادية والاجتماعية والنفسية والسلوكية. ومن بين التحديات الكبرى التي تواجه الباحثين عند التعامل مع هذه السلاسل مسألة الاستقرار الإحصائي؛ إذ إن معظم التقنيات الكلاسيكية تفترض سلفاً أن الخصائص التوزيعية للبيانات تظل ثابتة ومستقرة عبر الزمن. يؤدي إغفال هذا الافتراض إلى الوقوع في فخ الانحدار الزائف، حيث تظهر العلاقات الإحصائية معنوية وقوية بصورة مضللة بين متغيرات لا يربط بينها في الواقع أي مسار سببي حقيقي.
في هذا الإطار المعرفي المتشابك، يبرز اختبار ديكي-فولر المعزز (Augmented Dickey-Fuller Test – ADF) بوصفه الأداة القياسية الأكثر رسوخاً وشيوعاً لفحص وجود جذر الوحدة (Unit Root) والتأكد من مدى استقرار السلسلة الزمنية. وقد أسهم الانتقال من النماذج الإحصائية البسيطة إلى النماذج المعززة في تمكين المحللين من معالجة مشكلات الارتباط الذاتي بين البواقي، مما منح هذا الاختبار موثوقية استثنائية وقدرة على الصمود المنهجي في وجه التشوهات البيانية المعقدة. تتطلب الممارسة التحليلية الرصينة إدراكاً عميقاً للأسس الرياضية التي يستند إليها هذا الاختبار، بالإضافة إلى الإحاطة بالفروق الدقيقة التي تميزه عن غيره من اختبارات الاستقرارية.
يقدم هذا الدليل المرجعي الشامل استعراضاً تحليلياً وبرمجياً متقدماً لاختبار ديكي-فولر المعزز باستخدام لغة البرمجة الإحصائية R. سنبدأ بتفكيك البنية النظرية والرياضية للاختبار، وتوضيح ميكانيزمات التعامل مع جذر الوحدة ومعالجة الارتباط الذاتي، مروراً بالمقارنات المعمقة مع الاختبارات البديلة، وصولاً إلى خطوات التطبيق العملي عبر حزم R المتخصصة مع مثال تطبيقي مفصل. سنناقش أيضاً كيفية تحويل السلاسل غير المستقرة، ونستعرض الأخطاء الشائعة والمحاذير المنهجية، متوجين ذلك بإبراز التطبيقات الواعدة للاختبار في مجالات النمذجة السلوكية والنفسية المتقدمة وفق أعلى المعايير الأكاديمية المتعارف عليها.
1. مدخل مفاهيمي لاختبار ديكي-فولر المعزز (ADF) في السلاسل الزمنية
1.1 تعريف اختبار ديكي-فولر المعزز وأهميته الإحصائية
يعود الفضل في إرساء دعائم هذا الاختبار إلى الإحصائيين ديفيد ديكي وواين فولر، اللذين قدما في مطلع ثمانينيات القرن الماضي اختبار ديكي-فولر البسيط لفحص فرضية وجود جذر الوحدة في نماذج الانحدار الذاتي من الدرجة الأولى. وسرعان ما تم إدراك القصور المنهجي الذي يعتري النموذج البسيط عند وجود ارتباط ذاتي بين حدود الخطأ العشوائي، وهو ما استدعى تعزيز بنية الاختبار لتشمل الحدود المتباطئة للفروق الأولى للسلسلة الزمنية، لتظهر النسخة المعززة والمعروفة باختبار ديكي-فولر المعزز (ADF). يهدف هذا الاختبار بالدرجة الأولى إلى التحقق مما إذا كانت السلسلة الزمنية تتبع مسار السير العشوائي غير المستقر أو أنها تمتلك خاصية العودة إلى المتوسط والاستقرار الإحصائي عبر الزمن.
تكمن الأهمية الإحصائية البالغة لاختبار ADF في كونه الحارس المنهجي الأول الذي يمنع المحلل من الوقوع في شرك ما يُعرف بالانحدار الزائف (Spurious Regression). ففي حال تم تطبيق نماذج الانحدار الخطي التقليدية، مثل طريقة المربعات الصغرى العادية (OLS)، على سلاسل زمنية غير مستقرة، فإن التقديرات الإحصائية تفقد خواصها المثلى؛ حيث تتضخم درجات المعنوية وتتحول اختبارات الفروض إلى نتائج خادعة تعكس اتجاهات زمنية مشتركة بدلاً من علاقات سببية فعلية. علاوة على ذلك، يكتسب الاختبار أهمية منهجية محورية في قياس الظواهر السلوكية والمستمرة زمنياً، حيث يساعد الباحثين في التحقق مما إذا كانت التغيرات الملاحظة ناتجة عن صدمات عابرة تزول بمرور الوقت أم أنها ناتجة عن تحولات هيكلية مستدامة تؤثر في بنية المسار الزمني للمتغير المدروس.
1.2 مفهوم استقرار السلسلة الزمنية (Stationarity)
يعد مفهوم الاستقرار الإحصائي (Stationarity) حجر الزاوية في دراسة السلاسل الزمنية، وينقسم بصورة منهجية إلى استقرار قوي (Strict Stationarity) واستقرار ضعيف (Weak Stationarity) أو استقرار من الدرجة الثانية. يتحقق الاستقرار القوي عندما يكون التوزيع الاحتمالي المشترك لأي مجموعة من المشاهدات ثابتاً ومستقلاً تماماً عن نقطة البداية الزمنية، وهو شرط رياضي شديد الصرامة ونادراً ما يتحقق في التطبيقات العملية الواقعية. وبناءً على ذلك، تعتمد التطبيقات الإحصائية والقياسية في الغالب على مفهوم الاستقرار الضعيف، الذي يكتفي باستيفاء ثلاثة شروط رياضية أساسية تضمن اتساق السلسلة وقابليتها للنمذجة والتنبؤ العلمي الدقيق.
يتمثل الشرط الأول في ثبات المتوسط الحسابي للسلسلة عبر كافة الفترات الزمنية؛ بحيث لا يُظهر المتغير اتجاهاً عاماً مستمراً نحو الصعود أو الهبوط، بل يتذبذب دوماً حول قيمة متوسطة ثابتة ومستقرة. أما الشرط الثاني فيقتضي ثبات التباين الإحصائي، بمعنى ألا تزداد حدة تشتت البيانات أو تتقلص بمرور الزمن، مما يحول دون تضخم أخطاء التقدير في فترات زمنية محددة دون غيرها. ويتمثل الشرط الثالث في استقرار بنية التغاير التلقائي (Autocovariance)؛ حيث يعتمد التغاير بين أي نقطتين زمنيتين حصرياً على المسافة أو الفجوة الزمنية الفاصلة بينهما (Lag)، دون أن يتأثر بالنقطة الزمنية المطلقة التي تم عندها القياس. إن توافر هذه الشروط الثلاثة يمنح السلسلة توازناً يسهل استقراء سلوكها المستقبلي استناداً إلى خصائصها التاريخية.
1.3 أثر عدم الاستقرارية على موثوقية النماذج القياسية
تؤدي محاولة نمذجة السلاسل الزمنية غير المستقرة دون إخضاعها للاختبار والمعالجة المنهجية إلى عواقب وخيمة على موثوقية الاستنتاجات العلمية. فالمشكلة الأكثر إثارة للقلق هي الارتفاع الوهمي لمعامل التحديد (R-squared)، مقترناً بانخفاض ملموس في إحصائية دربن-واتسون، وهو المؤشر الكلاسيكي الذي نبه إليه الباحثون عند تشخيص الانحدار الزائف؛ حيث يبدو النموذج ذا قدرة تفسيرية فائقة في حين أنه في الواقع يربط بين حركتين عشوائيتين مستقلتين تماماً يجمعهما فقط ميل زمني مشترك نحو اتجاه معين.
يمتد هذا التشوه الإحصائي ليصيب التوزيعات الاحتمالية للمعالم المقدرة؛ إذ تفقد اختبارات المعنوية القياسية مثل اختبار (t) واختبار (F) توزيعاتها الطبيعية والافتراضية، مما يجعل فترات الثقة المحسوبة غير دقيقة ومضللة لقرارات رفض أو قبول الفروض الصفرية. ويقود ذلك بدوره إلى فشل ذريع في التنبؤات المستقبلية؛ حيث تبنى التوقعات على افتراض خاطئ بأن السلسلة ستعود إلى مسار توازني غير موجود أصلاً في البيانات، مما يضاعف حجم الخطأ التنبؤي كلما اتسعت نافذة الاستشراف الزمني، الأمر الذي يستوجب تطبيق اختبار ADF كخطوة تشخيصية حتمية قبل الإقدام على بناء أي نموذج قياسي متقدم.
2. الأسس الرياضية والفرضيات الإحصائية لاختبار ADF
2.1 صياغة الفرضيات الإحصائية للاختبار
تنطلق الفلسفة الاستدلالية لاختبار ديكي-فولر المعزز من صياغة دقيقة لفرضيتين متنافستين تعالجان الطبيعة الجذرية للسلسلة الزمنية. تنص الفرضية الصفرية (H0) على وجود جذر الوحدة في معادلة الانحدار الذاتي للسلسلة، وهو ما يعني رياضياً أن معامل الانحدار الذاتي يساوي واحداً صحيحاً، وبالتالي تصبح السلسلة غير مستقرة وتتبع نمط السير العشوائي، حيث تترك الصدمات العشوائية أثراً دائماً لا يزول بمرور الفترات الزمنية. في المقابل، تصاغ الفرضية البديلة (HA) لتنص على خلو السلسلة الزمنية من جذر الوحدة، مما يعني أن معامل الانحدار الذاتي أقل من الواحد المطلق، وهو ما يبرهن على استقرار السلسلة وعودتها الذاتية نحو متوسطها الحسابي التوازني.
يتم اتخاذ القرار الإحصائي بالاعتماد على القيمة الاحتمالية (p-value) ومقارنة الإحصائية المحسوبة بالقيم الحرجة المستمدة من جداول ديكي-فولر غير القياسية. فإذا كانت القيمة الاحتمالية أقل من مستوى الدلالة المعتمد (غالباً 0.05)، أو إذا كانت إحصائية الاختبار المحسوبة سالبة وأكثر تطرفاً من القيمة الحرجة الجدولية بالسالب، يتم رفض الفرضية الصفرية بحزم وقبول الفرضية البديلة، مما يؤكد استقرار السلسلة. أما في حال تجاوزت القيمة الاحتمالية هذه العتبة، فإن الباحث يعجز عن رفض الفرضية الصفرية، ويتعين عليه التعامل مع السلسلة بوصفها مساراً غير مستقر يتطلب إجراءات تحويل لاحقة.
2.2 المعادلة الرياضية لنموذج ديكي-فولر المعزز
تستند المعادلة الرياضية لاختبار ADF إلى إعادة صياغة نموذج الانحدار الذاتي عبر أخذ الفروق الأولى للسلسلة الزمنية وجعلها متغيراً تابعاً. في الصورة العامة الأكثر شمولاً، تتخذ المعادلة الهيكلية للاختبار الشكل الرياضي التالي:
$$\Delta y_t = \alpha + \beta t + \gamma y_{t-1} + \sum_{i=1}^p \delta_i \Delta y_{t-i} + \varepsilon_t$$
حيث يمثل المتغير $\Delta y_t$ الفرق الأول للسلسلة عند النقطة الزمنية $t$ (أي $y_t – y_{t-1}$)، ويمثل $\alpha$ الحد الثابت (القاطع أو الانجراف)، بينما يرمز $\beta t$ إلى مكون الاتجاه الزمني الحتمي الخطي. أما المعلمة المحورية التي ينصب عليها الاختبار فهي $\gamma$، والتي تقيس علاقة الفرق الحاضر بالمستوى المتباطئ للسلسلة $y_{t-1}$. وتتطابق فرضية عدم الاستقرار مع اختبار ما إذا كان $\gamma = 0$، في حين تعني الفرضية البديلة للاستقرار أن $\gamma < 0$. وتضاف الحدود المتبقية المتمثلة في مجموع الفروق المتباطئة من الدرجة $1$ إلى $p$ مع معلماتها $\delta_i$ لتحقيق غاية إحصائية محددة وهي تصفية الارتباط الذاتي من حد الخطأ $\varepsilon_t$.
تتميز الإحصائية التائية (t-statistic) المحسوبة لاختبار المعلمة $\gamma$ بأنها لا تتبع توزيع ستيودنت التائي الكلاسيكي تحت الفرضية الصفرية، وذلك نظراً لطبيعة البيانات غير المستقرة التي تكسر افتراضات التوزيع المعياري المألوف. وبدلاً من ذلك، تتبع هذه الإحصائية توزيعاً خاصاً غير قياسي يُعرف بتوزيع ديكي-فولر، والذي يتسم بالتواء سالب واضح وذيول أكثر امتداداً، وتختلف قيمه الحرجة تبعاً لطبيعة المعادلة المعتمدة، سواء كانت خالية من الثابت والاتجاه، أو متضمنة للثابت فقط، أو شاملة لكل من الثابت والاتجاه الزمني معاً.
2.3 معالجة الارتباط الذاتي للأخطاء عبر الفترات المتباطئة
ينشأ الارتباط الذاتي في أخطاء نموذج الانحدار الذاتي البسيط نتيجة تعقد الديناميكيات الزمنية وتأثير الفجوات التاريخية المتعددة، مما يؤدي إلى عدم كفاءة المقدرات وتشويه الأخطاء المعيارية المحسوبة لمعلمة الاختبار. تكمن براعة اختبار ADF في تضمين فترات متباطئة من الفروق الأولى ($\Delta y_{t-i}$) داخل النموذج، وهي آلية امتصاص إحصائية تضمن تحويل بواقي المعادلة $\varepsilon_t$ إلى تشويش أبيض خالص (White Noise) يتسم بالاستقلال والتوزيع الطبيعي المتماثل، مما يضمن سلامة الإحصائية المحسوبة وصلاحيتها للاستدلال العلمي.
يتطلب هذا الإجراء تحديداً دقيقاً لعدد الفترات المتباطئة المثلى (Optimal Lag Length)، إذ إن الإفراط في إدراج فترات متباطئة يؤدي إلى استنزاف درجات الحرية وتقليل قوة الاختبار الإحصائي في رفض الفرضية الصفرية الخاطئة، في حين يقود التقليل المفرط إلى بقاء مشكلة الارتباط الذاتي قائمة وبالتالي الوقوع في خطأ النوع الأول. لتحقيق هذا التوازن الدقيق، يعتمد التحليل القياسي على معايير المعلومات الإحصائية الرصينة، وعلى رأسها معيار أكايكي للمعلومات (AIC) ومعيار شوارتز البيزي (BIC/SBC). تقوم هذه المعايير بالمفاضلة الرياضية بين جودة توفيق النموذج وتعقيده، حيث يُعد النموذج الذي يحقق أدنى قيمة لمعيار المعلومات هو النموذج الأمثل المعتمد لإجراء اختبار ديكي-فولر المعزز.
3. الفرق بين اختبار ديكي-فولر واختبارات الجذور الأحادية الأخرى
3.1 المقارنة بين اختبار ديكي-فولر البسيط (DF) والمعزز (ADF)
يتمحور التمايز الجوهري بين اختبار ديكي-فولر البسيط (DF) واختبار ديكي-فولر المعزز (ADF) حول قدرة كل منهما على استيعاب السلوك الديناميكي المعقد للبواقي العشوائية. يستند اختبار DF البسيط إلى افتراض صارم ومثالي مفاده أن بواقي عملية الانحدار الذاتي تتبع مساراً نقياً مستقلاً متطابق التوزيع (i.i.d)، دون وجود أي نمط من الارتباط التلقائي بين الأخطاء عبر الزمن. ورغم أناقة هذا النموذج بساطته الحسابية، فإنه يعاني من هشاشة منهجية شديدة أمام البيانات الواقعية التي نادراً ما تتطابق بواقيها مع هذا الافتراض النظري الصارم.
عندما تُظهر البيانات الواقعية ارتباطاً ذاتياً في حدود الخطأ، يفقد اختبار DF البسيط فعاليته، وتصبح إحصائية الاختبار المحسوبة متحيزة، مما يرفع احتمالية رفض الفرضية الصفرية بصورة خاطئة. هنا تظهر المرونة الفائقة لاختبار ADF؛ إذ يتجاوز هذا القصور المنهجي عبر إضافة الفروق المتباطئة للمتغير التابع، الأمر الذي يمتص تأثيرات الذاكرة الزمنية الطويلة والمتوسطة، ويعيد الأخطاء إلى حالتها العشوائية الخالصة. ولهذا السبب، استقر العرف الإحصائي والقياسي المعاصر على تجاوز اختبار DF البسيط والاعتماد الحصري على اختبار ADF في الدراسات والأبحاث التجريبية الرصينة لضمان سلامة الاستدلال.
3.2 المقارنة بين اختبار ADF واختبار فيليبس-بيرون (PP)
يمثل اختبار فيليبس-بيرون (Phillips-Perron – PP) المقارب المنهجي الأكثر منافسة لاختبار ديكي-فولر المعزز، حيث يشترك كلاهما في فحص الفرضية الصفرية ذاتها القائمة على وجود جذر الوحدة. غير أن الاختلاف العميق بينهما يكمن في طريقة المعالجة الرياضية لمشكلتي الارتباط الذاتي والتغاير اللامتجانس (Heteroskedasticity) في حدود الخطأ. فبينما يتبع اختبار ADF مسلكاً معلمياً صارماً (Parametric Approach) عبر حشو معادلة الانحدار بحدود تباطؤ إضافية لترويض البواقي، يسلك اختبار PP مسلكاً غير معلمي (Non-parametric Approach) يعتمد على تعديل الإحصائية التائية المحسوبة مباشرة عبر مصفوفة التغاير المصححة لنيوي-ويست (Newey-West).
تترتب على هذا التمايز الفلسفي فروق تطبيقية ملموسة؛ فاختبار ADF يتمتع بقوة إحصائية أعلى عندما يكون النموذج الفعلي مولداً عبر عمليات انحدار ذاتي بحتة، ولكنه يكون شديد الحساسية لاختيار عدد الفترات المتباطئة. في المقابل، يظهر اختبار فيليبس-بيرون متانة استثنائية وأداءً متفوقاً في معالجة السلاسل الزمنية التي تعاني من تباين لامتجانس في الأخطاء أو عدم استقرار في توزيع التباين اللحظي، كما أنه لا يتطلب من الباحث تحديد عدد الفجوات المتباطئة داخل بنية الانحدار، مما يجعله بديلاً مفضلاً في بيئات البيانات الاقتصادية والمالية شديدة التقلب، مثل تلك التي يدرسها الباحثون في مجالات الاقتصاد القياسي الموسع (Inagaki, 2010; Mattei & Pistoresi, 2018).
3.3 المقارنة بين اختبار ADF واختبار KPSS
يشكل اختبار كوياتكوفسكي-فيليبس-شميدت-شين (KPSS) نقطة تحول منهجية في أدبيات فحص السلاسل الزمنية، نظراً لعكسه الجذري لهيكل الفرضيات الإحصائية المعتمدة في اختبار ADF. ففي اختبار ADF، تتم صياغة الفرضية الصفرية بوصفها فرضية عدم الاستقرار ووجود جذر الوحدة، مما يعني أن عبء الإثبات الإحصائي يقع على عاتق الاستقرارية. في المقابل، ينطلق اختبار KPSS من فرضية صفرية تنص صراحة على استقرار السلسلة الزمنية (حول المتوسط أو حول اتجاه حتمي)، بينما تمثل الفرضية البديلة وجود جذر الوحدة وعدم الاستقرار.
يوفر الجمع المنهجي بين اختباري ADF و KPSS إطاراً استدلالياً يُعرف بالاختبار التبادلي التوكيدي (Confirmatory Data Analysis). في هذا الإطار، إذا رفض اختبار ADF الفرضية الصفرية بينما فشل اختبار KPSS في رفضها، يصل الباحث إلى قناعة يقينية باستقرار السلسلة. وعلى النقيض، إذا فشل ADF في الرفض ونجح KPSS في رفض الفرضية، يتأكد وجود جذر الوحدة. أما في الحالات التي يتعارض فيها الاختباران (برفض كليهما أو قبولهما معاً)، فإن ذلك يشير عادة إلى وجود تعقيدات هيكلية في البيانات، مثل ضَعف القوة الإحصائية، أو قصر حجم العينة، أو وجود تكسرات هيكلية خفية في مسار السلسلة الزمنية تتطلب تحليلاً تشخيصياً أعمق.
4. تهيئة بيئة العمل وتحميل الحزم الإحصائية في R
4.1 تثبيت واستدعاء حزمة tseries الأساسية
تعد لغة R البيئة البرمجية القياسية الأقوى لتحليل السلاسل الزمنية بفضل منظومتها البيئية الغنية بالحزم الإحصائية المتخصصة. تأتي حزمة tseries في طليعة هذه الأدوات، حيث تحتوي على الدالة التقليدية adf.test() الأكثر استخداماً لإجراء اختبار ديكي-فولر المعزز بطريقة آلية ومباشرة. تبدأ خطوات العمل بتثبيت الحزمة من المستودع الرسمي CRAN والتأكد من تثبيت كافة التبعيات البرمجية المرتبطة بها لضمان التشغيل السلس دون أخطاء برمجية مفاجئة.
يتم تثبيت واستدعاء الحزمة عبر كتابة وتنفيذ الأوامر البرمجية التالية داخل سطر الأوامر أو ضمن نص برمجي (R Script):
install.packages("tseries")
library(tseries)
بمجرد تحميل الحزمة في الذاكرة الحية لجلسة العمل، يصبح الباحث قادراً على الوصول الفوري إلى حزمة متكاملة من الدوال المدمجة التي تغطي اختبارات الجذور الأحادية، وتحليل التوافقيات الزمنية، وتوليد نماذج التقلب والتشتت. يوفر هذا الأساس البرمجي منصة قوية لإنجاز المهام الاستكشافية والاختبارية بسرعة ودقة إحصائية عالية تتناسب مع المتطلبات الأكاديمية الصارمة.
4.2 حزم برمجية مساعدة لدعم التحليل والاستكشاف البياني
على الرغم من كفاية حزمة tseries لإجراء الفحوصات الأساسية، فإن التحليل العلمي المتكامل يستلزم الاستعانة بحزم مكملة تمنح الباحث مرونة أوسع وقدرة استكشافية متقدمة. تأتي حزمة urca (Unit Root and Cointegration Analysis) في مقدمة هذه الحزم الداعمة؛ إذ توفر بيئة احترافية متخصصة تتيح للمحلل التحكم الكامل في المعلمات التفصيلية لاختبارات الجذور الأحادية، بما في ذلك التحكم في وجود القاطع والاتجاه الزمني، واستخراج القيم الحرجة الدقيقة وفق توزيعات ديكي-فولر الأصلية.
بالإضافة إلى ذلك، تبرز حزمة forecast كأداة لا غنى عنها في فحص نماذج السلاسل الزمنية، وحساب التباينات، واختيار الفروق المثلى، وتوليد دوال الارتباط الذاتي التلقائية. ولكي تكتمل المنظومة التحليلية بالتمثيل البصري عالي الجودة الذي يفي بمتطلبات النشر العلمي المحكم، يُنصح بتثبيت حزمة ggplot2. يمكن تثبيت هذه الحزم المتكاملة واستدعاؤها معاً عبر الأوامر التالية:
install.packages(c("urca", "forecast", "ggplot2"))
library(urca)
library(forecast)
library(ggplot2)
يوفر هذا المزيج البرمجي ترسانة تحليلية قادرة على إدارة كافة مراحل البحث القياسي، بدءاً من المعاينة الاستكشافية الأولية، وصولاً إلى الاختبارات المتقدمة وصياغة التقارير النهائية.
4.3 إدارة البيئة البرمجية وضبط خيارات إعادة الإنتاجية
تقتضي الممارسة العلمية والأكاديمية الرصينة ضمان قابلية إعادة الإنتاج (Reproducibility) لجميع النتائج والتحليلات الإحصائية المستخلصة. في بيئة البرمجة R، يبدأ هذا الإجراء بضبط بيئة العمل وتفريغ الذاكرة المؤقتة من أي متغيرات أو كائنات سابقة قد تتداخل مع مخرجات النموذج الجديد، مما يمنع حدوث أخطاء التخصيص أو الخلط بين مصفوفات البيانات المختلفة، ويتم ذلك عبر الدالة:
rm(list = ls())
علاوة على ذلك، في حال تضمنت الإجراءات التحليلية توليد بيانات اصطناعية أو محاكاة عشوائية للتحقق من حساسية الاختبار، يتعين على الباحث ضبط البذرة العشوائية باستخدام الأمر set.seed() مع اختيار رقم ثابت (مثل set.seed(123)). يضمن هذا الإجراء الحصول على ذات النتائج الرقمية بصورة متطابقة في كل مرة يتم فيها تنفيذ الكود البرمجي من قبل باحثين آخرين. كما يستحسن ضبط خيارات عرض الأرقام الكسرية ومستويات الدلالة الإحصائية عبر تعديل الأمر options(scipen = 999, digits = 4) لمنع ظهور الأرقام بالصيغة العلمية المعقدة (Scientific Notation)، مما يسهل قراءة القيم الاحتمالية ومقارنتها مباشرة بالقيم المعيارية المعتمدة في تقارير البحوث المحكمة.
5. المعاينة البصرية والتحليل الاستكشافي للسلسلة الزمنية
5.1 إنشاء السلسلة الزمنية وإدخال البيانات في R
تبدأ الخطوة التطبيقية الأولى بإنشاء متجه البيانات الذي يمثل السلسلة الزمنية المستهدفة بالفحص. لتجسيد ذلك بصورة واقعية وواضحة، سنعتمد على مثال عددي عملي يتألف من مشاهدات متتابعة تعكس ظاهرة زمنية تميل نحو الصعود التدريجي، وهو السيناريو الأكثر شيوعاً في البيانات التطبيقية قبل خضوعها للاستقرار. يتم إدخال البيانات المكونة من 15 مشاهدة متتالية داخل لغة R عبر الدالة الأساسية c() كما يلي:
raw_data <- c(112, 118, 132, 129, 121, 135, 148, 148, 136, 119, 104, 118, 115, 126, 141)
لكي تتعامل بيئة R مع هذا المتجه العددي المجرد بوصفه مساراً زمنياً منتظماً، يتعين تحويله إلى كائن سلسلة زمنية رسمي باستخدام الدالة ts(). تتيح هذه الدالة تحديد معلمات هامة تشمل نقطة البداية الزمنية والتردد الزمني لتسجيل المشاهدات (شهري، ربع سنوي، أو سنوي):
time_series_data <- ts(raw_data, start = c(2020, 1), frequency = 12)
بهذا الإجراء البرمجي، تصبح السلسلة مهيأة للتحليلات الإحصائية المتقدمة، حيث تحفظ الفواصل الزمنية الدقيقة بين المشاهدات، مما يتيح للدوال الإحصائية لاحقاً احتساب فترات التباطؤ واكتشاف الأنماط الديناميكية بشكل منضبط ومنسجم مع الطبيعة التاريخية للمتغير المدروس.
5.2 التمثيل البصري للبيانات عبر الدالة plot()
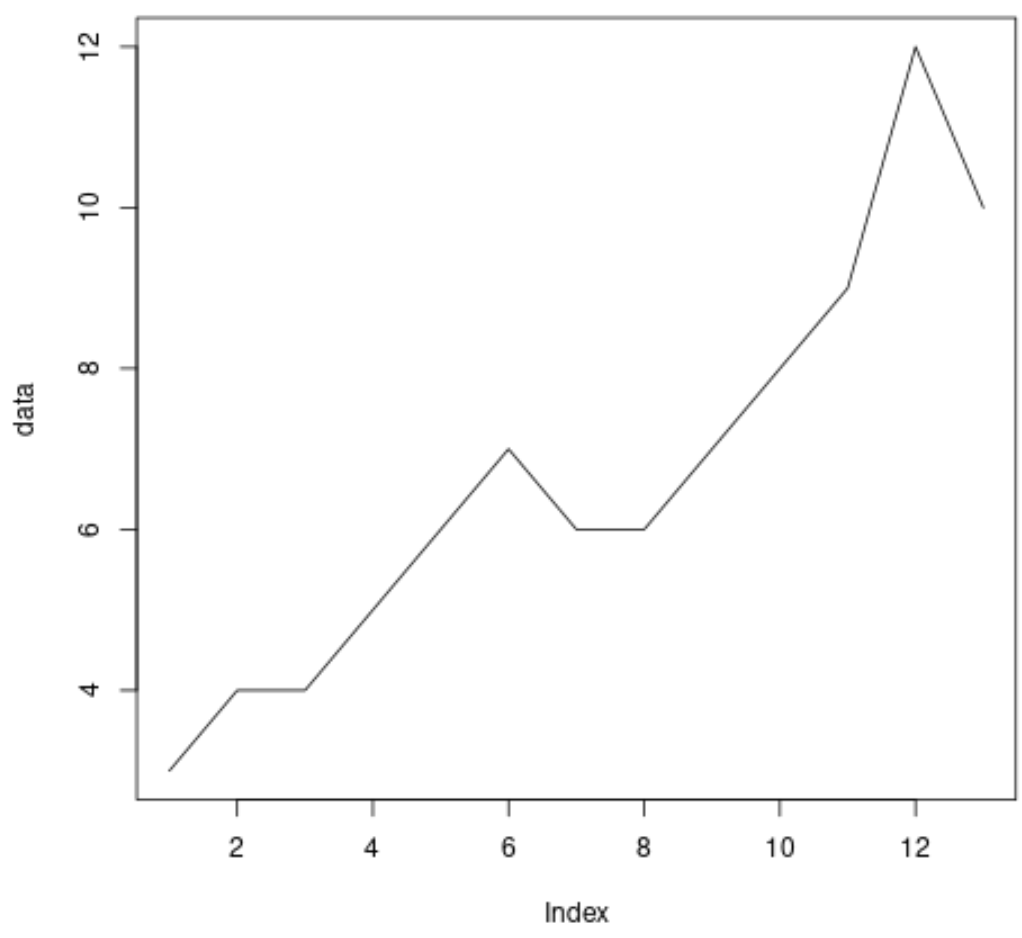
يعد الفحص البصري للسلسلة الخطوة التشخيصية البديهية التي تسبق أي اختبار إحصائي رسمي؛ فالرسم البياني يمنح الباحث حدساً أولياً حول الخصائص الهيكلية الكامنة في البيانات، ويوضح ما إذا كانت السلسلة تتسم بوجود اتجاه عام صاعد أو هابط، أو تعاني من تباين متقلب عبر الزمن، أو تشهد قفزات مفاجئة تعكس تكسرات هيكلية. تتيح الدالة الكلاسيكية plot() في R إنشاء تمثيل بياني خطي فوري وواضح عبر الأمر التالي:
plot(time_series_data, type = "o", col = "darkblue", lwd = 2, pch = 16, ylab = "القيم المقاسة", xlab = "الفترة الزمنية", main = "المسار الزمني للبيانات المستهدفة")
عند تأمل مخرجات هذا الرسم، يمكن ملاحظة المسار التذبذبي العام للبيانات، حيث تظهر قمم وقيعان متباينة مع نزوع غير منتظم نحو الارتفاع ثم الانخفاض، مما يوحي بغياب متوسط حسابي ثابت عبر فترات القياس. تعزز هذه الملاحظة الاستكشافية الأولية الشكوك بعدم استقرار السلسلة الزمنية في مستواها الأصلي، ولكنها تظل مجرد انطباع بصري لا يغني عن الاحتكام إلى الاختبارات الرياضية الحاسمة، نظراً لصعوبة الجزم البصري بما إذا كان هذا المسار يعود إلى سير عشوائي غير مستقر أم إلى مسار مستقر حول اتجاه عام محدد.
5.3 رسم دالة الارتباط الذاتي (ACF) ودالة الارتباط الذاتي الجزئي (PACF)
يمثل تشخيص دوال الارتباط الذاتي الأداة الأكثر عمقاً في التحليل الاستكشافي للسلاسل الزمنية قبل الشروع في فحص الفروض الإحصائية. تقوم دالة الارتباط الذاتي (Autocorrelation Function – ACF) بقياس مدى ارتباط المشاهدات الحالية بالمشاهدات السابقة عبر فجوات زمنية متزايدة، ويتم رسمها برمجياً عبر الأمر:
acf(time_series_data, main = "دالة الارتباط الذاتي (ACF)")
في السلاسل الزمنية غير المستقرة التي تحتوي على جذر الوحدة، ينحدر مخطط ACF ببطء شديد نحو الصفر، حيث تظل معاملات الارتباط الذاتي للفترات المتباطئة الأولى موجبة ومرتفعة وذات دلالة إحصائية تتجاوز حدود الثقة الزرقاء المتقطعة على الرسم. يعكس هذا التناقص التدريجي البطيء وجود “ذاكرة طويلة” في السلسلة، وهو مؤشر كلاسيكي قوي على عدم الاستقرارية وحتمية وجود جذر الوحدة.
من جانب آخر، تعمل دالة الارتباط الذاتي الجزئي (Partial Autocorrelation Function – PACF) على قياس الارتباط المباشر بين $y_t$ و $y_{t-k}$ بعد عزل التأثيرات الوسيطة للفترات المتباطئة المحصورة بينهما. يتم توليد هذا الرسم باستخدام الأمر:
pacf(time_series_data, main = "دالة الارتباط الذاتي الجزئي (PACF)")
في السلاسل المشتملة على جذر الوحدة من الدرجة الأولى، نلاحظ عادة انقطاعاً حاداً في مخطط PACF بعد التباطؤ الأول، حيث يظهر العمود الأول معنوياً وموجباً بصورة مهيمنة، في حين تسقط بقية الأعمدة ضمن منطقة اللادلالة الإحصائية. يساعد هذا السلوك الاستكشافي المشترك بين ACF و PACF في توقع نتائج اختبار ديكي-فولر المعزز، كما يقدم إرشادات أولية قيمة حول عدد الفجوات المتباطئة المناسبة لنمذجة السلسلة بصورة دقيقة.
6. التطبيق العملي لاختبار ADF باستخدام الدالة adf.test()
6.1 صياغة وتنفيذ الدالة الإحصائية adf.test()
عقب إتمام مرحلة المعاينة البصرية والتحليل الاستكشافي، يتم الانتقال إلى المرحلة التطبيقية الحاسمة المتمثلة في تنفيذ اختبار ديكي-فولر المعزز بصورة رسمية. توفر حزمة tseries الدالة القياسية adf.test()، التي تمتاز بسهولة تطبيقها وقدرتها على استيعاب كائنات السلاسل الزمنية أو المتجهات العددية البسيطة مباشرة دون الحاجة إلى تهيئة معقدة. يتم استدعاء الاختبار وتنفيذه على السلسلة المعنية عبر كتابة الأمر البرمجي التالي:
adf_result <- adf.test(time_series_data)
print(adf_result)
تعتمد هذه الدالة تلقائياً نموذج اختبار يتضمن حداً ثابتاً (انحرافاً) ومكون اتجاه زمني خطي محدد، وتفترض ضمناً أن الفرضية البديلة هي استقرار السلسلة الزمنية (Stationary). تقوم الخوارزمية البرمجية بتوليد تقرير ملخص يتضمن اسم الاختبار، والقيمة المحسوبة لإحصائية ديكي-فولر (Dickey-Fuller)، ورتبة التباطؤ المعتمدة (Lag order)، وأخيراً القيمة الاحتمالية المقابلة (p-value). تمنح هذه المخرجات الباحث إجابة إحصائية قاطعة حول الفرضية الصفرية، مما يشكل المنطلق الأساسي لاتخاذ القرارات المنهجية اللاحقة في خطة التحليل القياسي.
6.2 التحكم في معلمات التباطؤ (Lag Order)
تستخدم دالة adf.test() في حزمة tseries صيغة رياضية افتراضية لتحديد رتبة التباطؤ (Lag Order) استناداً إلى حجم العينة الكلي ($n$)، وتعتمد تحديداً المعادلة التقريبية التالية:
$$\text{Lag} = \text{trunc}\left((n – 1)^{1/3}\right)$$
في عينتنا الحالية المكونة من 15 مشاهدة، يتم حساب التباطؤ تلقائياً بقيمة تساوي $2$. ومع ذلك، قد تقتضي المنهجية العلمية أحياناً تجاوز هذا الحساب التلقائي والتحكم يدوياً في معامل التباطؤ (المشار إليه بالمعلمة k داخل الدالة)، وذلك لمراعاة خصائص ديناميكية خاصة أو لإجراء فحص حساسية النتائج للتغير في عدد الفترات المتباطئة. يمكن للمحلل فرض رتبة تباطؤ محددة عبر تمرير المعلمة k إلى الدالة، كما في الكود البرمجي الآتي:
adf_custom_lag <- adf.test(time_series_data, k = 1)
print(adf_custom_lag)
إن المقارنة الدقيقة بين نتائج الاختبار عند قيم مختلفة للمعامل k تمكن الباحث من رصد مدى استقرار القرارات الإحصائية وموثوقيتها؛ حيث إن بقاء النتيجة متسقة (سواء بالرفض أو القبول) عبر مختلف رتب التباطؤ يمنح الثقة بصلابة الاستنتاجات، في حين يشير تذبذب النتائج بتغير التباطؤ إلى حساسية مفرطة تتطلب مراجعة معايير المعلومات (AIC/BIC) لتحديد التباطؤ الأدق بصورة محكمة ومبررة إحصائياً.
6.3 توظيف دالة ur.df() من حزمة urca كبديل متقدم
على الرغم من انتشار وسهولة استخدام دالة adf.test()، فإنها تعاني من قيد منهجي يتمثل في فرضها الإجباري لنموذج يجمع بين الثابت والاتجاه الزمني معاً، وهو ما قد لا يتوافق بالضرورة مع الخصائص الفعلية لكافة السلاسل الزمنية. للتغلب على هذه المشكلة وتطبيق أعلى معايير الدقة القياسية، يُوصى باستخدام دالة ur.df() المتاحة ضمن حزمة urca المتقدمة، والتي تتيح للمحلل اختيار نموذج الاختبار من بين ثلاثة أشكال هيكلية محددة عبر المعلمة type:
- النموذج الخالي من الثابت والاتجاه (none): يُستخدم عندما تتذبذب السلسلة حول الصفر المطلق دون أي إزاحة.
- النموذج المتضمن للثابت فقط (drift): يُستخدم عندما تتأرجح السلسلة حول متوسط حسابي غير صفري ولكن دون اتجاه زمني مستمر.
- النموذج المتضمن للثابت والاتجاه معاً (trend): يُستخدم عندما تظهر السلسلة ميلاً واضحاً للصعود أو الهبوط الحتمي عبر الزمن.
يتم تنفيذ هذا النموذج المتقدم واختيار الفترات المتباطئة تلقائياً وفق أدنى قيمة لمعيار أكايكي (AIC) عبر الكود الآتي:
ur_adf_model <- ur.df(time_series_data, type = "trend", selectlags = "AIC")
summary(ur_adf_model)
يقدم أمر summary() مخرجات تحليلية متكاملة تتضمن مصفوفة الانحدار الكاملة، وقيم إحصائيات المعالم الفردية، وجدولاً تفصيلياً للقيم الحرجة (Critical Values) المحسوبة بدقة متناهية عند مستويات الدلالة 1% و 5% و 10%، مما يتيح للباحث إجراء استدلال إحصائي متعدد المستويات يتجاوز مجرد الاعتماد على القيمة الاحتمالية التقريبية.
7. التفسير الأكاديمي لمخرجات اختبار ADF في R
7.1 قراءة إحصائية الاختبار Dickey-Fuller ومستوى الدلالة
يتطلب التفسير الأكاديمي الرصين لمخرجات اختبار ADF فهماً دقيقاً للمقارنة بين القيمة المحسوبة لإحصائية ديكي-فولر والقيم الحرجة المقابلة لها. تتميز إحصائية الاختبار بأنها قيمة سالبة في معظم الحالات التطبيقية؛ وكلما كانت القيمة المحسوبة أكثر اتجاهاً نحو السالب (أي أكثر تطرفاً في الذيل الأيسر للتوزيع) مقارنة بالقيمة الحرجة، كان ذلك دليلاً أقوى على رفض الفرضية الصفرية وصحة فرضية الاستقرار. على سبيل المثال، إذا كانت القيمة المحسوبة للإحصائية هي $-3.85$ وكانت القيمة الحرجة عند مستوى دلالة 5% هي $-3.45$، فإن الإحصائية تقع في منطقة الرفض القصوى، مما يقود إلى رفض جذر الوحدة بحسم.
بالموازاة مع ذلك، تعد القيمة الاحتمالية (p-value) المعيار العملي الأكثر تداولاً في اتخاذ القرار الإحصائي؛ حيث تتم مقارنتها مباشرة بمستوى الدلالة المعياري المستهدف ($\alpha = 0.05$). إذا كانت القيمة الاحتمالية أقل من 0.05، يتم التخلي عن الفرضية الصفرية واعتماد السلسلة بوصفها مستقرة بالكامل. أما إذا جاءت القيمة الاحتمالية مساوية أو أكبر من 0.05، فإن القرار المنهجي الحتمي يقتضي الفشل في رفض الفرضية الصفرية (Fail to reject H0)، وهو ما يلزم الباحث بالاعتراف بوجود جذر الوحدة، وتوصيف السلسلة بأنها مسار غير مستقر يحظر استخدامه في نماذج الانحدار القياسية المباشرة دون معالجة مسبقة.
7.2 تفسير نتائج المثال العددي المحدد
عند تنفيذ دالة adf.test(time_series_data) على البيانات العددية التي تم إدخالها في القسم (5.1)، تظهر مخرجات الاختبار الإحصائي في واجهة R على النحو التالي:
Dickey-Fuller = -2.145, Lag order = 2, p-value = 0.521
alternative hypothesis: stationary
يكشف التحليل الدقيق لهذه النتائج أن القيمة المحسوبة لإحصائية ديكي-فولر بلغت $-2.145$ عند رتبة تباطؤ تساوي 2. وعند فحص القيمة الاحتمالية المقابلة، نجد أنها بلغت $0.521$، وهي قيمة مرتفعة جداً وتتجاوز بمراحل عتبة الدلالة الإحصائية المعتمدة البالغة 0.05. يثبت هذا الارتفاع الإحصائي الكبير عجز النموذج عن استبعاد فرضية المصادفة أو العشوائية، مما يعني بوضوح الفشل في رفض الفرضية الصفرية التي تفترض وجود جذر الوحدة في بنية السلسلة المدروسة.
تتمثل النتيجة المنهجية المترتبة على هذا المخرج الرقمي في الإقرار الحاسم بأن هذه السلسلة الزمنية الحالية تتبع مساراً غير مستقر (Non-stationary Time Series) في مستواها الأصلي، وتتسم بعدم ثبات متوسطها وتغايرها عبر الزمن. وبالتالي، فإن استخدام هذه البيانات بصورتها الراهنة في أي تحليل قياسي للارتباط أو الانحدار سيقود حتماً إلى نتائج مشوهة وانحدار زائف، مما يحتم الانتقال إلى المرحلة التحليلية اللاحقة المتمثلة في تطبيق أساليب المعالجة الرياضية المناسبة لإكساب السلسلة خاصية الاستقرار.
7.3 كتابة التقرير الإحصائي وفق المعايير الأكاديمية (APA)
تقتضي معايير جمعية علم النفس الأمريكية (APA) ومنهجيات النشر العلمي في المجلات المفهرسة توثيق مخرجات الفحوص القياسية بأسلوب أكاديمي دقيق وموجز، يدمج بين القيمة الإحصائية ورتبة التباطؤ والقيمة الاحتمالية، مع ربطها بالسياق التفسيري للقرار البحثي. يمكن صياغة نتائج التحليل الإحصائي السابق في المتن المنهجي للبحث بالصيغة القياسية التالية:
“للتأكد من استيفاء شرط الاستقرار الإحصائي للسلسلة الزمنية، تم إخضاع المشاهدات لاختبار ديكي-فولر المعزز (Augmented Dickey-Fuller Test). وقد أظهرت النتائج الإحصائية عدم دلالة الاختبار عند مستوى معنوية 5%، حيث بلغت إحصائية ديكي-فولر المحسوبة $ADF = -2.15$ عند رتبة تباطؤ $k = 2$، بقيمة احتمالية غير دالة بلغت $p = .521$. وبناءً على هذه المعطيات الرقمية، فشلت الدراسة في رفض الفرضية الصفرية القائلة بوجود جذر الوحدة، مما يؤكد أن السلسلة الزمنية غير مستقرة في مستواها الأصلي وتتسم بوجود اتجاه عشوائي متقلب، الأمر الذي يستوجب تطبيق الفروق الأولى لإكساب السلسلة خاصية السكون قبل الشروع في النمذجة القياسية المتقدمة.”
تمنح هذه الصياغة المحكمة القارئ والمحكم الأكاديمي صورة واضحة وشاملة تستند إلى الأرقام المستخرجة، وتبرر بوضوح الانتقال إلى مرحلة تحويل المتغيرات، بما يتوافق مع البروتوكولات المنهجية الصارمة المعتمدة في الأبحاث الكمية الرصينة.
8. تحويل السلسلة غير المستقرة إلى سلسلة مستقرة في R
8.1 تطبيق أسلوب الفروق (Differencing) عبر الدالة diff()
يعد أسلوب أخذ الفروق المتتالية (Differencing) الآلية الإحصائية الأكثر فاعلية ورسوخاً في أدبيات السلاسل الزمنية لتحويل المسارات غير المستقرة إلى عمليات عشوائية مستقرة وساكنة. تهدف هذه العملية إلى إزالة مكون الاتجاه العام الحتمي والعشوائي عبر طرح كل مشاهدة سابقة من المشاهدة الحالية، وهو ما يُعرف رياضياً بحساب الفرق الأول:
$$\Delta y_t = y_t – y_{t-1}$$
في بيئة R، يتم تطبيق هذا التحويل الإحصائي المباشر بسهولة بالغة عبر استدعاء الدالة الأساسية diff() كما يوضح الكود البرمجي التالي:
diff_data <- diff(time_series_data)
plot(diff_data, type = "o", col = "firebrick", lwd = 2, pch = 17, ylab = "الفروق الأولى", xlab = "الفترة الزمنية", main = "المسار الزمني بعد أخذ الفرق الأول")
من الناحية الحسابية، يترتب على إجراء الفرق الأول فقدان المشاهدة الأولى في السلسلة الزمنية، حيث يتقلص حجم العينة بمقدار درجة واحدة ($n – 1$). وعند معاينة الرسم البياني الجديد، يُلاحظ بوضوح تلاشي الاتجاه العام، وتمركز المشاهدات وتذبذبها العشوائي السريع حول مستوى الصفر، مما يقدم مؤشراً بصرياً مشجعاً على نجاح هذا الإجراء في امتصاص عدم الاستقرار الهيكلي الكامن في البيانات الأصلية.
8.2 التحويلات اللوغاريتمية وتثبيت التباين
على الرغم من النجاح الكبير لأسلوب الفروق في معالجة عدم استقرار المتوسط الحسابي وإزالة الاتجاهات العامة، فإنه قد يعجز بمفرده عن معالجة المشكلات الناجمة عن عدم ثبات التباين (Non-constant Variance)، خاصة عندما تزداد حدة تذبذبات السلسلة اتساعاً مع تنامي قيمها عبر الزمن. في مثل هذه البيئات القياسية المعقدة، يتعين على الباحث الدمج بين التحويلات اللوغاريتمية وأسلوب الفروق لتحقيق الاستقرار المزدوج للمتوسط والتباين معاً.
يعمل تطبيق التحويل اللوغاريتمي الطبيعي عبر الدالة log() على تقليص الفجوات الرقمية وضغط البيانات المتصاعدة بصورة أسية، مما يروض التباين ويقربه من التجانس والتوزيع الطبيعي. كما يمكن للمحلل اللجوء إلى عائلة تحويلات بوكس-كوكس (Box-Cox Transformations) لتحديد المعلمة التحويلية المثلى ($lambda$) تلقائياً. يتم تنفيذ الدمج المنهجي بين أخذ اللوغاريتم ثم احتساب الفروق الأولى برمجياً عبر الكود المركب الآتي:
log_diff_data <- diff(log(time_series_data))
يضمن هذا التحويل المشترك السيطرة الكاملة على التغيرات النسبية ومعدلات النمو بدلاً من الفروق المطلقة، وهو الأسلوب المفضل في دراسة المتغيرات السلوكية والاجتماعية والاقتصادية التي تتسم بمعدلات نمو متسارعة أو تذبذبات موسمية حادة تتطلب استقراراً إحصائياً صارماً.
8.3 إعادة تطبيق اختبار ADF للتحقق من نجاح المعالجة
لا يكتمل المسار التحليلي المنهجي بمجرد إجراء التحويلات الحسابية، بل يستوجب البرهان الإحصائي القاطع إعادة تطبيق اختبار ديكي-فولر المعزز على السلسلة المحولة للتحقق من زوال جذر الوحدة بشكل نهائي وحاسم. يتم تنفيذ الاختبار على سلسلة الفروق الأولى عبر كتابة الأمر الآتي:
adf_diff_result <- adf.test(diff_data)
print(adf_diff_result)
عند تنفيذ هذا الكود، ستظهر المخرجات تحولاً جذرياً في المؤشرات الإحصائية؛ حيث تتجه إحصائية ديكي-فولر نحو السالب بقوة أكبر (لتصل مثلاً إلى قيم أقل من $-4.00$)، وتنخفض القيمة الاحتمالية بشكل ملموس لتسقط تحت العتبة الحرجة $p < 0.05$ أو حتى $p < 0.01$. يمثل هذا الهبوط الحاسم في القيمة الاحتمالية دليلاً إحصائياً قاطعاً على رفض الفرضية الصفرية وقبول الفرضية البديلة بنجاح، مما يؤكد أن السلسلة المحولة أصبحت مستقرة تماماً من الدرجة الأولى، ويُشار إليها في الأدبيات القياسية بأنها متكاملة من الدرجة الأولى $I(1)$.
يتيح هذا التحقق المزدوج للباحث الانتقال بثقة تامة نحو بناء نماذج السلاسل الزمنية المعقدة، مثل نماذج الانحدار الذاتي والمتوسطات المتحركة التكاملية (ARIMA)، أو المضي قدماً نحو فحوصات التكامل المشترك (Cointegration)، مطمئناً إلى أن نماذجه القياسية لن تعاني من عواقب الانحدار الزائف، وأن الاستدلالات المستخلصة تعبر عن علاقات ديناميكية حقيقية وثابتة إحصائياً.
9. الأخطاء الشائعة والاعتبارات المنهجية المتقدمة
9.1 مشكلة التكسرات الهيكلية (Structural Breaks)
تعد مشكلة التكسرات الهيكلية في البيانات الزمنية الفخ المنهجي الأكثر خطورة والذي يقع فيه العديد من الممارسين عند تطبيق اختبار ديكي-فولر المعزز. ينشأ التكسر الهيكلي نتيجة حدوث تغيرات مفاجئة وجذرية في البيئة المحيطة بالظاهرة، مثل الأزمات المالية الكبرى، أو الكوارث الطبيعية، أو التحولات السياسية العميقة، أو التدخلات العلاجية الصادمة، مما يؤدي إلى تغير مفاجئ في قيمة المتوسط الحسابي أو ميل الاتجاه الزمني للسلسلة.
تكمن المعضلة الإحصائية في أن اختبار ADF الكلاسيكي يعاني من انخفاض حاد ومأساوي في قوته الإحصائية في وجود تكسر هيكلي؛ إذ يميل الاختبار بصورة خاطئة ومضللة إلى اعتبار التغير الهيكلي في المتوسط دليلاً على وجود جذر الوحدة وعدم الاستقرار، مما يحول دون رفض الفرضية الصفرية حتى لو كانت السلسلة في واقع الأمر مستقرة تماماً حول اتجاه ذي قواطع متعددة. لمعالجة هذا القصور المنهجي، ينبغي على الباحثين الاستعانة باختبارات متقدمة تأخذ التكسرات الهيكلية في الاعتبار بصورة داخلية، مثل اختبار زيفوت-أندروز (Zivot-Andrews Test)، المتاح في بيئة R عبر دالة ur.za() ضمن حزمة urca، لتحديد مواضع الانكسار بدقة قبل إصدار الحكم النهائي على استقرارية البيانات.
9.2 سوء تحديد مواصفات النموذج (Model Misspecification)
يرتبط الخطأ الشائع الثاني بمسألة التحديد الخاطئ لمعادلة اختبار ADF، وتحديداً فيما يتعلق بإدراج أو حذف الحدود الحتمية المتمثلة في الثابت (Drift) ومكون الاتجاه الزمني الخطي (Time Trend). فإذا كانت السلسلة الزمنية الحقيقية تحتوي على اتجاه زمني صاعد، ولكن الباحث قام بتطبيق صيغة اختبار ADF الخالية من مكون الاتجاه، فإن قوة الاختبار تنهار تماماً، وتصبح إحصائية الاختبار متحيزة بصورة تجعل رفض الفرضية الصفرية شبه مستحيل، حتى وإن كانت السلسلة خالية بالفعل من جذر الوحدة ومستقرة حول اتجاهها.
على الجانب الآخر، يؤدي الإفراط في تضمين معلمات اتجاه غير ضرورية إلى استنزاف درجات الحرية وتوسيع التباين المقدر، مما يقلل من كفاءة الاختبار الإحصائي. لتجنب هذه المزالق التقديرية، يتعين على الباحث اتباع استراتيجية تشخيصية متدرجة تبدأ بالنموذج الأكثر شمولاً (ثابت مع اتجاه)، واختبار المعنوية الإحصائية للمعلمات الحتمية بالتزامن مع فحص جذر الوحدة، وصولاً إلى النموذج الأكثر ملاءمة واقتصاداً في التمثيل، وهو النهج الذي تدعمه حزمة urca باقتدار عبر تقديم اختبارات مشتركة لمعلمات النموذج وجذر الوحدة في آن واحد.
9.3 التعامل مع السلاسل الزمنية الموسمية (Seasonality)
تعاني العديد من السلاسل الزمنية، ولا سيما الشهرية والربع سنوية، من وجود أنماط دورية متكررة بانتظام تُعرف بالموسمية (Seasonality). يفترض اختبار ADF التقليدي في بنيته الرياضية أن جذر الوحدة يقع عند التردد الصفري (Zero Frequency)، وهو ما يجعله غير قادر على رصد الجذور الأحادية الموسمية (Seasonal Unit Roots) التي تتكرر عند ترددات تذبذبية دورية مختلفة عبر شهور أو فصول السنة.
يؤدي تطبيق الفروق الأولى العادية diff() على سلسلة تشتمل على جذور موسمية إلى تشويه الخصائص الديناميكية للبواقي، وإدخال ارتباط ذاتي مصطنع يزيد من تعقيد النمذجة اللاحقة. في هذه السياقات، ينبغي فحص الاستقرار الموسمي باستخدام اختبارات متخصصة، مثل اختبار هيجي (HEGY Test) أو اختبار كانوفا-هانسن (Canova-Hansen Test)، وتطبيق الفروق الموسمية المنتظمة عبر تحديد معامل التباطؤ الموسمي داخل الدالة البرمجية، كأن يتم تنفيذ diff(data, lag = 12) للسلاسل الشهرية، لتهيئة السلسلة بصورة صحيحة ومتكاملة لبناء نماذج بوكس-جينكينز الموسمية الموسعة (SARIMA).
10. تطبيقات اختبار ADF في النمذجة المتقدمة للبيانات النفسية والسلوكية
10.1 تحليل السلاسل الزمنية الفردية وتصاميم الحالة الواحدة (N=1)
شهدت السنوات الأخيرة تحولاً نوعياً في منهجيات البحث النفسي والسلوكي نحو تبني تصاميم الحالة الواحدة والمتابعات الزمنية الكثيفة (Dense Longitudinal Data)، حيث يتم رصد الأفراد عبر أجهزة الاستشعار الذكية وتقنيات التقييم اللحظي البيئي (EMA) لقياس التقلبات المزاجية، ومستويات القلق، والتفاعلات السلوكية المتكررة (Burger et al., 2022; Sciaraffa et al., 2020). في هذه التصاميم الدقيقة، تشكل كل حالة فردية سلسلة زمنية مستقلة تتطلب تشخيصاً إحصائياً صارماً للتأكد من استقراريتها قبل تقييم فاعلية التدخلات الإكلينيكية والبرامج العلاجية.
يمثل اختبار ADF الأداة المنهجية الفاصلة لعزل الاتجاهات الذاتية المستمرة عن التأثير الحقيقي لبرامج التدخل السلوكي؛ فإذا كانت سلسلة القياسات النفسية تشتمل على جذر الوحدة، فإن أي تحسن ملحوظ في سلوك الفرد قد يكون مجرد استمرار لمسار السير العشوائي غير المستقر، وليس نتيجة مباشرة للبروتوكول العلاجي المطبق. يساعد التحقق من استقرار السلسلة أو تحويلها بالفروق الباحثين الإكلينيكيين على التأكد من أن التغيرات المرصودة بعد تطبيق التدخل تمثل انقطاعاً حقيقياً في المسار التوازني، مما يمنح التجارب العلاجية مصداقية علمية تمنع الخلط بين التطور التلقائي والأثر العلاجي الفعلي.
10.2 فحص التكامل المشترك (Cointegration) في المقاييس النفسية
يمتد توظيف اختبار ADF في العلوم السلوكية والاجتماعية ليشكل الخطوة التحضيرية الإلزامية لاختبار التكامل المشترك (Cointegration) بين المتغيرات النفسية المترابطة عبر الزمن (Hills et al., 2019). تقتضي القاعدة المنهجية الرصينة في هذا الصدد إثبات أن كافة السلاسل الزمنية المدروسة غير مستقرة في مستوياتها الأصلية، ولكنها تتكامل بنفس الرتبة الإحصائية، وتحديداً التكامل من الدرجة الأولى $I(1)$، وهو شرط لا يمكن الجزم به إلا من خلال التطبيق المتتابع لاختبار ديكي-فولر المعزز على المستويات ثم على الفروق الأولى لكافة المتغيرات المستهدفة بالدراسة.
عند تحقق هذا الشرط، يتيح تحليل التكامل المشترك للباحثين التحقق من وجود علاقة توازنية مستقرة في الأجل الطويل بين متغيرات نفسية وسلوكية معقدة، مثل العلاقة بين رأس المال النفسي والاحتراق الوظيفي، أو بين مستويات الرفاهية والنشاط السلوكي عبر السنين، كما تجلى في دراسات تحليل الظواهر النفسية الكبرى وتفاعلاتها الجمعية (Zhang et al., 2009; Barros et al., 2019). كما يمهد ذلك لبناء نماذج تصحيح الخطأ (Vector Error Correction Models – VECM)، التي تفصل بين آليات التكيف والتوازن السلوكي السريع في الأجل القصير ومسارات التوازن المستدامة في الأجل الطويل، مما يفتح آفاقاً جديدة لفهم ديناميكيات التكيف النفسي بصورة كمية منضبطة ومحكمة.
10.3 التجهيز الإحصائي لنماذج ARIMA والشبكات الزمنية الديناميكية
تعتمد النمذجة الزمنية المتقدمة عبر منهجية بوكس-جينكينز (ARIMA) ونماذج متجهات الانحدار الذاتي (VAR) اعتماداً مطلقاً على استقرار السلاسل المدروسة. يشكل اختبار ADF البوصلة الرقمية التي تحدد قيمة المعلمة ($d$) في نماذج $ARIMA(p, d, q)$؛ فإذا كانت السلسلة مستقرة في مستواها، تكون المعلمة $d = 0$، أما إذا استقرت بعد إجراء الفرق الأول، فإن المعلمة تصبح $d = 1$. يضمن هذا الضبط الرياضي الدقيق تجنب التقديرات المنحازة، ويقود إلى بناء معادلات تنبؤية تتمتع بأعلى درجات الكفاءة الإحصائية والموثوقية العلمية في التنبؤ بالسلوكيات والظواهر الإنسانية المستقبلية، بما في ذلك التنبؤ بالسلوكيات الرقمية والتفاعلية عبر منصات التواصل (Krištoufek et al., 2016; Ernala et al., 2018; Deterding, 2016).
يتجلى هذا التطبيق بصورة بارزة في بناء شبكات الأعراض النفسية عبر الزمن (Dynamic Psychological Symptom Networks) المستندة إلى نماذج الانحدار الذاتي المتعدد، حيث يتم قياس تأثير كل عرض نفسي على سائر الأعراض عبر الفجوات الزمنية المتتابعة. إن إغفال فحص استقرار السلاسل عبر اختبار ADF في هذه الشبكات يؤدي إلى تقدير روابط وهمية متضخمة بين الأعراض نتيجة تتبعها لمسارات غير مستقرة، مما يشوه الهيكل الطوبولوجي للشبكة بالكامل ويقود إلى استنتاجات خاطئة حول الأعراض الأكثر مركزية وتأثيراً في المرض النفسي (Burger et al., 2022). ومن ثم، فإن إجراء اختبار ديكي-فولر المعزز يمثل الضمانة المنهجية الأولى لسلامة الشبكات السيكومترية المعاصرة وقدرتها على توجيه بروتوكولات العلاج النفسي المخصص بدقة متناهية.
خاتمة
يمثل اختبار ديكي-فولر المعزز (ADF) في بيئة البرمجة الإحصائية R ركيزة منهجية حاسمة لا غنى عنها لأي باحث أو محلل كمي يتعامل مع بيانات السلاسل الزمنية. لقد أظهرت المراجعة النظرية والتطبيقية المعمقة في هذا الدليل أن فحص استقرار السلسلة الزمنية والتأكد من خلوها من جذر الوحدة لا يمثلان مجرد إجراء روتيني عابر، بل هما صمام الأمان الذي يحمي التحليلات القياسية من الانحدار الزائف، ويضمن سلامة فترات الثقة واختبارات المعنوية، ويبني التنبؤات المستقبلية على أرضية إحصائية صلبة وثابتة.
من خلال توظيف حزم R المتخصصة مثل tseries و urca، يستطيع المحلل ممارسة رقابة منهجية دقيقة على كافة جوانب الاختبار، بدءاً من المعاينة البصرية لدوال الارتباط الذاتي، مروراً بالاختيار الرياضي المحكم لعدد الفترات المتباطئة والحدود الحتمية للنموذج، وصولاً إلى تحويل السلاسل عبر الفروق ومعالجة تباينها وتفسير مخرجاتها وفق معايير التوثيق الأكاديمية الصارمة. إن الالتزام بهذه الخطوات العلمية المنضبطة يفتح الباب واسعاً أمام توظيف الاختبار في المجالات المتقدمة، لا سيما في نمذجة الظواهر السلوكية وتصاميم الحالة الواحدة وبناء الشبكات الزمنية الديناميكية، مما يرتقي بجودة البحوث الكمية ويمنح مخرجاتها المكانة العلمية الموثوقة التي تتطلبها المجلات المحكمة ومراكز اتخاذ القرار.
المراجع
Barros, J. M., Melia, R., Francis, K., Bogue, J., O’Sullivan, M., Young, K. L., et al. (2019). The Validity of Google Trends Search Volumes for Behavioral Forecasting of National Suicide Rates in Ireland. International Journal of Environmental Research and Public Health. https://doi.org/10.3390/ijerph16173201
Burger, J., Ralph‐Nearman, C., & Levinson, C. A. (2022). Integrating clinician and patient case conceptualization with momentary assessment data to construct idiographic networks: Moving toward personalized treatment for eating disorders. Behaviour Research and Therapy. https://doi.org/10.1016/j.brat.2022.104221
Deterding, S. (2016). Make-Believe in Gameful and Playful Design. Human-computer interaction series. https://doi.org/10.1007/978-3-319-29553-4_7
Ernala, S. K., Labetoulle, T., Bane, F., Birnbaum, M. L., Rizvi, A. F., Kane, J. M., et al. (2018). Characterizing Audience Engagement and Assessing Its Impact on Social Media Disclosures of Mental Illnesses. Proceedings of the International AAAI Conference on Web and Social Media. https://doi.org/10.1609/icwsm.v12i1.15027
Hills, T. T., Proto, E., Sgroi, D., & Seresinhe, C. I. (2019). Historical analysis of national subjective wellbeing using millions of digitized books. Nature Human Behaviour. https://doi.org/10.1038/s41562-019-0750-z
Inagaki, K. (2010). Income Inequality and the Suicide Rate in Japan: Evidence from Cointegration and La-Var. Journal of Applied Economics. https://doi.org/10.1016/s1514-0326(10)60006-2
Krištoufek, L., Moat, H. S., & Preis, T. (2016). Estimating suicide occurrence statistics using Google Trends. EPJ Data Science. https://doi.org/10.1140/epjds/s13688-016-0094-0
Mattei, G., & Pistoresi, B. (2018). Unemployment and suicide in Italy: evidence of a long-run association mitigated by public unemployment spending. The European Journal of Health Economics. https://doi.org/10.1007/s10198-018-1018-7
Sciaraffa, N., Liu, J., Aricò, P., Di Flumeri, G., Inguscio, B. M. S., Borghini, G., et al. (2020). Multivariate model for cooperation: bridging social physiological compliance and hyperscanning. Social Cognitive and Affective Neuroscience. https://doi.org/10.1093/scan/nsaa119
Zhang, J., Ma, J., Jia, C., Sun, J., Guo, X., Xu, A., et al. (2009). Economic growth and suicide rate changes: A case in China from 1982 to 2005. European Psychiatry. https://doi.org/10.1016/j.eurpsy.2009.07.013