
تمثل برمجية مايكروسوفت إكسيل (Microsoft Excel) حجر الزاوية في بيئات الأعمال الحديثة والتحليلات المالية والكمية، حيث يعتمد المحللون وصناع القرار على جداول البيانات لمعالجة كميات هائلة من المدخلات الرقمية وتحويلها إلى مؤشرات إحصائية دقيقة قابلة للتنفيذ. وفي قلب هذه العمليات الحسابية، تبرز دوال التجميع الشرطي كواحدة من أكثر الأدوات البرمجية استخداماً، نظراً لقدرتها الفائقة على تصفية البيانات واختزالها وفق محددات منطقية صارمة تعكس متطلبات الأعمال المعقدة. ومع ذلك، فإن الانتقال من العمليات الحسابية البسيطة القائمة على المطابقة الإيجابية إلى سيناريوهات التجميع المعقدة القائمة على الاستبعاد والاستثناء يفرض تحديات تقنية ومنطقية جوهرية تتطلب فهماً عميقاً للبنية الرياضية والبرمجية لمحرك العمليات الحسابية داخل البرنامج.
تعد مسألة “الجمع بشرط عدم المساواة لمعايير متعددة” إحدى أبرز المعضلات التي تواجه خبراء النمذجة المالية ومحللي البيانات؛ إذ إن الطبيعة الافتراضية لدوال التجميع المتعددة، وفي مقدمتها دالة SUMIFS، قد صُممت هندسياً لتنفيذ شروط متزامنة تعتمد على منطق العطف الصارم (AND Logic). وعند محاولة تطبيق شروط النفي والاستبعاد المتعدد على نفس نطاق البيانات، يقع الكثير من الممارسين في فخاخ الالتباس المنطقي بين مفهومي العطف والفصل الرياضي، مما يؤدي إما إلى الحصول على نتائج صفرية غير متوقعة أو تشويه الانحرافات الإحصائية للتقارير المعتمدة. ومن هنا، تكتسب دراسة الآليات الرياضية والمنطقية المنظمة لعمليات الاستبعاد التناقصي أهمية بالغة لضمان موثوقية النماذج التحليلية وسلامة التدفقات الحسابية.
يهدف هذا البحث التخصصي الشامل إلى تفكيك وتحليل الصيغ الرياضية والمنطقية الموجهة لمعالجة معايير النفي المتعددة باستخدام دالة الجمع الشرطي SUMIFS وبدائلها المصفوفية المتقدمة في برنامج إكسيل. سنتناول في هذا الدليل التأسيس المفاهيمي والهندسي للدالة منذ إطلاقها التاريخي في إصدار أوفيس 2007 وحتى الإصدارات السحابية المعاصرة، مع استعراض القواعد النحوية المنظمة لرمز اللاتساوي (<>)، والبرهنة الرياضية على تطابق عمليات الاستبعاد المتزامنة مع قوانين جبر الحساب المنطقي وقوانين دي مورغان، وصولاً إلى بناء نماذج هجينة تعتمد على طرح مصفوفات الثوابت وتوظيف الدوال الحديثة مثل FILTER وSUMPRODUCT لتحقيق أقصى درجات الكفاءة التشغيلية والدقة الحسابية.
1. المفاهيم التأسيسية لدالة الجمع الشرطي المتعدد SUMIFS في إكسيل
1.1 البنية التركيبية وسياق المعاملات لدالة SUMIFS
تمثل دالة SUMIFS، التي طورتها شركة مايكروسوفت وقدمتها لأول مرة ضمن حزمة Microsoft Office 2007 (الإصدار 12.0)، ترقية جوهرية لمعالجة قصور دالة SUMIF الأحادية التقليدية. يرتكز الهيكل البرمجي للدالة على الترتيب الصارم للمعاملات؛ حيث يشترط المحرك الحسابي إدراج نطاق الجمع الفعلي (sum_range) كمعامل إلزامي أول في بداية الصيغة، وهو النطاق المادي الذي يحتوي على القيم العددية القابلة للجمع التراكمي. يلي هذا المعامل سلسلة غير محددة نظرياً (تصل عملياً إلى 127 زوجاً) من نطاقات المعايير (criteria_range) والشروط المقترنة بها (criteria)، حيث يُشكل كل زوج وحدة قياس واختبار مستقلة يتم تقييمها على حدة بالتوازي مع النطاق الأساسي.
تفرض هندسة الدالة تطابقاً صارماً في الأبعاد المترية والهندسية بين نطاق الجمع وكافة نطاقات المعايير المتتابعة. فإذا تضمن نطاق الجمع مصفوفة أحادية البعد تمتد عبر مائة صف وعمود واحد (على سبيل المثال C2:C101)، فإن أي نطاق معيار مقترن يجب أن يشغل حتماً نفس العدد من الصفوف والأعمدة (مثل A2:A101 وB2:B101). ويؤدي أي إخلال بهذا التناسق الهندسي، كأن يمتد نطاق المعيار ليشمل مائة وواحد من الصفوف، إلى إخفاق فوري لمحرك الحساب في مطابقة المؤشرات السجلية، مما ينتج عنه خطأ القيمة الشهير (#VALUE!)، وهو ما يبرز الطبيعة الصارمة لمعمارية الجداول العلائقية التي تنتهجها إكسيل في إدارة المصفوفات التكرارية.
يتسم السلوك الحسابي لدالة SUMIFS بالمرونة والانتقائية العالية عند معالجة أنواع البيانات المتباينة داخل نطاق الجمع (sum_range). يتجاهل المحرك الحسابي تلقائياً الخلايا التي تحتوي على نصوص صريحة، أو سلاسل نصية فارغة ناتجة عن دوال أخرى، أو قيم منطقية (TRUE/FALSE) غير محولة رقمياً، دون أن يتسبب ذلك في انهيار الصيغة الحسابية أو توليد أخطاء برمجية. أما داخل نطاقات المعايير، فإن المحرك يعتمد آليات الفحص المزدوج التي تتيح مقارنة النصوص، والأرقام، والتواريخ، والرموز المنطقية بدقة متناهية، معتمداً على معايير تحويل نوع البيانات الضمني (Implicit Type Coercion) لتحقيق التوافق بين مدخلات المقارنة والبيانات المخزنة في الخلايا المستهدفة.
1.2 المنطق البولياني الداخلي وآلية معالجة الشروط المتزامنة
تعمل دالة SUMIFS على المستوى البرمجي الداخلي وفق منطق العطف البولياني الصارم، والمعروف اصطلاحاً برابطة (AND Logic). يعني هذا التوصيف المعماري أن الخلية المستهدفة داخل نطاق الجمع لن يتم تضمينها في الناتج الحسابي النهائي إلا إذا حقق السجل المناظر لها كافة الشروط المقترنة بجميع أزواج نطاقات المعايير دون أي استثناء. يقوم محرك الحساب بتوليد متجهات منطقية متوازية تحتوي على قيم الصواب والخطأ (TRUE/FALSE) لكل معيار، ثم يجري عملية ضرب تقاطعي داخلي لهذه المصفوفات؛ بحيث إن وجود قيمة خطأ وحيدة (FALSE) في أي معيار يلغي السجل كلياً ويمنعه من المساهمة في الجمع التراكمي، تطبيقاً للمبدأ الحسابي القائل بأن الصفر المنطقي يلغي المدخلات العددية المقترنة به.
يتجلى الفارق الجوهري بين دالتي SUMIF الأحادية وSUMIFS المتعددة ليس فقط في عدد المعايير المتاحة، بل في التوزيع الطوبولوجي للمعاملات وطريقة المعالجة الحسابية. في دالة SUMIF الكلاسيكية، يوضع نطاق المعيار أولاً، ثم المعيار نفسه، ويأتي نطاق الجمع كمعامل اختياري أخير، مما يعكس تصميماً قديماً موجهاً نحو الفحوصات الفردية البسيطة. هذا الاختلاف لم يكن مجرد تعديل سطحي للوسائط، بل استلزم إعادة بناء محرك المعالجة المتوازية في دالة SUMIFS لتمكين تقييم المصفوفات المتعددة في دورة معالجة معمارية واحدة داخل الذاكرة المؤقتة للبرنامج، مما جعلها متفوقة حسابياً عند التعامل مع مجموعات البيانات الكبيرة المعقدة.
تعتمد آلية تقييم مصفوفات الصواب والخطأ في إكسيل على منطق ثنائي لا يقبل الاحتمالات الوسطية، حيث يتم تحويل التعبيرات المنطقية ضمنياً إلى واحد (1) لتمثيل الصواب، وصفر (0) لتمثيل الخطأ أثناء مرحلة التجميع الداخلي. ومع أن دالة SUMIFS لا تُظهر هذه المصفوفات الوسيطة للمستخدم النهائي كما تفعل دوال المصفوفات الحديثة، إلا أن الفهم الدقيق لهذا السلوك البولياني الصارم يُعد المتطلب الأساسي لاستيعاب كيفية بناء قيود النفي المتعددة؛ فالخلط بين متطلبات التحقق المتزامن (AND) ومتطلبات الاختيار التبادلي (OR) يشكل المصدر الأول لأغلب الأخطاء الإحصائية في نماذج المحاكاة المالية وإعداد التقارير التجميعية.
1.3 المعايير الإيجابية مقابل معايير الاستبعاد الرياضي
يرتكز النمط الشائع في استعلامات جداول البيانات على “المعايير الإيجابية”، وهي الشروط القائمة على المطابقة التامة أو المباشرة لقيم محددة مرغوبة، مثل جمع المبيعات التابعة لفرع جغرافي معين أو حساب التكاليف الخاصة برمز محاسبي محدد. في هذا السياق، يعمل محرك الحساب كمرشح تجميعي انتقائي يبحث عن التطابق ويسقط ما دونه. في المقابل، يمثل “الاستبعاد الرياضي” أو التجميع عبر الاستبعاد التناقصي (Subtractive Inclusion) نهجاً عكسياً جذرياً؛ حيث يُطلب من الدالة تجميع كل القيم المتاحة داخل فضاء البيانات الإحصائي باستثناء مجموعة معرفة ومحددة من العناصر غير المرغوب فيها.
يحمل التجميع عبر الاستبعاد التناقصي أهمية بالغة في التحليلات الإحصائية وتدقيق الحسابات؛ إذ يتيح للمحلل عزل الحالات الشاذة، أو التخلص من البيانات المشوهة، أو استبعاد العمليات المالية الداخلية المؤقتة بين الفروع لتقديم تقارير تعكس النشاط التشغيلي الصافي الفعلي. رياضياً، تتطلب المعايير الإيجابية تحديد نطاق ضيق للمجموعات المستهدفة، بينما تتطلب معايير الاستبعاد فهماً دقيقاً للمجموعة الشاملة (Universal Set) والمجموعات المتممة (Complementary Sets)، حيث يتم تعريف المجتمع الإحصائي المطلوب بالصيغة: المجموعة الشاملة مطروحاً منها مجموعات الاستثناء.
يؤثر الاختيار المنهجي بين التضمين الإيجابي والاستبعاد التناقصي بشكل مباشر على حساسية النموذج الحسابي تجاه التغيرات المستقبلية في البيانات. فعند استخدام التضمين الإيجابي، فإن إضافة فئات جديدة إلى البيانات يتطلب تعديلاً يدوياً للصيغ لإدراج الفئات المستحدثة، بينما يتميز الاستبعاد التناقصي بمرونة تلقائية تسمح بدمج أي فئات جديدة تظهر في السجلات المستقبلية ضمن المجموع تلقائياً، ما لم يتم النص صراحة على استبعادها. هذا الاختلاف الإجرائي يفرض على مهندسي النماذج المالية المفاضلة الدقيقة بين الأمان الرقابي للتضمين الصريح وبين المرونة التوسعية للاستبعاد الانتقائي.
2. التحليل المنطقي والرمزي لعامل المقارنة ‘لا يساوي’ (<>)
2.1 الدلالة الرياضية والبرمجية للرمز (<>)
يتشكل عامل المقارنة “لا يساوي” في بيئة إكسيل من دمج مادي مباشر لرمزين رياضيين كلاسيكيين: علامة “أصغر من” (<) متبوعة مباشرة بعلامة “أكبر من” (>). يرجع هذا الترميز في أصوله اللغوية البرمجية إلى لغات البرمجة المبكرة مثل BASIC وPascal، حيث يشير الجمع الفيزيائي للمتباينتين المتعاكستين إلى استبعاد حالة التساوي التام؛ فالقيمة التي لا تكون أصغر من المتغير ولا أكبر منه هي القيمة المساوية له حصراً، وبالتالي فإن الجمع بينهما يعبر منطقياً عن نفي المساواة في الفضاء الرياضي الخطي أحادي البعد.
بالمقارنة مع أنظمة إدارة قواعد البيانات العلائقية الحديثة ولغات الاستعلام الهيكلية (SQL)، التي تدعم عادة المعامل المزدوج (!=) إلى جانب المعامل (<>)، يلتزم محرك إكسيل النحوي بالرمز (<>) كمعيار وحيد وأساسي للتعبير عن اللاتساوي داخل وسائط الدوال الشرطية النصية. لا يتعرف محرك الصيغ التقليدي في إكسيل على الرمز (!=) كمعامل مقارنة صالح داخل السلاسل النصية لوسائط المعايير، وتؤدي محاولة استخدامه ضمن دالة SUMIFS إلى معاملته كنص حرفي جامد يبحث عن الخلايا التي تبدأ بتلك العلامة، مما يسبب فشلاً تحليلياً صامتاً ينتج عنه تصفير الحسابات دون إطلاق رسالة تحذيرية صريحة.
إجرائياً، يغير عامل اللاتساوي تسلسل التحقق الشرطي للبيانات في الذاكرة الحسابية. عند تنفيذ مقارنة المساواة، يستطيع المحرك تحسين عملية البحث عبر بناء فهارس فرز مؤقتة أو جداول تجزئة سريعة للوصول إلى القيم المتطابقة وتجاهل الباقي فوراً. أما في حالة اللاتساوي، فإن المحرك الحسابي يكون مجبراً على إجراء فحص مسحي شامل وكامل (Full Scan) لكل خلية مفردة داخل نطاق المعيار، للتحقق من عدم تطابقها مع القيمة المنفية، وهو ما يفسر استهلاك معايير الاستبعاد لموارد حوسبية أعلى مقارنة بمعايير المطابقة المباشرة في قواعد البيانات الضخمة.
2.2 القواعد النحوية لدمج الرمز مع القيم النصية والمراجع
تفرض بيئة إكسيل قواعد صياغة نحوية محددة عند إدخال المعايير التي تحتوي على عوامل مقارنة رياضية، حيث يجب تمرير المعيار دائماً إلى وسيط الدالة في صورة سلسلة نصية (Text String). فإذا كان المعيار يستهدف استبعاد قيمة نصية ثابتة ومحددة، مثل استبعاد فرع “الرياض”، يتعين تطويق عامل المقارنة والقيمة النصية معاً داخل علامات تنصيص مزدوجة متصلة ككتلة واحدة: "<>الرياض". يُعلم هذا التنسيق المترجم النحوي للصيغ بأن المعامل المضمن يمثل شرطاً منطقياً تنفيذياً وليس نصاً مجرداً يراد مطابقته بذاته في خلايا النطاق.
تزداد الصياغة دقة عند التعامل مع مراجع الخلايا الديناميكية أو المتغيرات الحسابية المستخرجة من جداول وسيطة؛ إذ لا يمكن في هذه الحالة تضمين مرجع الخلية داخل علامات التنصيص مباشرة، لأن كتابة "<>A1" ستجعل المحرك يبحث عن الخلايا التي لا تحتوي حرفياً على الكلمة النصية “A1” بدلاً من قراءة المحتوى الفعلي للخلية A1. لحل هذا الإشكال التركيبي، يتم اللجوء إلى معامل الربط الإسنادي السلسلي، وهو علامة العطف اللاتينية (&)، بحيث يتم وضع عامل اللاتساوي منفرداً داخل علامتي تنصيص، ثم دمجه برمجياً مع المرجع المتغير: "<>" & A1.
يمتد هذا التمييز النحوي إلى معالجة المعايير الرقمية مقابل المعايير النصية. فعند استبعاد قيمة رقمية مخزنة، يمكن كتابة المعيار بصورة "<>100"، وفي الذاكرة الداخلية يقوم إكسيل بمقارنة المحتوى الرقمي الفعلي للخلايا بالقيمة 100 مع تجاهل الفوارق التنسيقية الشكلية. أما إذا كانت البيانات المستهدفة تحتوي على نصوص، فإن عملية المطابقة تتم وفق الترتيب الأبجدي ومطابقة الرموز، مما يستلزم ضبط المعايير النصية بدقة متناهية لتفادي مشكلات عدم التطابق الناتجة عن المسافات أو التنسيقات الخفية التي قد تعطل سياق الربط الإسنادي بالكامل.
2.3 الأخطاء التركيبية الشائعة عند صياغة شروط النفي
تعد الأخطاء التركيبية المتعلقة بعلامات التنصيص ومواقع معاملات الربط من أكثر العثرات شيوعاً بين مستخدمي النماذج الحسابية المتقدمة. يؤدي إغفال إحاطة رمز المقارنة بعلامات التنصيص المزدوجة، مثل كتابة <>D1 مباشرة داخل وسيط الدالة، إلى إطلاق خطأ فوري في بنية الصيغة الرياضية يمنع المحرك من حفظ المعادلة في الخلية، حيث يفسر إكسيل وجود الرمز <> خارج السياق النصي كعملية مقارنة بوليانية ناقصة المعطيات، لا كوسيط شرطي موجه لدالة مجمعة.
يتكرر الخطأ البرمجي أيضاً عند وضع معامل الربط (&) داخل علامتي التنصيص المزدوجة، كأن تتم صياغة الشرط بالشكل المشوه "<>&D1". في هذا السيناريو، يقبل محرك إكسيل الصيغة ظاهرياً دون إطلاق رسائل خطأ تركيبية، ولكنه يقوم بالبحث عن سجلات تحتوي نصياً على الرمز “&” متبوعاً بحرف “D” والرقم “1”، مما يؤدي إلى فشل كامل في مطابقة البيانات وتوليد مخرجات إحصائية خاطئة يصعب اكتشافها إلا من خلال التدقيق المحاسبي المتقاطع للبيانات المحتسبة.
تعتبر المسافات البيضاء غير المرئية (Invisible Whitespaces) في صدارة المسببات الخفية لتلف صيغ الاستبعاد؛ حيث إن وجود مسافة واحدة عفوية بعد الرمز، مثل كتابة "<> Mavs" بدلاً من "<>Mavs"، يجعل المعيار يبحث عن استبعاد النصوص التي تبدأ بمسافة متبوعة بالكلمة المحددة. ونظراً لأن البيانات الأصلية نادراً ما تتطابق مع هذا الخطأ التنسيقي، فإن الشرط يفشل عملياً في استبعاد القيمة المطلوبة، مما يتسبب في إدراج السجلات الممنوعة ضمن المجموع النهائي، وهو ما يشكل خطراً جسيماً على مصداقية التحليلات التقريرية والتراكمات المالية الرقمية.
3. تطبيق شرط ‘لا يساوي معايير متعددة’ عبر تكرار النطاق المنطقي
3.1 الصيغة الرياضية القياسية للاستبعاد المزدوج
يتحقق الاستبعاد المتعدد للبيانات عبر المسار المعماري المباشر لدالة SUMIFS من خلال التكرار الصريح لنفس نطاق المعايير لكل قيمة يراد نفيها واستبعادها من ناتج الجمع. تأخذ هذه الصيغة الرياضية القياسية بنية واضحة ومقروءة يمكن صياغتها على النحو التالي:
=SUMIFS(B2:B12, A2:A12, "<>Mavs", A2:A12, "<>Pacers")
في هذا البناء التركيبي، يمثل النطاق B2:B12 وعاء الجمع الحسابي الذي يحتوي على الأرقام المستهدفة بالتجميع، في حين يتكرر النطاق A2:A12 مرتين متتاليتين كوعاء للمقارنة والفحص الشرطي. في المرة الأولى، يقترن النطاق بالمعيار "<>Mavs" لفرض استبعاد الفريق الأول، وفي المرة الثانية يعاد استدعاء نفس النطاق A2:A12 ليقترن بالمعيار "<>Pacers" لفرض استبعاد الفريق الثاني على نفس السجل البياني المستهدف بالمعالجة.
يعمل محرك إكسيل على تقييم هذه الصيغة من خلال المعالجة التتابعية لكل صف مستقل داخل جدول البيانات. عند وصول مؤشر الحساب إلى الصف رقم 2، يقوم بفحص الخلية A2؛ فإذا وجد أن قيمتها لا تساوي “Mavs” ولا تساوي “Pacers” في آن واحد، يُصدر المحرك أمراً بضم القيمة المقابلة في الخلية B2 إلى مصفوفة الجمع التراكمي. أما إذا تساوت قيمة الخلية مع أي من الاسمين المستبعدين، فإن أحد الشرطين يسقط منطقياً إلى القيمة المنطقية (FALSE)، مما يترتب عليه الإلغاء الفوري للصف بالكامل ومنعه من المساهمة في المجموع العام، محققاً بذلك استثناءً دقيقاً لكلا الفئتين دون أي تداخل غير مقصود.
3.2 التفسير المنطقي لتطبيق علاقة AND في سياق النفي
يواجه الكثير من المحللين مفارقة لغوية ومنطقية عند بناء شروط الاستبعاد؛ فالرغبة البشرية في التعبير التواصلي تصاغ عادة بالقول: “أريد جمع البيانات مع استبعاد أ أو ب”. هذه الصياغة الشفهية توحي ظاهرياً بالحاجة إلى معامل الاختيار المنفصل (OR Logic). لكن تطبيق منطق الفصل (OR) في سياق النفي الرياضي يؤدي إلى نتيجة كارثية؛ إذ يستحيل منطقياً لأي قيمة مفردة في خلية ما أن تكون مساوية لـ “Mavs” و”Pacers” في نفس اللحظة، وبالتالي فإن استخدام منطق الاختيار المنفصل مع النفي كان سيؤدي إلى تضمين كافة البيانات دون استثناء أي عنصر على الإطلاق.
تجد هذه الظاهرة تفسيرها الرياضي الأكاديمي الصارم في قوانين دي مورغان (De Morgan’s Laws)، وهي من القواعد التأسيسية الراسخة في جبر الحساب البولياني ونظرية المجموعات. تنص القاعدة الأولى لدي مورغان على أن نفي الاتحاد المنطقي يكافئ منطقياً التقاطع بين المنفيات الفردية، ويمكن صياغتها رمزياً بالمعادلة المنطقية التالية:
$$\neg (A lor B) iff \neg A land \neg B$$
تثبت هذه البرهنة الرياضية بشكل قاطع أنه لكي يتم استبعاد وقوع الحدث A أو الحدث B معاً من فضاء البيانات، يجب تطبيق شرط العطف الصارم (AND) بين نفي الحدث الأول ونفي الحدث الثاني. ونظراً لأن دالة SUMIFS مبنية أصلاً لتطبيق علاقة العطف الصارم حصراً بين كافة وسائطها، فإن التكرار المتتالي لشروط النفي على نفس النطاق يطابق حرفياً القاعدة الرياضية لدي مورغان، مما يضمن الاستبعاد التام والشامل لكلا العنصرين بآلية متسقة جبرياً وحسابياً.
3.3 القيود التقنية والعملية لتكرار وسائط المعايير
على الرغم من المتانة الرياضية والوضوح النظري لصيغة الاستبعاد عبر تكرار النطاقات، إلا أن هذا الأسلوب يواجه عوائق عملية حادة عند محاولة تطبيقه على مجموعات بيانات موسعة أو سيناريوهات أعمال متقدمة. تتجلى أولى هذه المشكلات في ضعف القدرة على التوسع (Poor Scalability)؛ فعندما يطلب قطاع الأعمال استبعاد قائمة تضم عشرين أو ثلاثين صنفاً أو رمزاً تشغيلياً مختلفاً، سيتحتم على المحلل كتابة صيغة عملاقة تحتوي على عشرات التكرارات لنفس النطاق، مما يرفع حجم الصيغة الحسابية ويجعلها عرضة للأخطاء البشرية أثناء التحرير والنسخ.
يفرض هذا التضخم التركيبي عبئاً إدراكياً ثقيلاً على مراجعي النماذج المالية وفرق الحوكمة والتدقيق الداخلي؛ حيث يصبح من الصعب للغاية تتبع الأقواس والفواصل وعلامات التنصيص المكررة، مما يزيد من احتمالات الوقوع في هفوات الصياغة الإملائية. كما أن أي تعديل مستقبلي في بنية عناصر الاستثناء سيتطلب تدخلاً يدوياً شاقاً لإعادة هيكلة المعادلة وحذف أو إضافة أزواج المعايير، الأمر الذي يتعارض بشكل صريح مع المبادئ المعيارية للنمذجة المالية الرشيدة التي توصي بالفصل بين بنية المنطق البرمجي ومدخلات البيانات المتغيرة.
من الناحية الحوسبية وإدارة الذاكرة، يؤدي تكرار النطاقات الطويلة مرات عديدة داخل نفس الدالة إلى زيادة ملحوظة في زمن المعالجة ودورات حساب المعالج (CPU Cycles). فعند تطبيق هذه الصيغة على مئات الآلاف من الصفوف في المصنفات الضخمة، يقوم محرك إكسيل بإعادة مسح النطاق نفسه من بدايته إلى نهايته لكل معيار مضاف على حدة، مما يسبب استهلاكاً غير مبرر للذاكرة المؤقتة (Cache Memory) ويؤدي إلى تباطؤ ملحوظ في استجابة المصنف، لا سيما إذا كانت خاصية الحساب التلقائي مفعلة بالتزامن مع إدخال البيانات المباشر.
4. دراسة حالة تطبيقية: استبعاد مجموعات بيانات واقعية متعددة
4.1 إعداد نموذج البيانات ومتغيرات التحليل الإحصائي
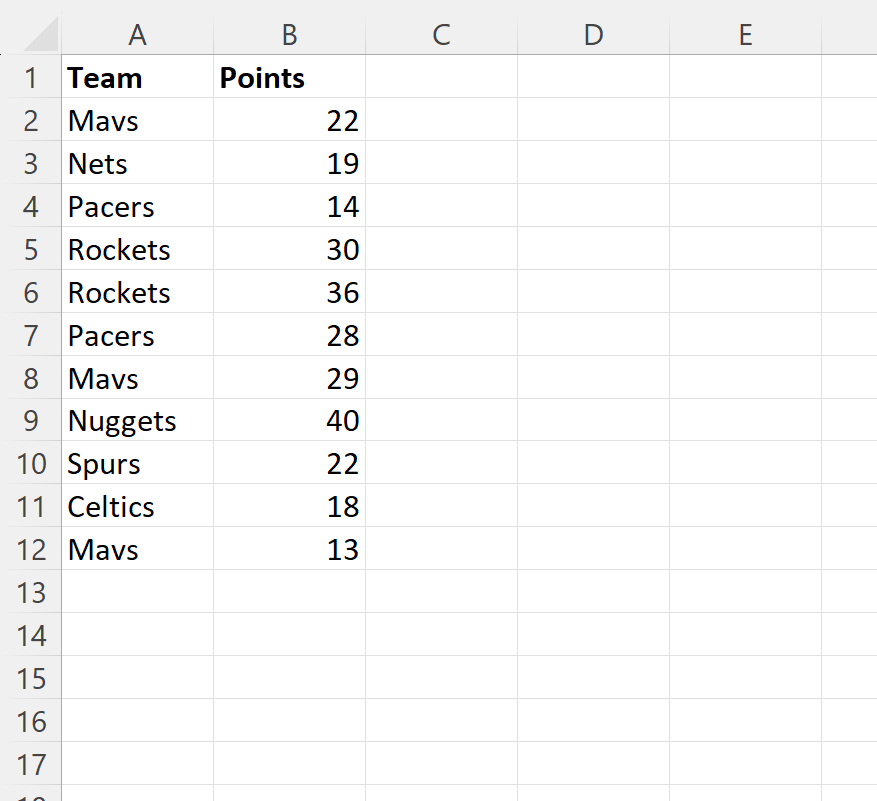
لتجسيد التطبيق العملي لمعايير النفي المتعددة، نفترض وجود جدول بيانات يحتوي على سجلات الأداء الفردي للاعبي دوري كرة السلة، حيث يتضمن الجدول ثلاثة حقول رئيسية موزعة عبر النطاق A1:C12. يمثل العمود A “اسم الفريق” (Team) وهو حقل نصي يتضمن فرقاً متعددة تشمل: Mavs وPacers وRockets وSpurs. ويمثل العمود B “النقاط المحرزة” (Points) وهو الحقل الرقمي المتغير المستهدف بالجمع والتحليل، بينما يمثل العمود C “اسم اللاعب” كمعرف فردي لكل سجل رياضي.
تتمثل متطلبات التحليل الإحصائي في حساب إجمالي النقاط التي أحرزها كافة لاعبي الدوري، مع فرض شرط استبعاد إلزامي يقضي بإسقاط جميع النقاط الخاصة بفريقي “Mavs” و”Pacers” بصورة متزامنة وتامة، لإجراء تقييم قطاعي مستقل لبقية الفرق المتنافسة. يتطلب هذا النموذج تحديد النطاق B2:B12 كنطاق للجمع الفعلي (sum_range)، وتحديد النطاق A2:A12 كنطاق للمقارنة والفرز المعياري المستمر، مع توثيق شروط النفي بدقة لضمان عدم تأثر السجلات التابعة للفرق الأخرى مثل Rockets وSpurs بأي استبعاد عشوائي أو غير مقصود.
يتميز هذا النموذج التجريبي بأنه يعكس التحدي الكلاسيكي لبيئات الأعمال؛ حيث تتداخل البيانات الفئوية مع المتغيرات الكمية في بيئة غير مرتبة مسبقاً، مما يستلزم استخدام صيغة تجميع شرطي قادرة على التمييز الدقيق بين التسميات النصية وتطبيق قيود الاستثناء التناقصي دون الحاجة إلى إجراء فرز مسبق للجدول أو تدمير البنية الهيكلية لقاعدة البيانات الأصلية.
4.2 التنفيذ الإجرائي للصيغة وتحليل خطوات المعالجة
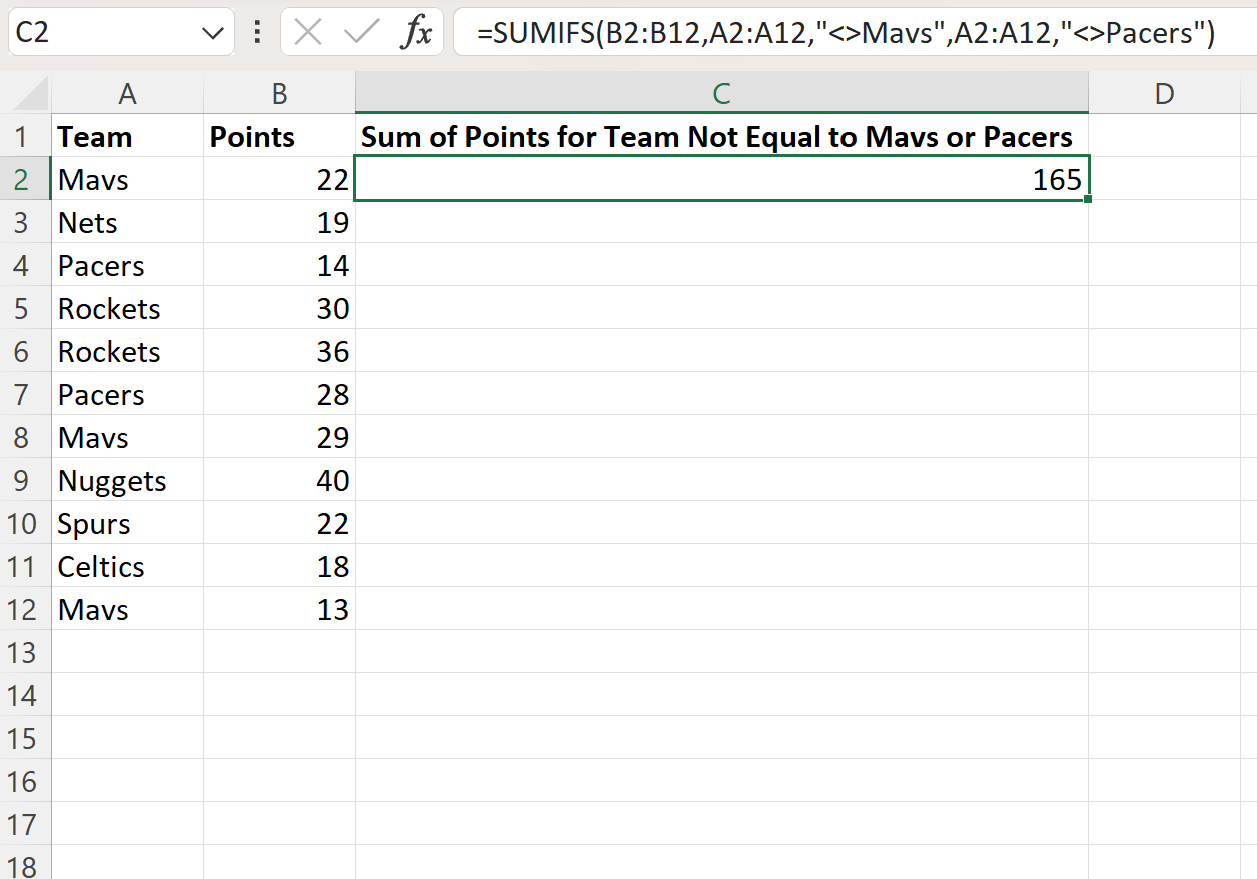
لتحقيق المتطلب الإحصائي المستهدف، يتم إدخال الصيغة المعيارية في الخلية التحليلية المستهدفة (وليكن E2) بالشكل التالي:
=SUMIFS(B2:B12, A2:A12, "<>Mavs", A2:A12, "<>Pacers")
بمجرد إدخال الصيغة، يباشر محرك إكسيل قراءة السجلات بتسلسل عمودي منتقلاً عبر الصفوف من 2 إلى 12. في السجل الأول، يفحص الخلية A2؛ فإذا وجد القيمة “Mavs”، يقيّم المعيار الأول A2:A12, "<>Mavs" بالقيمة المنطقية FALSE، وعلى الفور يتم تجاهل الخلية B2 المقابلة وإسقاطها من الحساب دون النظر إلى بقية الشروط، نظراً لسيادة منطق العطف الصارم. وعند انتقال المحرك إلى سجل يحتوي على الفريق “Rockets”، يجد أن الخلية لا تساوي “Mavs” (TRUE) ولا تساوي “Pacers” (TRUE)، وبتحقق الصواب المزدوج، يتم إرسال القيمة العددية للخلية B المقابلة إلى مجمع الجمع النهائي.
تستمر هذه العملية التكرارية المسحية حتى إتمام معالجة كافة الصفوف الإحدى عشرة المكونة لجدول الاختبار. يتم احتساب النتيجة الصافية فورياً وإظهارها في الخلية E2. وتكشف المراجعة التحليلية أن القيمة الناتجة تمثل المجموع التراكمي الدقيق لنقاط لاعبي فريقي Rockets وSpurs فقط، حيث تمت تصفية واستبعاد كامل درجات لاعبي Mavs وPacers بدقة متناهية، وبطريقة حسابية ديناميكية تتكيف ذاتياً مع أي تعديل يطرأ على القيم العددية المحرزة داخل النطاق B2:B12.
4.3 التدقيق المالي والإحصائي لسلامة النتائج المحتسبة
تقتضي معايير التدقيق المحاسبي وضمان جودة البيانات إجراء فحوصات متقاطعة (Cross-Validation) للتأكد من موثوقية النتائج المستخرجة عبر الدوال المركبة وتفادي أخطاء السقوط البرمجي. يتمثل الخطوة الأولى للتحقق في حساب المجموع الإجمالي الخام لكامل النطاق الرقمي دون شروط باستخدام دالة الجمع البسيطة =SUM(B2:B12). يلي ذلك حساب المجاميع الفرعية المستقلة لكل فريق من الفرق المستبعدة عبر دالة SUMIF الأحادية، لجمع نقاط فريق Mavs منفرداً ونقاط فريق Pacers منفرداً.
تتم عملية المطابقة الحسابية من خلال طرح مجموع الفريقين المستبعدين من الإجمالي الخام للبيانات؛ فإذا تطابقت القيمة الناتجة مع المخرجات التي أنتجتها صيغة SUMIFS المتعددة المعايير، يتم إثبات السلامة الرياضية للنموذج بنسبة مائة بالمائة. بالإضافة إلى هذا التدقيق الحسابي، ينبغي استخدام أداة التصفية التلقائية التفاعلية (AutoFilter) في إكسيل لفصل السجلات يدوياً وتحديد الخلايا المتبقية بصرياً، ثم مراقبة شريط الحالة (Status Bar) أسفل واجهة البرنامج لمقارنة المجموع التلقائي الفوري بالمخرج النهائي للصيغة البرمجية، لضمان خلو البيانات من أي قيم متطرفة شاذة أو أخطاء تطابق ناتجة عن اختلافات خفية في كتابة أسماء الفرق.
5. المنهج البديل للقوائم الطويلة: صيغة طرح مجاميع المصفوفات
5.1 البنية الحسابية لصيغة المصفوفات التناقصية
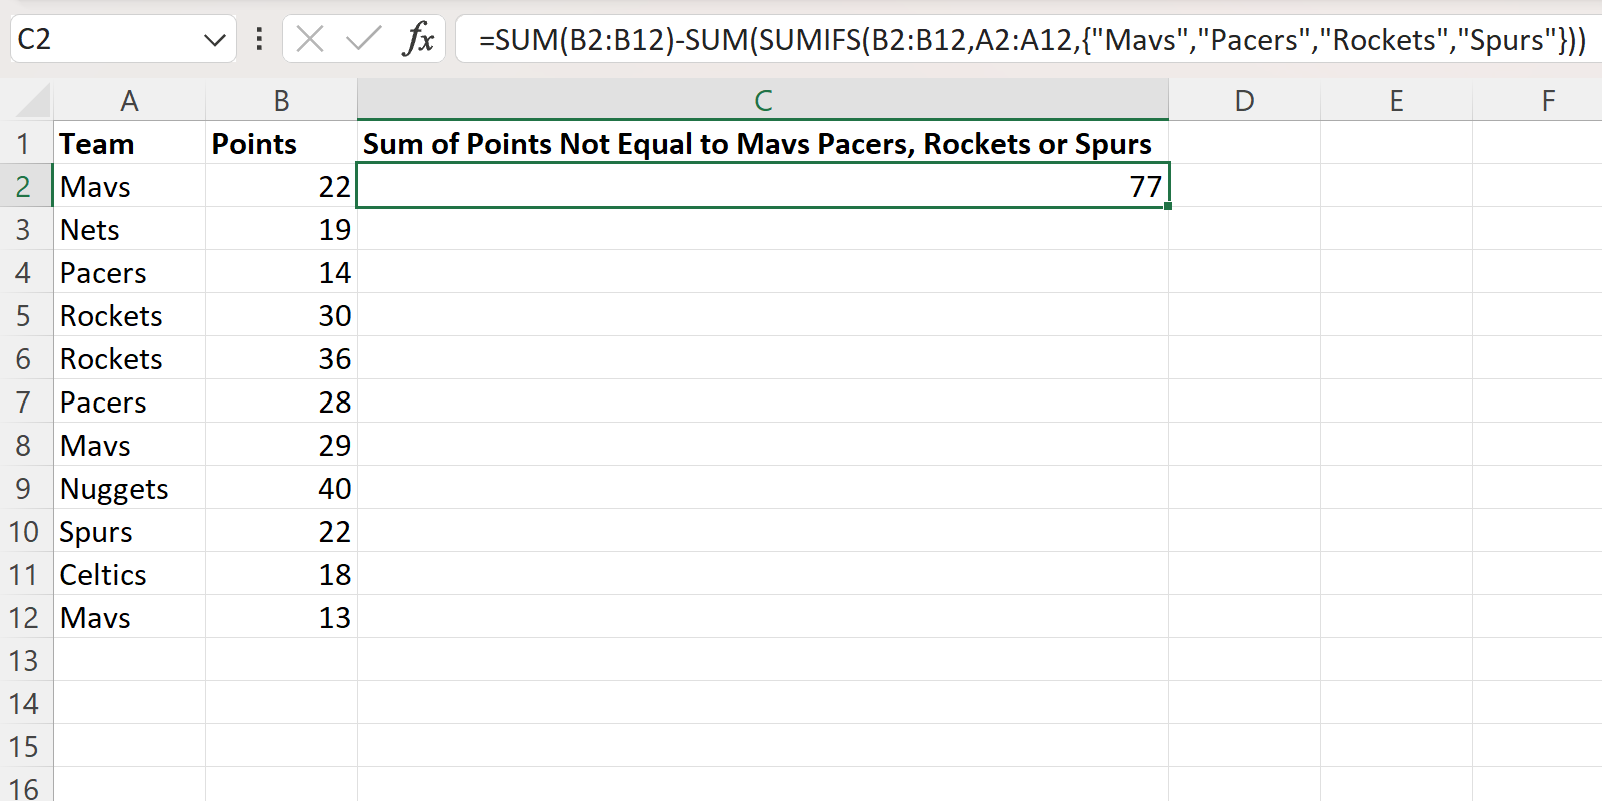
عندما تتسع قائمة العناصر المستبعدة لتشمل العديد من الفئات أو المتغيرات، تصبح صيغة تكرار النطاقات التقليدية غير عملية وتفقد كفاءتها التشغيلية. في هذه البيئات المتقدمة، يُعتمد منهج بديل فائق المرونة يعتمد على مفهوم “طرح مجاميع المصفوفات التناقصية”. تُبنى هذه الصيغة الحسابية المتقدمة وفق الهيكل النموذجي التالي:
=SUM(B2:B12) - SUM(SUMIFS(B2:B12, A2:A12, {"Mavs","Pacers","Rockets","Spurs"}))
يعتمد الابتكار البرمجي في هذه الصيغة على استخدام ما يُعرف في لغة إكسيل بـ “ثوابت المصفوفة” (Array Constants)، وهي تجمعات بيانية مغلقة يتم تطويقها يدوياً بالأقواس المعقوفة {} وتفصل بين عناصرها فواصل نصية. عند تمرير هذه المصفوفة كمعيار إيجابي داخل دالة SUMIFS، يتغير السلوك الافتراضي للدالة تغيراً جذرياً؛ إذ تتحول من دالة تُرجع قيمة رقمية فردية إلى دالة مصفوفية تولد مجموعة من النتائج الحسابية المستقلة لكل عنصر من عناصر المصفوفة الثابتة بالتوازي داخل الذاكرة المؤقتة للبرنامج.
نظراً لأن دالة SUMIFS في هذه الحالة تُرجع مصفوفة منسكبة من النتائج الفرعية (Sub-totals Array) تمثل المجموع المستقل لكل فريق مدرج بين الأقواس المعقوفة، تبرز الحاجة الإلزامية لاستخدام الدالة التجميعية الخارجية SUM لتطويق دالة SUMIFS بأكملها. تعمل دالة SUM الخارجية على جمع عناصر هذه المصفوفة المنسكبة وتحويلها إلى رقم كلي موحد يمثل المجموع التراكمي الإجمالي لكافة الفئات المستهدفة بالاستبعاد، تمهيداً لخصمه من المجموع العام للنطاق.
5.2 آلية المعالجة متعددة المستويات داخل الذاكرة الحسابية
تنفذ صيغة طرح المصفوفات عملياتها عبر ثلاث مراحل معمارية متتالية داخل الذاكرة الحسابية لبرنامج إكسيل. في المرحلة الأولى، تقوم دالة SUM(B2:B12) بحساب خط الأساس المالي أو الإحصائي، وهو المجموع الكلي غير المقيد لكافة الخلايا الرقمية في نطاق الجمع، متجاهلة أي تصنيفات أو شروط نصية، لتحديد الحجم الكلي لفضاء البيانات الإحصائية المستهدفة بالتحليل.
في المرحلة الثانية، يبدأ محرك المعالجة المتعددة تقييم التعبير SUMIFS(B2:B12, A2:A12, {"Mavs","Pacers","Rockets","Spurs"}). هنا يتم تنفيذ عملية مطابقة تشبه علاقة (OR Logic) الضمنية؛ حيث يقوم المحرك بإنشاء متجهات جمع متزامنة لكل مدخل من مدخلات المصفوفة على حدة، وتوليد مصفوفة نتائج داخلية تحمل الهيكل الحسابي التالي: {مجموع Mavs, مجموع Pacers, مجموع Rockets, مجموع Spurs}. ثم تتدخل دالة SUM الحاضنة لتدمج هذه القيم الأربع في قيمة عددية مدمجة واحدة تعبر عن الكتلة الإجمالية للعناصر غير المرغوبة.
في المرحلة الثالثة والنهائية، يُجري محرك الحساب عملية الطرح الجبري التناقصي البسيطة، بخصم ناتج المرحلة الثانية من إجمالي المرحلة الأولى. يحقق هذا الإجراء العزل التام للمجموعات المستهدفة عبر تصفية الحسابات رياضياً بالخصم المباشر، متجاوزاً الحاجة إلى صياغة شروط نفي معقدة أو متكررة، ومقدماً حلاً تقنياً أنيقاً لمعالجة سيناريوهات الاستبعاد المعقدة بأقل قدر ممكن من التكرار التركيبي للصيغة.
5.3 المقارنة التحليلية بين الاستبعاد المباشر وطريقة الطرح بالمصفوفات
توضح المقارنة المنهجية بين طريقة الاستبعاد المباشر عبر تكرار وسائط اللاتساوي وطريقة الطرح بالمصفوفات وجود فروق تشغيلية جوهرية ينبغي للمحلل المالي ومهندس البيانات الإلمام بها بدقة. من منظور الأداء الحسابي وسرعة الاستجابة، تتفوق طريقة الطرح بالمصفوفات عند التعامل مع مجموعات استبعاد عريضة؛ لأنها تقرأ نطاق المعايير ضمن مصفوفة ثوابت مجمعة بدلاً من إعادة مسحه عشرات المرات عبر أزواج معايير منفصلة، مما يقلل من زمن تعليق المعالج في الملفات المترابطة الكبيرة.
أما من زاوية مرونة الصيانة والتعديل البرمجي، فإن طريقة الطرح بالمصفوفات توفر سهولة غير مسبوقة؛ إذ يقتصر تحديث شروط الاستثناء على إضافة العنصر الجديد كنص بسيط داخل القوسين المعقوفين {"A", "B", "C"} دون المساس بالبنية الهيكلية للمعادلة أو إضافة وسائط ونطاقات جديدة. هذه الميزة تقلل معدلات الخطأ البشري إلى أدنى مستوياتها وتجعل الصيغة الحسابية مدمجة وقابلة للعرض والتوثيق بسهولة داخل تقارير الأعمال المالية الحساسة.
ومع ذلك، ينبغي الانتباه إلى قيد هيكلي يتعلق بطريقة الطرح؛ وهو أنها تفترض ضمناً أن كل العناصر المراد استبعادها موجودة بالفعل ومطابقة للقيم المستهدفة بالجمع. فإذا كان نطاق البيانات يحتوي على خلايا سالبة أو قيم ناتجة عن تسويات محاسبية خاصة، يجب التحقق من عدم حدوث تشوهات ناتجة عن التداخلات الإحصائية غير المحسوبة، وهو ما يعزز أهمية مطابقة مخرجات الطرح مع أهداف النموذج التحليلي وسياقه المؤسسي الشامل.
6. تقنيات الاستبعاد الديناميكي عبر النطاقات والمراجع المتغيرة
6.1 استبدال القيم الثابتة بمراجع الخلايا الفردية
يعد تضمين القيم الثابتة (Hardcoded Values) داخل الصيغ الحسابية ممارسة غير مستحسنة في هندسة النماذج المالية والتحليلية المتقدمة؛ إذ يؤدي إلى تجميد المعايير ويجعل أي تحديث في معطيات الأعمال يتطلب تعديلاً يدوياً مباشراً على الأكواد الرياضية للخلايا. لتجاوز هذا القصور، يتم تحويل شروط النفي إلى مدخلات ديناميكية عبر ربط عامل اللاتساوي بمراجع خلايا فردية مستقلة تتغير بتغير معطيات المستخدم، وفق الصيغة التركيبية الموضحة أدناه:
=SUMIFS(B2:B12, A2:A12, "<>" & D1, A2:A12, "<>" & D2)
يتيح هذا البناء الديناميكي فصل طبقة المنطق الحسابي عن طبقة البيانات المتغيرة؛ حيث توضع أسماء الفئات المراد استبعادها في الخلايا الخارجية D1 وD2، بينما تتولى علامة العطف (&) دمج الرمز النصي "<>" بمحتوى تلك الخلايا لحظياً أثناء وقت التنفيذ الحسابي (Runtime). هذا التجريد الإجرائي يمكن المستخدم النهائي من تغيير عناصر الاستثناء بمجرد كتابة أسماء جديدة في الخلايا المخصصة للتحكم دون الحاجة لفتح الصيغة أو التعامل مع علامات التنصيص والأقواس البرمجية.
تفرض هذه الممارسة الانتباه الصارم لقواعد التثبيت المرجعي المطلق والنسبي. فعند الرغبة في تعميم الصيغة الحسابية وسحبها عبر خلايا مجاورة رأسياً أو أفقياً لإنشاء تقارير مقارنة، يصبح من الإلزامي تثبيت مراجع خلايا الاستبعاد باستخدام علامة الدولار ($)، كأن تتم كتابة المرجع بالشكل "<>" & $D$1. يضمن التثبيت المطلق بقاء مؤشر الفحص موجهاً بثبات نحو خلايا الشروط المحددة، ويمنع انزلاق المراجع إلى خلايا فارغة غير مقصودة، وهو ما يمثل ركيزة أساسية لبناء واجهات إدخال تفاعلية متماسكة ومحمية ضد أخطاء التمديد الحسابي.
6.2 الاستبعاد بالاستناد إلى نطاق كامل من الخلايا (قوائم الاستثناء)
في التطبيقات المؤسسية الموسعة، لا تتوقف متطلبات الاستبعاد عند خلية أو خليتين، بل تمتد لتشمل جداول وقوائم استثناء متغيرة (Exclusion Lists) تحتوي على عشرات الحسابات المحظورة أو الأصناف المنتهية صلاحيتها. يواجه مستخدمو إكسيل في هذا السياق تحدياً تقنياً بارزاً؛ إذ إن محاولة تمرير نطاق كامل من الخلايا (مثل D1:D10) مباشرة داخل وسيط المعيار لدالة SUMIFS التقليدية بصيغة "<>" & D1:D10 لا تحقق النتيجة المتوقعة، بل تؤدي إما إلى تقييم العنصر الأول من النطاق فقط في الإصدارات القديمة، أو توليد مصفوفة منسكبة من النتائج غير القابلة للدمج المباشر في الإصدارات الحديثة.
للتغلب على هذا التحدي التقني في البيئات المؤسسية، يتم اللجوء إلى استخدام “النطاقات المسماة الديناميكية” (Dynamic Named Ranges) المقترنة بدوال متخصصة في إدارة المتجهات، أو الاستعانة بمصفوفات الاستبعاد التناقصي عبر دمج دوال البحث مثل MATCH ضمن نماذج الجمع الموسعة. يتيح تعريف جدول الاستثناء ككائن جدول رسمي (ListObject) توسيع نطاق الاستبعاد تلقائياً بمجرد قيام المستخدم بإضافة عناصر جديدة في أسفل القائمة، دون الحاجة لإعادة كتابة وسائط دوال الجمع أو إعادة تحديد نطاقات الخلايا يدوياً داخل المصنف الحسابي.
تضمن هذه البنية المتطورة حوكمة كاملة لنماذج الأعمال الحساسة؛ إذ يتم تخصيص ورقة عمل مستقلة لتكون “لوحة تحكم معايير الاستبعاد”، تتضمن قوائم البيانات غير المرغوبة تحت إشراف مسؤولي التدقيق وضبط الجودة. وتتصل كافة صيغ التجميع والتقارير الموزعة عبر أوراق المصنف بتلك القوائم الديناميكية، مما يوحد قواعد الاحتساب ويضمن التطبيق المتزامن لقيود الاستبعاد عبر كامل البنية المؤسسية للمصنف بضغطة زر واحدة.
6.3 التعامل المنهجي مع الخلايا الفارغة والمتغيرات الصفرية
يعد التعامل مع الخلايا الفارغة والسلاسل النصية الصفرية واحداً من أكثر الجوانب حساسية في صياغة معايير الاستبعاد المنطقي. فعند استخدام عامل اللاتساوي لاستبعاد فئات معينة، يجب تحديد الكيفية التي ينبغي للمحرك الحسابي معالجة السجلات الفارغة بها؛ إذ قد تتضمن نطاقات المعايير خلايا لم يتم تسجيل بيانات بداخلها بعد، مما يطرح تساؤلاً جوهرياً حول ما إذا كانت تلك الفراغات يجب أن تُعتبر مدخلات صالحة للجمع أم أنها عناصر ينبغي إسقاطها احترازياً من التقرير النهائي.
إذا رغب المحلل في استبعاد الخلايا الفارغة جنباً إلى جنب مع استبعاد القيم النصية المحددة، يتعين عليه إضافة معيار استبعاد صريح للفراغ إلى دالة SUMIFS، باستخدام الصيغة A2:A12, "<>" أو الدمج مع السلسلة الصفرية "<>&""". يُلزم هذا القيد الإضافي المحرك الحسابي بالتحقق المزدوج من وجود محتوى فعلي في الخلية أولاً، وعدم تطابق هذا المحتوى مع الفئات الممنوعة ثانياً، مما يحول دون تسرب السجلات غير المكتملة إلى المجموع التراكمي للبيانات.
في المقابل، عند احتواء نطاق الجمع الفعلي (sum_range) على قيم صفرية صريحة (0)، لا تمثل هذه القيم مشكلة حسابية تؤثر على الناتج النهائي للجمع، ولكنها تؤثر جوهرياً على العمليات الإحصائية التابعة مثل حساب المتوسطات الحسابية أو الانحرافات المعيارية للبيانات المجمعة. لذا، تتطلب النمذجة المتقدمة بناء معايير مركبة تضمن فصل استبعاد النصوص غير المرغوبة عن معالجة القيم الصفرية والفارغة، لضمان توافق التجميع الحسابي التام مع المعايير الإحصائية المعتمدة للمؤسسة.
7. البدائل المتقدمة: استبعاد المعايير المتعددة عبر SUMPRODUCT و FILTER
7.1 بناء نماذج الاستبعاد المتقدمة باستخدام دالة SUMPRODUCT
تمثل دالة SUMPRODUCT الخيار البرمجي الأكثر قوة ورسوخاً في بيئات إكسيل التاريخية والحديثة على حد سواء لمعالجة شروط الاستبعاد المنطقية المعقدة دون الحاجة لتقنيات النشر الحسابي المتخصصة. تتجلى القوة الحقيقية للدالة عند دمجها مع دالتي الفحص والمطابقة ISNUMBER وMATCH، لبناء متجه استبعاد منطقي عالي الدقة يستند إلى قائمة معايير خارجية، وفق النموذج التركيبي الرصين التالي:
=SUMPRODUCT(--ISNA(MATCH(A2:A12, D1:D2, 0)), B2:B12)
يقوم هذا البناء الحسابي بتفكيك عملية الاستبعاد إلى مراحل مصفوفية فائقة الذكاء؛ حيث تقوم دالة MATCH(A2:A12, D1:D2, 0) بالبحث عن كل قيمة من قيم نطاق البيانات داخل قائمة الاستبعاد المحددة في D1:D2. إذا عثرت الدالة على العنصر (أي أنه ينتمي للقائمة المراد استبعادها)، فإنها ترجع ترتيبه الرقمي، أما إذا لم تعثر عليه (أي أنه عنصر مرغوب في تجميعه)، فإنها ترجع رمز الخطأ (#N/A). وهنا يأتي دور دالة ISNA للتحقق من وجود الخطأ؛ فتعطي القيمة المنطقية TRUE للعناصر المسموحة، والقيمة FALSE للعناصر المستبعدة.
يؤدي المعامل المزدوج السالب (Double Unary Operator –) وظيفة تحويل حاسمة في هذه الصيغة، حيث يقوم بإجبار محرك إكسيل على تحويل المصفوفة المنطقية الناتجة من قيم الصواب والخطأ (TRUE/FALSE) إلى مصفوفة عددية مكافئة تتألف حصراً من الآحاد والأصفار (1/0). بعد ذلك، تقوم دالة SUMPRODUCT بضرب هذه المصفوفة الثنائية في قيم نطاق الجمع المقابل B2:B12 وتجميع الحاصل؛ فيتم ضرب العناصر المرغوبة في (1) لتحتفظ بقيمتها وتُجمع، وتُضرب العناصر المستبعدة في (0) لتتلاشى تماماً من الناتج الإجمالي، مقدمة بذلك حلاً جذرياً لمشكلة استبعاد القوائم الطويلة دون أي قيود على عدد العناصر المستثناة.
7.2 حلول المصفوفات الديناميكية الحديثة عبر دالة FILTER
مع إطلاق محرك المصفوفات الديناميكية (Dynamic Array Engine) في برمجية Microsoft 365 وإصدارات Excel 2021 وما تلاها، شهدت عمليات التجميع الشرطي ثورة مفاهيمية أطاحت بالكثير من القيود التركيبية التاريخية. أصبحت دالة FILTER الأداة المعيارية الحديثة لعزل واستخلاص البيانات وفق شروط بوليانية بالغة التعقيد، حيث يتم توظيفها مع دالة الجمع الكلاسيكية SUM لتقديم حلول استبعاد مباشرة ومقروءة بالكامل، كما في النموذج التالي:
=SUM(FILTER(B2:B12, (A2:A12<>"Mavs") * (A2:A12<>"Pacers"), 0))
يرتكز المنطق الداخلي لمعامل التصفية في دالة FILTER على استخدام عامل الضرب الرياضي (*) لتمثيل علاقة العطف المنطقي الصارم (AND Logic) بين المصفوفات الشرطية. يتم تقييم التعبير (A2:A12<>"Mavs") كمصفوفة من قيم الصواب والخطأ، ويتم تقييم التعبير (A2:A12<>"Pacers") كمصفوفة متوازية مستقلة. وعند إجراء عملية الضرب بين المصفوفتين، تُعامل قيم TRUE كواحد عددي وقيم FALSE كصفر، فتكون النتيجة مصفوفة بوليانية نهائية لا تحتوي على الرقم (1) إلا في المواقع التي تحقق فيها كلا شرطي الاستبعاد معاً بدقة متناهية.
تتميز دالة FILTER باحتوائها على وسيط أمان استباقي شديد الأهمية وهو المعامل الاختياري الثالث [if_empty]، والذي تم ضبطه في الصيغة السابقة على القيمة صفر (0). يحمي هذا المعامل النموذج الحسابي من الانهيار؛ ففي حال تم تطبيق شروط استبعاد أدت إلى استثناء كافة الصفوف والسجلات المتاحة في الجدول، لن تقوم الدالة بإرجاع خطأ الحساب الشهير (#CALC!)، بل ستقوم بتمرير القيمة صفر فوراً إلى دالة الجمع الخارجية SUM، مما يضمن استقرار التقارير المالية ولوحات القياس التفاعلية وتفادي ظهور رسائل الأخطاء المشوهة للمستخدمين النهائيين.
7.3 معايير المفاضلة الأكاديمية بين SUMIFS والحلول المصفوفية البديلة
تتطلب المفاضلة الأكاديمية والمهنية بين استخدام دالة SUMIFS التقليدية والحلول المصفوفية المتقدمة مثل SUMPRODUCT وFILTER تحليلاً شاملاً لثلاثة محددات تشغيلية رئيسية: التوافقية العكسية، واستهلاك الموارد الحوسبية، وقابلية القراءة والصيانة البرمجية. يوضح الجدول المفاهيمي التالي أبعاد المقارنة بين هذه المناهج الثلاثة في بيئات العمل الاحترافية:
- دالة SUMIFS (بتكرار النطاقات أو طرح المصفوفات الثابتة): تتميز بدعم وتوافقية عكسية شاملة عبر كافة إصدارات إكسيل التاريخية (منذ إصدار 2007 وما بعده). توفر استهلاكاً منخفضاً جداً للذاكرة وسرعة تنفيذ مذهلة مع البيانات البسيطة والمتوسطة، إلا أن عيبها الجوهري يكمن في ضعف مرونتها عند اتساع قوائم الاستبعاد، وصعوبة إسناد الشروط إلى نطاقات متغيرة من الخلايا.
- دالة SUMPRODUCT (المقترنة بـ MATCH وISNA): تعد الخيار المؤسسي الأمثل لتحقيق التوافق الشامل مع القدرة على قراءة قوائم استبعاد ديناميكية ممتدة دون قيود حجمية. عيبها الأساسي يتمثل في التعقيد التركيبي للصيغة الذي يصعب على المستخدم العادي استيعابه وتعديله، بالإضافة إلى بطء نسبي في معالجة مجموعات البيانات المليونية نظراً للعمليات المصفوفية المتكررة في الذاكرة الحية.
- دالة FILTER (المدمجة مع دالة SUM): تمثل قمة التطور البرمجي الحديث من حيث البساطة التركيبية الهندسية، والوضوح المقروء لمنطق العمليات، والقدرة الفائقة على التوسع والتكامل مع أدوات تحليل البيانات الحديثة. وتعتبر أسرع حل مصفوفي من حيث الأداء في بيئة Microsoft 365، لكن محددها الوحيد هو انعدام التوافقية العكسية كلياً مع إصدارات إكسيل المكتبية السابقة لعام 2021.
بناءً على هذه المحددات، يتجه المستشار المالي ومهندس البيانات المحترف إلى اعتماد دالة SUMIFS مع الشروط الاستبعادية المحدودة والثابتة كمعيار أول للأداء والبساطة، في حين يتم اللجوء إلى SUMPRODUCT في النماذج القديمة المشتركة بين عدة إدارات تستخدم إصدارات برمجية مختلفة، ويُعتمد حل FILTER كخيار مستقبلي قياسي لكافة التطبيقات والأنظمة الحديثة المبنية على البنية السحابية لمايكروسوفت.
8. استكشاف الأخطاء المنطقية والتقنية وإصلاحها (Troubleshooting)
8.1 أخطاء الالتباس المنطقي بين معاملي OR و AND أثناء الاستبعاد
يعد الخلط بين منطق الجمع الإيجابي ومنطق الاستبعاد التناقصي السبب الأول لأكثر الأخطاء الحسابية تعقيداً في جداول البيانات، وهي الظاهرة المعروفة أكاديمياً بـ “التفريغ التام للجمع الشرطي” أو “معضلة النتائج الصفرية المفاجئة”. يقع هذا الخطأ عندما يحاول المحلل تطبيق معايير النفي معتقداً أنه يطبق منطق الاختيار المنفصل (OR Logic) بين الاستثناءات، كأن يحاول صياغة شرط يستهدف استبعاد فئة معينة أو فئة أخرى، فيلجأ خطأً إلى محاولة دمج شروط النفي داخل مصفوفات ثوابت مجمعة بصيغة غير صالحة مثل "<>" & {"A", "B"} داخل دالة SUMIFS المفردة دون استخدام دوال الاحتواء الخارجية.
تؤدي هذه الصياغات المنطقية المشوهة إلى سلوك حوسبي شاذ؛ فإما أن يتجاهل المحرك الشرط الثاني كلياً ويقتصر على استبعاد العنصر الأول فقط، أو أن يطلق إكسيل قيمة صفرية مطلقة لكامل التقرير الحسابي. ينشأ هذا التصفير الحسابي عندما يفسر المحرك الشروط المتضاربة على أنها استلزام مستحيل التحقق الحسابي المتزامن لنفس المتغير، حيث تؤدي محاولة فرض التناقض المنطقي المزدوج إلى إسقاط كافة صفوف الجدول دون استثناء أي سجل، مما يعطل الغاية الوظيفية للنموذج المحاسبي بالكامل.
لتشخيص وإصلاح هذا الالتباس المنطقي، يجب على المحلل الرجوع إلى المبادئ الأولية لجبر الجداول: إذا كان الهدف هو تضمين فئات متعددة، يتم استخدام منطق الفصل (OR Logic) عبر جمع المجاميع الفرعية؛ أما إذا كان الهدف هو استبعاد فئات متعددة، فيجب حتماً استخدام منطق العطف الصارم (AND Logic) عبر تعاقب قيود اللاتساوي، تماشياً مع قاعدة دي مورغان المنطقية التي تم إثباتها رياضياً في الأقسام السابقة من هذه الدراسة.
8.2 أخطاء مطابقة النصوص والفروق الخفية في البيانات
تشكل الفروق التنسيقية الخفية والرموز غير المرئية كابوساً تشغيلياً يواجه المحللين عند استيراد البيانات من قواعد البيانات الخارجية مثل أنظمة SAP أو Oracle أو قواعد SQL الخام إلى برنامج إكسيل. يتصدر هذه المشكلات وجود المسافات البادئة واللاحقة (Leading & Trailing Spaces) المحيطة بأسماء الفئات في الخلايا؛ فإذا كانت الخلية A2 تحتوي نصياً على "Mavs " (مع مسافة لاحقة غير ملحوظة بصرياً)، وكان معيار الاستبعاد في الدالة مكتوباً بالشكل "<>Mavs"، فإن عملية المطابقة تسقط فورياً، ولن يتم استبعاد السجل بل سيتم ضمه للجمع بالخطأ؛ لأن الكلمة متضمنة المسافة لا تطابق حرفياً الكلمة المجردة.
لحل هذه المعضلة التشغيلية، يتعين تنظيف البيانات المستهدفة استباقياً باستخدام دالة TRIM لإزالة المسافات الزائدة، أو دمج دالة CLEAN للتخلص من الرموز البرمجية غير القابلة للطباعة (Non-printable Characters) مثل رمز فاصل الأسطر والترميزات النصية من فئة ASCII 160 الشائعة في صفحات الويب وقواعد البيانات المصدرة. يضمن هذا التطهير البياني التماثل التام بين نصوص النطاق والمعايير المنفية المضمنة في وسائط الحساب.
تجدر الإشارة أيضاً إلى مسألة “حساسية حالة الأحرف” (Case Sensitivity) في معالجة اللغات اللاتينية؛ حيث يعمل محرك المقارنة الافتراضي في دوال SUMIFS وSUMIF وSUMPRODUCT بمنهج غير حساس لحالة الأحرف (Case-Insensitive)، مما يعني أن المعيار "<>mavs" سيؤدي تلقائياً إلى استبعاد كل من “MAVS” و”Mavs” و”mavs”. وفي حال تطلبت قواعد الأعمال التمييز الحرفي الصارم بين الحالات المختلفة لنفس الكلمة، يصبح من الإلزامي مغادرة دوال الجمع التقليدية والاعتماد حصراً على دالة EXACT المدمجة مع دوال المصفوفات التجميعية المتخصصة.
8.3 استخدام أدوات تدقيق الصيغ ومراقبة التقييم المتتابع
يوفر برنامج إكسيل بيئة تدقيق برمجية متكاملة تتيح للمحللين تفكيك الصيغ الرياضية المعقدة ورصد الأخطاء المنطقية والتركيبية أثناء مراحل التقييم الحسابي التتابعي. تأتي في مقدمة هذه الأدوات أداة “تقييم الصيغة” (Evaluate Formula) المتوفرة في تبويب “صيغ” (Formulas). تتيح هذه الميزة تشريح المعادلة خطوة بخطوة؛ حيث يضغط المحلل على زر التقييم ليتحول التعبير الحسابي المظلل تدريجياً إلى قيمته المحسوبة، مما يكشف للمستخدم متى وأين تحول شرط النفي إلى TRUE أو FALSE بالضبط وما هي القيم التي تم تمريرها للمجموع النهائي.
بالتوازي مع أداة التقييم، تبرز “نافذة المراقبة” (Watch Window) كأداة حيوية لمراقبة سلوك النماذج الحسابية في المصنفات الضخمة متعددة الأوراق. تتيح هذه النافذة تثبيت الخلايا التحليلية الحاوية لدوال SUMIFS المركبة وتتبع التغير الفوري في مخرجاتها الرقمية بالتزامن مع قيام المحلل بتعديل معايير الاستبعاد أو إدخال سجلات جديدة في أوراق بيانات بعيدة، مما يسرع عملية التحقق المتقاطع ويكتشف الانحرافات الرقمية غير المتوقعة في مهدها.
يقدم الجدول التوضيحي التالي دليلاً لتفسير رموز الأخطاء البرمجية الأكثر شيوعاً المقترنة بصيغ التجميع الشرطي وأسبابها التقنية المباشرة وكيفية تصحيحها الإجرائي:
- خطأ #VALUE!: ينتج أساساً عن عدم تطابق الأبعاد الهندسية بين نطاق الجمع ونطاقات المعايير (مثل استخدام B2:B12 مع A2:A20)، أو وجود خطأ نحوي في بناء مصفوفة المعيار. يتم الإصلاح بمطابقة أطوال ومسارات كافة النطاقات المشاركة في الصيغة بدقة.
- خطأ #N/A: يظهر عادة عند استخدام الحلول البديلة مثل MATCH وSUMPRODUCT عند الإخفاق في التعامل مع مخرجات عدم التطابق، أو محاولة ربط مصفوفات ذات أحجام غير متكافئة. يتم الإصلاح بتطويق دوال البحث بدوال الفحص المنطقي مثل ISNA أو IFERROR.
- خطأ #REF!: يحدث نتيجة حذف فيزيائي لأحد الأعمدة أو النطاقات المشار إليها في وسائط المعايير أو الجمع بعد كتابة الصيغة وتثبيتها. يتطلب الحل إعادة ربط الوسائط بالنطاقات الصحيحة السليمة في ورقة العمل.
- خطأ #NAME?: ينشأ عن أخطاء إملائية في كتابة اسم الدالة (مثل كتابة SUMIFSS)، أو إغفال علامات التنصيص المزدوجة حول النصوص الثابتة، مما يجعل المحرك يظن أن النص يمثل نطاقاً مسمى غير موجود في المصنف الحسابي.
9. تحسين الأداء وإدارة الذاكرة الحسابية في قواعد البيانات الضخمة
9.1 الأثر الحسابي للصيغ المتكررة على سرعة استجابة المصنف
يشكل عبء إعادة الحساب التلقائي (Calculation Overhead) أحد أكبر التحديات التشغيلية التي تهدد كفاءة واستقرار مصنفات إكسيل المؤسسية، لا سيما عندما تتضمن مئات أو آلاف الصيغ التجميعية الشرطية التي تعمل على قواعد بيانات ضخمة تمتد لعشرات الآلاف من الصفوف. يرجع هذا الأثر إلى أن تكرار دوال SUMIFS متعددة الشروط يفرض على معالج الحاسوب فحص ملايين التقاطعات المنطقية في كل مرة يقوم فيها المستخدم بإدخال رقم جديد أو تعديل قيمة خلية، مما يسبب تجمد شاشة العرض وبطء الاستجابة الحسابية.
تتفاقم هذه المشكلة بشكل كارثي عند الوقوع في خطأ استدعاء الأعمدة الكاملة (Full Column References)، كأن تتم كتابة الصيغة بالشكل =SUMIFS(B:B, A:A, "<>Mavs", A:A, "<>Pacers"). على الرغم من أن محركات إكسيل الحديثة تحاول تحسين التعامل مع النطاقات الكاملة عبر تتبع “النطاق المستخدم فعلياً” (Used Range)، إلا أن تمرير مليون صف وأربعة وأربعين ألفاً وخمسمائة وستة وسبعين صفاً عبر وسائط متعددة ومكررة يستهلك موارد حوسبية ضخمة مقارنة بتحديد النطاق الفعلي بدقة متناهية (مثل B2:B10000).
كاستراتيجية متقدمة لتخفيف هذا العبء في المصنفات المالية الدورية المستقرة، يوصى دائماً بتحويل مخرجات الخلايا التحليلية التي لا تخضع للتغيير المستمر من صيغ ديناميكية إلى قيم رقمية ثابتة (Paste as Values). يتم ذلك بعد انتهاء فترات الإقفال المالي والتدقيق السنوي، حيث يتم الاحتفاظ بالصيغة الأصلية فقط في خلية النموذج القياسي الرئيسي، بينما تحول البيانات الأرشيفية إلى أرقام صامتة لا تستهلك أي دورات حسابية من الذاكرة المؤقتة أثناء تشغيل العمليات اليومية للمصنف.
9.2 الاستعانة بالجداول المنظمة (Excel Tables) والمراجع الهيكلية
تمثل “الجداول المنظمة” أو ما يعرف برمجياً بكائنات ListObjects واحدة من أروع الإمكانيات الهندسية التي قدمتها مايكروسوفت لتحويل جداول البيانات التقليدية إلى كائنات علائقية ديناميكية متماسكة. يتيح تحويل نطاق البيانات العادي إلى جدول منظم عبر الأمر (Ctrl + T) استخدام “المراجع الهيكلية” (Structured References) بدلاً من مراجع الخلايا الإحداثية الجامدة، مما ينقل صياغة معادلات الاستبعاد إلى مستوى جديد من الاحترافية والوضوح:
=SUMIFS(SalesTable[Points], SalesTable[Team], "<>Mavs", SalesTable[Team], "<>Pacers")
يقدم هذا النمط التعبيري فوائد تقنية هائلة للأداء والحوكمة الحسابية؛ إذ تلغي التسميات المهيكلة الحاجة إلى متابعة أرقام الصفوف يدpropوياً أو استخدام علامات التثبيت ($) المعقدة. تتوسع المراجع الهيكلية تلقائياً وفورياً بمجرد إدراج صفوف أو تسجيلات جديدة في أسفل الجدول، مما يضمن أن صيغة الجمع الشرطي ستشمل البيانات المضافة حديثاً فور كتابتها دون أن يضطر المحلل لتحديث نطاقات الدالة من B12 إلى B1000، وهو ما يزيل تماماً مخاطر إسقاط السجلات من التحليل التراكمي للتقارير.
بالإضافة إلى الأمان التوسعي، ترفع الجداول المنظمة من كفاءة إدارة الذاكرة داخل محرك إكسيل؛ حيث يقوم البرنامج بفهرسة الأعمدة المهيكلة داخلياً، مما يتيح لمحرك الحساب الوصول السريع إلى كتل البيانات المطلوبة ومسحها بسرعة فائقة تتجاوز بكثير سرعة مسح النطاقات الإحداثية الكلاسيكية غير المحددة، مما يقلل من زمن المعالجة التراكمي ويوفر بيئة عمل تتسم بالسلاسة والسرعة الفائقة.
9.3 الأعمدة المساعدة كاستراتيجية لتخفيف العبء الحسابي المركب
على الرغم من ميل الكثير من المطورين إلى كتابة صيغ مجمعة مفردة تختزل كافة العمليات الحسابية والمنطقية في خلية واحدة، إلا أن مبادئ هندسة البرمجيات وتحسين الأداء تؤكد أن استخدام “الأعمدة المساعدة” (Helper Columns) يمثل أحياناً الحل الهندسي الأكثر ذكاءً وكفاءة لتخفيف العبء الحسابي المركب في قواعد البيانات المليونية.
تعتمد هذه الاستراتيجية على نقل الثقل المنطقي لشروط الاستبعاد المتعددة من داخل دالة الجمع التجميعية وتفريغه في عمود مستقل يضاف إلى جدول البيانات الأصلي يسمى عادة “عمود التحقق المنطقي” (Flag Column). يتم في هذا العمود تطبيق صيغة بوليانية سريعة وبسيطة تفحص كل سجل على حدة، وترجع القيمة (1) إذا كان الصف مستوفياً لكافة شروط النفي، والقيمة (0) إذا كان الصف ينتمي للفئات المستبعدة، باستخدام تعبير بولياني خفيف مثل:
=(A2<>"Mavs") * (A2<>"Pacers")
بعد ذلك، يتم تبسيط دالة الجمع النهائية لتتحول من دالة SUMIFS معقدة ومتعددة النطاقات والمصفوفات إلى دالة SUMIFS أحادية فائقة الخفة والبساطة تستند إلى المعيار المنطقي المفرد للعمود المساعد:
=SUMIFS(B2:B12, HelperColumn, 1)
يحقق هذا التقسيم المعماري للعمليات الحسابية فوائد أدائية استثنائية؛ إذ يقوم إكسيل بحساب قيمة العمود المساعد مرة واحدة فقط لكل سجل جديد، وعند استدعاء دالة الجمع، يتم مسح متجه الأصفار والآحاد بسرعة فائقة دون الحاجة لإعادة تقييم نصوص المعايير والمقارنات المتشعبة مراراً وتكراراً. تؤدي هذه المنهجية إلى تحسين زمن المعالجة الإجمالي بمعدلات تتجاوز 70% في مجموعات البيانات الضخمة، وتوفر حلاً متيناً يجمع بين كفاءة استهلاك موارد المعالج ووضوح البنية وسهولة التدقيق المحاسبي.
10. الدليل الإرشادي التوجيهي وأفضل الممارسات الحسابية المعتمدة
10.1 مخطط شجرة اتخاذ القرار لاختيار صيغة الاستبعاد المثالية
يتطلب الاختيار الرشيد للصيغة الحسابية المثالية لتنفيذ معايير الاستبعاد المتعددة موازنة هندسية بين طبيعة البيانات، والبيئة التقنية المشغلة، وحجم عناصر الاستثناء. لتسهيل عملية اتخاذ القرار على محللي البيانات وخبراء النمذجة، تم تطوير المخطط التوجيهي التالي الذي يحدد المسار البرمجي الموصى به استناداً إلى المعطيات التحليلية للمشروع:
- الحالة الأولى: وجود شرطين أو ثلاثة شروط استبعاد ثابتة ومحددة:
المسار المعتمد: استخدام دالة SUMIFS المباشرة عبر تكرار النطاق المنطقي:
=SUMIFS(sum_range, crit_range, "<>Val1", crit_range, "<>Val2")
التبرير: بساطة الصيغة، سهولة قراءتها من قبل أي مستخدم، توافقها مع كافة إصدارات إكسيل دون استثناء، وانعدام استهلاكها للذاكرة في النطاقات المحدودة. - الحالة الثانية: استبعاد قائمة متوسطة أو عريضة من القيم النصية الثابتة (4 معايير فأكثر):
المسار المعتمد: استخدام طريقة طرح مجاميع ثوابت المصفوفة:
=SUM(sum_range) - SUM(SUMIFS(sum_range, crit_range, {"A","B","C","D"}))
التبرير: تفادي تضخم حجم الصيغة، سهولة الصيانة والتعديل عبر إضافة النصوص داخل الأقواس المعقوفة، والحفاظ على كفاءة زمن المعالجة. - الحالة الثالثة: الاستناد إلى قائمة استثناء ديناميكية متغيرة موضوعة في نطاق من الخلايا:
المسار المعتمد: استخدام دالة SUMPRODUCT الهجينة للإصدارات القديمة، أو دالة FILTER مع SUM في Microsoft 365:
=SUM(FILTER(sum_range, ISNA(MATCH(crit_range, ExcludeRange, 0)), 0))
التبرير: الفصل الكامل بين منطق الحساب ومدخلات التحكم، والتحديث التلقائي الفوري لمخرجات الجمع بمجرد تعديل قائمة الخلايا المستثناة دون لمس الصيغة إطلاقاً.
10.2 معايير التوثيق المؤسسي وحوكمة نماذج البيانات المالية
تعد النماذج المالية والتحليلية أدوات قرار حيوية ترتكز عليها استراتيجيات الشركات واستثماراتها؛ لذا فإن خضوع هذه النماذج لمعايير الحوكمة والتوثيق يمثل ضرورة مهنية لا تقل أهمية عن دقة الحسابات ذاتها. يجب أن تتضمن أفضل الممارسات في كتابة صيغ الاستبعاد توثيقاً واضحاً ومقروءاً داخل خلايا النموذج؛ إما من خلال إدراج تعليقات مدمجة (Cell Notes/Comments) تشرح أسباب استبعاد الفئات المحددة والغرض المحاسبي أو الإحصائي من هذا الاستثناء، أو بتضمين خلية مجاورة توضح الأساس المنطقي لقيد النفي المستخدم.
تلعب تسمية النطاقات (Named Ranges) دوراً محورياً في حوكمة النماذج؛ إذ يوصى بالابتعاد التام عن مراجع الخلايا الإحداثية المبهمة واستبدالها بأسماء ذات دلالة مؤسسية صريحة. فعوضاً عن كتابة $B$2:$B$100، يتم تعميد النطاق باسم Gross_Revenues، وتسمية نطاق المعيار باسم Branch_Locations، وتسمية مصفوفة الاستبعاد باسم Excluded_Branches. يتيح هذا النهج تحويل المعادلات الرياضية إلى جمل شبه برمجية مقروءة ذاتياً، مما يسهل عمليات المراجعة المشتركة بين فرق العمل والمدققين الخارجيين ويحد من احتمالات الخطأ البشري أثناء التحديثات الدورية.
يتكامل التوثيق المؤسسي أيضاً مع تطبيق أدوات “التحقق من صحة البيانات” (Data Validation) على خلايا معايير الاستبعاد الخارجية. يمنع هذا الإجراء المدخلين والمستخدمين من كتابة أسماء الفئات يدوياً بأخطاء إملائية قد تعطل شروط النفي، من خلال فرض قوائم منسدلة مقيدة مسبقاً تضمن التطابق الحرفي التام بين مدخلات الاستبعاد وقيم السجلات المخزنة في قواعد البيانات الرئيسية للشركة.
10.3 الملخص المعرفي وقائمة التحقق النهائية لجودة الصيغ الحسابية
يقدم هذا البحث إطاراً متكاملاً لإتقان الجمع الشرطي المتعدد في بيئات إكسيل المتقدمة، مبرهناً على أن استخدام دالة SUMIFS مع معايير اللاتساوي ليس مجرد إجراء مكتبي روتيني، بل هو تطبيق عملي لقوانين الحساب البولياني وجبر المجموعات العلائقي. تتكامل المتانة الرياضية مع البراعة البرمجية لتمكين المحلل من تصميم جداول بيانات فائقة الدقة والأداء قادرة على الصمود أمام التحديات المتزايدة لضخامة البيانات وتعقيد متطلبات الأعمال المعاصرة.
لضمان الجودة الشاملة والسلامة التشغيلية للنماذج الحسابية قبل اعتمادها النهائي في بيئات الإنتاج وإعداد التقارير، ينبغي على ممارسي التحليل المالي والبياني استخدام “قائمة التحقق النهائية” (Final Audit Checklist) الموضحة أدناه:
- التحقق من تطابق الأبعاد: التأكد المطلق من أن نطاق الجمع وكافة نطاقات المعايير تتطابق تطابقاً متماثلاً في عدد الصفوف والأعمدة وزوايا الانطلاق لتفادي خطأ (#VALUE!).
- التدقيق النحوي لعلامات التنصيص والربط: فحص التركيب النصي لشروط اللاتساوي، والتأكد من إحاطة رمز (<>) بالتنصيص الصارم، واستخدام معامل الربط (&) بصورة صحيحة خارج الأقواس عند الإسناد لمراجع الخلايا.
- تأكيد منطق العطف للاستبعاد: مراجعة الصياغة المنطقية والتحقق من تطبيق علاقة AND الصارمة عند استبعاد عناصر متعددة تماشياً مع قواعد دي مورغان، وتفادي فخاخ التصفير الحسابي الناتجة عن الخلط مع منطق OR.
- تطهير البيانات ومراجعة التنسيقات الخفية: التأكد من خلو أعمدة المعايير من المسافات الزائدة (TRIM) والرموز الخاصة غير المرئية التي قد تفشل مطابقة النصوص المستبعدة.
- اختبار الحدود والنتائج الصفرية: إجراء اختبارات الإجهاد عبر ملء شروط استبعاد وهمية للتأكد من سلوك الصيغة عند عدم تحقق أي شرط أو عند استبعاد كافة السجلات المتاحة، والتثبت من خروج قيم صفرية سليمة بدلاً من الأخطاء البرمجية.
- تقييم كفاءة الأداء: مراجعة حجم النطاقات المستخدمة، واستبدال مراجع الأعمدة الكاملة بجداول منظمة أو نطاقات محددة بدقة لضمان سرعة استجابة المصنف الحسابي وسلاسة التحديث التلقائي.
المراجع
- Microsoft Support. (n.d.). SUMIFS function. Microsoft Corporation. Retrieved from https://support.microsoft.com/en-us/office/sumifs-function-c9e748f5-7ea7-455d-9406-611cebce642b
- Microsoft Support. (n.d.). SUMPRODUCT function. Microsoft Corporation. Retrieved from https://support.microsoft.com/en-us/office/sumproduct-function-16753e75-9f68-4874-94ac-4d2145a2fd2e
- Microsoft Support. (n.d.). FILTER function. Microsoft Corporation. Retrieved from https://support.microsoft.com/en-us/office/filter-function-f4f7cb66-c82d-4244-ba8e-79737055a6c7
- Microsoft Support. (n.d.). Using structured references with Excel tables. Microsoft Corporation. Retrieved from https://support.microsoft.com/en-us/office/using-structured-references-with-excel-tables-f5e24b4a-f38f-4ee3-a008-0a0fcc85a7bc
- Boole, G. (1854). An Investigation of the Laws of Thought on Which Are Founded the Mathematical Theories of Logic and Probabilities. Walton and Maberly.
- De Morgan, A. (1847). Formal Logic: or, The Calculus of Inference, Necessary and Probable. Taylor and Walton.