
تُعد إدارة الموارد البشرية المعاصرة حقلاً علمياً يستند بصورة متزايدة إلى التحليلات الكمية الدقيقة والبيانات الإحصائية الموثوقة لتوجيه القرارات الاستراتيجية للمنظمات. وفي قلب هذا التحول التحليلي، يبرز متغير «الأقدمية الوظيفية» أو «مدة الخدمة التنظيمية» (Organizational Tenure) بوصفه متغيراً حاسماً تتشابك عنده الأبعاد القانونية، والمالية، والسلوكية. إن التقدير الدقيق للمدة الزمنية التي يقضيها العامل داخل الكيان المؤسسي ليس مجرد إجراء حسابي روتيني، بل هو ركيزة تُبنى عليها التزامات حقوقية ملزمة كالمكافآت والمعاشات التعاقدية، وتُستنبط منها مؤشرات رأس المال البشري النوعي، ومعدلات الاحتفاظ بالكفاءات، ودرجة الاستقرار التنظيمي.
وعلى الرغم من انتشار المنظومات البرمجية المتكاملة لتخطيط الموارد المؤسسية (ERP)، يظل برنامج مايكروسوفت إكسل (Microsoft Excel) الأداة الأكثر مرونة، وانتشاراً، واعتماداً لدى مديري شؤون الموظفين، والمحللين الماليين، وخبراء المحاسبة الإكتوارية لإجراء الحسابات الزمنية وتدقيقها. يوفر إكسل ترسانة برمجية ودوالاً حسابية متباينة تمكّن المستخدم من معالجة التواريخ المعقدة، والتعامل مع الفروق الزمنية بالسنوات، والأشهر، والأيام بدقة حسابية متناهية، متجاوزاً بذلك المعضلات الناشئة عن تباين أطوال الشهور الشمسية وتكرار السنوات الكبيسة.
يهدف هذا المقال الأكاديمي الشامل إلى تقديم دليل منهجي وتطبيقي متكامل لكيفية احتساب سنوات الخدمة من واقع تاريخ التعيين عبر برنامج مايكروسوفت إكسل. سنتناول الأطر النظرية والإدارية الحاكمة لمفهوم الأقدمية، ثم نستعرض بالتفصيل الرياضي والتطبيقي ثلاث طرائق رئيسية للاحتساب: الأولى باستخدام دالة الفروق الزمنية DATEDIF، والثانية عبر دالة الكسر السنوي YEARFRAC، والثالثة من خلال الدمج الرياضي بين دالتي الاقتطاع العددي INT والكسر السنوي، مع مقارنة معيارية شاملة، وبيان استراتيجيات معالجة الحالات الخاصة، والربط بالسياسات المالية، وتفادي الأخطاء البرمجية الشائعة لضمان سلامة حوكمة بيانات المنظمة.
1. المقدمة المنهجية وأهمية احتساب سنوات الخدمة في إدارة الموارد البشرية
1.1 المفهوم الإداري والأكاديمي لسنوات الخدمة
يُعرَّف مفهوم الأقدمية الوظيفية أو سنوات الخدمة التنظيمية (Organizational Tenure) في الأدبيات الإدارية والسلوكية بأنه إجمالي المدة الزمنية المستمرة التي يقضيها الفرد عاملاً ضمن إطار منظمة محددة، بدءاً من تاريخ التحاقه الرسمي بالعمل وحتى تاريخ إنهاء الرابطة التعاقدية أو تاريخ إجراء المسح الإحصائي. ومن الأهمية المنهجية بمكان التمييز الدقيق بين هذا المفهوم ومفاهيم أخرى مجاورة؛ مثل مدة البقاء في الوظيفة (Job Tenure) التي تشير إلى الزمن المقضي في موقع وظيفي محدد، والمدة المهنية التراكمية (Occupational Tenure) التي تعكس مجمل سنوات ممارسة المهنة عبر منظمات متعددة. تتجلى الأهمية النظرية لسنوات الخدمة من خلال نظرية رأس المال البشري التي صاغها Gary S. Becker (1962, 1964)، والتي تُميز تمييزاً جوهرياً بين رأس المال البشري العام القابل للانتقال بين مختلف المنشآت، ورأس المال البشري الخاص بالمنشأة (Firm-Specific Human Capital)، حيث تعكس سنوات الخدمة المتراكمة تعاظم المعرفة المتخصصة بإجراءات المنظمة، وثقافتها، وشبكاتها التشغيلية الداخلية.
تستند حركية البقاء الوظيفي أيضاً إلى نظرية التوازن التنظيمي التي طورها كل من James G. March و Herbert A. Simon (1958)، حيث يمثل امتداد سنوات الخدمة دليلاً على تحقيق التوازن المستمر بين حوافز المنظمة ومساهمات الموظف؛ فكلما طالت مدة الخدمة تضاءلت رغبة العامل في الانتقال الخارجي نتيجة لارتفاع كلفة التخلي عن المكانة التنظيمية. ويعزز ذلك أطروحة «الرهانات الجانبية» (Side-Bet Theory) التي قدمها Howard S. Becker (1960)، ومفادها أن تراكم سنوات العمل يولد استثمارات جانبية ضمنية، مثل المستحقات التقاعدية غير القابلة للتحويل والعلاقات غير الرسمية، مما يجعل ترك المنظمة قراراً باهظ الكلفة على الصعيد الفردي. ومن منظور نظرية الانغماس الوظيفي (Job Embeddedness) لـ Mitchell et al. (2001)، تسهم سنوات الخدمة في تعميق الروابط (Links)، والملاءمة (Fit)، والتضحيات (Sacrifice) داخل المنشأة وخارجها.
أما من الناحية الإحصائية والسلوكية، فقد كشفت الدراسات التحليلية البعدية (Meta-Analyses) عن ارتباطات بنيوية وثيقة لسنوات الخدمة؛ حيث أثبتت دراسة Griffeth et al. (2000) وجود علاقة سالبة معتبرة بين مدة الخدمة ومعدل الدوران الوظيفي الطوعي (Voluntary Turnover) بقيمة ارتباط مصححة بلغت ($rho = -.20$). كما بيّنت دراسة Ng & Feldman (2010) عبر تحليل شمل 350 دراسة تجريبية أن سنوات الخدمة ترتبط إيجابياً بالأداء الوظيفي الأساسي ($\rho \approx .13$) وسلوكيات المواطنة التنظيمية ($\rho \approx .14$)، مع رصد دلالات واضحة على تناقص العوائد الحدية مع التقدم الزمني، وهو ما يتسق مع النموذج المنحني مقلوب الحرف U الذي وثقه Sturman (2003) للنمو والانحدار الزمني للأداء. من هنا، فإن الدقة الرياضية في احتساب سنوات الخدمة تمثل ضرورة قانونية حتمية لحماية حقوق العمال في مكافآت نهاية الخدمة والترقيات، ومتطلباً تحليلياً أساسياً لضبط مؤشرات الاستقرار الوظيفي.
1.2 دور برنامج مايكروسوفت إكسل كأداة تحليلية لإدارة البيانات الوظيفية
يمثل برنامج مايكروسوفت إكسل بيئة برمجية وحسابية متطورة للغاية في معالجة السجلات الوظيفية الزمنية؛ إذ يمتلك نواة رياضية تتعامل مع البيانات الزمنية عبر نظام الأرقام التسلسلية (Serial Numbers). وبفضل هذه البنية التحتية، يستطيع إكسل تخزين كل يوم كرقم صحيح متسلسل يبدأ من تاريخ 1 يناير 1900 (الذي يمثل الرقم 1)، مما يتيح له إجراء عمليات الطرح، والجمع، والمقارنة المنطقية بين التواريخ المعقدة بمرونة مطلقة. ويتيح هذا المعمار الرقمي لمسؤولي الموارد البشرية تحويل السجلات الورقية أو المستخرجات الرقمية الخام إلى لوحات بيانات تفاعلية تعكس مؤشرات الأداء والأقدمية بصورة كمية دقيقة.
تتجلى القيمة التشغيلية لإكسل في قدرته الفائقة على أتمتة العمليات الحسابية المتكررة؛ فبدلاً من لجوء موظف الموارد البشرية إلى استخدام الآلات الحاسبة أو التقويم اليدوي لحساب الفترات الزمنية لكل موظف على حدة—وهو مسار محفوف باحتمالات الخطأ البشري الفادح نظراً لتفاوت أيام الشهور ووجود السنوات الكبيسة—توفر الصيغ الرياضية المؤتمتة نتائج متجانسة وفورية لآلاف السجلات في أجزاء من الثانية. هذه الأتمتة لا تضمن الدقة المطلقة فحسب، بل تُقلص التكاليف التشغيلية وتفرّغ الكوادر الإدارية للتركيز على استنباط الأنماط التحليلية واتخاذ القرارات الاستراتيجية القائمة على الأدلة.
1.3 الهيكل العام لمعادلات التواريخ وشروط نجاح التطبيق
يتطلب البناء البرمجي لأي صيغة حسابية تستهدف استخراج سنوات الخدمة في إكسل استيفاء شروط هيكلية صارمة لضمان صحة المخرجات الرياضية وتجنب انهيار الدوال الحسابية. يتمثل الشرط الأول في وجود نقطة انطلاق موثقة بدقة تمثل تاريخ التعيين الفعلي للموظف (Hire/Start Date)، ونقطة نهاية محددة تمثل تاريخ المراجعة الحسابية أو تاريخ الاستحقاق الفعلي؛ وقد يكون هذا الأخير تاريخاً ثابتاً (مثل تاريخ انتهاء الخدمة أو تاريخ إقفال الميزانية السنوية) أو تاريخاً متغيراً ديناميكياً يحاكي اللحظة الراهنة، ويُشترط دائماً أن يكون تاريخ النهاية تالياً زمنياً لتاريخ البداية لمنع ظهور الأخطاء الرقمية.
أما الشرط الثاني فيتعلق بسلامة الإسناد الرقمي داخل مصنف العمل؛ حيث يجب التأكد القطعي من أن القيم المدخلة في خلايا التواريخ معرّفة برمجياً كتواريخ حقيقية وليست سلاسل نصية مجردة (Text Strings). فالنصوص التي تأخذ شكلاً ظاهرياً للتاريخ تعجز الدوال الرياضية عن قراءتها، مما يؤدي إما إلى ظهور قيم خاطئة أو تعطل الصيغة تماماً وظهور الخطأ الشهير #VALUE!. وأخيراً، يجب على مصمم جدول البيانات أن يرسم حدوداً فاصلة منذ البداية بين الصيغ الرياضية المصممة لإنتاج مخرجات نصية وصفية للعرض التوثيقي (مثل: 5 سنوات و3 أشهر)، وتلك المخرجات العددية البحتة (سواء كانت أعداداً صحيحة أو كسوراً عشرية) المهيأة للدخول في متواليات حسابية لاحقة كاحتساب مكافأة نهاية الخدمة والمخصصات الإكتوارية.
2. التهيئة المسبقة للبيانات ومعايير ضبط التواريخ في إكسل
2.1 بنية جدول البيانات القياسي لاحتساب مدة الخدمة
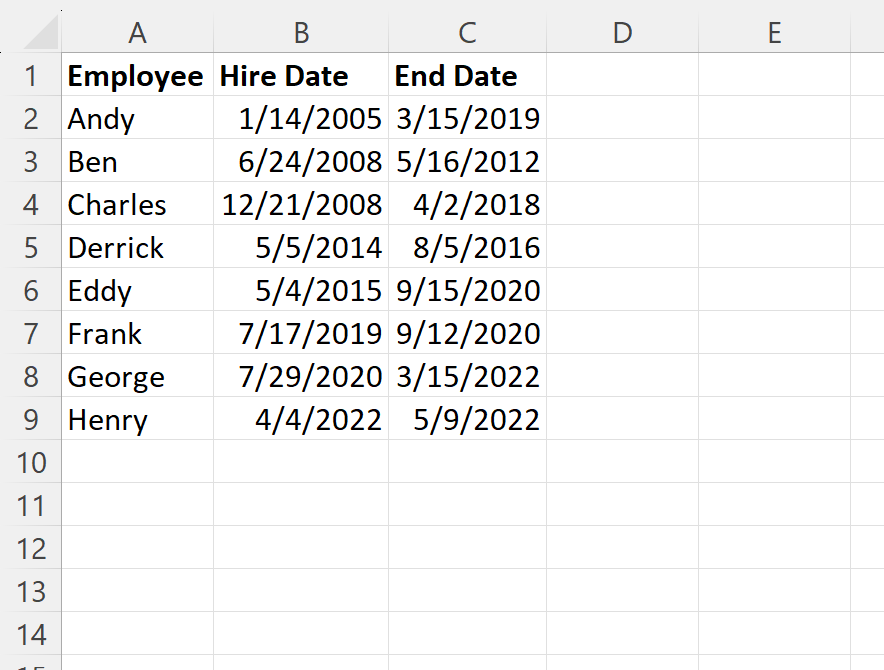
تقتضي حوكمة البيانات وتصميم النماذج التشغيلية الموثوقة في إكسل هيكلة السجلات الوظيفية في صورة مصفوفة جداول قياسية تعتمد على الفصل الواضح بين المتغيرات المستقلة والمتغيرات التابعة. في النموذج المعياري لإدارة شؤون الموظفين، يتم تخصيص الصفوف لتمثيل كل موظف على حدة كسجل منفرد، بينما تُقسم الأعمدة لاستيعاب الخصائص والبيانات الوظيفية المحددة. ولأغراض هذا الدليل المنهجي، سنفترض البنية الجدولية التالية: يحتوي العمود A على الرقم الوظيفي واسم الموظف، ويُخصص العمود B لاستيعاب تاريخ التعيين (Hire Date) حيث تبدأ أول خلية بيانات بالرمز B2.
أما العمود C، فيتم تهيئته لاحتواء التاريخ المرجعي للاحتساب (End Date / Reference Date)، وتبدأ بياناته بالخلية المقابلة C2؛ ويمثل هذا التاريخ إما نهاية الفترة المالية المعنية بالتقييم، أو تاريخ انتهاء علاقة العمل، أو تاريخ اليوم الفعلي للموظفين المستمرين على رأس عملهم. ويُفرد العمود D لاستخراج النتيجة التحليلية لسنوات الخدمة من خلال المعادلات البرمجية المتخصصة. إن هذا الترتيب الهندسي الدقيق لا يضمن وضوح القراءة البصرية فحسب، بل يمثل مطلباً مسبقاً لتطبيق ميزات التعبئة التلقائية وتوسيع نطاق الجداول الديناميكية الرسمية في إكسل (Excel Tables)، مما يضمن انسحاب التعديلات البرمجية على جميع السجلات بشكل متسق وتلقائي دون الحاجة لإعادة كتابة المعادلات في كل سطر.
2.2 ضبط التنسيق الإقليمي للتاريخ لتفادي أخطاء النظام
تنشأ النسبة العظمى من الإخفاقات الحسابية في معالجة التواريخ داخل إكسل من التعارض الحاصل بين الإعدادات الإقليمية لنظام التشغيل (Windows Regional Settings) وتنسيق الإدخال اليدوي للمستخدمين. ينقسم العالم التقني أساساً بين التنسيق القياسي البريطاني/الدولي الذي يعتمد تسلسل اليوم ثم الشهر ثم السنة (DD/MM/YYYY)، والتنسيق الأمريكي الذي يقدم الشهر على اليوم (MM/DD/YYYY). فإذا تم إدخال تاريخ تعيين موظف كـ 05/08/2020 على جهاز مضبوط بالنظام الأمريكي، فسيعتبره البرنامج الخامس من أغسطس، بينما سيفسره النظام البريطاني على أنه الثامن من مايو، وهو فارق زمني يناهز ثلاثة أشهر كاملة وينعكس سلباً على دقة الحسابات المالية.
لضمان التوافق وتفادي تجميد الحسابات، يتعين على المحلل الانتقال إلى نافذة تنسيق الخلايا (Format Cells) عبر اختصار لوحة المفاتيح Ctrl + 1، واختيار تبويب «رقم» (Number)، ثم تحديد فئة «التاريخ» (Date)، واختيار الموقع الجغرافي المعياري الموحد للمنظمة مع اعتماد التنسيق الممتد الذي يظهر السنة بأربعة أرقام، أو استخدام تنسيق الأيزو المعياري الدولي (YYYY-MM-DD) الذي يزيل أي التباس مفاهيمي. وعلاوة على ذلك، يُنصح بتطبيق أداة «التحقق من صحة البيانات» (Data Validation) على عمود تاريخ التعيين، وضبط معيار السماح ليكون محصوراً حصراً في قيم “Date” وضمن نطاق زمني منطقي يتراوح مثلاً بين تاريخ تأسيس الشركة وتاريخ اللحظة الحالية، لمنع إدخال نصوص عشوائية أو تواريخ مستقبلية مستحيلة في خانة التعيين.
2.3 التعامل مع تاريخ النهاية المتغير والديناميكي
يتباين الغرض الإداري والتحليلي لحساب سنوات الخدمة تبايناً جذرياً بين حالات التوثيق التاريخي الثابت وحالات المتابعة التشغيلية الحية، وهو ما يفرض استخدام تقنيات مرجعية مختلفة لنقطة النهاية الزمنية. في حالات الموظفين المستمرين على رأس العمل، تتطلب كفاءة الإدارة أتمتة حساب الأقدمية بحيث تتجدد مدة الخدمة تلقائياً مع إشراقة كل يوم عمل جديد دون أي تدخل يدوي؛ ويتحقق ذلك من خلال استدعاء الدالة المرجعية الديناميكية TODAY() كمدخل لتاريخ النهاية. تقوم هذه الدالة الحيوية باستخلاص التاريخ اللحظي من الساعة الداخلية للجهاز وتحديث المصنف كلما فُتح الملف أو أُعيد احتسابه، مما يبقي بيانات أقدمية الكادر البشري في حالة تحديث مستمر.
وعلى النقيض من ذلك، يبرز السياق المحاسبي والإكتواري متطلباً مغايراً تماماً؛ فخلال عمليات الإقفال المالي السنوي أو نصف السنوي، يتعين على إدارة الموارد البشرية تثبيت تاريخ مرجعي صلب (Hardcoded End Date) يمثل تاريخ قفل القوائم المالية، مثل 31/12/2023. إن استخدام الدالة المتغيرة TODAY() في هذه الحالة يُعد خطأً منهجياً فادحاً، لأنه سيؤدي إلى استمرار تضخم سنوات الخدمة يوماً تلو الآخر، مما يغير أرقام المخصصات المالية والتزامات المنافع المستحقة بعد اعتمادها رسمياً. لذا، تقتضي القواعد المحاسبية إدخال تاريخ الإقفال الثابت يدوياً في الخلية C2 أو في خلية مرجعية علوية مستقلة يتم تثبيت عنوانها باستخدام علامات الدولار (مثل: $C$1) لربط كامل السجلات بها.
3. الطريقة الأولى: حساب سنوات الخدمة بالسنوات والأشهر باستخدام دالة DATEDIF
3.1 البنية التركيبية والمعاملات الخاصة بدالة DATEDIF
تتمتع دالة DATEDIF بوضع تاريخي واستثنائي فريد داخل بيئة مايكروسوفت إكسل؛ فهي دالة شبه غير موثقة (Undocumented Function) في بعض صفحات المساعدة الرسمية القديمة، وقد صُممت أساساً في البدايات لضمان التوافق العكسي الكامل مع ملفات برنامج لوتس الشهير (Lotus 1-2-3). وعلى الرغم من أن إكسل لا يظهر شاشات المساعدة التلقائية (IntelliSense Tooltips) لمعاملات هذه الدالة أثناء كتابتها في شريط الصيغ، إلا أنها تظل إحدى أقوى الدوال وأكثرها كفاءة في استخراج الفروق الزمنية متعددة الأبعاد. تتألف الدالة من ثلاثة وسائط رئيسية تأخذ الترتيب الهندسي التالي: =DATEDIF(start_date, end_date, unit).
تحدد الوحدة (unit) المعامل الرياضي المطلوب حسابه، وتُكتب دائماً بين علامتي تنصيص؛ حيث يمثل المعامل "y" استخراج عدد السنوات الكاملة المنقضية بين التاريخين، مع تجاهل أي كسور أو أشهر غير مكتملة، مما يجعله مثالياً لتحديد أعياد التعيين واكتمال الحول الوظيفي. أما المعامل "ym"، فيقوم بمهمة تحليلية غاية في الأهمية والبراعة، إذ يقيس عدد الأشهر المتبقية بين التاريخين بعد استبعاد السنوات التقويمية الكاملة المنجزة، متجاهلاً بذلك الأيام وفروق السنوات الإجمالية. وبفضل هذين المعاملين، يمكن استخلاص الهيكل الزمني الثنائي للأقدمية بصورة محكمة ودقيقة.
3.2 الصياغة البرمجية للمعادلة المركبة للجمع بين النص والأرقام
لتحويل المخرجات العددية المجردة إلى جملة إدارية مقروءة وذات دلالة توثيقية واضحة في التقارير الرسمية وسجلات شؤون الموظفين، يتم اللجوء إلى تقنية دمج السلاسل النصية بواسطة معامل الربط الرياضي (Ampersand: &). تقوم هذه التقنية بتجميع نتائج دوال DATEDIF المتعددة ودمجها مع نصوص وصفية مساعدة وفواصل بصرية لتشكيل سلسلة موحدة. تأخذ الصيغة المعيارية باللغة الإنجليزية الشكل الرياضي التالي:
=DATEDIF(B2, C2, "y") & " years , " & DATEDIF(B2, C2, "ym") & " months"
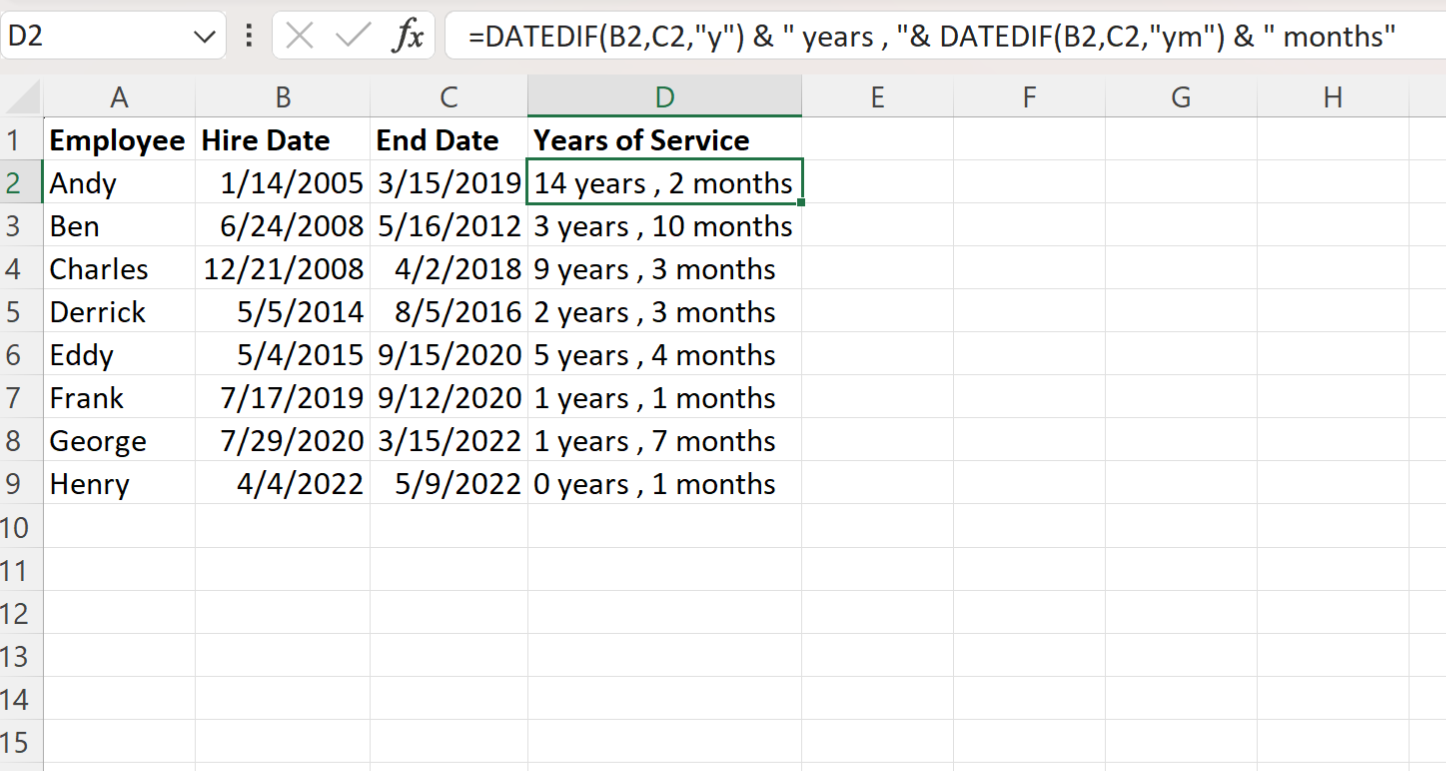
وفي إطار تعريب النظم الإدارية ومطابقتها للسياق الوثائقي العربي، يمكن تعديل السلاسل النصية لتعبر عن الثقافة اللغوية المعتمدة، مع مراعاة السلامة النحوية لمفردات التمييز الزمني كإضافة كلمات (سنة، سنوات، شهر، أشهر). تصبح الصيغة المعربة المباشرة على النحو الآتي:
=DATEDIF(B2, C2, "y") & " سنة و " & DATEDIF(B2, C2, "ym") & " شهر"
تعمل هذه المعادلة بانسجام رياضي تام؛ حيث يستخرج الشق الأول عدد السنوات المنجزة، ثم يدمج نص ” سنة و “، ويليه مباشرة استدعاء الشق الثاني ليحسب الشهور الفائضة عن السنوات، وينتهي بإلحاق كلمة ” شهر”، مما ينتج نصاً نهائياً أنيقاً مثل: «5 سنة و 7 شهر»، جاهزاً للعرض الفوري في خطابات الموارد البشرية.
3.3 خطوات التطبيق العملي ونشر المعادلة على قاعدة البيانات
يتطلب التطبيق الإجرائي لهذه الطريقة اتباع خطوات تسلسلية صارمة لضمان سلامة النشر البرمجي عبر قواعد البيانات الضخمة للموظفين. تبدأ الخطوة الأولى بالوقوف على الخلية D2 المخصصة لأول موظف في الجدول، وكتابة الصيغة المركبة بدقة في شريط الصيغ مع التأكد من مطابقة مراجع الخلايا لموقعي تاريخ التعيين (B2) وتاريخ النهاية (C2). وبمجرد الضغط على مفتاح الإدخال Enter، تظهر النتيجة التوثيقية فوراً في الخلية.
تتمثل الخطوة التالية في تعميم هذه المعادلة على مئات أو آلاف السجلات؛ وهنا يتجلى دور مقبض التعبئة التلقائية (AutoFill Handle)، وهو المربع الأسود الصغير الكائن في الزاوية السفلية اليسرى (أو اليمنى بحسب اتجاه الواجهة) لخلية التحديد. يمكن للمستخدم سحب هذا المقبض للأسفل على طول العمود، أو النقر المزدوج السريع عليه (Double-click)، ليقوم إكسل بمسح النطاق وملء كامل العمود D تلقائياً مع تعديل المراجع النسبية من (B2, C2) إلى (B3, C3) وهكذا دواليك. وأخيراً، تقتضي الحوكمة المهنية التحقق من صحة النتائج التراكمية عبر إجراء فحص عشوائي يدوي لعينة مختارة من السجلات (Random Audit Sampling)، ومقارنة المخرجات الرياضية بالحساب التقويمي اليدوي للتأكد من انعدام أي انحرافات مفاهيمية أو إقليمية.
4. الطريقة الثانية: حساب سنوات الخدمة كقيمة عشرية باستخدام دالة YEARFRAC
4.1 الأساس النظري والرياضي لعمل دالة YEARFRAC
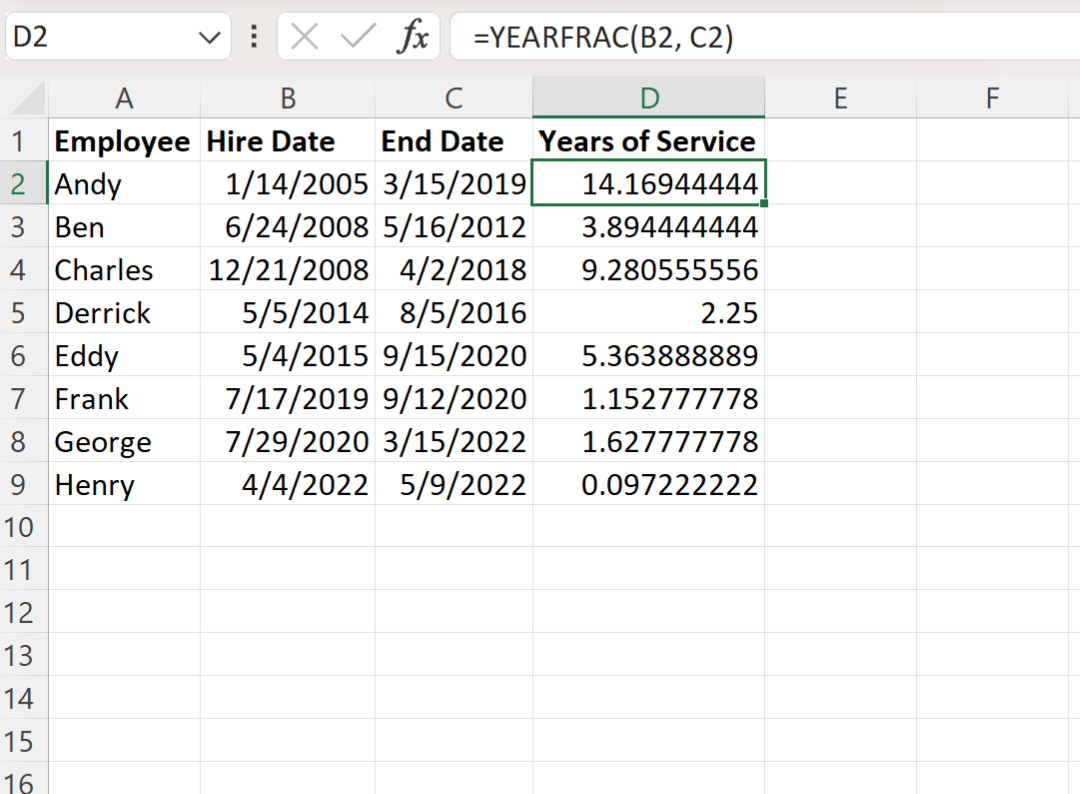
على خلاف النمط التوثيقي الوصفي الذي تقدمه دالة DATEDIF، تستند دالة YEARFRAC (وهي اختصار لعبارة Year Fraction أو كسر السنة) إلى منطق رياضي كمي بحت؛ إذ تهدف إلى التعبير عن المسافة الزمنية بين تاريخين في صورة رقم حقيقي مفرد يتكون من عدد صحيح وكسور عشرية تمثل النسبة المئوية الدقيقة من السنة الكاملة غير المكتملة. فإذا بلغت مدة خدمة الموظف أربع سنوات ونصف سنة بالتمام والكمال، فإن دالة YEARFRAC لن تعطي نصوصاً، بل ستنتج القيمة العددية الصافية 4.5.
تكتسب هذه القيم العشرية أهمية بالغة ومركزية في الدراسات الإكتوارية، والتحليلات المالية، والمحاسبة الإدارية وفق معايير التقارير المالية الدولية (IFRS). فالنماذج الإكتوارية المتخصصة في حساب القيمة الحالية للالتزامات المحددة (Present Value of Defined Benefit Obligations) ونماذج تسعير استحقاقات التقاعد لا تقبل المدخلات النصية، بل تشترط وجود متغير زمني مستمر وقابل للاشتقاق والضرب الحسابي. فعلى سبيل المثال، إذا أظهرت الدالة ناتجاً مقداره 14.16944 سنة، فإن هذا الرقم يحمل مدلولاً كمياً مباشراً يفيد بأن الموظف قد أتم 14 سنة كاملة، مضافاً إليها ما يعادل 16.944% من أيام السنة الجارية، مما يسمح بحساب الفوائد والمخصصات بدقة الساعات والأيام.
4.2 تطبيق الصيغة المعيارية وخيارات الأساس الزمني الحسابي
تُصاغ الدالة المعيارية في الخلية D2 بكتابة التركيب الرياضي المباشر: =YEARFRAC(B2, C2, [basis])، حيث يمثل الوسيطان الأول والثاني تاريخ البداية وتاريخ النهاية على التوالي. أما الوسيط الثالث المعطوف بين أقواس معقوفة [basis] فهو معامل اختياري بالغ الحساسية، ويختص بتحديد الأساس الرياضي لاحتساب الأيام والسنة المستخدم في المعاملات المالية الدولية. يوفر إكسل خمسة خيارات رئيسية لهذا الأساس:
- الأساس 0 (أو الافتراضي عند الحذف): يعتمد المعيار التجاري الأمريكي لنظام 30/360، حيث يفترض أن كل شهر يتكون من 30 يوماً وتتألف السنة من 360 يوماً.
- الأساس 1: الفعلي/الفعلي (Actual/actual)، وهو أدق الخيارات وأكثرها عدالة في إدارة الموارد البشرية، حيث يحسب العدد الفعلي للأيام بين التاريخين ويقسمه على العدد الفعلي لأيام السنة المعنية (سواء كانت سنة بسيطة 365 أو كبيسة 366 يوماً).
- الأساس 2: الفعلي/360 (Actual/360)، ويحسب الأيام الفعلية منسوبة لسنة افتراضية مدتها 360 يوماً (شائع في أسواق المال وتداول أدوات الدين القصيرة).
- الأساس 3: الفعلي/365 (Actual/365)، ويحسب الأيام الفعلية منسوبة لسنة ثابتة مدتها 365 يوماً دائماً متجاهلاً يوم 29 فبراير الكبيس في المقام.
- الأساس 4: المعيار الأوروبي لنظام 30/360.
في البيئات المؤسسية وإدارات الموارد البشرية الرصينة، يُنصح بشدة باعتماد الصيغة الصريحة =YEARFRAC(B2, C2, 1)؛ إذ يضمن الأساس (1) المطابقة الرياضية الكاملة لتقلبات التقويم الحقيقي للسنوات البسيطة والكبيسة، مانعاً أي إهدار لأيام العمل الفعلية التي قضاها الموظف في خدمة المنشأة.
4.3 توظيف النتائج العشرية في المعاملات الإدارية المتقدمة
تفتح المخرجات العشرية لدالة YEARFRAC آفاقاً واسعة لأتمتة العمليات الإدارية الحساسة التي تتعامل مع أجزاء السنة. ويأتي في مقدمة ذلك حساب الاستحقاق النسبي من الإجازات السنوية (Leave Accruals Pro-rating) للموظفين الذين يلتحقون بالعمل أو يغادرونه في منتصف السنة التعاقدية؛ فإذا كان رصيد الإجازة السنوية القانوني هو 30 يوماً عن السنة الكاملة، وبلغت مدة خدمة الموظف الكسرية خلال العام الجاري 0.416 سنة، فإن ضرب هذا الكسر في الرصيد السنوي يعطي فوراً وبشكل آلي الاستحقاق العادل والمطابق لأيام العمل الفعلية دون أدنى تحيز تقريبي.
وعلاوة على ذلك، تستخدم الكسور العشرية بكفاءة عالية في احتساب مخصصات مكافأة نهاية الخدمة المنصوص عليها في قوانين العمل؛ حيث تقضي معظم التشريعات العمالية بمنح العامل أجر نصف شهر عن كل سنة من السنوات الأولى وأجر شهر كامل عن السنوات اللاحقة، مع استحقاق العامل لمكافأة عن كسور السنة بنسبة ما قضاه منها في العمل. كما تتيح هذه النتائج إدراج متغير الأقدمية كمتغير كمي مستمر (Continuous Variable) في نماذج الانحدار الخطي واللوجستي التي تجريها إدارات استراتيجيات الموارد البشرية لدراسة تأثيرات الأقدمية على الرضا الوظيفي، ومعدلات الأداء، وعلاوات الجدارة، متفادية بذلك عيوب التقطيع الفئوي للبيانات.
5. الطريقة الثالثة: حساب سنوات الخدمة كعدد صحيح باستخدام دمج INT وYEARFRAC
5.1 المنطق الرياضي لدالة الاقتطاع العددي INT
تنتمي دالة INT (اختصاراً لكلمة Integer) إلى فئة الدوال الرياضية التحويلية ذات الاتجاه الواحد؛ حيث تختص باقتطاع الجزء العشري أو الكسري لأي رقم حقيقي وتقريبه دائماً لأسفل (Round Down) إلى أقرب عدد صحيح أدنى. يمثل هذا السلوك الرياضي الصارم فارقاً جوهرياً بين دالة الاقتطاع INT ودوال التقريب التجاري الكلاسيكية مثل دالة ROUND. فالتقريب الرياضي المعتاد يقوم برفع الرقم 4.8 إلى 5، في حين تقضي دالة INT بإسقاط الكسر 0.8 برمته والاحتفاظ بالرقم 4 فقط كعدد صحيح.
يكتسب هذا المنطق الاقتطاعي أهمية إدارية وقانونية قصوى في بيئة الأعمال؛ إذ ترفض اللوائح التنظيمية والسلالم الوظيفية مبدأ منح الموظف استحقاقاً أو رتبة أقدمية مبنية على التوقع المستقبلي أو التقريب الرقمي. فالموظف الذي بلغت مدة خدمته أربع سنوات و11 شهراً و28 يوماً لم يكمل قانوناً خمس سنوات كاملة، ومن ثم فإن معاملته كموظف أتم خمس سنوات عبر التقريب التقليدي يُعد مخالفة إدارية تترتب عليها أعباء مالية وترقيات غير مستحقة نظاماً. لذلك، تضمن دالة INT حرمان الموظف افتراضياً من أي أقدمية لم تكتمل أيامها الأخيرة بنسبة 100%.
5.2 صياغة الصيغة المدمجة وتطبيقها المباشر
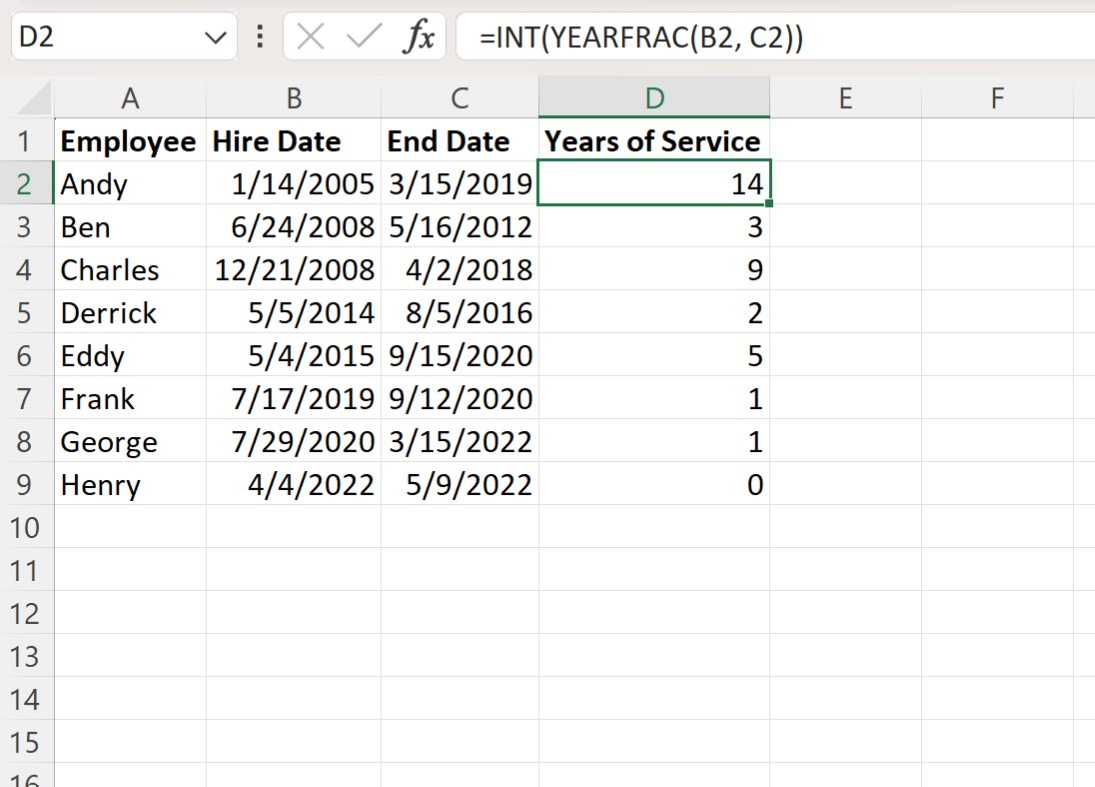
تتحقق هذه الغاية الإدارية من خلال بناء صيغة مركبة تقوم على تداخل الوظائف الرياضية (Function Nesting)، حيث توضع دالة YEARFRAC في القلب كمصفوفة داخلية لتوليد الكسر الزمني الحقيقي أولاً، ثم تُغلّف خارجياً بدالة الاقتطاع INT لتقوم بتجريده من كسوره الفائضة فوراً. تأخذ الصيغة التركيبية في الخلية D2 الشكل التالي:
=INT(YEARFRAC(B2, C2, 1))
تتم معالجة هذه الصيغة برمجياً عبر مرحلتين متتاليتين في النواة الحسابية لإكسل: تقوم المرحلة الأولى بتقييم تعبير YEARFRAC(B2, C2, 1)؛ فإذا كان الفارق بين تاريخ التعيين والتاريخ الحالي هو 14 سنة و10 أشهر، ينتج عن هذه المرحلة القيمة العشرية 14.833. في المرحلة الثانية، تتلقى دالة INT هذه القيمة كوسيط وحيد لها، فتقوم مباشرة بإسقاط الجزء الكسري (.833) لتخرج النتيجة النهائية المحددة بدقة متناهية: 14 فقط. وعند تعميم هذه المعادلة عبر خاصية التعبئة التلقائية على سائر السجلات، يحصل مسؤولو الموارد البشرية على عمود أرقام صحيحة جاهز للفرز والتصنيف السريع دون أي هوامش خطأ كسرية.
5.3 حالات الاستخدام الإدارية الحصرية للأعداد الصحيحة
تتعدد التطبيقات التنظيمية التي تشترط وجوباً استخدام سنوات الخدمة كأعداد صحيحة مقطوعة. تأتي في صدارة هذه التطبيقات «شروط الأهلية للترقيات الدورية»؛ إذ تنص لوائح الخدمة المدنية والشركات الكبرى على أن الترقية من درجة وظيفية إلى درجة أعلى تشترط إتمام مدد بينية محددة (مثل إتمام 4 سنوات كاملة في المرتبة السابقة). في هذا السياق، تضمن صيغة INT(YEARFRAC()) فرز المؤهلين واستبعاد من تنقصهم ولو أيام قلائل حتى حلول موعد استحقاقهم الرسمي.
كما تُعد هذه الصيغة الأداة المثلى في تطبيق جداول سلم الرواتب وبدلات الأقدمية السنوية (Annual Increments)، حيث تُمنح العلاوة الدورية حصراً عند إتمام كل حول تعاقدي كامل. وإضافة إلى ذلك، تُستخدم الأعداد الصحيحة لتقسيم مجتمع العاملين في المنشأة إلى «شرائح أقدمية متجانسة» (Tenure Brackets)، كأن يُصنف الموظفون إلى فئة (أقل من 3 سنوات)، وفئة (من 3 إلى 5 سنوات)، وفئة (من 6 إلى 10 سنوات)، وفئة (أكثر من 10 سنوات). هذا التصنيف الفئوي البسيط يسهل كثيراً إعداد التقارير الإدارية المرفوعة لمجالس الإدارة ويمنح رؤية واضحة حول استقرار الكوادر البشرية وتوزيعها عبر المستويات المهنية المختلفة.
6. المقارنة التحليلية والمعيارية بين الدوال الثلاث واختيار الصيغة الملائمة
6.1 المفاضلة الفنية بين مخرجات DATEDIF وYEARFRAC
تتطلب الكفاءة المنهجية في إدارة قواعد البيانات الإلمام بالفروق الفنية الدقيقة بين مخرجات دالة DATEDIF المركبة ومخرجات دالة YEARFRAC؛ فالمخرجات التي تقدمها صيغة DATEDIF المدمجة هي مخرجات نصية وصفية (Textual/String Data Type). تتميز هذه المخرجات بأعلى درجات القابلية للقراءة البشرية الفورية، حيث يسهل على أي قارئ فهم أن الموظف يمتلك خبرة قدرها «8 سنوات و 4 أشهر»، إلا أن هذه الخاصية الجمالية تعني في الوقت ذاته أن الخلية الناتجة تصبح غير صالحة حسابياً، إذ يتعذر إدخالها في عمليات الجمع، أو ضربها في أجر الموظف اليومي، أو استخراج المتوسط الحسابي لها عبر دالة AVERAGE دون اللجوء إلى صيغ تفكيك نصي معقدة ومجهدة لموارد الحاسوب.
وعلى النقيض التام، توفر دالة YEARFRAC نواتج عددية رقمية نقية (Numeric Floating-point Data Type)، وهي الصيغة المثلى للتعاملات الرياضية الآلية، إلا أنها تفتقر إلى البديهة البصرية عند القراءة السريعة؛ إذ يصعب على المدير التنفيذي تحويل الرقم 8.333 ذهنياً على الفور إلى أشهر وأيام دقيقة. ومن ناحية استهلاك موارد النظام والأداء الحسابي، فإن استخدام YEARFRAC يُعد أكثر خفة وسرعة في المعالجة بنسبة ملحوظة مقارنة بصيغ DATEDIF المزدوجة والمربوطة نصوصاً، لاسيما عند التعامل مع قواعد بيانات عملاقة تتجاوز مئات الآلاف من القيود الوظيفية؛ حيث يفرض تكرار دوال النصوص ومعاملات الربط حملاً إضافياً على ذاكرة الوصول العشوائي ومحرك الحساب في إكسل.
6.2 معايير الاختيار وفقاً للأهداف الوظيفية والتقارير التنظيمية
يتعين على خبير الموارد البشرية توجيه اختياره للدالة المناسبة استناداً إلى الغاية النهائية للمستند والجهة المستفيدة من التقرير، ويمكن حصر هذا التوجيه المعياري في ثلاثة سياقات رئيسية:
- سياق التوثيق القانوني والشهادات الرسمية: عند إعداد شهادات الخبرة، وخطابات الخدمة، ومراسلات التكريم، وبيانات إخلاء الطرف الموجهة للموظف أو للجهات الحكومية، تكون الصيغة المركبة لدالة
DATEDIF(B2, C2, "y") & " سنة و " & DATEDIF(B2, C2, "ym") & " شهر"هي الخيار الأمثل والوحيد الواجب اعتماده، نظراً لحاجتها للوضوح التعبيري القاطع الذي لا يحتمل التأويل الرياضي. - سياق التقييم الإكتواري والمخصصات المحاسبية: عند إعداد جداول الالتزامات المالية، وتقدير تكاليف منافع التقاعد، ومخصصات مكافآت نهاية الخدمة الدقيقة لإقفال الميزانيات الدورية، يجب الاعتماد حصراً على دالة
YEARFRAC(B2, C2, 1)بالأساس الفعلي، لتفادي هدر الكسور وحساب الالتزامات المالية على أساس الساعات والأيام الواقعية. - سياق التقييم الإداري وسلالم الرواتب الثابتة: عند تطبيق خطط الترقيات السنوية، وحساب درجات الأقدمية المحصورة في سنوات مكتملة، وتصنيف الموظفين في شرائح الأقدمية الهيكلية، تبرز صيغة
INT(YEARFRAC(B2, C2, 1))بوصفها الصيغة الأكثر حوكمة وملاءمة للوائح النظامية الداخلية.
6.3 حدود الاستخدام ومشاكل التوافق عبر إصدارات إكسل
على الرغم من القوة الرياضية لتلك الدوال، إلا أن لكل منها قيوداً فنية يجب التحوط لها عند بناء قوالب العمل المشتركة. تُعد دالة DATEDIF الدالة الأكثر إثارة للجدل فيما يخص واجهة المستخدم؛ فبسبب عدم إدراجها ضمن قوائم الإكمال التلقائي الحديثة في بعض إصدارات إكسل المكتبية، قد يعتقد بعض المستخدمين المبتدئين أنها دالة غير مدعومة أو تالفة، مما يتطلب تدريباً مسبقاً للكوادر على كتابتها يدوياً بالكامل. ومع ذلك، تتمتع الدالة بميزة استثنائية تتمثل في التوافق العكسي والمستقبلي المطلق؛ إذ تعمل بسلاسة عبر جميع إصدارات مايكروسوفت إكسل بدءاً من إصدارات التسعينيات وصولاً إلى Microsoft 365 السحابي.
أما عند تصدير مصنفات العمل أو مشاركتها عبر برمجيات الجداول الإلكترونية البديلة مفتوحة المصدر مثل Google Sheets أو LibreOffice Calc، فإن دالتي YEARFRAC وINT تحتفظان بتوافقهما وتطابقهما الحسابي الكامل بنسبة 100%. في حين قد تشهد دالة DATEDIF بعض التباينات الطفيفة في المعاملات الثانوية (مثل المعامل “md” الذي سنفصله لاحقاً)، بينما يظل المعاملان “y” و”ym” مستقرين تماماً عبر مختلف المنصات والأنظمة السحابية، مما يجعل بنية العمل البرمجية آمنة ومستقرة عبر بيئات التشغيل المتعددة.
7. معالجة الحالات الخاصة والاستثناءات الزمنية في مسار الخدمة
7.1 استبعاد فترات الإجازات غير مدفوعة الأجر والانقطاعات الوظيفية
تفترض المعادلات الكلاسيكية لحساب سنوات الخدمة أن العلاقة العمالية كانت متصلة اتصالاً وثيقاً دون أي توقف؛ غير أن الواقع العملي يشهد في كثير من الأحيان انقطاعات وظيفية معتبرة، مثل الإجازات الاستثنائية غير مدفوعة الأجر (Unpaid Leaves)، أو فترات الإعارة الخارجية غير المحتسبة، أو أيام الغياب غير النظامي. ومن الناحية القانونية والتشريعية، تقضي أنظمة العمل والتأمينات الاجتماعية بعدم احتساب هذه الفترات الزمنية ضمن مدة الخدمة الفعلية المؤهلة للتقاعد أو المستحقة للمكافأة، مما يستدعي تعديل المعادلات الرياضية لعكس الخدمة الصافية (Net Service Duration).
لحل هذه المعضلة المنهجية، يُنصح بتصميم عمود مساعد مستقل في جدول البيانات وليكن العمود E تحت اسم «إجمالي أيام الاستبعاد» (Excluded Days)، تُوثق فيه بدقة كل الفترات غير المحتسبة بموجب السجلات الإدارية المعتمدة. وعندئذ، يتم تعديل صيغة الكسر السنوي لتقوم بخصم تلك الأيام من البسط الرياضي للمعادلة، وتتحول الصيغة إلى الشكل الرياضي المركب التالي:
=YEARFRAC(B2, C2, 1) - (E2 / 365.25)
حيث يمثل الرقم 365.25 متوسط عدد أيام السنة المحسوب فلكياً لأخذ السنوات الكبيسة بالحسبان. وبذلك، يتم اقتطاع فترات التوقف بدقة متناهية، وتنتج مدة الخدمة الصافية الفعلية متوافقة تماماً مع النصوص القانونية واللوائح الداخلية للشركات.
7.2 التعامل مع التواريخ غير المكتملة والقيم الصفرية بواسطة الدالة الشرطية
في قواعد البيانات الوظيفية الكبيرة، كثيراً ما يواجه مدخل البيانات خلايا فارغة في عمود تاريخ التعيين (نتيجة نقص مستندات الموظف الجديد) أو في عمود تاريخ النهاية (في حال عدم تحديث السجل). في مثل هذه الحالات، يتعامل إكسل افتراضياً مع الخلية الفارغة باعتبارها الرقم التسلسلي الصفر، والذي يطابق في تقويمه الداخلي تاريخ 00/01/1900. ويقود هذا التفسير البرمجي العشوائي إلى كوارث حسابية؛ إذ سيحسب إكسل سنوات الخدمة استناداً إلى عام 1900، فتظهر أقدمية الموظف في صورة أرقام شاذة تفوق 124 عاماً، مما يفسد المتوسطات الحسابية لكامل المؤسسة.
لمنع هذه التشوهات الرقمية وللحفاظ على نظافة الجدول الإحصائي واحترافيته، يتعين تغليف معادلات الخدمة بالدالة الشرطية IF ودالة التحقق المنطقي OR و ISBLANK. تقوم هذه الصيغة الوقائية بفحص جاهزية الخلايا قبل السماح بتشغيل المحرك الحسابي؛ وتُصاغ كالتالي:
=IF(OR(ISBLANK(B2), ISBLANK(C2)), "", INT(YEARFRAC(B2, C2, 1)))
يعمل هذا التركيب الشرطي بذكاء محكم؛ فإذا وُجدت أي خلية من الخليتين الأساسيتين فارغة، تُرجع المعادلة قيمة نصية فارغة "" فتظل خلية سنوات الخدمة بيضاء ونظيفة بصرياً، ولا يشرع إكسل في تنفيذ دالة YEARFRAC إلا بعد التحقق اليقيني من وجود تاريخين مكتملين وصحيحين، مما يحمي النماذج المؤسسية من التلوث البياني.
7.3 التوسيع لتضمين الأيام: حساب الثلاثية الزمنية (سنوات، أشهر، أيام)
في قضايا تصفية المستحقات العمالية النهائية، أو عند تسوية النزاعات القضائية العمالية أمام المحاكم المختصة، لا تكفي صيغة (السنوات والأشهر) لتحديد الحقوق، بل يلزم تفصيل مدة الخدمة في ثلاثية قياسية دقيقة تشمل: (السنوات، والشهور، والأيام). يتيح إكسل تحقيق ذلك عبر استدعاء معامل إضافي لدالة DATEDIF وهو المعامل "md" (Months-Days)، المخصص لاستخراج عدد الأيام المتبقية بعد استبعاد السنوات والأشهر الكاملة المنقضية.
تُصاغ المعادلة الثلاثية الشاملة على النحو الآتي:
=DATEDIF(B2,C2,"y") & " سنة، و " & DATEDIF(B2,C2,"ym") & " شهر، و " & DATEDIF(B2,C2,"md") & " يوم"
تجدر الإشارة هنا إلى ملاحظة تقنية بالغة الحذر وثقتها شركة مايكروسوفت في وثائق الدعم الفني الخاصة بها؛ إذ قد يسفر المعامل "md" في بعض الحالات الاستثنائية النادرة—وتحديداً عند مقارنة نهايات الشهور المتفاوتة في الأطوال (مثل المقارنة بين شهر ذي 31 يوماً وشهر ذي 28 يوماً كفبراير)—عن ظهور نتائج سالبة طفيفة أو أرقام منحرفة بيوم واحد. ولتجاوز هذه الثغرة الحسابية المعقدة في البيئات شديدة الحساسية، يعمد خبراء النمذجة المتقدمة إلى استبدال شق الأيام بمعادلة طرح مباشرة تخصم تاريخ البداية مضافاً إليه الشهور التراكمية من تاريخ النهاية، لضمان استقرار حساب الأيام حتى أدق كسر تقويمي ممكن.
8. التطبيقات المتقدمة: ربط سنوات الخدمة بالسياسات الإدارية والمحاسبية
8.1 استخدام التنسيق الشرطي (Conditional Formatting) استناداً إلى سنوات الخدمة
يمثل «التنسيق الشرطي» إحدى أقوى الأدوات البصرية في إكسل لتحويل جداول البيانات الصامتة إلى شاشات مراقبة تفاعلية تنبه مديري المواهب إلى الأحداث الوظيفية الحاسمة. فبدلاً من البحث اليدوي في آلاف الصفوف، يمكن برمجة قواعد التنسيق الشرطي لتقوم بتظليل صف الموظف تلقائياً بألوان مميزة فور وصول أقدميته إلى معالم زمنية تاريخية محددة؛ مثل إتمام 10 سنوات (اليوبيل البرونزي)، أو 20 سنة (اليوبيل الفضي)، أو 25 سنة، وهي المناسبات التي ترصد لها المنظمات مكافآت تكريم وتقدير خاصة.
يتحقق ذلك بتحديد نطاق الجدول ثم اختيار «قاعدة جديدة» (New Rule) باستخدام صيغة منطقية مثل =$D2>=10، وتخصيص تعبئة خضراء أنيقة لها. وعلاوة على ذلك، يمكن استخدام مقاييس تدرجات الألوان الإحصائية (Color Scales) لصبغ عمود سنوات الخدمة بأطياف لونية متدرجة (من الأخضر الداكن للأقدم، إلى الأصفر للمتوسطين، والأحمر للمعينين الجدد)، مما يوفر للإدارة العليا نظرة بانورامية فورية وسريعة لتحليل التوزيع الديموغرافي للخبرات داخل المنشأة، وتقييم مخاطر التقاعد الجماعي المحدق ببعض القطاعات الحيوية.
8.2 الربط المنطقي بين سنوات الخدمة وحساب مكافأة نهاية الخدمة
يُعد احتساب مكافأة نهاية الخدمة التطبيق المالي الأكثر أهمية وحساسية لسنوات الخدمة في العالم العربي؛ حيث تربط معظم تشريعات العمل العربية (مثل نظام العمل السعودي، ونظام العمل الإماراتي، والمصري) استحقاق المكافأة بشرائح زمنية متدرجة وبأسباب انتهاء الخدمة (استقالة أم فسخ عقد). فعلى سبيل المثال، يقر النظام في حالة الاستقالة الشائعة تدرجاً ثلاثياً: لا مكافأة للمدة الأقل من سنتين، وثلث المكافأة للمدة من سنتين وحتى خمس سنوات، وثلثي المكافأة من خمس سنوات وحتى عشر سنوات، والمكافأة كاملة لمن تجاوزت خدمته عشر سنوات كاملة.
يمكن أتمتة هذه المصفوفة القانونية المعقدة بدمج نتيجة دالة سنوات الخدمة المحسوبة في العمود D مع الدالة المنطقية الحديثة IFS أو الدالة التراكمية VLOOKUP ذات المطابقة التقريبية. تأخذ صيغة الاحتساب المؤتمتة لنسبة الاستحقاق في الخلية F2 التعبير التالي:
=IFS(D2<2, 0, D2<5, 1/3, D2<10, 2/3, D2>=10, 1)
تقوم هذه المعادلة الذكية بقراءة رقم سنوات الخدمة فوراً، وتحديد الفئة القانونية التي يقع فيها الموظف، واستخراج النسبة النظامية المطبقة وضربها في إجمالي الراتب والمخصص السنوي المستحق، مما يلغي تماماً التدخل البشري والاجتهادات الشخصية في صرف المستحقات المالية الحساسة، ويحمي المؤسسة من قضايا النزاعات العمالية الناتجة عن أخطاء الحساب اليدوي.
8.3 بناء لوحات مؤشرات الأداء (HR Dashboards) لمتابعة الأقدمية
لا تتوقف الاستفادة من بيانات سنوات الخدمة عند مستوى الفرد، بل تتعداه لتشكل حجر الزاوية في بناء لوحات مؤشرات الأداء الديناميكية للموارد البشرية (HR Analytics Dashboards). يبدأ هذا المسار بتجميع سنوات الخدمة الفردية داخل فئات زمنية مجمعة (Tenure Buckets) عبر إنشاء جدول بحث مرجعي وتطبيق دالة VLOOKUP التقريبية؛ ليتم تصنيف الموظفين تلقائياً إلى مجموعات معيارية مثل: (أقل من سنة – وافدون جدد)، (1-3 سنوات – مرحلة التأسيس)، (4-7 سنوات – مرحلة الاستقرار والإنتاجية العالية)، و(أكثر من 8 سنوات – حراس الثقافة المؤسسية).
تُربط هذه البيانات المجمعة بعد ذلك بالجداول المحورية (Pivot Tables) والرسوم البيانية التفاعلية؛ حيث يتم عرض متوسط سنوات الخدمة لكل إدارة وتوزيعها النوعي، ومقارنتها بمعدلات دوران العمالة ومؤشرات الرضا المهني. تتيح هذه اللوحات لقيادات المنظمة تحديد الإدارات التي تعاني من استنزاف الكفاءات الشابة وانخفاض مدد البقاء، وتلك التي تعاني من تجمد وظيفي وارتفاع غير صحي للأقدمية مع غياب دماء التجديد، مما يسهم في اتخاذ تدابير استباقية لإعادة هيكلة خطط التعاقب الوظيفي، وبرامج الاحتفاظ بالمواهب، وتطوير المسارات المهنية القائمة على البيانات الموضوعية الموثوقة.
9. الأخطاء الشائعة أثناء حساب التواريخ في إكسل واستراتيجيات تصحيحها
9.1 معالجة خطأ #NUM! وأخطاء الترتيب الزمني
يُعد الخطأ البرمجي #NUM! العَرَض الأكثر شيوعاً وتكراراً عند استخدام دالة DATEDIF في برنامج إكسل. ينشأ هذا الخطأ الرياضي حصرياً نتيجة اختلال الترتيب الكرونولوجي المنطقي للتواريخ المدخلة؛ فالقاعدة البرمجية الصارمة للدالة تفترض دوماً أن تاريخ البداية (Start Date) يسبق بالضرورة تاريخ النهاية (End Date). فإذا حدث عن طريق خطأ بشري أثناء الإدخال أن وُضع تاريخ لاحق في خانة البداية، أو كُتب تاريخ تعيين حديث مع تاريخ انتهاء قديم، يعجز محرك الدالة عن استيعاب “الزمن السالب”، وينهار الحساب فوراً بإطلاق رمز الخطأ الرقمي.
تتمثل استراتيجية التصحيح الاحترافية في اتخاذ خطوتين: الأولى وقائية من خلال فحص الترتيب المنطقي عبر الدالة الشرطية؛ بحيث لا يُسمح بتنفيذ العملية إلا إذا كان C2 >= B2. والثانية علاجية احترازية عبر تغليف الصيغة الحسابية بالدالة الحامية IFERROR، والتي تلتقط أي خلل بنيوي وتستبدله برسالة توجيهية ترشد مدخل البيانات إلى مكمن العيب؛ وتُصاغ كالتالي:
=IFERROR(DATEDIF(B2, C2, "y") & " سنة", "خطأ: تأكد من الترتيب الزمني للتواريخ")
تمنح هذه الصياغة المحكمة جدول البيانات متانة استثنائية وتمنع انتشار رموز الأخطاء المشوهة للمصنفات التنفيذية.
9.2 حل مشكلة التواريخ المخزنة كنصوص وظهور خطأ #VALUE!
يواجه محللو البيانات مشكلة كبرى عند تصدير سجلات الموظفين من أنظمة إدارة الموارد البشرية المركزية أو قواعد بيانات ERP المفتوحة؛ إذ يتم في أحيان كثيرة تصدير حقول التواريخ في هيئة «سلاسل نصية» غير معرّفة رقمياً (Text-formatted Dates)، أو يتم إلحاق مسافات بيضاء غير مرئية بالتواريخ. وفي هذه الحالة، تعجز دوال التاريخ الرياضية مثل YEARFRAC أو DATEDIF عن التعرف على هذه المدخلات كأرقام تسلسلية صالحة، مما يولد فوراً الخطأ الشائع #VALUE! الدال على عدم ملائمة نوع البيانات.
لتشخيص هذه العلة الخفية بدقة، يمكن للمحلل الاستعانة بالدالة المنطقية =ISNUMBER(B2) في خلية تجريبية؛ فإذا أنتجت القيمة FALSE، تأكد يقيناً أن التاريخ الظاهر أمامه ليس إلا نصاً أصماً خادعاً. ولعلاج ذلك وتطهير البيانات المستوردة، تتوفر ثلاث آليات ناجزة:
- استخدام دالة DATEVALUE: التي تقوم بتحويل السلسلة النصية للتاريخ إلى رقم تسلسلي معتمد لإكسل.
- أداة النص إلى أعمدة (Text to Columns): بتحديد عمود التواريخ بالكامل، ثم التوجه إلى تبويب «بيانات» (Data)، واختيار «النص إلى أعمدة»، ثم الضغط على التالي حتى الوصول إلى شاشة التنسيق وتحديد خيار «تاريخ» بنمطه المتوافق (مثل DMY أو MDY)، ثم الضغط على إنهاء، ليعيد إكسل كتابة العمود بأكمله كأرقام تسلسلية حقيقية دفعة واحدة.
- العملية الحسابية المحايدة: ضرب الخلية النصية في الرقم 1 أو إضافة صفر إليها داخل معادلة مساعدة لفرض التحويل الجبري المباشر إلى رقم تسلسلي.
9.3 تأثير السنوات الكبيسة وفروق عدد أيام الأشهر على دقة النتائج
تكمن المعضلة التقويمية الكبرى في علم قياس الزمن في التباين المتأصل في أطوال الأشهر الشمسية (28، 30، 31 يوماً) وتكرار يوم 29 فبراير كل أربع سنوات في السنوات الكبيسة (Leap Years). يفرز هذا الواقع الفلكي تمايزاً خفياً ودقيقاً بين سلوك دالة DATEDIF وسلوك دالة YEARFRAC ينبغي للمحلل الحصيف إدراكه والإحاطة بانعكاساته الحسابية. فدالة DATEDIF تتعامل بمنطق تقويمي مطلق مستند إلى التقويم الميلادي المعتمد؛ إذ تعد السنة قد اكتملت بدقة عند حلول نفس اليوم والشهر في السنة التالية بغض النظر عن كون السنة بسيطة (365 يوماً) أو كبيسة (366 يوماً).
أما دالة YEARFRAC، فإن سلوكها الرياضي يتغير جذرياً استناداً إلى وسيط الأساس (Basis) المختار؛ فإذا تُرك الوسيط على الخيار الافتراضي (0)، ستعتمد الدالة على تقريب رياضي يفترض أن كل شهر يتكون من 30 يوماً متطابقة، مما يخلق انحرافاً تراكمياً عن الواقع التقويمي يصل إلى عدة أيام على مدار فترات الخدمة الطويلة التي تمتد لعقود. في حين أن اعتماد الأساس (1) يلزم الدالة بإحصاء كل يوم فلكي مر به الموظف فعلياً بما في ذلك أيام 29 فبراير. لذلك، عند مضاهاة الحسابات البرمجية باللوائح والتعليمات الرسمية للمؤسسات الحكومية ومصالح التقاعد، يتعين تحديد المعيار الزمني المقبول مسبقاً، واختيار الدالة والأساس الذي يحقق التطابق الكامل مع المعايير القانونية الوطنية، درءاً لأي نزاع يتعلق بفروق الأيام الحسابية.
10. أفضل الممارسات الأكاديمية والمهنية لحوكمة بيانات الموظفين
10.1 التحقق الدوري وضبط النزاهة لبيانات الموارد البشرية
تتطلب الحوكمة المؤسسية الرشيدة إخضاع قواعد بيانات الموارد البشرية لبروتوكولات تدقيق دورية وصارمة تستهدف ضمان نزاهة البيانات (Data Integrity) ودقتها عبر الزمن. تتضمن هذه السياسات تشكيل لجان مراجعة نصف سنوية لمطابقة تواريخ التعيين المدخلة في مصنفات إكسل مع العقود الورقية الأصلية وقرارات مباشرة العمل الموثقة في ملفات الخدمة، لتصحيح أي أخطاء مطبعية قد تكون تسللت عند الرقمنة الأولية وتفادي تراكمها.
وعلاوة على التحقق من صحة البيانات، يبرز متطلب أمني وتشغيلي ملح يتمثل في حماية الصيغ البرمجية من العبث البشري غير المقصود؛ فالخلايا التي تحتوي على دوال معقدة لحساب سنوات الخدمة يجب قفلها وعزلها بصورة تامة (Cell Locking) من خلال حماية ورقة العمل (Protect Sheet) بكلمة مرور مشفرة، مع قصر إمكانية التعديل والكتابة حصراً على أعمدة الإدخال الخام الأساسية (الاسم، وتاريخ التعيين، وتاريخ الانتهاء). كما يجب اعتماد سياسات حفظ رقمي سحابي مدعومة بنظام إدارة الإصدارات (Version Control)، للاحتفاظ بنسخ تاريخية مؤرخة لمصنفات العمل تتيح استرجاع البيانات بدقة وتتبع التعديلات عند وقوع أي أخطاء غير متوقعة.
10.2 توثيق النماذج الحسابية في الأدلة الإجرائية للمؤسسة
من الأخطاء الجسيمة الشائعة في الإدارة المعاصرة ترك النماذج الرياضية وأساليب احتساب الأقدمية أسيرة للاجتهادات الفردية أو المعرفة الضمنية الحبيسة في ذهن موظف الموارد البشرية الذي أنشأ المصنف؛ إذ يؤدي انتقال هذا الموظف أو تركه للمنصب إلى ارتباك المنظومة بأسرها وتراجع الثقة في المخرجات الحسابية. ولتفادي ذلك، تقضي الممارسات المهنية الفضلى بتدوين وتوثيق المنهجية الرياضية المعتمدة لحساب سنوات الخدمة في صلب «دليل السياسات والإجراءات التشغيلية» (SOPs) المعتمد رسمياً لدى المؤسسة.
يجب أن يشمل هذا التوثيق تفصيلاً منهجياً يبرر بدقة سبب اختيار دالة بعينها لكل غرض من الأغراض المؤسسية؛ كأن يُنص صراحة على: «اعتماد دالة YEARFRAC بالأساس 1 لكافة العمليات المالية والمخصصات الإكتوارية، واعتماد دالة DATEDIF بالسنوات والشهور لكافة شهادات الخدمة والخطابات الإدارية، واعتماد INT(YEARFRAC) لكافة قرارات الترقية والسلالم الوظيفية». كما يجب تنظيم ورش عمل تدريبية دورية لفريق شؤون الموظفين لشرح هذه الصيغ والمفاهيم الرياضية، لضمان استيعابهم العميق لكيفية تدفق البيانات داخل المعادلات وتأهيلهم لتصحيح الأخطاء وإجراء المراجعات بكفاءة واقتدار مستمر.
10.3 الأرشفة الرقمية والامتثال القانوني لبيانات الخدمة
تخضع بيانات الموارد البشرية وسجلات الأقدمية لرقابة قانونية وتشريعية صارمة من جانب هيئات التأمينات الاجتماعية، وصناديق التقاعد، والجهات القضائية، وهيئات التفتيش والرقابة العمالية. لذا، يجب أن تتوافق أدوات الاحتساب في إكسل تماماً مع اشتراطات تلك الجهات ومتطلباتها الإفصاحية. ويستدعي ذلك ضبط جداول إكسل لتكون متطابقة حسابياً وبدقة تامة مع قواعد التقاعد المعتمدة لدى الدولة، مع تجنب أي صيغ تعطي نتائج تخالف المعايير الرسمية المعمول بها.
وعند وصول الموظف إلى نهاية مساره الوظيفي واستحقاقه للتسوية النهائية، يجب تجميد بياناته وتطبيق إجراءات «الأرشفة الرقمية الثابتة»؛ ويتحقق ذلك عبر نسخ خلية سنوات الخدمة النهائية ولصقها كقيمة عددية أو نصية ثابتة (Paste as Values) لحفظ السجل بصيغة غير قابلة للتغيير وتجريدها من الدوال الحسابية المتغيرة مثل TODAY()، لضمان عدم تبدل الرقم مستقبلاً بأي حال من الأحوال. وأخيراً، يتعين حفظ هذه السجلات المؤرشفة في مستودعات بيانات رقمية آمنة ومحمية بمسارات تدقيق معتمدة (Audit Trails)، تثبت من قام بالحساب، وتاريخ اعتماده، والأدلة المستندية الداعمة له، ضماناً للشفافية المطلقة وموثوقية القرارات الاستراتيجية للمنظمة أمام سائر الجهات الرقابية والقانونية.
خاتمة
تناول هذا المقال المعمق المنهجية المتكاملة لاحتساب سنوات الخدمة من واقع تاريخ التعيين عبر برنامج مايكروسوفت إكسل، رابطاً بين الأسس النظرية لإدارة رأس المال البشري والتطبيقات الرياضية والبرمجية الدقيقة. وقد اتضح من التحليل المنهجي أن الاختيار بين الدوال الحسابية ليس مجرد مسألة تفضيل تقني عابر، بل هو قرار إداري وقانوني خاضع للغاية الوظيفية والمالية المرجوة؛ حيث تظل الصيغة المركبة لدالة DATEDIF الخيار الأمثل للتوثيق الإداري الوصفي في الشهادات والخطابات الرسمية لما تتمتع به من وضوح مقروء بالسنوات والأشهر، في حين تمثل دالة YEARFRAC بالأساس الفعلي الركيزة الحسابية التي لا غنى عنها للدراسات الإكتوارية، والمخصصات المحاسبية الدقيقة، وتصفية المستحقات التناسبية لكسور السنة. وفي الوقت عينه، يبرز الدمج بين دالتي INT و YEARFRAC كأداة لا تعوض لتطبيق سلالم الترقيات الدورية والتصنيف الفئوي في شرائح الأقدمية المستندة حصراً إلى مدد زمنية تامة ومنجزة دون أي تقريب زمني سابق لأوانه.
إن إتقان هذه الطرائق الثلاث، إلى جانب الإحاطة بآليات معالجة الانقطاعات الوظيفية والاستثناءات، وتلافي الأخطاء البرمجية الشائعة مثل #NUM! و #VALUE!، وضبط التنسيقات الإقليمية والتحقق الوقائي من صحة البيانات، يمنح المتخصص في إدارة الموارد البشرية والمحلل المالي قدرة غير مسبوقة على ضمان نزاهة السجلات وحوكمتها. وبذلك، يتحول برنامج إكسل من مجرد أداة لإدخال الجداول الصامتة إلى منصة تحليلية استراتيجية مؤتمتة تسهم بفاعلية في حماية الحقوق المالية والقانونية للعمال والمنشآت على حد سواء، وتدعم صناع القرار برؤى كمية دقيقة تعزز من الاستقرار التنظيمي والكفاءة المؤسسية الشاملة.
المراجع
- Becker, G. S. (1962). Investment in human capital: A theoretical analysis. Journal of Political Economy, 70(5, Part 2), 9–49. https://doi.org/10.1086/258724
- Becker, G. S. (1964). Human capital: A theoretical and empirical analysis, with special reference to education. National Bureau of Economic Research.
- Becker, H. S. (1960). Notes on the concept of commitment. American Journal of Sociology, 66(1), 32–40. https://doi.org/10.1086/222820
- Griffeth, R. W., Hom, P. W., & Gaertner, S. (2000). A meta-analysis of antecedents and correlates of employee turnover: Update, moderator tests, and clinical implications for the next millennium. Journal of Management, 26(3), 463–488. https://doi.org/10.1177/014920630002600305
- March, J. G., & Simon, H. A. (1958). Organizations. John Wiley & Sons.
- Mitchell, T. R., Holtom, B. C., Lee, T. W., Sablynski, C. J., & Erez, M. (2001). Why people stay: Using job embeddedness to predict voluntary turnover. Academy of Management Journal, 44(6), 1102–1121. https://doi.org/10.5465/3069443
- Ng, T. W., & Feldman, D. C. (2010). Organizational tenure and job performance. Journal of Management, 36(5), 1220–1250. https://doi.org/10.1177/0149206310365001
- Sturman, M. C. (2003). Searching for the inverted U-shaped relationship between time and job performance: Investigating the moderating impact of cognitive ability and job complexity. Journal of Management, 29(5), 609–631. https://doi.org/10.1016/S0149-2063(03)00028-X
- Wright, T. A., & Bonett, D. G. (2002). The moderating effects of employee tenure on the relation between organizational commitment and job performance: A meta-analysis. Journal of Applied Psychology, 87(6), 1183–1190. https://doi.org/10.1037/0021-9010.87.6.1183