
تعد الجداول المحورية (Pivot Tables) في برنامج ميكروسوفت إكسيل إحدى أكثر الأدوات التحليلية رسوخاً وأهمية في مجالات نمذجة الأعمال، والتحليل المالي، والإحصاء الوصفي التطبيقي. منذ ابتكار مفهوم الجداول المحورية على يد بيتو سالاس (Pito Salas) في أواخر ثمانينيات القرن العشرين، وتحديداً بين عامي 1986 و1989 أثناء عمله على برنامج “لوتس إمبروف” (Lotus Improv)، شهدت المعالجة التفاعلية للمصفوفات الرقمية ثورة بنيوية نقلت المستخدمين من نمط المعالجة المسطحة الثابتة إلى فضاء التحليل متعدد الأبعاد المرن. تتيح هذه الأداة لمتخذي القرار والباحثين تلخيص أحجام ضخمة من السجلات المفصلة واستخلاص الاتجاهات العامة في أجزاء من الثانية دون المساس ببيانات المصدر الأصلية.
ومع ذلك، تظهر التحديات المعرفية والتقنية المعقدة عندما يسعى المحلل لتجاوز مجرد التجميع التلخيصي للبيانات والانتقال إلى بناء منطق شرطي حركي يعتمد على قواعد تفريع الأعمال، وتحديداً عبر توظيف دالة الشرط المنطقي IF داخل ما يعرف بالحقول المحسوبة (Calculated Fields). إن دمج المنطق الشرطي في بيئة تجميعية يثير قضايا جوهرية ترتبط بطبيعة التخزين المؤقت، وسياقات التقييم الحسابي، ومبدأ التجميع المسبق، وهو ما يضع قيوداً صارمة على كيفية تعامل إكسيل مع المدخلات النصية والمعادلات الرياضية المشروطة، متطلباً استراتيجيات التفافية منهجية مثل توظيف الأعمدة المساعدة أو الانتقال إلى نماذج بيانات متقدمة مدعومة بلغات حديثة مثل لغة تعبيرات تحليل البيانات (DAX).
يتناول هذا الدليل الأكاديمي الموسع تشريح الآليات الدقيقة لعمل دالة IF داخل الحقول المحسوبة للجداول المحورية، متتبعاً الفروق الجوهرية بين التقييم الحسابي على مستوى السجل الفردي والتقييم على مستوى المجاميع المتراكمة. وسنستعرض بالتفصيل المعضلات التقنية المرتبطة بمعالجة النصوص والتعامل مع الإجماليات الكلية، تليها دراسة إجرائية متكاملة لخطوات التنفيذ العملي خطوة بخطوة، وصولاً إلى استشراف البدائل المتقدمة المعاصرة التي تجعل من نماذج اتخاذ القرار المالي نماذج متينة، مستقرة، وقابلة للتوسع المؤسسي.
1. الأسس النظرية للحقول المحسوبة والدوال الشرطية في الجداول المحورية
1.1 مفهوم الجداول المحورية ودورها في تلخيص البيانات الإحصائية
تمثل الجداول المحورية في بيئة ميكروسوفت إكسيل قفزة نوعية في هندسة البيانات التحليلية، حيث صُممت لتكون محركاً قادراً على إعادة صياغة المصفوفات البيانية المعقدة وتصنيفها دون الحاجة إلى كتابة خوارزميات برمجية مخصصة أو استخدام متكرر لدوال التلخيص المصفوفية التقليدية. تقوم فلسفة هذه الأداة على عزل المتغيرات النوعية (Qualitative Variables) التي تشمل التصنيفات، الأسماء، التواريخ، والمناطق الجغرافية، عن المتغيرات الكمية (Quantitative Variables) التي تتضمن الإيرادات، التكاليف، الكميات المباعة، والنسب المئوية. يتيح هذا الفصل المنهجي للمحلل سحب وإسقاط المتغيرات عبر أربعة محاور هيكلية رئيسية: الصفوف (Rows)، الأعمدة (Columns)، القيم (Values)، والمرشحات (Filters)، مما يحقق ما يعرف في أدبيات نظم دعم القرار بالاستكشاف التفاعلي للمكعب البياني (OLAP Cube Exploration).
تتجلى أهمية هذه المرونة الهيكلية في إدارة الأداء المالي، حيث تتطلب بيئات الأعمال الديناميكية استجابة سريعة للتقلبات التشغيلية. إن التحول من معالجة البيانات المسطحة (Flat Data Processing)—التي تتعامل مع كل سجل ككيان مستقل ومعزول—إلى المعالجة التلخيصية التفاعلية يسمح باستخلاص مؤشرات الأداء الرئيسية (KPIs) واختبار الفرضيات بكفاءة غير مسبوقة. وكما يوضح الباحثون في نمذجة ذكاء الأعمال والأنظمة التعليمية التطبيقية (Labonté-LeMoyne et al., 2017)، فإن سرعة معالجة البيانات التلخيصية تسهم بصورة مباشرة في خفض العبء الإدراكي المعرفي على متخذ القرار، مما يتيح له التركيز على استنباط الأنماط الاستراتيجية وتوجيه الموارد المالية والتنظيمية بدقة بالغة.
1.2 طبيعة الحقول المحسوبة (Calculated Fields) وحدودها الرياضية
الحقل المحسوب (Calculated Field) هو مكون برمجي مدمج داخل ذاكرة التخزين المؤقت للجدول المحوري (Pivot Cache)، وظيفته إنشاء متتاليات حسابية اشتقاقية جديدة بالاعتماد على حقول البيانات القائمة مسبقاً في نطاق المصدر. خلافاً لإضافة عمود جديد في ورقة البيانات الأصلية وما يستتبعه ذلك من زيادة خطية في استهلاك الذاكرة العشوائية وتضخم حجم الملف، ينشأ الحقل المحسوب كصيغة رياضية افتراضية تُنفذ آنياً عند عرض التقرير المالي. ومع ذلك، فإن هذه الميزة البرمجية محكومة بقاعدة حوسبية صارمة تسمى “قاعدة التنفيذ التجميعي” (Aggregate Execution Rule)؛ إذ إن الحقل المحسوب لا ينفذ عملياته أبداً على مستوى السجل الفردي (Record-by-Record)، بل يطبق دالة التجميع الافتراضية—وهي دالة المجموع (SUM) في الغالب الأعم—على كل حقل مشارك في الصيغة قبل إجراء أي عملية حسابية أو منطقية.
يترتب على هذه الطبيعة الرياضية محددات بنيوية دقيقة؛ فعند كتابة صيغة مثل ضرب حقلين، لا يقوم الجدول المحوري بضرب قيمة الحقل الأول في الثاني لكل صف ثم جمع النواتج، بل يقوم بجمع الحقل الأول بالكامل على مستوى الفئة الفرعية، وجمع الحقل الثاني بالكامل، ثم ضرب المجموعين معاً. هذا الفارق الهيكلي بين التقييم الصفي والتقييم التجميعي يعد من أكثر المزالق الحسابية شيوعاً في تقارير الأعمال، ويفرض قيوداً محددة تمنع استخدام مراجع الخلايا المستقلة، أو المصفوفات، أو الدوال التي تتطلب وسائط نطاقية متسلسلة مثل دوال البحث والعد الإحصائي المعقد.
1.3 دور المنطق الشرطي (دالة IF) في توجيه العمليات التحليلية
تمثل دالة الشرط المنطقي IF الركيزة الجوهرية في المنطق الرياضي الصوري لاتخاذ القرارات الخوارزمية داخل برامج الجداول الإلكترونية. تتكون بنيتها التركيبية من ثلاثة وسائط رئيسية: الاختبار المنطقي (Logical Test)، القيمة في حال تحقق الشرط (Value if True)، والقيمة في حال عدم تحققه (Value if False). تلعب هذه الدالة دوراً محورياً في حوكمة تدفق الحسابات وتصنيف السياسات التمويلية والتسويقية؛ حيث تسمح للنموذج المالي بالاستجابة الديناميكية للمتغيرات المحيطة، كمنح نسب خصم متفاوتة بناءً على حجم المبيعات، أو تعديل معدلات العمولات تبعاً لتحقيق الأهداف المستهدفة أو تصنيف الكادر الوظيفي.
تكمن التحديات المعرفية والعملية في كيفية إخضاع هذه البنية المنطقية لبيئة الحقول المحسوبة في الجداول المحورية. فالمنطق الشرطي المصمم لاختبار النصوص أو مقارنة الخصائص النوعية المتباينة يصطدم مباشرة بحاجز التجميع الرياضي؛ فالشرط لا يختبر خصائص السجل الواحد، بل يختبر المجموع الكلي للقيم المرتبطة به. إن فهم هذا التفاعل الدقيق بين الفرضية المنطقية والنتيجة التجميعية هو المدخل الأساسي لبناء تقارير مالية محكمة تتطابق مخرجاتها الآلية مع الواقع المحاسبي المعياري للمؤسسات.
2. القيود التقنية لاستخدام دالة IF مباشرة في الحقول المحسوبة
2.1 معضلة تجميع النصوص في محرك الجداول المحورية
يواجه مستخدمو الجداول المحورية صدمة تقنية شائعة عند محاولة تطبيق صيغ شرطية تقارن نصوصاً مباشرة داخل نافذة الحقول المحسوبة، مثل كتابة الصيغة: =IF(Status="Full-Time", Revenue * 0.3, Revenue * 0.1). يرجع الفشل الحتمي لهذه الصيغة إلى المعمارية الهندسية لمحرك الجداول المحورية الأساسي (Classic Pivot Table Engine)، والذي صُمم على مبدأ المعالجة العددية البحتة للقيم في منطقة الحسابات. عندما يُطلب من الحقل المحسوب استدعاء حقل نصي، فإنه يقوم افتراضياً بتطبيق عملية التجميع الرقمي عليه، ولما كانت النصوص تفتقر إلى قيمة كمية قابلة للجمع، فإن المحرك الحسابي يحولها صامتاً إلى الصفر (0).
وبناءً على ذلك، يتم تقييم الاختبار المنطقي Status="Full-Time" كأنه مقارنة رياضية بين القيمة صفر والنص المطلوب، وهو اختبار يسفر دائماً وأبداً عن القيمة المنطقية الخاطئة (FALSE). ينتج عن هذا التقييم الصامت تطبيق مستمر لمعامل القيمة الخاطئة فقط، دون أن يصدر البرنامج أي تحذير أو رسالة خطأ تدل على حدوث خلل برمجي. هذا السلوك التلقائي يمثل خطورة بالغة على اتخاذ القرارات الإدارية والمالية، حيث تظهر النتائج في مظهر رقمي منسق ومقنع ولكنه خاوٍ تماماً من الصحة الحسابية والمنطقية المقصودة.
2.2 تأثير مبدأ التجميع المسبق على المنطق الشرطي
يتجاوز تأثير مبدأ التجميع المسبق حدود معالجة النصوص ليمس المتغيرات الرقمية ذاتها بصورة جذرية. فعند إدخال صيغة مثل =IF(Sales > 100, 10, 0) كحقل محسوب، يفترض المحلل المبتدئ أن النظام سيقوم بفحص كل عملية بيع على حدة، ويمنح عشر نقاط لكل معاملة تتجاوز المائة دولار، ثم يجمع هذه النقاط لكل موظف. غير أن التنفيذ الفعلي يخالف هذا التصور تماماً؛ إذ يطبق إكسيل دالة الجمع المسبق على إجمالي مبيعات الموظف ضمن التصنيف المختار، فتتحول الصيغة ضمنياً إلى: =IF(SUM(Sales) > 100, 10, 0).
هذا التحول التجميعي يؤدي إلى فوضى حسابية في مستويات التقارير المجمعة، حيث يحصل الموظف الذي حقق عشر معاملات بقيمة إجمالية بلغت خمسمائة دولار على عشر نقاط فقط بدلاً من مائة نقطة، لأن المحرك اختبر المجموع الإجمالي (500 > 100) مرة واحدة ومنح المكافأة لمرة وحيدة. وتتفاقم الظاهرة بصورة أكثر كارثية في صف الإجمالي الكلي (Grand Total)، حيث يختبر المحرك المجموع الكلي لكافة مبيعات الشركة، فيمنح الشركة ككل عشر نقاط فقط في عمود الإجمالي! يثبت هذا التحليل أن المنطق الشرطي في الحقول المحسوبة يعمل بمثابة قاطع تيار شامل على مستوى الفئة التجميعية، وليس كمقياس إحصائي دقيق يرصد التكرارات الفردية، مما يفرض ضرورة التجهيز المسبق للبيانات قبل دفعها إلى محرك التحليل.
2.3 دراسة مقارنة بين العمليات على مستوى السجل والعمليات التجميعية
تستلزم النمذجة المالية الحصيفة فهماً عميقاً للفروق الحسابية بين المعالجة على مستوى السجل الفردي (Row-level Evaluation) والمعالجة التراكمية المجمعة (Aggregate Evaluation)، لا سيما في مجالات احتساب هوامش الربحية وعمولات المبيعات. يوضح الجدول المقارن التالي الأبعاد التقنية والاقتصادية بين النمطين المعالجين:
- مستوى السجل الفردي: تجري العمليات الحسابية داخل كل صف على حدة في جدول البيانات الخام. تتميز بدقتها المتناهية في احتساب الشروط المعقدة، وتقييم النصوص، وضرب المتغيرات قبل التجميع، ولكنها تزيد من حجم الملف واستهلاك الذاكرة التخزينية.
- مستوى الحقل المحسوب التجميعي: تجري العمليات على مجموع الحقول بعد تلخيصها في الجدول المحوري. توفر أداءً حوسبياً فائق السرعة وخفة في حجم الذاكرة، ولكنها تعجز عن قراءة الشروط النصية الفردية وتنتج تشوهات حسابية عند تطبيق الشروط غير الخطية على الإجماليات.
يتضح من هذا التأصيل أن الاعتماد الحصري على الحقول المحسوبة التقليدية للتعامل مع الشروط النوعية هو ضرب من المستحيل تقنياً. ولضمان سلامة العمليات المحاسبية، يجب بناء مسار معالجة هجين، يقوم فيه مستوى السجل بتهيئة البيانات وتجهيز المعايير النوعية رقمياً، بينما يتولى الحقل المحسوب إتمام العمليات الرياضية التجميعية الكبرى.
3. استراتيجية العمود المساعد (Helper Column) كحل وسيط
3.1 الأساس النظري لتوظيف الأعمدة المساعدة في نمذجة البيانات
تمثل استراتيجية العمود المساعد (Helper Column) في علوم البيانات وهندسة النظم التحليلية أسلوباً معيارياً يهدف إلى فك الاشتباك بين القيود الهندسية لمحركات العرض ومتطلبات المعالجة الحسابية المعقدة. يقوم الأساس النظري لهذه الاستراتيجية على العمل كـ “جسر منطقي” (Logical Bridge) ينقل المتغيرات الوصفية الاسمية (Nominal Categorical Variables) من نطاق النصوص غير القابلة للقياس المباشر إلى نطاق البيانات الكمية المعيرة. يستند هذا النهج الرياضي مباشرة إلى مفهوم “المتغيرات الوهمية” أو الاصطناعية (Dummy Variables) المستقر في النماذج الإحصائية القياسية وتحليلات الانحدار المتعدد.
من خلال تخصيص عمود إضافي داخل جدول البيانات المصدر، يتم تنفيذ التقييم الصفي المنطقي مرة واحدة على مستوى السجل الفردي، مع الحفاظ الكامل على سلامة بنية البيانات الأساسية دون المساس بالمدخلات الأصلية أو تشويهها. يعمل هذا الحل على تحييد عجز محرك الجداول المحورية؛ إذ يتم ترحيل عبء فحص النصوص والتحقق من المعايير النوعية إلى جدول البيانات الخام، تاركاً للجدول المحوري مهمة التلخيص الرياضي للأرقام المجهزة مسبقاً، مما يحقق التكامل الأمثل بين المعالجة الصفية والمعالجة التلخيصية.
3.2 تحويل الحالات الوظيفية النوعية إلى مؤشرات ثنائية (Binary Indicators)
يرتكز التطبيق العملي للمتغيرات الوهمية في سياق دراستنا على تحويل الحالات الوظيفية النوعية إلى مؤشرات ثنائية رقمية تعتمد على الجبر الثنائي (Binary Indicators)؛ حيث يتم إسناد القيمة 1 لتمثيل الحالة الوظيفية للموظف المعين بدوام كامل (Full-Time)، بينما تُسند القيمة 0 لتمثيل المتعاقد الخارجي أو المستقل (Freelancer). يستغل هذا التحويل الخصائص الجبرية الفريدة للرقمين صفر وواحد في العمليات الرياضية الأولية؛ فالضرب في واحد يحافظ على المقدار الرياضي كما هو، بينما يؤدي الضرب في صفر إلى تصفير المعامل وإلغائه تماماً.
عندما ينتقل هذا المتغير الثنائي إلى محرك الحقل المحسوب داخل الجدول المحوري، يستطيع المحرك قراءته كحقل رقمي تجميعي يخضع لدوال الجمع والضرب القياسية. وبما أن كل موظف يمتلك حالة وظيفية واحدة محددة في سجلاته، فإن مجموع قيم هذا العمود لموظف الدوام الكامل سيكون دائماً عدداً موجباً يتناسب طردياً مع عدد معاملاته (أكبر قطيعاً من الصفر)، في حين سيظل مجموع هذا العمود للموظف المستقل مساوياً للصفر بصورة مطلقة. تتيح هذه الحقيقة الرياضية بناء اختبار شرطي عددي بحت داخل الحقل المحسوب يختبر ما إذا كان المؤشر أكبر من الصفر، متفادياً معضلة المقارنة النصية بالكامل.
3.3 الكفاءة الحوسبية واستقرار النماذج المحاسبية
يقدم توظيف الأعمدة المساعدة الثنائية فوائد بالغة للأداء الحوسبي واستقرار النماذج المحاسبية الكبرى داخل المؤسسات؛ فالصيغ الشرطية المطبقة في العمود المساعد تتسم بالبساطة والخفة المعالجاتية، مما يمنع بطء الاستجابة الحسابية في جداول البيانات التي تضم مئات الآلاف من السجلات. وعلاوة على ذلك، يسهل هذا التصميم المعياري التوسع المستقبلي في تصنيف الهياكل الوظيفية وتنوع الشرائح؛ إذ يمكن للمحلل إضافة حالات جديدة وتحويلها إلى مقاييس عددية متدرجة (Categorical Scoring) دون إعادة بناء بنية الجدول المحوري من الصفر.
كما يضمن هذا الحل توافقاً تشغيلياً كاملاً وشاملاً عبر كافة إصدارات مايكروسوفت إكسيل التاريخية والحديثة، بدءاً من حزم إكسيل المكتبية القديمة وصولاً إلى إصدارات السحابة المعاصرة، متجاوزاً بذلك متطلبات التوافق المعقدة التي قد تفرضها أدوات إكسيل المتقدمة مثل Power Pivot ونماذج البيانات المؤسسية. إن استقرار النموذج الحسابي يمنح المدققين والمديرين الماليين ثقة مطلقة في مخرجات النظام، ويقلل من احتمالية حدوث أخطاء غير مكتشفة قد تكبد المنظمة التزامات مالية غير مبررة.
4. المرحلة الإجرائية الأولى: إعداد وهيكلة مصفوفة البيانات الأولية
4.1 تحديد المتغيرات الاقتصادية والإدارية للدراسة
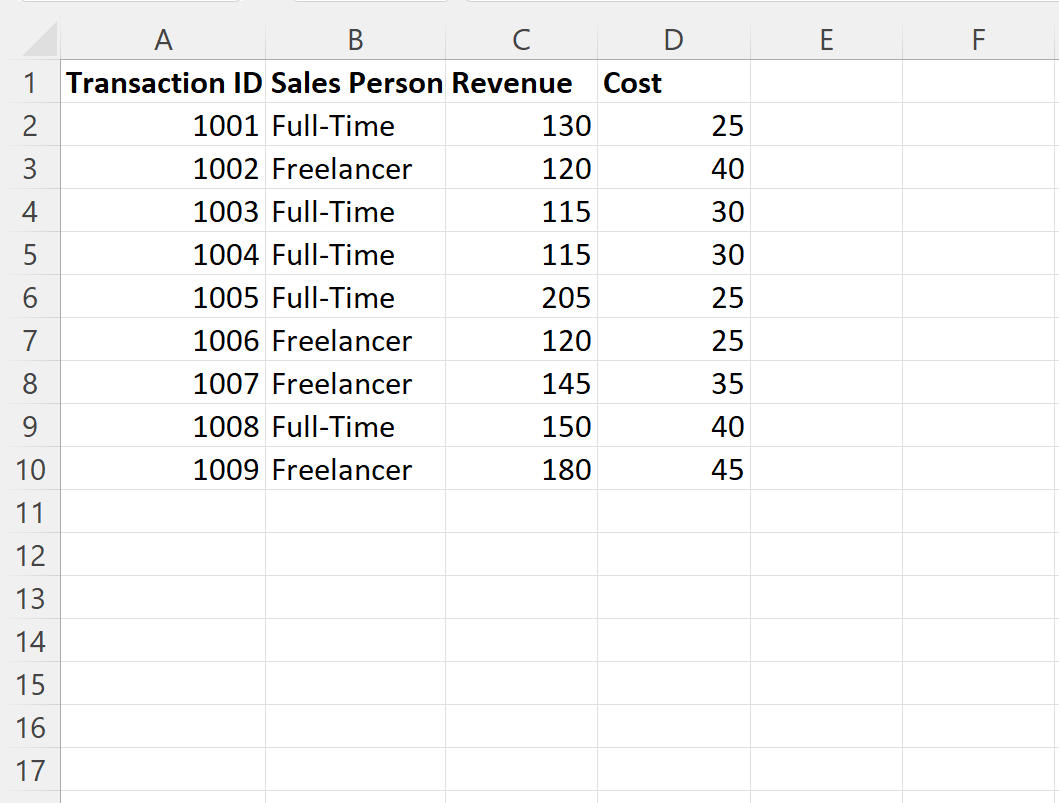
لتطبيق هذه المعالجة بصورة علمية منضبطة، نبني مصفوفة بيانات نموذجية تعكس بيئة مبيعات تجارية حقيقية. تضم المصفوفة أربعة متغيرات اقتصادية وإدارية محورية تُعرّف الأداء التشغيلي والتعاقدي لقسم المبيعات، وهي موضحة كما يلي:
- مندوب المبيعات (Sales Person): متغير تصنيفي نوعي يمثل المعرف الاسمي للكيان البشري المنفذ للمعاملة التجارية، ويستخدم كمحور تصنيف أساسي في التحليل.
- الحالة الوظيفية (Status): متغير تصنيفي نوعي ثنائي القيم يعبر عن الطبيعة القانونية والتعاقدية للعامل، وينقسم إلى فئتين حصريتين: دوام كامل (Full-Time) وعمل حر (Freelancer).
- الإيرادات (Revenue): متغير كمي مستمر يمثل التدفق المالي النقدي الإجمالي الناتج عن مبيعات كل صفقة مبرمة مقاسة بالعملة المحلية.
- التكاليف (Cost): متغير كمي مستمر يمثل النفقات التشغيلية والمصروفات المباشرة المرتبطة بإتمام الصفقة المحددة.
تسمح هذه المتغيرات المتكاملة باختبار قدرة النظام على التمييز بين الأنماط الوظيفية المختلفة واحتساب هوامش الربحية التمايزية بدقة متناهية، مشكلة الأساس الموضوعي للمحاكاة المالية التالية.
4.2 فحص معايير نظافة البيانات واتساقها الهيكلي
تعد جودة البيانات ونظافتها الهيكلية شرطاً لازماً لنجاح أي معالجة إحصائية أو مالية لاحقة. يبدأ الإجراء بفحص حقل الحالة الوظيفية للتحقق من خلوه تماماً من المسافات الزائدة البادئة أو التابعة، واستخدام دوال التنظيف مثل TRIM و CLEAN لإزالة أي شوائب نصية غير مرئية قد تعيق المقارنة المنطقية. كما يتحتم توحيد المصطلحات الاصطلاحية بدقة صارمة لمنع تشتت الفئات؛ حيث إن وجود فروق طفيفة مثل كتابة “Full Time” بدون واصلة مقابل “Full-Time” بالواصلة سيؤدي حتماً إلى فشل دالة الشرط في تصنيف السجل بصورة صحيحة.
وعلى النطاق نفسه، يجب التدقيق في الحقول الكمية (الإيرادات والتكاليف) للتأكد من تنسيقها كأرقام حسابية صريحة وليس كنصوص منسقة بصرياً كأرقام. فالأرقام المخزنة كنصوص تفقد قدرتها على التجميع الرياضي وتتحول إلى أصفار داخل محرك الحسابات، مما ينتج عنه تقارير غير دقيقة. يكتمل هذا الفحص بمراجعة منطقية المقادير؛ حيث ينبغي ألا تحتوي المصفوفة الأولية على خلايا فارغة دون مبرر، وتعيين الصفر كقيمة افتراضية للمعاملات عديمة التكلفة.
4.3 تحويل النطاق إلى جدول رسمي (Excel Table)
تتمثل الخطوة المعمارية الحاسمة في تحويل نطاق البيانات المسطح العادي إلى جدول ديناميكي رسمي معرف الخصائص (Official Excel Table). يتم تنفيذ هذا الإجراء عبر تحديد أي خلية داخل نطاق البيانات والضغط على مفتاحي الاختصار Ctrl + T، مع التأكد من تفعيل خيار “يحتوي الجدول على رؤوس” (My table has headers). يحقق هذا التحول ترقية نوعية في إدارة البيانات، حيث يمنح الجدول اسماً برمجياً فريداً (مثل: SalesData) ويفعل ميزة التوسيع الديناميكي التلقائي للنطاق.
إن الميزة الجوهرية للجداول الرسمية تكمن في قدرتها على استيعاب السجلات والمعاملات الجديدة تلقائياً؛ فعند إدخال أي صف بيع جديد أسفل الجدول، يتم تمديد حدود الجدول وقواعد التحقق والأعمدة الحسابية فورياً دون الحاجة إلى تعديل نطاق مصدر الجدول المحوري يدوياً. كما تتيح هذه الهيكلة توظيف “المراجع المهيكلة” (Structured References) التي تستبدل مراجع الخلايا الجامدة بأسماء الأعمدة المفهومة، مما يعزز دقة ووضوح الصياغات الرياضية والتحليلية.
5. المرحلة الإجرائية الثانية: صياغة وتطبيق دالة العمود المساعد
5.1 التفكيك المنطقي لمعادلة العمود المساعد في الخلية E2
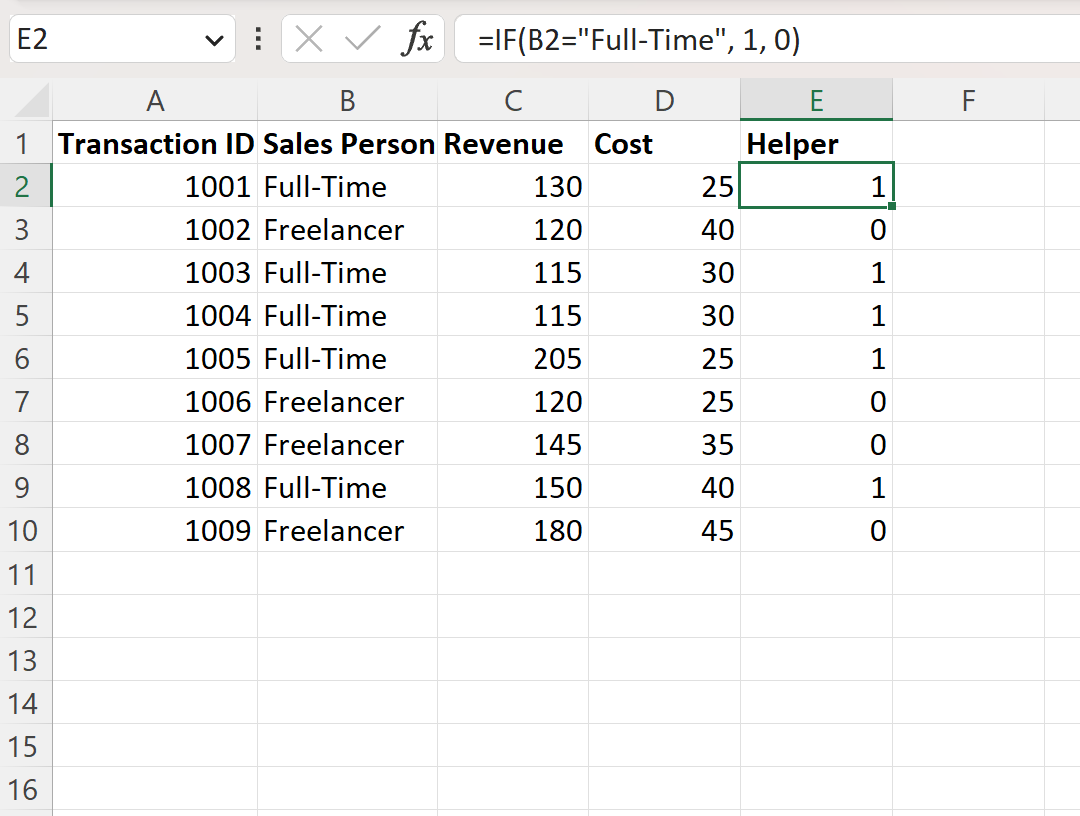
بعد تجهيز الجدول الرسمي، نشرع في إنشاء العمود المساعد في الخلية E2، والذي سنطلق عليه اسماً دالاً ومحكماً في رأس العمود مثل: Is_FullTime. تتم صياغة المعادلة الشرطية على النحو التالي:
=IF([@Status]="Full-Time", 1, 0)
أو في حال استخدام مراجع الخلايا التقليدية: =IF(B2="Full-Time", 1, 0).
يتطلب الفهم الأكاديمي لهذه المعادلة تفكيك مكوناتها المنطقية:
- الاختبار المنطقي (Logical Test): المتمثل في
[@Status]="Full-Time"، حيث تقوم الدالة بمقارنة محتوى الخلية المقابلة في عمود الحالة بالنص المحدد حرفياً. في حال التطابق التام، تعيد الدالة القيمة المنطقيةTRUE، وخلاف ذلك تعيدFALSE. - القيمة في حال التحقق (Value if True): حددناها بالرقم
1كمعامل ثنائي يثبت انطباق صفة الدوام الكامل على الموظف في هذا السجل المحدد. - القيمة في حال الإخفاق (Value if False): حددناها بالرقم
0كمعامل ثنائي ينفي صفة الدوام الكامل، مما يشير ضمنياً إلى أن الموظف يعمل بنمط العمل الحر (Freelancer).
تضمن هذه الصياغة تحويل كل مدخل نصي وصفي إلى قيمة عددية جبرية صريحة، مهيأة بالكامل لعمليات الجمع اللاحقة.
5.2 نشر وتعميم الصيغة عبر السجلات
من المزايا الاستثنائية للعمل ضمن جداول إكسيل الرسمية هي ميزة “الأعمدة المحسوبة التلقائية” (Calculated Columns). بمجرد كتابة المعادلة في الخلية الأولى والضغط على زر الإدخال (Enter)، يقوم إكسيل فورياً بنشر المعادلة وتعميمها على كافة سجلات الجدول نزولاً حتى آخر صف، دون الحاجة إلى استخدام مقبض التعبئة (Fill Handle) أو النقر المزدوج التقليدي. يقلل هذا السلوك الآلي من احتمالية الخطأ البشري الناتج عن إغفال سحب المعادلة إلى نهاية النطاق.
أما في حال العمل خارج نطاق الجداول الرسمية، فيتعين على المحلل استخدام النقر المزدوج على المقبض الأسود الصغير في الزاوية اليسرى السفلية للخلية لتعميم الصيغة، مع التأكد التام من صحة استخدام المراجع النسبية التي تضمن تحرك مرجع الصف (B2 إلى B3 ثم B4) بانتظام مع كل سجل جديد. يجب على المحلل بعد النشر إجراء فحص بصري سريع لعدة عينات عشوائية للتحقق من أن الموظفين بدوام كامل حصلوا بالفعل على الرقم واحد بينما حصل المستقلون على الصفر.
5.3 التدقيق والتحقق من التوزيع التكراري للقيم الثنائية
لضمان الحصانة الإحصائية للبيانات قبل الانتقال إلى مرحلة بناء التقرير التلخيصي، يُنصح بتطبيق تدقيق منهجي على مخرجات العمود المساعد. يتم ذلك عبر تفعيل مرشح التصفية (Filter) على رأس عمود Is_FullTime؛ حيث يجب أن تنحصر القائمة المنسدلة للتصفية في خيارين فقط لا ثالث لهما: (0 و 1). إن ظهور أي قيمة أخرى، مثل الفراغات (Blanks) أو قيم الخطأ مثل #VALUE!، يشير بوضوح إلى وجود انحراف هيكلي أو إملائي في عمود الحالة الوظيفية الأصلي يجب تصحيحه فوراً.
يمكن أيضاً استخدام دالة التوزيع التكراري أو دوال العد المشروط مثل COUNTIF للتحقق من مطابقة إجمالي عدد الآحاد لعدد عقود الدوام الكامل المسجلة في السجلات الإدارية للمؤسسة. إن هذا التثبيت المنهجي يمنع تسرب أي انحيازات حسابية خفية إلى محرك الجدول المحوري، مما يؤصل لموثوقية النتائج النهائية للنموذج المالي وسلامتها الرقابية.
6. المرحلة الإجرائية الثالثة: تشييد وتكوين الجدول المحوري
6.1 خطوات إدراج الجدول المحوري من مصفوفة البيانات المعززة
مع اكتمال تجهيز مصفوفة البيانات واحتوائها على المتغير الثنائي المنشأ، ننتقل إلى مرحلة تشييد الجدول المحوري. تبدأ العملية بوضع مؤشر التحديد داخل أي خلية في الجدول المعزز، ثم الانتقال إلى الشريط العلوي واختيار تبويب إدراج (Insert)، ومن المجموعة الأولى يتم النقر على أيقونة جدول محوري (PivotTable). ستنبثق نافذة إنشاء الجدول المحوري متضمنة تلقائياً اسم الجدول كمصدر للبيانات في حقل “الجدول/النطاق” (Table/Range).
في الجزء السفلي من النافذة، يُطلب من المحلل تحديد موضع وضع التقرير المالي. ولأغراض العرض المهني والفصل المنهجي بين طبقة البيانات الخام وطبقة التحليل التلخيصي، يفضل بشدة اختيار “ورقة عمل جديدة” (New Worksheet)، ثم الضغط على زر “موافق” (OK). سيؤدي هذا الإجراء إلى فتح ورقة عمل جديدة تتضمن مساحة التقرير المحوري الفارغة على اليمين، وقائمة حقول الجدول المحوري (PivotTable Fields Pane) على اليسار، جاهزة للتهيئة وتوزيع المتغيرات.
6.2 توزيع الحقول في مساحات التخطيط الهيكلي
تتطلب هيكلة التقرير توزيعاً متوازناً للمتغيرات عبر مساحات العمل الأربع لتحقيق أقصى قدر من الوضوح التحليلي:
- منطقة الصفوف (Rows): يتم سحب حقل مندوب المبيعات (Sales Person) وإسقاطه في هذه المنطقة ليصبح المحور الأساسي الذي تتجمع حوله كافة البيانات الرقمية، مما يتيح تقييم أداء كل فرد بصورة مستقلة.
- منطقة الأعمدة أو الصفوف الثانوية (Optional Categories): يمكن سحب حقل الحالة الوظيفية (Status) أسفل اسم المندوب في منطقة الصفوف لعرض التصنيف الوظيفي بجانب الاسم، أو تركه كمرشح عام للتقرير (Report Filter) بحسب الهدف الرقابي.
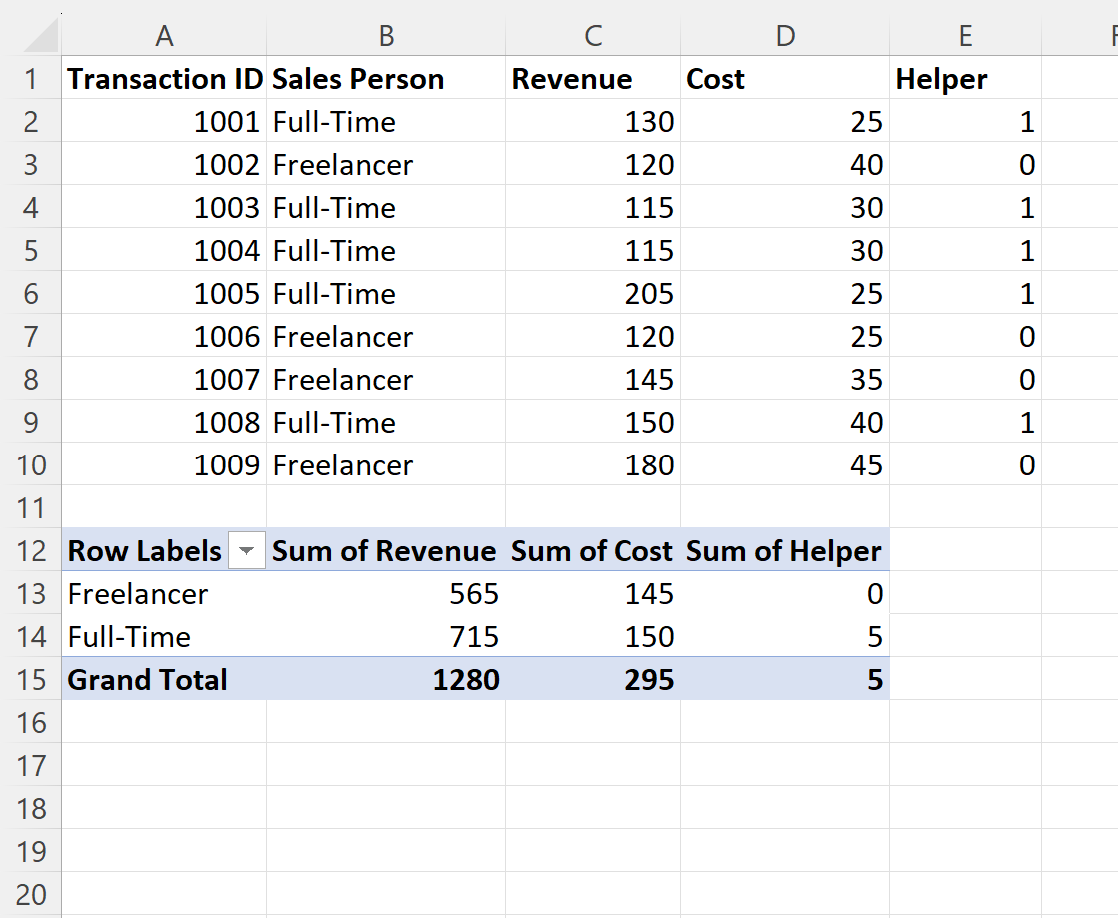
- منطقة القيم (Values): يتم إدراج حقل الإيرادات (Revenue) وحقل التكاليف (Cost) داخل هذه المنطقة. يجب التحقق التام من أن إكسيل قد ضبط عملية التلخيص الافتراضية على دالة المجموع (SUM) وليس دالة العد (COUNT)؛ حيث يعرض المحرك تلقائياً “مجموع الإيرادات” (Sum of Revenue) و”مجموع التكاليف” (Sum of Cost).
- حقل المؤشر الثنائي: من المفيد اختيارياً إدراج حقل
Is_FullTimeمؤقتاً في منطقة القيم لمراقبة سلوكه الحسابي والتأكد من ظهوره كأرقام مجمعة تعبر عن حالة كل مندوب.
6.3 تهيئة واجهة العرض وتنسيق البيانات العددية
تكتمل المرحلة التأسيسية للجدول المحوري بإجراء تعديلات تصميمية تعزز من قراءة البيانات واحترافية العرض. يتم ذلك عبر التوجه إلى تبويب تصميم (Design) الخاص بأدوات الجدول المحوري، ومن خيار تخطيط التقرير (Report Layout)، يفضل اختيار النمط الجدولي (Show in Tabular Form). يضمن هذا النمط إظهار كل حقل صفي في عمود منفصل ومستقل، مع تكرار تسميات العناصر إن لزم الأمر، مما يمنح التقرير بنية هندسية واضحة تشبه القوائم المالية الرسمية.
علاوة على ذلك، يجب تنسيق كافة الأعمدة الرقمية في منطقة القيم لتظهر كأرقام مالية موحدة؛ ويتم ذلك بالنقر بزر الفأرة الأيمن على أي رقم داخل عمود الإيرادات واختيار “تنسيق الأرقام” (Number Format)—مع التأكيد على تجنب خيار تنسيق الخلايا العادي لضمان استمرار التنسيق عند التحديث—ثم تحديد تنسيق العملة أو التنسيق القياسي مع فاصلة الآلاف ومنزلتين عشريتين. تضفي هذه التهيئة البصرية والرياضية طابعاً مؤسسياً رفيعاً وتجهز الجدول للمرحلة التالية المتمثلة في حقن الحقل المحسوب المشروط.
7. المرحلة الإجرائية الرابعة: بناء الحقل المحسوب المنطقي
7.1 الوصول إلى مدير الحقول المحسوبة في إكسيل
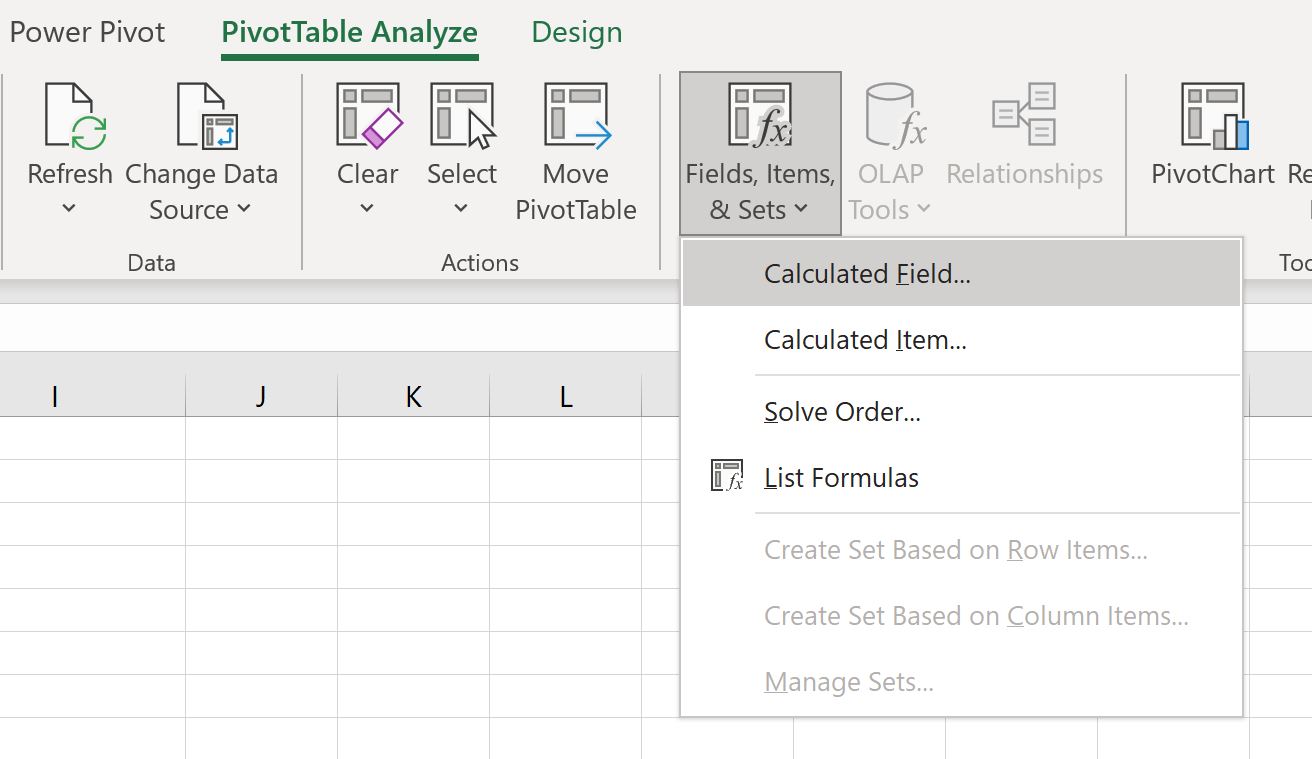
لبناء المنطق الحسابي التعويضي داخل الجدول المحوري، يجب الدخول إلى نافذة محرر الحقول المحسوبة المتقدمة. يبدأ الإجراء بتنشيط أي خلية تقع ضمن نطاق الجدول المحوري لضمان ظهور شريط الأدوات السياقي “أدوات الجدول المحوري” (PivotTable Tools) في الشريط العلوي لإكسيل. من هذا الشريط، ننتقل مباشرة إلى تبويب تحليل الجدول المحوري (PivotTable Analyze)—أو تبويب خيارات (Options) في بعض الإصدارات السابقة.
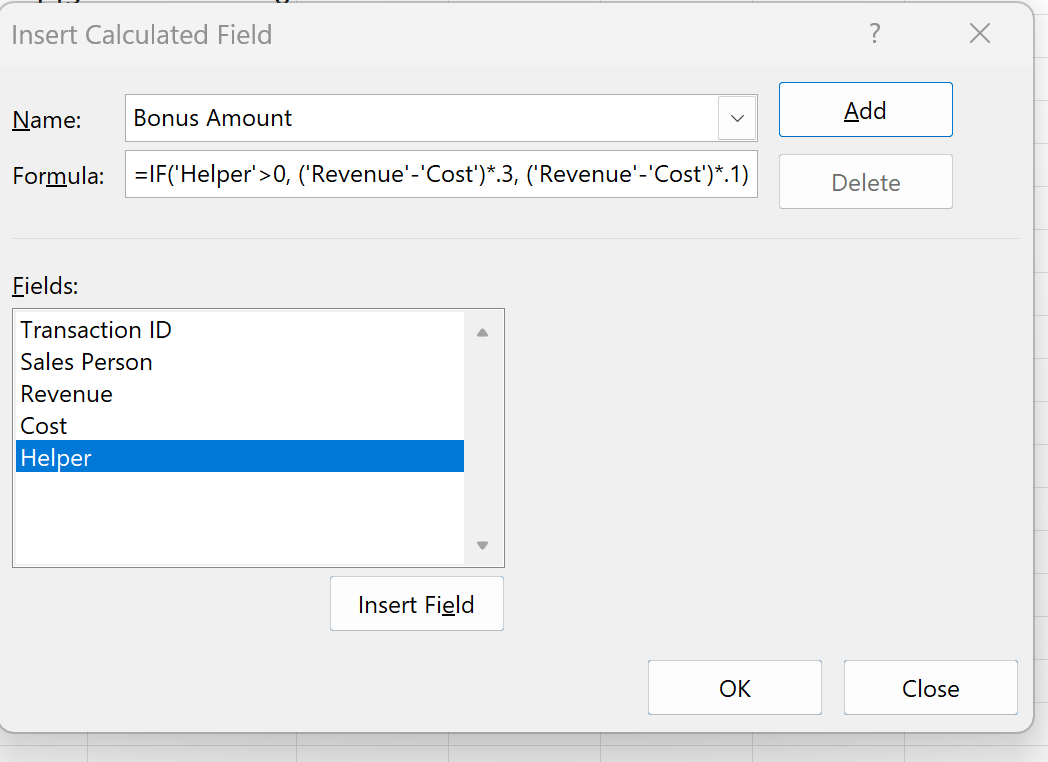
ضمن مجموعة أدوات “الحسابات” (Calculations)، نضغط على القائمة المنسدلة المعنونة الحقول والعناصر والمجموعات (Fields, Items, & Sets). ستنبثق قائمة فرعية، نختار منها الخيار الأول وهو حقل محسوب… (Calculated Field…). يؤدي هذا النقر إلى فتح نافذة الحوار الرسمية لـ “إدراج حقل محسوب” (Insert Calculated Field)، والتي تشتمل على حقل لتسمية المتغير الجديد، وحقل لإدخال الصيغة الرياضية (Formula)، وقائمة تعرض كافة الحقول المتاحة في قاعدة البيانات المصدر لاستدعائها برمجياً.
7.2 تكوين المعادلة الشرطية المركبة داخل نافذة الحقل المحسوب
في نافذة إدراج الحقل المحسوب، نبدأ بتعيين اسم ذي دلالة مالية واضحة في خانة الاسم (Name)، مثل: Commission_Amount أو صافي الحافز. بعد ذلك، ننتقل إلى خانة الصيغة (Formula)، ونحذف الرقم الافتراضي الصفر الموجود بعد علامة التساوي (=)، ونشرع في كتابة الصيغة الشرطية الرياضية المركبة.
تنص القاعدة المالية لنموذجنا على منح موظف الدوام الكامل نسبة 30% كعمولة من هامش الربح الصافي (الإيرادات مطروحاً منها التكاليف)، في حين يحصل المستقل على نسبة 10% فقط من هامش الربح ذاته تقديراً للفروق في المزايا الوظيفية والالتزامات التشغيلية. وتصاغ هذه القاعدة برمجياً في المعادلة التالية:
=IF(Is_FullTime > 0, (Revenue - Cost) * 0.3, (Revenue - Cost) * 0.1)
يجب التوقف بعمق عند الهندسة المنطقية لهذه المعادلة:
- الشرط المنطقي
Is_FullTime > 0لا يختبر نصوصاً، بل يختبر المجموع التراكمي للعمود المساعد الخاص بالموظف؛ فإذا كان الموظف يعمل بدوام كامل، سيكون مجموع مؤشراته رقماً موجباً حتماً (مثل 1، 2، 5 بحسب عدد الصفقات)، وبالتالي يتحقق الشرط. - في حال تحقق الشرط، ينفذ المحرك الصيغة الأولى:
(Revenue - Cost) * 0.3، محتسباً هامش الربح ومطبقاً نسبة الـ 30%. - إذا كان الموظف مستقلاً (Freelancer)، فإن مجموع عموده المساعد سيكون صفراً دائماً، وبذلك يخفق شرط الأكبر من الصفر، فينتقل المحرك تلقائياً إلى تنفيذ الشق الثاني من المعادلة:
(Revenue - Cost) * 0.1محتسباً نسبة الـ 10%.
يجب توخي الحذر الشديد في موازنة الأقواس الرياضية أثناء الكتابة، وتجنب النقر غير المقصود على الخلايا أثناء وجود المؤشر داخل خانة الصيغة منعاً لإدراج مراجع خاطئة.
7.3 إضافة الحقل والتحقق من اندماجه في هيكل التقرير
عقب إتمام كتابة الصيغة الشرطية والتحقق البصري من توازن أقواسها وسلامة أسماء الحقول المشاركة فيها، نضغط على زر إضافة (Add) الموجود في الجانب الأيمن من نافذة الحوار. يعمل هذا الأمر على تثبيت الحقل المحسوب الجديد ودمجه رسمياً ضمن قائمة الحقول المصدرية المعروضة في شريط الأدوات، مما يسمح باستخدامه مستقبلاً في أي وقت كعنصر تلخيصي مستقل. بعد ذلك، نضغط على زر موافق (OK) لإغلاق النافذة وتطبيق التعديل الحسابي على الجدول المحوري القائم.
سيلاحظ المحلل على الفور انبثاق عمود جديد في مساحة القيم بالجدول المحوري تحت مسمى “مجموع صافي الحافز” (Sum of Commission_Amount). يتعين على المحلل تطبيق نفس التنسيق النقدي المعياري على هذا العمود لضمان تناسق العرض المالي، وإعادة تسمية رأس العمود إلى تسمية مهنية مختصرة مثل “مكافأة المبيعات المستحقة”. يعكس ظهور هذه الأرقام نجاح دمج المنطق الشرطي في المحرك التجميعي للجدول المحوري دون ظهور أي من أخطاء عدم التوافق النصي السابقة.
8. التحليل المالي وتدقيق مخرجات الحسابات المشروطة
8.1 المطابقة الحسابية اليدوية لمخرجات الموظفين ذوي الدوام الكامل
لضمان الموثوقية الرقابية ومطابقة النتائج لمعايير التدقيق المالي الداخلي، يتعين على المحلل إجراء مطابقة حسابية دقيقة (Manual Audit Reconciliation) لعينة ممثلة من الموظفين ذوي الدوام الكامل. لنفترض أن مصفوفة البيانات تتضمن موظفاً بدوام كامل يحمل اسم “أحمد”، وأظهر الجدول المحوري لمبيعاته البيانات التراكمية التالية:
- إجمالي الإيرادات (Sum of Revenue): 10,000 دولار.
- إجمالي التكاليف (Sum of Cost): 6,000 دولار.
تتم المطابقة اليدوية بتطبيق المعادلة المحاسبية النظرية:
هامش الربح الصافي = 10,000 – 6,000 = 4,000 دولار.
بما أن أحمد موظف دوام كامل (Full-Time)، فإن مجموع عموده المساعد Is_FullTime يبلغ رقماً موجباً يعكس عدد عملياته (مثلاً 4 عمليات، أي أن المجموع = 4). بما أن 4 > 0، يطبق النظام نسبة الـ 30%:
العمولة المستحقة = 4,000 × 0.30 = 1,200 دولار.
عند مطابقة هذا الرقم المحسوب يدوياً مع القيمة الظاهرة في عمود الحقل المحسوب لأحمد، نجد تطابقاً كاملاً مساوياً لـ 1,200 دولار، مما يثبت صحة المسار المنطقي للمعادلة في التعامل مع فئة موظفي الدوام الكامل.
8.2 المطابقة الحسابية اليدوية لمخرجات المستقلين (Freelancers)
تكتمل حلقة التحقق الرقابي بإجراء مطابقة موازية لعينة من فئة المستقلين (Freelancers). لنفترض وجود مندوب مبيعات مستقل يحمل اسم “سارة”، وأظهر الجدول المحوري لنتائج أعمالها الأرقام التالية:
- إجمالي الإيرادات (Sum of Revenue): 8,000 دولار.
- إجمالي التكاليف (Sum of Cost): 3,000 دولار.
تتم المعالجة اليدوية على النحو التالي:
هامش الربح الصافي = 8,000 – 3,000 = 5,000 دولار.
نظراً لأن سارة مسجلة في البيانات كـ Freelancer، فإن كافة سجلاتها في العمود المساعد Is_FullTime قد حملت القيمة 0، وبالتالي فإن حاصل جمع هذا الحقل لها في الجدول المحوري هو صفر تماماً (Sum of Is_FullTime = 0). وبما أن الصفر ليس أكبر قطعاً من الصفر (0 > 0 ينتج FALSE)، فإن النظام يتجاوز نسبة الـ 30% ويطبق حتماً نسبة الـ 10%:
العمولة المستحقة = 5,000 × 0.10 = 500 دولار.
تظهر مطابقة المخرجات مع التقرير المحوري رقماً متطابقاً تماماً مساوياً لـ 500 دولار. يبرهن هذا النجاح على أن المنطق الثنائي المدعوم بالعمود المساعد قد تغلب بالكامل على عجز الجدول المحوري عن قراءة النصوص، محققاً التمايزية المطلوبة في احتساب السياسات التحفيزية.
8.3 تقييم سلوك الإجماليات الكلية (Grand Totals) والفرعية
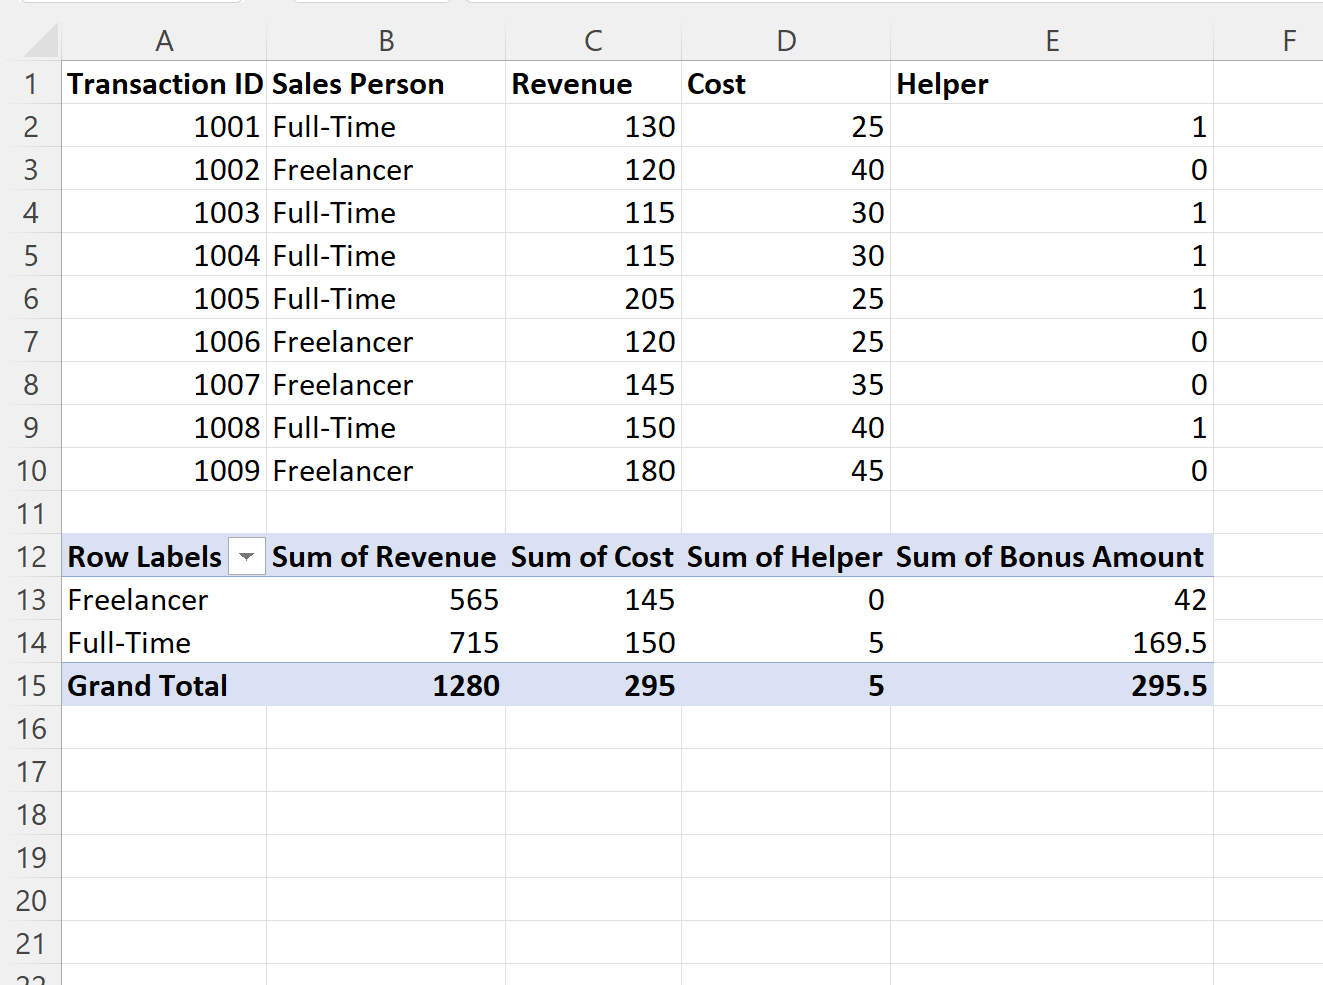
على الرغم من النجاح المبهر للمعادلة على مستوى الصفوف الفردية للموظفين، يفرض التحليل الأكاديمي الصارم تسليط الضوء على ظاهرة حرجة تحدث في صف “الإجمالي الكلي” (Grand Total) أسفل الجدول المحوري. إذا قمنا بجمع عمولات الموظفين الفردية يدوياً (1,200 + 500 = 1,700 دولار)، قد نتوقع ظهور هذا الرقم في خانة الإجمالي الكلي، غير أن الجدول المحوري يعرض في كثير من الأحيان رقماً مغايراً! ما هو التفسير العلمي والتقني لهذا التباين؟
يرجع ذلك مباشرة إلى “قاعدة التنفيذ التجميعي” التي أسسنا لها في الفصل الأول؛ فالجدول المحوري لا يجمع مخرجات الحقل المحسوب المعروضة في الصفوف، بل يعيد تقييم المعادلة الأصلية من الصفر على مستوى مجاميع الشركة ككل. في صف الإجمالي الكلي، يقوم المحرك بجمع حقل Is_FullTime لكافة موظفي الشركة، وبما أن الشركة تضم موظفي دوام كامل، فإن الناتج الإجمالي سيكون حتماً رقماً موجباً كبيراً أكبر من الصفر. بناءً على ذلك، يعتبر النظام أن شرط Is_FullTime > 0 قد تحقق لكامل مبيعات الشركة، فيقوم بتطبيق نسبة الـ 30% على إجمالي أرباح الشركة ككتلة واحدة، متجاهلاً وجود مستقلين يستحقون 10% فقط!
تعد هذه النتيجة من أهم القيود الهندسية للحقول المحسوبة التقليدية، ويجب على المحلل المالي إدراكها وتوثيقها بوضوح؛ إذ إن الإجمالي الكلي للحقل المحسوب المشروط لا يمثل المجموع الحسابي لعناصره، بل يمثل إعادة تقييم شرطية للمجمل، وهو ما يتطلب معالجات خاصة سنفصلها في استعراض البدائل المتقدمة.
9. الأخطاء الشائعة واستكشاف المشكلات البرمجية والمنطقية
9.1 خطأ محاولة استخدام المقارنات النصية المباشرة
من أكثر الأخطاء شيوعاً بين ممارسي التحليل المالي عند محاولة استخدام الشروط في الحقول المحسوبة هو الإصرار على كتابة مقارنات نصية صريحة، مثل محاولة استخدام الصيغة: =IF(Status="Full-Time", Revenue * 0.3, 0)، معتقدين أن إكسيل سيتعامل معها كما يفعل في خلايا ورقة العمل العادية. كما أسلفنا، يؤدي هذا الخطأ إلى فشل صامت تماماً؛ حيث لا تصدر رسالة تحذيرية برمجية تفيد بوجود خطأ في بناء الجملة (Syntax Error)، بل تُقبل المعادلة ولكن تكون كافة مخرجاتها مساوية للصفر بشكل دائم.
يرجع هذا الفشل إلى قيام محرك الحسابات بمحاولة إيجاد المجموع الرياضي لعمود النصوص Status، وهو ما يسفر دائماً عن القيمة صفر، مما يجعل المقارنة الرياضية مع أي سلسلة نصية غير متكافئة ومستحيلة التحقق. لاستدراك هذا الخطأ، يجب الدخول مجدداً إلى نافذة الحقول المحسوبة، واختيار اسم الحقل من القائمة المنسدلة للأسماء، والضغط على زر حذف (Delete) للتخلص من الصيغة المشوهة، ثم استبدالها بالمنطق الثنائي القائم على العمود المساعد العددي، لتجنب تضليل التقارير المالية والقرارات الإدارية المرتبطة بها.
9.2 مشكلات القيم السالبة وهامش الربح الخاسر
تنشأ معضلة مالية وقانونية بالغة الأهمية عندما تتجاوز تكاليف صفقة ما إيراداتها المحققة (Cost > Revenue)، مما ينتج عنه هامش ربح سالب يعبر عن خسارة تجارية. عند تطبيق الصيغة الشرطية التلقائية: (Revenue - Cost) * 0.3، ستكون النتيجة الحسابية رقماً سالباً، وهو ما يترجم في كشوف الحسابات كعمولة سالبة تُخصم نظرياً من مستحقات الموظف. في البيئات التشغيلية والعمالية، تمنع التشريعات غالباً تحميل الموظف خسائر الصفقات بخصم مباشر من راتبه، بل تقضي بحجب المكافأة فقط بحيث لا تقل العمولة عن الصفر.
لمعالجة هذه الثغرة الحسابية، يجب تحصين معادلة الحقل المحسوب بدمج دالة القيمة القصوى (MAX)، والتي تضمن وضع حد أدنى صفري للأرباح الخاضعة للحساب. تتطور المعادلة الرياضية لتصبح بالصيغة المحكمة التالية:
=IF(Is_FullTime > 0, MAX(0, Revenue - Cost) * 0.3, MAX(0, Revenue - Cost) * 0.1)
تضمن هذه الإضافة المتقدمة أنه في حال كانت التكاليف أكبر من الإيرادات، فإن دالة MAX(0, السالب) ستختار الصفر فورياً، مما يجعل ناتج ضرب العمولة صفراً، ويحمي التقرير المالي من تسجيل مبالغ سالبة غير قابلة للتسوية المحاسبية والتعاقدية.
9.3 تحديث البيانات وانقطاع المرجعيات في الجدول المحوري
تتعرض النماذج المالية لمخاطر انقطاع الروابط وتعطل الصيغ عند تحديث البيانات أو تعديل الهيكل المصدر. فعند إضافة صفوف جديدة إلى ورقة البيانات، لن تنعكس التحديثات تلقائياً في الجدول المحوري ما لم يقم المستخدم بالنقر بزر الفأرة الأيمن داخل الجدول واختيار تحديث (Refresh)، أو استخدام اختصار لوحة المفاتيح Alt + F5 لتفريغ ذاكرة التخزين المؤقت (Pivot Cache) وإعادة بنائها بالبيانات المستحدثة.
علاوة على ذلك، يمثل تغيير مسميات رؤوس الأعمدة في الجدول المصدر—مثل تعديل اسم عمود Is_FullTime إلى FullTime_Flag—سبباً حتمياً لانهيار معادلة الحقل المحسوب وظهور رسائل الخطأ المرجعية #NAME? أو #REF!. ولتلافي هذه الأخطاء، يجب تثبيت قاموس مصطلحات البيانات (Data Dictionary) ومنع تعديل العناوين عشوائياً. وفي حال الرغبة في تحديث الثوابت الرياضية—كنقل نسبة العمولة من 30% إلى 35%—يتعين استخدام زر تعديل (Modify) داخل نافذة الحقول المحسوبة وتجنب إنشاء حقول مكررة تؤدي إلى ارتباك التقرير وتضخيم الذاكرة المؤقتة.
10. الممارسات المتقدمة والبدائل الحديثة (DAX و Power Pivot)
10.1 مقارنة الحقول المحسوبة العادية مع مقاييس Power Pivot
مع تطور أدوات ذكاء الأعمال في إكسيل، أصبح من الضروري وضع الحقول المحسوبة التقليدية في ميزان المقارنة مع البدائل الأحدث والأقوى ممثلة في أداة Power Pivot ونموذج البيانات (Data Model). يوضح الجدول التحليلي التالي الفروق الجوهرية بين البيئتين:
- الحقول المحسوبة الكلاسيكية: تعمل ضمن محرك إكسيل القديم المحدود. تقتصر على مصدر بيانات أحادي مسطح، وتعتمد حصراً على التجميع الرياضي البسيط، وتفشل في معالجة الشروط النصية المباشرة وتشوه نتائج الإجماليات الكلية للمنطق الشرطي.
- مقاييس لغة DAX في Power Pivot: تعمل بالاعتماد على محرك xVelocity التحليلي فائق القوة المعتمد على التخزين العمودي في الذاكرة. تدعم ربط جداول متعددة بعلاقات علائقية، وتوفر تحكماً مطلقاً في سياق التصفية (Filter Context) وسياق الصف (Row Context)، مما يحل مشكلات الإجماليات الكلية جذرياً.
إن إدراك هذه الفروق يساعد المؤسسات على اختيار الأداة المناسبة وفقاً لحجم أعمالها؛ فالجداول البسيطة والمتوسطة تكفيها استراتيجية الأعمدة المساعدة مع الحقول المحسوبة، بينما تتطلب البيانات الضخمة والنماذج المؤسسية المعقدة الانتقال الحتمي إلى Power Pivot.
10.2 صياغة المقياس الشرطي المتقدم باستخدام لغة DAX
عند تفعيل نموذج البيانات (Data Model)، يمكن للمحلل الاستغناء التام عن استراتيجية الأعمدة المساعدة والتعامل المباشر مع الحالات النصية بمرونة متناهية عبر صياغة مقياس تحليلي بلغة تعبيرات تحليل البيانات (DAX). يتميز هذا النهج باستخدام دوال التكرار الصفي المتقدمة مثل دالة SUMX، والتي تقوم بفحص كل صف في الجدول الأصلي على انفراد وتطبيق الشرط المنطقي المناسب عليه قبل تجميع النتائج، وفقاً للصيغة البرمجية التالية:
Commission_DAX := SUMX( SalesData, IF( SalesData[Status] = "Full-Time", (SalesData[Revenue] - SalesData[Cost]) * 0.3, (SalesData[Revenue] - SalesData[Cost]) * 0.1 ) )
تحقق هذه المعادلة المتقدمة أمرين استثنائيين يعجزان الحقول المحسوبة العادية:
أولاً: المقارنة المباشرة والصريحة مع النص "Full-Time" دون الحاجة لتحويله إلى مؤشر ثنائي صفري أو رقمي مسبقاً، حيث تتيح دالة SUMX قراءة خصائص كل صف بشكل مستقل ومباشر.
ثانياً: الحل الجذري لمشكلة الإجمالي الكلي (Grand Total)؛ إذ يقوم المقياس في صف الإجمالي بحساب العمولة الصحيحة لكل صف ثم جمع تلك النواتج بدقة تامة، فيظهر الإجمالي الكلي كحاصل جمع حقيقي للمكافآت الفردية (1,700 دولار في مثالنا السابق) وليس كإعادة تقييم مشوهة، مما يقدم حلاً مثالياً للتقارير الختامية المعقدة.
10.3 التوصيات الإجرائية لبناء نماذج أعمال مالية مرنة وموثوقة
لتتويج هذا البناء المنهجي، نقترح مجموعة من التوصيات الإجرائية والمعايير الحوكمية لضمان بناء نماذج أعمال مالية متينة وموثوقة عبر بيئات العمل المؤسسية:
- فصل طبقات المعمارية البيانية: تطبيق مبدأ العزل الصارم بين طبقة البيانات الخام (Data Layer)، وطبقة المعالجة الوسيطة (Processing Layer)، وطبقة العرض التلخيصي (Presentation Layer). يمنع هذا الفصل أي تعديل عرضي أو تشويه للبيانات الأساسية أثناء استخراج التقارير.
- التوثيق المنهجي للصيغ والقواعد: إعداد دليل توثيقي ملحق بكل نموذج مالي يوضح المنطق الكامن خلف كل عمود مساعد وكل حقل محسوب، ومبررات اختيار نسب العمولات وشروطها، لتسهيل عمليات التدقيق اللاحقة ونقل المعرفة بين فرق العمل.
- إجراء اختبارات الإجهاد (Stress Testing): إخضاع الحقول المحسوبة المشروطة لاختبارات تدقيق قاسية باستخدام قيم بيانية متطرفة، مثل هوامش ربح خاسرة ضخمة، أو قيم إيرادات وتكاليف معدومة، لمراقبة سلوك المعادلة والتحقق من عدم انهيار المنطق الرياضي للنموذج.
- التخطيط للتوسع التكنولوجي: تبني استراتيجية الأعمدة المساعدة كحل فوري سريع وفعال للمهام اليومية، مع التخطيط الاستراتيجي لترحيل النماذج المؤسسية الكبرى إلى تقنيات Power Pivot و Power BI متى ما تجاوزت البيانات عتبات الحجم المعقدة ومتطلبات التقارير متعددة الجداول.
خاتمة
استعرض هذا الدليل الموسع الأبعاد النظرية والتطبيقية الدقيقة لتوظيف دالة الشرط المنطقي IF داخل الحقول المحسوبة في الجداول المحورية لبرنامج ميكروسوفت إكسيل. لقد أثبت التحليل المعمق أن التحدي الجوهري لا يكمن في دالة IF بحد ذاتها، بل في الصدام الهيكلي بين طبيعة المنطق الشرطي المصمم لتقييم الحالات الفردية وقاعدة التنفيذ التجميعي الصارمة لمحرك الجداول المحورية التي تطبق دالة المجموع مسبقاً على كافة المدخلات، فضلاً عن عجزها الطبيعي عن قراءة السلاسل النصية داخل منطقة العمليات الرياضية.
من خلال تبني استراتيجية “العمود المساعد” المبنية على تحويل المتغيرات الوصفية النوعية إلى مؤشرات ثنائية رقمية متوافقة مع الجبر الرياضي (0 و 1)، استطعنا تفكيك هذه العقدة وبناء حقول محسوبة مشروطة عالية الدقة والفعالية دون المساس بسلامة البيانات الأصلية. ومع توضيح الآثار المحاسبية المترتبة على سلوك الإجماليات الكلية واستعراض الحلول الجذرية التي تقدمها مقاييس لغة DAX في نماذج Power Pivot الحديثة، يمتلك المحلل المالي الآن خارطة طريق هندسية متكاملة تضمن له بناء تقارير إحصائية ومالية تجمع بين المرونة التحليلية القصوى والحصانة الحسابية المطلقة.
المراجع
Madeleine Ferrari, Stephanie Allan, Chelsea Arnold, Dina Eleftheriadis, Mario Álvarez‐Jiménez, Andrew Ian Gumley, et al. (2022). Digital Interventions for Psychological Well-being in University Students: Systematic Review and Meta-analysis. Journal of Medical Internet Research. https://doi.org/10.2196/39686
Yen‐Ku Kuo, Sadia Batool, Sheila devi, Tehseen Tahir, Jiawen Yu (2023). Exploring the impact of emotionalized learning experiences on the affective domain: A comprehensive analysis. Heliyon. https://doi.org/10.1016/j.heliyon.2023.e23263
Malin Knutsen Glette, Kristiana Ludlow, Siri Wiig, David Westfall Bates, Elizabeth E. Austin (2023). Resilience perspective on healthcare professionals’ adaptations to changes and challenges resulting from the COVID-19 pandemic: a meta-synthesis. BMJ Open. https://doi.org/10.1136/bmjopen-2023-071828
Sarah Gaddy, Ressa Gallardo, Shelley McCluskey, Leanna Moore, Alex Peuser, Rachel Rotert, et al. (2020). COVID-19 and Music Therapists’ Employment, Service Delivery, Perceived Stress, and Hope: A Descriptive Study. Music Therapy Perspectives. https://doi.org/10.1093/mtp/miaa018
Stefanie Richter, Llewellyn Ellardus van Zyl, Lara Christina Roll, Marius Wilhelm Stander (2021). Positive Psychological Coaching Tools and Techniques: A Systematic Review and Classification. Frontiers in Psychiatry. https://doi.org/10.3389/fpsyt.2021.667200
Aliya Aktymbayeva, Yeldar Nuruly, Alexandr Artemyev, Aida Kaliyeva, Akmaral Sapiyeva, Zhanna Assipova (2023). Balancing Nature and Visitors for Sustainable Development: Assessing the Tourism Carrying Capacities of Katon-Karagay National Park, Kazakhstan. Sustainability. https://doi.org/10.3390/su152215989
Vasiliki‐Eirini Chatzea, Ilias Logothetis, Michail Kalogiannakis, Michael Rovithis, Nikolas Vidakis (2024). Digital Educational Tools for Undergraduate Nursing Education: A Review of Serious Games, Gamified Applications and Non-Gamified Virtual Reality Simulations/Tools for Nursing Students. Information. https://doi.org/10.3390/info15070410
Savita Gupta, Ms. Geetika (2020). Academic Self-Handicapping Scale: Development and Validation in Indian Context. International Journal of Instruction. https://doi.org/10.29333/iji.2020.1346a
Élise Labonté-LeMoyne, Pierre‐Majorique Léger, Jacques Robert, Gilbert Babin, Patrick Charland, Jean-François Michon (2017). Business intelligence serious game participatory development: lessons from ERPsim for big data. Business Process Management Journal. https://doi.org/10.1108/bpmj-12-2015-0177
Lea Shaked, Haia Altarac (2022). Exploring academic procrastination: Perceptions, self-regulation, and consequences. Journal of University Teaching and Learning Practice. https://doi.org/10.53761/1.19.3.14