
يمثل التنبؤ الإحصائي الركيزة الجوهرية التي تستند إليها عمليات التخطيط الاستراتيجي وصناعة القرار في المؤسسات المعاصرة؛ إذ يتيح للمحللين والباحثين استقراء المسارات المستقبلية للظواهر الاقتصادية والتشغيلية استناداً إلى سجلاتها التاريخية. وفي هذا الفضاء المنهجي، يحتل تحليل السلاسل الزمنية (Time Series Analysis) مكانة مركزية بوصفه الأداة الكمية القادرة على تفكيك المشاهدات المرتبة زمنياً واستخلاص الأنماط الحاكمة لتطورها عبر الزمن. وتتعدد التقنيات المتبعة في هذا المجال بدءاً من النماذج البسيطة وحتى الخوارزميات المتقدمة، إلا أن نموذج المتوسط المتحرك يظل أحد أكثر الأساليب رسوخاً وأوسعها تطبيقاً، نظراً لتوازنه الدقيق بين البساطة الرياضية والفاعلية التطبيقية في تنقية البيانات واستشراف المستقبل القريب.
تكمن القوة الحقيقية لأسلوب المتوسط المتحرك في قدرته الفائقة على عزل “الضوضاء” العشوائية وتنعيم التقلبات الحادة التي تعتري المشاهدات اليومية أو الأسبوعية، مما يمنح متخذ القرار رؤية واضحة للاتجاه الجوهري المستقر. ومع تزايد الاعتماد على البرمجيات المكتبية في معالجة البيانات، يبرز برنامج مايكروسوفت إكسيل (Microsoft Excel) بوصفه البيئة التطبيقية الأكثر مرونة وشيوعاً لإجراء هذه الحسابات؛ إذ يجمع بين محرك حسابي قوي قادر على معالجة المعادلات الرياضية المباشرة، وحزمة متكاملة من أدوات التحليل الإحصائي المدمجة، إلى جانب إمكانات بيانية متقدمة تيسر التمثيل البصري للنتائج وتفسيرها أكاديمياً ومهنياً.
يهدف هذا الدليل الأكاديمي الشامل إلى تقديم معالجة منهجية معمقة لكيفية بناء، وتطبيق، وتقييم نماذج التنبؤ بالمتوسط المتحرك داخل بيئة إكسيل. وسيتناول المقال تفصيلاً دقيقاً للأسس الرياضية والنظرية، مروراً بمراحل هيكلة البيانات ومعالجة مشكلاتها، وصولاً إلى التنفيذ الإجرائي اليدوي والآلي، وقياس دقة التنبؤ باستخدام حزمة من المعايير الإحصائية المتقدمة مثل متوسط الخطأ النسبي المطلق (MAPE) وجذر متوسط مربعات الخطأ (RMSE). كما يغطي المقال حدود النموذج التشغيلية واستراتيجيات التغلب على قصوره، موفراً بذلك مرجعاً تطبيقياً رصيناً للباحثين والممارسين في مجالات إدارة العمليات، والتحليل المالي، والعلوم الإدارية.
1. مقدمة نظرية إلى التنبؤ باستخدام المتوسط المتحرك في تحليل السلاسل الزمنية
1.1 مفهوم المتوسط المتحرك وأهميته الإحصائية
يُعرف المتوسط المتحرك (Moving Average) في أدبيات تحليل السلاسل الزمنية بأنه أسلوب إحصائي غير معلمي يُستخدم لتنعيم البيانات وتصفية التذبذبات العشوائية قصيرة الأجل (Random Variations) التي تطرأ على المشاهدات المتعاقبة. تستند هذه التقنية إلى فكرة جوهرية مؤداها أن كل قيمة مسجلة في السلسلة الزمنية تتألف في واقع الأمر من مركبين أساسيين: مركب نمطي منظم يعكس الاتجاه العام أو الدورية، ومركب عشوائي طارئ ينجم عن عوامل غير متكررة أو أخطاء قياس عابرة. ومن ثم، فإن حساب متوسط عدد محدد من المشاهدات المتتالية يؤدي إلى إلغاء الآثار العشوائية الإيجابية والسلبية لبعضها البعض، مما يفرز مساراً بيانياً ممهداً يبرز السلوك الحقيقي للظاهرة الخاضعة للدراسة.
يتجاوز دور المتوسط المتحرك مجرد كونه أداة وصفية لتنعيم الرسوم البيانية؛ إذ يشكل أساساً لنمذجة تنبؤية استشرافية قادرة على توليد توقعات كمية للفترات الزمنية القادمة. ففي سياق النماذج الاستشرافية، يتم توظيف المشاهدات التاريخية السابقة لتوليد قيمة متوقعة للنقطة الزمنية التالية مباشرة، بناءً على فرضية أن الظروف المحيطة بالمستقبل القريب تتطابق بدرجة كبيرة مع متوسط الظروف التي سادت في الفترات الأخيرة المنصرمة. ويبرز هنا الفرق المنهجي الدقيق بين التحليل الوصفي للسلسلة الزمنية، الذي يقتصر على تلخيص خصائص الماضي وقياس تشتته، وبين التنبؤ الاستشرافي الذي يُسند هذا التلخيص الزمني ليكون تقديراً نقطياً لقيمة مجهولة في المستقبل.
تتجلى الأهمية الإحصائية لهذه الطريقة في قدرتها على توفير قاعدة مقارنة قياسية (Baseline Benchmark) تُقاس عليها كفاءة النماذج التنبؤية الأكثر تعقيداً؛ مثل نماذج الانحدار الذاتي والمتوسطات المتحركة المتكاملة (ARIMA) أو شبكات التعلم العميق. وإذا عجز نموذج إحصائي متقدم عن تحقيق دقة تنبؤية تتجاوز نموذج المتوسط المتحرك البسيط، فإن ذلك يشير منهجياً إلى عدم جدوى التعقيد الإضافي، مما يجعل المتوسط المتحرك حجر الزاوية في ممارسات التحقق الإحصائي والنمذجة القياسية الرصينة في علوم الإدارة والاقتصاد التطبيقي.
1.2 الأسس الرياضية لنموذج المتوسط المتحرك البسيط (SMA)
يقوم نموذج المتوسط المتحرك البسيط (Simple Moving Average – SMA) على صيغة رياضية محكمة تنطلق من حساب المتوسط الحسابي العادي لعدد ثابت من المشاهدات السابقة يرمز له بالرمز $k$. رياضياً، إذا كانت لدينا سلسلة زمنية تحتوي على المشاهدات $Y_1, Y_2, dots, Y_t$، فإن القيمة التنبؤية للفترة الزمنية اللاحقة $\hat{Y}_{t+1}$ تُحسب وفق المعادلة التالية:
$$\hat{Y}_{t+1} = \frac{1}{k} \sum_{i=0}^{k-1} Y_{t-i} = \frac{Y_t + Y_{t-1} + dots + Y_{t-k+1}}{k}$$
توضح هذه الصيغة أن التنبؤ بفترة زمنية قادمة يمثل التوزيع المتساوي للأوزان النسبية على كافة المشاهدات الواقعة ضمن نافذة الحساب، حيث يُمنح كل مشاهدة سابقة وزناً ترجيحياً مقداره $(1/k)$. ويعكس هذا التوزيع المتكافئ افتراضاً أساسياً بأن جميع النقاط الزمنية المدرجة ضمن النافذة تمتلك ذات الدرجة من الأهمية الإخبارية والقدرة التفسيرية في استشراف المستقبل، دون تفضيل للمشاهدة الأحدث على سابقتها الأقدم داخل تلك الحدود المحددة مسبقاً.
وتكمن ديناميكية النموذج في الخاصية “المتحركة” للنافذة الزمنية؛ فعند تقدم الزمن وانتقال المحلل إلى الفترة التالية، يُعاد حساب المتوسط عبر دمج المشاهدة الأحدث المستجدة وإسقاط أقدم مشاهدة كانت مدرجة في الحساب السابق. هذا التحديث الإحلالي المستمر يحافظ على ثبات حجم العينة الإحصائية المستخدمة في التقدير عند المقدار $k$، ويضمن في الوقت نفسه تكيف التنبؤ تدريجياً مع أي تغير تدريجي يطرأ على المستوى العام للسلسلة، مما يمنحه طبيعة مرنة تستجيب لمسار تدفق البيانات الحقيقية عبر الزمن.
1.3 شروط ومسوغات استخدام نموذج المتوسط المتحرك للتنبؤ
يتطلب التطبيق المنهجي السليم لنموذج المتوسط المتحرك استيفاء شروط إحصائية وبيئية محددة لضمان صلاحية النتائج ودقتها؛ فالشرط الأساسي يكمن في استقرار السلسلة الزمنية (Stationarity)، وهو ما يعني أن تتأرجح البيانات حول متوسط حسابي ثابت عبر الزمن، مع اتسام تباينها بالاستقرار وخلوها النسبي من الاتجاهات العامة (Trends) الصاعدة أو الهابطة القوية، فضلاً عن غياب التقلبات الموسمية الصريحة والمتكررة دورياً. ويؤدي تطبيق النموذج على سلاسل تفتقر إلى الاستقرار إلى أخطاء تراكمية بنيوية تنحرف بالقيم التنبؤية بعيداً عن الواقع الفعلي.
تجد هذه الأداة مسوغاتها العملية والتطبيقية في البيئات التشغيلية قصيرة المدى التي تتميز بتكرارية العمليات وتوازن العوامل المحددة للطلب؛ كالتنبؤ بالاحتياجات اليومية من المواد الاستهلاكية في المستشفيات، أو تقدير حجم الاتصالات الواردة إلى مراكز الدعم الفني، أو التنبؤ بمستويات السحب النقدي اليومي من آلات الصراف الآلي في الأحياء السكنية المستقرة. ففي مثل هذه السياقات، تكون المتغيرات الخارجية مستقرة نسبياً، وتكون التذبذبات اليومية ناتجة عن صدف عشوائية بحتة، مما يجعل المتوسط المتحرك الخيار الأمثل لعزل تلك التذبذبات وتوليد قرارات تموينية دقيقة.
ومع ذلك، ينبغي على المحلل الإحصائي استيعاب حدود هذا النموذج النابعة من افتراضه الضمني ببقاء العوامل البيئية والتاريخية ثابتة الأثر على الفترات القادمة دون تبدل (Ceteris Paribus). فالنموذج لا يمتلك أي قدرة مدمجة على إدراك المتغيرات الخارجية الطارئة كالصدمات الاقتصادية، أو الحملات التسويقية المفاجئة، أو التعديلات التشريعية؛ ولذلك تقتصر صلاحيته على الآفاق التنبؤية القصيرة جداً، حيث يكون تأثير هذه العوامل الهيكلية في أضيق حدوده الممكنة.
2. إعداد وهيكلة البيانات داخل برنامج إكسيل تمهيداً للتحليل
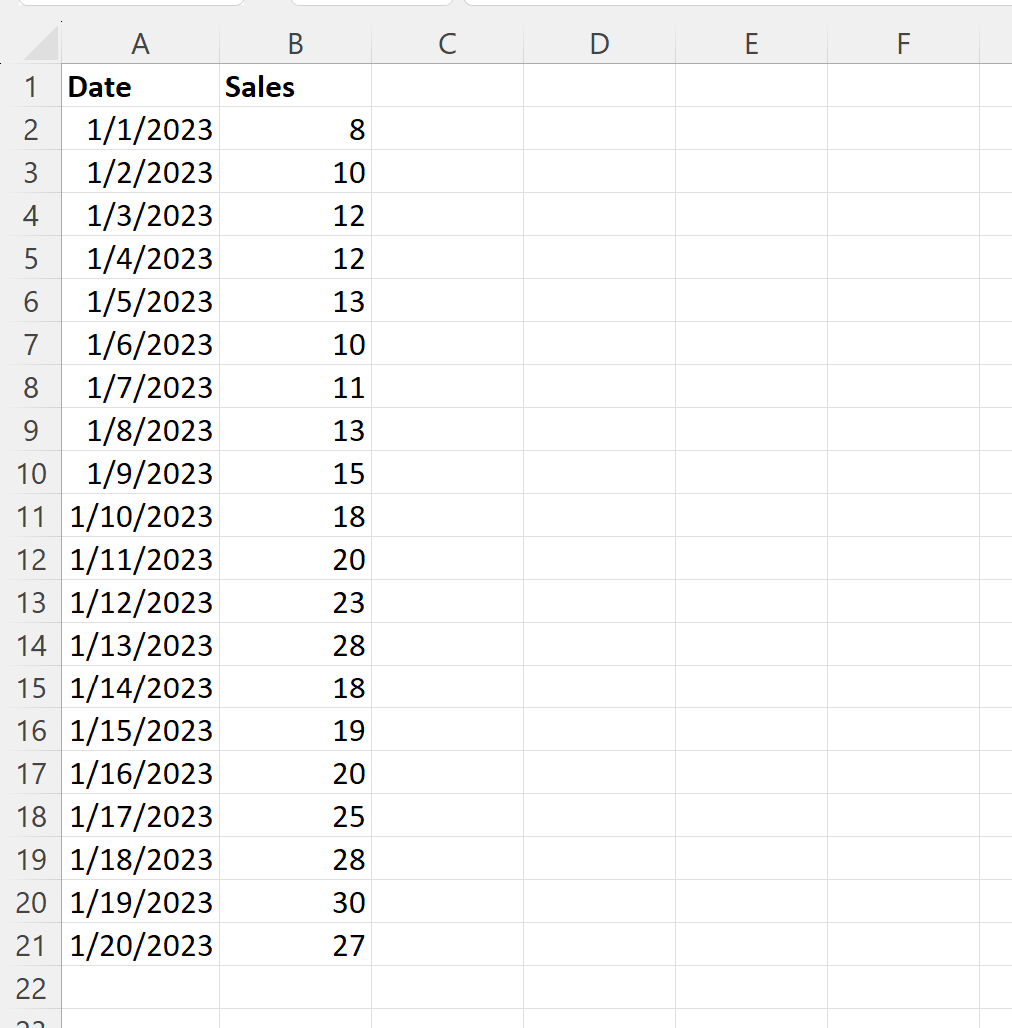
2.1 التنظيم الهيكلي لأعمدة السلسلة الزمنية والمتغيرات
تعد مرحلة هيكلة البيانات الأولية داخل برنامج إكسيل الخطوة التأسيسية التي يتوقف عليها نجاح التحليل الإحصائي برمته؛ إذ تتطلب المعالجة السليمة تنظيماً عمودياً صارماً يتوافق مع القواعد القياسية لبناء قواعد البيانات العلاقية وجداول التحليل. يتعين تخصيص العمود الأول (العمود A عادةً) لتمثيل الفترات الزمنية المتتالية (أيام، أسابيع، أشهر)، مع ضرورة ضبط تنسيق خلايا هذا العمود على هيئة تاريخ قياسي موحد (مثل YYYY-MM-DD)، وتجنب التنسيقات النصية التي قد يقرؤها محرك البرنامج بطريقة مغلوطة تعيق الفرز والتحليل التلقائي.
يُخصص العمود الثاني المجاور (العمود B) لقيم المتغير التابع الخاضع للدراسة، مثل حجم المبيعات أو كميات الطلب أو أسعار الإغلاق. ويجب أن تكون خلايا هذا العمود معرفة كأرقام مجردة (Numeric)، مع إزالة أي رموز عملات أو فواصل نصية قد تلتصق بالبيانات أثناء عمليات الاستيراد الخارجي. ومن الأخطاء الشائعة التي ينبغي تفاديها دمج الخلايا (Merging Cells) داخل جدول البيانات؛ إذ يؤدي الدمج إلى تدمير مصفوفة المراجع النسبية داخل إكسيل ويتسبب في تعطل الدوال التكرارية، كما يجب الامتناع عن وضع نصوص وصفية أو ملاحظات هامشية داخل نطاق الأرقام لضمان نقاء المجال الحسابي.
يوضح الجدول الافتراضي التالي النموذج المعياري المطلوب لإدخال بيانات السلسلة الزمنية في إكسيل:
| الصف في إكسيل | العمود A: التاريخ (Date) | العمود B: المتغير الفعلي (Actual Value) | العمود C: التنبؤ (SMA Forecast) |
|---|---|---|---|
| 1 | التاريخ | الطلب الفعلي ($Y_t$) | التنبؤ ($k=5$) |
| 2 | 2024-01-01 | 120 | غير متاح |
| 3 | 2024-01-02 | 125 | غير متاح |
| 4 | 2024-01-03 | 118 | غير متاح |
| 5 | 2024-01-04 | 130 | غير متاح |
| 6 | 2024-01-05 | 122 | غير متاح |
| 7 | 2024-01-06 | 127 | 123.00 |
2.2 معالجة القيم المفقودة والشاذة في البيانات الأولية
نادراً ما تأتي البيانات الواقعية مكتملة ونظيفة، إذ يشيع وجود فجوات في التواريخ أو غياب لبعض القياسات التشغيلية بسبب أخطاء التسجيل أو العطل التقني. وفي تحليل السلاسل الزمنية، يعد وجود انقطاع زمني خطأً منهجياً فادحاً يفسد بنية المتوسط المتحرك، نظراً لأن دالة التنعيم تفترض تتابعاً زمنياً متصلاً ذا فترات متكافئة. ولذا، يتوجب على الباحث إجراء تدقيق بصري وإحصائي للتحقق من عدم وجود أيام مفقودة، ويمكن الاستعانة بدالة =ISBLANK() أو التصفية المشروطة (Conditional Formatting) لكشف الخلايا الفارغة وإبرازها تمهيداً لمعالجتها.
تتعدد أساليب معالجة القيم المفقودة استناداً إلى طبيعة السلسلة ودرجة تقلبها؛ ففي السلاسل الهادئة، يمكن استخدام الاستيفاء الخطي (Linear Interpolation) لتقدير القيمة الناقصة بوصفها قيمة وسيطة تقع على الخط المستقيم الواصل بين آخر قيمة مسجلة قبل الانقطاع وأول قيمة مسجلة بعده، وتتم صياغتها داخل إكسيل بمعادلة حسابية متناسبة. وفي حالات أخرى، يمكن استبدال النقطة المفقودة بمتوسط المشاهدتين السابقة واللاحقة مباشرة، متجنباً في الوقت ذاته استخدام الصفر كبديل للقيم المفقودة، حيث يؤدي الصفر إلى سحب المتوسط المتحرك بشدة نحو الأسفل وتشويش الدقة التنبؤية للسلسلة بأكملها.
أما بالنسبة للقيم الشاذة أو المتطرفة (Outliers) الناتجة عن أخطاء إدخال كإضافة صفر إضافي، فيجب اكتشافها من خلال قياس الدرجات المعيارية ($Z\text{-score}$) عبر دالة =STANDARDIZE() داخل إكسيل، وتحديد المشاهدات التي تتجاوز القيمة المطلقة لانحرافها المعياري عتبة 3. وبمجرد التأكد من خطأ القياس، تُعدل القيمة أو تُعامل كقيمة مفقودة تخضع للتقدير، لمنع تلك القيم الشاذة من تلويث نافذة المتوسط المتحرك عبر عدة فترات متتالية.
2.3 التحقق من الترتيب الزمني والاتساق المنطقي للسلسلة
يعتمد منطق التنبؤ على توجيه مسار الزمن بدقة من الماضي إلى المستقبل؛ لذا، فإن أي خلل في ترتيب السلسلة يؤدي حتماً إلى استخدام قيم مستقبلية للتنبؤ بقيم ماضية، وهو ما يُعرف في الأدبيات القياسية بالتسرب البياني أو “النظر إلى الأمام” (Look-ahead Bias). للوقاية من ذلك، ينبغي استخدام أداة الفرز المخصصة في إكسيل (Custom Sort) لترتيب الجدول كاملاً بالاستناد إلى عمود التاريخ بنمط تصاعدي صارم (من الأقدم إلى الأحدث: Oldest to Newest). وتكتسب هذه الخطوة أهمية مضاعفة عند تجميع البيانات من مصادر متعددة قد تختلف في أسلوب التوثيق الزمني.
يتعين كذلك التأكد من انتظام التباعد الزمني بين المشاهدات المرصودة؛ فإذا كانت السلسلة يومية، يجب الحفاظ على فاصل زمني مقداره يوم واحد، وإذا كانت السلسلة تشمل أيام العمل فقط (Business Days)، فيجب استخدام دالة =WORKDAY() في إكسيل لتوليد التواريخ التسلسلية لتفادي إدراج عطلات نهاية الأسبوع كفترات مفقودة تخل بانتظام الفترات. كما يُستحسن إنشاء عمود تدقيق مؤقت يحسب الفارق بالأيام بين كل صف والصف الذي يسبقه للتثبت من ثبات النتيجة عند القيمة المنطقية المستهدفة.
وأخيراً، ولضمان سلاسة العمل داخل بيئة إكسيل عند التعامل مع سلاسل زمنية طويلة تتجاوز مئات الصفوف، يوصى بالاعتماد على خاصية تجميد الأجزاء (Freeze Panes) المتاحة عبر تبويب العرض (View Tab). يتيح تثبيت الصف الرأسي العلوي (Header Row) بقاء أسماء الأعمدة ودلالات المتغيرات واضحة للمحلل أثناء التمرير الرأسي السريع، مما يحد من أخطاء تحديد النطاقات الحسابية ويمنح سير العمل دقة واحترافية متقدمة.
3. تحديد نافذة التنبؤ وفترة المتوسط المتحرك (k-period)
3.1 مفهوم طول النافذة الزمنية (k) وتأثيره على درجة التنعيم
يعد البارامتر $k$، الذي يرمز إلى طول النافذة الزمنية أو عدد الفترات المتضمنة في حساب المتوسط، المحدد الرياضي الأساسي لدرجة تنعيم السلسلة الزمنية. وتحكم هذه العملية علاقة عكسية واضحة بين طول الفترة ومقدار التذبذب الظاهر في المنحنى التنبؤي؛ فكلما صغرت قيمة $k$ (كأن تكون 2 أو 3 فترات)، أصبحت النافذة الزمنية ضيقة، مما يجعل المتوسط الناتج وثيق الصلة بأحدث التغيرات المسجلة ومستجيباً بسرعة بالغة لأي تحولات طارئة في مسار المتغير.
في المقابل، عندما يختار المحلل قيمة كبيرة للبارامتر $k$ (مثل 20 أو 50 فترة)، تتسع النافذة الحسابية لتشمل عدداً كبيراً من المشاهدات السابقة. رياضياً، يؤدي ذلك إلى تخفيف الوزن النسبي المعطى لكل مشاهدة مفردة داخل المتوسط، حيث يصبح تأثير المشاهدة الأخيرة هامشياً وموزعاً على مخرج واسع النطاق. وتكون النتيجة الحصول على مسار بياني فائق التنعيم والنعومة، يعبر بدقة عن المستوى العام للسلسلة على المدى البعيد، ولكنه يعاني في الوقت نفسه من فتور واضح في الاستجابة للتقلبات الحديثة.
يساعد فهم هذه الخاصية الإحصائيين على توجيه نموذج المتوسط المتحرك لخدمة أغراض تحليلية متباينة؛ فالنوافذ القصيرة تُوظف لرصد الإشارات اللحظية والتغيرات السريعة، بينما تُمثل النوافذ الطويلة أدوات مثالية لإخفاء الضجيج وإبراز الاتجاهات الهيكلية الكامنة في الظاهرة الاقتصادية دون التشويش بالتقلبات اليومية المؤقتة.
3.2 المفاضلة الأكاديمية بين حساسية النموذج واستقراره الإحصائي
تتمحور المعضلة المنهجية المركزية في ضبط نماذج المتوسطات المتحركة حول مبدأ “المفاضلة بين الحساسية والاستقرار” (Sensitivity vs. Stability Trade-off). فمن زاوية أولى، يؤدي السعي وراء تحقيق أقصى درجات الحساسية للبيانات عبر تقليص حجم $k$ إلى مخاطرة الانزلاق في فخ “الإفراط في تتبع الضوضاء العشوائية” (Overfitting to Noise). في هذه الحالة، يتفاعل النموذج مع كل قفزة أو انخفاض عارض وكأنه تغير حقيقي في اتجاه الظاهرة، مما يرفع معدلات الخطأ التنبؤي ويفقد النموذج رصانته الاستشرافية.
ومن زاوية مقابلة، يحقق توسيع النافذة $k$ استقراراً إحصائياً ممتازاً ويحمي النموذج من التأثر بالشواذ العابرة، إلا أن هذا الاستقرار يأتي على حساب ما يُعرف بـ “خمول التنبؤ” أو التأخر الزمني المفرط (Forecasting Lag). فالنموذج مفرط الاستقرار يستغرق فترات زمنية طويلة لملاحظة التحول الحقيقي في مسار السلسلة والتفاعل معه، مما يجعله متأخراً دائماً بخطوات عديدة وراء المنحنى الفعلي للواقع؛ الأمر الذي يُفقد التنبؤ قيمته التطبيقية في أوقات الأزمات والتحولات الجذرية السريعة.
يستلزم هذا الواقع التحليلي تحقيق توازن تكتيكي دقيق بين المتطلبات التشغيلية؛ فالمدير المالي أو مخطط سلاسل الإمداد الذي يحتاج إلى قرارات يومية سريعة قد يفضل نموذجاً ذا حساسية أعلى قليلاً، في حين أن التخطيط الاستراتيجي السنوي واستثمار الأصول الرأسمالية يتطلبان نماذج أكثر استقراراً تقيس المعدلات العامة وتتجاهل التقلبات اليومية غير المؤثرة على المدى المتوسط والطويل.
3.3 معايير اختيار حجم النافذة للتطبيق العملي (نموذج 5 أيام)
في التطبيقات العملية التخصصية، غالباً ما يتم اختيار قيمة $k$ بما يتطابق مع الدورة التشغيلية أو التنظيمية للظاهرة محل القياس. ومن هنا تنبع الأهمية الخاصة لنافذة الخمس فترات ($k=5$)؛ إذ تمثل الأسبوع التشغيلي القياسي في معظم المؤسسات المالية والتجارية والمصرفية التي تغلق أبوابها في عطلات نهاية الأسبوع. إن تطبيق نافذة مكونة من 5 أيام يمكن النموذج من استيعاب السلوك الأسبوعي الكامل والتنبؤ ببداية الأسبوع التالي مستنداً إلى أداء الأسبوع السابق بأكمله.
ينطوي اختيار حجم النافذة على تكلفة إحصائية حتمية تتمثل في “فقدان الفترات التمهيدية”؛ فحساب متوسط متحرك بنافذة طولها $k$ يتطلب بالضرورة وجود $k$ نقطة بيانية تاريخية سابقة لا يمكن التنبؤ لها. وبناءً على ذلك، إذا اعتمدنا نافذة بحجم 5 أيام، فإن التنبؤ الأول لن يظهر في جدول إكسيل إلا عند الفترة السادسة (الصف المخصص لليوم السادس)، وتظل الصفوف الخمسة الأولى فارغة تنبؤياً، وهو أمر طبيعي يجب إدراكه عند صياغة التقارير الإدارية وتفسير بدايات الجداول التحليلية.
لتحديد النافذة الأكثر ملاءمة بصورة علمية رصينة، لا يكتفي الباحث بالافتراضات النظرية، بل يعتمد استراتيجية “التجريب والمقارنة المنهجية” (Empirical Testing)؛ حيث يتم حساب نماذج متعددة بنوافذ متباينة (مثل $k=3$، $k=5$، $k=7$)، ثم حساب مقاييس الدقة الإحصائية لكل نافذة على حدة. وتُعتمد النافذة التي تحقق أدنى معدل للأخطاء وأعلى اتساق وتوافق مع الأهداف التشغيلية المقررة.
4. حساب التنبؤ بالمتوسط المتحرك يدوياً باستخدام دوال إكسيل الرياضية
4.1 صياغة دالة AVERAGE وتحديد نطاق الإسناد الصحيح
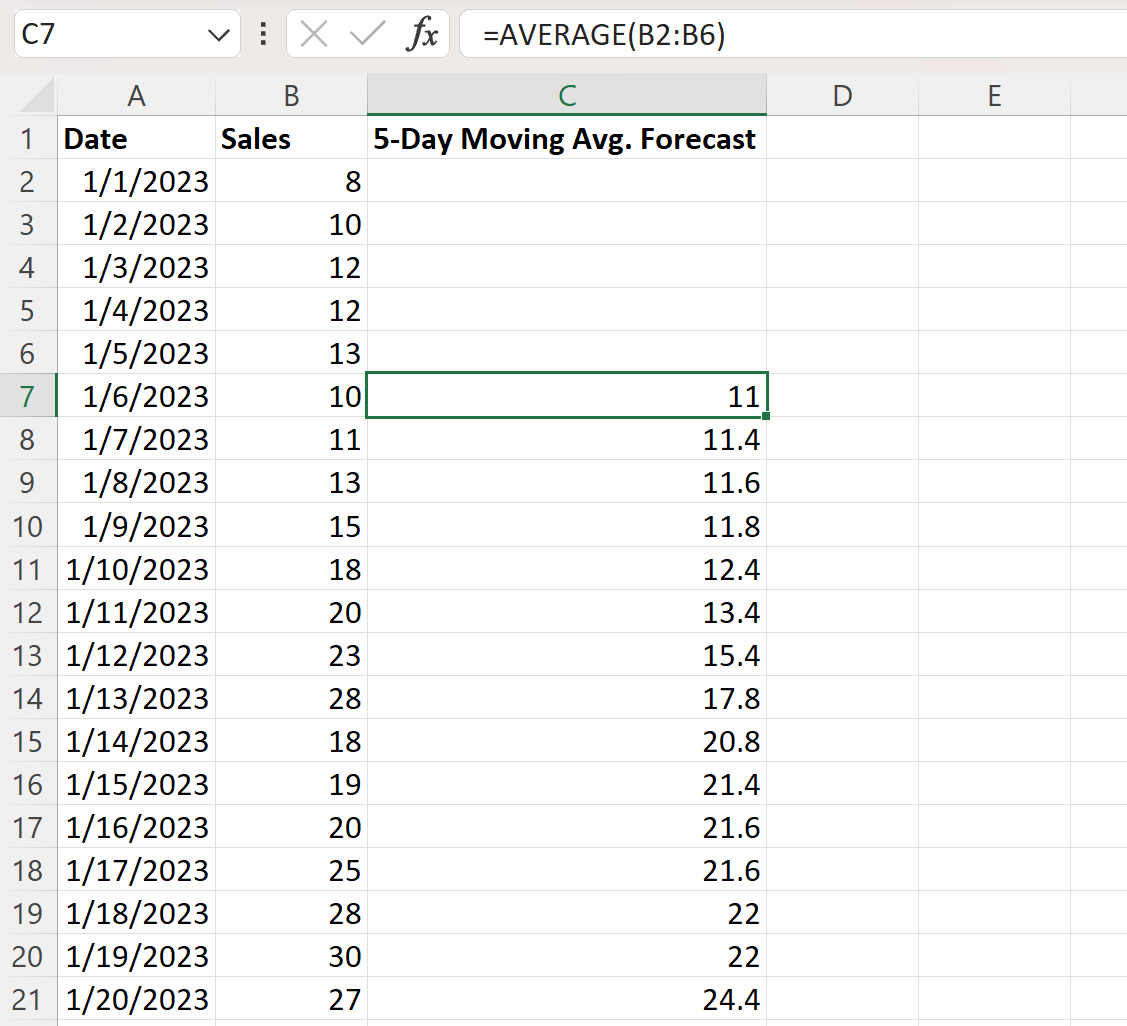
تعد دالة AVERAGE داخل برنامج إكسيل الأداة الرياضية المباشرة والأكثر موثوقية لبناء نموذج التنبؤ بالمتوسط المتحرك يدوياً. ولكتابة هذه الصيغة بصورة صحيحة تحاكي الواقع وتمنع أي انحراف منهجي، يجب تحديد الموضع الجغرافي لأول خلية تنبؤية بدقة متناهية؛ فإذا كان نموذجنا يعتمد على نافذة مقدارها 5 أيام ($k=5$)، والبيانات الفعلية تبدأ من الخلية B2 وتستمر نزولاً، فإن المشاهدات الخمس الأولى تقع في النطاق B2:B6. وبناءً على ذلك، لا يمكن وضع أول قيمة متوقعة إلا في الصف المقابل لليوم السادس، أي داخل الخلية C7.
تتم كتابة الصيغة الرياضية القياسية داخل الخلية C7 على النحو التالي:
=AVERAGE(B2:B6)
وتحسب هذه المعادلة الوسط الحسابي للقيم الخمس المسجلة في الأيام من 1 إلى 5 لتصبح هي القيمة التنبؤية المتوقعة لليوم السادس. ويجب التشديد هنا على قاعدة إحصائية لا تقبل التهاون: يحظر تماماً إدراج الخلية B7 (قيمة اليوم السادس الفعلية) داخل نطاق الدالة التنبؤية الموجهة لذات اليوم؛ إذ أن إدراج القيمة الفعلية للفترة الحالية في حساب تنبؤ نفس الفترة يعد خرقاً إحصائياً جسيماً يُعرف بتلوث التنبؤ، ويفسد منطق النموذج الاستشرافي كلياً بتحويله من تنبؤ مسبق إلى مجرد قيمة ممركزة وصفية.
4.2 آليات الإسناد النسبي وسحب الصيغة التنبؤية
تعتمد مرونة برنامج إكسيل على مفهوم الإسناد النسبي (Relative Referencing) للخلايا، وهو المحرك الأساسي الذي يتيح تحويل صيغة مفردة إلى نموذج ديناميكي يتحرك بتلقائية على طول السلسلة الزمنية. بعد إدخال الصيغة =AVERAGE(B2:B6) في الخلية C7، ينقر المستخدم على مقبض التعبئة التلقائية (Fill Handle) — المتمثل في المربع الصغير الكائن في الزاوية السفلى من إطار الخلية النشطة — ويقوم بسحبه نزولاً على طول العمود حتى نهاية جدول البيانات.
تتحرك المراجع المكانية داخل الدالة بالتوازي مع السحب الرأسي؛ فعند الانتقال إلى الخلية C8 (التنبؤ لليوم السابع)، تتحول الصيغة تلقائياً وبشكل ميكانيكي دقيق إلى =AVERAGE(B3:B7). وهنا يظهر جوهر “الحركة” في المتوسط المتحرك؛ حيث استبعد إكسيل القيمة الأقدم في B2 ودمج القيمة الأحدث في B7، محافظاً على بقاء عرض النافذة ثابتاً عند 5 مشاهدات متعاقبة.
ولاستشراف المستقبل القادم الذي لم تحدث مشاهدته الفعلية بعد، يتم سحب الصيغة لصف إضافي واحد تحت آخر مشاهدة مسجلة في السلسلة. فإذا كانت السلسلة الفعلية تنتهي عند اليوم الثلاثين في الصف 31 (الخلية B31)، فإن الصيغة في الخلية C32 ستكون =AVERAGE(B27:B31)، وتولد هذه الخلية التنبؤ الاستشرافي النقي لليوم الحادي والثلاثين، محققة بذلك غاية النموذج في استقراء الغد المجهول بناءً على أحدث خمسة أيام واقعية معلومة.
4.3 قراءة وتفسير القيم المتوقعة الناتجة في العمود
تتطلب مخرجات عمود التنبؤ قراءة تحليلية واعية تتجاوز مجرد النظر إلى الأرقام بوصفها نتائج مجردة؛ فعندما نحصل على قيمة تنبؤية مقدارها 123.00 لليوم السادس (كما في نموذجنا)، فإن هذا الرقم يمثل تقديراً نقطياً يعكس المركز الثقلي للأداء التشغيلي خلال الأيام الخمسة الماضية. وتُفسر هذه القيمة إدارياً بأنها المستوى الأرجح الذي سيدور حوله المتغير إذا ما بقيت محددات الأداء وثوابت البيئة التشغيلية دون تغيير جوهري طارئ.
وعند تفحص العمود التنبؤي من بدايته، يلاحظ المحلل منطقية خلو الخلايا الممتدة من C2 إلى C6؛ إذ يعكس هذا الغياب احتراماً للقيود المنهجية لعدم توفر شواهد سابقة كافية لملء نافذة القياس كاملة. وتؤكد الممارسات الأكاديمية على ضرورة ترك هذه الخلايا فارغة أو كتابة عبارة دالة توضح تعذر الحساب، وتجنب محاولة تعويضها بنوافذ أقصر دون توثيق منهجي صريح يبرر تغيير المعايير بين صف وآخر داخل نفس الدراسة.
تتكامل القراءة المعمقة بمقارنة مسار عمود القيم التنبؤية بالمسار المقابل في عمود القيم الحقيقية بالعين المجردة؛ فالمسار التنبؤي يجب أن يبدو أقل حدة وأكثر استقراراً في صعوده وهبوطه. وإذا لوحظ أن عمود التنبؤ يقفز قفزات مفاجئة تتطابق مع القفزات اللحظية للسلسلة، دل ذلك على أن النافذة أصغر مما ينبغي، بينما إذا بدا العمود في حالة جمود تام لا يتفاعل مع التغيرات الجوهرية الممتدة لعدة فترات، دل ذلك على الحاجة الماسة لتصغير النافذة وتحسين حساسية النموذج.
5. تطبيق أدوات تحليل البيانات المدمجة في إكسيل (Data Analysis Toolpak)
5.1 تفعيل حزمة أدوات التحليل الإحصائي الإضافية في إكسيل
إلى جانب الحساب المباشر عبر الدوال، يشتمل برنامج إكسيل على بيئة إحصائية متقدمة متخصصة تُعرف بحزمة أدوات تحليل البيانات (Data Analysis Toolpak). ورغم أن هذه الحزمة تأتي مدمجة تلقائياً مع نواة البرنامج، إلا أنها تظل معطلة في الإعدادات الافتراضية وتتطلب تفعيلاً يدوياً لمرة واحدة لتظهر ضمن شريط الأدوات الرئيسي، موفرة وصولاً سريعاً إلى مجموعة واسعة من الاختبارات الإحصائية ونماذج التمهيد والتنبؤ المتطورة.
لتفعيل هذه الأداة بكفاءة، يتعين اتباع الخطوات التقنية المنهجية التالية داخل البرنامج:
- الولوج إلى القائمة العلوية واختيار ملف (File)، ثم النقر على خيارات (Options) في أسفل القائمة الجانبية لفتح نافذة إعدادات البرنامج الشاملة.
- اختيار تبويب الوظائف الإضافية (Add-ins) من القائمة الجانبية للنافذة المنبثقة.
- التوجه إلى حقل إدارة (Manage) الكائن في أسفل الصفحة، والتأكد من تحديد خيار وظائف إكسيل الإضافية (Excel Add-ins)، ثم الضغط على زر انتقال (Go).
- وضع علامة الاختيار داخل المربع المجاور لخيار Analysis ToolPak، ثم النقر على زر موافق (OK) لحفظ التغييرات.
عقب إتمام هذه الخطوات بدقة، سيلاحظ المستخدم انبثاق زر مخصص جديد يحمل اسم تحليل البيانات (Data Analysis) ضمن أقصى اليمين في تبويب بيانات (Data Tab) الرئيسي؛ مشكلاً بذلك بوابة تشغيلية لتنفيذ النماذج الإحصائية المعقدة بنقرات معدودة وبمستويات عالية من الأتمتة المنهجية الموثوقة.
5.2 ضبط معلمات أداة Moving Average داخل الحزمة
بمجرد النقر على زر “تحليل البيانات” في شريط الأدوات، تظهر قائمة تحتوي على حزم إحصائية متعددة، يختار المحلل منها خيار المتوسط المتحرك (Moving Average) ثم يضغط على “موافق” لتفتح نافذة الضبط المعياري الخاصة بالأداة. تتطلب هذه الواجهة إدخال ثلاثة معلمات رئيسية تضمن اتساق الحسابات وتفادي تداخل المخرجات مع الجداول القائمة:
أولاً، يتم تحديد نطاق الإدخال (Input Range)، وهو النطاق الممتد للقيم الفعلية للسلسلة الزمنية (مثلاً $B$1:$B$31 إذا تم تضمين الصف الرأسي المعنون باسم المتغير). وفي حال تحديد عنوان العمود ضمن النطاق، يجب تنشيط مربع الاختيار تسميات في الصف الأول (Labels in first row)؛ وذلك لتوجيه إكسيل للتعامل مع الخلية الأولى كنص وصفي بدلاً من محاولة قراءتها كرقم حسابي يسبب خطأ في المعالجة.
ثانياً، يتم ملء حقل الفاصل الزمني (Interval)، وهو المكافئ الاصطلاحي الدقيق لطول نافذة التنبؤ ($k$). فإذا رغب المحلل في تطبيق نموذج الخمسة أيام، يكتب الرقم 5 داخل هذا المربع. وإذا تُرك هذا الحقل فارغاً، فإن البرنامج يعتمد تلقائياً قيمة افتراضية مقدارها 3، وهو ما قد يتعارض مع الأهداف المنهجية للدراسة إن لم يُضبط بعناية.
ثالثاً، يُحدد نطاق الإخراج (Output Range) عبر تحديد الخلية الأولى التي ستبدأ منها طباعة النتائج، ولتكن الخلية $C$2. كما تتيح الأداة خيارين إضافيين بالغي الأهمية؛ هما إمكانية إنشاء مخطط بياني تلقائي (Chart Output)، وحساب الأخطاء المعيارية للمتوسطات (Standard Errors)، مما يعزز الرؤية البصرية والتحليل الإحصائي المقارن للمخرجات في خطوة برمجية واحدة.
5.3 المقارنة المنهجية بين نواتج الأداة الآلية والصيغ المباشرة
على الرغم من أن كلاً من دالة AVERAGE اليدوية وأداة Data Analysis Toolpak تستندان إلى ذات الجذر الرياضي، إلا أن هناك فروقاً تشغيلية ومنهجية بالغة الأهمية يجب على المحلل الأكاديمي استيعابها لتحديد متى تُوظف كل منهما. يكمن الفارق الأول في كيفية تعامل أداة التحليل مع المشاهدات الأولى؛ حيث تملأ الأداة الآلية الخلايا الأولى التي لا يتوفر لها شواهد كافية برمز الخطأ الإحصائي #N/A، وهو إجراء سليم برمجياً يعبر عن انعدام البيانات القابلة للحساب، مقارنة بالصيغ المباشرة التي يترك فيها الباحث الخلايا فارغة يدوياً.
أما الفارق المنهجي الأكثر تأثيراً فيتمثل في مسألة الديناميكية الحسابية (Dynamism) مقابل الجمود الرقمي (Static Output)؛ فعند استخدام المعادلات المباشرة عبر دالة AVERAGE، تكون النتائج مرتبطة ارتباطاً حياً ببيانات الإدخال، مما يعني أن أي تعديل أو تصحيح في البيانات التاريخية، أو إضافة مشاهدات جديدة في أسفل الجدول، سينعكس تلقائياً ولحظياً على القيم التنبؤية ومؤشرات الخطأ دون أدنى تدخل يدوي إضافي من المحلل.
في المقابل، تقوم أداة التحليل الإحصائي المدمجة بطباعة أرقام “ساكنة” لا ترتبط بالخلايا الأصلية عبر صيغ ديناميكية مستمرة؛ مما يعني أن أي تغيير في السلسلة الزمنية الأصلية لن يتبعه أي تحديث في عمود التنبؤ الناتج، ويصبح لزاماً على المحلل إعادة تشغيل الأداة من جديد وحذف النواتج القديمة بالكامل. وعليه، فإن الأسلوب اليدوي بالصيغ يُعد الخيار الاحترافي الأنسب لبناء لوحات القيادة (Dashboards) والنماذج التشغيلية المحدثة باستمرار، بينما تظل الأداة المدمجة خياراً سريعاً وفعالاً للدراسات الأكاديمية الساكنة والتقارير المقطعية التي لا تتطلب تحديثاً مستمراً للبيانات.
6. تقييم دقة التنبؤ بحساب متوسط الخطأ النسبي المطلق (MAPE)
6.1 الأساس النظري لمقياس MAPE وأهميته في النماذج الإحصائية
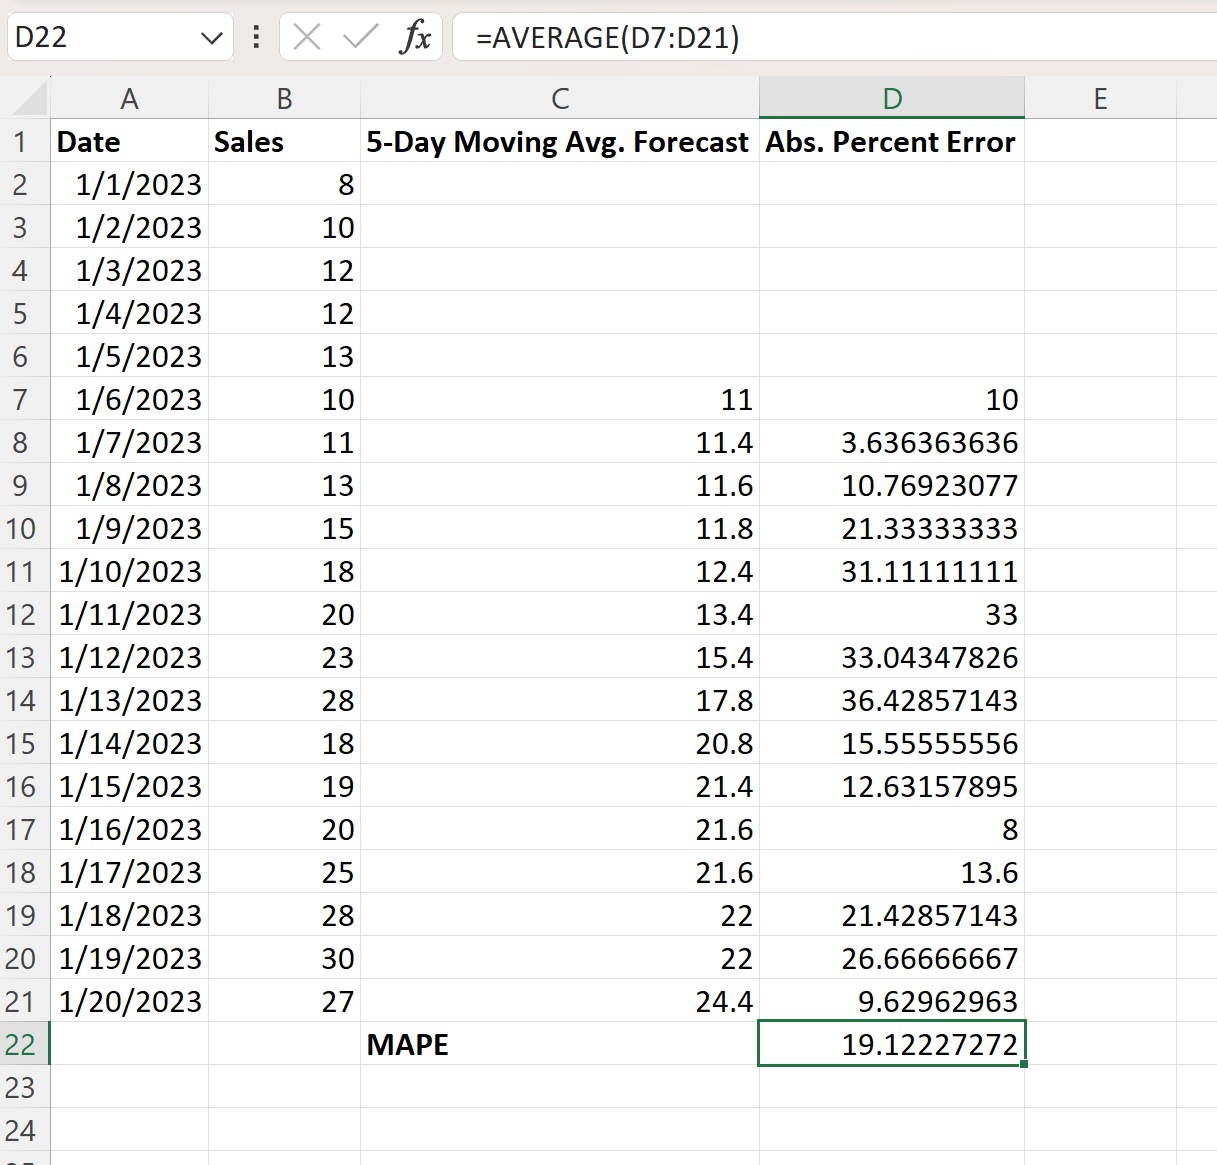
لا يكتمل بناء أي نموذج تنبؤي دون إخضاعه لتقييم كمي صارم يحدد درجة موثوقيته وقدرته على محاكاة الواقع الفعلي. وفي هذا الإطار، يُعد مقياس متوسط الخطأ النسبي المطلق (Mean Absolute Percentage Error – MAPE) أحد أكثر المقاييس شيوعاً وقبولاً في الدراسات الإدارية والأكاديمية، لكونه يترجم الانحرافات التنبؤية إلى نسبة مئوية يسهل استيعابها وتفسيرها من قبل الإدارة ومتخذي القرار من غير المتخصصين في الإحصاء الرياضي.
ينطلق الأساس الرياضي للمقياس من حساب الفارق الصافي بين القيمة الحقيقية للمتغير ($Y_t$) والقيمة التي تنبأ بها النموذج ($\hat{Y}_t$)، وهو ما يُعرف بخطأ التنبؤ ($e_t = Y_t – \hat{Y}_t$). وتفادياً لإلغاء الأخطاء الإيجابية والسلبية لبعضها البعض عند التجميع، يتم أخذ القيمة المطلقة لهذا الفارق، ثم قسمتها على القيمة الفعلية لمعرفة حجم الخطأ منسوباً إلى حجم المشاهدة نفسها، وأخيراً إيجاد المتوسط الحسابي لتلك النسب وضرب الناتج في 100 لتتحول النتيجة إلى نسبة مئوية صافية، وفق الصيغة الرياضية المحكمة التالية:
$$\text{MAPE} = \frac{1}{n} \sum_{t=1}^{n} left| \frac{Y_t – \hat{Y}_t}{Y_t} right| \times 100$$
تتمثل الميزة الكبرى لمقياس MAPE في كونه مقياساً لا بعدياً (Scale-Independent)؛ أي أنه متجرد تماماً من وحدات القياس الفيزيائية أو النقدية الخاصة بالمتغير (سواء كانت أطناناً، أو دولارات، أو ساعات عمل). وتمنح هذه الخاصية المحلل قدرة فريدة على إجراء مقارنات معيارية منهجية وموضوعية بين أداء نماذج تنبؤية لمنتجات متباينة جذرياً في حجوم مبيعاتها وأسعارها؛ كالمقارنة بين دقة التنبؤ بمبيعات السيارات الفارهة ودقة التنبؤ بمبيعات المسامير الصغيرة، وهو ما تعجز عنه المقاييس المقيدة بوحدات القياس الأصلية.
6.2 خطوات بناء معادلة MAPE خطوة بخطوة في جدول إكسيل
لبناء مقياس MAPE داخل برنامج إكسيل بصورة منهجية تضمن الشفافية الحسابية وسهولة المراجعة والتدقيق، يُوصى باتباع الخطوات المعيارية التالية عبر إنشاء عمود مساعد يُخصص لحساب نسب الخطأ المطلقة لكل فترة زمنية على حدة:
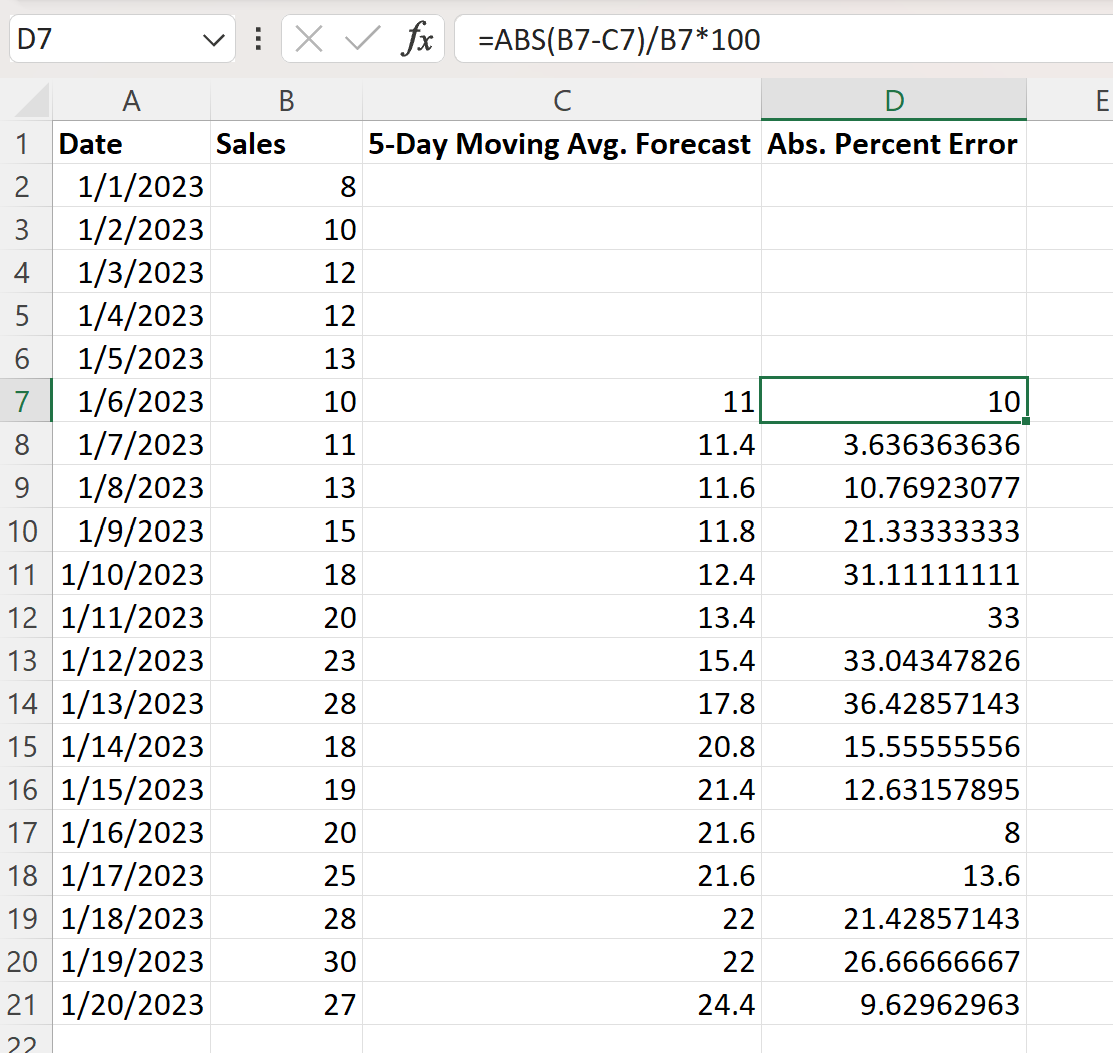
- إنشاء عمود رابع في الجدول (العمود D) وتسميته نسبة الخطأ المطلق (Absolute Percentage Error).
- الوقوف في أول خلية يتزامن فيها وجود قيمة فعلية وقيمة تنبؤية مقابلة، وهي الخلية
D7استناداً لنموذجنا ذي الخمس فترات. - كتابة الصيغة الرياضية التالية التي تستخدم دالة القيمة المطلقة
ABS:
=ABS(B7-C7)/B7 - سحب هذه المعادلة عبر مقبض التعبئة حتى نهاية آخر صف يتضمن قيمة فعلية في السلسلة؛ وبذلك يُحسب الخطأ النسبي لكل نقطة زمنية بصفة مستقلة.
- تنسيق خلايا العمود D كنسبة مئوية (Percentage) من خلال النقر على أيقونة
%في شريط الأدوات الرئيسي، مع تثبيت خانتين عشريتين لرفع دقة القراءة. - حساب المتوسط العام لهذه النسب أسفل العمود أو في خلية تقرير مستقلة باستخدام دالة المتوسط:
=AVERAGE(D7:D31)
إذا كانت خلايا العمود D منسقة كنسبة مئوية، فإن ناتج دالة AVERAGE سيعرض مباشرة النسبة المئوية العامة لمقياس MAPE. أما إذا كانت الخلايا منسقة كأرقام عشرية عادية، فيجب ضرب الناتج النهائي في 100 بالصيغة: =AVERAGE(D7:D31)*100 للوصول إلى المؤشر المئوي القياسي المطلوب.
6.3 تفسير نتائج مقياس MAPE وتصنيف جودة النموذج التنبؤي
تحظى القيمة الرقمية الناتجة عن مقياس MAPE بأهمية قصوى في الحكم على كفاءة النموذج وصلاحيته للاستخدام في خطط الأعمال والبحوث التطبيقية. وقد استقرت الأدبيات الإحصائية الكلاسيكية في التنبؤ الإداري (مثل تصنيفات لويس ومكريداكيس) على معايير إرشادية نوعية تُصنف النماذج بناءً على نسب الأخطاء الناتجة إلى الفئات المرجعية الموضحة في الجدول التالي:
| قيمة مؤشر MAPE (%) | التصنيف المنهجي لجودة التنبؤ | الدلالة التطبيقية واتخاذ القرار |
|---|---|---|
| أقل من 10% (< 10%) | تنبؤ عالي الدقة (Highly Accurate) | نموذج استثنائي وموثوق جداً في التخطيط التشغيلي والمشتريات. |
| من 10% إلى 20% | تنبؤ جيد (Good Forecast) | نموذج مقبول وموثوق لمعظم قرارات التخطيط والإنتاج التجاري. |
| من 20% إلى 50% | تنبؤ معقول / حرج (Reasonable) | صالح للاستئناس العام فقط؛ ويستلزم الحذر وتوفير مخزون أمان عالٍ. |
| أكبر من 50% (> 50%) | تنبؤ غير دقيق / ضعيف (Inaccurate) | نموذج مضلل إحصائياً؛ ويحظر استخدامه في اتخاذ أي قرار عملي. |
ورغم القوة التفسيرية لمقياس MAPE، إلا أنه يعاني من ثغرة رياضية كبرى تتمثل في ظاهرة “القسمة على الصفر”؛ فعندما تحتوي السلسلة الزمنية على مشاهدة فعلية قيمتها صفر ($Y_t = 0$)، تتوقف العملية الحسابية في إكسيل ويظهر رمز الخطأ الشهير #DIV/0!، مما يؤدي إلى فشل احتساب المقياس لكامل العمود. كما يميل المقياس إلى الانحياز نحو النماذج التي تقلل من التقدير مقارنة بتلك التي تبالغ فيه؛ لأن النقص في التقدير لا يمكن أن يتجاوز 100% كحد أقصى للخطأ، بينما الزيادة في التقدير مفتوحة إلى ما لا نهاية، وهو ما يفرض استكماله بمقاييس موازية تدعم اتخاذ القرار المتوازن.
7. مقاييس إحصائية إضافية لقياس دقة وموثوقية التنبؤ في إكسيل
7.1 حساب متوسط الانحراف المطلق (MAD / MAE)
يُعد مقياس متوسط الانحراف المطلق (Mean Absolute Deviation – MAD)، والمعروف في الأوساط الإحصائية بمتوسط الخطأ المطلق (Mean Absolute Error – MAE)، الأداة التقييمية الأكثر مباشرة لقياس متوسط الخطأ بوحدات القياس الطبيعية للظاهرة محل التحليل. يُحسب هذا المقياس عن طريق جمع القيم المطلقة للفروق بين المشاهدات الحقيقية والتنبؤات مقسوماً على إجمالي عدد الفترات التنبؤية المعتمدة، وفق الصيغة الرياضية التالية:
$$\text{MAD} = \frac{1}{n} \sum_{t=1}^{n} |Y_t – \hat{Y}_t|$$
ولتنفيذ هذا المقياس بكفاءة داخل برنامج إكسيل، لا يحتاج المحلل بالضرورة إلى أعمدة إضافية معقدة؛ إذ يمكنه إنشاء عمود مخصص للفارق المطلق عبر الصيغة: =ABS(B7-C7)، ثم حساب المتوسط الإجمالي للقيم الناتجة عبر دالة: =AVERAGE(النطاق). كما يمكن للمستخدمين المتقدمين حساب المقياس في خلية واحدة باستخدام صيغ المصفوفات المتقدمة (Dynamic Arrays) بالصيغة: =AVERAGE(ABS(B7:B31 - C7:C31)) والضغط على زر الإدخال المباشر.
تتمثل القيمة المضافة لمقياس MAD في ارتباطه الوثيق بإدارة العمليات وسلاسل الإمداد؛ فعلى سبيل المثال، إذا كانت نتيجة MAD تساوي 15 صندوقاً، فإن هذا يعني بوضوح مباشر أن توقعات النموذج تخطئ بمقدار 15 صندوقاً في المتوسط لكل فترة زمنية، سواء بالزيادة أو بالنقصان. وتُعد هذه المعلومة الرقمية المدخل الرياضي الحاسم الذي تبنى عليه نماذج حساب “مخزون الأمان” (Safety Stock) اللازم لحماية المنشأة من نفاد البضائع أثناء تقلبات الطلب غير المتوقعة.
7.2 حساب متوسط مربعات الخطأ (MSE) وجذره التربيعي (RMSE)
يمثل مقياس متوسط مربعات الخطأ (Mean Squared Error – MSE) الأسلوب الإحصائي الصارم لمعاقبة الأخطاء الكبيرة؛ إذ يعتمد على تربيع الفروق الفردية بين الواقع والمتوقع قبل إجراء عملية تجميعها وقسمتها على عدد الفترات. وتعمل عملية التربيع الرياضية كمضاعف عقابي غير خطي؛ فالخطأ الذي يبلغ مقداره وحدتين يولد وزناً مقداره 4، بينما الخطأ الذي يبلغ 10 وحدات يولد وزناً هائلاً مقداره 100، مما يجعل المقياس شديد الحساسية تجاه التقديرات الفادحة حتى وإن كانت نادرة الحدوث. وتُصاغ معادلة MSE رياضياً على النحو التالي:
$$\text{MSE} = \frac{1}{n} \sum_{t=1}^{n} (Y_t – \hat{Y}_t)^2$$
وفي حين يعطي مقياس MSE مؤشراً دقيقاً لتشتت الأخطاء، إلا أن نتيجته تظهر بوحدات مربعة مجردة يصعب ربطها بالواقع العملي (مثل: وحدات مربعة أو دولارات مربعة). ولتجاوز هذه المعضلة التفسيرية، استحدث الإحصائيون مقياس جذر متوسط مربعات الخطأ (Root Mean Squared Error – RMSE)، الذي يُستخرج ببساطة عبر أخذ الجذر التربيعي الموجب لقيمة MSE، مما يعيد الخطأ الإحصائي التراكمي إلى ذات وحدة القياس الأصلية التي بُنيت عليها السلسلة الزمنية:
$$\text{RMSE} = \sqrt{\text{MSE}} = \sqrt{\frac{1}{n} \sum_{t=1}^{n} (Y_t – \hat{Y}_t)^2}$$
يتم بناء مقياس RMSE داخل إكسيل بخطوات غاية في البساطة عبر الاستعانة بدالة الجذر التربيعي SQRT ودالة جمع المربعات SUMSQ، وذلك بكتابة الصيغة المركبة التالية في خلية المخرجات:
=SQRT(SUMSQ(B7:B31 - C7:C31) / COUNT(C7:C31))
أو بدلاً من ذلك، إنشاء عمود مخصص لتربيع الأخطاء عبر المعادلة: =(B7-C7)^2، ثم حساب متوسط ذلك العمود عبر دالة AVERAGE، وأخيراً استخراج الجذر للخلية الناتجة عبر دالة =SQRT() لتوليد مؤشر RMSE النهائي المعتمد.
7.3 المقارنة النقدية بين المقاييس المختلفة واختيار الأنسب
إن الاعتماد الحصري على مقياس إحصائي منفرد لتقييم جودة التنبؤ ينطوي على مخاطرة منهجية قد تؤدي إلى قرارات إدارية خاطئة؛ ولذا يتعين على الباحث التحليلي تبني منهجية شمولية تقارن سلوك المقاييس المتعددة لفهم طبيعة أخطاء النموذج قيد الدراسة. فالجمع المقارن بين مقياس MAD ومقياس RMSE يقدم كشفاً تشخيصياً بالغ العمق لسلوك الأخطاء؛ فإذا كانت قيمة RMSE متقاربة جداً مع قيمة MAD، دل ذلك على أن الأخطاء موزعة توزيعاً هادئاً ومتجانساً عبر فترات السلسلة دون شواذ. أما إذا كانت قيمة RMSE أعلى بكثير ومتباعدة بوضوح عن قيمة MAD، فإن ذلك يطلق إنذاراً إحصائياً صريحاً بوجود أخطاء تنبؤية ضخمة وفادحة تركزت في فترات زمنية معينة شوهت أداء النموذج.
ويتضح التكامل المنهجي عند صياغة جدول تلخيصي يضم المقاييس الثلاثة الرئيسية، كما هو مبين في التوصيف المقارن التالي:
- مقياس MAPE: يُمثل الأداة الأفضل للتواصل الإداري مع القيادات العليا والمقارنة بين خطوط الإنتاج والقطاعات التجارية غير المتجانسة لكونه معبراً بالنسبة المئوية.
- مقياس MAD (MAE): يُمثل الخيار الفني الأمثل لمهندسي الخدمات اللوجستية ومسؤولي التخزين لتحديد كميات المخزون الاحتياطي المطلوبة بوحدات المادة الأصلية.
- مقياس RMSE: يُمثل المعيار الإحصائي الصارم للنمذجة الأكاديمية والمفاضلة الرياضية عند تفادي الأخطاء الكبيرة التي تترتب عليها كوارث مالية أو تشغيلية جسيمة.
ويقود هذا الفهم المتكامل المحلل إلى توثيق هذه المؤشرات جنباً إلى جنب في تقرير إحصائي موحد داخل إكسيل؛ مما يوفر لصانع القرار رؤية ثلاثية الأبعاد تجمع بين النسبية المئوية، والكمية التشغيلية المباشرة، والأمان الإحصائي ضد الانحرافات الحادة.
8. التمثيل البصري والبياني للمقارنة بين القيم الفعلية والتنبؤية
8.1 إنشاء مخطط خطي متقدم للسلاسل الزمنية في إكسيل
يعد الإدراك البصري خطوة لا غنى عنها في تفسير السلاسل الزمنية؛ فالجداول الرقمية المصمتة، مهما بلغت درجة تنظيمها، تعجز عن إبراز الأنماط الدقيقة والتغيرات الهيكلية بالكفاءة التي يوفرها التمثيل البياني المتجه. يوفر برنامج إكسيل بيئة رسومية مرنة تتيح دمج السلسلة الفعلية مع السلسلة التنبؤية في مخطط خطي (Line Chart) واحد يعكس بوضوح مدى قدرة النموذج على تتبع المسار الحقيقي للظاهرة عبر الزمن.
لإنشاء هذا المخطط المتقدم بصورة احترافية، يُنصح باتباع الخطوات الإجرائية التالية:
- تحديد نطاق الأعمدة الثلاثة مجتمعة بالتزامن: عمود التاريخ (العمود A)، وعمود القيم الفعلية (العمود B)، وعمود التنبؤ بالمتوسط المتحرك (العمود C)، مع الحرص على شمول صف العناوين في التحديد.
- الانتقال إلى الشريط العلوي والنقر على تبويب إدراج (Insert).
- التوجه إلى قسم المخططات (Charts)، والنقر على أيقونة إدراج مخطط خطي (Insert Line or Area Chart)، واختيار النوع خطي مع علامات (Line with Markers) أو المخطط الخطي ثنائي الأبعاد المنساب.
- التحقق من أن المحور الأفقي (X-Axis) قد تم تعيينه تلقائياً لتواريخ السلسلة وليس لأرقام الصفوف العادية، ويمكن تعديل ذلك بالنقر بالزر الأيمن على المخطط واختيار تحديد البيانات (Select Data) لضبط تسميات المحور الأفقي يدوياً عند الضرورة.
سيظهر المخطط البياني في مساحة العمل متضمناً مسارين لونيين منفصلين، مع بقاء الجزء الأولي من خط التنبؤ منقطعاً بما يتوافق مع فترات الإعداد الخمس الأولى، وهو ما يبرز بصرياً للمتلقي حدود عمل النموذج وخصوصية النافذة المعتمدة.
8.2 تخصيص العناصر الرسومية لتحسين قراءة المؤشرات
يتطلب إخراج المخطط البياني وفق المعايير الأكاديمية والمهنية الرصينة ضبطاً دقيقاً لخصائصه البصرية لمنع اللبس وإيصال الرسالة التحليلية بأعلى درجات الوضوح؛ فالإعدادات الافتراضية للخطوط والألوان في إكسيل غالباً ما تفتقر إلى التباين المنهجي الكافي. ينبغي للمحلل تعيين نمط بصري متمايز لكل مسار؛ كأن يُخصص للبيانات الفعلية خط متصل بلون داكن ورصين (كالأزرق الداكن أو الرمادي الفحمي) مع تقليل حجم العلامات النقطية (Markers)، في حين يُخصص لخط التنبؤ نمط متقطع (Dashed Line) بلون متمايز (كالبرتقالي أو الأحمر الداكن)، مما يرسخ في ذهن القارئ أن الخط المتصل يمثل حقائق تاريخية ثابتة والخط المتقطع يمثل تقديراً رياضياً مشتقاً.
يجب كذلك تفعيل وإبراز وسيلة الإيضاح (Legend) ووضعها في موضع استراتيجي واضح (أعلى المخطط أو في أسفله جهة اليمين)، مع تسمية المسارات بوضوح مثل: “الطلب الفعلي” و “تنبؤ المتوسط المتحرك (k=5)”. ويُضاف إلى ذلك تضمين عناوين واضحة للمحاور الرأسية والأفقية لتوثيق وحدات القياس (مثل: حجم المبيعات بالآلاف، أو الأيام والشهور)، مع إعطاء المخطط ككل عنواناً رصيناً يعكس طبيعة الدراسة ونطاقها الزمني بدقة متناهية.
ولرفع القيمة التشخيصية للمخطط، يمكن للباحث إضافة خط اتجاه تكميلي عام (Trendline) للسلسلة الأصلية عبر النقر بالزر الأيمن على خط البيانات واختيار Add Trendline، مع الاستعانة بخطوط الشبكة الأفقية الخفيفة (Major Gridlines) لتسهيل إسقاط القمم والقيعان التنبؤية ومقارنتها زمنياً بنظيراتها الواقعية بأقل مجهود بصري ممكن.
8.3 التحليل البصري لظاهرة التأخر الزمني (Lag Effect)
يكشف الفحص البصري المعمق لمخطط المتوسط المتحرك عن إحدى أبرز الخصائص الرياضية الملازمة لهذا النوع من النماذج؛ وهي ظاهرة **التأخر الزمني (Forecasting Lag)**. وتتجلى هذه الظاهرة بيانياً عندما تتجه السلسلة الفعلية نحو الصعود الحاد المفاجئ؛ حيث يُلاحظ بوضوح أن منحنى التنبؤ يتحرك متأخراً خلف المنحنى الفعلي بمسافة أفقية، ويبدو وكأنه يتعقبه ببطء دون أن يدركه. وتتكرر نفس الظاهرة بصورة معكوسة تماماً عند هبوط البيانات الحاد؛ إذ يبقى خط التنبؤ معلقاً في الأعلى لفترة مؤقتة قبل أن يبدأ في الهبوط اللاحق.
يعود التفسير المنهجي لهذه الظاهرة إلى منطق الأوزان المتساوية الكامن في صيغة النموذج الرياضية؛ فالأيام الخمسة المتضمنة في النافذة لا زالت تشتمل على مشاهدات منخفضة سابقة للقفزة، مما يسحب المتوسط إلى أسفل ويمنعه من الصعود الفوري لمواكبة القفزة الحالية. وتتناسب هذه المسافة الأفقية للتأخر طردياً مع حجم النافذة $k$؛ فكلما كبر حجم النافذة زادت مسافة التأخر الزمني وضوحاً، وظهر المنحنى التنبؤي وكأنه يكرر ما حدث في الماضي بعد فوات الأوان بفاصل زمني مقداره التقريبي يعادل نصف طول النافذة الزمنية المستخدمة ($k/2$).
يفيد هذا التشخيص البصري في تقييم مدى كفاءة التنعيم المحقق؛ فإذا كان مسار التنبؤ يتبع السلوك العام للسلسلة متجاوزاً التعرجات اليومية الطفيفة دون تأخر زمني مفرط يضلل التوقيت الحرج، كان النموذج كفؤاً ومحققاً لغايته. أما إذا بدت القمم التنبؤية معزولة تماماً في توقيتها عن القمم الحقيقية، دل ذلك على أن نموذج المتوسط المتحرك البسيط قد وصل إلى حدوده القصوى في معالجة هذه السلسلة بالذات، وبات من الضروري البحث عن معالجات إحصائية أكثر تعقيداً لتعويض هذا الانحراف الزمني الحتمي.
9. معالجة التحديات والقيود المنهجية للتنبؤ بالمتوسط المتحرك
9.1 قصور المتوسط المتحرك البسيط أمام الاتجاهات العامة الصاعدة والهابطة
على الرغم من النجاح العملي لنموذج المتوسط المتحرك البسيط في معالجة السلاسل المستقرة، إلا أنه يواجه قصوراً هيكلياً فادحاً عند تطبيقه على سلاسل زمنية تتسم بوجود اتجاه عام صريح (Trend)، سواء كان صاعداً أو هابطاً. فالنموذج بطبيعته يعتمد على استرجاع الماضي ومتوسطاته، ولا يمتلك أي آلية لتوليد قيم تقع خارج نطاق القيم التاريخية المسجلة مسبقاً داخل النافذة الزمنية؛ مما يجعله عاجزاً رياضياً عن توقع تحقيق أرقام قياسية جديدة غير مسبوقة أو استشراف انحدارات غير مسجلة في الفترات المباشرة القريبة.
يترتب على هذا القصور الرياضي ظاهرتان تلازمان مسارات الاتجاه العام:
- التقليل المزمن من التقدير (Systematic Underestimation): يحدث في السلاسل ذات الاتجاه الصاعد المستمر؛ حيث تتفوق المشاهدات الجديدة دائماً على المشاهدات القديمة، وبما أن النموذج يحسب متوسط الماضي متضمناً النقاط الأدنى، فإن التنبؤ يقع دائماً وأبداً تحت المستوى الحقيقي للواقع، مما يوقع المؤسسة في عجز مستمر عن تلبية الطلب الفعلي.
- المبالغة المزمنة في التقدير (Systematic Overestimation): يحدث في السلاسل ذات الاتجاه الهابط المتواصل؛ حيث تكون المشاهدات السابقة أعلى من الراهنة، ويؤدي حساب متوسطها إلى توليد تنبؤات متفائلة تعلو دائماً فوق الواقع الفعلي، مما يتسبب في تكدس فوائض المخزون وتحمل تكاليف تشغيلية وتخزينية باهظة دون مسوغ.
تثبت هذه الحقائق الإحصائية أن استخدام المتوسط المتحرك البسيط في بيئات النمو المتسارع أو الانكماش المتواصل يُعد خطأً منهجياً يترتب عليه خطأ تراكمي في مؤشرات الدقة (مثل تضخم غير طبيعي في MAD و RMSE)؛ مما يستوجب تعديل السلسلة مسبقاً بنزع الاتجاه العام (Detrending) أو التوجه نحو نماذج الانحدار الخطي الأكثر ملاءمة لهذه الظواهر.
9.2 التعامل مع الأنماط الموسمية والدورية في البيانات
تتمثل العقبة المنهجية الثانية في وجود التغيرات الموسمية المنتظمة (Seasonality)، وهي التقلبات التي تتكرر بنمط زمني ثابت ومتوقع خلال فترات محددة من السنة أو الشهر أو حتى أيام الأسبوع (كارتفاع مبيعات المثلجات صيفاً أو قفزات المبيعات في عطلات نهاية الأسبوع). يعجز نموذج المتوسط المتحرك البسيط عن استباق هذه الطفرات إذا كانت نافذته لا تتطابق مع المدى الدوري للموسم؛ إذ يتعامل مع القفزة الموسمية وكأنها صدمة عشوائية غير متوقعة، فيفشل في التنبؤ بها قبل حدوثها، ثم يظل متأثراً بها لفترات لاحقة بعد انقضائها وانتهاء موسمها الفعلي.
ومع ذلك، يمكن للمحلل توظيف خاصية رياضية استثنائية في المتوسط المتحرك لتحييد هذا الأثر الموسمي مؤقتاً؛ وذلك بضبط طول النافذة الزمنية ($k$) ليكون مساوياً بدقة لطول الدورة الموسمية الكاملة. فعلى سبيل المثال، إذا كانت البيانات ربع سنوية وتتكرر الدورة كل 4 أرباع، فإن تطبيق متوسط متحرك بنافذة $k=4$ يؤدي رياضياً إلى دمج المواسم الأربعة مجتمعة داخل كل حساب، مما يلغي الفروق الموسمية البينية ويفضي إلى عزل الأثر الموسمي كلياً للحصول على الاتجاه المجرد غير المتأثر بالمواسم.
أما إذا كان الهدف هو التنبؤ الدقيق بالقيمة الفعلية المتضمنة للأثر الموسمي وليس مجرد تنعيمها، فإن نموذج المتوسط المتحرك البسيط يصبح غير كافٍ بذاته؛ مما يفرض اللجوء إلى تقنيات “التفكيك الموسمي للسلاسل الزمنية” (Seasonal Decomposition)، والتي تعتمد على حساب الأرقام القياسية الموسمية (Seasonal Indices) لضربها في مخرجات التنعيم وإعادة بناء التنبؤ الحقيقي متضمناً القفزات الموسمية بدقة فائقة.
9.3 البدائل المتقدمة: المتوسط المتحرك المرجح (WMA) والتمهيد الأسي (EMA)
لتجاوز القيود المتأصلة في المتوسط المتحرك البسيط والمتمثلة في التوزيع المتساوي للأوزان والتباطؤ الزمني، طوّر الإحصائيون نماذج أكثر تقدماً وقابلية للتكيف يمكن بناؤها بسهولة داخل بيئة إكسيل. يبرز في مقدمة هذه النماذج **المتوسط المتحرك المرجح (Weighted Moving Average – WMA)**؛ حيث يتم التخلي عن افتراض الأوزان المتطابقة، وتخصيص أوزان تصاعدية ترجيحية تمنح المشاهدات الأحدث نصيب الأسد من الأهمية الإخبارية، وفق شرط رياضي يقضي بأن يكون مجموع الأوزان مساوياً للواحد الصحيح ($\sum w_i = 1$).
تُطبق هذه الصيغة في إكسيل بمرونة عبر دالة SUMPRODUCT؛ فإذا فرضنا نافذة ثلاثية بأوزان ($w_1=0.5$ لليوم الأخير، و $w_2=0.3$ لليوم الذي قبله، و $w_3=0.2$ لليوم الأسبق)، تصبح الصيغة الحسابية المباشرة داخل الخلية:
=SUMPRODUCT(B4:B6, {0.2; 0.3; 0.5})
تمنح هذه الصياغة النموذج مرونة فائقة وتتيح له التفاعل السريع مع الاتجاهات الحديثة مقلصة بذلك فجوة التأخر الزمني بدرجة ملحوظة مقارنة بالنموذج البسيط.
أما البديل الأكثر رسوخاً في الإحصاء القياسي فيتمثل في **التمهيد الأسي البسيط (Simple Exponential Smoothing – SES)**؛ الذي يتجاوز مفهوم النافذة الثابتة المنقطعة، ويعتمد بدلاً من ذلك على تضمين كافة المشاهدات التاريخية السابقة بأوزان تتناقص أسياً كلما تقادمت في الزمن. وتستند معادلته إلى معامل تهدئة يرمز له بالرمز ألفا ($\alpha$) محصور بين الصفر والواحد الصحيح، وتُصاغ معادلته المتكررة كالتالي:
$$\hat{Y}_{t+1} = \alpha Y_t + (1 – \alpha) \hat{Y}_t$$
يمكن بناء معادلة التمهيد الأسي داخل إكسيل في عمود مستقل بكل سهولة؛ حيث يتم الربط المباشر بين القيمة الفعلية الأخيرة والتنبؤ السابق عبر الخلية الثابتة لقيمة $\alpha$. وقد أثبتت الدراسات المقارنة أن التمهيد الأسي يحقق في الغالب مستويات خطأ MAPE أدنى من المتوسط المتحرك البسيط، نظراً لاحتفاظه بالذاكرة الشاملة للسلسلة الزمنية واستجابته السلسة للتحولات التدريجية دون الحاجة لإسقاط المشاهدات إسقاطاً فجائياً كما يحدث عند حواف نافذة المتوسط المتحرك.
10. أفضل الممارسات الأكاديمية والتطبيقية لتشغيل نماذج التنبؤ وتحديثها
10.1 أتمتة وتحديث جداول التنبؤ مع تدفق البيانات الجديدة
في البيئات المؤسسية المعاصرة، لا تتوقف البيانات عن التدفق؛ مما يجعل بناء نماذج تنبؤية “ديناميكية ذاتية التحديث” ضرورة حتمية تتفوق على الجداول الاستاتيكية التقليدية. وتتمثل أفضل ممارسة لتحقيق ذلك داخل برنامج إكسيل في تحويل نطاق البيانات العادي إلى جدول إكسيل رسمي (Excel Table) عبر تحديد النطاق والضغط على الاختصار المكتبي الشهير Ctrl + T. يمنح هذا التحول المصفوفة خصائص برمجية فريدة تجعلها بيئة متكاملة تتمدد ذاتياً بمجرد إدخال صف جديد في نهايتها.
عند صياغة معادلة المتوسط المتحرك داخل “جدول إكسيل”، لا تقتصر الاستفادة على توسيع نطاق الصيغ تلقائياً، بل يمكن استخدام مراجع الجداول الهيكلية، أو الاستعانة بدوال الإزاحة الديناميكية المتطورة مثل دالتي OFFSET و INDEX؛ وذلك لبناء نموذج يحدد تلقائياً آخر $k$ مشاهدات مسجلة دون أدنى حاجة لسحب مقبض التعبئة يدوياً كل صباح. يضمن هذا النهج تدفق القيمة التنبؤية المحدثة للفترة القادمة فور إدخال قراءة اليوم الراهن، مما يلغي الأخطاء البشرية الناجمة عن نسيان سحب المعادلات أو الإسناد غير الدقيق للنطاقات المكانية المتغيرة.
تكتمل الأتمتة الاحترافية بربط هذه الجداول الديناميكية بلوحات معلومات تفاعلية (Interactive Dashboards) تحتوي على مقاييس الأخطاء المحدثة (MAPE، RMSE) عبر بطاقات رقمية واضحة ومخططات بيانية ديناميكية تستخدم نطاقات مسماة متغيرة (Dynamic Named Ranges)، بحيث يقف المحلل ومدير العمليات في كل لحظة على الدقة الراهنة للنموذج وكفاءته التشغيلية المباشرة مع كل تحديث يطرأ على البيانات الأولية.
10.2 إجراء تحليل الحساسية لتحديد النافذة الزمنية المثلى
بدلاً من الاعتماد على التخمين أو التقاليد الإدارية في تحديد طول النافذة $k$، يقتضي المنهج العلمي الرصين إجراء تحليل حساسية منهجي (Sensitivity Analysis) لاستكشاف النافذة الزمنية التي تحقق الأمثلية الإحصائية عبر تقليل مؤشرات الخطأ إلى حدها الأدنى الممكن. يوفر إكسيل أدوات نمذجة متقدمة تيسر هذا الفحص الاستقصائي دون الحاجة لإعادة كتابة المعادلات مراراً وتكراراً.
يمكن للمحلل استخدام أداة جداول البيانات ذات المتغير الواحد (One-Variable Data Table) المدمجة تحت قائمة “تحليل ماذا لو” (What-If Analysis)؛ حيث يتم وضع قائمة بالقيم الافتراضية للنافذة (مثلاً من $k=2$ إلى $k=15$) في عمود جانبي، وربط الجدول بخلية حساب مقياس MAPE العام. وبضغطة زر واحدة، يولد إكسيل مصفوفة إحصائية كاملة تعرض قيمة الخطأ المقابلة لكل نافذة مقترحة، كاشفاً بوضوح عن النقطة الحرجة التي يبدأ عندها الخطأ في الارتفاع مجدداً ومحدداً النافذة المثلى رياضياً.
وللمستويات الأكثر تعقيداً، يمكن استدعاء أداة الحل المتقدم (Solver Add-in) داخل إكسيل وتعيين خلية مؤشر الخطأ (MAPE أو RMSE) كخلية هدف (Objective Cell) يتم توجيه البرنامج لتصغير قيمتها للحد الأدنى (Minimizing)، مع وضع معايير وقيود تفرض أن تكون قيمة النافذة عدداً صحيحاً موجباً محصوراً ضمن حدود منطقية، أو استخدامه للبحث عن الأوزان المثالية في حالة المتوسط المرجح؛ مما يحيل إكسيل من مجرد دفتر حسابات رقمي إلى منصة تحسين رياضي وبحث عملياتي رفيعة المستوى.
10.3 بروتوكولات التحقق المستمر وضبط جودة التوقعات المستقبلية
إن إثبات دقة النموذج الإحصائي في الفترات التاريخية السابقة لا يضمن استمرار هذه الدقة إلى ما لا نهاية في الفترات المستقبلية؛ إذ قد تطرأ تحولات هيكلية مفاجئة على سلوك المستهلكين أو بيئة السوق تؤدي إلى تدهور كفاءة التنبؤ تدريجياً دون أن يلاحظ المحلل ذلك. لتفادي هذا الانحدار الخفي، تفرض الممارسات المتقدمة بناء بروتوكولات رقابية مستمرة تُعرف في علوم الإدارة بـ إشارات التتبع والتنبيه الإحصائي (Tracking Signals).
تُحسب إشارة التتبع في عمود إضافي داخل إكسيل بقسمة المجموع التراكمي لأخطاء التنبؤ غير المطلقة (Running Sum of Forecast Errors – RSFE) على قيمة متوسط الانحراف المطلق (MAD) المحدثة لذات الفترة، وفق المعادلة الميدانية التالية:
$$\text{Tracking Signal} = \frac{\sum (Y_t – \hat{Y}_t)}{\text{MAD}_t}$$
تتحرك إشارة التتبع السليمة حول الصفر ضمن حدود مقبولة إحصائياً تتراوح بين $\pm 4$ درجات معيارية. وإذا انحرفت الإشارة وتجاوزت هذه العتبة الإرشادية (سواء صعوداً فوق $+4$ أو هبوطاً تحت $-4$)، يُبرمج إكسيل بواسطة “التنسيق المشروط” لتلوين الخلية باللون الأحمر القاني؛ كإنذار فوري للمحلل بأن النموذج يعاني من تحيز بنيوي خطير (Bias) ويفرط في التقدير أو ينقص منه بصورة منهجية متكررة، مما يستدعي إعادة معايرة النموذج فوراً وتعديل حجم النافذة الزمنية.
وأخيراً، يؤكد المنطق الأكاديمي والمهني على ضرورة المزاوجة بين هذه النماذج الكمية الصارمة والخبرة الكيفية البشرية؛ فالأرقام المجردة لا تدرك الظروف الاستثنائية كالأزمات الجيوسياسية، أو قرارات الإغلاق، أو انقطاعات سلاسل التوريد العالمية. وعليه، يجب أن تُعامل مخرجات المتوسط المتحرك في إكسيل كنقطة انطلاق علمية موضوعية يتم إخضاعها للمراجعة النقدية من قبل لجان الخبراء لتعديلها بالحس الإداري الرشيد، مما يضمن في النهاية صدور قرارات استشرافية متوازنة تجمع بين الدقة الحسابية والمرونة الواقعية.
خاتمة
تناول هذا المقال المعمق الأبعاد المنهجية والتطبيقية لحساب التنبؤ بالمتوسط المتحرك داخل بيئة مايكروسوفت إكسيل، بدءاً من تفكيك الأسس الرياضية والنظرية لنماذج السلاسل الزمنية، وتوضيح آليات تنقية البيانات وتجهيز مصفوفاتها الإحصائية، وصولاً إلى استعراض مسارات التنفيذ عبر الصيغ المباشرة وحزمة تحليل البيانات الإحصائية (Data Analysis Toolpak). كما تم إرساء منظومة متكاملة لتقييم الدقة استندت إلى مقاييس رصينة تصدرها مقياس MAPE، وتكاملت مع مؤشرات الانحراف والخطأ التربيعي (MAD و RMSE)، إلى جانب دراسة الأثر البصري لظاهرة التأخر الزمني وتحديات مواجهة الاتجاهات العامة والموسمية، مستعرضاً البدائل المتقدمة وأفضل ممارسات الأتمتة وضبط الجودة عبر إشارات التتبع.
وتأسيساً على ما تقدم، يتضح أن نموذج المتوسط المتحرك، على الرغم من بساطته الهيكلية، يظل أداة قياسية فائقة القيمة تمنح الباحثين وصناع القرار قاعدة موضوعية لتنعيم البيانات واستقراء الآفاق القريبة بدقة وكفاءة. وتكمن المهارة الحقيقية لمحلل البيانات في عدم الاكتفاء بالتشغيل الآلي للصيغ، بل في امتلاك الحس النقدي الذي يوازن بين حساسية النموذج واستقراره، ومعايرة بارامتراته باستمرار في ضوء المتغيرات البيئية والتطبيقية؛ بما يضمن تحويل الأرقام التاريخية المجردة إلى قرارات تخطيطية رشيدة ترتقي بكفاءة المؤسسات وتعزز قدرتها التنافسية في عالم يتسم بالتغير المتسارع وتدفق البيانات اللحظي.
المراجع
- Box, G. E., Jenkins, G. M., Reinsel, G. C., & Ljung, G. M. (2015). Time series analysis: Forecasting and control (5th ed.). John Wiley & Sons.
- Hyndman, R. J., & Athanasopoulos, G. (2018). Forecasting: Principles and practice (2nd ed.). OTexts. https://otexts.com/fpp2/
- Makridakis, S., Wheelwright, S. C., & Hyndman, R. J. (1998). Forecasting: Methods and applications (3rd ed.). John Wiley & Sons.
- Microsoft Support. (n.d.). Load the Analysis ToolPak in Excel. Microsoft. https://support.microsoft.com/en-us/office/load-the-analysis-toolpak-in-excel-6a63e598-cd6d-42e3-9317-6d40a1a6da3a