
تُعدّ العمليات المالية والمحاسبية الدقيقة حجر الزاوية في استدامة المؤسسات الاقتصادية والمنشآت التجارية على اختلاف أحجامها، حيث تتداخل القوانين والتشريعات الضريبية مع آليات التسعير وإدارة التدفقات النقدية اليومية. وتشكل ضريبة المبيعات إحدى أهم الضرائب الاستهلاكية غير المباشرة التي تفرضها الحكومات لتمويل الإنفاق العام، مما يُلقي على عاتق الإدارات المالية والتجارية مسؤولية الامتثال القانوني الصارم في احتسابها وتحصيلها وتوريدها للجهات المختصة دون أدنى خطأ حسابي قد يعرض المنشأة لغرامات مالية باهظة أو نزاعات قضائية معقدة.
وفي ظل التعقيد المتزايد للمعاملات اليومية والكم الهائل من الفواتير الصادرة والواردة، تبرز الحاجة الملحة إلى بيئات حوسبية مرنة وقابلة للتطوير تمكّن المحاسبين والمديرين الماليين من أتمتة هذه العمليات برياضيات محكمة وضوابط تدقيق صارمة. ويبرز برنامج مايكروسوفت إكسيل (Microsoft Excel) كأداة لا غنى عنها في البيئات المحاسبية؛ إذ يجمع بين بساطة واجهة الاستخدام والقدرة الجبرية الفائقة على معالجة المصفوفات وجداول البيانات الكبيرة، وتطبيق النماذج الرياضية التي تضمن دقة التسعير، سواء بإضافة الضريبة إلى الأسعار الصافية أو بتفكيك الأسعار الشاملة للضريبة لاستخلاص الوعاء الضريبي الحقيقي.
يتناول هذا الدليل الشامل منهجية متكاملة واحترافية لحساب ضريبة المبيعات في إكسيل خطوة بخطوة، معززاً بالنماذج الرياضية التأسيسية، ودراسات الحالة التطبيقية، وتقنيات التحقق البرمجي ومعالجة الأخطاء الشائعة. وسوف يستعرض المقال البنية الهيكلية لقواعد البيانات المالية، وصيغ التثبيت المرجعي، والتعامل مع الفروق الناتجة عن التقريب المحاسبي، وصولاً إلى بناء لوحات تحكم تفاعلية وتقارير مطابقة تُسهل إعداد الإقرارات الضريبية الدورية بأعلى معايير الدقة والشفافية.
1. المفاهيم المحاسبية والرياضية الأساسية لضريبة المبيعات
1.1 التعريف النظري والاقتصادي لضريبة المبيعات
تُمثّل ضريبة المبيعات (Sales Tax) إحدى صور الضرائب غير المباشرة التي تُفرض على الاستهلاك النهائي للسلع والخدمات في نقطة البيع أو تقديم الخدمة. وخلافاً للضرائب المباشرة مثل ضريبة الدخل التي تُجبى مباشرة من المكلفين بناءً على أرباحهم السنوية، فإن ضريبة المبيعات يدفعها المستهلك النهائي بوصفه المتحمل الفعلي للعبء الاقتصادي، بينما يقتصر دور المنشأة التجارية أو البائع على كونه وسيطاً تحصيلياً مُلزماً قانونياً بتحصيل هذه الأموال لحساب الخزانة العامة وتوريدها في المواعيد المقررة نظاماً.
من الناحية الاقتصادية، يوجد فرق جوهري لا بد من إدراكه بين السعر الصافي الخالي من الضريبة (Base Price / Pre-tax Price) والسعر الإجمالي النهائي للمستهلك (Gross Price / Tax-inclusive Price). فالسعر الصافي يمثل القيمة الاقتصادية الحقيقية للمنتج التي تعكس تكاليف الإنتاج وهامش الربح المستهدف، بينما يمثل السعر الإجمالي القيمة المالية النقدية التي يتنازل عنها المشتري لإتمام الصفقة شاملاً الحصة السيادية للدولة. ويلعب هذا التمايز دوراً بارزاً في التحليل المالي وتحديد هوامش الربحية الحقيقية للمؤسسة.
كما تؤثر الشفافية السعرية وعرض الضرائب بشكل مباشر على السلوك الشرائي للمستهلكين؛ فإظهار السعر شاملاً الضريبة يمنح العميل وضوحاً كاملاً بشأن التكلفة النهائية للمنتج، بينما يؤدي فصل الضريبة وإضافتها عند الدفع أحياناً إلى حدوث ما يُعرف بالصدمة السعرية في نقطة البيع. ومن هنا، تفرض القوانين الضريبية والمحاسبية في معظم الدول توثيقاً دقيقاً ومفصلاً في دفاتر اليومية وقوائم المبيعات يوضح قيمة البيع الصافية مفصولة فصلاً تاماً عن الالتزام الضريبي المترتب عليها، لتسهيل عمليات المراجعة والتدقيق الخارجي وضمان سلامة الإفصاحات المالية.
1.2 المعادلة الجبرية العامة لاحتساب القيمة الضريبية
يقوم الأساس الرياضي لاحتساب ضريبة المبيعات على مفهوم النسبة المئوية المطبقة على الوعاء الضريبي، حيث يُعرّف الوعاء الضريبي بأنه السعر الأساسي للسلعة قبل فرض أي زيادات تشريعية. وإذا رمزنا للسعر الأساسي بالرمز $P$ ولمعدل الضريبة بالرمز $r$ (وهو كسر عشري يُعبّر عن النسبة المئوية)، فإن مقدار الحصيلة النقدية للضريبة ($T$) يُحسب بالمعادلة الخطية المباشرة:
$$T = P \times r$$
وللوصول إلى السعر الإجمالي النهائي ($G$) الذي يتضمن كلاً من السعر الأساسي ومقدار الضريبة معاً، تُجمع القيمة الأساسية مع قيمة الضريبة: $G = P + T$. وبالتعويض عن قيمة $T$ بدلالة $P$ و $r$، نصل إلى الاشتقاق الجبري لمعامل الإضافة الضريبية:
$$G = P + (P \times r) = P \times (1 + r)$$
يُعد الحد الرياضي $(1 + r)$ معامل التضخيم أو معامل الإضافة الضريبية، وهو عامل أساسي في الحسابات التراكمية، حيث يسمح بالانتقال المباشر من السعر الصافي إلى السعر الإجمالي في خطوة حسابية واحدة دون الحاجة إلى استخراج الضريبة كمتغير وسيط في خطوة منفصلة. ومن الضروري التمييز رياضياً بين نسبة الضريبة الاسمية (مثل 5% أو 15%) وبين الحصيلة النقدية الفعلية الناتجة عن تطبيقها؛ فالنسبة تظل ثابتة ومجردة، بينما تتغير الحصيلة بتغير السعر الأساسي عبر علاقة خطية موجبة مستمرة، ويقتضي التحويل البرمجي دائماً إدخال هذه النسب ككسور عشرية نقية (مثل 0.05 أو 0.15) لضمان اتساق العمليات المنطقية.
1.3 أهمية أتمتة الحسابات المالية عبر بيئة إكسيل
تنبع أهمية أتمتة الحسابات المالية باستخدام برمجيات الجداول الإلكترونية، وعلى رأسها مايكروسوفت إكسيل، من الحاجة الماسة إلى القضاء على الأخطاء البشرية القاتلة التي ترافق العمليات الحسابية اليدوية المتكررة. ففي الشركات التي تُصدر مئات أو آلاف الفواتير يومياً، يؤدي أي خطأ طفيف في حساب كسر عشري إلى تباينات تراكمية ضخمة تؤثر سلباً على الميزانية العمومية للمؤسسة، وتزيد من مخاطر العقوبات المفروضة من هيئات الزكاة والضرائب.
تمنح بيئة إكسيل المحاسبين مرونة استثنائية في معالجة المصفوفات المالية الضخمة، والقدرة على تطبيق التعديلات التشريعية على معدلات الضرائب لحظياً؛ فبمجرد تعديل خلية واحدة تحتوي على معدل الضريبة، يُعاد احتساب الآلاف من السجلات والأسعار بصورة فورية وتلقائية ودون أدنى تدخل يدوي، مما يرفع الكفاءة التشغيلية ويختصر الوقت والمجهود بدرجة فائقة.
علاوة على ذلك، توفر نماذج إكسيل المصممة باحترافية بيئة متوافقة تماماً مع معايير التدقيق المالي الداخلي والخارجي، حيث تسمح بتتبع مسار البيانات المحاسبية من المدخلات الأولية وحتى القوائم الختامية، مما يُعزز من مبادئ الحوكمة والشفافية المؤسسية، ويوفر سجلاً رقمياً قابلاً للفحص يمكن الرجوع إليه بسهولة أثناء عمليات الفحص الميداني لمسؤولي الضرائب.
2. الهيكلة المنهجية لبيانات الأسعار والضرائب داخل إكسيل
2.1 تصميم بنية الجداول وقواعد البيانات المحاسبية
يتطلب النجاح في أتمتة حسابات الضرائب داخل إكسيل تصميماً منهجياً دقيقاً لقواعد البيانات المحاسبية قبل البدء في إدخال المعادلات البرمجية. يجب أن تقوم بنية الجداول على الفصل الصارم بين الحقول البيانية لضمان سهولة الفلترة والفرز والمعالجة اللاحقة. تتضمن الأعمدة المعيارية عادةً: رمز الصنف الفريد (SKU / Item ID)، والاسم الوصفي للمنتج، والسعر الأساسي الصافي، ومعدل الضريبة المطبق، ومقدار الضريبة المحتسب، وصولاً إلى السعر الإجمالي النهائي.
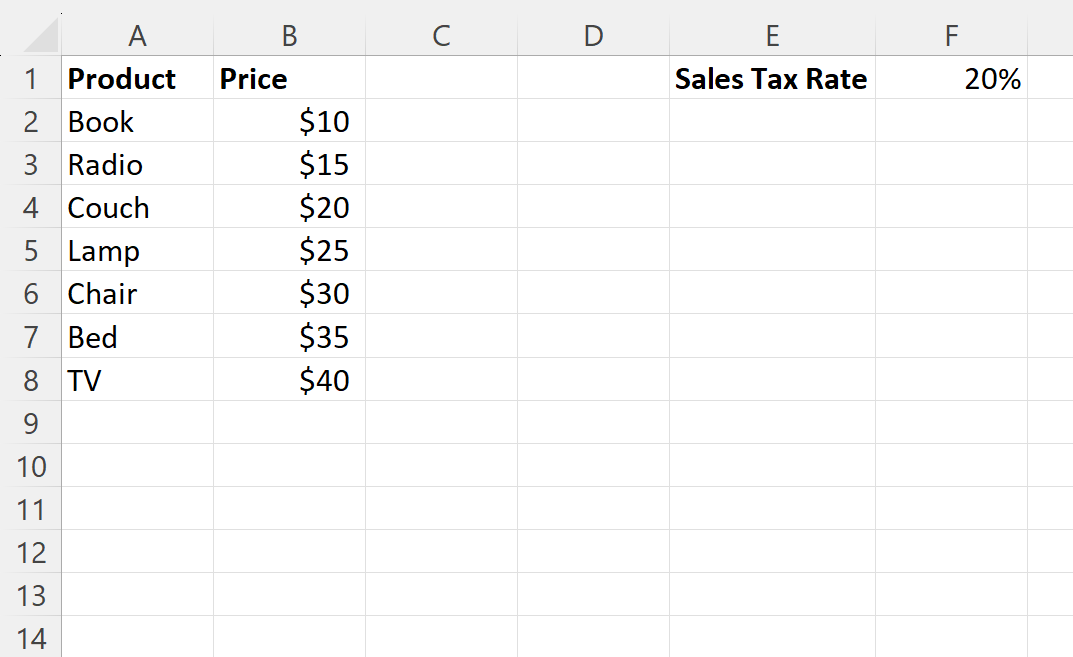
ومن القواعد الذهبية في النمذجة المالية داخل جداول البيانات ضرورة فصل البيانات الثابتة والمعدلات العامة عن العمليات الحسابية المتغيرة داخل الصفوف. فعوضاً عن تضمين نسبة الضريبة كقيمة رقمية جامدة ومكررة داخل كل صيغة في الجدول، يُفضل تخصيص خلية مرجعية مستقلة خارج نطاق البيانات الرئيس (لتكن في الخلية F1 أو E1) تُخصص لحفظ معدل الضريبة العام المعتمد. يتيح هذا النهج مركزية التعديل، بحيث تنعكس أي تغييرات في اللوائح الضريبية على كامل المستند فوراً.
كما يُوصى بشدة بالاعتماد على ميزة أسماء النطاقات المعرفة (Named Ranges) في إكسيل، من خلال تسمية خلية النسبة الضريبية باسم معبر ودال مثل Tax_Rate. إن تحويل المعادلات من المراجع الحرفية المادية إلى أسماء منطقية مفهومة لا يرفع من دقة النماذج فحسب، بل يُيسر تدقيق العمليات المحاسبية، ويقلل احتمالية الخطأ عند بناء الدوال التراكمية الطويلة، مما يمنح النموذج المالي طابعاً مؤسسياً رفيع المستوى.
2.2 الضبط الدقيق لتنسيق الخلايا المالية والنسب المئوية
يقع الكثير من مستخدمي إكسيل في فخ الاعتماد على المدخلات الرقمية المجردة دون ضبط التنسيق النوعي للخلايا، مما يولد ارتباكاً كبيراً عند إعداد التقارير المالية. من الضروري جداً تطبيق التنسيق الرقمي المتخصص للعملات (Currency Formatting) أو التنسيق المحاسبي (Accounting Formatting) على جميع الأعمدة التي تمثل قيماً نقدية، مثل السعر الأساسي، وقيمة الضريبة، والإجمالي النهائي، مع ضبط المنازل العشرية بصورة صارمة على منزلتين عشريتين تماشياً مع المعايير النقدية الدولية.
في المقابل، يجب تخصيص الخلايا التي تحتوي على معدلات الضرائب بنظام التنسيق كنسبة مئوية صريحة (Percentage Formatting). فعند كتابة 15% في خلية منسقة مسبقاً، يتعامل معها البرنامج رياضياً كقيمة كسرية تعادل 0.15، مما يُلغي الحاجة لإجراء عمليات قسمة على 100 داخل الصيغ البرمجية اللاحقة. إن إدخال الأرقام كنصوص، مثل كتابة “15 بالمئة”، يُفقد إكسيل القدرة على قراءتها كقيم رياضية ويفضي فوراً إلى أخطاء حسابية شهيرة.
ولضمان حماية النماذج من الأخطاء الإدخالية للبشر، يتعين تفعيل أداة التحقق من صحة البيانات (Data Validation) على نطاقات الأسعار ومعدلات الضرائب. يمكن من خلال هذه الخاصية حظر إدخال الأرقام السالبة، أو حصر معدل الضريبة في نطاق منطقي محدد (مثلاً بين 0% و 50%)، فضلاً عن إظهار رسائل تنبيهية إرشادية عند محاولة إدخال نصوص داخل الحقول المخصصة للأرقام، مما يحافظ على نظافة البيانات وسلامتها التامة.
2.3 التثبيت المرجعي والمراجع النسبية في إكسيل
يرتكز فهم آليات بناء المعادلات في إكسيل على التمييز المحوري بين المراجع النسبية (Relative References) والمراجع المطلقة (Absolute References). عند إنشاء صيغة حسابية مثل =B2*F1 وسحبها رأسياً إلى الصفوف السفلية عبر مقبض التعبئة، يقوم إكسيل تلقائياً بإزاحة المراجع وفقاً للاتجاه؛ فتتحول الخلية B2 إلى B3، ولكن الخلية F1 ستنزاح بالتبعية لتصبح F2، ثم F3، وهكذا، وهي خلايا قد تكون فارغة أو تحتوي على نصوص، مما يدمر المعادلة الرياضية تماماً.
ولمنع هذا الانحراف غير المقصود، يُستخدم التثبيت المرجعي الصارم عبر إدراج علامة الدولار ($) قبل اسم العمود ورقم الصف، لتصبح الخلية المثبتة بالشكل $F$1. تشير هذه العلامة إلى أن إكسيل مُلزم بالرجوع إلى هذه الخلية تحديداً دون أي إزاحة رأسية أو أفقية، بغض النظر عن المسافة التي يتم سحب الصيغة إليها في كامل المستند، وهو ما يضمن الاستقرار التام لمعامل الضريبة عند تعميمه على آلاف المنتجات.
تتضمن استراتيجيات النمذجة المتقدمة استخدام التثبيت المختلط أيضاً (Mixed References)، مثل $F1 أو F$1 في الحالات التي تتطلب تثبيت الصف دون العمود أو العكس عند بناء جداول المقارنات متعددة الأبعاد. إلا أن تثبيت خلية الضريبة العامة بشكل كامل يُعد الخيار القياسي الأكثر أماناً لحماية التقارير المالية اليومية من أخطاء الإزاحة التي تُكلف المؤسسات خسائر مالية جسيمة نتيجة لحسابات غير دقيقة.
3. صيغة إضافة ضريبة المبيعات إلى السعر الأساسي: التأسيس والتنفيذ
3.1 التحليل الرياضي لصيغة الإضافة B2*(1+$F$1)
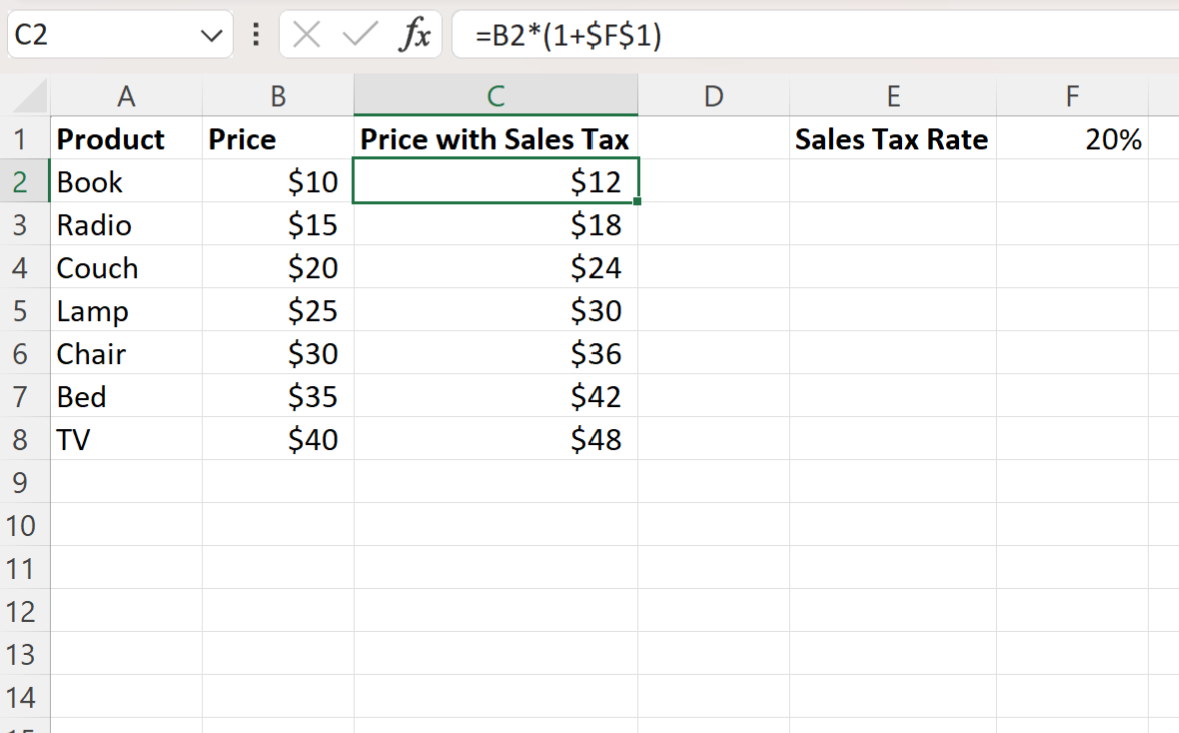
تُعد الصيغة الرياضية =B2*(1+$F$1) النمط المعياري والأكثر كفاءة في إكسيل لإضافة ضريبة المبيعات إلى السعر الأساسي في عملية جبرية واحدة ومباشرة. بتفكيك هذه الصيغة، نجد أن الخلية B2 تُمثل السعر الأساسي الصافي للمنتج، بينما تُمثل $F$1 الخلية المرجعية المطلقة التي تحتوي على معدل الضريبة (على سبيل المثال 15% أو 0.15). ويقوم القوس (1+$F$1) بتأسيس معامل الإضافة الضريبية الذي يُحسب قيمته كـ 1.15.
تعتمد هذه الصيغة على خاصية توزيع الضرب على الجمع، حيث تتطابق رياضياً مع الصيغة البديلة =B2+(B2*$F$1). غير أن الصيغة الأولى تُعتبر أفضل برمجياً وهندسياً لكونها تتطلب من معالج إكسيل قراءة قيمة الخلية B2 مرة واحدة فقط بدلاً من استدعائها مرتين، مما يوفر موارد المعالجة عند العمل على ملفات ومصفوفات محاسبية ضخمة تحتوي على عشرات الآلاف من السجلات والصفوف المترابطة.
كما يراعي بناء الصيغة الأسبقية الرياضية في بيئة إكسيل؛ فالعمليات المحصورة داخل الأقواس تُنفذ أولاً، حيث تُجمع القيمة 1 مع النسبة المئوية للضريبة، ثم يُضرب الناتج في السعر الأساسي. ويضمن هذا الترتيب الدقيق تجنب الأخطاء الإحصائية الناتجة عن أسبقية الضرب على الجمع إذا أُزيلت الأقواس سهواً، وهو ما يجعل النتيجة النهائية متطابقة تماماً مع المعايير الحسابية المعتمدة في علوم الاقتصاد والمالية.
3.2 خطوات إدخال الصيغة وتطبيقها عملياً
لتطبيق معادلة إضافة ضريبة المبيعات عملياً على قائمة أسعار في ورقة عمل إكسيل، نبدأ بتحديد الخلية الأولى في العمود المخصص للسعر الإجمالي الشامل للضريبة، ولتكن الخلية D2 على سبيل المثال. يُشترط أن يكون السعر الصافي مدرجاً في الخلية B2، وأن يكون معدل الضريبة العام (مثل 15%) مسجلاً في الخلية F1. تبدأ كتابة الصيغة دائماً بعلامة التساوي = لإخبار إكسيل ببدء عملية حسابية وليست نصية.
تُكتب الصيغة كما يلي: =B2*(1+$F$1)، ويمكن كتابتها يدوياً أو من خلال النقر بالفأرة على الخلية B2، ثم كتابة علامة الضرب والقوس *(1+، ثم النقر على الخلية F1 والضغط على مفتاح F4 من لوحة المفاتيح لتطبيق علامات التثبيت التلقائي $F$1 فوراً، ثم إغلاق القوس والضغط على مفتاح الإدخال (Enter). بمجرد الإدخال، سيظهر السعر الإجمالي شاملاً الضريبة بدقة فائقة.
لنشر هذه المعادلة على جميع بنود القائمة، يتم النقر على الخلية D2، ثم توجيه مؤشر الفأرة نحو الزاوية السفلية اليسرى (أو اليمنى حسب لغة الواجهة) حتى يتحول المؤشر إلى علامة زائد سوداء صغيرة تُعرف باسم مقبض التعبئة (Fill Handle). بالضغط المزدوج على هذا المقبض، تتولى بيئة إكسيل تعميم الصيغة إلى أسفل العمود لجميع المنتجات، مع الحفاظ على الربط الثابت بالخلية F1 وتحديث مرجع السعر تلقائياً (B3, B4, B5…).
3.3 حساب مقدار الضريبة المستقل كمتغير وسيط
على الرغم من قدرة الصيغة السابقة على تقديم السعر الإجمالي في خطوة واحدة، فإن المتطلبات القانونية والتنظيمية في معظم الهيئات الضريبية تفرض الشفافية التامة بالإفصاح الصريح عن قيمة الضريبة المفروضة كبند منفصل في الفاتورة التجارية. يتيح إنشاء عمود مخصص لمقدار الضريبة المستقل توفير قيمة وسيطة يمكن تجميعها وتحليلها ومقارنتها بدقة داخل الأنظمة المحاسبية.
لحساب مقدار الضريبة المستقل، نحدد خلية في عمود مخصص (وليكن العمود C)، ونكتب الصيغة المباشرة: =B2*$F$1. تُعطي هذه المعادلة الحصيلة النقدية للضريبة فقط دون إضافة السعر الأصلي. ولتأكيد صحة العمليات والتوازن المحاسبي، يمكن بعد ذلك حساب السعر الإجمالي النهائي في العمود D بجمع الخلية الأساسية مع خلية الضريبة عبر الصيغة البديهية البسيطة: =B2+C2.
يخدم هذا الفصل الوظيفي غايات تدقيقية متعددة؛ فهو يسمح للمديرين الماليين بإنشاء خلايا إجمالية في أسفل الجداول تلخص “مجموع الضرائب المستحقة” بصورة معزولة عن “مجموع المبيعات الصافية”. هذا التفصيل ضروري للغاية عند إعداد الإقرار الضريبي الفصلي أو الشهري؛ حيث تطلب النماذج الحكومية تفريغ إجمالي المبيعات الخالية من الضريبة أولاً، يتبعها إجمالي مبالغ الضرائب المحصلة فعلياً تمهيداً لتوريدها للمالية العامة.
4. دراسة حالة عملية: إضافة ضريبة المبيعات لقوائم السلع
4.1 إعداد سيناريو تجاري لاختبار المعادلة
لفهم الآليات الحسابية بعمق، نستعرض دراسة حالة واقعية لمنشأة متخصصة في بيع الأجهزة الإلكترونية والمكتبية. تمتلك المنشأة قائمة بالمنتجات الأكثر مبيعاً وترغب في إعداد لائحة الأسعار الرسمية للجمهور مع تطبيق ضريبة مبيعات قياسية بنسبة 15%. تم حجز الخلية $F$1 لوضع النسبة المئوية الموحدة للضريبة، وجرى تصميم الجدول بأسماء المنتجات وأسعارها الأساسية المقاسة بالعملة المحلية.
فيما يلي تفصيل بيانات المنتجات والنتائج الحسابية المستخرجة عبر المعادلات المعتمدة في إكسيل:
- شاشة حاسوب مكتبية 27 بوصة: السعر الأساسي (B2) = 250.00 | قيمة الضريبة
=B2*$F$1= 37.50 | السعر الإجمالي=B2*(1+$F$1)= 287.50 - لوحة مفاتيح ميكانيكية لاسلكية: السعر الأساسي (B3) = 85.00 | قيمة الضريبة
=B3*$F$1= 12.75 | السعر الإجمالي=B3*(1+$F$1)= 97.75 - طابعة ليزرية متعددة الوظائف: السعر الأساسي (B4) = 420.00 | قيمة الضريبة
=B4*$F$1= 63.00 | السعر الإجمالي=B4*(1+$F$1)= 483.00 - قرص تخزين صلب سعة 2 تيرابايت: السعر الأساسي (B5) = 110.00 | قيمة الضريبة
=B5*$F$1= 16.50 | السعر الإجمالي=B5*(1+$F$1)= 126.50
بمقارنة نتائج الصيغ التلقائية في إكسيل مع الحسابات اليدوية، نجد تطابقاً كاملاً في النتائج، مما يؤكد سلامة الربط الرياضي. وتُظهر هذه الدراسة مدى سهولة الحصول على بيانات واضحة تعكس كلاً من القيمة الصافية ومبلغ الضريبة والقيمة الإجمالية، مما يضمن اتساق العروض السعرية المقدمة للمستهلكين والشركاء التجاريين.
4.2 معالجة القوائم السعرية الكبيرة والديناميكية
عند التعامل مع كتالوجات تجارية تضم آلاف الأصناف، يصبح أسلوب النسخ والسحب اليدوي التقليدي في النطاقات العادية عرضة للأخطاء وغير عملي. الحل الاحترافي يكمن في تحويل نطاق البيانات إلى جداول إكسيل المنظمة الرسمية (Excel Tables) من خلال تحديد البيانات والضغط على المفاتيح Ctrl + T. يمنح هذا الإجراء ورقة العمل قدرات ديناميكية فائقة تُبسط النمذجة المحاسبية برمتها.
تتمثل إحدى أهم ميزات الجداول المنظمة في خاصية الأعمدة المحسوبة تلقائياً (Calculated Columns)؛ فعند كتابة المعادلة في الخلية الأولى من العمود، يقوم إكسيل فوراً بملء كامل العمود لجميع الصفوف تلقائياً. علاوة على ذلك، في حال إضافة أصناف ومنتجات جديدة في أسفل الجدول، يتوسع الجدول ذاتياً وتنساب الصيغة الرياضية إلى الصفوف المضافة فوراً دون أي حاجة للتدخل البشري.
تعتمد الجداول المنظمة أيضاً على المراجع الهيكلية المتقدمة (Structured References) بدلاً من مراجع الخلايا الجامدة. فعلى سبيل المثال، تصبح صيغة احتساب الضريبة كالتالي: =[@[السعر الأساسي]] * $F$1. تجعل هذه المراجع الصيغ البرمجية سهلة القراءة للغاية، وتمنع تكسر الروابط الحسابية عند إعادة ترتيب الأعمدة أو فرزها، مما يضمن سلامة النماذج المالية للشركات الكبرى وسهولة مراجعتها من قِبل مدققي الحسابات.
4.3 التقريب المحاسبي والتعامل مع الكسور العشرية
تعتبر معالجة الكسور العشرية إحدى أدق المسائل في المحاسبة الضريبية. هناك فرق جوهري لا بد من إدراكه بين “تنسيق العرض” الذي يُخفي الأرقام العشرية بصرياً ليظهر الرقم مقرباً إلى منزلتين، وبين القيمة الرياضية الحقيقية المخزنة في ذاكرة البرنامج (Floating-Point Precision). فإذا تم حساب ضريبة لسلعة ما وكانت القيمة الفعلية هي 10.2375، فإن تنسيق الخلية سيُظهر 10.24، لكن إكسيل سيستمر في استخدام القيمة 10.2375 في جميع العمليات التراكمية اللاحقة، مما يؤدي إلى ظهور فرق هللة أو قرش في مجاميع الفواتير النهائية.
لحل هذه المعضلة التشغيلية وضمان التوافق مع الأنظمة المحاسبية الصارمة، يجب دمج دالة التقريب الرياضي ROUND بشكل مباشر داخل صيغة حساب الضريبة. تصاغ المعادلة المحكمة على النحو التالي:
=ROUND(B2*(1+$F$1), 2)
تُلزم هذه الدالة البرنامج بقطع القيمة الحسابية وتدويرها رياضياً عند خانتين عشريتين فقط وفق القواعد الحسابية القياسية (إذا كان الكسر الثالث 5 فما فوق يُقرب للأعلى، وما دونه يُهمل). ولأغراض محاسبية محددة، قد تلجأ بعض المنشآت إلى دوال التقريب المشروطة مثل ROUNDUP لتقريب الضريبة للأعلى دائماً لصالح الخزينة العامة، أو ROUNDDOWN للتقريب للأدنى. إن اعتماد دالة ROUND يمنع التباينات التراكمية في المجاميع الكلية للفواتير، ويضمن تطابق جمع الصفوف مع إجماليات الأعمدة بصورة قطعية.
5. صيغة إزالة ضريبة المبيعات من السعر الإجمالي: الأساس والتطبيق
5.1 الاشتقاق العكسي لصيغة استخراج السعر الخالي من الضريبة
تواجه الإدارات المحاسبية باستمرار سيناريوهات تتطلب عكس العمليات الحسابية؛ كأن تستلم فواتير شراء إجمالية تتضمن الضريبة، أو عند تسعير المنتجات في منافذ البيع بالتجزئة بأسعار شاملة للضريبة للجمهور، ثم يتطلب النظام المحاسبي تفكيك هذا السعر لاستخراج القيمة الدفترية الحقيقية للسلعة مفصولة عن الالتزام الضريبي. هنا يقع الكثير من غير المتخصصين في خطأ رياضي ومحاسبي فادح وشائع للغاية، ألا وهو طرح نسبة الضريبة مباشرة من السعر الإجمالي عبر ضربه في $(1 – r)$.
لتفنيد هذا الخطأ رياضياً، نفترض أن لدينا منتجاً سعره الأساسي 100 دولار ومعدل الضريبة 10%. السعر الإجمالي هو 110 دولارات بلا شك. إذا قمنا بمحاولة عكس العملية بطرح 10% من السعر الإجمالي (أي ضرب 110 في 0.90)، فستكون النتيجة 99 دولاراً، وهي نتيجة غير صحيحة وتؤدي إلى فقدان دولار كامل من الإيراد الفعلي للشركة. يعود سبب هذا الخلل إلى أن نسبة الضريبة تُحسب أساساً كحصة من السعر الصافي وليس كنسبة مئوية من السعر الإجمالي المتضخم.
يقوم الحل البرهاني الصحيح على إعادة ترتيب المعادلة الأصلية جبرياً:
$$G = P \times (1 + r) implies P = \frac{G}{1 + r}$$
تُثبت هذه الصيغة أن استرجاع السعر الخالي من الضريبة يتطلب حتماً إجراء عملية قسمة للسعر الإجمالي على معامل الإضافة الضريبية $(1 + r)$. فإذا قسمنا 110 دولارات على 1.10، سنحصل تماماً وبكل دقة على 100 دولار، وهو السعر الصافي المستهدف دون أدنى انحراف محاسبي.
5.2 تطبيق الصيغة B2/(1+$F$1) في جداول إكسيل
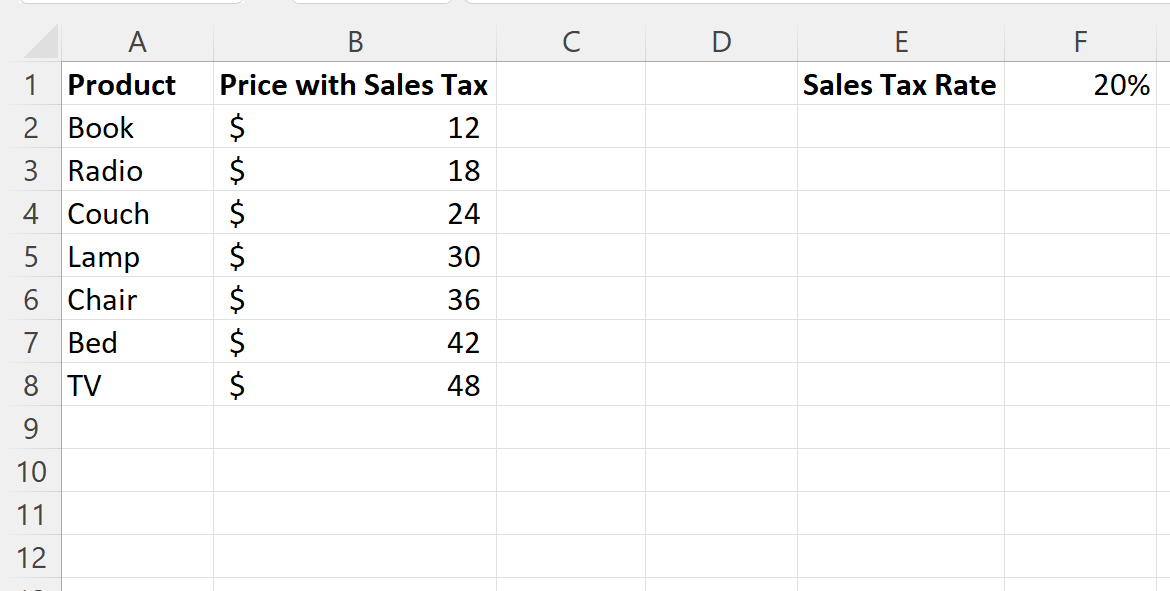
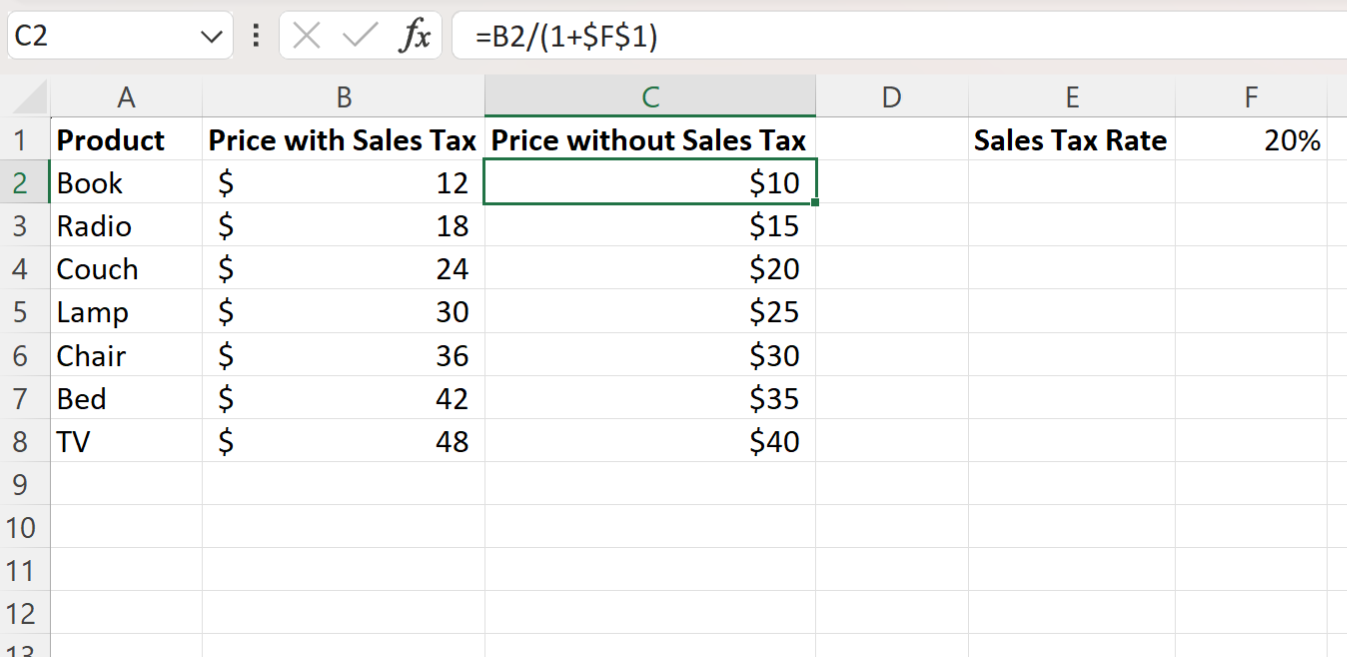
لتطبيق معادلة استرداد السعر الصافي داخل جداول إكسيل بصورة عملية، نفترض أن لدينا قائمة بالأسعار الإجمالية للمنتجات (Gross Prices) مدونة في العمود B، وأن معدل الضريبة المعتمد (مثل 15%) محفوظ ومثبت في الخلية $F$1. نتوجه إلى الخلية المقابلة في عمود السعر الصافي المستخرج (ولتكن الخلية C2) ونبدأ بكتابة صيغة القسمة العكسية.
تُصاغ المعادلة على النحو الآتي: =B2/(1+$F$1). من الأهمية بمكان التأكيد على ضرورة إحاطة الحد (1+$F$1) بالأقواس؛ حيث إن إهمال الأقواس وكتابة الصيغة بالشكل =B2/1+$F$1 سيؤدي وفقاً لأسبقية العمليات الحسابية في إكسيل إلى قسمة B2 على 1 أولاً، ثم إضافة نسبة F1 إلى الناتج، مما ينتج عنه أرقام خاطئة كلياً. كما يجب تطبيق التثبيت المطلق على خلية الضريبة $F$1 لضمان استقرار المرجع عند تعميم الصيغة إلى بقية الصفوف.
وللتحقق الداخلي من سلامة هذه الصيغة في النماذج المحاسبية، يمكن للمحاسب تطبيق فحص اتساق عكسي سريع (Sanity Check) بإنشاء عمود تجريبي مؤقت يُعاد فيه ضرب السعر الصافي المستخرج في (1+$F$1)؛ فإذا تطابق الناتج مع السعر الإجمالي الأصلي المدون في العمود B، يتم التيقن من دقة المعالجة وسلامة النمذجة المعتمدة بشكل حاسم.
5.3 استخراج قيمة ضريبة المبيعات المفصولة
بمجرد الانتهاء من احتساب واسترجاع السعر الصافي الخالي من الضريبة من الفاتورة الإجمالية، تبرز الخطوة المحاسبية التالية المتمثلة في عزل واستخراج القيمة النقدية الدقيقة للضريبة المقتطعة. توجد طريقتان رياضيتان لتحقيق ذلك داخل إكسيل، وكلاهما يؤدي إلى النتائج الموثوقة ذاتها مع اختلاف في أسلوب البناء الهيكلي.
تعتمد الطريقة الأولى على الطرح المباشر البسيط؛ فبما أن السعر الإجمالي (B2) يساوي مجموع السعر الصافي (C2) وقيمة الضريبة، فإن مقدار الضريبة المفصولة يساوي ببساطة حاصل طرح السعر الصافي من السعر الإجمالي وفق المعادلة: =B2-C2. وتُعد هذه الطريقة سهلة القراءة ومباشرة في جداول التحليل المالي اليومية.
أما الطريقة الثانية، فتعتمد على استخراج الضريبة بصيغة جبرية قائمة بذاتها دون الاعتماد على أعمدة وسيطة، وهي مفيدة جداً عند بناء تقارير مدمجة ومكثفة:
=B2-(B2/(1+$F$1)) أو بصيغتها الرياضية المكافئة: =B2*($F$1/(1+$F$1))
تُعد هذه القيمة المفصولة عنصراً محورياً في العمليات المحاسبية، وتحديداً في قيود مرتجعات المبيعات والتسويات الضريبية الشهرية. فعند إرجاع مستهلك لسلعة اشتراها بسعر شامل للضريبة، يتعين على المحاسب تفكيك المبلغ المردود لإلغاء القيد الدائن لضريبة المخرجات في دفاتر اليومية العامة ورد الوعاء الضريبي الأصلي لحساب المبيعات بدقة تامة تتوافق مع القوانين واللوائح المعمول بها.
6. دراسة حالة عملية: تفكيك الأسعار الشاملة لضريبة المبيعات
6.1 إعداد نموذج الفواتير المجمعة وشاملة الضريبة
تعتمد معظم قطاعات التجزئة والمتاجر الكبرى سياسة عرض الأسعار شاملة لضريبة المبيعات على أرفف العرض للجمهور؛ لتجنيب العميل الحسابات الذهنية المعقدة في صالات البيع. ومع ذلك، يفرض النظام المالي الداخلي للشركة وبرامج تخطيط الموارد المؤسسية (ERP) تفكيك هذه المبيعات اليومية المجمعة عند ترحيل قيود اليومية بنهاية كل وردية عمل. نستعرض هنا نموذجاً عملياً لتفكيك مبيعات نقطية لفواتير إجمالية صادرة بمعدل ضريبة 15% (مدون في الخلية $F$1).
يوضح الجدول الافتراضي التالي كيفية توزيع الفواتير الإجمالية الصادرة إلى أصل إيراد مبيعات وقيمة ضريبية مستحقة التوريد للدولة:
- فاتورة رقم 1001 (أجهزة إلكترونية): السعر الإجمالي (B2) = 1,150.00 | السعر الصافي
=ROUND(B2/(1+$F$1), 2)= 1,000.00 | الضريبة المستخرجة=B2-C2= 150.00 - فاتورة رقم 1002 (أدوات منزلية): السعر الإجمالي (B3) = 345.00 | السعر الصافي
=ROUND(B3/(1+$F$1), 2)= 300.00 | الضريبة المستخرجة=B3-C3= 45.00 - فاتورة رقم 1003 (مستلزمات مكتبية): السعر الإجمالي (B4) = 57.50 | السعر الصافي
=ROUND(B4/(1+$F$1), 2)= 50.00 | الضريبة المستخرجة=B4-C4= 7.50 - فاتورة رقم 1004 (هواتف ذكية): السعر الإجمالي (B5) = 2,300.00 | السعر الصافي
=ROUND(B5/(1+$F$1), 2)= 2,000.00 | الضريبة المستخرجة=B5-C5= 300.00
عند تدقيق هذه الأرقام، يتجلى التوازن المحاسبي الكامل؛ فمجموع المبيعات الإجمالية البالغ 3,852.50 يُفكك رياضياً ومحاسبياً إلى إيرادات صافية تُقيد في قائمة الدخل بقيمة 3,350.00، والتزامات ضريبية متداولة تُقيد في الميزانية بقيمة 502.50. هذا الإجراء يحمي المنشأة من تسجيل إيرادات متضخمة بشكل وهمي، ويضمن الامتثال الضريبي المطلق.
6.2 التعامل مع السلع المعفاة والسلع الخاضعة بنسب صفرية
تتضمن الأنظمة الضريبية في معظم دول العالم استثناءات تشريعية لبعض السلع الأساسية لدعم فئات المجتمع المستحقة أو لتحفيز قطاعات بعينها؛ حيث يتم تصنيف بعض السلع كمنتجات معفاة تماماً من الضريبة (Exempt Goods)، أو خاضعة للضريبة بنسبة الصفر المئوي (Zero-rated Goods) كالأدوية وحليب الأطفال والسلع التموينية التأسيسية. ينعكس هذا الواقع على تصميم نماذج إكسيل بضرورة استيعاب الفواتير الهجينة التي تحتوي على أصناف متعددة تتفاوت نسب ضرائبها.
عندما تكون نسبة الضريبة المدخلة في الخلية هي 0%، فإن صيغة القسمة العكسية =B2/(1+0) تصبح عملياً =B2/1، مما يعني أن السعر الصافي سيعادل السعر الإجمالي بصورة طبيعية دون حدوث أخطاء رياضية. ولكن التحدي يكمن في وجود خلايا فارغة أو غير معينة قد تتسبب في أخطاء قسمة غير مقصودة. لتفادي ذلك، يُفضل بناء صيغ منطقية ذكية تضمن معالجة سلسة:
=IF(OR(F2=0, F2=""), B2, ROUND(B2/(1+F2), 2))
تتحقق هذه الصيغة أولاً مما إذا كان معدل الضريبة للصنف المذكور في الخلية F2 مساوياً للصفر أو فارغاً؛ فإذا تحقق الشرط، يُدرج السعر الإجمالي كما هو كسعر صافٍ دون إجراء أي عمليات قسمة، وفي حال وجود نسبة ضريبية معتمدة، تُنفذ صيغة التفكيك فوراً. يُمكّن هذا التدقيق البرمجي الداخلي المنشأة من إدارة الفواتير المعقدة بمرونة فائقة، والامتثال للتشريعات المنظمة لقطاعات التموين والدواء.
7. إدارة الأسعار المتعددة والشرائح الضريبية المتنوعة
7.1 الربط الشرطي لمعدلات الضرائب المتغيرة باستخدام دالة IF
في العديد من البيئات التجارية المعاصرة، لا تخضع جميع المنتجات لمعدل ضريبي موحد، بل تتباين النسب وفقاً لطبيعة المنتج وتصنيفه التجاري (سلع كمالية، خدمات، مواد غذائية، منتجات تقنية). يتيح دمج الدالة المنطقية IF في إكسيل تخصيص معدل الضريبة المناسب لكل منتج بصورة تلقائية ومشروطة وفق نوعه وتصنيفه.
إذا كان لدينا نظام ضريبي ثنائي يُطبق نسبة 15% على السلع الكمالية، ونسبة 5% على السلع الأساسية، وكان تصنيف المنتج مدوناً في العمود C (حيث يُكتب إما “كمالي” أو “أساسي”)، والسعر الأساسي في العمود B، فيمكن تطبيق دالة IF البسيطة لتحديد السعر الإجمالي كما يلي:
=IF(C2="كمالي", B2*(1+0.15), B2*(1+0.05))
وعندما تتعدد الشرائح الضريبية لتشمل ثلاث فئات أو أكثر (مثلاً: معفى 0%، أساسي 5%، قياسي 15%، وسلع ضارة خاضعة لضريبة انتقائية 50%)، يتم اللجوء إلى دوال IF المتداخلة (Nested IFs):
=B2 * (1 + IF(C2="معفى", 0, IF(C2="أساسي", 0.05, IF(C2="قياسي", 0.15, 0.50))))
يوفر هذا التصميم المنطقي حلاً متكاملاً وقابلاً للتعديل عند حدوث أي تعديلات في السياسات الضريبية الحكومية؛ إذ تضمن هذه الصيغ التحديث التلقائي للحسابات المالية للمنتجات فور تعديل توصيفها في جدول البيانات دون الحاجة لإعادة كتابة المعادلات من الصفر.
7.2 استدعاء النسب الضريبية باستخدام دوال البحث المتقدم (VLOOKUP و XLOOKUP)
على الرغم من فاعلية دوال IF في الحالات المحدودة، فإن كتابة صيغ شرطية متداخلة طويلة تصبح عملية معقدة وعرضة للخطأ عند وجود عشرات الفئات والشرائح الضريبية. الممارسة المحاسبية القياسية في مثل هذه الحالات هي إنشاء جدول مرجعي منفصل (Tax Lookup Table) في ورقة عمل مستقلة، يضم فئات السلع في العمود الأول، والنسب المئوية المقابلة لكل فئة في العمود الثاني.
باستخدام دالة البحث التقليدية الشهيرة VLOOKUP، يمكن استدعاء معدل الضريبة آلياً من الجدول المرجعي وتطبيقه على السعر الأساسي للمنتج:
=B2 * (1 + VLOOKUP(C2, $H$2:$I$6, 2, FALSE))
أما في الإصدارات الحديثة من إكسيل، فتُعتبر الدالة الأحدث والمتطورة XLOOKUP الخيار الأفضل والأكثر أماناً وموثوقية للمحاسبين الماليين؛ نظراً لقدرتها الفائقة على معالجة البيانات دون التقيد بترتيب الأعمدة وتفاديها الأخطاء الناتجة عن إدراج أعمدة جديدة. وتُكتب الصيغة باستخدام XLOOKUP كما يلي:
=B2 * (1 + XLOOKUP(C2, $H$2:$H$6, $I$2:$I$6, 0))
تتميز صيغة XLOOKUP بوجود وسيط أخير افتراضي يعيد القيمة 0 تلقائياً في حال لم يتم العثور على فئة المنتج في الجدول المرجعي، مما يحمي النموذج المالي من التوقف البرمجي أو إظهار أخطاء البحث المؤذية، وينتج صيغة موحدة وغاية في الرصانة المؤسسية.
7.3 حساب الضرائب الإقليمية والمحلية المتعددة (المركبة)
تتعامل الشركات الدولية والمتاجر الإلكترونية التي تعمل عبر مناطق جغرافية مختلفة مع أنظمة ضريبية مركبة؛ ففي دول مثل الولايات المتحدة أو كندا، قد تخضع المعاملة الواحدة لضريبة ولائية أو فيدرالية (State Tax) وضريبة مقاطعة أو بلدية محلية (City/Local Tax). وتتباين المعالجات المحاسبية بين حالتين: الضرائب المتوازية المستقلة، والضرائب التراكمية المركبة (ضريبة فوق ضريبة).
في حالة الضرائب المتوازية البسيطة، يُحسب كل معدل ضريبي بصورة مستقلة ومباشرة على السعر الأساسي الصافي للمنتج. فإذا كان السعر في B2، ومعدل ضريبة الولاية في الخلية F1 (مثلاً 6%)، ومعدل ضريبة البلدية في الخلية F2 (مثلاً 2%)، فإن إجمالي الفاتورة يُحسب بجمع النسبتين معاً:
=B2 * (1 + $F$1 + $F$2)
أما في الأنظمة التي تفرض احتساب الضريبة المحلية على السعر شاملاً ضريبة الولاية (الضريبة التراكمية المركبة)، فإن الصيغة الرياضية تتغير لتضرب السعر الأساسي في مضاعف كل ضريبة بالتسلسل:
=B2 * (1 + $F$1) * (1 + $F$2)
تتطلب الإجراءات المحاسبية السليمة في هذه السيناريوهات بناء جدول مالي يفرز حصيلة كل ضريبة في عمود منفصل؛ لأن جهات التحصيل تكون متباينة، فحصيلة ضريبة الولاية تُورّد لحساب وزارة المالية، بينما تُودع حصيلة ضريبة البلدية في الحساب المالي للمجلس المحلي، مما يجعل دقة التقسيم البرمجي داخل إكسيل ركيزة أساسية لمنع التداخل والتعثر المحاسبي.
8. تقنيات تدقيق المعادلات والتنسيق الشرطي لبيانات الضريبة
8.1 أدوات التدقيق المالي ومتابعة الأسهم في إكسيل
تزخر بيئة إكسيل بترسانة من أدوات التدقيق المالي المتقدمة التي تُمكّن مسؤولي الرقابة المالية من فحص النماذج الحسابية المعقدة والتحقق من سلامة تدفق البيانات دون الحاجة لإعادة كتابة الحسابات يدوياً. تقع هذه الأدوات تحت تبويب “صيغ” (Formulas) ضمن مجموعة تدقيق الصيغ (Formula Auditing).
تعتبر أداة تتبع السوابق (Trace Precedents) من أهم هذه الوسائل؛ فعند تحديد خلية تحتوي على معادلة حساب الضريبة والنقر على هذه الأداة، يرسم إكسيل أسهماً زرقاء بصرية توضح الخلايا المصدرية التي تُغذي هذه المعادلة بالبيانات (مثل خلية السعر الصافي وخلية النسبة المئوية). وتُمكّن هذه الميزة المدقق من اكتشاف أي ربط خاطئ بخلية مجاورة فارغة أو مشوهة في ثوانٍ معدودة.
في الاتجاه المعاكس، توفر أداة تتبع التوابع (Trace Dependents) إمكانية تحديد خلية معدل الضريبة وملاحظة جميع الخلايا والمعادلات عبر ورقة العمل التي ستتأثر وتتغير قيمتها فور تعديل هذا المعدل. وتكتمل منظومة التدقيق بنافذة تقييم الصيغة (Evaluate Formula) التي تتيح للمستخدم فك تشفير المعادلات المعقدة وتشغيلها خطوة بخطوة، مع مراقبة النتائج الوسيطة لكل حد رياضي، مما يُسهل اصطياد الأخطاء المنطقية وتصحيحها قبل اعتماد التقارير رسمياً.
8.2 التنسيق الشرطي لضبط الجودة ومنع الانحرافات
يُمثّل التنسيق الشرطي (Conditional Formatting) خط الدفاع البصري الأول لاكتشاف الانحرافات والأخطاء المحاسبية في الجداول الضريبية الضخمة. فبدلاً من فحص آلاف السجلات بالعين المجردة، يمكن برمجة قواعد التنسيق لتسليط الضوء تلقائياً وبالألوان على أي قيمة شاذة أو غير متوقعة.
يمكن للمحاسب المالي إنشاء قاعدة تنسيق شرطي تُظلل الخلايا بلون أحمر تحذيري إذا كانت نسبة الضريبة المحتسبة لا تتطابق مع النسب القياسية المقررة نظاماً (مثلاً: =AND(C20, C20.05, C20.15)). كما يمكن تطبيق قواعد تكتشف القيم السالبة غير المنطقية في حقول الأسعار أو الضرائب، أو تسليط الضوء على الفواتير التي يتجاوز فيها الالتزام الضريبي حداً نقدياً معيناً يتطلب اعتماداً مسبقاً من الإدارة العليا.
ومن التقنيات المتقدمة أيضاً بناء “عمود موازنة وتدقيق” يطبق صيغة تحقق تطرح السعر الإجمالي الفعلي من مجموع (السعر الصافي + قيمة الضريبة): =D2-(B2+C2). بتطبيق التنسيق الشرطي على هذا العمود لإبراز أي قيمة تختلف عن الصفر، تظهر فوراً أي فاتورة تعاني من اختلال في التوازن الحسابي بسبب أخطاء التقريب أو الإدخال، مما يتيح للإدارة معالجة الخلل فورياً.
8.3 حماية الخلايا وسلامة النماذج المالية
في بيئات العمل المشتركة التي يتداول فيها موظفو المبيعات وأمناء الصناديق والمحاسبون نفس ملفات إكسيل، تزداد احتمالية قيام أحد المستخدمين بمسح صيغة ضريبية معقدة أو الكتابة فوقها عن طريق الخطأ، مما يُسفر عن انهيار النموذج المالي وظهور حسابات مشوهة يصعب اكتشاف مصدرها لاحقاً. لذا، فإن تأمين وحماية الخلايا يُعد جزءاً لا يتجزأ من ممارسات الرقابة والامتثال الداخلي.
تتم عملية الحماية بخطوات منهجية دقيقة: يتم أولاً تحديد كامل ورقة العمل، ثم فتح نافذة تنسيق الخلايا (Format Cells)، ومن تبويب “حماية” (Protection) يتم إلغاء تحديد خيار “مؤمنة” (Locked) لجميع الخلايا. بعد ذلك، يتوجه المحاسب لتحديد الأعمدة التي تحتوي على معادلات احتساب الضرائب فقط، ويعيد تفعيل خيار “مؤمنة” عليها.
الخطوة الختامية هي التوجه إلى تبويب “مراجعة” (Review) واختيار “حماية ورقة العمل” (Protect Sheet)، وتعيين كلمة مرور قوية مع السماح للمستخدمين بتحديد وتحرير الخلايا غير المؤمنة فقط (مثل أسماء المنتجات وأسعارها الأساسية). بموجب هذا الإجراء، يُمنع أي مستخدم نهائي من العبث بالصيغ البرمجية المعتمدة لحساب الضرائب، مما يضمن ديمومة واستقرار النموذج المالي وسلامته عبر الزمن.
9. معالجة الأخطاء الشائعة في حساب ضريبة المبيعات
9.1 أخطاء المراجع وتثبيت الخلايا وكيفية إصلاحها
تُعد أخطاء المراجع البرمجية من أكثر العثرات شيوعاً التي يقع فيها مستخدمو إكسيل عند التعامل مع معادلات الضرائب. يأتي في مقدمتها ظهور الخطأ البرمجي الشهير #VALUE!، والذي ينشأ عادةً عند محاولة ضرب السعر الأساسي في خلية تحتوي على نص أبجدي بدلاً من قيمة رقمية؛ كأن يقوم المستخدم بإدخال معدل الضريبة كـ “15 بالمئة” نصاً، أو وجود مسافة فارغة غير مرئية داخل الخلية.
الخطأ القاتل الآخر يتمثل في نسيان التثبيت المرجعي المطلق لخلية الضريبة؛ فعند كتابة =B2*F1 وسحبها رأسياً، تظهر مبالغ الضريبة للصفوف التالية بقيمة صفرية غير مبررة للمستخدم المبتدئ. ويعود السبب إلى أن الصيغة أصبحت تقرأ من F2 و F3 وهي خلايا فارغة يعتبرها إكسيل أصفاراً. علاج هذا الخطأ بسيط وجذري، ويتمثل في إضافة علامات التثبيت $F$1 قبل إجراء التعبئة التلقائية.
كما يظهر أحياناً خطأ “المرجع الدائري” (Circular Reference)، وهو ما يحدث عندما تتضمن معادلة حساب الضريبة الخلية ذاتها التي تُكتب بداخلها الصيغة (مثلاً كتابة المعادلة =B2+C2*$F$1 داخل الخلية C2 نفسها). يؤدي هذا الخطأ إلى تجميد العمليات الحسابية ودخول البرنامج في حلقة تكرارية لا نهائية، ويتطلب إصلاحه مراجعة أطراف المعادلة وتصحيح مرجع الخلية المستهدفة فوراً.
9.2 استخدام دوال معالجة الأخطاء المحاسبية (IFERROR و ISNUMBER)
لبناء نماذج مالية تتسم بالمتانة والاحترافية والقدرة على مواجهة مدخلات البيانات غير المتوقعة دون أن تتشوه التقارير برسائل الأخطاء البرمجية المربكة، يُعتمد على دوال معالجة الأخطاء والتحقق المنطقي المسبق. تأتي الدالة IFERROR كحل وقائي متكامل لتطويق أي خلل حسابي مفاجئ.
تُصاغ معادلة حساب السعر الإجمالي باستخدام دالة معالجة الأخطاء كما يلي:
=IFERROR(B2*(1+$F$1), "خطأ في بيانات السعر")
في حال كانت الخلية B2 تحتوي على رقم سليم، تنفذ المعادلة العملية الحسابية فوراً وبكل هدوء. أما إذا احتوت الخلية B2 على نص خاطئ أو رمز تالف، فبدلاً من تشويه الجدول بالرمز #VALUE!، تُظهر الخلية نصاً عربياً إرشادياً ينبه مدخل البيانات بوجود خطأ يجب تصحيحه. ويمكن استبدال النص التنبيهي بقيمة صفرية 0 إذا كانت البيانات تُجمع تراكمياً في نهاية العمود.
ولمزيد من الحصانة البرمجية، يمكن استخدام دالة التحقق الرقمي ISNUMBER للتحقق المسبق من أهلية القيمة المدخلة قبل الشروع في أي عمليات جبرية:
=IF(ISNUMBER(B2), ROUND(B2*(1+$F$1), 2), 0)
تضمن هذه الصياغة المتقدمة بقاء النموذج المحاسبي صامداً ومقاوماً للبيانات الناقصة أو غير المنتظمة، وتمنع تصدير تقارير مشوهة للإدارة العليا أو لمدققي الحسابات الخارجيين.
9.3 معالجة الفروقات الناتجة عن تغيير معدلات الضريبة مع مرور الوقت
تشهد التشريعات المالية دورات تعديل مستمرة في معدلات الضرائب استجابة للأوضاع الاقتصادية العامة؛ كأن يتم رفع ضريبة المبيعات من 5% إلى 15%، أو خفضها لسلع معينة لتحفيز الأسواق. في مثل هذه المنعطفات، تقع الشركات في مأزق مالي وتاريخي جسيم إذا كانت جداول إكسيل مصممة بالاعتماد على خلية واحدة ثابتة لمعدل الضريبة تم تغييرها فجأة؛ إذ سيؤدي تعديل تلك الخلية إلى إعادة احتساب جميع الفواتير والمبيعات الصادرة في السنوات والأشهر السابقة بالمعدل الجديد، مما يدمر الأرشيف المحاسبي التاريخي للشركة بالكامل.
لتجنب هذه الكارثة المحاسبية، يجب تصميم نماذج تاريخية تعتمد على الربط الزمني بين تاريخ استحقاق المعاملة (Transaction Date) والنسبة الضريبية التي كانت سارية المفعول قانونياً في ذلك التاريخ تحديداً. يُنفذ ذلك عبر إنشاء جدول تاريخي بالتشريعات الضريبية يتضمن تاريخ البداية والنهاية لكل معدل ضريبي.
باستخدام دوال المقارنات والتاريخ، يمكن توجيه إكسيل لاختيار المعدل الضريبي بناءً على تاريخ الفاتورة:
=B2 * (1 + IF(A2 < DATE(2023, 1, 1), 0.05, 0.15))
كما يمكن تحقيق ذلك بمرونة أوسع عبر استخدام دالة XLOOKUP بأسلوب البحث التقريبي عن التواريخ (Match Mode = -1). يضمن هذا النهج المعماري الرصين بقاء المعاملات القديمة محفوظة بنسبها التاريخية الصحيحة المطابقة لإقرارات الشركة السابقة، بينما تُحسب المبيعات المستحدثة وفق المعدلات الجديدة بسلاسة ودون أدنى تعارض.
10. بناء النماذج المالية المتقدمة وأتمتة التقارير الضريبية
10.1 تلخيص البيانات الضريبية باستخدام الجداول المحورية (Pivot Tables)
تُمثّل الجداول المحورية (Pivot Tables) أداة التحليل المالي الأقوى والأكثر مرونة داخل إكسيل لتلخيص بحار البيانات الناتجة عن مئات الآلاف من المعاملات التجارية السنوية. وبدلاً من كتابة عشرات الدوال الحسابية المجهدة، تسمح الجداول المحورية بسحب وإسقاط الحقول لتجميع إجمالي المبيعات، ومجموع مبالغ الضرائب المحصلة، وصافي الإيرادات، وتصنيفها زمنياً بحسب السنوات والأرباع والشهور في لمح البصر.
كما تُمكّن الجداول المحورية الإدارة من تصنيف الالتزامات الضريبية جغرافياً وفقاً لمنافذ التوزيع ومواقع الفروع، أو تصنيفها بحسب فئات المنتجات، وهو ما يُلقي الضوء على الفئات الأكثر مساهمة في الوعاء الضريبي للشركة. وتوفر هذه الجداول ميزة تقارير استثنائية تُمكن المحاسب من النقر المزدوج على أي رقم إجمالي في الجدول المحوري لفتح ورقة عمل جديدة تكشف تفاصيل المعاملات الفردية المكونة لهذا الرقم بدقة تامة.
علاوة على ذلك، توفر ميزة “الحقول المحسوبة” (Calculated Fields) داخل الجداول المحورية إمكانية اشتقاق مؤشرات ضريبية جديدة داخل التقرير دون المساس بقاعدة البيانات الأصلية؛ كأن يتم إنشاء حقل محسوب يقيس “معدل الضريبة الفعلي المحقق” من خلال قسمة مجموع الضريبة المحصلة على مجموع المبيعات الصافية، للتحقق من عدم وجود أي انحرافات تشغيلية في فروع الشركة المختلفة.
10.2 تصميم لوحات المؤشرات المالية التفاعلية (Tax Dashboards)
يتطلب الإفصاح المالي الحديث تقديم البيانات المعقدة في قوالب بصرية ذكية ومفهومة لصناع القرار عبر لوحات المؤشرات المالية التفاعلية (Tax Dashboards). تقوم هذه اللوحات بالربط المباشر بين المخرجات الحسابية للضرائب والمخططات البيانية المتنوعة (كالرسوم البيانية العمودية والخطية والدائرية) لعرض المؤشرات المالية الرئيسية في شاشة بصرية موحدة.
يتم تعزيز هذه اللوحات بإدراج “مقسمات البيانات” (Slicers) ومخططات الوقت (Timelines)، وهي أدوات تحكم تفاعلية أنيقة تسمح للمدير المالي بتصفية البيانات الضريبية بمجرد النقر بالفأرة؛ كأن يختار استعراض الالتزامات الضريبية لفرع معين خلال الربع الثالث من العام المالي فقط، لتتحدث جميع الرسوم والمؤشرات فوراً وبصورة ديناميكية مذهلة.
تسهم هذه اللوحات في قياس مؤشرات الأداء الضريبي الرئيسية (Tax KPIs)، مثل: نسبة الضريبة إلى صافي التدفق النقدي التشغيلي، ومراقبة حركة تراكم المستحقات الضريبية غير الموردة لتفادي أزمات السيولة المفاجئة عند حلول مواعيد الإقرارات الرسمية، مما يرتقي ببرنامج إكسيل من مجرد أداة حسابية تقليدية إلى نظام استراتيجي مساند لاتخاذ القرارات المؤسسية.
10.3 التحضير لتقديم الإقرارات الضريبية والمطابقة الختامية
تتمثل الثمرة النهائية لجميع المعالجات والعمليات السابقة في الوصول إلى تقرير ختامي موثوق ومتسق يُسهل عملية تقديم الإقرار الضريبي الرسمي لهيئات الزكاة والضرائب الحكومية دون خوف من التعرض لغرامات أو استفسارات فحص معقدة. يتم تصميم نماذج إكسيل الختامية لتتطابق بنيوياً مع هيكل الحقول المعتمدة في البوابات الإلكترونية الرسمية للجهات الضريبية.
تتضمن ورقة العمل الختامية جداول مطابقة متبادلة (Reconciliation Schedules) تطبق صيغاً تقارن إجمالي الضريبة المحسوبة على مبيعات الدفاتر المحاسبية بإجمالي المبالغ المحصلة فعلياً في الحسابات البنكية، مع رصد وتبرير أي فروقات ناتجة عن ديون معدومة أو فواتير مرتجعة لم يتم خصمها بعد:
=IF(ROUND(Total_Tax_Calculated - Total_Tax_Collected, 2) = 0, "مطابق", "يوجد فرق يتطلب التسوية")
عقب إتمام أعمال المطابقة والتوازن، يتم تجميد الأرقام وتصدير التقرير المالي النهائي بصيغ مؤمنة غير قابلة للتعديل مثل صيغة (PDF) مرفقة بالسجلات الرقمية المحمية، لتكون جاهزة للمراجعة من قبل المحاسب القانوني الخارجي وتقديمها ضمن المهل النظامية، مما يرسخ ريادة المنشأة المؤسسية وامتثالها القانوني الكامل.
خاتمة
يُمثّل إتقان حساب ضريبة المبيعات في بيئة مايكروسوفت إكسيل مهارة جوهرية لا غنى عنها لكل محاسب ومدير مالي وتاجر يسعى لضبط إيقاع عملياته التجارية والامتثال التام للقوانين الاقتصادية المعاصرة. وكما رأينا عبر هذا الدليل، فإن الأمر يتجاوز مجرد ضرب رقم في نسبة مئوية؛ بل هو منظومة متكاملة من الفهم الجبري لمعاملات الإضافة والتفكيك، والتصميم الهيكلي لقواعد البيانات، والتعامل الحذر مع الكسور والتقريب المحاسبي، والاستعانة بالدوال المتقدمة لمعالجة تباين الشرائح وتغير التشريعات عبر الزمن.
إن تبني أفضل الممارسات في إكسيل — بدءاً من التثبيت المرجعي المطلق، واستخدام الجداول المنظمة، وتأمين الخلايا والصيغ، وتفعيل التنسيق الشرطي وأدوات التدقيق المالي — يُشكل درعاً واقياً يحمي المنشآت من الأخطاء البشرية القاتلة ويوفر حماية قانونية ضد الغرامات والمساءلات الضريبية. ومن خلال بناء نماذج محاسبية متينة ولوحات تحكم تفاعلية، يتحول إكسيل من أداة جدولية بسيطة إلى منصة مالية قوية تمنح الإدارة رؤية واضحة للتدفقات النقدية وتضمن تقديم إقرارات ضريبية تتمتع بأعلى درجات الدقة والشفافية والموثوقية.
المراجع
- Microsoft Support. (2023). ROUND function. Microsoft Support. https://support.microsoft.com/ar-sa/office/round-دالة-round-c018c5d8-40fb-4053-90b1-b3e7f261e382
- Microsoft Support. (2023). IF function. Microsoft Support. https://support.microsoft.com/ar-sa/office/if-دالة-69aed7c9-4e8a-4755-a9bc-aa8bbff73be2
- Microsoft Support. (2023). XLOOKUP function. Microsoft Support. https://support.microsoft.com/ar-sa/office/xlookup-دالة-b7fd680e-6d10-43e6-84f9-88eae8bf5929
- Statology. (2022). How to Calculate Sales Tax in Excel (With Examples). Statology. https://www.statology.org/calculate-sales-tax-excel/