
تُعد السلاسل الزمنية من الركائز البنيوية الجوهرية في التحليل الإحصائي الحديث، حيث تمتد تطبيقاتها عبر طيف واسع من العلوم الطبيعية، والاقتصادية، والنفسية، والاجتماعية. غير أن التعامل المباشر مع البيانات المرصودة عبر الزمن غالباً ما يصطدم بتعقيد منهجي بالغ الأهمية يتمثل في وجود “الاتجاه العام” (Trend). يُمثل هذا الاتجاه حركة طويلة الأجل، صعوداً أو هبوطاً، قد تحجب الخصائص الديناميكية الحقيقية الكامنة في البنية الداخلية للظاهرة، مما يقود الباحثين إلى استنتاجات مضللة إن لم تُعالج البيانات بأدوات إحصائية ملائمة تُعيد إليها اتزانها البنيوي وتكشف عن تموجاتها الخفية.
تكتسب عملية إزالة الاتجاه (Detrending) أهمية قصوى بوصفها خطوة تمهيدية أساسية لمعالجة السلاسل الزمنية غير المستقرة (Non-stationary Time Series). إن وجود مسار نمو تراكمي أو تراجع مستمر يفرض تحديات جوهرية على النماذج القياسية؛ إذ يؤدي إلى خرق افتراضات حاسمة مثل ثبات المتوسط الحسابي، وتجانس التباين، واستقرار الارتباط الذاتي عبر فترات الإبطاء الزمني. تهدف عملية إزالة الاتجاه إلى استخلاص الإشارات الدورية والتموجات قصيرة ومتوسطة المدى من خلال تصفية أثر الزمن الخطي أو غير الخطي، مما يحول البيانات إلى حالة الاستقرار الإحصائي اللازمة لتطبيق نماذج التنبؤ والتحليل المتقدمة بدقة وموثوقية.
يستعرض هذا الدليل الأكاديمي الشامل الأسس النظرية والمنهجية لعملية إزالة الاتجاه من البيانات الزمنية. سنناقش بالتفصيل الفرق الجوهري بين الاتجاهات الحتمية والعشوائية، ونستعرض بدقة رياضية وتطبيقية طريقتين رئيسيتين هما: طريقة الفروق (Differencing)، وطريقة مطابقة النماذج واستخراج البواقي (Model Fitting & Residual Extraction)، مدعومتين بجداول توضيحية وأمثلة حسابية متكاملة لبيانات مرصودة عبر عشرين فترة زمنية متتالية. كما يتناول المقال الأساليب المتقدمة كالمرشحات الإحصائية والتحليل الطيفي، وصولاً إلى معايير المفاضلة بين هذه الطرق لتفادي الأخطاء الشائعة مثل الإفراط في التفاضل أو الانحدار الزائف.
1. مدخل مفاهيمي: ما المقصود بإزالة الاتجاه من السلاسل الزمنية؟
1.1 تعريف السلسلة الزمنية ومكوناتها الهيكلية الأساسية
تُعرف السلسلة الزمنية في الأدبيات الإحصائية بأنها مجموعة مرتبة زمنياً من المشاهدات العددية المقاسة على فترات متساوية ومنتظمة. ووفقاً لـ النظرية الإحصائية الكلاسيكية لتفكيك السلاسل الزمنية، تتألف أي سلسلة زمنية من أربعة مكونات هيكلية متفاعلة: الاتجاه العام (Secular Trend)، والتغيرات الموسمية (Seasonal Variations)، والتقلبات الدورية (Cyclical Fluctuations)، والحركات العشوائية أو غير المنتظمة (Irregular/Random Shocks). يمكن التعبير عن هذه العلاقة بصيغة جمعية (Additive Model) كالتالي:
$$Y_t = T_t + S_t + C_t + I_t$$
أو بصيغة ضربية (Multiplicative Model) عندما يتناسب اتساع التقلبات طردياً مع مستوى الاتجاه العام:
$$Y_t = T_t \times S_t \times C_t \times I_t$$
يُعبر الاتجاه العام ($T_t$) عن المسار الحركي السلس وطويل الأجل للمتغير، والذي يعكس قوى بنيوية مستدامة مثل النمو السكاني، أو التطور التكنولوجي، أو التراكم المعرفي والبيولوجي. إن استمرار هذا المكون عبر الزمن يمنح السلسلة زخماً تراكمياً قد يطغى على التغيرات قصيرة المدى، مما يجعل من الضروري تفكيك هذه المنظومة وعزل التغيرات طويلة الأجل لفهم السلوك الديناميكي الداخلي للظاهرة محل الدراسة ومراقبة ارتداداتها الآنية بدقة بالغة.
1.2 المفهوم الإحصائي لعملية إزالة الاتجاه (Detrending)
تُمثل عملية إزالة الاتجاه (Detrending) إجراءً تحويلياً رياضياً وإحصائياً يُطبَّق على السلسلة الزمنية غير المستقرة، بهدف إقصاء المكون الاتجاهي طويل الأجل واستبقاء المكونات المتذبذبة حول خط أساس ثابت. من منظور إحصائي، تهدف هذه العملية إلى تحويل السلسلة من حالة عدم الاستقرار في المتوسط (Non-stationarity in Mean) إلى سلسلة مستقرة بالمعنى الضعيف (Weakly Stationary)، بحيث يصبح التوقع الرياضي للمتغير ثابتاً ومستقلاً عن الزمن:
$$\mathbb{E}[y_t] = \mu \quad \forall t$$
تكمن الأهمية الإجرائية لهذه العملية في تمكين الباحث من إماطة اللثام عن التذبذبات الفرعية والدورات الصغرى التي يحجبها المسار الصاعد أو الهابط بقوة. عندما تكون السلسلة محكومة باتجاه تصاعدي حاد، فإن القمم والقيعان الدورية تبدو جميعها متصاعدة، مما يعيق تحديد السعة الحقيقية للتذبذب أو تقدير الطول الموجي للدورات الاقتصادية أو السلوكية. وبمجرد إزالة هذا المسار، تعود البيانات للتأرجح الحر حول متوسط صفري أو ثابت، مما يتيح فحص التباين النقي ودراسة العلاقات التزامنية بدقة متناهية.
1.3 التمييز بين الاتجاه الحتمي والاتجاه العشوائي
يُعد التمييز بين الاتجاه الحتمي (Deterministic Trend) والاتجاه العشوائي (Stochastic Trend) من أدق القضايا المنهجية في القياس الإحصائي، حيث يتوقف على هذا التمييز اختيار الأسلوب الرياضي الصائب لإزالة الاتجاه. يُعرف الاتجاه الحتمي بأنه دالة رياضية محددة ترتبط مباشرة بالزمن ($t$) كمتغير مستقل، مثل النمط الخطي ($y_t = \alpha + \beta t + \epsilon_t$)، حيث تمثل $\epsilon_t$ ضوضاء بيضاء ذات متوسط صفري وتباين ثابت. في هذه الحالة، تتلاشى الصدمات العشوائية بمرور الوقت ويعود المسار حتماً إلى خط الاتجاه الأساسي، وتُسمى السلسلة حينها “مستقرة حول الاتجاه” (Trend-Stationary).
في المقابل، ينشأ الاتجاه العشوائي عندما تتراكم الصدمات غير المتوقعة داخل السلسلة بصفة دائمة دون أن تتلاشى، ويُعبَّر عن ذلك بنموذج السير العشوائي مع انحراف (Random Walk with Drift):
$$y_t = \mu + y_{t-1} + \epsilon_t$$
حيث تكون القيمة الحالية هي مجموع كل الصدمات التاريخية السابقة بالإضافة إلى الانحراف. تُعرف السلسلة هنا بأنها “مستقرة بالفروق” (Difference-Stationary) وتحتوي على جذر وحدة (Unit Root). إن تطبيق أسلوب إزالة الاتجاه المخصص للنوع الأول على النوع الثاني، أو العكس، يؤدي إلى كوارث استدلالية؛ إذ إن إزالة الاتجاه الحتمي من سلسلة ذات اتجاه عشوائي تُنتج دورات مصطنعة وتضليلاً إحصائياً، بينما تطبيق الفروق على سلسلة ذات اتجاه حتمي يُدخل ارتباطاً ذاتياً سالباً زائداً يفسد كفاءة التقديرات.
2. أهمية إزالة الاتجاه وأهدافها في البحث العلمي والتحليل الإحصائي
2.1 الكشف عن الأنماط الدورية والموسمية الخفية
في العديد من الظواهر الطبيعية والاجتماعية، تتفاعل الحركات الدورية المتكررة ذات الفترات الزمنية القصيرة والمتوسطة مع الاتجاهات العامة، مما يؤدي إلى طمس ملامحها البصرية والرياضية. على سبيل المثال، قد يُظهر مؤشر استهلاك الطاقة نمواً متصاعداً مستمراً على مدار سنوات بسبب التوسع الحضري، إلا أن هذا المسار الصاعد يحجب السلوك الدوري المرتبط بفصول السنة أو أيام الأسبوع. تتيح إزالة الاتجاه إبراز هذه الأنماط الدورية بوضوح فائق من خلال تحييد خط الأساس المتغير وتوحيد المقياس التذبذبي.
تساعد هذه التصفية على فحص سعة الدورات (Amplitude) وترددها (Frequency) بشكل مستقل، مما يُمكّن المحلل من تقييم شدة فترات الركود والانتعاش، أو فترات الذروة والانخفاض السلوكي. فعندما تُفصل حركة النمو الإجمالية عن المكون الموسمي، يتسنى للباحث معرفة ما إذا كان الارتفاع الملاحظ في فترة ما يعود إلى نمو هيكلي طويل الأمد أم أنه مجرد طفرة موسمية عابرة تستدعي تدخلاً إجرائياً مؤقتاً.
2.2 تحقيق شرط الاستقرارية (Stationarity) للنماذج القياسية
تعتمد النماذج القياسية الكلاسيكية والحديثة في تحليل السلاسل الزمنية، وفي مقدمتها منهجية بوكس-جينكينز ونماذج الانحدار الذاتي والمتوسطات المتحركة التراكمية ARIMA، على افتراض محوري هو الاستقرارية بالمعنى الضعيف (Covariance Stationarity). يتطلب هذا الشرط الرياضي ثبات العزمين الأول والثاني للسلسلة، وهما:
- ثبات المتوسط الحسابي عبر الزمن: $\mathbb{E}[y_t] = \mu$ لجميع فترات $t$.
- ثبات التباين الإحصائي: $operatorname{Var}(y_t) = \sigma^2 < \infty$.
- اعتماد دالة الارتباط الذاتي (Autocovariance) بين أي نقطتين زمنيتين على الفاصل الزمني بينهما ($k$) فقط، وليس على النقطة الزمنية ذاتها: $operatorname{Cov}(y_t, y_{t-k}) = \gamma_k$.
إن وجود اتجاه عام يجعل المتوسط الحسابي دالة في الزمن، مما ينتهك الشرط الأول انتهاكاً صريحاً ويجعل التوزيعات الاحتمالية للمقدرات غير متماثلة أو مائلة نحو اللانهاية. تضمن إزالة الاتجاه تصحيح هذا الخلل الهيكلي وتجعل التباين مستقراً، مما يتيح استخدام الاختبارات المعلمية كاختبارات $t$ واختبارات $F$، وتطبيق نماذج التنبؤ بكفاءة عالية وموثوقية إحصائية مؤكدة دون الوقوع في أخطاء التحيز أو عدم الاتساق الإحصائي للمقدرات.
2.3 تجنب مشكلة الانحدار الزائف (Spurious Regression)
من أخطر المعضلات المنهجية التي واجهت القياس الإحصائي، والتي وثقها كليف جرانجر وبول نيوولد في دراستهما الرائدة عام 1974، ظاهرة “الانحدار الزائف” (Spurious Regression). تحدث هذه الظاهرة عندما يُجرى تحليل انحدار خطي بين متغيرين غير مستقرين يشتركان في وجود اتجاه عام صاعد أو هابط، حتى وإن لم تكن بينهما أية علاقة سببية أو منطقية واقعية. في هذه الحالة، يُظهر النموذج معامل تحديد مرتفعاً جداً ($R^2 \approx 1$)، وقيم $t$ ذات دلالة إحصائية فائقة، وقيمة منخفضة جداً لإحصائية ديربن-واتسون، مما يوحي بوجود علاقة قوية مضللة.
تنشأ هذه العلاقة الوهمية لأن المتغيرين يرتبطان إحصائياً بالزمن المشترك كعامل ثالث كامن. تؤدي إزالة الاتجاه إلى استئصال هذا المحرك الخارجي المضلل، مما يُجبر النموذج على قياس قوة الارتباط بين التغيرات البنيوية الحقيقية للمتغيرين فقط. فإذا تلاشت معنوية المعاملات بعد إزالة الاتجاه، يثبت قطعاً أن العلاقة السابقة كانت زائفة، أما إذا حافظت المعاملات على دلالتها الإحصائية، فإن ذلك يعزز فرضية وجود ارتباط ديناميكي أو سببية أصيلة بين المتغيرات المقاسة.
2.4 تطبيقات إزالة الاتجاه في القياسات السلوكية والدراسات النفسية الطولية
لا تقتصر أهمية إزالة الاتجاه على الحقول الاقتصادية والهندسية، بل تمتد بعمق إلى الدراسات السلوكية والنفسية ذات التصاميم الطولية (Longitudinal Designs) ونماذج القياس اللحظي المتكرر (Ecological Momentary Assessment). عند تتبع التغيرات المعرفية أو الانفعالية للأفراد عبر مراحل زمنية ممتدة، غالباً ما تتداخل تأثيرات النضج البيولوجي والتقدم في العمر مع الاستجابات السلوكية المرصودة، مما يخلق اتجاهاً عاماً قد يُفسر خطأً على أنه استجابة للبرامج العلاجية أو التدخلات التجريبية.
تُمكن عملية إزالة الاتجاه الباحثين في علم النفس الإكلينيكي والسلوكي من عزل أثر النضج أو التكيف التدريجي مع أدوات القياس (Testing Effects)، وتسمح بالتركيز الحصري على التذبذبات المزاجية، أو مستويات القلق والتوتر اليومية كاستجابة للمواقف الحياتية الضاغطة. من خلال تحييد مسار الاستقرار العام أو التدهور النمائي، يمكن رصد الديناميات النفسية الدقيقة بدقة متناهية، وتقييم المرونة النفسية من خلال تحليل أنماط الارتداد حول خط الأساس السلوكي المستقر.
3. أنماط واتجاهات البيانات: تصنيف رياضي وإحصائي
3.1 الاتجاه الخطي المستمر (Linear Trend)
يُمثل الاتجاه الخطي أبسط الأشكال الرياضية لمسارات السلاسل الزمنية، ويتسم بحدوث تغير ثابت بمقدار كمي محدد لكل وحدة زمنية تمر على الظاهرة. رياضياً، يمكن التعبير عن السلسلة ذات الاتجاه الخطي الحتمي بالمعادلة التالية:
$$y_t = \beta_0 + \beta_1 t + \epsilon_t$$
حيث يمثل $\beta_0$ القيمة الابتدائية للمتغير عند النقطة الزمنية الصفرية (نقطة التقاطع)، بينما يمثل $\beta_1$ معامل الميل (Slope) الذي يحدد معدل التغير المطلق لكل وحدة زمنية $t$. تعبر إشارة المعامل $\beta_1$ عن اتجاه الحركة؛ فالقيمة الموجبة تشير إلى نمو مطرد، في حين تشير القيمة السالبة إلى انحدار تنازلي مستمر.
تتضح ملامح النمط الخطي بيانياً من خلال خط مستقيم يمر عبر المشاهدات المبعثرة، متمركزاً بين التموجات المتناظرة. تتسم السلاسل التي تتبع هذا النمط بسهولة المعالجة الإحصائية، حيث يمكن استئصال اتجاهها إما عن طريق التفاضل من الرتبة الأولى أو عبر تطبيق نموذج الانحدار الخطي البسيط وخصم القيم المقدرة من القيم الفعلية، مما يُعيد السلسلة مباشرة إلى التوازن حول الصفر.
3.2 الاتجاهات غير الخطية والأسية (Non-linear & Exponential)
تتميز العديد من الظواهر الواقعية، مثل تفشي الأوبئة، والنمو التكنولوجي، واعتماد الابتكارات، بمسارات ديناميكية لا تتغير بمعدلات ثابتة، بل تتبع أنماطاً غير خطية، كالاتجاهات الأسية (Exponential)، أو اللوغاريتمية، أو كثيرة الحدود (Polynomial). في الاتجاه الأسي، تتغير البيانات بمعدل نمو نسبي ثابت بدلاً من التغير الكمي الثابت، وتُصاغ رياضياً كالتالي:
$$y_t = \beta_0 e^{\beta_1 t} \cdot \epsilon_t \quad \text{أو} \quad y_t = \beta_0 (1 + g)^t \cdot \epsilon_t$$
حيث يمثل $g$ معدل النمو المركب لكل فترة زمنية. يؤدي هذا التسارع إلى انحناء متصاعد حاد في الرسم البياني للبيانات مع مرور الوقت، مما يجعل تطبيق النماذج الخطية المباشرة عليها عديم الفاعلية ومشوهاً للتباين.
لمعالجة هذه المسارات المعقدة، يلجأ الإحصائيون غالباً إلى تطبيق تحويلات رياضية، مثل التحويل اللوغاريتمي الطبيعي ($\ln y_t = \ln \beta_0 + \beta_1 t + u_t$) لتحويل العلاقة غير الخطية إلى صيغة خطية قابلة للمعالجة، أو استخدام نماذج الانحدار متعدد الحدود من الرتبة الثانية ($y_t = \beta_0 + \beta_1 t + \beta_2 t^2 + \epsilon_t$) فما فوق لنمذجة المنحنيات التي تتضمن نقاط تحول وتسارع متباينة.
3.3 الاتجاه العشوائي والسير العشوائي مع الانحراف (Random Walk with Drift)
يختلف الاتجاه العشوائي جذرياً عن الاتجاهات الحتمية المصاغة بدوال زمنية؛ إذ يتشكل نتيجة تراكم تاريخي مستمر للصدمات العشوائية السابقة التي لا تتبدد بمرور الوقت. في نموذج السير العشوائي الخالص ($y_t = y_{t-1} + \epsilon_t$)، تكون السلسلة غير مستقرة في التباين؛ إذ يزداد تباينها خطياً مع الزمن ($operatorname{Var}(y_t) = t \sigma^2$)، مما يجعل السلسلة تتجول بلا حدود محددة في الفضاء الإحصائي.
عند إضافة حد الانحراف الحتمي ($\mu$) إلى هذا النموذج، نحصل على نموذج “السير العشوائي مع الانحراف” (Random Walk with Drift):
$$y_t = \mu + y_{t-1} + \epsilon_t$$
بفك هذه المعادلة تكرارياً بالرجوع إلى الشروط الابتدائية $y_0$، نصل إلى الصيغة التراكمية:
$$y_t = y_0 + \mu t + \sum_{i=1}^t \epsilon_i$$
يحتوي هذا النمط على مكون اتجاهي خطي حتمي يتمثل في المقدار ($\mu t$)، بالإضافة إلى مكون اتجاهي عشوائي يتمثل في المجموع التراكمي للصدمات ($\sum \epsilon_i$). تكمن الخطورة المنهجية هنا في أن طرح خط الانحدار الزمني الحتمي ($\hat{y}_t = a + b t$) لا يجعل السلسلة مستقرة، بل يُبقي تباينها متصاعداً مع الزمن؛ والعلاج الإحصائي الوحيد الصائب لمثل هذا النمط هو أسلوب التفاضل الحسابي الذي سنستعرضه لاحقاً.
4. الطريقة الأولى: إزالة الاتجاه باستخدام الفروق (Detrend by Differencing)
4.1 الأساس النظري والرياضي لطريقة الفروق البسيطة
تُعد طريقة الفروق (Differencing) المنهجية القياسية المعتمدة لمعالجة وتصفية السلاسل الزمنية المتكاملة من الرتبة الأولى $I(1)$، والتي تحتوي على جذور وحدة واتجاهات عشوائية مستمرة. يعتمد الأساس الرياضي لهذه الطريقة على استخدام مؤثر الإبطاء الزمني (Backshift Operator $B$)، حيث يُعرّف الفرق الأول من السلسلة ($ Delta y_t $) بطرح كل مشاهدة زمنية من المشاهدة التي تسبقها مباشرة:
$$\Delta y_t = y_t – y_{t-1} = (1 – B) y_t$$
لبيان الكيفية التي تُصفي بها هذه العملية الاتجاه العام، لنفترض نموذج سير عشوائي مع انحراف: $y_t = \mu + y_{t-1} + \epsilon_t$. بتطبيق مؤثر الفرق الأول على طرفي المعادلة، نحصل على:
$$\Delta y_t = (\mu + y_{t-1} + \epsilon_t) – y_{t-1} = \mu + \epsilon_t$$
يتحول المتغير الناتج ($\Delta y_t$) إلى سلسلة جديدة ذات متوسط حسابي ثابت يساوي $\mu$، وتباين ثابت ومحدد يساوي $\sigma^2_{\epsilon}$، مع انعدام الارتباط الذاتي بين الفترات المتعاقبة. كما تنجح هذه الطريقة في تصفية الاتجاه الخطي الحتمي ($y_t = \alpha + \beta t + \epsilon_t$)؛ إذ إن الفرق الأول يُعطي: $\Delta y_t = \beta + (\epsilon_t – \epsilon_{t-1})$، محولاً المسار الصاعد إلى متوسط ثابت بقيمة $\beta$.
4.2 الفروق من الرتب العليا والفروق الموسمية
في الحالات التي تظهر فيها البيانات اتجاهات غير خطية أكثر تعقيداً، كالاتجاهات التربيعية أو التكعيبية الناتجة عن تسارع مستمر في معدلات التغير، يصبح الفرق من الرتبة الأولى عاجزاً عن تحقيق الاستقرار التام للمتوسط؛ إذ يُبقي على اتجاه خطي متبقٍ في السلسلة. يستوجب ذلك الانتقال إلى الفروق من الرتبة الثانية (Second-order Differencing)، والتي تُعرّف رياضياً بأنها فرق الفروق:
$$\Delta^2 y_t = \Delta (\Delta y_t) = \Delta (y_t – y_{t-1}) = (y_t – y_{t-1}) – (y_{t-1} – y_{t-2}) = y_t – 2 y_{t-1} + y_{t-2}$$
أما عند وجود أنماط دورية موسمية متكررة عند مسافات منتظمة طولها $s$ (مثل الفصول الأربعة في البيانات الربع سنوية $s=4$، أو أشهر السنة في البيانات الشهرية $s=12$)، تُطبق “الفروق الموسمية” (Seasonal Differencing):
$$\Delta_s y_t = y_t – y_{t-s} = (1 – B^s) y_t$$
تؤدي هذه العملية إلى استئصال التغيرات الدورية الثابتة النمط وحذف الاتجاه الموسمي المتكرر. ويجب على المحلل التوقف عند رتبة التفاضل الدنيا التي تحقق الاستقرار الإحصائي للسلسلة، تجنباً لظاهرة الإفراط في التفاضل وتشويه الارتباط الذاتي.
4.3 مزايا وعيوب أسلوب الفروق في معالجة البيانات
يحظى أسلوب الفروق بانتشار واسع في التحليل التطبيقي نظراً لمرونته وقوته الحسابية، وتتلخص أبرز مزاياه في النقاط التالية:
- بساطة التنفيذ الرياضي؛ حيث لا يتطلب افتراض نموذج وظيفي مسبق لمعادلة الاتجاه (مثل افتراض الخطية أو الأسية).
- الكفاءة المطلقة في استئصال جذور الوحدة والتخلص من الاتجاهات العشوائية المعقدة الناتجة عن تراكم الصدمات.
- تحويل السلاسل المتكاملة إلى فضاء مستقر يلائم المتطلبات الصارمة لنماذج ARIMA القياسية.
في المقابل، تشوب هذه الطريقة عيوب منهجية يجب التنبه لها بحذر:
- فقدان المشاهدات الأولى من السلسلة؛ إذ يؤدي تطبيق الفرق من الرتبة الأولى إلى فقدان نقطة بيانات واحدة، وتزداد النقاط المفقودة مع زيادة رتبة التفاضل أو عند تطبيق الفروق الموسمية ذات الإبطاء الطويل ($s$).
- تغيير المعنى الاقتصادي أو السلوكي للمتغير الأصلي؛ حيث تنتقل البيانات من قياس “المستوى المطلق” للظاهرة إلى قياس “معدل التغير اللحظي”، مما يُعقد التفسير المباشر في بعض التطبيقات.
- خطر الوقوع في الارتباط الذاتي المصطنع (Induced Autocorrelation) عند تطبيق الفروق على سلاسل مستقرة أصلاً حول اتجاه حتمي، مما يُدخل نمط متوسطات متحركة سالباً مشوهاً.
5. مثال عملي وتطبيقي مفصل: إزالة الاتجاه بطريقة الفروق
5.1 تجهيز مجموعة البيانات التجريبية لحالات المتابعة الزمنية
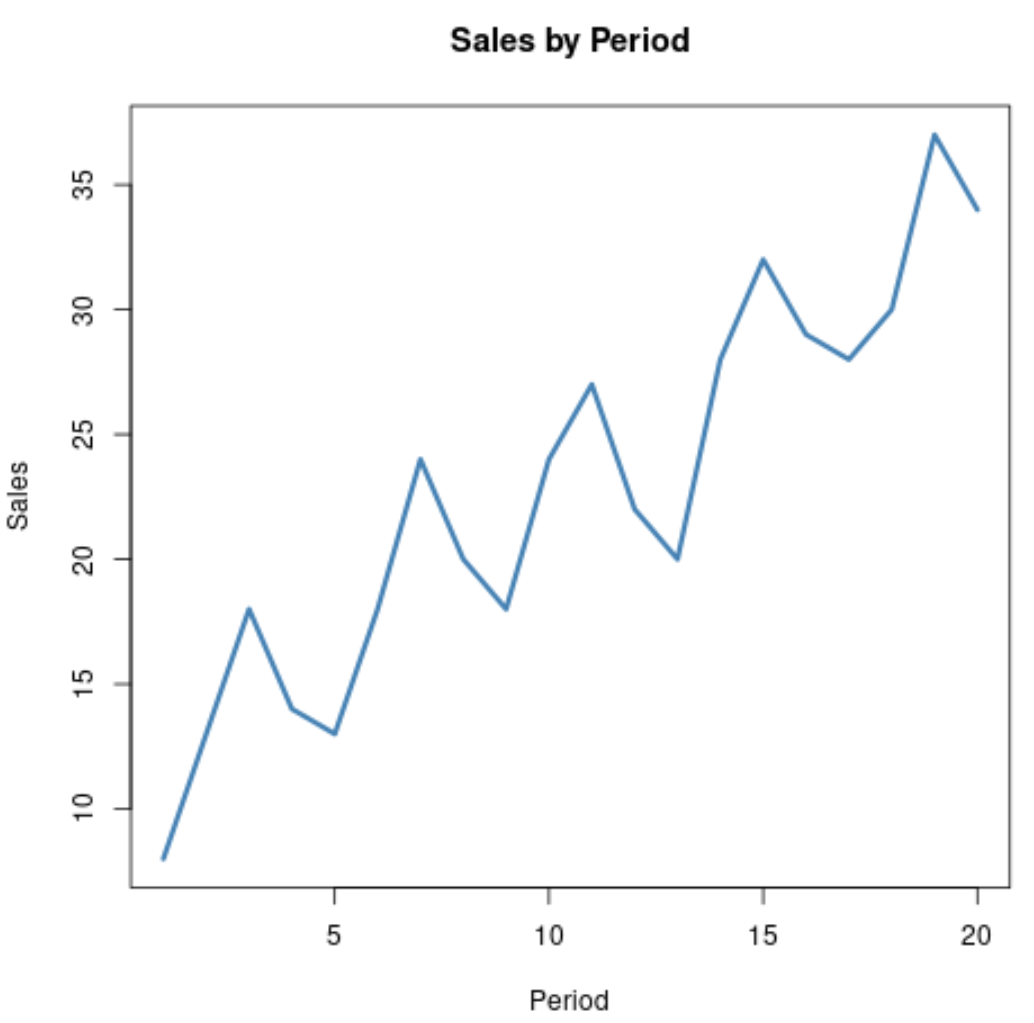
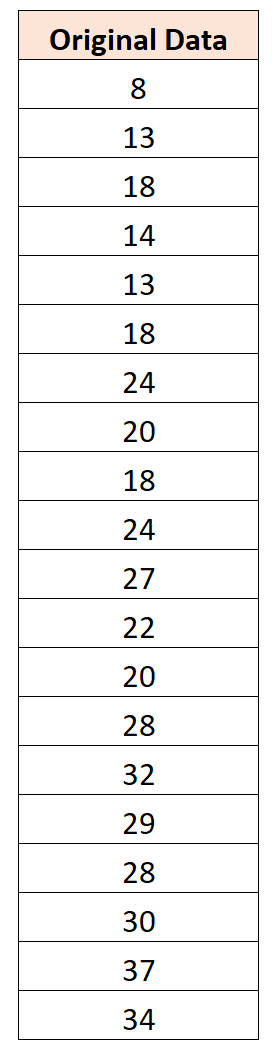
لتقديم محاكاة واقعية دقيقة تُوضح آليات التحليل خطوة بخطوة، سنعتمد على مجموعة بيانات تجريبية تتألف من عشرين فترة زمنية متتالية ($t = 1, 2, dots, 20$). تُمثل هذه البيانات قياسات تراكمية تتضمن اتجاهاً عاماً صاعداً بوضوح، مصحوباً بتموجات دورية متكررة ومنتظمة كل أربع فترات زمنية، بالإضافة إلى تذبذبات عشوائية خفيفة تعكس الواقع التطبيقي للقياسات البيئية أو السلوكية.
يهدف هذا المثال إلى عزل التموجات الدورية الكامنة وفصلها التام عن خط الصعود العام؛ لمعرفة النمط الدوري الصافي للظاهرة وتقييم مدى انتظام حركتها عبر الزمن دون التأثر بزخم التراكم الزمني.
5.2 خطوات الحساب الجدولي للفروق بين المشاهدات المتتالية
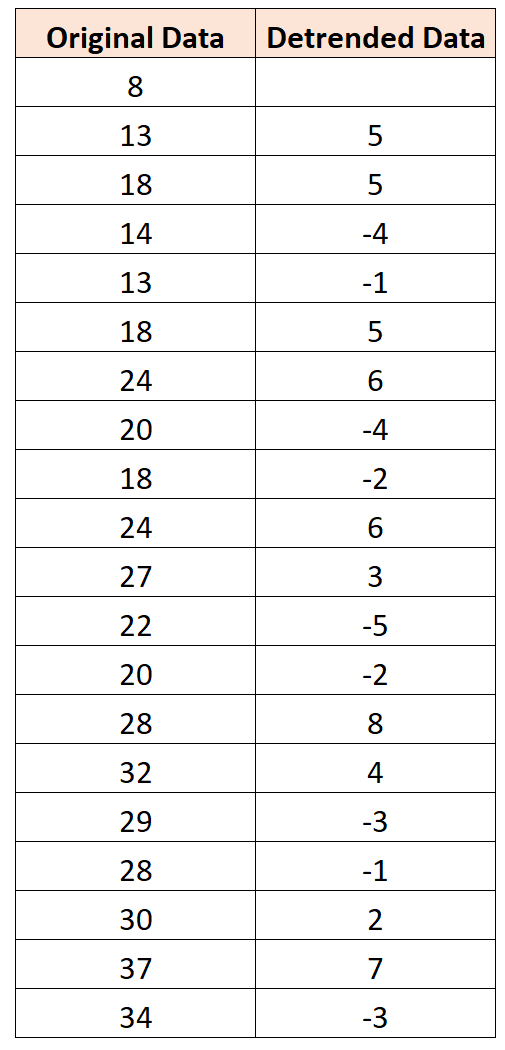
تتم عملية الحساب اليدوي للفروق من الرتبة الأولى من خلال تطبيق المعادلة الرياضية $\Delta y_t = y_t – y_{t-1}$. تتطلب المشاهدة الأولى ($t=1$) قيمة سابقة غير متوفرة في حدود العينة، وبالتالي تُسجل كقيمة مفقودة (Missing Value). بدءاً من الفترة الثانية ($t=2$)، تُطرح قيمة المشاهدة السابقة من القيمة الحالية مباشرة، ويستمر الحساب تباعاً لكافة الفترات الزمنية.
| الفترة الزمنية ($t$) | البيانات الأصلية ($y_t$) | معادلة الحساب المطبقة | الفرق الأول ($\Delta y_t$) |
|---|---|---|---|
| 1 | 102.5 | – | – |
| 2 | 107.8 | 107.8 – 102.5 | +5.3 |
| 3 | 104.2 | 104.2 – 107.8 | -3.6 |
| 4 | 101.9 | 101.9 – 104.2 | -2.3 |
| 5 | 108.4 | 108.4 – 101.9 | +6.5 |
| 6 | 114.1 | 114.1 – 108.4 | +5.7 |
| 7 | 110.3 | 110.3 – 114.1 | -3.8 |
| 8 | 107.6 | 107.6 – 110.3 | -2.7 |
| 9 | 115.0 | 115.0 – 107.6 | +7.4 |
| 10 | 120.2 | 120.2 – 115.0 | +5.2 |
| 11 | 116.7 | 116.7 – 120.2 | -3.5 |
| 12 | 113.8 | 113.8 – 116.7 | -2.9 |
| 13 | 121.3 | 121.3 – 113.8 | +7.5 |
| 14 | 126.9 | 126.9 – 121.3 | +5.6 |
| 15 | 122.8 | 122.8 – 126.9 | -4.1 |
| 16 | 120.1 | 120.1 – 122.8 | -2.7 |
| 17 | 127.5 | 127.5 – 120.1 | +7.4 |
| 18 | 133.1 | 133.1 – 127.5 | +5.6 |
| 19 | 129.4 | 129.4 – 133.1 | -3.7 |
| 20 | 126.8 | 126.8 – 129.4 | -2.6 |
5.3 التحليل البياني والمقارنة الإحصائية قبل المعالجة وبعدها
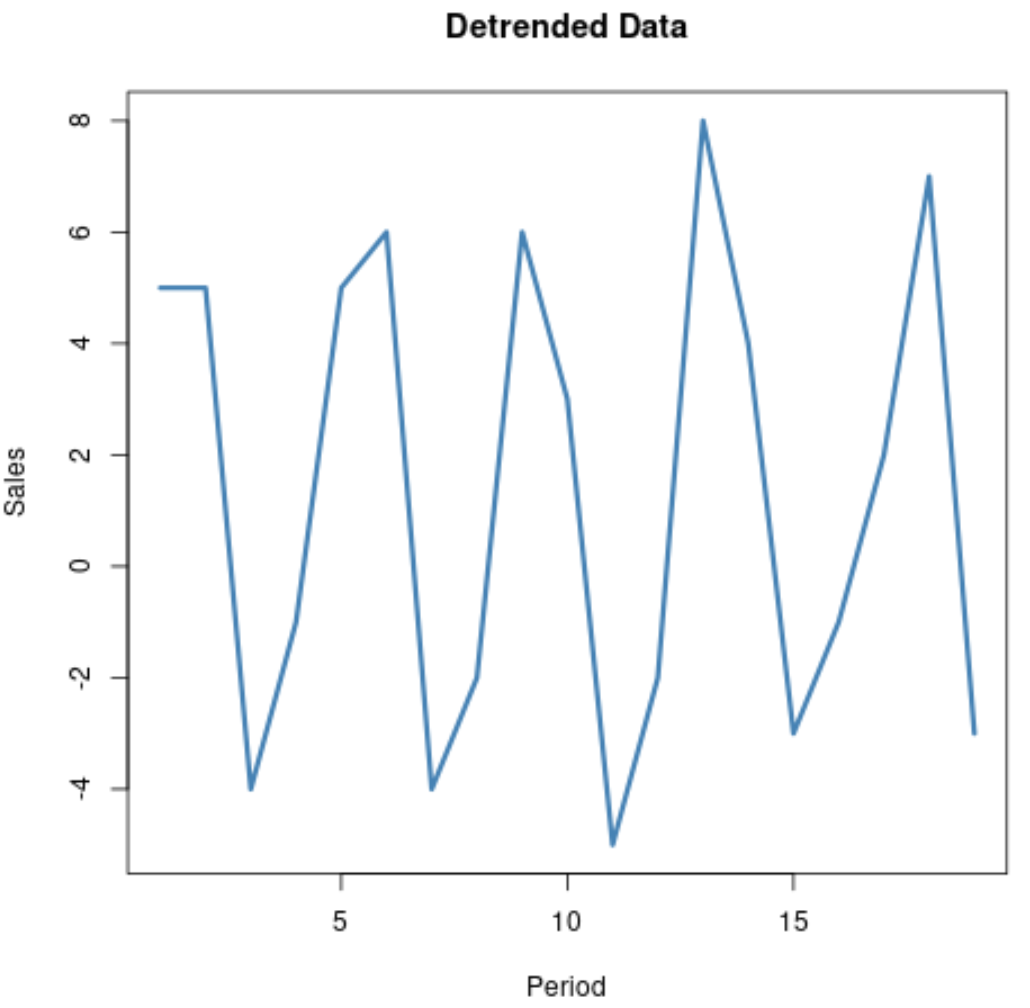
تكشف القراءة الإحصائية لجدول النتائج بوضوح تام عن التحول البنيوي الذي خضعت له السلسلة. ففي حين كانت السلسلة الأصلية تتأرجح بين حد أدنى مقداره $101.9$ وحد أقصى مقداره $133.1$، مع متوسط عام صاعد بصورة مطردة لا يُمكن معه استنتاج حالة ثبات إحصائي، أظهرت سلسلة الفروق ($\Delta y_t$) استقراراً متوازناً للغاية حول متوسط حسابي ثابت يبلغ تقريباً $+1.28$ وحدة لكل فترة زمنية، وهو ما يُعادل تماماً ميل الاتجاه الصاعد العام.
والأهم من ذلك هو الظهور الجلي للنمط الدوري الرباعي؛ فمع كل دورة مكونة من أربع فترات، نلاحظ حدوث قفزتين موجبتين كبيرتين تتبعهما قيمتان سالبتان بانتظام مدهش (مثال الفترات 13 إلى 16: $+7.5$، ثم $+5.6$، ثم $-4.1$، ثم $-2.7$). لقد نجحت طريقة الفروق في إماطة اللثام عن هذا التذبذب الدوري التكراري الصافي وعزلته كلياً عن الزيادة السنوية أو الشهرية العامة، مما يجعل السلسلة مهيأة لنمذجة سلوكها الدوري بأساليب الانحدار الذاتي المستقرة.
6. الطريقة الثانية: إزالة الاتجاه عن طريق مطابقة النماذج (Detrend by Model Fitting)
6.1 الأساس الإحصائي لنمذجة الاتجاه بالانحدار الخطي
تستند طريقة إزالة الاتجاه بمطابقة النماذج (Detrend by Model Fitting) إلى الافتراض بأن السلسلة الزمنية محكومة باتجاه حتمي صريح يمكن صياغته تحليلياً كدالة وظيفية في الزمن كمتغير مفسر مستقل ($t$). في النمط الخطي البسيط، يُقدَّر النموذج باستخدام طريقة المربعات الصغرى العادية (Ordinary Least Squares – OLS)، وفق الصياغة الرياضية التالية:
$$\hat{y}_t = \hat{\beta}_0 + \hat{\beta}_1 t$$
حيث تُحسب المعلمات المقدرة لخط الانحدار من خلال العلاقات الحسابية المباشرة للعزوم:
$$\hat{\beta}_1 = \frac{\sum_{t=1}^n (t – \bar{t})(y_t – \bar{y})}{\sum_{t=1}^n (t – \bar{t})^2} = \frac{n \sum (t y_t) – (\sum t)(\sum y_t)}{n \sum t^2 – (\sum t)^2}$$
$$\hat{\beta}_0 = \bar{y} – \hat{\beta}_1 \bar{t}$$
يُمثل الخط المستقيم الناتج ($\hat{y}_t$) المسار المتوقع للمتغير الزمني بافتراض غياب أي صدمات دورية أو اضطرابات عشوائية. ويُعبر معامل الميل $\hat{\beta}_1$ عن متوسط التغير المتوقع في المتغير التابع عند انقضاء وحدة زمنية كاملة، بينما تُشير نقطة التقاطع $\hat{\beta}_0$ إلى المستوى التقديري للسلسلة عند بداية القياس.
6.2 استخراج البواقي (Residuals) كبيانات منزوعة الاتجاه
بعد تقدير معلمات خط الانحدار، تأتي الخطوة الجوهرية في استخلاص السلسلة منزوعة الاتجاه من خلال حساب متتالية البواقي الإحصائية (Residuals Sequence $e_t$). يُعرّف الباقي بأنه الفرق الجبري الدقيق بين القيمة الفعلية المرصودة في الواقع ($y_t$) والقيمة التنبؤية المتوقعة الناتجة من معادلة الاتجاه المقدرة ($\hat{y}_t$):
$$e_t = y_t – \hat{y}_t = y_t – (\hat{\beta}_0 + \hat{\beta}_1 t)$$
تتمتع سلسلة البواقي الناتجة ($e_t$) بخصائص إحصائية استثنائية تجعلها تُمثل النسخة النقية من السلسلة الأصلية الخالية من أي اتجاه عام، ومن أبرز هذه الخصائص:
- تتوزع البواقي إحصائياً حول متوسط حسابي يساوي صفراً تماماً بحكم الخواص الرياضية لطريقة المربعات الصغرى: $\sum_{t=1}^n e_t = 0$.
- تحتفظ السلسلة الناتجة بنفس عدد المشاهدات الأصلية كاملة دون فقدان أي فترة زمنية، بخلاف ما يحدث في طريقة الفروق.
- تعكس القيم الموجبة للبواقي فترات النشاط التي تفوقت فيها الظاهرة على مسارها العام المتوقع، بينما تُبرز القيم السالبة فترات التباطؤ التي هبطت فيها المشاهدات دون المسار الطبيعي.
6.3 مطابقة النماذج غير الخطية ومتعددة الحدود
عندما تظهر البيانات انحناءات ملموسة لا يمكن لخط الانحدار المستقيم تمثيلها بدقة، يتم تعميم منهجية مطابقة النماذج لتشمل الدوال غير الخطية ونماذج الانحدار متعدد الحدود (Polynomial Regression). يُصاغ نموذج متعدد الحدود من الرتبة $p$ بالمعادلة التالية:
$$y_t = \beta_0 + \beta_1 t + \beta_2 t^2 + dots + \beta_p t^p + \epsilon_t$$
يتيح هذا النموذج رصد التسارع والتباطؤ والانقلابات الاتجاهية في المسار الهيكلي. ومع ذلك، يتعين على الباحث التحلي بالحذر الأكاديمي الشديد لتفادي الوقوع في معضلة فرط الملاءمة (Overfitting)؛ إذ يؤدي اختيار رتبة عليا للمتعددات ($p ge 4$) إلى امتصاص النموذج للتذبذبات الدورية الحقيقية نفسها واعتبارها جزءاً من الاتجاه، مما يُفرغ سلسلة البواقي من محتواها الإشاري الحقيقي ويحولها إلى ضوضاء بيضاء عشوائية خالية من أي دلالة تحليلية.
7. مثال عملي وتطبيقي مفصل: إزالة الاتجاه بمطابقة نموذج الانحدار
7.1 بناء نموذج الانحدار الخطي على البيانات التجريبية
لإجراء مقارنة إحصائية منهجية ودقيقة مع أسلوب الفروق السابق، سنقوم بتطبيق نموذج الانحدار الخطي على نفس مجموعة البيانات التجريبية المكونة من عشرين فترة زمنية ($N = 20$). لإيجاد معلمات المعادلة ($\hat{y}_t = \hat{\beta}_0 + \hat{\beta}_1 t$)، نقوم أولاً بحساب المجاميع الإحصائية الضرورية:
- $\sum t = \frac{20 \times 21}{2} = 210 implies \bar{t} = 10.5$
- $\sum t^2 = \frac{20 \times 21 \times 41}{6} = 2870$
- $\sum y_t = 2344.9 implies \bar{y} = 117.245$
- $\sum (t \cdot y_t) = 26038.6$
بتطبيق صيغة المربعات الصغرى لحساب الميل ($\hat{\beta}_1$):
$$\hat{\beta}_1 = \frac{20(26038.6) – (210)(2344.9)}{20(2870) – (210)^2} = \frac{520772 – 492429}{57400 – 44100} = \frac{28343}{13300} \approx 2.13105$$
ثم نحسب نقطة التقاطع ($\hat{\beta}_0$):
$$\hat{\beta}_0 = \bar{y} – \hat{\beta}_1 \bar{t} = 117.245 – (2.13105 \times 10.5) = 117.245 – 22.376 = 94.869$$
وعليه، تصبح معادلة الاتجاه الخطي الحتمي المقدرة للبيانات كما يلي:
$$\hat{y}_t = 94.87 + 2.131 \times t$$
7.2 حساب القيم المقدرة واستخراج متتالية البواقي خطوة بخطوة
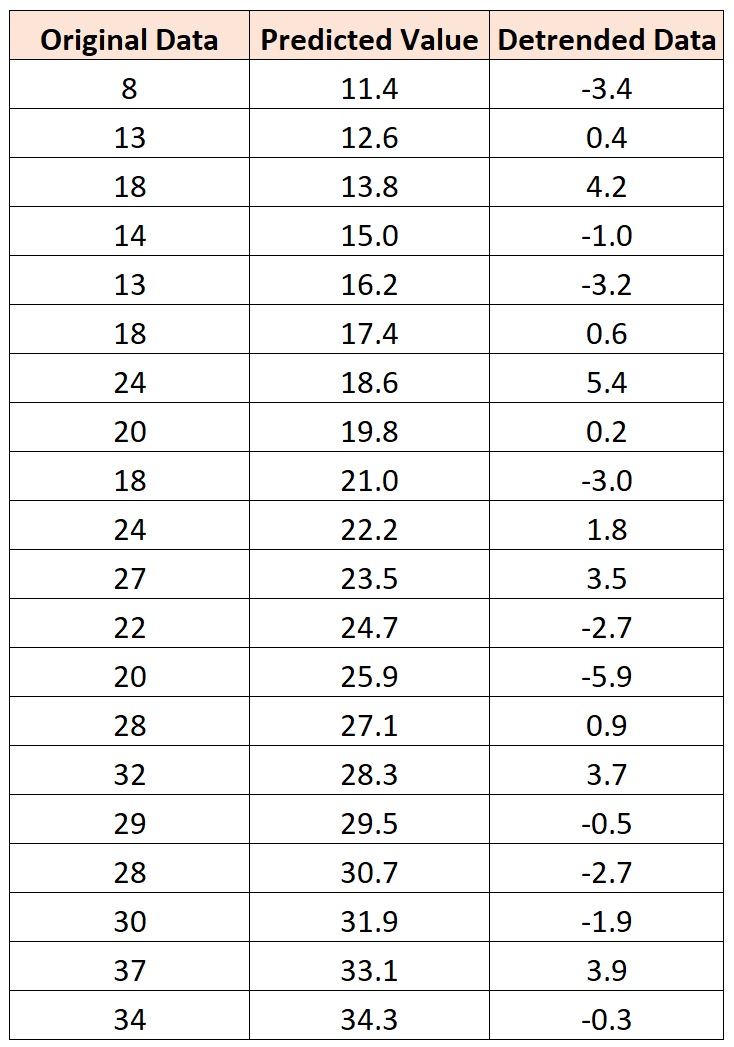
نقوم بتطبيق معادلة خط الانحدار المقدرة لحساب القيمة التنبؤية المتوقعة ($\hat{y}_t$) لكل فترة زمنية من $t=1$ إلى $t=20$، ومن ثم نطرح هذه القيمة من المشاهدة الأصلية المقابلة للحصول على متتالية البواقي ($e_t = y_t – \hat{y}_t$). يوضح الجدول التالي تفاصيل العمليات الحسابية الكاملة:
| الفترة ($t$) | البيانات الأصلية ($y_t$) | القيمة المقدرة ($\hat{y}_t = 94.87 + 2.131 t$) | البواقي منزوعة الاتجاه ($e_t$) |
|---|---|---|---|
| 1 | 102.5 | 97.00 | +5.50 |
| 2 | 107.8 | 99.13 | +8.67 |
| 3 | 104.2 | 101.26 | +2.94 |
| 4 | 101.9 | 103.39 | -1.49 |
| 5 | 108.4 | 105.53 | +2.87 |
| 6 | 114.1 | 107.66 | +6.44 |
| 7 | 110.3 | 109.79 | +0.51 |
| 8 | 107.6 | 111.92 | -4.32 |
| 9 | 115.0 | 114.05 | +0.95 |
| 10 | 120.2 | 116.18 | +4.02 |
| 11 | 116.7 | 118.31 | -1.61 |
| 12 | 113.8 | 120.44 | -6.64 |
| 13 | 121.3 | 122.57 | -1.27 |
| 14 | 126.9 | 124.70 | +2.20 |
| 15 | 122.8 | 126.84 | -4.04 |
| 16 | 120.1 | 128.97 | -8.87 |
| 17 | 127.5 | 131.10 | -3.60 |
| 18 | 133.1 | 133.23 | -0.13 |
| 19 | 129.4 | 135.36 | -5.96 |
| 20 | 126.8 | 137.49 | -10.69 |
7.3 التفسير الإحصائي والتمثيل المرئي لنتائج مطابقة النموذج
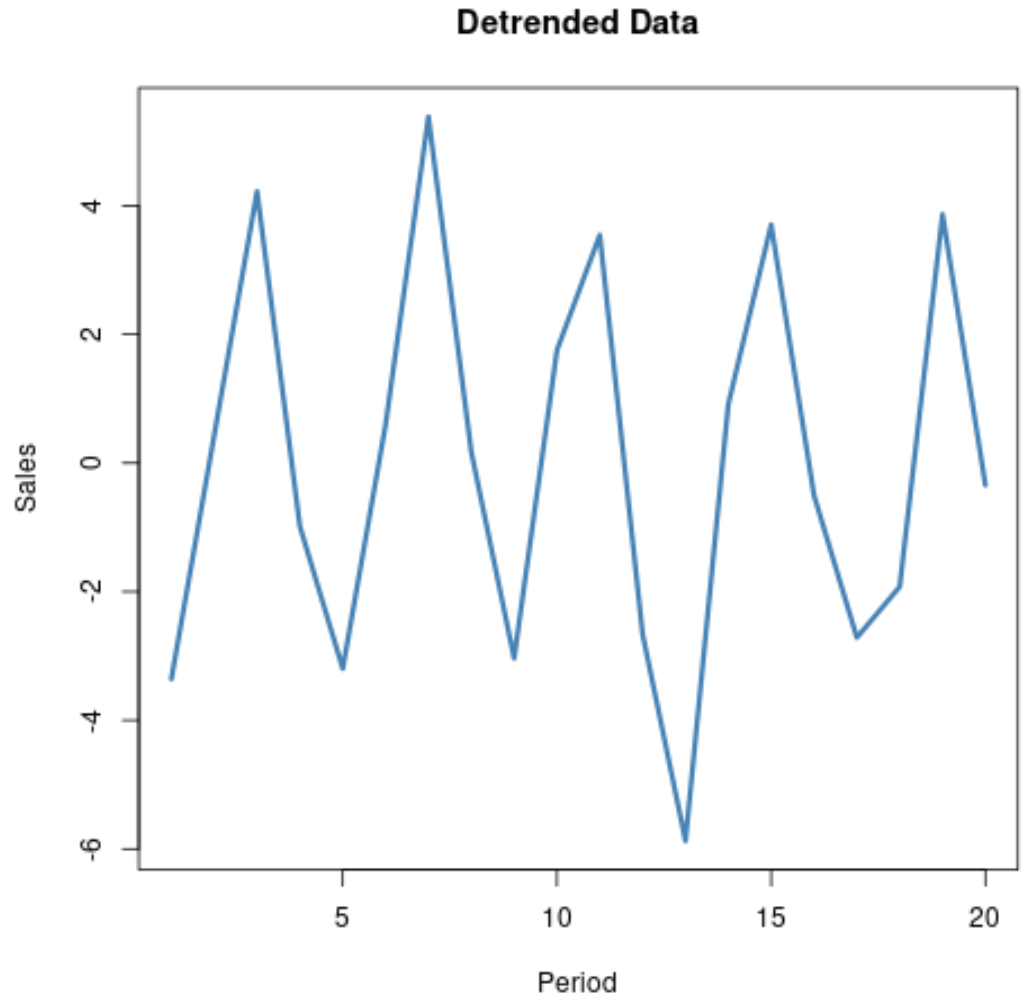
يُبرز الفحص الدقيق لسلسلة البواقي المستخرجة قدرة طريقة مطابقة النموذج على إظهار الانحرافات النسبية عن المسار المتوقع دون إحداث أي إزاحة في الأطوار الزمنية. فعلى عكس طريقة الفروق التي تبدأ من الفترة الثانية، احتفظت هذه الطريقة بكامل المشاهدات العشرين دون أي اقتطاع أو إهدار إحصائي للبيانات الابتدائية.
نلاحظ في النصف الأول من السلسلة (الفترات 1 إلى 6) غلبة القيم الموجبة للبواقي، مع تسجيل ذروة تباعدية موجبة في الفترة 2 بلغت $+8.67$، مما يعكس فترة توسع فاقت فيها المشاهدات الفعلية خط النمو الهيكلي المقدر. وبالمقابل، تُظهر الفترات المتأخرة (خاصة الفترات 16 و19 و20) قيماً سالبة بارزة بلغت أقصاها في الفترة الأخيرة بواقع $-10.69$، مما يشير إلى تباطؤ ملحوظ جعل الظاهرة تتراجع تدريجياً عن مسارها الخطي المفترض. تُعد سلسلة البواقي هذه مقياساً ناصعاً لدراسة الموجات التراكمية، حيث استبعدت بنجاح الميل الحتمي وحافظت على التموج الداخلي الأصلي للظاهرة.
8. أساليب متقدمة ومرشحات إحصائية لإزالة الاتجاه من البيانات
8.1 أسلوب المتوسطات المتحركة (Moving Averages Detrending)
يُعد أسلوب المتوسطات المتحركة (Moving Averages) من أقدم وأقوى الأساليب اللامعلمية المتبعة لتنعيم السلسلة الزمنية وفصل مسار الاتجاه دون الحاجة إلى افتراض دالة وظيفية محددة ومقيدة. تعتمد الفكرة على حساب متوسط حسابي متجدد لمجموعة فرعية من المشاهدات المتتالية تقع داخل نافذة زمنية محددة الطول ($m$). في السلاسل التي تتطلب تناظراً زمنياً، يُفضل استخدام “المتوسط المتحرك المركز” (Centered Moving Average) ذي الطول الفردي $m = 2k + 1$:
$$T_t = \frac{1}{m} \sum_{j=-k}^k y_{t+j}$$
يُمثل المسار الناتج ($T_t$) خط الاتجاه الأملس الذي استُبعدت منه التذبذبات عالية التردد والضوضاء اللحظية. وبمجرد استخراج هذا الاتجاه، تُحسب السلسلة منزوعة الاتجاه بطرح القيم الملساء من السلسلة الأصلية مباشرة: $y_t^{\text{detrended}} = y_t – T_t$. يلعب حجم النافذة الزمنية ($m$) دوراً حاسماً في هذه العملية؛ فكلما اتسعت النافذة، أصبحت السلسلة أكثر سلاسة وحذفت الدورات الأطول مدى، بينما يؤدي تصغيرها إلى حصر التنعيم في استبعاد الضوضاء العشوائية السريعة فقط.
8.2 مرشح هودريك-بريسكوت (Hodrick-Prescott Filter)
يحتل مرشح هودريك-بريسكوت (Hodrick-Prescott Filter – HP) مكانة مرموقة في تحليل السلاسل الزمنية الكلية، حيث صُمم رياضياً لتفكيك السلسلة إلى مكون اتجاهي ناعم ($\tau_t$) ومكون دوري متذبذب ($c_t$)، بحيث يكون $y_t = \tau_t + c_t$. يعتمد المرشح على حل مسألة استمثال رياضية تُوازن بين تصغير مجموع مربعات الانحرافات الدورية وتصغير التغير في ميل مسار الاتجاه، من خلال دالة الهدف التربيعية التالية:
$$\min_{{\tau_t}_{t=1}^T} \left{ \sum_{t=1}^T (y_t – \tau_t)^2 + \lambda \sum_{t=2}^{T-1} \left[ (\tau_{t+1} – \tau_t) – (\tau_t – \tau_{t-1}) \right]^2 \right}$$
يتحكم المعامل الإحصائي $lambda$ (Lambda) في درجة تنعيم الاتجاه؛ فكلما اقتربت قيمة $lambda$ من الصفر، أصبح مسار الاتجاه مطابقاً تماماً للسلسلة الأصلية، وإذا اقتربت $lambda$ من اللانهاية، تحول الاتجاه قسراً إلى خط مستقيم ناتج عن المربعات الصغرى العادية. وفقاً للتوصيات المنهجية المعيارية، تُحدد قيمة $lambda$ بناءً على تردد البيانات، حيث تُضبط عند $1600$ للبيانات ربع السنوية، و$14400$ للبيانات الشهرية، و$100$ أو $6.25$ للبيانات السنوية.
8.3 التحليل الطيفي وتحويلات فورييه والمويجات (Wavelets)
ينقل التحليل الطيفي (Spectral Analysis) دراسة السلاسل الزمنية من المجال الزمني المعتاد (Time Domain) إلى المجال الترددي (Frequency Domain). من خلال تطبيق تحويل فورييه المتقطع (Discrete Fourier Transform – DFT)، تُفكك السلسلة المعقدة إلى مجموعات متراكبة من الدوال الجيبية وجيب التمام ذات الترددات والسعات المتفاوتة. في هذا الإطار الترددي، يظهر الاتجاه العام كطاقة مركزة عند الترددات متناهية الصغر المجاورة للصفر (Zero and Low Frequencies)، في حين تُمثل الدورات والموسمية بترددات وسيطة محددة.
تتم إزالة الاتجاه طيفياً عبر تصميم “مرشح تمرير الترددات العالية” (High-pass Filter)، الذي يقوم بحجب الترددات شديدة الانخفاض واستبقاء باقي الترددات، مما يؤدي إلى استئصال الاتجاه بطريقة ناعمة وعالية الانتقائية. ولتجاوز قصور تحويل فورييه في معالجة الإشارات غير المستقرة التي تتغير تردداتها عبر الفترات، طُوِّر “تحليل المويجات” (Wavelet Transform). يُتيح هذا التحليل توطيناً زمنياً وترددياً متزامناً، مما يسمح بعزل الاتجاهات غير الخطية المعقدة والصدمات المفاجئة بدقة متناهية دون تشويه الخصائص الدورية المحيطة بها.
9. معايير اختيار المنهجية المثلى لإزالة الاتجاه وفق خصائص البيانات
9.1 فحص جذر الوحدة وتحديد طبيعة الاستقرارية الإحصائية
تبدأ الممارسة التحليلية الصارمة لإزالة الاتجاه بتحديد الطبيعة الإحصائية الكامنة للمسار، وتحديداً ما إذا كانت السلسلة تتبع مساراً مستقراً حول اتجاه حتمي (Trend-Stationary) أم أنها تتضمن جذور وحدة تجعلها مستقرة بالفروق (Difference-Stationary). لتحقيق هذا التمييز بصورة قاطعة، يُطبق الباحثون مصفوفة من الاختبارات القياسية المتقاطعة، وعلى رأسها:
- اختبار ديكي-فولر المعزز (Augmented Dickey-Fuller – ADF): لاختبار الفرضية الصفرية القائلة بوجود جذر وحدة (اتجاه عشوائي) في مقابل فرضية الاستقرار البديلة.
- اختبار فيليبس-بيرون (Phillips-Perron): للتعامل مع معضلات الارتباط الذاتي واختلاف التباين غير المعلوم في حدود الخطأ دون الحاجة لإضافة حدود إبطاء واسعة.
- اختبار كوياتكوفسكي-فيليبس-شميدت-شين (KPSS): الذي يعتمد فرضية صفرية مقلوبة تنص على أن السلسلة مستقرة حول اتجاه حتمي، مما يوفر أداة تأكيدية حاسمة عند مقارنتها باختبار ADF.
إذا أكدت الاختبارات وجود جذر وحدة، يتعين منهجياً استخدام طريقة الفروق؛ حيث إن مطابقة نموذج الانحدار الخطي في هذه الحالة ستقود إلى انحدار زائف وتفشل في معالجة التباين اللانهائي. أما إذا أثبتت الاختبارات استقرار السلسلة حول اتجاه زمني حتمي، فإن مطابقة النموذج واستخراج البواقي تغدو الخيار الأمثل للحفاظ على الذاكرة الهيكلية للبيانات وتفادي التشوهات الارتباطية الناتجة عن التفاضل غير المبرر.
9.2 تأثير حجم العينة والبيانات المفقودة على كفاءة الطرق
يلعب حجم العينة المتاحة ($N$) وجودتها الإحصائية دوراً محدداً في ترجيح منهجية على أخرى. تتميز طريقة مطابقة نماذج الانحدار بحاجتها إلى أحجام عينات متوسطة إلى كبيرة لضمان تقارب المقدرات الإحصائية ($\hat{\beta}$) وتحقيق اتساقها، إلا أنها تُظهر حساسية مفرطة لوجود القيم المتطرفة الشاذة (Outliers) التي قد تجذب خط الاتجاه بقوة نحوها وتُشوه البواقي في كامل السلسلة.
في المقابل، يُظهر أسلوب الفروق مرونة وكفاءة عالية عند التعامل مع العينات القصيرة؛ إذ يرتكز الحساب على المقارنة الموضعية المباشرة بين النقاط المتجاورة، ولا يتأثر بتقديرات شاملة للعينات. ومع ذلك، تصبح طريقة الفروق شديدة الهشاشة في حال وجود فجوات زمنية أو قيم مفقودة (Missing Values)؛ إذ يؤدي فقدان مشاهدة واحدة إلى حرمان الباحث من حساب الفرق لفترتين زمنيتين متتاليتين، مما يفرض ضرورة تطبيق تقنيات استكمال البيانات المفقودة (Data Imputation) قبل الشروع في إزالة الاتجاه بهذه التقنية.
9.3 الموازنة بين عزل الإشارات الدورية والحفاظ على خصائص التباين الأصلي
يجب أن تسترشد عملية الاختيار المنهجي بالهدف البحثي النهائي للمحلل؛ فإذا كان الغرض هو التنبؤ المستقبلي بالقيم الحقيقية للسلسلة، فإن نماذج مطابقة الاتجاه تحتفظ بإمكانية إعادة تركيب البيانات الأصلية بسهولة من خلال إعادة جمع الاتجاه المتوقع مع التنبؤات المستخرجة للبواقي. في المقابل، تُعطي الفروق أولوية لنمذجة حركة التقلب اللحظي وتناسب التحليلات المعنية بالمخاطر قصيرة الأجل.
علاوة على ذلك، يجب فحص فرضية تجانس التباين (Homoscedasticity) قبل تطبيق إزالة الاتجاه؛ فإذا كان اتساع التذبذبات يتزايد طردياً مع صعود الاتجاه العام، فإن تطبيق إزالة الاتجاه الخطي المباشر سيترك تبايناً غير متجانس في البواقي، مما ينتهك فروض النمذجة الكلاسيكية. يستدعي ذلك دمج إزالة الاتجاه مع تحويلات استقرار التباين السابقة، مثل تحويل بوكس-كوكس (Box-Cox Transformation) أو التحويل اللوغاريتمي، لضمان استقرار العزمين الأول والثاني معاً.
10. الأخطاء الشائعة وأفضل الممارسات المنهجية عند إزالة الاتجاه
10.1 مخاطر الإفراط في حساب الفروق (Over-differencing)
يقع الكثير من المحللين في فخ “الإفراط في التفاضل” (Over-differencing) بدافع الحرص الزائد على ضمان استقرار السلسلة، كأن يُطبق الفرق الثاني على سلسلة استقرت تماماً بالفرق الأول، أو تطبيق الفروق على سلسلة مستقرة أصلاً حول اتجاه حتمي. يقود هذا الخطأ المنهجي إلى تداعيات رياضية وخيمة؛ إذ يُدخل قسراً جذر وحدة في مكون المتوسطات المتحركة، محولاً السلسلة إلى نموذج متوسط متحرك مع معامل سالب يقترب من الواحد الصحيح ($\theta \approx -1$).
يؤدي هذا الارتباط الذاتي السالب المصطنع إلى زيادة التباين الإجمالي للسلسلة بدلاً من خفضه وتثبيته، كما يتسبب في محو “الذاكرة طويلة المدى” للظاهرة، مما يُفقد البيانات خصائصها الديناميكية الفريدة ويجعل التنبؤات اللاحقة غير دقيقة ومتحيزة نحو التذبذب العشوائي الحاد حول الصفر دون أساس بنيوي يبرر ذلك التذبذب.
10.2 افتراض خطية الاتجاه دون اختبار النماذج البديلة
من المزالق التحليلية الشائعة الافتراض التلقائي بأن الاتجاه العام للبيانات يتبع خطاً مستقيماً، وتطبيق انحدار خطي بسيط دون التحقق البصري والرياضي من ملاءمة هذا الفرض. عند وجود نمو لوغاريتمي متناقص، أو تسارع أسي، أو نمو لوجستي يتباطأ عند الوصول إلى مرحلة التشبع، يفشل الخط المستقيم في ملاحقة مسار البيانات الحقيقي.
ينتج عن هذا القصور بقاء جزء جوهري من الاتجاه العام محبوساً داخل سلسلة البواقي المستخرجة، مما يؤدي إلى خرق فرضية استقلال الأخطاء وظهور ارتباط ذاتي قوي ومضلل بين البواقي. لذلك، تقتضي أفضل الممارسات المنهجية فحص مصفوفة أشكال الانتشار، وإجراء اختبارات ملاءمة النموذج مثل اختبار فحص خطية العلاقات (Ramsey RESET Test)، والمقارنة الصارمة لمعايير المعلومات، كمعيار أكايكي (AIC) ومعيار شوارتز-بييز (BIC)، للمفاضلة بين النماذج الخطية وغير الخطية قبل اعتماد البواقي كبيانات منزوعة الاتجاه.
10.3 إرشادات عملية لكتابة التقارير الأكاديمية وتوثيق نتائج إزالة الاتجاه
يتطلب إعداد التقارير الأكاديمية المحكمة توثيقاً دقيقاً وشفافاً لكل خطوة من خطوات معالجة البيانات، لضمان قابلية الدراسة للتكرار والتحقق العلمي (Replicability). تشمل أفضل الممارسات التوثيقية ما يلي:
- التصريح الواضح بالمعادلات الرياضية المستخدمة لإزالة الاتجاه ومبررات اختيارها المنهجية، مدعومة بالنتائج العددية لاختبارات جذور الوحدة (مثل قيم إحصائية ADF والقيم الحرجة المقابلة ومستويات الدلالة).
- عرض جداول ورسوم بيانية مقارنة تُظهر السلسلة الزمنية الأصلية جنباً إلى جنب مع السلسلة المنقاة بعد إزالة الاتجاه، مع إبراز كيفية تحول المتوسط نحو الاستقرار التام.
- تشخيص سلوك البواقي أو الفروق المستخرجة عبر فحص دوال الارتباط الذاتي (ACF) ودوال الارتباط الذاتي الجزئي (PACF) لبيان خلو البيانات من الأنماط الاتجاهية المتبقية وسلامة خصائصها الاستدلالية.
- تفسير النتائج ضمن السياق الموضوعي التخصصي للظاهرة، مع التأكيد على التحول المفاهيمي في دلالة الأرقام المعالجة (كالتمييز بين المستوى المطلق ومعدل التغير الدوري).
خاتمة
تُمثل عملية إزالة الاتجاه (Detrending) جسراً منهجياً وتحويلياً بالغ الأهمية في معالجة السلاسل الزمنية، حيث تنقل البيانات من فضاء عدم الاستقرار المشوب بالانحدارات الزائفة والمسارات التراكمية الطاغية، إلى فضاء الاستقرار الإحصائي المتزن الذي تنكشف فيه البنى الدورية الحقيقية وتستقيم فيه افتراضات النمذجة القياسية. وكما أوضحنا عبر التحليلات النظرية والتطبيقات الحسابية الشاملة، فإن النجاح في هذا المسعى يتطلب بصيرة إحصائية نافذة تُميز بدقة بين الاتجاهات الحتمية والعشوائية، وتختار الأداة المناسبة—سواء كانت الفروق الحسابية، أو مطابقة النماذج واستخراج البواقي، أو استخدام المرشحات الإحصائية المتقدمة كمرشح هودريك-بريسكوت والتحليل الطيفي.
إن الموازنة الدقيقة بين تحييد المسار العام طويل الأجل والحفاظ على التموجات الدورية الأصيلة دون إفراط في التفاضل أو سوء تخصيص لنماذج الاتجاه، تُشكل جوهر الكفاءة التحليلية في البحوث العلمية الرصينة. ومن خلال الالتزام بالمعايير التشخيصية الصارمة وأفضل ممارسات التوثيق الأكاديمي، يستطيع الباحثون والمحللون تقديم استدلالات إحصائية تتسم بأعلى درجات الموثوقية والدقة، بما يخدم صناعة القرار ويثري المعرفة العلمية عبر مختلف الحقول المعرفية.
المراجع
- Box, G. E. P., Jenkins, G. M., Reinsel, G. C., & Ljung, G. M. (2015). Time series analysis: Forecasting and control (5th ed.). John Wiley & Sons. https://doi.org/10.1002/9781118619193
- Enders, W. (2014). Applied econometric time series (4th ed.). John Wiley & Sons.
- Granger, C. W. J., & Newbold, P. (1974). Spurious regressions in econometrics. Journal of Econometrics, 2(2), 111–120. https://doi.org/10.1016/0304-4076(74)90034-7
- Hamilton, J. D. (1994). Time series analysis. Princeton University Press. https://doi.org/10.1515/9780691218632
- Hodrick, R. J., & Prescott, E. C. (1997). Postwar U.S. business cycles: An empirical investigation. Journal of Money, Credit and Banking, 29(1), 1–16. https://doi.org/10.2307/2953682
- Kwiatkowski, D., Phillips, P. C. B., Schmidt, P., & Shin, Y. (1992). Testing the null hypothesis of stationarity against the alternative of a unit root: How sure are we that economic time series have a unit root? Journal of Econometrics, 54(1–3), 159–178. https://doi.org/10.1016/0304-4076(92)90104-Y
- Wooldridge, J. M. (2020). Introductory econometrics: A modern approach (7th ed.). Cengage Learning.