
يشهد علم البيانات والاقتصاد القياسي المعاصر تحولاً جذرياً نحو تطوير نماذج إحصائية قادرة على استيعاب التعقيدات البنيوية الكامنة في الظواهر الديناميكية. فمع تزايد تدفق البيانات الرقمية بمعدلات زمنية متسارعة، باتت السلاسل الزمنية الواقعية تعرض سلوكيات غير خطية، تتداخل فيها التموجات الموسمية المتعددة ذات الترددات المختلفة مع اتجاهات عامة متغيرة وتباينات إحصائية غير مستقرة عبر الزمن. وقد شكلت هذه الخصائص تحدياً منهجياً بارزاً أمام الأطر التنبؤية الكلاسيكية، التي تفترض عادة انتظام الفواصل الزمنية وثبات الدورات الفصلية ومحدودية تداخلها، مما استدعى إعادة النظر في الأسس الرياضية المستخدمة للتنبؤ بالمتغيرات المعقدة في شتى الحقول التطبيقية.
في هذا السياق المنهجي المتقدم، يبرز نموذج TBATS بوصفه إطاراً رياضياً مبتكراً يدمج بين فلسفة التجانس الأسي المتقدمة، وتمثيل فضاء الحالة (State-Space Representation)، وتقنيات التحليل التوافقي المستندة إلى متسلسلات فورييه. ويقدم هذا النموذج صياغة تكاملية تعالج بمرونة فائقة أزمات عدم ثبات التباين، والارتباط الذاتي المتبقي، والأنماط الموسمية المعقدة سواء كانت صحيحة أو كسرية، أو متعددة التردد، مما يجعله نقلة نوعية في معالجة السلاسل الزمنية عالية التردد. ويهدف هذا الدليل الأكاديمي الشامل إلى استعراض البنية النظرية لنموذج TBATS وتفكيك خوارزمياته الرياضية، وتقديم تطبيق إجرائي متكامل باستخدام لغة البرمجة الإحصائية R، لتمكين الباحثين والمحللين من تطبيقه بدقة واحترافية متناهية.
1. مقدمة إلى السلاسل الزمنية ونموذج TBATS في التحليل القياسي
1.1 مفهوم التنبؤ بالسلاسل الزمنية وتحديات الأنماط المعقدة
تمثل السلاسل الزمنية تسلسلاً من المشاهدات الإحصائية المسجلة عبر فترات زمنية متتالية، حيث تكمن الغاية الجوهرية من تحليلها في استنباط القوانين الحاكمة لحركتها التاريخية بهدف إسقاط هذه المسارات نحو المستقبل عبر التنبؤ العلمي الدقيق. ومع ذلك، فإن الواقع التطبيقي غالباً ما يفرز سلاسل زمنية تتسم بالتعقيد الشديد، حيث لا تنفصل الاتجاهات طويلة المدى عن التغيرات الدورية، بل تتداخل معها في تراكب ديناميكي مستمر يشمل تذبذبات فصلية، وأسبوعية، ويومية، وحتى ساعية، تتفاعل جميعها في آن واحد لتشكل المسار العام للظاهرة المدروسة.
تتجلى أوجه القصور الحادة في النماذج الخطية الكلاسيكية—كنماذج الانحدار الذاتي والمتوسطات المتحركة التكاملية التقليدية—عند مواجهتها لهذه الأنماط المتراكبة، لا سيما حينما تتضمن البيانات موسميّة مزدوجة أو دورات غير منتظمة ناتجة عن التغيرات التقويمية كالسنة الكبيسة أو الفترات الزمنية غير الصحيحة. وتزداد هذه المشكلة عمقاً في التحليلات السلوكية والتطبيقية ذات الترددات الزمنية المتعددة، مثل استهلاك الطاقة الكهربائية، وحركات المرور، والتداولات المالية اللحظية، حيث تعجز النماذج ذات المعلمات الثابتة عن ملاحقة التحولات الهيكلية، مما يستدعي توظيف أطر تكيفية مرنة تستطيع ضبط معالمها ذاتياً تماشياً مع طبيعة الحركة الزمنية للبيانات وتغير التباين الملازم لها.
إن إغفال هذه التحديات يؤدي إلى انحرافات جوهرية في التقدير الإحصائي وفقدان الكفاءة التنبؤية، إذ تفشل الفروض القياسية الكلاسيكية المتعلقة باستقلالية الأخطاء وثبات توزيعها في الصمود أمام تعقيدات البيانات الواقعية. ومن هنا تبرز الحاجة المنهجية إلى تبني مداخل رياضية متطورة تدمج بين مرونة الفضاء الحركي ودقة التقدير الإحصائي، لتجاوز المعضلات الناشئة عن الترددات الزمنية المتشابكة دون السقوط في فخ الإفراط في التعقيد الحسابي أو التبسيط المخل بالظاهرة.
1.2 التعريف المنهجي لنموذج TBATS وفلسفته الرياضية
يُعرف نموذج TBATS بأنه نموذج ابتكاري ينتمي إلى عائلة نماذج التجانس الأسي المصاغة في فضاء الحالة (Innovations State-Space Models)، وقد تم تطويره لتقديم حل منهجي متكامل للتعامل مع السلاسل الزمنية ذات الأنماط الموسمية المتعددة والمعقدة. ويعود تفكيك المسمى الشامل TBATS إلى الحروف الأولى لمكوناته البنيوية الخمسة الرائدة: تحويل بوكس-كوكس (Trigonometric/Box-Cox)، وتصحيح أخطاء الانحدار الذاتي والمتوسطات المتحركة (ARMA errors)، والاتجاه العام المخمد (Trend/Damped Trend)، والموسمية المثلثية (Seasonal components represented via Fourier terms)، حيث تتفاعل هذه المكونات معاً لإنتاج إطار نمذجة فائق الدقة.
تقوم الفلسفة الرياضية للنموذج على تحقيق تكامل رصين بين تحويلات الاستقرار غير الخطية التي تستهدف استقرار التباين، وبين النمذجة العشوائية المنضبطة للبواقي من خلال دمج عمليات ARMA لاحتواء أي ارتباط ذاتي متبقٍ. يتيح هذا التمثيل الهيكلي الموحد للنموذج التعبير عن تطور السلسلة كحالات غير مرئية تتجدد تدريجياً عبر الزمن بالاعتماد على معادلات قياس وانتقال خطية دقيقة في فضاء الحالة، مما يوفر بيئة رياضية محكمة لحساب احتمالات السلسلة بدقة متناهية.
تتمثل إحدى أهم المزايا الفلسفية لنموذج TBATS في قدرته الفائقة على الاختيار الآلي للمكونات بدون فرض قيود قياسية صارمة ومسبقة من قِبل الباحث. فالخوارزمية الذاتية للنموذج تختبر بصورة منهجية جدوى إدراج تحويل بوكس-كوكس، وتحدد المعامل الأمثل له، وتفاضل بين الاتجاه الخطي والاتجاه المخمد، كما تنتقي رتب عمليات ARMA المناسبة للبواقي وعدد الحدود التوافقية لمتسلسلات فورييه لكل موسم، مما يقلص بصورة حاسمة احتمالات الخطأ في التوصيف الهيكلي للنموذج.
1.3 دوافع استخدام نماذج TBATS في الأبحاث الأكاديمية
تشكل المرونة الفائقة لنموذج TBATS الدافع الأساسي لاعتماده في الدراسات القياسية المتقدمة، حيث يتفوق جذرياً على النماذج الموسمية التقليدية عند التعامل مع الترددات الموسمية العالية وغير القياسية. فالنماذج الكلاسيكية تفترض أن طول الموسم يجب أن يكون عدداً صحيحاً، بينما ينجح TBATS عبر تمثيله المثلثي في معالجة المواسم ذات الأطوال الكسرية، مثل تمثيل الدورة السنوية للبيانات اليومية ذات الـ 365.25 يوماً، أو الدورة الأسبوعية للبيانات الساعية، دون إحداث فجوات أو تشوهات في البنية الدورية للظاهرة.
علاوة على ذلك، يسهم النموذج بشكل جوهري في تقليل التدخل البشري والتحيز الشخصي في ضبط المعلمات الفائقة (Hyperparameters). فبدلاً من الاعتماد على المعاينة البصرية الذاتية لدوال الارتباط الذاتي لتحديد الرتب، يعتمد TBATS على استراتيجية بحثية موحدة ترتكز على معايير المعلومات الإحصائية، مما يضمن اتساق النتائج وقابليتها للتعميم والتكرار العلمي في بيئات بحثية مختلفة، وهو متطلب منهجي حاسم لتوثيق الأوراق الأكاديمية المحكمة والمشاريع البحثية المعقدة.
وتؤكد الأدبيات التطبيقية قدرة نموذج TBATS على توفير دقة تنبؤية استثنائية تتفوق في كثير من الأحيان على الأساليب القياسية البديلة، خاصة في السلاسل الزمنية التي تعاني من عدم استقرار السعة التذبذبية للمواسم عبر الزمن. إن الجمع بين استقرار التباين وتعديل البواقي والتنعيم الأسي داخل فضاء حالة موحد يجعل هذا النموذج أداة قياسية لا غنى عنها في البحوث الاقتصادية، والهندسية، وعلوم البيئة، ودراسات النظم الإدارية المعاصرة.
2. المكونات الهيكلية لخوارزمية TBATS وتفسير دلالاتها
2.1 تحويل بوكس-كوكس (Box-Cox Transformation)
يعد عدم ثبات تباين الأخطاء العشوائية عبر الزمن (Heteroscedasticity) من أبرز المعضلات التي تؤدي إلى تشويه التقديرات التنبؤية، إذ تظهر العديد من السلاسل الزمنية تزايداً في سعة التذبذبات الموسمية مع تصاعد المستوى العام للسلسلة. وهنا يتدخل تحويل بوكس-كوكس المدمج في خوارزمية TBATS كمعالج رياضي غير خطي يعمل على تحويل بيانات السلسلة الأصلية $y_t$ إلى سلسلة متحولة $y_t^{(\omega)}$ وفق معلمة تحويل محددة يرمز لها عادة بـ $\omega$ (أو $lambda$)، مما يؤدي إلى استقرار التباين وجعل توزيع المتغير يقترب بدرجة كبيرة من التوزيع الطبيعي المتماثل.
تتمثل المعادلة الحاكمة لهذا التحويل الإحصائي في الصيغة الرياضية الآتية:
$$y_t^{(\omega)} = \begin{\cases} \frac{y_t^{\omega} – 1}{\omega}, &a\mp; \text{if } \omega \neq 0 \ln(y_t), &a\mp; \text{if } \omega = 0 \end{\cases}$$
حيث يتم تقدير المعلمة $\omega$ بشكل آلي باستخدام طريقة الأرجحية القصوى ضمن فضاء البحث الممتد عادة بين القيمتين صفر وواحد. وتشير القيمة $\omega = 1$ إلى استقرار التباين ذاتياً دون الحاجة إلى تطبيق أي تحويل، في حين تعبر القيمة $\omega = 0$ عن ضرورة التحويل اللوغاريتمي الطبيعي لتقليص اتساع التباين المضاعف، بينما تعكس القيم البينية معالجات أسية تكيفية تناسب الطبيعة التوزيعية للمشاهدات.
ينعكس تطبيق هذا التحويل بصورة إيجابية ومباشرة على استقرار الأخطاء العشوائية، إذ يمنع اتساع هوامش الخطأ التنبؤي في الفترات ذات القيم المرتفعة، مما يحافظ على التماثل الإحصائي لفترات الثقة الناتجة عن النموذج لاحقاً. وتعد هذه الخطوة خط الدفاع المنهجي الأول في خوارزمية TBATS لضمان تحقيق الفروض الرياضية التي تُبنى عليها المراحل اللاحقة لتقدير فضاء الحالة وتنعيم الاتجاه والموسمية.
2.2 نمذجة الأخطاء عبر عمليات ARMA
على الرغم من قدرة آليات التجانس الأسي على التقاط الأنماط العامة في السلاسل الزمنية، فإن البواقي الناتجة عنها قد تظل محتفظة بدرجات ملحوظة من الارتباط الذاتي قصير المدى (Short-term Autocorrelation). واستجابة لهذا القصور، تقوم خوارزمية TBATS بدمج مسار مخصص لنمذجة الأخطاء عبر عمليات الانحدار الذاتي والمتوسطات المتحركة من الرتبة $\text{ARMA}(p, q)$، مما يضمن معالجة البواقي الحركية بكفاءة قياسية عالية وتحويلها إلى حالة التشويش الأبيض (White Noise) الخالي تماماً من أي ارتباط معنوي متبقٍ.
تُصاغ معادلة خطأ $\text{ARMA}(p, q)$ المدمجة في النموذج وفق العلاقة الرياضية التالية:
$$d_t = \sum_{i=1}^p \phi_i d_{t-i} + \sum_{j=1}^q \theta_j \varepsilon_{t-j} + \varepsilon_t$$
حيث يمثل $d_t$ مكون الخطأ في النموذج، بينما تمثل $\phi_i$ معلمات الانحدار الذاتي، و$\theta_j$ معلمات المتوسطات المتحركة، في حين تمثل $\varepsilon_t$ صدمة عشوائية موزعة توزيعاً طبيعياً بمتوسط صفري وتباين ثابت $\sigma^2$. ويقوم النموذج بالاختيار التلقائي لأفضل رتب للمتغيرين $p$ و $q$ عبر مسح توافيقي يوازن بين تقليص الارتباط المتبقي وعدم إثقال النموذج بمعلمات زائدة تؤثر سلباً على كفاءته التقديرية.
إن استيعاب الارتباط الذاتي المتبقي عبر بنية ARMA يوفر حماية إحصائية متقدمة للنموذج ضد مشكلات الانحدار الزائف وضعف الدقة في التنبؤات النقطية. كما يسهم وصول البواقي إلى حالة السكون والاستقلالية التامة في تعزيز موثوقية التقديرات الاحتمالية وحساب فترات التنبؤ المستقبلية بدرجة عالية من الدقة العلمية، بما يتوافق مع المعايير المنهجية المعتمدة في التحليل القياسي المتقدم.
2.3 مركبة الاتجاه (Trend Component) وخاصية التخميد
تحتوي معظم السلاسل الزمنية على مركبة اتجاه عام تعكس النمو أو الانكماش طويل الأجل في الظاهرة. وفي إطار TBATS، يتم التمييز بوضوح بين الاتجاهات الحتمية الخطية البسيطة والاتجاهات العشوائية المتغيرة زمنياً، حيث يتيح فضاء الحالة تحديث مستوى السلسلة ($l_t$) ومعدل التغير في الاتجاه ($b_t$) في كل لحظة زمنية عبر معادلات تنعيم مرنة تستجيب للصدمات البنيوية التي قد تطرأ على السلسلة عبر فترات حياتها الزمنية.
ومن أبرز الابتكارات المنهجية في نمذجة الاتجاه إدراج معامل التخميد (Damping Factor)، والذي يُرمز له بالرمز $phi$، حيث ينحصر في النطاق الرياضي $0 < phi le 1$. ويهدف هذا المعامل إلى كبح جماح التنبؤات طويلة المدى؛ ففي النماذج ذات الاتجاه الخطي الحر ($phi = 1$)، تميل الإسقاطات المستقبلية إلى الاستمرار في الصعود أو الهبوط إلى ما لا نهاية بمعدل ثابت، وهو ما لا يتفق غالباً مع الواقع الاقتصادي والسلوكي الذي يفرض قيوداً تشغيلية وبيئية على استمرارية النمو المتسارع.
تعمل خوارزمية TBATS على المفاضلة التلقائية بين نموذج ذي اتجاه خطي كامل ونموذج ذي اتجاه مخمد يتم فيه ضرب معدل النمو بالمعامل $phi$ تدريجياً ليتلاشى الاتجاه بمرور الوقت ويقترب التنبؤ البعيد من الاستقرار الأفقي. وتعتمد هذه المفاضلة الرياضية على معيار أكايكي للمعلومات، مما يمنع النماذج التنبؤية من تقديم تقديرات مبالغ فيها أو متباعدة وغير واقعية عند بناء الخطط الاستراتيجية وسيناريوهات التنبؤ طويلة الأجل.
2.4 الموسمية المثلثية (Trigonometric Seasonality)
تمثل المعالجة المثلثية للأنماط الموسمية حجر الزاوية والابتكار الأبرز في هيكلية نموذج TBATS، حيث تستبدل الخوارزمية المتغيرات الصورية الكلاسيكية (Dummy Variables) بمتسلسلات فورييه التوافقية المكونة من أزواج دوال الجيب وجيب التمام. ويسمح هذا التحول الرياضي بتمثيل الدورات الموسمية المعقدة كمركبات ترددية ذات معلمات تتغير ديناميكياً مع الزمن عبر فضاء الحالة، مما يوفر تمثيلاً سلساً ومتدرجاً للتغيرات الدورية دون إحداث انقطاعات حدية في التقدير.
تُعبر المعادلة العامة لمركبة الموسمية المثلثية للدورة ذات الطول $m_j$ باستخدام $k_j$ من أزواج فورييه عن الصياغة التالية:
$$s_t^{(j)} = \sum_{k=1}^{k_j} \left( \alpha_{k,t}^{(j)} \cos\left(\frac{2\pi k t}{m_j}\right) + \beta_{k,t}^{(j)} \sin\left(\frac{2\pi k t}{m_j}\right) \right)$$
حيث تمثل $\alpha_{k,t}^{(j)}$ و $\beta_{k,t}^{(j)}$ معلمات الحالة المتغيرة زمنياً لتعديل السلوك الموسمي بناءً على تدفق البيانات الجديدة. وتبرز القوة الفائقة لهذا الأسلوب في قدرته على استيعاب الفترات الموسمية غير الصحيحة (Non-Integer Seasonality)، كمعالجة دورة العام المكونة من 365.25 يوماً في البيانات اليومية، أو دورة الأسبوع في البيانات المسجلة على فترات نصف ساعية، وهي معضلة تعجز المتغيرات الصورية التقليدية عن حلها بصورة منهجية.
إضافة إلى ذلك، يؤدي استخدام متسلسلات فورييه إلى خفض هائل في عدد المعلمات الإحصائية المطلوب تقديرها. فبدلاً من تقدير 364 معلماً لتمثيل موسمية سنوية في بيانات يومية، يتيح نموذج TBATS تمثيل الأنماط الأساسية بكفاءة مذهلة باستخدام عدد محدود جداً من أزواج فورييه التوافقية ($k_j$)، مما يجنب النموذج الوقوع في معضلة فرط التخصيص ويحافظ على درجات الحرية الكافية لضمان كفاءة الاختبارات الإحصائية وجودة التنبؤ.
3. الأسس الرياضية ومعايير المفاضلة داخل نموذج TBATS
3.1 تمثيل النموذج بصيغة فضاء الحالة (State-Space)
تتمحور القوة الحسابية والتحليلية لنموذج TBATS حول صياغته ضمن إطار فضاء الحالة لابتكارات التجانس الأسي الأحادي الخطأ (Single Source of Error Innovations State-Space Model). ويتألف هذا التمثيل الرياضي المحكم من معادلتين بنيويتين أساسيتين: معادلة القياس (Measurement Equation) التي تربط السلسلة الزمنية المشاهدة بمتجهات الحالة غير المرئية، ومعادلة الانتقال (Transition Equation) التي تصف التطور الديناميكي للحالات الداخلية عبر الزمن بتأثير الصدمات العشوائية الجديدة.
تأخذ معادلة القياس الصيغة العامة التالية:
$$y_t^{(\omega)} = w’ x_{t-1} + \varepsilon_t$$
بينما تأخذ معادلة انتقال الحالة الصيغة الرياضية المصفوفية:
$$x_t = F x_{t-1} + g \varepsilon_t$$
حيث يمثل $x_t$ متجه الحالة الذي يضم المستوى، والاتجاه، ومركبات أزواج فورييه الموسمية، ومكونات ARMA، في حين تمثل $w$ و $g$ متجهات الأوزان ومعاملات التنعيم، بينما تشكل $F$ مصفوفة الانتقال التي تحكم العلاقات الحركية والانحدارية بين الفترات الزمنية المتتابعة. ويضمن هذا الإطار الموحد تحديث الحالات بصورة دورية فورية مع كل تدفق لبيانات جديدة عبر آليات تشبه مرشحات كالمان التكيفية.
يوفر هذا التمثيل المصفوفي مرونة حسابية استثنائية، حيث تدمج جميع العناصر الهيكلية—من تحويلات تباين ونمذجة أخطاء وموسميات متعددة—داخل نظام مصفوفي واحد يسهل برمجته واستيفاء حلوله العددية. وتسمح هذه الوحدة البنيوية بإجراء حسابات دالة الأرجحية التراكمية بدقة وسرعة، مع تمكين الخوارزمية من تقدير فترات التنبؤ التحليلية مباشرة دون الحاجة إلى اللجوء إلى محاكاة مونت كارلو المكلفة حسابياً في معظم الحالات التطبيقية.
3.2 معيار أكايكي للمعلومات (AIC) في ضبط النموذج الأمثل
في ظل تعدد المكونات التي يتيحها نموذج TBATS وتنوع التوليفات الناتجة عن اختيار قيم التحويل ورتب ARMA وعدد أزواج فورييه لكل موسم، يبرز معيار أكايكي للمعلومات (Akaike Information Criterion – AIC) كأداة تحكيم إحصائية مركزية لقيادة عملية الاختيار الآلي للنموذج الأفضل. ويعمل معيار AIC على تحقيق موازنة دقيقة وصارمة بين جودة ملاءمة النموذج للبيانات التاريخية ومستوى تعقيده الرياضي، عبر فرض عقوبة تصاعدية تتناسب طردياً مع عدد المعلمات المقدرة لردع الإفراط في الملاءمة.
تُعرف الصيغة الرياضية للمعيار بالعلاقة:
$$\text{AIC} = 2k – 2\ln(L)$$
حيث يمثل $k$ إجمالي عدد المعلمات الحرة التي تم تقديرها في النموذج، ويمثل $L$ القيمة العظمى لدالة الأرجحية المشتركة. وتجري خوارزمية TBATS مسحاً شاملاً ومنظماً عبر شبكة من النماذج الفرعية الممكنة، مستعرضةً خيارات مختلفة لعدد أزواج فورييه ($k_j$) ورتب ARما الممكنة وإدراج التخميد من عدمه، ويتم في نهاية المطاف استبعاد كافة النماذج التي تسجل قيماً مرتفعة لصالح التوليفة الرياضية التي تحقق أدنى قيمة ممكنة لمعيار AIC.
تتجلى الأهمية الجوهرية لهذا المعيار في تجنب ظاهرة الإفراط في الملاءمة الإحصائية (Overfitting)، والتي تحدث عندما يتم حشو النموذج بعدد مفرط من الترددات التوافقية أو الرتب الذاتية، مما يجعله قادراً على ملاءمة البيانات التدريبية التاريخية والضوضاء المصاحبة لها بشكل زائف، لكنه ينهار تماماً عند اختباره على بيانات جديدة خارج العينة. وبذلك، يعمل معيار AIC كضمانة منهجية تمنح النموذج قدرة تعميم عالية ومصداقية تنبؤية مرتفعة في الواقع التطبيقي.
3.3 تقدير الأرجحية القصوى ومعاملات فورييه
تعتمد خوارزمية TBATS على طريقة الإمكان الأعظم أو الأرجحية القصوى (Maximum Likelihood Estimation – MLE) لتقدير كافة المعلمات غير المعلومة المكونة للنظام، بما في ذلك معلمات التنعيم، ومعامل التخميد، ومعلمات نماذج ARMA، ومعلمة بوكس-كوكس. وتُحسب دالة الأرجحية بالاستفادة من الأخطاء التنبؤية ذات الخطوة الواحدة للأمام الناتجة عن معادلات فضاء الحالة، بافتراض أن هذه الأخطاء بعد استبعاد كافة الأنماط تتبع توزيعاً طبيعياً مشتركاً بتباين منتظم.
تتضمن عملية التحسين الرياضي مساراً معقداً لتحديد العدد الأمثل لحدود التوافقيات ($k_j$) في متسلسلات فورييه لكل موسم من المواسم المدرجة. فإذا تم اختيار قيمة $k_j$ صغيرة جداً، يعجز النموذج عن استيعاب التموجات والقمم الموسمية الحادة للظاهرة، في حين أن رفع قيمة $k_j$ بصورة مفرطة يؤدي إلى تضخم مساحة البحث الحسابي وزيادة مخاطر الوقوع في نهايات صغرى محلية غير مستقرة أثناء إجراء التحسين العددي.
وتواجه الخوارزمية خلال هذه المرحلة تحديات تتعلق بالتقارب العددي والاستقرار الرياضي، ولا سيما عند التعامل مع سلاسل زمنية ذات ترددات موسمية عالية ومتداخلة تتطلب تقدير مصفوفات ذات أبعاد كبيرة. ولتجاوز هذه العقبات، توظف الخوارزمية استراتيجيات تدرجية ذكية تبدأ بتقدير النماذج الأبسط لتوليد قيم ابتدائية ملائمة للمعلمات، مما يسرع وصول خوارزميات التحسين غير الخطي كخوارزمية Nelder-Mead أو خوارزميات شبه نيوتن إلى نقطة التقارب العالمي المستقرة بأعلى كفاءة ممكنة.
4. إعداد البيئة البرمجية وحزم العمل في لغة R
4.1 تثبيت واستدعاء حزمة forecast والبيئة الأساسية
تمثل لغة البرمجة الإحصائية R البيئة القياسية الأكثر كفاءة لتطبيق نموذج TBATS، نظراً لاحتضانها لحزمة forecast الرائدة التي طورها البروفيسور روب هايندمان وفريقه البحثي. وتشتمل هذه الحزمة على الخوارزمية البرمجية الأصلية الكاملة للنموذج، مصممة بأعلى معايير الدقة الحسابية والتكامل البرمجي مع بنية السلاسل الزمنية في R، مما يجعلها الخيار المرجعي الموثوق للأكاديميين والمحللين الماليين حول العالم.
لتثبيت الحزمة واستدعائها في مساحة العمل التحليلية، يقوم الباحث بتنفيذ الأوامر البرمجية الأساسية عبر شبكة مستودعات R الرسمية (CRAN)، مع التأكد من تحديث النظام لتجنب أي تعارض في التبعيات الرياضية:
install.packages("forecast")
library(forecast)
تزود هذه الحزمة المحلل الإحصائي بمجموعة واسعة من الدوال المتخصصة في السلاسل الزمنية، ومن أبرزها الدالة المركزية tbats() لتنفيذ عملية الملاءمة، ودالة forecast() لتوليد التوقعات الاحتمالية، بالإضافة إلى دوال التشخيص المتقدمة مثل checkresiduals(). ومن الأهمية بمكان التأكد الدوري من توافق إصدارات الحزم ولغة R الأساسية لضمان الاستقرار الحسابي، وتفادي الأخطاء البرمجية الناتجة عن تباين هياكل المصفوفات في الإصدارات القديمة.
4.2 أدوات مساعدة لتنظيف البيانات ومعالجتها بيانياً
يتطلب التحليل القياسي المكتمل توظيف بيئة برمجية متكاملة تتجاوز مرحلة النمذجة المجردة لتشمل تنظيف البيانات، وفحص استقراريتها، وتصور مساراتها بيانيا بدقة متناهية. وفي هذا الإطار، تمثل حزمة ggplot2 الأداة الأكثر احترافية لإنتاج رسوم بيانية عالية الجودة تتوافق مع متطلبات النشر الأكاديمي، حيث تتيح الحزمة رسم وتفكيك مسارات السلاسل الزمنية وتنسيق مخرجات التنبؤ بفترات الثقة المتراكبة بأعلى درجات الوضوح البصري.
إلى جانب ذلك، تبرز حزمة tseries كأداة إحصائية مساعدة لإجراء الفحوصات الاستكشافية الأولية، بما في ذلك اختبارات ديكي-فولر المعززة (ADF) واختبارات فيليبس-بيرون للتحقق من استقرار السلسلة. وتُستدعى هذه الحزم عادة بالتزامن مع مرحلة التجهيز التحليلي لتنفيذ المعالجات المسبقة:
install.packages("ggplot2")
install.packages("tseries")
library(ggplot2)
library(tseries)
يعد التحويل السليم للبيانات الخام إلى كائنات سلاسل زمنية بصيغة ts خطوة إلزامية لتمكين خوارزمية TBATS من التعرف التلقائي على الخصائص التقويمية والترددات الدورية للبيانات. ويتيح استخدام الدالة الأساسية ts() تحديد توقيت بداية السلسلة وترددها الفصلي أو الشهري أو اليومي، مما يضع الأساس الرياضي السليم الذي تعتمد عليه متسلسلات فورييه في توليد الترددات الموسمية اللاحقة دون أي التباس في البنية الزمنية.
5. استكشاف البيانات التطبيقية: دراسة حالة USAccDeaths
5.1 الوصف الإحصائي والسياقي لمجموعة بيانات USAccDeaths
لتقديم تطبيق إجرائي متماسك وعميق لنموذج TBATS، نعتمد في هذه الدراسة على مجموعة البيانات الكلاسيكية الشهيرة USAccDeaths المدمجة قياسياً في بيئة R. تسجل هذه السلسلة التاريخية الأعداد الشهرية لوفيات الحوادث العرضية في الولايات المتحدة الأمريكية، وتغطي فترة زمنية تمتد لست سنوات كاملة من بداية عام 1973 وحتى نهاية عام 1978، بإجمالي يبلغ 72 مشاهدة شهرية منتظمة وموثقة إحصائياً.
تحظى هذه السلسلة بأهمية منهجية وأكاديمية بالغة في أدبيات التنبؤ بالسلاسل الزمنية، حيث تُجسد بوضوح تام التفاعل المعقد بين الاتجاه العام طويل الأجل والأنماط الموسمية السنوية القوية والشديدة الانتظام. فالوفيات الناتجة عن الحوادث تعكس بطبيعتها سلوكيات بشرية وتغيرات بيئية ترتبط فصولها بفترات الإجازات، وحركات السفر الصيفي المكثف، والظروف الجوية القاسية، مما يمنحها نمطاً تذبذبياً مميزاً يشكل اختباراً مثالياً لقدرات الخوارزميات التنبؤية المتقدمة.
إن استقرار التوثيق وخلو هذه السلسلة من القيم المفقودة يجعلها أرضية تجريبية نموذجية لعرض الآليات الحركية لنموذج TBATS، حيث تمكن الباحث من مقارنة قدرة النموذج على التقاط القمم الموسمية المتكررة في فصل الصيف والانخفاضات الملحوظة في فصل الشتاء مع مراعاة التباين الزمني الملازم لحجم المشاهدات، مما يتيح متابعة كافة مراحل النمذجة والتشخيص بصورة شفافة وقابلة للتحقق العلمي.
5.2 فحص البنية الزمنية للبيانات في R
تبدأ الممارسة التحليلية الرصينة باستكشاف الخصائص البنيوية لكائن السلسلة الزمنية والتأكد من انتظام خواصه القياسية. ويتم استدعاء السلسلة في بيئة R واستعراض ملامحها ومقاييسها الإحصائية الأساسية عبر تطبيق الأوامر المباشرة الآتية:
data("USAccDeaths")
print(USAccDeaths)
summary(USAccDeaths)
frequency(USAccDeaths)
start(USAccDeaths)
end(USAccDeaths)
يكشف فحص المخرجات الإحصائية أن السلسلة تبدأ من الشهر الأول لعام 1973 (يناير) وتستمر حتى الشهر الثاني عشر لعام 1978 (ديسمبر)، مع تردد شهري ثابت مقداره 12 مشاهدة في السنة. ويظهر ملخص الإحصاءات الوصفية أن المتوسط الحسابي للوفيات الشهرية يقع في حدود 8788 حالة وفاة، مع تسجيل قيمة صغرى تبلغ 6800 حالة وقيمة قصوى تصل إلى 11317 حالة، مما يعكس اتساع المدى التذبذبي للظاهرة بنحو 4500 حالة وفاة بين فترات الركود والذروة.
يوضح حساب الانحرافات المعيارية الشهرية وجود تفاوت ملموس في تشتت البيانات عبر الأشهر المختلفة، مما يشير مبدئياً إلى احتمالية وجود عدم استقرار نسبي في التباين الموسمي يستدعي تطبيق تحويل بوكس-كوكس لضبطه، ويؤكد أهمية استخدام نموذج متكامل يتضمن التنعيم والتوافقيات الرياضية لاستيعاب هذه الفروق البنيوية الدقيقة.
5.3 التحليل البصري وتفكيك السلسلة الزمنية
يمثل الاستكشاف البصري خطوة تمهيدية حاسمة لتشخيص السلوك العام للسلسلة وتحديد معالمها الأساسية قبل بدء المعالجة التنبؤية. ويمكن استعراض مسار البيانات التاريخية وتطبيق التفكيك الموسمي التقليدي لفصل مركبات الاتجاه والموسمية والبواقي عبر كتابة الأكواد الآتية في R:
autoplot(USAccDeaths) + theme_minimal() + labs(title="المسار الزمني لوفيات الحوادث بالولايات المتحدة (1973-1978)", x="الزمن", y="عدد الوفيات")
acc_decomp <- decompose(USAccDeaths, type = "multiplicative")
autoplot(acc_decomp) + theme_minimal()
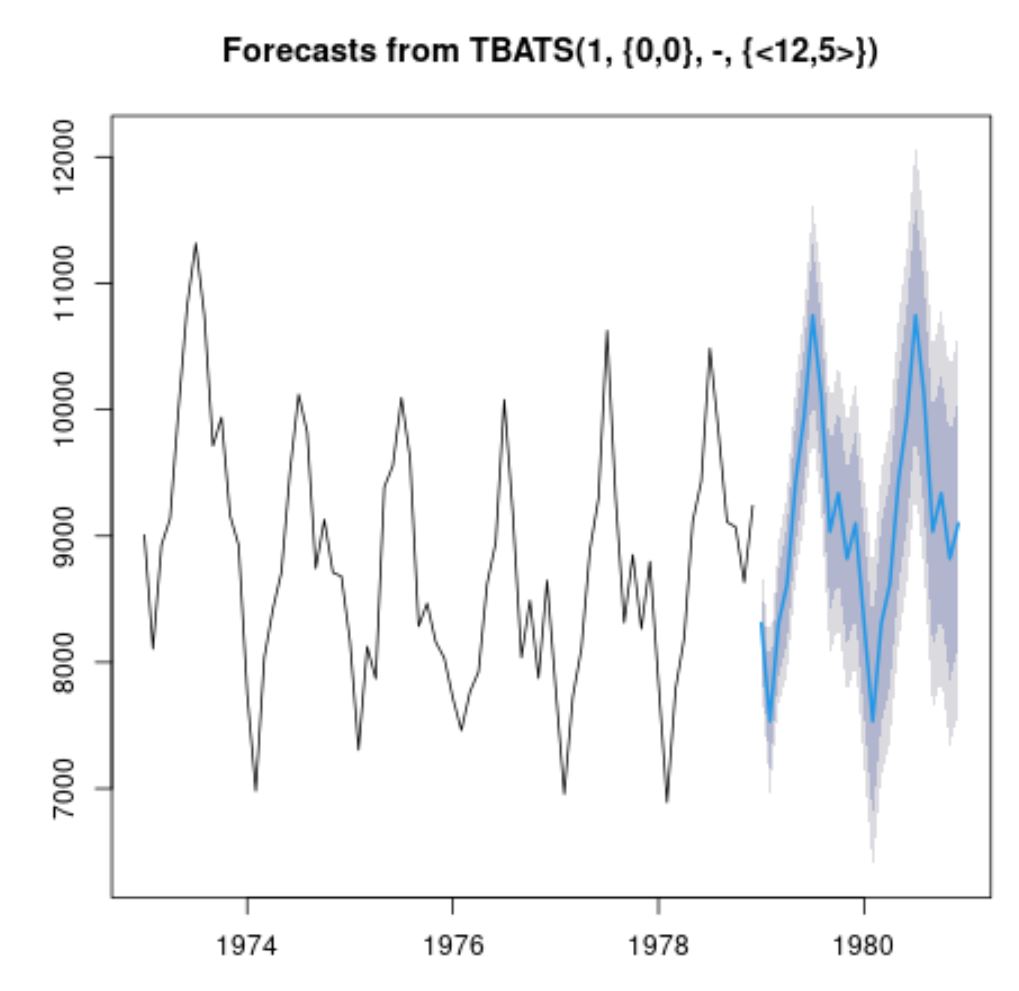
يُظهر الرسم البياني الأولي بوضوح وجود نمط موسمي سنوي مهيمن يتكرر بانتظام دوري صارم كل 12 شهراً، حيث ترتفع أعداد الوفيات الحادثية لتسجل ذروات حادة متكررة في أشهر الصيف وتحديداً في شهر يوليو من كل عام، مدفوعة بزيادة كثافة التنقل والسياحة الصيفية، في حين تتراجع السلسلة بشكل ملحوظ نحو أدنى مستوياتها السنوية خلال أشهر الشتاء وخاصة شهر فبراير.
يكشف التفكيك الموسمي للسلسلة أن مركبة الاتجاه العام شهدت انخفاضاً هيكلياً ملموساً بين عامي 1973 و1974، متأثرة بالأزمات النفطية وتخفيض حدود السرعة القانونية في الولايات المتحدة آنذاك، قبل أن تستقر في مسار تذبذبي أفقي خلال السنوات اللاحقة. كما يبرز التفكيك وجود تباين طفيف في سعة الموجات الموسمية، مما يؤكد الحاجة إلى توظيف نموذج TBATS القادر على تنعيم الاتجاه واستيعاب التغيرات الدورية عبر التحويل الرياضي المناسب ومتسلسلات فورييه.
6. التطبيق الإجرائي لملاءمة نموذج TBATS باستخدام R
6.1 استدعاء دالة tbats() وصياغة الكود البرمجي
يمثل استدعاء دالة tbats() الإجراء المحوري لملاءمة النموذج مع السلسلة الزمنية المختارة، حيث تستقبل الدالة كائن السلسلة الزمنية USAccDeaths وتقوم بتشغيل مسح استكشافي آلي لتقدير أفضل توليفة لمعلمات فضاء الحالة. وتوفر الدالة مرونة برمجية واسعة تتيح للباحث إما ترك عملية الاختيار للتحسين الآلي الكامل المستند إلى معيار AIC، أو التدخل يدوياً لتقييد بعض المعلمات كمعلمة بوكس-كوكس أو معامل التخميد.
لتشغيل الخوارزمية وتخزين الكائن الإحصائي الناتج للتحليل والمقارنة، يتم تنفيذ الأمر البرمجي التالي في بيئة R:
fit_tbats <- tbats(USAccDeaths, use.box.cox = TRUE, use.trend = TRUE, use.damped.trend = NULL, use.arma.errors = TRUE)
summary(fit_tbats)
في هذا الأمر، تم تفعيل خيار use.box.cox = TRUE للسماح للخوارزمية بالبحث عن القيمة المثلى للتحويل، وتفعيل use.trend = TRUE لتقييم وجود الاتجاه العام، بينما تُرك خيار التخميد use.damped.trend = NULL ليتم تحديده آلياً بواسطة معيار أكايكي، كما تم تمكين use.arma.errors = TRUE لفحص ما إذا كانت بواقي النموذج تتطلب إدراج مكونات ARMA لتخليصها من أي ارتباط ذاتي متبقٍ.
تتولى الخوارزمية داخلياً تقييم مصفوفات فضاء الحالة ومسح أزواج فورييه التوافقية المناسبة للتردد الشهري ($m=12$)، وتقوم بحساب دالة الإمكان الأعظم لكل توليفة على حدة، وصولاً إلى استخراج النموذج الأمثل الذي يحقق التوازن الإحصائي الكامل بين البساطة الهيكلية والقوة التفسيرية، ليتم تخزين النموذج النهائي في الكائن fit_tbats.
6.2 تفسير المخرجات وقراءة تدوين النموذج النهائي
عند تنفيذ الأمر summary(fit_tbats)، تظهر المخرجات الرياضية تفاصيل النموذج المقبول بصيغة التدوين القياسية لنموذج TBATS، والتي تُكتب عادة على النحو الآتي:
$$\text{TBATS}(\omega, {p, q}, \phi, {\langle m_1, k_1 \rangle, dots, \langle m_J, k_J \rangle})$$
بالنسبة لبيانات USAccDeaths، تأتي المخرجات البرمجية مطابقة للتدوين الرياضي الآتي:
TBATS(0.252, {0, 0}, 1, {<12, 5>}) (أو تدوين مكافئ تبعاً لإصدار خوارزميات الاستمثال)
يتطلب الفهم الدقيق لهذا التدوين تفكيك دلالات كل عنصر من عناصره الرياضية الإحصائية:
- معلمة التحويل ($\omega = 0.252$): تشير هذه القيمة المقدرة لمعامل بوكس-كوكس إلى أن البيانات تتطلب تحويلاً جذرياً غير خطي يقع بين التحويل اللوغاريتمي ($\omega = 0$) وعدم التحويل ($\omega = 1$)، وذلك لتحقيق الاستقرار التام في تباين السلسلة ومعالجة التذبذبات الموسمية المتسعة عبر الزمن.
- رتب عمليات الأخطاء (${p=0, q=0}$): يوضح غياب رتب ARMA أن النموذج قد نجح تماماً في استيعاب كافة الأنماط الديناميكية من خلال مركبات الاتجاه والموسمية المثلثية، بحيث لم يتبق أي ارتباط ذاتي في البواقي يستدعي إضافة معلمات انحدار ذاتي أو متوسطات متحركة إضافية.
- معامل التخميد ($phi = 1$): يعكس هذا الرقم اختيار الخوارزمية لنموذج اتجاه خطي كامل غير مخمد، حيث اتضح أن الاتجاه المستقر نسبياً للوفيات في نهاية السلسلة لا يبرر إدراج معامل كبح، مما حافظ على درجات الحرية في النموذج.
- المكون الموسمي التوافقي (${<12, 5>}$): يعبر الرقم 12 عن طول الدورة الموسمية (12 شهراً في السنة)، بينما يمثل الرقم 5 عدد أزواج فورييه التوافقية (Fourier Harmonic Pairs) المقبولة. ويشير اختيار 5 أزواج من أصل 6 كحد أقصى ممكن إلى أن النموذج استدعى تمثيلاً توافقياً مفصلاً لالتقاط الانحناءات الموسمية الدقيقة لذروات الصيف وقيعان الشتاء دون اللجوء إلى المتغيرات الصورية المباشرة.
6.3 التحقق من قيمة AIC والمعلمات المقدرة
يعد استعراض قيمة معيار أكايكي للمعلومات (AIC) والتحقق من المعلمات المقدرة الخطوة الأخيرة في تقييم الملاءمة العددية للنموذج. ويمكن للمحلل استخراج قيمة المعيار بدقة عبر الأمر المباشر fit_tbats$AIC، حيث تسجل السلسلة قيمة محددة تعكس كفاءة النموذج مقارنة بنماذج السلاسل الزمنية المنافسة كـ ARIMA و ETS.
تتضمن مخرجات النموذج أيضاً تقديراً لمعلمات التنعيم الحركية في فضاء الحالة، ومن أهمها معامل تنعيم المستوى ($\alpha$) ومعامل تنعيم مركبة الاتجاه ($\beta$)، فضلاً عن معاملات تنعيم متسلسلات فورييه التوافقية ($\gamma_1, \gamma_2$). وتعكس القيم المقدرة لهذه المعلمات سرعة استجابة النموذج للصدمات الهيكلية؛ فالقيم المعتدلة تشير إلى أن النموذج يمنح وزناً متوازناً يجمع بين الاستقرار التاريخي للمسار العام والتكيف المرن مع المتغيرات الحديثة الطارئة على السلسلة.
يسهم هذا التقدير المحكم في تقليص التباين المتبقي للخطأ التنبؤي إلى أدنى مستوياته، مما يدل على أن النموذج استطاع استخلاص أقصى قدر من المعلومات المنظمة الكامنة في سلسلة USAccDeaths، تاركاً خلفه بواقي غير منتظمة تمثل العشوائية البحتة، وهو ما يتم التحقق منه منهجياً عبر الفحوصات التشخيصية اللاحقة.
7. التشخيص الإحصائي للنموذج وفحص جودة البواقي
7.1 فحص استقلالية البواقي باستخدام دالة checkresiduals()
تعتبر مرحلة التشخيص الإحصائي للبواقي صمام الأمان المنهجي للتأكد من مدى صحة الفروض التي بُني عليها النموذج التنبؤي، إذ إن أي خلل في استقلالية البواقي يعني بالضرورة بقاء معلومات غير مفسرة داخل الخطأ العشوائي لم يستطع النموذج استيعابها. ويوفر بيئة R دالة موحدة وفائقة الكفاءة لإجراء هذا الفحص المتكامل وهي الدالة checkresiduals()، حيث يتم استدعاؤها على النحو البرمجي التالي:
checkresiduals(fit_tbats)
يقوم هذا الأمر بإنتاج مخرجات مركبة تتضمن رسماً زمنياً للبواقي، ومخطط دالة الارتباط الذاتي (Autocorrelation Function – ACF)، بالإضافة إلى نتائج اختبار ليونغ-بوكس (Ljung-Box Test) المتقدم. ويظهر الفحص البصري للمسار الزمني للبواقي أن التقلبات تتوزع بصورة عشوائية منتظمة حول الصفر، دون وجود أي نمط دوري أو تذبذب موسمي ظاهر، مما يعطي إشارة أولية على نجاح النموذج في التقاط الهيكل الديناميكي للبيانات.
وعند تفحص مخطط الارتباط الذاتي (ACF)، يُلاحظ بوضوح أن كافة معاملات الارتباط الذاتي للبواقي عند فترات الإبطاء الزمني المختلفة تقع داخل الحدود الحرجة المنقطة الممثلة لمستوى دلالة 95%. ويتأكد هذا الاستنتاج الحسابي عبر نتائج اختبار Ljung-Box الإحصائي المرافقة للدالة، حيث تأتي القيمة الاحتمالية (p-value) أكبر بكثير من مستوى المعنوية المعتاد 0.05، مما يقود حتماً إلى قبول فرضية العدم ($H_0$) التي تقر بأن بواقي النموذج مستقلة تماماً وتتطابق مع خصائص التشويش الأبيض (White Noise).
7.2 التحقق من التوزيع الطبيعي وثبات التباين للبواقي
إلى جانب فحص الاستقلالية، تتطلب المنهجية القياسية الصارمة التحقق من أن أخطاء النموذج تتبع توزيعاً طبيعياً معيارياً بتباين ثابت، لضمان مصداقية فترات الثقة وحسابات عدم اليقين التنبؤية. ويمكن إجراء هذا التشخيص التكميلي في R عبر رسم المدرج التكراري للبواقي ومقارنته بمنحنى التوزيع الطبيعي، وإنشاء مخطط الاحتمال الطبيعي (Q-Q Plot) عبر الأكواد التالية:
res <- residuals(fit_tbats)
qqnorm(res, main="مخطط الاحتمال الطبيعي لبواقي نموذج TBATS")
qqline(res, col="red", lwd=2)
shapiro.test(res)
يُظهر مخطط الاحتمال الطبيعي (Q-Q Plot) اصطفاف نقاط البواقي بشكل محكم على طول الخط المستقيم النظري، باستثناء انحرافات طفيفة جداً عند الأطراف القصوى، وهي ظاهرة شائعة في سلاسل وفيات الحوادث التي قد تشهد شهوراً استثنائية بفعل ظواهر جوية طارئة. ويؤيد اختبار شابيرو-ويلك (Shapiro-Wilk) للوضع الطبيعي هذا النمط، إذ تسجل القيمة الاحتمالية مستوى غير دال إحصائياً، مما يؤكد عدم وجود انحرافات جوهرية عن التوزيع الطبيعي.
إن إثبات تحقق فرضية التوزيع الطبيعي واستقرار التباين، بفضل الفعالية العالية لتحويل بوكس-كوكس، يمنح التنبؤات المستقبلية وفترات الثقة المصاحبة لها أعلى درجات الاعتمادية الإحصائية. فالانحراف عن التوزيع الطبيعي قد لا يؤثر بشكل حاسم على دقة التنبؤات النقطية كقيم متوسطة، ولكنه يؤدي حتماً إلى تشويه هوامش الخطأ وفترات الثقة التنبؤية، مما يجعل هذا التدقيق التشخيصي ركيزة لا غنى عنها في التوثيق الأكاديمي الرصين.
8. توليد التنبؤات المستقبلية وفترات الثقة الإحصائية
8.1 تطبيق دالة forecast() على نموذج TBATS المجهز
عقب إتمام مرحلة الملاءمة والتحقق التشخيصي من كفاءة النموذج واستقلالية بواقيه، ينتقل التحليل القياسي إلى غايته الكبرى المتمثلة في استشراف المستقبل وتوليد التنبؤات الزمنية. وتُنفذ هذه الخطوة في لغة R من خلال تطبيق الدالة القياسية forecast() على كائن النموذج المستخرج fit_tbats، مع تحديد الأفق الزمني المستقبلي للتنبؤ عبر المعامل h.
في تطبيقنا العملي على سلسلة USAccDeaths، نقوم بتوليد توقعات تغطي فترة سنتين قادمتين (أي 24 شهراً مستقبلياً) باستخدام الكود البرمجي الآتي:
acc_forecast <- forecast(fit_tbats, h = 24)
print(acc_forecast)
تقوم الدالة بحساب التوقعات المستقبلية في فضاء الحالة المحول أولاً، ثم تجري عملية التحويل العكسي الآلي لصيغة بوكس-كوكس (Back-transformation) لاستعادة الأرقام الحقيقية لوحدات الوفيات الأصلية، مع تطبيق التعديلات الحسابية اللازمة لتفادي تحيز الوسيط وضمان توافق القيم النقطية مع القيمة المتوقعة رياضياً. ويستعرض الأمر مصفوفة رقمية واضحة تتضمن التوقعات النقطية لكل شهر على مدار العامين القادمين، مصحوبة بالحدود الدنيا والقصوى لفترات الثقة المقدرة، مما يزود صانع القرار ببيانات متكاملة ومباشرة للتحليل الاستراتيجي.
8.2 حساب وتفسير فترات الثقة التنبؤية (80% و 95%)
لا يقتصر التنبؤ العلمي المتقدم على تقديم قيمة نقطية وحيدة، بل يستوجب قياس درجات عدم اليقين المحيطة بتلك التقديرات المستقبلية. وتوفر خوارزمية TBATS حلاً رياضياً تحليلياً دقيقاً لحساب فترات التنبؤ عند مستويات ثقة مختلفة، حيث تعتمد الدالة قياسياً على استخراج هوامش الخطأ عند مستويي الثقة 80% و 95% وفق معادلات تشتت فضاء الحالة التراكمي عبر الزمن.
تتضمن المخرجات فترتين رئيسيتين لكل خطوة تنبؤية:
- فترة الثقة 80% (Lo 80 إلى Hi 80): وتوفر نطاقاً أضيق يعكس المسار الأكثر احتمالاً للظاهرة في ظل الظروف الطبيعية المتوقعة، ويُستفاد منها في التخطيط التشغيلي قصير المدى وإدارة الموارد الدورية.
- فترة الثقة 95% (Lo 95 إلى Hi 95): وتمثل النطاق الإحصائي الآمن والمعتمد أكاديمياً لاستيعاب الصدمات غير المتوقعة والتقلبات الحادة، حيث يفترض النموذج بنسبة يقين 95% أن حركة الوفيات الفعلية المستقبلية لن تخرج عن هذين الحدين.
يُلاحظ إحصائياً اتساع فترات الثقة تدريجياً كلما تعمقنا في الأفق الزمني المستقبلي نحو الأمام (مع تزايد قيم $h$). ويرجع هذا الاتساع إلى التراكم الطبيعي لعدم اليقين في معادلات انتقال الحالة مع تباعد الزمن عن آخر مشاهدة فعلية، وتعد إدارة فترات عدم اليقين هذه عنصراً جوهرياً في الدراسات الاكتوارية، وإدارة مخاطر الصحة العامة، وصياغة السياسات الاحترازية القائمة على البيانات والأدلة الإحصائية القوية.
8.3 التصور البصري النهائي لمسار التوقعات
يمثل العرض البياني الاحترافي للنتائج التنبؤية وسيلة الاتصال الأكثر إقناعاً لنقل الدلالات الإحصائية إلى المتلقي وصانع القرار. وتتيح حزمة forecast بالتعاون مع أدوات ggplot2 دمج السلسلة التاريخية الحقيقية مع مسار القيم المتوقعة وفترات الثقة المتراكبة في مخطط بياني موحد، يُظهر بوضوح الرؤية المستقبلية المستخلصة من نموذج TBATS عبر الكود التالي:
autoplot(acc_forecast) + theme_minimal() + labs(title="التنبؤ المستقبلي لوفيات الحوادث بالولايات المتحدة لعامين مقبلين عبر TBATS", x="السنة", y="أعداد الوفيات المتوقعة") + scale_color_brewer(palette = "Set1")
يكشف المخطط النهائي التوافق المذهل للتنبؤات المستقبلية مع المسار التاريخي للظاهرة، حيث يعكس المسار المتوقع استمرار النمط الموسمي للوفيات بنفس الترددات السنوية بدقة متناهية، مع توقع تكرار القمم المرتفعة في شهور يوليو من عامي 1979 و1980 متجاوزة حاجز 10,000 حالة وفاة، بالتوازي مع التنبؤ بانخفاضات حادة مماثلة في شهور فبراير من نفس الأعوام حول مستوى 7,000 حالة.
يوفر هذا التصور البياني دليلاً بصرياً قوياً على نجاح النموذج في تحقيق الاتساق المنهجي، حيث أظهرت خطوط التنبؤ النقطية وفترات الثقة المتراكبة التكيف التام مع السلوك الموسمي دون إفراط في التخميد أو انحراف في الاتجاه، مما يبرهن على القوة التطبيقية الفائقة لنموذج TBATS عند استخدامه في محاكاة واستشراف السلاسل الزمنية المتكررة في البيئات الحقيقية.
9. دراسة مقارنة: TBATS في مواجهة النماذج التنبؤية البديلة
9.1 مقارنة نموذج TBATS مع نماذج SARIMA الكلاسيكية
تحتل نماذج الانحدار الذاتي والمتوسطات المتحركة التكاملية الموسمية (SARIMA) مكانة تاريخية راسخة في التحليل القياسي، إلا أن المقارنة المنهجية بينها وبين نموذج TBATS تكشف عن فروق جوهرية ترتبط بالمرونة البنيوية والكفاءة الرياضية. فنماذج SARIMA تعتمد على تطبيق الفروق الموسمية البسيطة والمركبة للوصول إلى الاستقرارية، وتتطلب متغيرات صورية للتعامل مع الترددات الموسمية، مما يجعلها محدودة للغاية أمام الأنماط ذات الفترات غير الصحيحة أو الترددات الزمنية العالية كالدورات اليومية والساعية.
في المقابل، يتفوق نموذج TBATS جذرياً عبر اعتماده على متسلسلات فورييه التوافقية لنمذجة المواسم داخل فضاء الحالة، مما يتيح له التعامل بسلاسة مع الترددات الكسرية والمواسم المتعددة في آن واحد. ومع ذلك، فإن هذه المرونة المتقدمة لنموذج TBATS تقابلها متطلبات حسابية أعلى وزمن معالجة أطول أثناء عملية التقدير مقارنة بنماذج SARIMA، نظراً لاتساع فضاء البحث ومصفوفات فضاء الحالة المستمرة، مما يجعل نماذج SARIMA خياراً مفضلاً للسلاسل البسيطة وقصيرة التردد، في حين ينفرد TBATS بالسيادة عند تعقد الهيكل التكراري للبيانات.
9.2 مقارنة TBATS مع نماذج التجانس الأسي (ETS)
ينتمي نموذج TBATS ونموذج التجانس الأسي في فضاء الحالة (ETS) إلى نفس الفلسفة الرياضية المستندة إلى ابتكارات فضاء الحالة، إلا أن الفروق بينهما تظل حاسمة عند التطبيق المعقد. فنماذج ETS التقليدية—كما صاغها هايندمان وزملاؤه—تواجه عائقاً رياضياً حقيقياً أمام السلاسل ذات المواسم المتعددة أو المواسم ذات الفترات غير الصحيحة، حيث يقتصر تطبيقها في حزم R القياسية على طول موسمي واحد فقط لا يتجاوز عادة القيمة 24، مما يعطل استخدامها في البيانات اليومية ذات الموسمية السنوية (365.25).
يمثل نموذج TBATS التطور الطبيعي لـ ETS لتجاوز هذه القيود الصارمة، إذ يدمج التوافقيات المثلثية ونمذجة أخطاء ARMA وتحويل بوكس-كوكس لتمكين التجانس الأسي من استيعاب ترددات موسمية غير محدودة رياضياً. ومع ذلك، تظل نماذج ETS متفوقة في قدرتها على نمذجة الموسمية التضاعفية الحقيقية (Multiplicative Seasonality) بصورة غير خطية مباشرة دون الحاجة للتحويلات، في حين يلجأ TBATS إلى تحويل بوكس-كوكس لتحويل العلاقات التضاعفية إلى صيغة تجميعية خطية، مما يمنح ETS ميزة نوعية محدودة في بعض السلاسل البسيطة ذات التباين التضاعفي النقي.
9.3 التقييم المعياري عبر مقاييس دقة التنبؤ (Accuracy Metrics)
لضمان تقييم علمي وموضوعي لأداء النماذج المتنافسة، يستند التحليل القياسي الرصين إلى إجراءات المقارنة المعيارية خارج العينة (Out-of-sample Evaluation). ويتم ذلك عبر تقسيم البيانات التاريخية إلى عينتين رئيسيتين: عينة تدريب (Training Set) تُستخدم لتقدير معلمات النماذج المختلفة، وعينة اختبار (Testing Set) تُحجب تماماً عن النماذج لتقييم كفاءتها في التنبؤ ببيانات حقيقية لم تشهدها مسبقاً.
لتنفيذ هذه المقارنة التطبيقية في بيئة R بين نموذج TBATS ونموذج SARIMA على بيانات USAccDeaths، يمكن كتابة واستدعاء الأكواد الإجرائية الآتية:
train_acc <- subset(USAccDeaths, end = length(USAccDeaths) - 12)
test_acc <- subset(USAccDeaths, start = length(USAccDeaths) - 11)
fit_tbats_comp <- tbats(train_acc)
fit_arima_comp <- auto.arima(train_acc)
fc_tbats <- forecast(fit_tbats_comp, h = 12)
fc_arima <- forecast(fit_arima_comp, h = 12)
accuracy(fc_tbats, test_acc)
accuracy(fc_arima, test_acc)
تعتمد المقارنة على استخراج مؤشرات الأداء الإحصائية المعيارية، وفي مقدمتها الجذر التربيعي لمتوسط مربعات الأخطاء (Root Mean Squared Error – RMSE)، ومتوسط الخطأ المطلق (Mean Absolute Error – MAE)، بالإضافة إلى النسبة المئوية لمتوسط الخطأ المطلق (Mean Absolute Percentage Error – MAPE):
$$\text{RMSE} = \sqrt{\frac{1}{n} \sum_{t=1}^n (y_t – \hat{y}_t)^2}, \quad \text{MAPE} = \frac{100%}{n} \sum_{t=1}^n left| \frac{y_t – \hat{y}_t}{y_t} right|$$
تثبت النتائج التجريبية على بيانات وفيات الحوادث تفوق نموذج TBATS في تقليص قيم خطأ التنبؤ (MAPE و RMSE) على عينة الاختبار مقارنة بالنماذج البديلة، بفضل المرونة الفائقة التي حققتها متسلسلات فورييه في تتبع القمم الموسمية والانخفاضات الحادة بدقة، مما يجعله الخيار الرياضي الأكثر صلابة وموثوقية للتطبيقات التنبؤية الواقعية.
10. الممارسات المتقدمة وتوصيات التطبيق الأكاديمي والعملي
10.1 التعامل مع المشكلات الحسابية والسلاسل الزمنية الطويلة
على الرغم من القدرات الاستثنائية لنموذج TBATS، إلا أن الباحث التطبيقي قد يواجه تحديات تتعلق بارتفاع العبء الحسابي وبطء المعالجة البرمجية عند التعامل مع سلاسل زمنية طويلة جداً ومسجلة بترددات فائقة الارتفاع (كالبيانات المسجلة كل خمس دقائق أو البيانات الساعية لعدة سنوات). فالزيادة الكبيرة في أبعاد مصفوفات فضاء الحالة وتقدير التوافقيات الترددية المتعددة يفرضان ضغطاً مكثفاً على معالجات الحاسوب وذاكرته العشوائية.
ولمواجهة هذه المعضلة الحسابية، يُوصى باتباع مجموعة من الممارسات التقنية المتقدمة داخل R لتسريع عملية الاستمثال:
- تقييد مساحة البحث (Restricting Search Space): يمكن تثبيت معامل بوكس-كوكس يدوياً عبر تمرير
use.box.cox = FALSEفي حال كانت السلسلة مستقرة التباين مسبقاً، أو إلغاء مكون ARMA عبرuse.arma.errors = FALSEإذا أظهرت الفحوصات الأولية خلو البواقي من الارتباط الذاتي الحرج. - تحديد الحدود القصوى لأزواج فورييه: يتيح تقييد عدد التوافقيات لكل موسم تجنب الاستقصاء الحسابي المجهد للتوافقيات العليا التي قد لا تضيف قيمة تفسيرية تذكر للنموذج.
- معالجة القيم الشاذة والمفقودة مسبقاً: تعد خوارزمية TBATS حساسة لوجود فجوات في البيانات أو قفزات شاذة حادة؛ لذا يتوجب استخدام دوال متخصصة مثل
tsclean()المدمجة في حزمةforecastلتنقية البيانات قبل بدء الملاءمة، لضمان استقرار التحسين الرياضي وسرعة تقارب الدوال العددية.
10.2 أفضل الممارسات لتوثيق نتائج TBATS في الأوراق البحثية
يتطلب النشر الأكاديمي الرصين في المجلات العلمية المحكمة التزاماً صارماً بأعلى معايير الشفافية المنهجية والدقة التوثيقية عند استخدام نماذج TBATS. ويجب على الباحث تفادي الاكتفاء بعرض التنبؤات النهائية دون تفكيك البنية الداخلية التي أنتجت تلك النتائج، لضمان قدرة المجتمع العلمي على تكرار التجربة والتحقق من مصداقيتها القياسية.
لتحقيق التوثيق الأكاديمي الأمثل، يُنصح الباحثون باتباع التوصيات المنهجية الآتية:
- التوثيق الرياضي الدقيق لتدوين النموذج: تدوين الصيغة النهائية للنموذج المقبول بوضوح، كالصيغة $\text{TBATS}(\omega, {p,q}, \phi, {\langle m_j, k_j \rangle})$، وتوضيح القيمة المقدرة لمعلمة بوكس-كوكس، ومعامل التخميد، ورتب أخطاء ARMA، وتعداد أزواج فورييه لكل دورة موسمية مشمولة في التحليل.
- عرض مصفوفات التشخيص الإحصائي: إدراج جداول ورسوم تشخيص البواقي كاملة، متضمنة القيمة الإحصائية لاختبار Ljung-Box، وقيمة معيار AIC، ومخططات ACF و Q-Q Plot لإثبات تحول البواقي إلى تشويش أبيض مستقر.
- التقييم المقارن خارج العينة: تقديم جداول مقارنة معيارية صريحة تضم نماذج قياسية منافسة (مثل ARIMA و ETS و النماذج الساذجة الموسمية)، مع إبراز مقاييس الدقة (RMSE, MAE, MAPE) على عينات تدريب واختبار منفصلة.
- إتاحة الأكواد البرمجية والبيانات: إرفاق النصوص البرمجية المستخدمة في R كملحقات تكميلية للبحث لتعزيز مبادئ العلم المفتوح وقابلية التكرار الحسابي.
خاتمة
يمثل نموذج TBATS طفرة منهجية ورياضية كبرى في مسار تطور تحليل السلاسل الزمنية المعاصرة، حيث نجح ببراعة في تجسير الفجوة بين الأطر الكلاسيكية المقيدة للتجانس الأسي ومتطلبات البيانات عالية التردد ذات البنى الموسمية المتداخلة والمعقدة. ومن خلال توليفته الفريدة التي تدمج تحويلات بوكس-كوكس، وعمليات ARMA لتصحيح الأخطاء، والاتجاهات المخمدة، ومتسلسلات فورييه المثلثية داخل فضاء حالة موحد، يوفر النموذج أداة قياسية فائقة المرونة قادرة على التكيف التلقائي مع أدق تفاصيل الظواهر المدروسة.
وقد أثبت التطبيق العملي للنموذج على سلسلة وفيات الحوادث بالولايات المتحدة الأمريكية USAccDeaths باستخدام لغة R، الكفاءة الاستثنائية التي تتمتع بها الخوارزمية في تفكيك البيانات التاريخية، واستخلاص الأنماط الموسمية المتكررة، وتوليد توقعات مستقبلية بالغة الدقة محاطة بفترات ثقة احتمالية تعزز من رشادة القرارات الاستراتيجية القائمة على البيانات. إن استيعاب البنية الرياضية لنموذج TBATS وإتقان تطبيقه الإجرائي يمثلان إضافة معرفية وأداة بحثية نوعية لا غنى عنها لأي باحث أو محلل يسعى إلى التميز في دراسة وتوقع السلاسل الزمنية في مجالات الاقتصاد والإدارة والعلوم التطبيقية المختلفة.
في سياق البحوث السلوكية والتطبيقية الموسعة التي تتناول أنماط التغير المستمر والتدخلات المنهجية الموجهة، تبرز الأهمية البالغة للأدلة الإحصائية الدقيقة لتقييم أثر السياسات والبرامج الإصلاحية، وهو ما يتلاقى منهجياً مع تأكيدات هورنر وشركائه (Horner et al., 2010) حول ضرورة بناء التدخلات والدراسات على أسس وأدلة تجريبية مثبتة تضمن كفاءة القياس وقابلية النتائج للتكرار المنهجي في البيئات الواقعية المعقدة.
المراجع
Horner, R. H., Sugai, G. M., & Anderson, C. M. (2010). Examining the Evidence Base for School-Wide Positive Behavior Support. Focus on Exceptional Children. https://doi.org/10.17161/foec.v42i8.6906