
يمثل الاستقرار المالي والقدرة على التنبؤ الدقيق بمسارات التدفقات النقدية حجر الزاوية في استدامة أي منشأة تجارية، سواء كانت شركة ناشئة تسعى لإثبات جدواها في السوق أو مؤسسة قائمة تسعى للتوسع التشغيلي. وفي قلب هذه العملية التحليلية يقف تحليل نقطة التعادل بوصفه أداة مالية قياسية لا غنى عنها؛ إذ يربط بطريقة منهجية بين تكاليف الإنتاج الثابتة والمتغيرة من جهة، ومستويات الأسعار وحجم المبيعات المستهدف من جهة أخرى، مما يحدد بدقة متناهية العتبة الحرجة التي تبدأ عندها المنشأة في توليد فائض القيمة وتحقيق الأرباح التشغيلية الصافية.
تكتسب هذه الأداة أهمية مضاعفة عند نمذجتها رقمياً باستخدام برمجيات الجداول الحسابية المتقدمة مثل مايكروسوفت إكسيل (Microsoft Excel)، حيث يتحول التحليل من مجرد عملية حسابية جامدة إلى نموذج محاكاة تفاعلي متعدد الأبعاد. يتيح برنامج إكسيل للمحللين الماليين والمديرين التنفيذيين اختبار سيناريوهات متباينة للسوق، وقياس حساسية الأرباح تجاه تقلبات أسعار المواد الخام، وفهم السلوك الحركي لهيكل التكاليف، واستكشاف أثر السياسات التسعيرية المختلفة بدقة وسرعة فائقتين، مما يعزز من رشادة القرارات الاستثمارية ويقلص هوامش المخاطرة إلى أدنى حدودها الممكنة.
يهدف هذا الدليل الأكاديمي والعملي الشامل إلى تقديم تفكيك منهجي معمق لآليات بناء نماذج تحليل نقطة التعادل داخل بيئة مايكروسوفت إكسيل. سنستعرض الأسس الاقتصادية والرياضية التي تحكم النموذج، مع تفصيل كامل للخطوات التطبيقية عبر دراسة حالة واقعية، متناولين الاستخدامات المتقدمة لأدوات “تحليل ماذا لو” (What-If Analysis) مثل استهداف القيمة (Goal Seek)، وجداول البيانات متعددة المتغيرات، والتصورات البيانية الديناميكية، بالإضافة إلى استعراض القيود الواقعية للافتراضات الخطية وكيفية تطويع النموذج الرقمي لخدمة الإدارة الاستراتيجية للمنشأة بكفاءة واقتدار.
1. مقدمة تأصيلية لمفهوم تحليل نقطة التعادل (Break-Even Analysis)
1.1 التعريف المالي والاقتصادي لنقطة التعادل
يُعرَّف تحليل نقطة التعادل في الأدبيات المالية والمحاسبية بأنه المنهجية الكمية المستخدمة لتحديد المستوى التشغيلي أو حجم الإنتاج والمبيعات الذي تتساوى عنده الإيرادات الإجمالية للمنشأة مع تكاليفها الإجمالية بشقيها الثابت والمتغير. وعند هذا المستوى الدقيق، لا تحقق المنشأة أي ربح تشغيلي، كما أنها لا تتكبد أية خسارة مالية، وتكون النتيجة الصافية لحساب الأرباح والخسائر مساوية تماماً للصفر. يُعتبر هذا “الربح الصفري” عتبة مفصلية ونقطة تحول استراتيجية بالغة الأهمية؛ فكل وحدة إنتاجية يتم بيعها بعد هذه العتبة تساهم بصورة مباشرة في توليد أرباح صافية للمشروع، في حين أن أي إخفاق في الوصول إلى هذه العتبة يبقي المنشأة في نطاق استنزاف رأس المال التشغيلي وتكبد الخسائر المتراكمة.
تضرب الجذور الاقتصادية لنموذج التعادل في عمق النظرية الحدية (Marginal Theory) التي طورها رواد الاقتصاد الكلاسيكي المحدث في أواخر القرن التاسع عشر ومطالع القرن العشرين. تقوم هذه النظرية على دراسة التغيرات الطارئة على الإيرادات والتكاليف الناتجة عن إنتاج وحدة إضافية واحدة. وفي إطار التحليل المحاسبي المعروف بنموذج التكلفة والحجم والربح (Cost-Volume-Profit Analysis)، يُنظر إلى نقطة التعادل على أنها التطبيق العملي لتوازن التكاليف الحدية والإيرادات الحدية عند مستوى تغطية كافة الأعباء التشغيلية، مما يجعلها أداة محورية لتقييم الجدوى الاقتصادية التشغيلية قبل ضخ رؤوس الأموال.
من الضروري التفريق بدقة بين ثلاثة مفاهيم لنقطة التعادل: نقطة التعادل المحاسبية (Accounting Break-Even) وهي الأكثر شيوعاً وتعتمد على تغطية التكاليف الصريحة متضمنة الاستهلاكات والإطفاءات؛ ونقطة التعادل النقدية (Cash Break-Even) التي تستبعد كافة المصروفات غير النقدية (مثل إهلاك الأصول الثابتة) لتركز حصرياً على التدفقات النقدية الفعلية اللازمة للبقاء على قيد الحياة تشغيلياً على المدى القصير؛ وأخيراً نقطة التعادل الاقتصادية (Economic Break-Even) التي تشترط ألا تغطي الإيرادات التكاليف المحاسبية الصريحة فحسب، بل تغطي أيضاً تكلفة الفرصة البديلة لرأس المال المستثمر والعائد الأدنى المطلوب من المساهمين، مما يجعلها المعيار الأكثر شمولاً في تقييم الربحية الرأسمالية الحقيقية.
1.2 الأهمية الاستراتيجية لتحليل التعادل في إدارة الأعمال
يوفر تحليل نقطة التعادل معياراً مرجعياً صلباً لإدارات الشركات ورواد الأعمال لقياس الأداء المالي والإنتاجي بصورة دورية ومستمرة. من خلال هذا المعيار، تستطيع المنشأة الناشئة معرفة الجدول الزمني المتوقع للوصول إلى مرحلة الاستقلال المالي، وتستطيع المؤسسات القائمة مراقبة مدى ابتعادها عن منطقة الخطر المالي. يعمل هذا التحليل كجهاز إنذار مبكر يرصد التغيرات في الهياكل التشغيلية؛ فإن حدث ارتفاع غير متوقع في التكاليف العامة، يقدم التحليل مؤشراً كمياً دقيقاً على حجم المبيعات الإضافية المطلوبة لامتصاص تلك الزيادة والحفاظ على التوازن المالي للكيان المؤسسي.
يمتد الأثر الاستراتيجي لتحليل التعادل إلى رسم وتوجيه سياسات التسعير؛ فالمنشآت لا تضع أسعارها بناءً على رغبات السوق وتطلعات العملاء فقط، بل بناءً على مصفوفة معقدة من التكاليف المباشرة وغير المباشرة وهامش الأمان المستهدف. يتيح نموذج التعادل للمسؤولين الماليين دراسة مرونة الأسعار التنافسية؛ فإذا خفضت الشركة سعر منتج معين لاقتناص حصة سوقية أكبر، يمكنها عبر النموذج حساب الحجم الدقيق للمبيعات التعويضية اللازمة لتفادي الوقوع في فخ الخسائر التشغيلية. كما يشكل هذا التحليل الركيزة الأساسية لصياغة الميزانيات التقديرية التنبؤية، وتخطيط إدارة السيولة والتدفقات النقدية عبر مطابقة الفترات الزمنية لدورات تحصيل الإيرادات مع استحقاقات التكاليف الثابتة.
علاوة على ذلك، يبرز التحليل كأداة لا غنى عنها عند تقييم قرارات التوسع الرأسمالي والاستثمار في التقنيات الحديثة. فعندما تقرر شركة استبدال العمليات اليدوية بأنظمة أتمتة صناعية متطورة، فإن هذا القرار يترتب عليه هيكلياً رفع التكاليف الثابتة (من خلال إهلاك المعدات وتكاليف الصيانة الدورية) مقابل خفض التكاليف المتغيرة للوحدة (من خلال تقليص أجور العمالة المباشرة وتسريع الإنتاج). يقدم تحليل التعادل الإجابة الحاسمة عما إذا كان حجم السوق المستهدف يبرر هذا التحول في هيكل التكاليف، موضحاً كيف يرتفع هامش الرافعة التشغيلية (Operating Leverage) وما يرافقه من فرص لمضاعفة الأرباح أو مخاطر مضاعفة الخسائر في أوقات الركود الاقتصادي.
1.3 البعد النفسي والإدراكي لقرارات إدارة المخاطر المالية
لا تقتصر وظيفة تحليل التعادل على الحسابات الرياضية والمصفوفات المالية المجردة، بل تمتد لتشمل إدارة الأبعاد النفسية والسلوكية المرتبطة بصناعة القرار في بيئات الأعمال عالية اللايقين. يواجه رواد الأعمال وأصحاب المشاريع عادة ضغوطاً نفسية جمة ناجمة عن الخوف من الفشل وفقدان الموارد المالية؛ وفي هذا السياق، يعمل “اليقين الرقمي” المستمد من نموذج تعادل محكم كمهدئ تنظيمي يخفف من التردد الاستثماري عبر تفكيك الأهداف الغامضة إلى غايات كمية محددة بوضوح، مثل معرفة الحاجة إلى بيع عدد محدد من الوحدات يومياً أو شهرياً للبقاء في المنطقة الآمنة.
تؤدي نماذج التعادل دوراً علاجياً لمواجهة التحيزات الإدراكية الشائعة في الإدارة، وعلى رأسها تحيز التفاؤل المفرط (Overoptimism Bias) الذي يدفع المؤسسين إلى المبالغة في توقع وتائر نمو المبيعات وتقدير الإيرادات المستقبلية. عندما تُجبر الإدارة على مواجهة نموذج مالي دقيق يحدد المتطلبات الكمية الدنيا للاستمرار، تنحسر المشاعر التفاؤلية غير الواقعية لصالح التخطيط الصارم المرتكز على المؤشرات الواقعية. كما يمنح النموذج المفاوضين والمؤسسين ثباتاً انفعالياً وانضباطاً نفسياً رفيعاً عند الجلوس على طاولة المفاوضات مع المستثمرين الملائكيين أو الصناديق الرأسمالية الجريئة والمؤسسات المصرفية، حيث يبرهن التحليل الرياضي على نضج التخطيط والتحكم في المخاطر.
أخيراً، يتصدى نموذج التعادل لمعضلة “سيكولوجية التكاليف الغارقة” (Sunk Cost Fallacy)، وهي النزعة النفسية للاستمرار في تمويل مشروع خاسر لمجرد استثمار مبالغ مالية ضخمة فيه مسبقاً. من خلال مقارنة حجم المبيعات الفعلي المحقق مع نقطة التعادل النقدية، تدرك الإدارة بشكل موضوعي النقطة الفاصلة التي يجب عندها وقف الهدر المالي وإعادة هيكلة العمليات أو حتى تصفية المشروع بأقل الخسائر الممكنة، مما يوفر “نقطة أمان نفسي” تحمي صناع القرار من الانجراف العاطفي وراء التطلعات غير القابلة للتحقق.
2. المكونات الهيكلية والرياضية لنموذج التعادل المالي
2.1 تحليل التكاليف الثابتة (Fixed Costs)
تمثل التكاليف الثابتة العمود الفقري لأي نموذج تعادل مالي، وتُعرف محاسبياً بأنها النفقات والمصروفات التشغيلية التي تلتزم بها المنشأة وتبقى قيمتها الكلية ثابتة ومستقلة تماماً عن التقلبات الحاصلة في حجم الإنتاج أو المبيعات ضمن مدى زمني قصير الأجل ونطاق تشغيلي محدد (Relevant Range). وبغض النظر عما إذا كانت المنشأة تنتج بكامل طاقتها الاستيعابية أو أن خطوط الإنتاج متوقفة كلياً، فإن هذه التكاليف تستحق الدفع دون تأخير، وتشكل عبئاً تمويلياً ملزماً يجب امتصاصه وتغطيته قبل التفكير في تحقيق هوامش ربحية.
تتضمن الأمثلة الشائعة للتكاليف الثابتة: إيجارات المكاتب والمصانع، والرواتب والمزايا للإداريين والموظفين الدائمين، وأقساط التأمين التجاري والصناعي، ورسوم التراخيص والاشتراكات السنوية، بالإضافة إلى استهلاك الأصول الرأسمالية المحسوب بطريقة القسط الثابت. يتطلب البناء السليم للنموذج المالي في إكسيل تصنيفاً دقيقاً وحصراً منهجياً لكافة هذه البنود وتجميعها في تبويب مستقل؛ فإسقاط أي بند منها يؤدي بالضرورة إلى انحرافات جوهرية وتشويه خطير في حساب نقطة التعادل، مما يولد إحساساً مضللاً بالأمان المالي.
تتعقد عملية النمذجة عند التعامل مع التكاليف شبه الثابتة أو المختلطة (Mixed Costs)، وهي التكاليف التي تشتمل على شق ثابت وشق آخر متغير تبعاً لمستوى الاستخدام أو الإنتاج، مثل فواتير الطاقة والاتصالات، وتكاليف الصيانة الروتينية، وعمولات المبيعات التي تقترن برواتب أساسية. محاسبياً، ينبغي فصل هذه التكاليف المختلطة إلى مكونيها الأساسيين قبل التغذية الرقمية للنموذج، وذلك باستخدام تقنيات إحصائية ومحاسبية معتمدة مثل طريقة النقطة العليا والدنيا (High-Low Method) أو تحليل الانحدار الخطي البسيط (Simple Linear Regression)، لضمان تخصيص الشق الثابت ضمن إجمالي التكاليف الثابتة بدقة تامة.
2.2 تحليل التكاليف المتغيرة للوحدة (Variable Cost Per Unit)
على النقيض الجذري من التكاليف الثابتة، تُعرف التكاليف المتغيرة بأنها النفقات التي ترتبط طردياً ومباشرة بزيادة أو انخفاض حجم النشاط الإنتاجي أو البيعي للمنشأة؛ فإذا كان الإنتاج صفراً، كانت التكلفة المتغيرة الإجمالية صفراً، وتتصاعد هذه التكلفة مع كل وحدة إضافية تخرج من خطوط الإنتاج أو تباع في منافذ التوزيع. في المقابل، يرتكز نموذج التعادل على افتراض حاسم مؤداه أن التكلفة المتغيرة لكل وحدة واحدة (Variable Cost Per Unit) تظل ثابتة ومستقرة ضمن النطاق الملائم للإنتاج المتاح، مما يسهل عملية النمذجة الخطية المباشرة.
تتألف التكلفة المتغيرة للوحدة من عدة عناصر تشغيلية مباشرة، تشمل المواد الخام والمكونات الأساسية المستخدمة في تصنيع السلعة، وأجور العمالة الإنتاجية المباشرة (مثل نظام الأجر بالقطعة)، ومواد التعبئة والتغليف، بالإضافة إلى التكاليف اللوجستية كالشحن والتوصيل المرتبط بكل وحدة، وعمولات البيع المباشرة الممنوحة لرجال المبيعات كنسبة مئوية من سعر كل منتج يتم تصريفه. يستدعي بناء النموذج في إكسيل تفكيك هذه المكونات وحساب نصيب الوحدة منها بدقة متناهية؛ فالخطأ الطفيف في تقدير تكلفة المادة الخام للوحدة يتضخم بصورة متسارعة عند مضاعفته بأحجام الإنتاج الضخمة، مما يقود إلى تسعير غير واقعي وعجز عن تغطية المصروفات التشغيلية.
تجدر الإشارة في هذا السياق إلى أثر مفهوم “وفورات الحجم” (Economies of Scale) على التكاليف المتغيرة؛ فعند بلوغ مستويات إنتاجية مرتفعة، قد تتمكن المنشأة من الحصول على خصومات شراء كمية للمواد الخام، أو قد ترتفع كفاءة العمالة بفضل منحنى التعلم والخبرة، مما يؤدي إلى خفض التكلفة المتغيرة للوحدة بصورة تدريجية. وعلى الرغم من أن النموذج الأساسي يفترض ثبات هذه التكلفة الخطية، فإن النمذجة المتقدمة في إكسيل تسمح ببناء معادلات مرنة تأخذ هذه الوفورات بالحسبان، لتعكس المسار الواقعي لتناقص التكاليف المتغيرة مع توسع رقعة العمليات التشغيلية.
2.3 سعر بيع الوحدة وهامش المساهمة (Contribution Margin)
يمثل سعر بيع الوحدة الإيراد النقدي المستقل الذي تحصله المنشأة لقاء بيع منتج أو خدمة مفردة لعملائها، ويتم تحديده بناءً على توازن دقيق بين قوى العرض والطلب التنافسية في السوق، وقيمة المنفعة المدركة لدى العميل المستهدف، وتكاليف الإنتاج التي تشكل القاع السعري الذي لا يمكن النزول تحته. إن وضع سعر البيع المناسب هو الخطوة الحيوية الأولى لضمان قدرة الوحدة المنتجة على الوفاء بمتطلبات تغطية تكاليفها المباشرة، والمساهمة الفاعلة في امتصاص التكاليف الرأسمالية والتشغيلية العامة للشركة.
ينبثق من هذا المفهوم أهم المؤشرات المركزية في نموذج التعادل بأكمله، وهو هامش المساهمة للوحدة (Unit Contribution Margin)، والذي يُحسب رياضياً عبر طرح التكلفة المتغيرة للوحدة من سعر بيعها:
هامش المساهمة للوحدة = سعر بيع الوحدة – التكلفة المتغيرة للوحدة
يكتسب هذا المصطلح تسميته من حقيقة أن هذا الفائض النقدي المتبقي من سعر بيع كل وحدة بعد خصم تكاليفها المتغيرة المباشرة، يذهب و”يساهم” بصورة حصرية في استرداد وامتصاص التكاليف الثابتة المتراكمة للمشروع. وطالما بقيت التكاليف الثابتة غير مغطاة بالكامل، يظل هامش المساهمة مكرساً لسدادها، وبمجرد تغطية آخر دولار من التكاليف الثابتة (أي عند نقطة التعادل)، يتحول هامش المساهمة لكل وحدة إضافية يتم بيعها تالياً بالكامل وبنسبة مائة بالمائة إلى ربح تشغيلي خالص.
يتفرع عن هذا المقياس مؤشر آخر بالغ الأهمية وهو “نسبة هامش المساهمة” (Contribution Margin Ratio)، والتي تمثل النسبة المئوية لهامش المساهمة منسوباً إلى سعر البيع (هامش المساهمة مقسوماً على سعر البيع). تكتسب هذه النسبة دوراً حاسماً في التقييم المالي الشامل للمنشأة؛ إذ تتيح للإدارة والمستثمرين معرفة مقدار السنتات أو القروش الصافية التي يولدها كل دولار أو ريال من الإيرادات الإجمالية لخدمة التكاليف الثابتة والأرباح، مما يسهل مقارنة ربحية المنتجات والخدمات المختلفة ذات الأسعار المتباينة داخل الشركة الواحدة.
3. الصيغة الرياضية لنقطة التعادل وآلية ترجمتها برمجياً
3.1 المعادلة الأساسية لحساب كمية التعادل بالوحدات
يرتكز التأصيل الرياضي لمعادلة نقطة التعادل على موازنة جبرية بسيطة ولكنها شديدة الدقة، تنطلق من مبدأ مساواة الإيراد الإجمالي بالتكلفة الإجمالية لتحقيق شرط الربح الصفري. تُعرف دالة الإيراد الإجمالي بأنها حاصل ضرب كمية الوحدات المباعة ($Q$) في سعر بيع الوحدة ($P$)، بينما تُعرف دالة التكلفة الإجمالية بأنها مجموع التكاليف الثابتة الكلية ($FC$) والتكاليف المتغيرة الإجمالية الناتجة عن ضرب الكمية ($Q$) في التكلفة المتغيرة للوحدة ($VC$). عند صياغة التساوي نحصل على المعادلة:
الإيراد الإجمالي = التكلفة الإجمالية
(Q × P) = FC + (Q × VC)
من خلال نقل الحدود الجبرية المتشابهة وجمع المتغير ($Q$) في طرف مستقل، نحصل على الصيغة الاشتقاقية النهائية التي تمثل جوهر نموذج التعادل لحساب عدد الوحدات الواجب بيعها:
Q × (P – VC) = FC
نقطة التعادل بالوحدات (Q) = التكاليف الثابتة ÷ (سعر بيع الوحدة – التكلفة المتغيرة للوحدة)
نقطة التعادل بالوحدات = التكاليف الثابتة ÷ هامش المساهمة للوحدة
في التطبيقات الواقعية، غالباً ما تسفر هذه القسمة عن أرقام كسرية تحتوي على فواصل عشرية. ومن الناحية الاقتصادية والإنتاجية المحضة، لا يمكن في معظم الصناعات بيع أجزاء أو كسور من المنتجات الكاملة؛ ولذلك تقتضي القواعد المحاسبية الصارمة تقريب الناتج دوماً إلى الرقم الصحيح الأعلى التالي (Round Up) وليس الأقرب، لأن بيع الكسر الأدنى سيترك جزءاً ولو يسيراً جداً من التكاليف الثابتة دون تغطية، مما يمنع التحقق الكامل للتعادل. أما في الحالات المتقدمة التي تتضمن تعدد المنتجات للشركة، فيتم تكييف المعادلة من خلال احتساب “المتوسط المرجح لهامش المساهمة” بناءً على المزيج البيعي النسبي (Sales Mix) لكل صنف في محفظة المنتجات.
3.2 حساب نقطة التعادل بالقيمة النقدية (إجمالي الإيرادات)
في حين يحتاج مدير الإنتاج والعمليات إلى معرفة عدد الوحدات المادية الواجب تصنيعها، فإن المدير المالي ومديري المبيعات بحاجة ملحة إلى تحويل هذه الوحدات إلى مقياس نقدي وقيمة مالية معبرة عن حجم التدفقات النقدية الداخلة اللازمة لتأمين نقطة التعادل. يتم احتساب نقطة التعادل النقدية (Break-Even Revenue) بطريقتين رياضيتين متطابقتين في النتيجة؛ الطريقة الأولى المباشرة هي ضرب كمية التعادل بالوحدات الناتجة من المعادلة السابقة في سعر بيع الوحدة الواحدة:
قيمة إيرادات التعادل = كمية التعادل بالوحدات × سعر بيع الوحدة
أما الطريقة الثانية، والتي تبرز أهميتها القصوى عند التعامل مع منشآت خدمية متعددة العقود أو متاجر تجزئة وسوبرماركت تبيع آلاف السلع الصغيرة التي يصعب معها قياس وحدة نمطية واحدة، فتعتمد على استخدام نسبة هامش المساهمة وفق الصيغة الرياضية التالية:
قيمة إيرادات التعادل = التكاليف الثابتة الإجمالية ÷ نسبة هامش المساهمة
يكتسب التحليل المقارن بين مستهدفات الوحدات ومستهدفات السيولة النقدية وزناً حاسماً في الإدارة المالية المعاصرة؛ فالوصول إلى المستهدف النقدي يسمح للمسؤولين بإدارة التزامات الخزينة ومواءمة آجال الدفع لموردي الآلات والائتمان البنكي والمصروفات الرأسمالية الدورية، مما يربط الخطط التشغيلية قصيرة المدى بالأهداف الاستراتيجية الكلية للسيولة واليسر المالي للمنظمة ككل.
3.3 تحويل المنطق الرياضي إلى دوال وصيغ في إكسيل
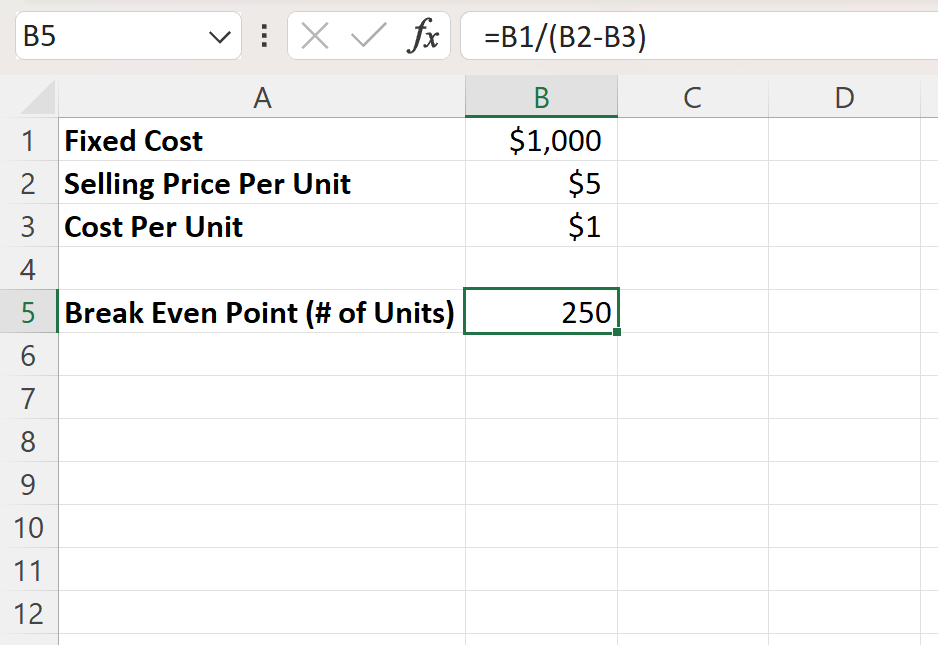
تتطلب ترجمة هذه المعادلات المنطقية إلى بيئة إكسيل اتباع أفضل الممارسات في كتابة الصيغ الرياضية البرمجية لضمان كفاءة النموذج وديناميكيته عند تعديل المدخلات. القاعدة الذهبية هنا هي تجنب إدخال الأرقام الثابتة مباشرة داخل المعادلات (Hardcoding)؛ بل يجب الاعتماد الصارم على مراجع الخلايا المباشرة (Cell References). فإذا كانت التكاليف الثابتة في الخلية B1، وسعر البيع في الخلية B2، والتكلفة المتغيرة في الخلية B3، فإن الصيغة الحسابية الأساسية لكمية التعادل تُكتب داخل الخلية المخصصة للنتيجة بالشكل التالي:
=B1 / (B2 – B3)
من الضروري للغاية استخدام الأقواس حول عملية الطرح في المقام؛ فبرنامج إكسيل ينفذ العمليات الحسابية وفق قواعد الأسبقية الرياضية القياسية، حيث تأتي القسمة قبل الطرح. وبدون الأقواس، سيقوم إكسيل بقسمة التكاليف الثابتة على سعر البيع أولاً ثم يطرح من الناتج التكلفة المتغيرة، مما يسفر عن خطأ فادح في النتائج. ولتطبيق شرط التقريب المحاسبي الإلزامي لأعلى رقم صحيح، يتم تضمين المعادلة السابقة داخل دالة التقريب لأعلى ROUNDUP كما يلي:
=ROUNDUP(B1 / (B2 – B3), 0)
الرقم صفر الأخير يشير إلى أننا لا نريد أية فواصل عشرية بل رقماً صحيحاً كاملاً. وبالإضافة إلى ذلك، ينبغي على المصمم المالي المحترف حماية النموذج من أخطاء القسمة الرياضية غير المنطقية، مثل حدوث خطأ القسمة على صفر #DIV/0! في حال تساوى سعر البيع مع التكلفة المتغيرة، أو إدخال بيانات ناقصة. يتم معالجة هذا الخلل بسلاسة عبر دمج دالة فحص وتدقيق الأخطاء IFERROR، بحيث تصبح الصيغة الهندسية المتكاملة في إكسيل على النحو التالي:
=IFERROR(ROUNDUP(B1 / (B2 – B3), 0), “خطأ في المدخلات”)
4. إعداد وتصميم نموذج التحليل في مايكروسوفت إكسيل
4.1 بناء هيكل جدول البيانات وتوزيع الخلايا القياسية
إن بناء النماذج المالية الاحترافية في مايكروسوفت إكسيل يتجاوز مجرد إدخال أرقام ومعادلات؛ إنه فن يتعلق بهندسة وتنسيق وتصميم واجهة المستخدم بطريقة تقلل من الإجهاد الذهني وتمنع حدوث الأخطاء البشرية أثناء إدخال البيانات. يقتضي المعيار المهني تقسيم ورقة العمل بوضوح حاد إلى قسمين وظيفيين رئيسيين: “قسم المدخلات والافتراضات” (Inputs Section) و”قسم المخرجات والنتائج المحسوبة” (Outputs Section). هذا الفصل البصري الصارم يعين متخذ القرار على إدراك الحدود الدقيقة بين ما هو متغير افتراضي خاضع للتعديل وما هو معادلة محاسبية محصنة ضد التغيير المباشر.
لتحقيق هذا التميز، يُستحسن تطبيق الأنماط اللونية المتعارف عليها في النمذجة المالية العالمية (Financial Modeling Best Practices). يُخصص تقليدياً اللون الأزرق الداكن للنصوص وخلفية صفراء فاتحة أو بيضاء للخلايا المخصصة لمدخلات المستخدم، مع وضع حدود بارزة توحي بقابليتها للتحرير. في المقابل، تُعطى خلايا المعادلات والمخرجات خلفية رمادية فاتحة أو خضراء هادئة وتكون خطوطها سوداء أو داكنة، مع وضع خط سفلي مزدوج (Double Underline) تحت النتائج المالية النهائية أسوة بالتقاليد المحاسبية لدفاتر الحسابات الختامية.
إلى جانب الفصل البصري، يجب ضبط التنسيقات النوعية لكافة الخلايا منذ اللحظة الأولى. يجب تنسيق الخلايا التي تعبر عن التكاليف الثابتة، وأسعار البيع، والتكاليف المتغيرة، وقيم الإيرادات بصيغة “العملة” (Currency) أو “المحاسبة” (Accounting) متضمنة رمز العملة المناسب ومحددة بفواصل الآلاف وخانتين عشريتين لضمان دقة القروش والسنتات. أما الخلايا المخصصة لكميات الوحدات فينبغي ضبط تنسيقها كأرقام عددية قياسية (Number) خالية من المنازل العشرية ومزودة بفاصلة الألوف لتسهيل قراءة الأعداد الكبيرة للمبيعات.
4.2 تسمية النطاقات (Named Ranges) لرفع كفاءة النمذجة
تعد ميزة تسمية النطاقات (Named Ranges) واحدة من أقوى الأدوات في مايكروسوفت إكسيل لتحويل النماذج المالية من نصوص برمجية غامضة تعتمد على أسماء الإحداثيات (مثل B1 و C5) إلى نماذج ديناميكية مقروءة ذات معنى مفهوم ذاتياً. بدلاً من كتابة معادلة تعتمد على مراجع صامتة مثل =B1/(B2-B3)، يتيح إكسيل للمحلل تسمية الخلية B1 باسم Fixed_Costs وتسمية الخلية B2 باسم Selling_Price وتسمية الخلية B3 باسم Unit_Cost. تصبح المعادلة المكتوبة حينئذ على النحو البديع التالي:
=Fixed_Costs / (Selling_Price – Unit_Cost)
تسهم هذه التسميات في تقليص أخطاء الإسناد وسحب المعادلات بنسبة هائلة؛ إذ تلغي تماماً الحاجة إلى تذكر وتطبيق إشارات التثبيت المطلق للخلية (علامة الدولار $)، حيث تتصرف النطاقات المسماة تلقائياً بوصفها مراجع مطلقة أينما استُدعيت داخل مصنف العمل. كما أن قراءة المعادلات بهذه الطريقة تسهل على المراجعين الداخليين والمدققين الخارجيين التحقق الفوري من سلامة التفكير المنطقي الذي بني عليه النموذج الرياضي، دون الاضطرار لتتبع مسارات الخلايا المادية في كل مرة.
تتم إدارة هذه النطاقات بسهولة واحترافية عبر نافذة “مدير الأسماء” (Name Manager) الموجودة ضمن علامة التبويب “صيغ” (Formulas) في شريط أدوات إكسيل. من خلال هذا المدير، يستطيع المستخدم تعديل النطاقات، أو مراجعة مدى شمولها، أو تصحيح أسمائها بما يلائم التحديثات المستمرة للنموذج المالي. علاوة على ذلك، يسهل هذا الأسلوب نقل وتطوير النماذج المالية بين فرق العمل المتعددة داخل المؤسسة دون خشية انهيار الترابط الهيكلي للصيغ الحسابية جراء عمليات القص واللصق ونقل الخلايا من موضع لآخر.
4.3 تطبيق قواعد التحقق من صحة البيانات (Data Validation)
لضمان صلابة النموذج المالي ومناعته ضد المدخلات الخاطئة أو العبث غير المقصود من المستخدمين، يجب تفعيل أدوات “التحقق من صحة البيانات” (Data Validation) المدمجة في إكسيل والوصول إليها عبر علامة التبويب “بيانات” (Data). تعمل هذه القواعد كصمامات أمان حيوية تمنع دخول أي بيانات تتنافى مع المنطق الاقتصادي والتشغيلي للمشروع، وتلغي تماماً فرضية حدوث خطأ بسبب السهو البشري في إدخال الأرقام.
الخطوة الأساسية الأولى هي تقييد خلايا التكاليف الثابتة والتكاليف المتغيرة وأسعار البيع، بحيث يُشترط أن تكون المدخلات قيماً عددية موجبة قطيعة (Decimal > 0)، مما يمنع منعاً باتاً قبول أي رقم سالب قد يفسد المنطق الحسابي ويقود إلى استخراج هوامش سالبة غير منطقية في سياق النموذج العادي. والخطوة الأكثر أهمية وحيوية هي برمجة قيد شرطي متقدم باستخدام صيغة مخصصة (Custom Formula) في خانة سعر البيع، يُشترط بموجبها أن يكون سعر بيع الوحدة دائماً وأبداً أكبر بشكل قطعي من تكلفتها المتغيرة (مثال: =B2>B3)؛ إذ إن بيع الوحدة بأقل من تكلفتها المتغيرة يعني هامش مساهمة سالباً يستحيل معه رياضياً واقتصادياً الوصول إلى نقطة التعادل مهما بلغت مبيعات الشركة.
يتكامل هذا النظام الرقابي مع صياغة رسائل تنبيه وإدخال توجيهية تظهر للمستخدم عند تحديد الخلايا المعنية، ترشده إلى نوعية القيم المقبولة وحدودها المنطقية، بالإضافة إلى رسائل اعتراضية حازمة (Stop Alerts) تمنع إكمال الإدخال في حال مخالفة الشروط المنطقية المعتمدة. وبعد ضبط هذه القواعد وتثبيت الصيغ، يُستكمل التأمين التقني عبر تفعيل حماية ورقة العمل (Protect Sheet) مع قفل خلايا المعادلات وإلغاء قفل خلايا المدخلات فقط، مما يمنع إجراء أي تعديل أو مسح عارض للبنية البرمجية والرياضية لنموذج التعادل.
5. دراسة حالة تطبيقية: مشروع متجر الكعك (Cookie Shop)
5.1 تفكيك البيانات المالية للمثال التطبيقي
لتحويل الأسس النظرية والمفاهيم الرقمية إلى إدراك ملموس، سنعتمد دراسة حالة تطبيقية واقعية ومبسطة لمشروع تأسيس “متجر للكعك الفاخر” (Cookie Shop). يتميز هذا النشاط التجاري بوضوح مكوناته المحاسبية، مما يجعله مثالاً تعليمياً ونموذجياً بامتياز لدراسة سلوك التكاليف وكيفية تفاعلها مع مؤشرات التعادل وخطط المبيعات في بيئات المشروعات الصغيرة والمتوسطة الناشئة.
فيما يتعلق بالتكاليف الثابتة التأسيسية والتشغيلية المبدئية للمشروع، قام المؤسس بدراسة استقصائية حصرت الالتزامات الدورية للشهر الأول بمبلغ إجمالي قدره 1,000 دولار أمريكي. تشمل هذه التكاليف إيجار كشك مخصص داخل مركز تجاري، واستهلاك وإيجار فرن كهربائي احترافي، ورسوم الترخيص التجاري والاشتراكات، وتأمين المتجر، إلى جانب راتب إداري رمزي مخصص لإدارة العمليات، وهي تكاليف مستحقة السداد بالكامل سواء أقام المتجر بخبز وبيع آلاف القطع من الكعك أو لم يبع قطعة واحدة.
أما التكلفة المتغيرة المباشرة لإنتاج قطعة الكعك الواحدة، فقد أسفرت حسابات التكاليف المعيارية وتجارب المطبخ عن تحديدها بدقة عند مستوى 1.00 دولار أمريكي لكل قطعة كعك. يتضمن هذا المبلغ: 0.60 دولار للمكونات الغذائية الأساسية (الدقيق، والزبدة الفاخرة، والشوكولاتة البلجيكية، والبيض، والسكر)، و0.20 دولار لتكاليف علبة التغليف الفردية الفاخرة والمناديل الحاملة لشعار المتجر، و0.20 دولار تمثل استهلاك الطاقة الكهربائية المباشرة لتشغيل الفرن لكل حبة بالإضافة إلى عمولة بيع رمزية للمساعد. واستناداً إلى دراسة أسعار المنافسين في المركز التجاري والقيمة المضافة التي يقدمها المنتج من حيث الجودة الاستثنائية، تقرر تثبيت سعر بيع قطعة الكعك الواحدة للمستهلك النهائي بمبلغ 5.00 دولارات أمريكية.
5.2 التطبيق العملي للمعادلة الحسابية في إكسيل
لتطبيق هذه المعطيات داخل برنامج مايكروسوفت إكسيل، نبدأ بتجهيز جدول المدخلات في النطاق الخلوي من A1 إلى B4 بتوزيع منظم للغاية كما يوضحه التوصيف الإجرائي التالي:
- الخلية A1: كتابة الوصف “التكاليف الثابتة الشهرية (Fixed Costs)” | الخلية B1: إدخال القيمة
1000مع تنسيقها كعملة بالدولار ($1,000.00). - الخلية A2: كتابة الوصف “سعر بيع قطعة الكعك (Selling Price)” | الخلية B2: إدخال القيمة
5مع تنسيقها كعملة بالدولار ($5.00). - الخلية A3: كتابة الوصف “التكلفة المتغيرة للقطعة (Variable Cost)” | الخلية B3: إدخال القيمة
1مع تنسيقها كعملة بالدولار ($1.00). - الخلية A4: كتابة الوصف “هامش المساهمة للقطعة (Contribution Margin)” | الخلية B4: إدخال المعادلة الحسابية
=B2-B3.
بمجرد إدخال هذه الصيغة في الخلية B4، يظهر الناتج الفوري وهو 4.00 دولارات ($4.00) كفائض مساهمة مباشر تولده كل قطعة كعك مباعة لصالح المشروع. بعد ذلك، ننتقل إلى قسم المخرجات في الخلية A6 ونكتب الوصف “نقطة التعادل بالوحدات (Break-Even Units)”، ثم ندرج الصيغة المحاسبية المكتملة في الخلية المجاورة B6 على النحو التالي:
=B1 / B4
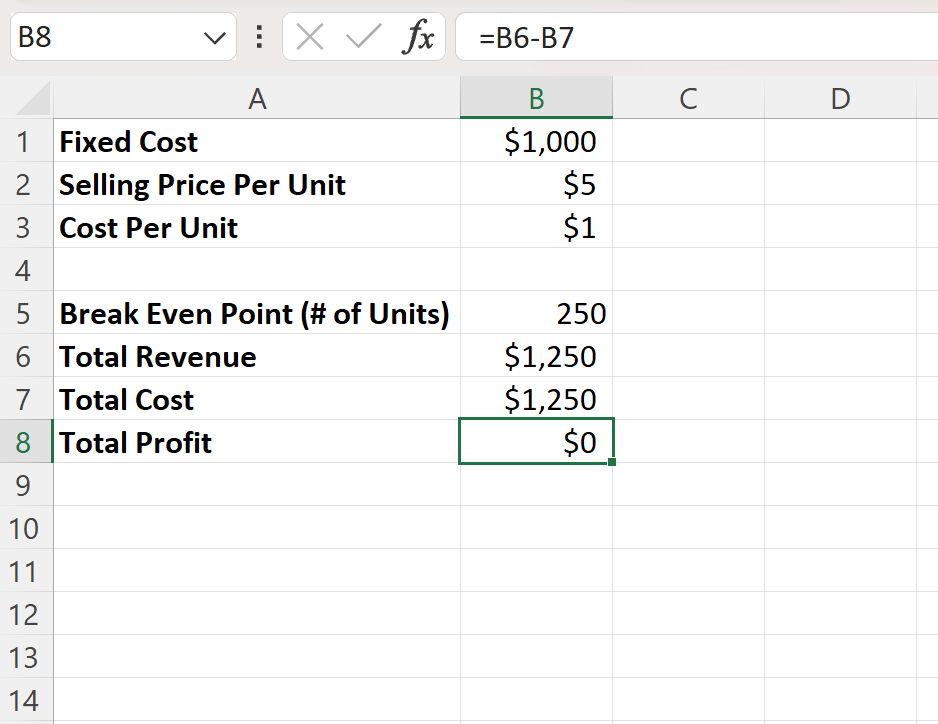
أو بصيغتها المباشرة من واقع الخلايا الأساسية: =B1 / (B2 - B3). ولتطبيق المعادلة نقدياً، نضع في الخلية A7 الوصف “نقطة التعادل بالإيرادات (Break-Even Revenue)”، ونكتب في الخلية B7 المعادلة: =B6 * B2. عند ضغط زر الإدخال (Enter)، يقوم محرك الحسابات في إكسيل بتنفيذ عملية القسمة الرياضية بقسمة 1,000 دولار على 4 دولارات، لتظهر على الفور وبدقة متناهية النتيجة الحتمية: 250 قطعة كعك، وبقيمة إيراد نقدي إجمالي تعادل 1,250 دولاراً أمريكياً.
5.3 التفسير المالي والتشغيلي لنتائج دراسة الحالة
إن قراءة الرقم 250 من منظور إداري استراتيجي تحمل دلالات تشغيلية جوهرية لنجاح المشروع. إذا نجح متجر الكعك في بيع 249 قطعة فقط خلال الشهر، فإن إجمالي هامش المساهمة المحقق سيكون 996 دولاراً (249 × 4 دولارات)، وبطرح التكاليف الثابتة البالغة 1,000 دولار، يختم المتجر شهره بخسارة صافية قدرها 4 دولارات. تكشف هذه الخسارة الهامشية عن الحساسية الشديدة لنقطة التعادل؛ فعدم بيع قطعة واحدة فقط يحرم المنشأة من التحول للربحية ويجعلها عاجزة عن الوفاء بكامل التزاماتها المستحقة دون سحب خارجي من السيولة الاحتياطية.
وعند بيع القطعة رقم 250 بدقة متناهية، يبلغ إجمالي هامش المساهمة التراكمي 1,000 دولار أمريكي، وهو الرقم المطابق بنسبة مائة بالمائة لقيمة التكاليف الثابتة، لتكون النتيجة الصافية صفراً؛ حيث استردت المنشأة كافة مصاريفها وتكاليف مكوناتها دون أي عجز ودون توليد أرباح. أما اللحظة الاستثمارية الفارقة فتبدأ مع بيع القطعة رقم 251 وما يليها؛ فبما أن التكاليف الثابتة قد دُفعت وامتُصت بالكامل، فإن التكلفة الوحيدة المرتبطة بالقطعة 251 هي تكلفتها المتغيرة المباشرة (1 دولار)، مما يعني أن الـ 4 دولارات المتبقية من سعر بيعها البالغ 5 دولارات تتدفق مباشرة وبكاملها إلى بند الأرباح الصافية للشركة، وهكذا مع كل قطعة كعك إضافية يتم تصريفها بنجاح.
يمكن تحويل هذه الأرقام المجردة إلى مؤشرات أداء تشغيلية يومية لدعم الفريق الميداني؛ فبافتراض أن المتجر يعمل على مدار 25 يوماً في الشهر ويغلق في العطلات الأسبوعية، فإن تقسيم كمية التعادل البالغة 250 قطعة على 25 يوماً يترجم فوراً إلى مستهدف بيعي مبسط وهو بيع 10 قطع كعك يومياً. يصبح هذا المستهدف الميداني الصغير مفهوماً وقابلاً للتحقيق بسهولة فائقة لدى موظف المبيعات خلف المنصة، مما ينقل الرؤية الاستراتيجية المجردة للإدارة العليا إلى مؤشر عملي ينبض بالحياة على أرض الواقع.
6. التحليل المتقدم باستخدام أداة استهداف القيمة (Goal Seek)
6.1 مفهوم ووظيفة أداة Goal Seek في النمذجة العكسية
تمثل أداة استهداف القيمة (Goal Seek) إحدى أروع مزايا حزمة أدوات تحليل “ماذا لو” (What-If Analysis) المتضمنة داخل بيئة مايكروسوفت إكسيل. بينما تسير النمذجة المالية التقليدية في مسار أمامي خطي (Forward Calculation) يبدأ من إدخال المتغيرات المستقلة للوصول إلى النتيجة التابعة، فإن أداة Goal Seek تعكس هذا الاتجاه تماماً لتعمل بمبدأ “الحساب العكسي” (Back-Solving)؛ حيث يحدد المستخدم القيمة النهائية المستهدفة التي يرغب في ظهورها في خلية النتيجة، وتقوم الأداة بتكرار العمليات والخوارزميات التقريبية لتعديل خلية مدخلات محددة وصولاً إلى تلك النتيجة بدقة رياضية مذهلة.
تكتسب هذه الوظيفة المتقدمة أهمية فائقة في التحليلات المالية غير الخطية أو في النماذج المعقدة ذات المعادلات المتشابكة التي يصعب معها عزل المتغير المجهول رياضياً بطرق جبرية يدوية سريعة. تتيح Goal Seek لمتخذ القرار استكشاف حدود طاقته الإنتاجية، وإعادة هندسة أسعاره وتكاليفه بصورة لحظية ودون الحاجة لتغيير هيكل المعادلات الأصلية المدمجة في ورقة العمل، مما يختصر أوقات التحليل المعقدة إلى بضع ثوانٍ معدودة.
إن فهم آلية عمل Goal Seek يعزز من الرشادة الاستراتيجية للإدارة؛ فهي لا تجيب فقط عن سؤال “ما هي النتيجة الناتجة عن هذه المعطيات؟”، بل تجيب بعمق عن السؤال المعاكس الأكثر حيوية: “ما هي المعطيات والمدخلات الواجب توفيرها لتحقيق تلك النتيجة المستهدفة بدقة؟”. هذا التحول الفكري من التلقي إلى الاستهداف النشط يمثل جوهر التخطيط المالي المعاصر وقيادة الأعمال القائمة على البيانات والأهداف الذكية.
6.2 خطوات تطبيق Goal Seek للتحقق من نقطة التعادل
لتطبيق أداة استهداف القيمة عملياً على دراسة حالة متجر الكعك للتحقق من نقطة التعادل وحساب كمية المبيعات بطريقة عكسية، نقوم أولاً بتأسيس نموذج مبسط لحساب صافي الربح التشغيلي داخل ورقة العمل عبر كتابة البيانات التالية في خلايا مستقلة:
- الخلية D1: إدخال كمية المبيعات الافتراضية، ولتكن قيمة عشوائية مبدئية مثل
50قطعة. - الخلية D2: كتابة صيغة إجمالي الإيرادات =
D1 * B2(كمية المبيعات مضروبة في سعر البيع 5 دولارات). - الخلية D3: كتابة صيغة إجمالي التكاليف =
B1 + (D1 * B3)(التكاليف الثابتة + كمية المبيعات × التكلفة المتغيرة 1 دولار). - الخلية D4: كتابة صيغة صافي الربح =
D2 - D3(إجمالي الإيرادات مطروحاً منه إجمالي التكاليف).
عند إدخال 50 قطعة كقيمة مبدئية، ستظهر الخلية D4 خسارة صافية بقيمة -800 دولار. لتطبيق التحليل العكسي واستخراج كمية التعادل بدقة، نتبع الخطوات المنهجية الآتية:
- الانتقال إلى شريط الأدوات الرئيسي واختيار تبويب بيانات (Data).
- الضغط على زر تحليل ماذا لو (What-If Analysis)، ثم النقر على خيار استهداف القيمة (Goal Seek) لتنبثق نافذة التحكم الصغيرة.
- في خانة تعيين الخلية (Set cell): نقوم باختيار خلية صافي الربح $D$4.
- في خانة إلى القيمة (To value): نكتب الرقم 0 (لأن التعادل يعني تحقيق ربح صفري بالتعريف).
- في خانة عن طريق تغيير الخلية (By changing cell): نقوم بتحديد خلية كمية المبيعات الافتراضية $D$1.
- الضغط على زر موافق (OK).
في جزء من الثانية، يقوم إكسيل بتوليد خوارزميات الاستيفاء الحسابي، وتتغير الأرقام أمام أعيننا داخل الخلية D1 لتستقر بصورة قاطعة على القيمة 250، مع تحول قيمة الخلية D4 إلى 0 دولار تماماً. يتطابق هذا الحل المحسوب عبر المحاكاة العكسية كلياً مع ناتج المعادلة المباشرة، مما يثبت صحة الترابط المنطقي للنموذج المالي ويوفر وسيلة تدقيق ومراجعة برمجية ذاتية بالغة الكفاءة والموثوقية.
6.3 استخدام Goal Seek لاستهداف أرباح تشغيلية مستهدفة
يتجاوز الاستخدام الحقيقي لأداة Goal Seek حدود التعادل الصفري المجرد؛ فالشركات لا تُؤسس لمجرد البقاء عند نقطة انعدام الأرباح والخسائر، بل لتحقيق أرباح وعوائد استثمارية مجزية لحملة الأسهم والمؤسسين. وهنا تظهر العبقرية التطبيقية للأداة في تحديد أحجام المبيعات والأسعار المطلوبة لتوليد “أرباح تشغيلية مستهدفة” (Target Operating Income).
بافتراض أن مالك متجر الكعك يطمح لتحقيق ربح تشغيلي صافٍ قدره 2,000 دولار شهرياً لتغطية خططه الاستثمارية وسحب عوائد الشركاء. بدلاً من إجهاد الذهن في إعادة صياغة المعادلات الرياضية يدوياً، نفتح نافذة Goal Seek من جديد، ونقوم بضبط إعداداتها كالتالي: تعيين خلية صافي الربح $D$4، إلى القيمة 2000، عن طريق تغيير خلية كمية المبيعات $D$1. وبمجرد الضغط على زر الموافقة، يعلن إكسيل فوراً أن تحقيق هذا الربح يتطلب بيع 750 قطعة كعك شهرياً (بمعدل 30 قطعة كعك يومياً).
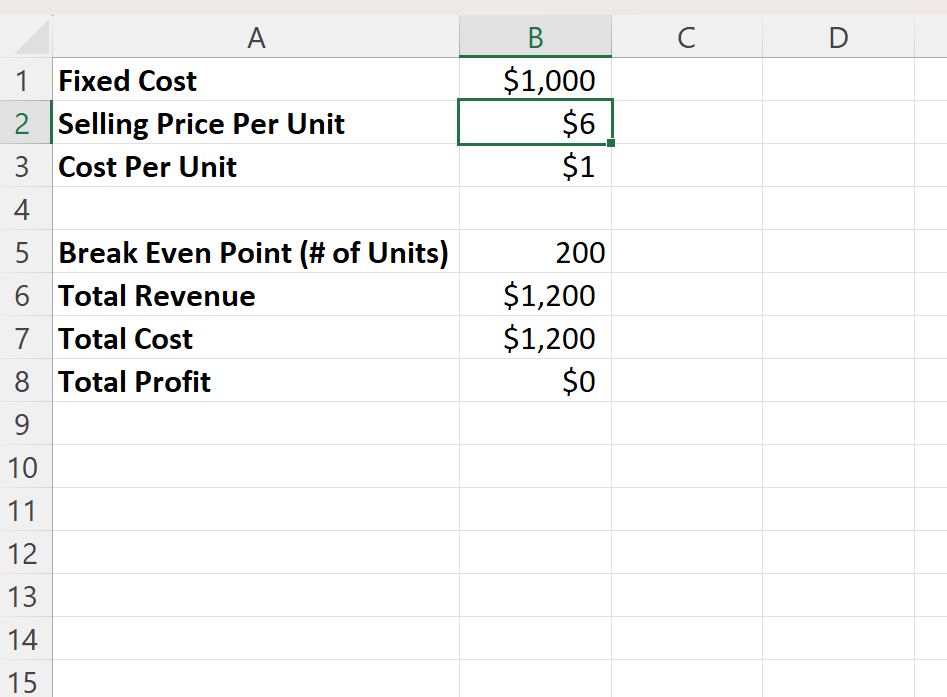
تمتد التطبيقات لتشمل اختبار سيناريوهات استهداف الأسعار؛ فلو افترضنا أن الطاقة الإنتاجية للفرن الحالي تقف عند سقف 500 قطعة كعك فقط كحد أقصى شهرياً، ويرغب المالك في تحقيق نفس الأرباح المستهدفة (2,000 دولار) دون تجاوز حاجز الـ 500 قطعة المتاحة. نلجأ إلى Goal Seek مرة أخرى: نثبت كمية المبيعات في D1 عند 500، ونطلب الوصول بقيمة الربح في D4 إلى 2000، ولكن هذه المرة “عن طريق تغيير خلية سعر البيع $B$2″. ستكشف النتيجة الحسابية الفورية أن على المتجر رفع سعر بيع قطعة الكعك من 5.00 دولارات إلى 7.00 دولارات لتحقيق نفس المستهدف المالي دون الحاجة لزيادة الطاقة الاستيعابية، مما يمنح الإدارة رؤى لا تقدر بثمن لصياغة خطط الحوافز والمكافآت التنافسية لفرق المبيعات.
7. التمثيل البياني لنقطة التعادل في إكسيل (Break-Even Chart)
7.1 إنشاء جدول البيانات التفاعلي للتوليد البصري
على الرغم من الدقة البالغة للأرقام والجداول المحاسبية، فإن العقل البشري يميل بطبيعته إلى معالجة واستيعاب الأنماط والاتجاهات من خلال الرسوم البصرية بشكل أسرع وأعمق. ولتحويل نتائج تحليل التعادل إلى تمثيل بياني ديناميكي وشامل، تقتضي الخطوة الأولى تأسيس جدول بيانات تكراري ومصفوفة رقمية متدرجة تغطي نطاقاً واسعاً من مستويات الإنتاج والمبيعات المحتملة، تبدأ من نقطة الصفر وتتجاوز نقطة التعادل بمسافة كافية لإبراز مناطق الربحية بوضوح.
لبناء هذا الجدول التفاعلي في دراسة حالة متجر الكعك، نقوم بإنشاء جدول من أربعة أعمدة رئيسية يمتد عبر مستويات إنتاجية متباعدة بفارق منتظم (وليكن كل 50 وحدة)، من مستوى الإنتاج 0 حتى 500 وحدة، وفق الترتيب الهندسي التالي:
- العمود الأول (الكمية – Units): يبدأ بالخلية 0، ثم 50، 100، 150، 200، 250، 300، 350، 400، 450، 500.
- العمود الثاني (التكاليف الثابتة – Fixed Costs): يتم كتابة المعادلة
=$B$1وتعميمها على كامل العمود؛ لتبقى القيمة ثابتة ومستقرة تماماً عند 1,000 دولار عبر كافة المستويات الإنتاجية. - العمود الثالث (التكاليف الإجمالية – Total Costs): يتم حسابه عبر الصيغة الرياضية للخلية الأولى:
=$B$1 + (الكمية * $B$3)، حيث تجمع التكاليف الثابتة مع التكاليف المتغيرة التراكمية المناظرة لكل مستوى مبيعات. - العمود الرابع (الإيرادات الإجمالية – Total Revenue): يتم حسابه بضرب كمية كل صف في سعر البيع المرجعي الثابت:
=الكمية * $B$2.
يضمن استخدام مراجع الخلايا المطلقة والمثبتة بإشارة الدولار (مثل $B$1 و $B$2) الحفاظ على الارتباط التفاعلي الحي؛ فإذا تغير سعر البيع أو التكلفة الثابتة في خلايا المدخلات الرئيسية مستقبلاً، فإن كامل جدول البيانات التكراري الممتد سيعاد حسابه وتحديثه في طرفة عين، مما يمهد الأرضية الرياضية لتوليد مخطط بياني فائق الدقة والتفاعل.
7.2 إدراج وتنسيق المخطط البياني المبعثر (Scatter Plot with Lines)
لتحويل جدول البيانات إلى منحنى بياني احترافي، نقوم بتحديد كافة أعمدة الجدول (الكمية، والتكاليف الثابتة، والتكاليف الإجمالية، والإيرادات الإجمالية) بجميع صفوفها من 0 إلى 500. ننتقل بعد ذلك إلى علامة التبويب إدراج (Insert) في شريط الأدوات، ثم نتوجه إلى مجموعة المخططات البيانية ونختار تحديداً مخطط مبعثر ذو خطوط مستقيمة وعلامات (Scatter with Straight Lines and Markers) أو مخطط خطي متصل ناعم، حيث يتميز المخطط المبعثر (X-Y Scatter) بقدرته المتفوقة على تمثيل الكميات بدقة متناهية على المحور الأفقي مقابل القيم النقدية على المحور الرأسي دون أخطاء في التوزيع الفئوي للأرقام.
بمجرد ظهور المخطط على ورقة العمل، نبدأ مرحلة التنسيق البصري الاحترافي لتعزيز دلالته التعبيرية وفق القواعد التصميمية المعتمدة:
- تنسيق خط التكاليف الثابتة: يُجعل خطاً أفقياً مستقيماً متقطعاً بلون محايد رمادي داكن، للتأكيد البصري على ثبات هذا الالتزام المالي بغض النظر عن مستويات النشاط.
- تنسيق خط التكاليف الإجمالية: يُنسق كخط متصل بارز بلون أحمر قاني أو برتقالي دافئ، ويبدأ المحور الرأسي لهذا الخط من نقطة الـ 1,000 دولار تماماً عند الكمية صفر، دلالة على استحالة هبوط التكلفة الإجمالية تحت سقف التكاليف الثابتة.
- تنسيق خط الإيرادات الإجمالية: يُرسم كخط متصل متباين بلون أخضر زمردي زاهٍ، وينطلق مباشرة من نقطة الأصل الصفرية (0,0)؛ حيث تنعدم الإيرادات كلياً عند انعدام المبيعات.
تكمن الذروة الهندسية للرسم في نقطة التقاطع المباشرة بين الخط الأخضر (الإيرادات) والخط الأحمر (التكاليف الإجمالية). تتقاطع هذه الخطوط بدقة متناهية عند الإحداثيات (250 وحدة على المحور الأفقي، و1,250 دولاراً على المحور الرأسي). نقوم بإبراز هذه النقطة بصرياً بإضافة تسمية بيانية محددة (Data Label) تشير إلى “نقطة التعادل”، مما يحول الرسم التجريدي إلى لوحة إيضاحية استراتيجية واضحة المعالم تقرأ بلمحة بصر واحدة.
7.3 التحليل النفسي للإدراك البصري للمخططات المالية
يمارس التمثيل الرسومي لنقطة التعادل تأثيراً نفسياً ومعرفياً عميقاً على متخذي القرار والمستثمرين؛ إذ يسهم بفعالية في تقليص ما يُعرف في علم النفس الإدراكي بـ “العبء المعرفي” (Cognitive Load). بدلاً من إجهاد الدماغ في قراءة جداول رقمية كثيفة ومقارنة خانات حسابية متعددة، يترجم الرسم البياني العلاقات الرياضية المعقدة إلى مساحات هندسية فورية الإدراك، مما يتيح استيعاباً لحظياً لهيكل التكاليف وحدود الأمان المالي للشركة.
يبرز الرسم بوضوح ما يُعرف بـ “المثلثين السلوكيين”: المثلث السفلي المحصور بين خطي الإيرادات والتكاليف قبل نقطة التقاطع، والمظلل رمزياً باللون الأحمر الفاتح، وهو ما يطلق عليه “منطقة الخسائر التشغيلية” (Loss Zone)، حيث تعلو التكاليف فوق الإيرادات وتوضح للمشاهد بصرياً مدى الهدر المالي الذي يتكبده المشروع في مراحله الأولى. وفي المقابل، يظهر المثلث العلوي المتسع بعد نقطة التقاطع والمظلل بالأخضر الفاتح ليمثل “منطقة الأرباح الصافية” (Profit Zone)، حيث ينفصل خط الإيرادات صاعداً بقوة ليعبر عن الانطلاق نحو توليد الثروة والتوسع المالي.
تتجلى القوة الإقناعية لهذا الرسم عند استخدامه في العروض التقديمية الموجهة للمستثمرين وأصحاب المصلحة (Pitch Decks). إن رؤية مساحة “هامش الأمان” وهي تتسع بيانياً تبث طمأنينة نفسية فائقة حيال قدرة المشروع على امتصاص الصدمات وتقلبات السوق، كما أن إيضاح “توقيت التعافي واسترداد النفقات” على خط زمني متناسق يعزز الانضباط المعنوي والحماس لدى فرق العمل الميدانية؛ إذ يتحول تجاوز نقطة التقاطع إلى غاية بصرية حماسية يتسابق الجميع لتحقيقها والانتقال من ظلال الخسائر إلى فضاءات الأرباح الواعدة.
8. تحليل الحساسية واختبار السيناريوهات المتعددة
8.1 إنشاء جداول البيانات أحادية المتغير (One-Variable Data Table)
تتحرك المشروعات في بيئات اقتصادية ديناميكية تتسم بالتقلب المستمر وعدم اليقين؛ فالأسعار التي نعتمدها اليوم قد تتعرض لضغوط تضخمية غداً، وأسعار بيع المنافسين قد تجبرنا على التراجع، وتكاليف المواد الخام تتأرجح بتأثير اختناقات سلاسل الإمداد العالمية. ومن هنا، يبرز “تحليل الحساسية” (Sensitivity Analysis) كأداة حتمية لاختبار مدى مرونة ومناعة نموذج التعادل في مواجهة المتغيرات المنفردة، ويتم تنفيذه باحترافية داخل إكسيل عبر جداول البيانات أحادية المتغير (One-Variable Data Tables).
لاختبار حساسية كمية التعادل في متجر الكعك لتقلبات محتملة في “سعر بيع القطعة” (بافتراض احتمالية اضطرارنا للبيع بأسعار تتراوح بين 3.00 دولارات وصولاً إلى 8.00 دولارات)، نقوم ببناء جدول أحادي المتغير وفق الخطوات المحاسبية الآتية:
- تأسيس عمود رأسي يسرد الأسعار الافتراضية المقترحة: 3.00$، 4.00$، 5.00$، 6.00$، 7.00$، 8.00$.
- في الخلية الواقعة أعلى العمود المجاور مباشرة إلى اليمين خطوة واحدة، نقوم بربط المعادلة بخلية نقطة التعادل بالوحدات الأصلية عبر كتابة:
=B6. - تحديد النطاق المشتمل على قائمة الأسعار الافتراضية وخلية الربط العلوية وكافة الخلايا الفارغة المجاورة لها.
- الانتقال إلى تبويب بيانات (Data) -> تحليل ماذا لو (What-If Analysis) -> جدول البيانات (Data Table).
- بما أن الأسعار الافتراضية مسرودة في عمود رأسي، نترك خانة “خلية إدخال الصف” فارغة، ونضغط على خانة خلية إدخال العمود (Column input cell) ونحدد خلية سعر البيع الأصلية في النموذج $B$2، ثم نضغط موافق.
يقوم إكسيل في لمح البصر بملء الجدول بنتائج فورية تكشف السلوك الحركي للتعادل؛ فعند سعر 3 دولارات (هامش مساهمة 2 دولار)، تقفز كمية التعادل المطلوبة إلى 500 قطعة كعك، في حين تنخفض كمية التعادل بصورة دراماتيكية إلى 143 قطعة فقط عند رفع السعر إلى 8 دولارات (هامش مساهمة 7 دولارات). تكشف هذه المؤشرات بوضوح درجة مرونة المشروع ومدى حساسيته العالية لتسعير المنتجات في الأسواق المتذبذبة.
8.2 تطبيق جداول البيانات ثنائية المتغير (Two-Variable Data Table)
في الواقع العملي المعاش، نادراً ما تتغير العوامل الاقتصادية بصورة منفردة ومعزولة؛ فالضغوط التضخمية التي ترفع التكلفة المتغيرة للمواد الخام غالباً ما تتزامن مع اضطرار الشركة لتعديل أسعار بيعها لمجابهة المنافسين والاحتفاظ بالزبائن. وهنا تظهر القوة التحليلية القصوى لجداول البيانات ثنائية المتغير (Two-Variable Data Tables)، والتي تتيح للمحلل المالي دراسة التأثير المتزامن والمزدوج لتغير متغيرين مستقلين معاً على مخرج كمية التعادل في مصفوفة تقاطعية شاملة.
لتطبيق هذه المصفوفة على دراسة الحالة، نقوم ببناء جدول متقاطع الأبعاد داخل ورقة العمل:
- الخلية الركنية العلوية اليسرى (رأس المصفوفة): نضع فيها صيغة الربط بنقطة التعادل بالوحدات
=B6. - الصف الأفقي العلوي الممتد يميناً من الخلية الركنية: نسرد فيه السيناريوهات المختلفة لسعر البيع: 4.00$، 5.00$، 6.00$، 7.00$.
- العمود الرأسي الهابط أسفل الخلية الركنية: نسرد فيه سيناريوهات التكلفة المتغيرة للمواد والتصنيع: 0.80$، 1.00$، 1.20$، 1.50$، 2.00$.
نقوم بتحديد كامل المصفوفة المستطيلة، ثم نفتح نافذة جدول البيانات (Data Table) من قائمة تحليل ماذا لو. في هذه المرة نملأ الخانتين معاً: نحدد لـ خلية إدخال الصف (Row input cell) خلية سعر البيع الأصلية $B$2، ونحدد لـ خلية إدخال العمود (Column input cell) خلية التكلفة المتغيرة للوحدة $B$3، ثم نضغط موافق.
تولد المصفوفة تقاطعاً تحليلياً مذهلاً يوضح كافة الاحتمالات الممكنة للتعادل في صفحة واحدة. ولإضفاء لمسة بصرية رقابية على هذا الجدول، نقوم بتطبيق التنسيق الشرطي (Conditional Formatting)؛ باستخدام “مقياس الألوان” (Color Scale) المتدرج من الأخضر الداكن (الذي يظلل خلايا التعادل المنخفضة والآمنة جداً مثل 167 وحدة عند سعر 7$ وتكلفة 1$) إلى اللون الأحمر الداكن (الذي يظلل السيناريوهات المتأزمة مثل 500 وحدة عند سعر 4$ وتكلفة 2$). تمنح هذه الخريطة الحرارية لفرق المشتريات والتسعير إدراكاً فورياً للمناطق التشغيلية الخطرة التي يحظر الانزلاق إليها، وتحدد بدقة النطاق الآمن لإجراء المفاوضات التجارية وشراء الخامات.
8.3 استخدام أداة إدارة السيناريوهات (Scenario Manager)
عندما تتسع دائرة التغيرات وتتجاوز مجرد تقلبات سعر البيع والتكلفة المتغيرة لتشمل قفزات محتملة في إجمالي التكاليف الثابتة ذاتها جراء التضخم وتغير عقود الإيجار، تبرز الحاجة الماسة لاستخدام “أداة إدارة السيناريوهات” (Scenario Manager) المدمجة في إكسيل. تمكن هذه الأداة المتقدمة فرق التخطيط المالي من بناء سيناريوهات متكاملة وحزم افتراضية كلية تحاكي الظروف الاقتصادية المتوقعة، وتجميعها ومقارنتها داخل تقرير تنفيذي موحد وشديد الاحترافية.
يمكن للمحلل تكوين ثلاثة سيناريوهات استراتيجية معيارية لدراسة حالة متجر الكعك عبر الأداة:
- السيناريو المتفائل (Best-Case Scenario): يفترض ازدهار النشاط الاقتصادي وتدفق العملاء؛ حيث يرتفع سعر البيع إلى 6.00 دولارات، وتنجح الشركة في خفض التكلفة المتغيرة بفضل وفورات الحجم إلى 0.80 دولار، مع ثبات التكاليف الثابتة عند 1,000 دولار.
- السيناريو المتوقع (Base-Case Scenario): يعبر عن الواقع التشغيلي الحالي المستقر دون تغييرات طارئة؛ سعر بيع 5.00 دولارات، وتكلفة متغيرة 1.00 دولار، وتكاليف ثابتة 1,000 دولار.
- السيناريو المتشائم (Worst-Case Scenario): يحاكي ركوداً اقتصادياً وتضخماً متسارعاً؛ حيث يرتفع إيجار المتجر لتقفز التكاليف الثابتة إلى 1,300 دولار، وتتصاعد تكلفة المكونات لتصل التكلفة المتغيرة إلى 1.50 دولار، مع اضطرار المتجر لخفض السعر إلى 4.50 دولارات لجذب الزبائن المنكمشين مالياً.
بعد حفظ وتسمية هذه السيناريوهات داخل نافذة Scenario Manager وربطها بالخلايا المتغيرة ($B$1, $B$2, $B$3)، نقوم بالنقر على زر ملخص (Summary) واختيار خلية نقطة التعادل وخلية صافي الربح كمخرجات للتقرير. يولد إكسيل على الفور ورقة عمل مستقلة مصممة بأناقة تحتوي على “تقرير ملخص السيناريو” (Scenario Summary Report)، يضع السيناريوهات الثلاثة جنباً إلى جنب في جدول مقارن واحد. يوضح التقرير كيف تهبط كمية التعادل في السيناريو المتفائل إلى 193 قطعة كعك فقط، بينما ترتفع في السيناريو المتشائم إلى 434 قطعة كعك، مما يمنح مجالس الإدارات والممولين مرتكزاً رقمياً موثوقاً لصياغة خطط الطوارئ وتخصيص الاحتياطيات النقدية لمجابهة أسوأ الاحتمالات التشغيلية الممكنة.
9. الأخطاء الشائعة أثناء تطبيق التحليل في إكسيل وطرق تصحيحها
9.1 الأخطاء الرياضية والخلط المفاهيمي في تصنيف التكاليف
يعد الخلط المفاهيمي في التمييز والتصنيف الدقيق بين عناصر التكاليف الثابتة والتكاليف المتغيرة أحد أكثر الأخطاء المحاسبية فداحة في تطبيقات نماذج التعادل. يقع العديد من المبتدئين ورواد الأعمال في خطأ فادح بتصنيف مصاريف التسويق والإعلانات الرقمية الدورية كـ “تكاليف متغيرة” تحت افتراض أنها تهدف إلى زيادة المبيعات، في حين أنها محاسبياً وقانونياً تكاليف ثابتة مستحقة لا ترتبط بإنتاج وحدة بعينها؛ وإدراجها ضمن التكلفة المتغيرة للوحدة يشوه هامش المساهمة ويؤدي إلى استخراج نتائج مضللة بالكامل لنقطة التعادل.
يتجسد خطأ مفاهيمي شائع آخر في افتراض “الاستمرار اللانهائي للخطية” وتجاهل القيود الصارمة للطاقة الاستيعابية القصوى (Capacity Limits). يفترض النموذج الرياضي التقليدي أن التكاليف الثابتة تظل ثابتة ومستقرة إلى ما لا نهاية؛ ولكن في الواقع الميداني، بمجرد تجاوز حجم إنتاج الفرن في متجر الكعك لطاقته القصوى (وليكن 1,000 قطعة شهرياً)، فإن المنشأة تضطر حتماً لشراء فرن جديد واستئجار مساحة إضافية وتعيين خبّاز جديد، مما يحدث “قفزة مرحلية مفاجئة” في التكاليف الثابتة تحولها إلى ما يُعرف بـ “التكاليف شبه الثابتة أو المرحلية” (Step-Fixed Costs). إن تجاهل هذه الحدود التشغيلية في نموذج إكسيل يولد تنبؤات وهمية تنهار عند أول محاولة للتوسع الفعلي.
يضاف إلى ذلك إغفال حساب الضرائب غير المباشرة والرسوم الحكومية ونسب التالف والفاقد أثناء عمليات التصنيع؛ فافتراض أن كل جرام من الطحين والزبدة يتحول بنسبة 100% إلى منتج نهائي دون هدر طبيعي هو افتراض يبتعد كثيراً عن واقع الصناعة. يجب على المصمم المالي تعزيز بنود التكلفة المتغيرة بعامل هدر معياري (Scrap Factor)، وضمان عدم تكرار احتساب التكاليف الثابتة كقيمة مجزأة على الوحدات مما يخل بنقاء النموذج وهيكليته المنطقية.
9.2 الأخطاء التقنية في صيغ إكسيل ومراجع الخلايا
على الصعيد التقني داخل برنامج إكسيل، تتسبب الأخطاء الشائعة في كتابة الصيغ وسحبها في إفساد مخرجات التحليل بصورة خفية يصعب أحياناً على غير المتمرسين اكتشافها فوراً. يأتي على رأس هذه الإخفاقات إهمال “تثبيت مراجع الخلايا” باستخدام علامة الدولار (مثل كتابة B1 بدلاً من $B$1) عند بناء جداول البيانات الطويلة؛ فعند سحب المعادلة لأسفل لتوليد قيم التكاليف للمستويات الإنتاجية المختلفة، تتحرك المراجع تلقائياً لتشير إلى خلايا فارغة أو غير صحيحة، مما يسفر عن قيم تالفة وأخطاء حسابية متتالية عبر كامل الجدول.
من الأخطاء البرمجية المربكة أيضاً ظهور رسالة الخطأ الشهيرة #DIV/0! الناتجة عن محاولة القسمة على الصفر، والتي تحدث عندما يقوم المستخدم بتسجيل سعر بيع يتساوى تماماً مع التكلفة المتغيرة للوحدة (هامش مساهمة يساوي صفراً)، أو عند ترك خلايا الأسعار فارغة مؤقتاً أثناء التحرير. كما يقود الربط الخاطئ أحياناً إلى حدوث “المراجع الدائرية” (Circular References)؛ كأن تتضمن معادلة حساب التكلفة المتغيرة الخلية التي تحسب صافي الربح المتأثر بذات التكلفة، مما يقود إكسيل إلى تجميد العمليات الحسابية أو إطلاق تحذيرات متكررة توقف التحديث التلقائي للنموذج المالي.
أخيراً، يبرز خطأ “تنسيق الأرقام كنصوص” (Numbers Stored as Text)، والذي يحدث بكثرة عند استيراد البيانات المالية من أنظمة تخطيط موارد المؤسسات (ERP) الخارجية أو ملفات CSV دون معالجة؛ حيث تظهر الأرقام وبجانبها مثلث أخضر صغير في زاوية الخلية، مما يجعل دوال إكسيل الرياضية تعاملها كقيم صفرية أو نصوص أبجدية تعجز عن إجراء عمليات الطرح والقسمة عليها، مما يقتضي دوماً استخدام أدوات تحويل النصوص إلى أرقام وتطهير البيانات قبل الشروع في النمذجة.
9.3 إجراءات المراجعة والتدقيق والرقابة على النماذج
لتحصين النماذج المالية ضد هذه الانحرافات والأخطاء التشغيلية، ينبغي تطبيق بروتوكول رقابي صارم لإجراءات المراجعة والتدقيق المالي قبل اعتماد النموذج ونشر مخرجاته لصناع القرار. يوفر مايكروسوفت إكسيل مجموعة متقدمة من أدوات “تدقيق الصيغ” (Formula Auditing) تقع ضمن علامة تبويب “صيغ” (Formulas)، وتتيح للمحلل تتبع مسارات الحسابات بشفافية تامة:
- استخدام أداة تتبع الخلايا السابقة (Trace Precedents) لرسم أسهم زرقاء بيانية توضح بدقة الخلايا المغذية للمعادلة الحالية والتأكد من عدم الإشارة إلى خانة خاطئة.
- استخدام أداة تتبع الخلايا اللاحقة (Trace Dependents) لمعرفة المعادلات والمخرجات التي ستتأثر مباشرة عند تعديل قيمة معينة.
- تفعيل أداة إظهار الصيغ (Show Formulas) لمشاهدة البنية البرمجية لكافة الخلايا في آن واحد ومقارنة اتساقها الهندسي.
يتكامل التدقيق البرمجي مع إجراء “اختبارات الإجهاد والتحمل” (Stress Testing) للنموذج المالي؛ عبر تغذية النموذج بمدخلات افتراضية متطرفة وشديدة القسوة (مثل افتراض انخفاض سعر البيع بنسبة 70%، أو مضاعفة التكاليف الثابتة ثلاث مرات)، ومراقبة كيفية تعامل الصيغ والدوال مع هذه المعطيات الاستثنائية وما إذا كانت ستنهار أو تولد أخطاء غير معالجة.
كذلك يجب الالتزام بتوثيق كافة الفرضيات المحاسبية ومصادر الأرقام في “تعليقات وملاحظات جانبية” (Comments & Notes) ملحقة بالخلايا المعنية، لتمكين أي مدقق خارجي من فهم المسوغات التي بنيت عليها البيانات. وأخيراً، يُوصى بتطبيق سياسة “المراجعة الثنائية للمطابقة” (Peer Review)، بحيث يقوم محلل مالي مستقل بمراجعة واختبار ملف الإكسيل وإعادة حساب النتائج يدوياً بطريقة مستقلة للتأكد من سلامة النتائج ومطابقتها للمعايير المحاسبية المعتمدة قبل تقديمها للإدارة العليا.
10. الاعتبارات الاستراتيجية والقيود الواقعية لنموذج التعادل
10.1 الفرضيات الخطية الصارمة مقابل ديناميكيات السوق الحقيقية
على الرغم من المكانة المركزية العريقة التي يحتلها نموذج تحليل نقطة التعادل في الفكر الإداري والمحاسبي، فإن تطبيقه الأعمى دون إدراك لافتراضاته التبسيطية الصارمة قد يوقع الإدارة في فخ القرارات المعيبة؛ فالنموذج في صورته الكلاسيكية يستند إلى “فرضية الخطية المطلقة” (Linearity Assumption)، والتي تفترض أن دالة الإيرادات ودالة التكاليف المتغيرة تسيران في خطوط مستقيمة متصاعدة بنسب ثابتة لا تتغير مهما بلغ حجم الإنتاج والمبيعات.
يتعارض هذا التبسيط النظري في كثير من الأحيان مع ديناميكيات وتعرجات السوق الحقيقية؛ فالشركات لا تستطيع في الواقع بيع كميات لا نهائية من السلع بنفس سعر البيع الثابت والموحد؛ بل إن تصريف كميات ضخمة يقتضي غالباً تقديم حسومات تجارية وتخفيضات كمية وتسهيلات ائتمانية للموزعين تؤدي إلى انحناء دالة الإيراد الإجمالي نحو الأسفل مع تصاعد وتائر المبيعات. وبالمثل، فإن التكلفة المتغيرة للوحدة لا تبقى ثابتة؛ إذ قد ترتفع جراء اضطرار الشركة لدفع أجور عمل إضافية مجزية للعمال أو مواجهة ندرة واختناقات في أسواق المواد الخام، مما يجعل دالة التكلفة الإجمالية تنحني صاعدة بمعدلات متسارعة تعكس قانون “تناقص الغلة” (Law of Diminishing Returns).
ولسد هذه الفجوة بين النظرية والواقع، يقوم المحللون الماليون المتقدمون بتكييف نماذج إكسيل من خلال استبدال المعادلات الخطية البسيطة بدوال غير خطية (Non-linear Functions) ودوال متعددة الحدود تحاكي الانحناءات الواقعية لمنحنيات الإيرادات والتكاليف. يفرز هذا التكييف المتقدم ما يُعرف بـ “نقطتي تعادل” (Dual Break-Even Points)؛ نقطة تعادل دنيا يبدأ عندها المشروع في جني الأرباح، ونقطة تعادل قصوى يدخل بعدها المشروع في مرحلة خسائر جديدة نتيجة الاختناقات التشغيلية وارتفاع تكاليف التشغيل الإضافية، مما يرسم “نطاقاً تشغيلياً آمناً للربحية” بدلاً من الاعتماد على عتبة مفردة ومبسطة.
10.2 المرونة السعرية للطلب وتأثيرها على استدامة المبيعات
تتمثل إحدى أخطر المزالق في التطبيق الساذج لنموذج التعادل في الإغفال الكامل لمفهوم اقتصادي مركزي وهو “المرونة السعرية للطلب” (Price Elasticity of Demand). من الناحية الحسابية البحتة المجردة، تكشف معادلة التعادل أن رفع سعر بيع الوحدة يؤدي فوراً إلى تضخيم هامش المساهمة، مما يقود رياضياً إلى خفض عدد وحدات التعادل المطلوبة، ليوحي للمبتدئين بأن حل مشاكل المنشأة المالية يكمن ببساطة في رفع الأسعار لتقليل حجم المبيعات المطلوب للنجاة.
تتجاهل هذه الرؤية المحدودة القاعدة الاقتصادية الأساسية التي تحكم سلوك المستهلكين وردود أفعالهم التنافسية؛ فوفقاً لقانون الطلب، يؤدي رفع السعر في أسواق تتسم بمرونة سعرية مرتفعة ووجود بدائل متعددة (كما هو الحال تماماً في متجر الكعك والحلويات) إلى هروب جماعي للعملاء نحو المنافسين، مما يترتب عليه هبوط حاد في كمية الطلب الفعلي قد يكون أكبر بكثير من الخفض المحقق في كمية التعادل النظرية، لتجد المنشأة نفسها عاجزة تماماً عن بلوغ العتبة المنخفضة الجديدة وتقع في إفلاس تشغيلي محتوم.
يستلزم بناء نموذج مالي متكامل ورشيد في إكسيل دمج “معامل مرونة الطلب السعرية” داخل معادلات التنبؤ بالمبيعات. يتيح هذا الدمج للإدارة الموازنة المحكمة بين الرغبة في تسريع الوصول إلى نقطة التعادل عبر تحسين الهوامش الربحية، وبين الحفاظ على الحصة السوقية الحيوية للشركة (Market Share) واستدامة التدفقات النقدية طويلة الأجل، مع الأخذ في الحسبان التموضع التنافسي للعلامة التجارية في أذهان المستهلكين قبل الإقدام على أي تحريك للمستويات السعرية المعتمدة.
10.3 تكامل تحليل التعادل مع منظومة اتخاذ القرار الشاملة
ختاماً، يجب التأكيد الجازم على أن تحليل نقطة التعادل لا يمثل بأي حال من الأحوال أداة استثمارية مستقلة بذاتها أو بديلاً عن دراسات الجدوى والتقييم المالي الشامل؛ بل هو أداة مساعدة وتشخيصية تعمل بكفاءة قصوى عند دمجها عضوياً ضمن منظومة اتخاذ القرار الإداري الشامل للمؤسسة، جنباً إلى جنب مع معايير التدفقات النقدية المخصومة وتقييم المشروعات الرأسمالية المعاصرة.
من أهم المؤشرات المكملة لتحليل التعادل والتي يجب إدراجها دوماً في نفس ورقة العمل هو “هامش الأمان” (Margin of Safety). يُقاس هامش الأمان بالفرق بين حجم المبيعات الفعلي أو التقديري المتوقع وكمية مبيعات التعادل، منسوباً كنسبة مئوية إلى المبيعات المتوقعة. يخبر هذا المؤشر الإدارة بالمسافة المالية الدقيقة والنسبة المئوية التي يمكن أن تهبط بها مبيعات المنشأة قبل أن تبدأ في تذوق طعم الخسائر التشغيلية؛ فكلما اتسعت هذه النسبة، دل ذلك على صلابة ومناعة الكيان التجاري في وجه الأزمات الدورية وهبوط الأسواق.
علاوة على ذلك، ينبغي ربط مخرجات التعادل بمؤشرات القيمة الحالية الصافية (NPV) ومعدل العائد الداخلي (IRR) لقياس كفاءة استرداد رأس المال مع الأخذ بالقيمة الزمنية للنقود (Time Value of Money)، وهو البعد الذي يعجز نموذج التعادل الساكن عن قياسه بمفرده. ومن خلال تطويع إمكانيات مايكروسوفت إكسيل، يمكن للمديرين تحويل هذه التحليلات مجتمعة إلى “لوحة قيادة مالية تفاعلية حية” (Dynamic Financial Dashboard) تدمج المؤشرات التشغيلية والسيولة والربحية في شاشة مراقبة واحدة، توجه بوصلة المنشأة بدقة وتدعم قراراتها الاستراتيجية لضمان النمو المستدام والريادة التنافسية في بيئة الأعمال المعاصرة.
خاتمة شاملة
استعرض هذا الدليل المتعمق الأبعاد الاقتصادية والرياضية والتقنية لتحليل نقطة التعادل، مبرهناً على كونه أحد أهم ركائز التخطيط المالي والرقابة التشغيلية في إدارة الأعمال المعاصرة. ومن خلال تفكيك العلاقات الجدلية التي تربط التكاليف الثابتة، والتكاليف المتغيرة للوحدة، وهوامش المساهمة، اتضح كيف يمكن للمنشآت تحويل أهدافها التوسعية إلى أرقام ومؤشرات إنجاز واضحة المعالم، تسهم في إزالة الضبابية النفسية والتردد الاستثماري لدى صناع القرار وتمنحهم ثقة مبنية على اليقين الحسابي الموضوعي.
كما بينت دراسة الحالة التطبيقية لمتجر الكعك سهولة وأناقة تطويع برنامج مايكروسوفت إكسيل لخدمة هذه الغاية؛ بدءاً من بناء هيكل جدول البيانات وتطبيق قواعد التحقق من صحة المدخلات وتسمية النطاقات، مروراً بتوظيف أدوات التحليل العكسي المتطورة مثل Goal Seek لاستخراج مستهدفات الأرباح التشغيلية، وصولاً إلى التمثيل البياني الديناميكي لنقاط التقاطع ومناطق الربحية والخسائر عبر المخططات المبعثرة، واختبار صلابة المشروع عبر جداول الحساسية أحادية وثنائية المتغيرات وتقارير ملخص السيناريوهات المتعددة.
ومع ذلك، تبقى القيمة الحقيقية لهذا التحليل رهناً بوعي الإدارة بحدوده وفرضياته الخطية الصارمة؛ فالنموذج الرقمي ليس قالباً جامداً، بل أداة تفكير استراتيجية حية تكتمل فاعليتها بربطها بمرونة الطلب السعرية، ومراقبة حدود الطاقة الاستيعابية، والتكامل مع مؤشرات هامش الأمان ومعايير التدفقات النقدية المخصومة. إن إتقان بناء هذه النماذج داخل بيئة إكسيل يمنح القادة والرياديين بوصلة مالية بالغة الدقة لا غنى عنها لعبور أمواج الأسواق المتقلبة وضمان استدامة وربحية المشروعات على المدى الطويل.
المراجع
- Drury, C. (2018). Management and Cost Accounting (10th ed.). Cengage Learning.
- Garrison, R. H., Noreen, E. W., & Brewer, P. C. (2021). Managerial Accounting (17th ed.). McGraw-Hill Education.
- Horngren, C. T., Datar, S. M., & Rajan, M. V. (2020). Cost Accounting: A Managerial Emphasis (17th ed.). Pearson.
- Microsoft Support. (n.d.). Use Goal Seek to find the result you want by adjusting an input value. Microsoft Corporation. https://support.microsoft.com/en-us/office/use-goal-seek-to-find-the-result-you-want-by-adjusting-an-input-value-320cb99e-f4a4-442c-b1f3-4e36d4013ba0
- Weygandt, J. J., Kimmel, P. D., & Kieso, D. E. (2019). Financial and Managerial Accounting (3rd ed.). John Wiley & Sons.