
تعد أنظمة التعويضات والمكافآت المالية إحدى الركائز الاستراتيجية الأكثر تأثيراً في إدارة الموارد البشرية وتوجيه الأداء المؤسسي داخل بيئات الأعمال المعاصرة. ولا تقتصر أهمية هذه الأنظمة على كونها مجرد أداة لتسوية الحسابات المالية وصرف المستحقات الدورية لممثلي المبيعات، بل تمتد لتشكل صلب العقد النفسي والتنظيمي بين المنشأة وكوادرها التجارية؛ إذ يترتب على كل معادلة حسابية تُصاغ داخل برمجيات الجداول الممتدة انعكاس مباشر على مستوى الدافعية الفردية، وتوجيه الجهد البشري، وتحقيق الأهداف البيعية الكلية للشركة. ومن هذا المنطلق، يمثل الإلمام الدقيق ببناء نماذج احتساب العمولات باستخدام برمجية مايكروسوفت إكسيل (Microsoft Excel) مهارة جوهرية لا غنى عنها للمديرين الماليين، ومسؤولي العمليات، ومحللي البيانات على حد سواء.
إن الانتقال من الحسابات اليدوية المعرضة للخطأ البشري إلى النمذجة الرياضية المؤتمتة عبر إكسيل يتيح للمنظمات مرونة تشغيلية فائقة، ويؤسس لمبدأ العدالة الإجرائية والتنظيمية من خلال الشفافية المطلقة. فعندما يدرك الموظف الكيفية الدقيقة التي يُترجم بها كل دولار من مبيعاته الميدانية إلى عائد مالي مستحق دون أي لبس أو تأخير، تتعزز ثقته في المنظومة الإدارية، وتتلاشى بؤر النزاع والشكوك التي قد تعصف بالروح المعنوية لفرق العمل. ويتطلب هذا المسار فهماً عميقاً للأدوات الحسابية والدوال المتقدمة، بدءاً من دوال البحث الرأسي مثل VLOOKUP وبدائلها الحديثة كدالة XLOOKUP، مروراً بنماذج الشرائح المتدرجة والتراكمية، وصولاً إلى إجراءات الأتمتة والرقابة الداخلية.
يهدف هذا الدليل المرجعي الشامل إلى تفكيك الأطر النظرية والتطبيقية لحساب العمولات البيعية داخل برنامج إكسيل. سنخوض في هذا البحث الاستقصائي عبر عشرة محاور رئيسية تغطي الأبعاد الإدارية والسلوكية لتصميم الحوافز، والخطوات الهندسية والرياضية الدقيقة لبناء جداول البحث المرجعية، مع تفصيل دراسة حالة تطبيقية معززة بالأرقام والخطوات الإجرائية. كما سنتناول المفارقات الرياضية بين العمولات البسيطة والتراكمية، واستعراض الحلول البرمجية لمعالجة الأخطاء الشائعة، فضلاً عن استكشاف علم النفس التنظيمي المرتبط بلوحات المتابعة وتأمين البيانات؛ سعياً لتقديم مرجع تقني ومحاسبي متكامل يرتقي بكفاءة الأداء المالي والمؤسسي.
1. الإطار المفاهيمي لحساب العمولات وهيكلة الحوافز البيعية
1.1 تعريف العمولات البيعية ودورها التنظيمي
تمثل العمولة البيعية، في سياق التحليل الاقتصادي والإداري، عائداً مالياً متغيراً يرتبط ارتباطاً شرطياً ومباشراً بمستوى الإنجاز المحقق في تصريف السلع أو تقديم الخدمات. وتتجاوز العمولة كونها مجرد مدفوعات نقدية تضاف إلى الراتب الأساسي؛ إذ تُعد أداة توجيه استراتيجي تعيد مواءمة مصالح الموظف الفردية مع الغايات التوسعية للمؤسسة. ففي بيئات العمل التنافسية، يبرز التباين الجوهري بين نظام الأجر الثابت والتعويضات القائمة على الأداء؛ حيث يوفر الأجر الثابت مظلة أمان واستقرار للموظف دون أن يحمل في طياته دافعاً ذاتياً لتجاوز الحد الأدنى من متطلبات الوصف الوظيفي. في المقابل، تُنشئ العمولات ديناميكية تحفيزية مستمرة تحث ممثل المبيعات على استثمار طاقاته وقدراته التفاوضية لتعظيم حجم التداولات، نظراً لوجود علاقة طردية واضحة بين الجهد المبذول والعائد المتحقق.
وتتجلى الأهمية البالغة للنماذج الحسابية الدقيقة في كونها صمام الأمان الذي يحمي المنشأة من الانحرافات المالية والنزاعات العمالية. إن أي خلل طفيف في احتساب النسب أو ترحيل الأرقام قد يؤدي إما إلى استنزاف غير مبرر للسيولة النقدية للشركة نتيجة دفع مبالغ تفوق الاستحقاق الفعلي، أو إلى إحباط الكفاءات البيعية ودفعها نحو التسرب الوظيفي بسبب شعورها بالغبن المالي. ومن هذا المنطلق، تبرز النمذجة الرقمية عبر الجداول الإلكترونية بوصفها وسيلة توثيق محاكمة تضمن الضبط المحاسبي الدقيق وتدعم اتخاذ القرارات الإدارية بناءً على بيانات صلبة لا لبس فيها.
1.2 هياكل العمولات المتدرجة (Tiered Commission Structures)
تعتمد المؤسسات الحديثة على هياكل عمولات متدرجة لتشجيع النمو المستدام للمبيعات ومنع وصول الموظفين إلى مرحلة الركود بعد تحقيق المستهدفات الأولية. وينقسم هذا التدرج في الفكر المحاسبي إلى نموذجين جوهريين: النموذج المباشر القائم على عتبات الإنجاز الفردية (Cliff Tiers)، والنموذج التراكمي للشرائح (Marginal Tiers). في النموذج المباشر، تُطبق النسبة المئوية المقابلة لأعلى شريحة وصل إليها الموظف على إجمالي حجم مبيعاته بالكامل؛ مما يُحدث قفزات مالية حادة بمجرد تجاوز عتبة رقمية محددة. ورغم جاذبية هذا النموذج ووضوحه الظاهري، فإنه قد يدفع ببعض الممارسات غير المحمودة كترحيل المبيعات من فترة لأخرى بشكل مصطنع لبلوغ الشريحة الأعلى.
أما النموذج التراكمي، فيقوم على تفكيك المبلغ الإجمالي للمبيعات إلى أجزاء، بحيث يخضع كل جزء للنسبة المئوية المخصصة لشريحته الحسابية الخاصة. يحقق هذا الأسلوب استقراراً أكبر في التكلفة البيعية للمؤسسة ويضمن تصاعداً عادلاً ومنطقياً في دخل الموظف دون مفاجآت مالية تربك التدفقات النقدية. ويؤكد التحليل الإداري أن سلالم العمولات المصممة بعناية تؤثر جوهرياً في سلوك الموظف البيعي؛ إذ تبقيه في حالة سعي مستمر لبلوغ المستوى التالي دون التوقف عند حد معين، مما يحفز ثقافة الإنجاز المستدام ويضمن تحقيق مستهدفات الإيرادات والربحية العامة للمنشأة.
1.3 متطلبات بناء جدول عمولات معياري في بيئات العمل
يتطلب الشروع في بناء جدول عمولات معياري في بيئات الأعمال تحضيراً إدارياً ومحاسبياً دقيقاً يستند إلى مواءمة الأهداف البيعية مع هوامش الربحية التشغيلية. يجب أن تبدأ هذه العملية بوضع تعريف لا يقبل التأويل للحدود الدنيا والعليا لكل شريحة بيعية. فلا يجوز ترك فجوات رقمية بين الشرائح (مثل تحديد شريحة من صفر إلى 5000 دولار ثم بدء الشريحة التالية من 5001 دولار، مما قد يثير جدلاً محاسبياً حول المعاملات الكسرية الواقعة في هذا الهامش)، بل يجب أن تعتمد الحدود على مصفوفات متصلة تحدد فيها القيم الصفرية ونقاط الانطلاق الرياضية بصرامة بالغة.
علاوة على ذلك، يجب معايرة نسب العمولات المئوية في كل شريحة بالتعاون الوثيق بين إدارة المبيعات والإدارة المالية لضمان عدم تآكل هامش الربح الإجمالي للمنتجات أو الخدمات. إن دفع نسب عمولات مرتفعة في الشرائح المتقدمة ينبغي أن يقابله انخفاض نسبي في التكاليف الثابتة غير المباشرة لكل وحدة مباعة، مما يضمن جدوى النموذج اقتصادياً. وأخيراً، يؤصل الجدول المعياري لمبدأ الشفافية المؤسسية؛ حيث يتحول نموذج العمولات إلى وثيقة تعاقدية واضحة المعالم، تمكّن كافة الأطراف المعنية من التحقق الذاتي من صحة المستحقات، وتدرأ الشبهات والنزاعات التي غالباً ما تنشأ في البيئات التي تفتقر إلى معايير حسابية معلنة وثابتة.
2. التجهيز الرياضي وهيكلة البيانات في برنامج إكسيل
2.1 تنظيم جدول مرجع العمولات (Commission Reference Table)
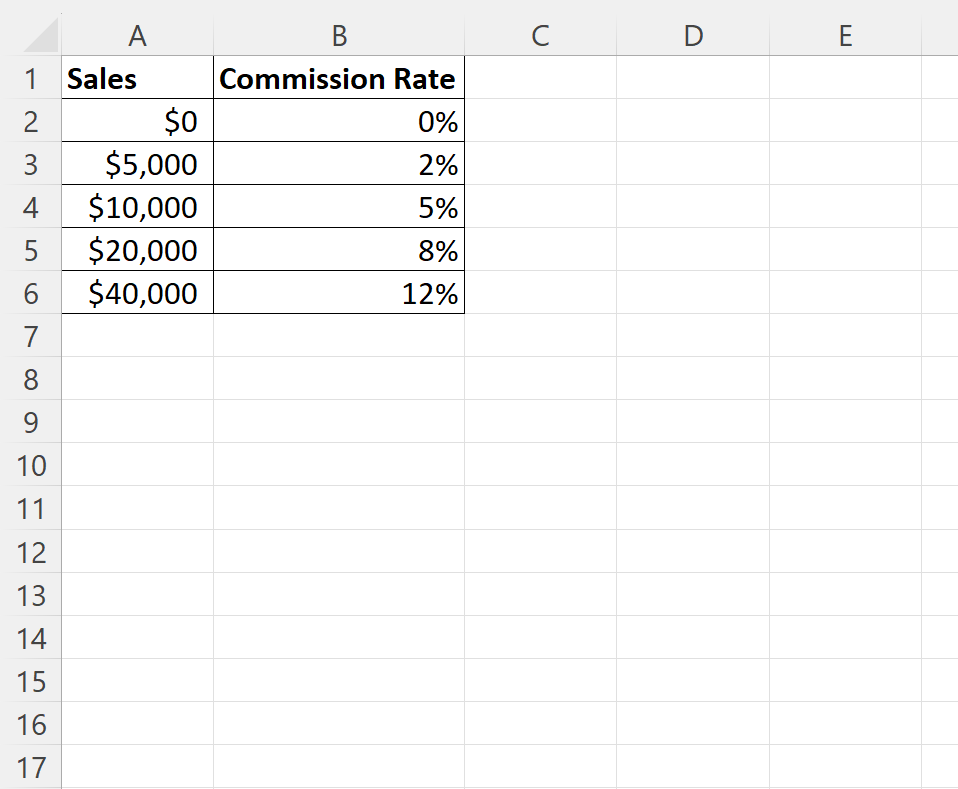
يمثل جدول مرجع العمولات العمود الفقري لأي نموذج حسابي داخل برنامج إكسيل، وتعتمد سلامة المخرجات بصورة تامة على دقة هيكلة هذا الجدول. يتكون هذا المرجع بصورته النموذجية من عمودين رئيسيين متجاورين؛ يُخصص العمود الأول لتسجيل الحدود الدنيا لقيم المبيعات الخاصة بكل شريحة، في حين يتضمن العمود الثاني النسب المئوية للعمولة المقابلة لكل حد. من الضروري جداً أن تبدأ الشريحة الأولى من القيمة صفر لضمان استيعاب المبيعات المتدنية وتجنب ظهور أخطاء برمجية في دوال البحث في حال لم يحقق الموظف الحد الأدنى للأداء المطلوب.
يشترط البرنامج اشتراطاً تقنياً صارماً لإنجاح عمليات البحث التقريبي يتمثل في الترتيب التصاعدي الصارم لقيم العمود الأول من القيمة الأصغر إلى القيمة الأكبر. إن أي إخلال بهذا الترتيب المنطقي سيؤدي حتماً إلى إرباك خوارزمية البحث الداخلي لبرنامج إكسيل، مما ينتج عنه إرجاع نسب خاطئة تماماً قد لا يلاحظها المستخدم العادي للوهلة الأولى. ولذلك، يجب أن يُعامل هذا الجدول كقاعدة بيانات مرجعية ثابتة ومستقلة، تفصل بين النطاقات البيعية وتتيح استرجاع البيانات بسلاسة ودون تعقيد.
2.2 إعداد خلايا الإدخال ومخرجات العمليات الحسابية
لضمان تجربة مستخدم خالية من التعقيد وذات كفاءة تشغيلية عالية، ينبغي فصل واجهة الإدخال عن نطاقات المعالجة الرياضية وجداول البيانات المرجعية داخل ورقة العمل. يُنصح بتخصيص خلية محددة وواضحة المعالم، مثل الخلية E1، لإدخال قيمة المبيعات الإجمالية المحققة من قبل الموظف خلال الفترة الزمنية المستهدفة. ويجب أن تكون هذه الخلية مهيأة بصرياً لتمييزها كحقل إدخال بيانات خام، كأن تُمنح لون خلفية مغايراً وحدوداً مميزة توحي للمستخدم بأنها الخلية القابلة للتحرير الفردي.
بالمقابل، تُخصص خلايا لاحقة متتالية لعرض المخرجات المحتسبة آلياً؛ حيث تخصص الخلية E2، على سبيل المثال، لاستخراج نسبة العمولة المستحقة برمجياً من جدول الشرائح المرجعي بناءً على القيمة المدخلة في E1. تلي ذلك الخلية E3 التي تستضيف المعادلة الحسابية النهائية للناتج المالي الإجمالي للعمولة. إن هذا الفصل المنطقي والواضح بين المدخلات والعمليات الوسيطة والنتائج النهائية يمنح النموذج المحاسبي رصانة فائقة، ويُسهل على مسؤولي التدقيق والمراجعة تتبع المسار الحسابي لكل رقم والاطمئنان إلى سلامة التدفقات البرمجية داخل الورقة.
2.3 تطبيق قواعد التحقق من صحة البيانات (Data Validation)
تعد أدوات التحقق من صحة البيانات في إكسيل (Data Validation) خط الدفاع الأول لمنع الأخطاء البشرية العرضية التي قد تشوه الحسابات المالية. فمن غير المنطقي، محاسبياً، قبول مبالغ مبيعات سالبة في نموذج حساب العمولات، ما لم تكن هناك تسويات خاصة للمرتجعات تستدعي معالجة مستقلة. ولذلك، يتعين تقييد خلية الإدخال E1 بالسماح فقط بالأرقام العشرية الموجبة أو الصفر، وتعيين رسالة خطأ تنبيهية توضح للمستخدم فوراً أن المدخلات يجب أن تكون قيمة رقمية موجبة تعبر عن حجم المبيعات الفعلي.
كما تسهم قواعد التحقق في منع إدخال النصوص العشوائية أو الرموز التي قد تقود إلى تعطل الصيغ الرياضية وظهور الخطأ الشهير #VALUE!. وإلى جانب ذلك، يجب ضبط التنسيق الرقمي المخصص للخلايا المعنية؛ فيتم تنسيق خلايا المبيعات والعمولة النقدية بصيغة العملة المعتمدة (مثل الدولار أو الريال) مع تضمين الفواصل العشرية وفواصل الآلاف لتسهيل القراءة، في حين تُنسق خلايا نسب العمولات بصيغة النسبة المئوية الدقيقة. هذه المعايير الشكلية والتنظيمية ترتقي بالنموذج من مجرد ورقة عمل عابرة إلى تطبيق محاسبي مصغر يتمتع بالمتانة التشغيلية.
3. تطبيق دالة البحث الرأسي VLOOKUP في حساب نسب العمولات
3.1 البنية التركيبية لدالة VLOOKUP ومحدداتها
تُعد دالة البحث الرأسي VLOOKUP واحدة من أعرق الدوال الحسابية وأكثرها انتشاراً في بيئات الأعمال لإجراء عمليات المطابقة والاسترجاع التلقائي للبيانات. تتألف هذه الدالة من أربعة وسائط رئيسية يجب صياغتها بدقة وفق التسلسل الآتي: الوسيط الأول هو القيمة المبحوث عنها (lookup_value)، ويمثل في نموذجنا مبيعات الموظف المحققة المدونة في الخلية E1. أما الوسيط الثاني فهو نطاق الجدول المرجعي (table_array)، ويشمل مصفوفة البيانات التي تحوي الحدود الدنيا للشرائح ونسب العمولات المقابلة لها، مثل النطاق من A2 إلى B6، مع ضرورة تثبيت هذا النطاق بالمراجع المطلقة باستخدام إشارة الدولار لمنع انزلاقه عند سحب الصيغة وتكرارها.
يمثل الوسيط الثالث رقم عمود النتيجة المسترجعة (col_index_num) داخل المصفوفة المحددة؛ حيث يعبر الرقم 1 عن عمود المبيعات نفسه، بينما يعبر الرقم 2 عن عمود نسب العمولات المراد استخلاصه وعرضه في خلية الناتج. وأخيراً، يأتي الوسيط الرابع المتمثل في خيار نوع المطابقة (range_lookup)؛ وهو المتغير المنطقي الذي يحسم طريقة تعامل الدالة مع الأرقام المدخلة، ويشكل جوهر الحسابات المتدرجة عندما نمنحه القيمة المنطقية TRUE أو الرقم 1.
3.2 آلية عمل البحث التقريبي (Approximate Match)
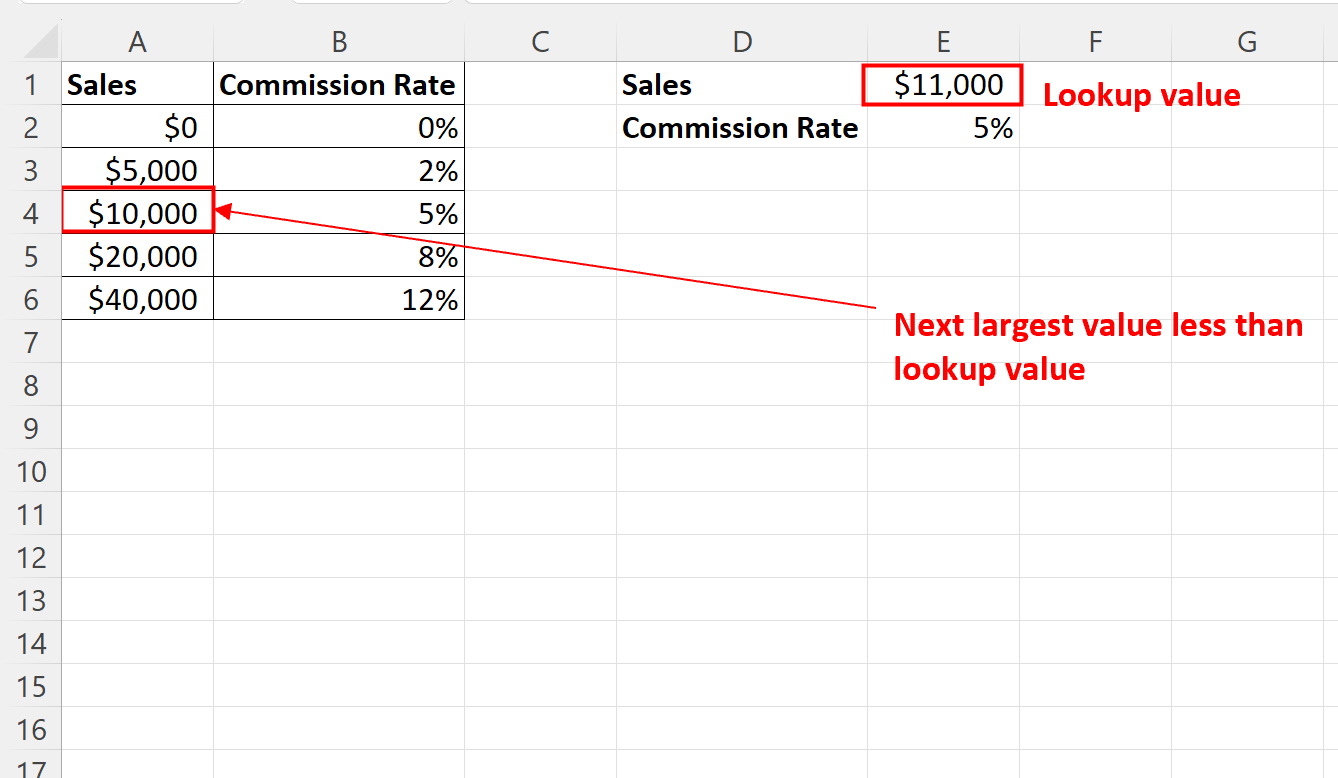
يقوم منطق البحث التقريبي في دالة VLOOKUP على مبدأ رياضي وخوارزمي بالغ الذكاء؛ فعند تعيين الوسيط الرابع كـ TRUE، لا تبحث الدالة عن تطابق رقمي تام ومطلق بين مبيعات الموظف والحدود المكتوبة، بل تبحث عن أكبر قيمة في العمود الأول تكون أصغر من أو تساوي القيمة المبحوث عنها. هذا يعني أن الدالة تتفحص مصفوفة الأرقام تصاعدياً، وعندما تصادف قيمة تتجاوز القيمة المدخلة، تتراجع فوراً خطوة واحدة للوراء لتستقر عند الحد الأدنى للشريحة المناسبة وتسترجع النسبة المقابلة له في العمود الثاني.
يتضح هذا المنطق بجلاء عندما تقع مبيعات الموظف في النطاق الفاصل بين شريحتين بيعيتين؛ فلو كانت الشرائح تبدأ عند 10,000 ثم 20,000، وحقق الموظف مبيعات قدرها 11,000، فإن الدالة ترى أن 11,000 تفوق 10,000 ولكنها لم تبلغ 20,000 بعد، فتثبت عند شريحة الـ 10,000 مسترجعة نسبتها المقررة. وتكمن الكارثة الحسابية في حال قيام المستخدم بضبط هذا الوسيط عن غير قصد على القيمة FALSE المخصصة للتطابق التام؛ إذ ستتوقف الدالة عن العمل تماماً وتُرجع رسالة الخطأ #N/A في كافة الحالات التي لا تتطابق فيها المبيعات حرفياً مع الأرقام التأسيسية المحددة في الجدول، مما يقوض النموذج برمته.
3.3 صياغة المعادلة التطبيقية وفق المثال الإرشادي
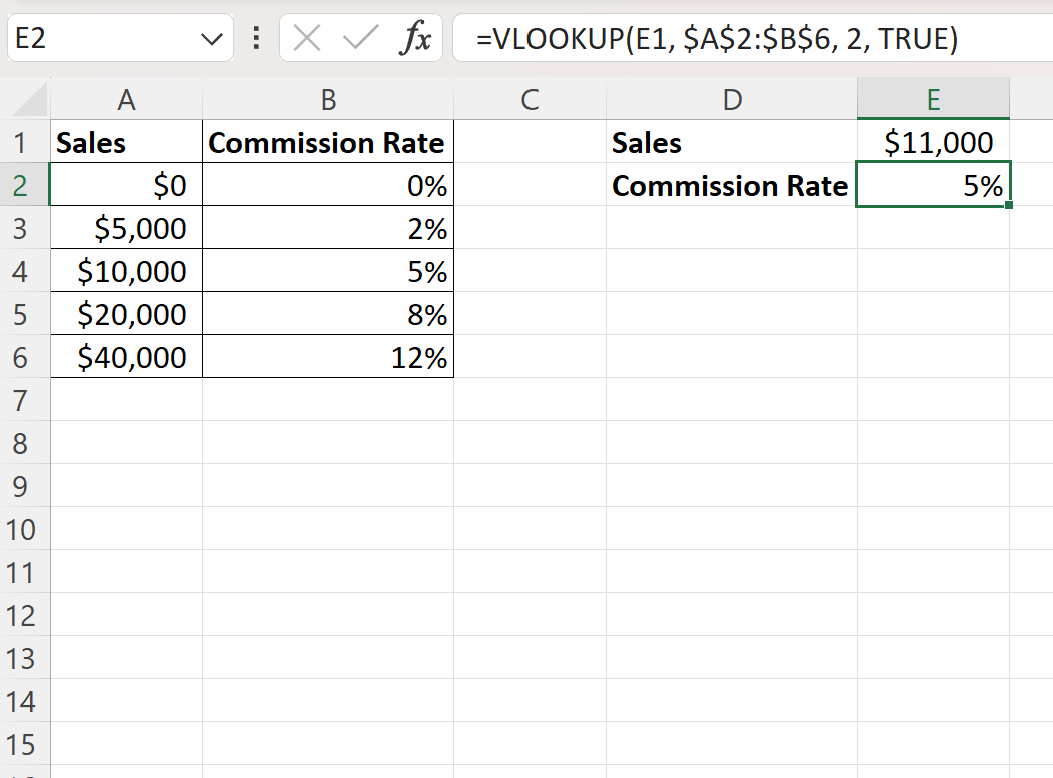
لتطبيق هذه المبادئ الرياضية بصورة عملية، تُصاغ المعادلة القياسية لاستخراج نسبة العمولة داخل الخلية E2 على النحو التالي:
=VLOOKUP(E1, $A$2:$B$6, 2, TRUE)
عند تنفيذ هذه الصيغة، يمر إكسيل بعدة خطوات منطقية متسلسلة لتقييم المدخلات؛ فإذا كانت قيمة المبيعات المسجلة في الخلية E1 هي 11,000 دولار، يقارن البرنامج هذه القيمة بالحدود الدنيا المدرجة في النطاق A2:B6. يجد البرنامج أن القيمة 11,000 تتجاوز الصفر (الشريحة الأولى) وتتجاوز 5,000 (الشريحة الثانية) وتتجاوز 10,000 (الشريحة الثالثة)، ولكنها تقل عن 20,000 (الشريحة الرابعة). بناءً على ذلك، يتم التوقف عند صف الشريحة الثالثة، ويسترجع إكسيل النسبة المئوية المحددة في العمود الثاني المقابل لهذا الصف، وهي 5%.
تتجلى الأهمية الجوهرية لاستخدام إشارات الدولار في كتابة النطاق $A$2:$B$6 في تثبيت مرجع الجدول تثبيتاً مطلقاً (Absolute Reference). فعندما تتوسع ورقة العمل لتشمل عشرات أو مئات الموظفين في صفوف متتالية، يتم سحب الصيغة الرياضية رأسياً لتطبيقها على بقية الحقول. وبدون هذا التثبيت المطلق، ستتحرك حدود المصفوفة نزولاً بالتوازي مع سحب المعادلة، مما يؤدي إلى خروج الشرائح الأولى تدريجياً من نطاق البحث وظهور نتائج محاسبية مشوهة وفادحة الخطأ للموظفين اللاحقين.
4. دراسة حالة تفصيلية: حساب عمولة موظف مبيعات ميداني
4.1 بيانات الحالة والفرضيات الرقمية للنموذج
لتجسيد الإجراءات الحسابية في واقع ملموس، نفترض حالة تطبيقية لشركة تجارية تعتمد هيكل عمولات متصاعد لمكافأة ممثلي المبيعات الميدانيين على أساس سنوي أو دوري. تم تصميم مصفوفة الشرائح البيعية في جدول مرجعي يشغل النطاق من A2 إلى B6 على النحو الموضح في الفرضيات الآتية: الشريحة الأولى تبدأ من الحد الأدنى 0 دولار بنسبة عمولة تبلغ 0%، مما يعني أن المبيعات التي تقل عن عتبة الإنجاز الأولى لا تستحق أي تعويض مالي متغير. الشريحة الثانية تبدأ من 5,000 دولار وتمنح نسبة عمولة قدرها 2%، في حين تنطلق الشريحة الثالثة من حد 10,000 دولار بنسبة قدرها 5%.
تستمر التدرجات لتشمل الشريحة الرابعة التي تبدأ عند 20,000 دولار وتكافئ الموظف بنسبة 8%، وأخيراً الشريحة الخامسة المخصصة للأداء الاستثنائي التي تبدأ من 40,000 دولار فما فوق وتمنح نسبة عمولة تبلغ 12%. وفي هذه الدراسة، نعتمد فرضية قيام موظف مبيعات ميداني يُدعى “خالد” بتحقيق إجمالي مبيعات دورية معتمدة بلغت 11,000 دولار. تهدف هذه الحالة إلى استخراج النسبة المستحقة لهذا الموظف بدقة ثم تحويلها إلى مقابل نقدي يعكس حصاد جهده الميداني.
4.2 خطوات التنفيذ الإجرائي داخل ورقة العمل
تبدأ الخطوات العملية لإنشاء النموذج المحاسبي بفتح ورقة عمل جديدة في إكسيل، وبناء الجدول المرجعي في العمودين A و B؛ حيث يتم إدراج القيم: 0 في A2، و 5000 في A3، و 10000 في A4، و 20000 في A5، و 40000 في A6. وفي المقابل، تُدرج النسب المئوية المقابلة في العمود B: 0% في B2، و 2% في B3، و 5% في B4، و 8% في B5، وأخيراً 12% في B6. بعد تجهيز هذه القاعدة المرجعية، ننتقل إلى واجهة الحساب الفردي؛ حيث يقوم المحلل المالي بإدخال قيمة مبيعات خالد البالغة 11,000 دولار في الخلية المخصصة E1 مع ضبط تنسيقها كعملة رقمية واضحة.
في الخطوة التالية، يتم التوجه إلى الخلية E2 المخصصة لاستخراج النسبة المستحقة، وتُكتب فيها الصيغة الحسابية المعتمدة: =VLOOKUP(E1, $A$2:$B$6, 2, TRUE). بمجرد الضغط على زر الإدخال (Enter)، يقوم إكسيل بإجراء عملية الفحص التقريبي الفوري. يتجاوز الرقم 11,000 حافة الشريحة الثالثة البالغة 10,000 دولار، ولكنه لا يبلغ 20,000 دولار؛ وبالتالي يستقر البرنامج عند الصف الرابع مسترجعاً النسبة المقررة. ولضمان سلامة العرض البصري، يتم تنسيق الخلية E2 كنسبة مئوية من شريط الأدوات الرئيسي، لتظهر القراءة بوضوح تام بنسبة 5%، وهي النتيجة الرياضية الصحيحة المطابقة لسياسة المنشأة.
4.3 احتساب القيمة النقدية للعمولة المحققة
بعد استخلاص نسبة العمولة المستحقة برمجياً والتحقق من انسجامها التام مع شريحة المبيعات المستهدفة، نأتي إلى الخطوة الختامية المتمثلة في تحويل هذه النسبة المئوية إلى مكافأة مالية نقدية تضاف إلى كشف الاستحقاقات الدورية للموظف. يتم ذلك بالانتقال إلى الخلية E3، وتضمين صيغة الضرب الحسابية البسيطة التي تربط بين قيمة المبيعات والنسبة المستخرجة، وتُصاغ كالتالي: =E1*E2. تقوم هذه الصيغة الرياضية بضرب مبلغ 11,000 دولار في النسبة المسترجعة 5%، لينتج عن هذه العملية رقم نقدي صافٍ يبلغ 550 دولاراً أمريكياً، وهو الاستحقاق المالي المباشر لخالد عن فترته البيعية.
من الناحية المحاسبية والتنظيمية، من الضروري جداً إبقاء ناتج هذه العمولة في حقل مستقل تماماً عن الراتب الأساسي والبدلات الثابتة الأخرى داخل ورقة العمل. يضمن هذا العزل المحاسبي دقة التسجيل في قيود اليومية، ويسهل حساب الالتزامات الضريبية والتأمينية التي قد تخضع لمعاملات مختلفة بحسب طبيعة الدخل (ثابت أم متغير). كما أن توضيح آلية الوصول إلى مبلغ 550 دولاراً بالتفصيل للموظف يعزز من مصداقية المنظومة الحسابية ويزيل أي ارتباك حول كيفية احتساب مستحقاته.
5. حساب العمولات التراكمية عبر الشرائح المتعددة (Marginal Tiers)
5.1 التمييز الرياضي بين العمولة البسيطة والتراكمية
يثير التطبيق الحسابي للعمولات إشكالية مالية وسلوكية بالغة الحساسية عند المقارنة بين نظام العمولة البسيطة (Flat/Cliff Commission) ونظام العمولة التراكمية أو المتدرجة حديّاً (Marginal Tiered Commission). في نظام العمولة البسيطة، الذي تم تطبيقه في دراسة الحالة السابقة، تُطبق النسبة المستخرجة (5%) على كامل حجم المبيعات (11,000 دولار)، فيحصل الموظف على 550 دولاراً. ورغم بساطة هذا الأسلوب وسهولة فهمه، إلا أنه يعاني من عيب هيكلي يُعرف بظاهرة “حافة الهاوية”؛ حيث قد يؤدي فارق بيعي ضئيل جداً إلى قفزة شاسعة وغير مبررة في التكلفة المالية على الشركة.
وعلى النقيض من ذلك، يرتكز نموذج العمولة التراكمية على فلسفة العدالة التعويضية المستوحاة من النظم الضريبية التصاعدية؛ حيث لا يُعامل المبلغ الإجمالي ككتلة صماء واحدة، بل يُقسم إلى طبقات مستقلة تُعامل كل طبقة منها بالنسبة المخصصة لها فقط. في هذا النموذج، يخضع الشطر الأول من المبيعات لنسبة الشريحة الأولى، ويخضع الشطر التالي لنسبة الشريحة الثانية، وهكذا دواليك. هذه المنهجية توفر حماية فائقة للميزانية التشغيلية للشركة ضد الارتفاعات الفجائية في تكاليف البيع، وتضمن للموظف نمواً متزناً وعادلاً في دخله يتناسب طردياً مع كل إضافة نقدية يحققها دون تشوهات محاسبية.
5.2 بناء النموذج الحسابي للشطر التراكمي في إكسيل
يتطلب احتساب العمولات التراكمية داخل إكسيل بناء نموذج رياضي أكثر عمقاً لا تستطيع دالة VLOOKUP المنفردة إنجازه بأسلوبها التقليدي. لتنفيذ ذلك بصورة مفصلة وشفافة، يمكن إنشاء أعمدة مساعدة تستخدم دالتي MIN و MAX لعزل المبالغ الواقعة داخل كل شريحة على حدة. فعلى سبيل المثال، لاحتساب المبلغ الخاضع للشريحة من 0 إلى 5,000 دولار، نستخدم صيغة تقارن مبيعات الموظف بالحد الأعلى لتلك الشريحة، وهكذا بالنسبة لبقية الشرائح، ثم تُضرب قيمة كل شريحة مستخرجة في نسبتها المقررة وتُجمع النواتج في النهاية عبر دالة SUM.
ومع ذلك، يوفر برنامج إكسيل حلاً عبقرياً ومكثفاً يتجاوز الحاجة للأعمدة المساعدة من خلال توظيف دالة الجمع والضرب المصفوفي SUMPRODUCT. تُصاغ هذه المعادلة المتقدمة بالاعتماد على الفروق النسبية بين الشرائح (Marginal Rates) والحدود الدنيا كما يلي:
=SUMPRODUCT((E1>A2:A6)*(E1-A2:A6), Differential_Rates)
حيث تقوم الدالة بفحص المبيعات مقابل كل حد، واحتساب الفائض، ثم ضربه في الفارق المالي بين نسبتي الشريحتين المتتاليتين، مما يختزل حسابات الشرائح المعقدة في خلية واحدة تتميز بالأناقة الرياضية والدقة الحسابية المطلقة.
5.3 مقارنة النتائج وتقييم كفاءة النموذج الرياضي
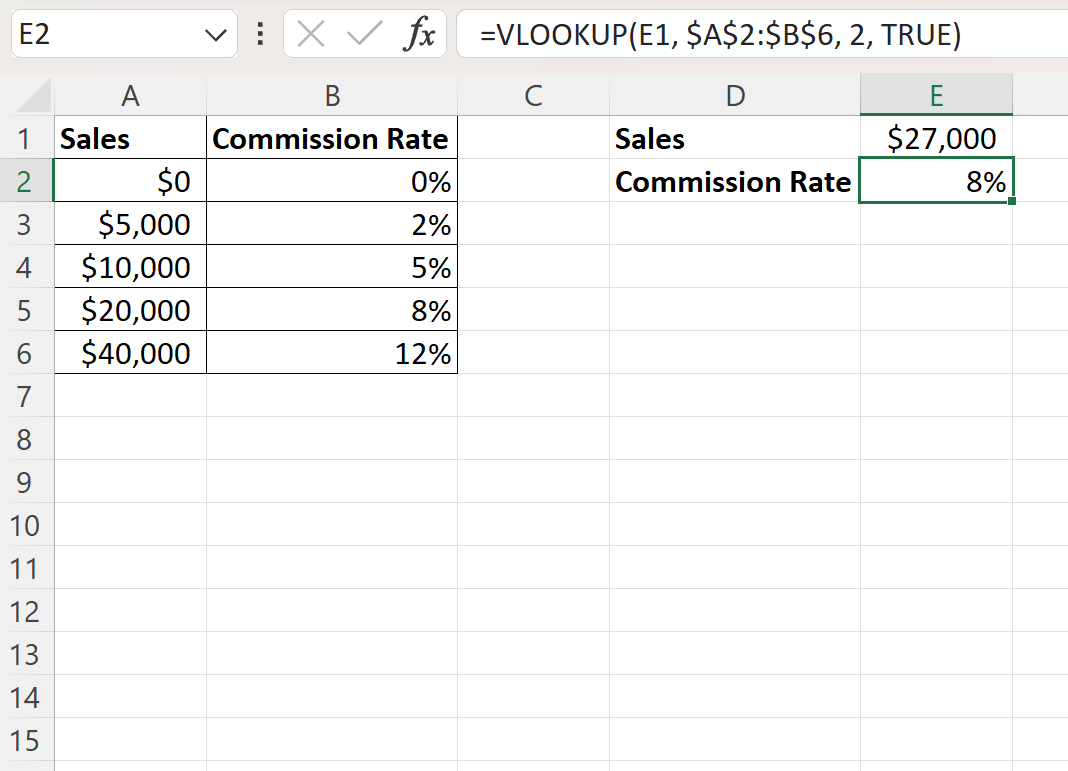
لتوضيح التباين المالي العميق بين النموذجين، دعنا نطبق المنطق التراكمي على نفس مبيعات الموظف البالغة 11,000 دولار وفق الشرائح الافتراضية السابقة: الشريحة الأولى من 0 إلى 5,000 دولار (نسبتها 0%)، فيكون المقابل النقدي لها: 5,000 * 0% = 0 دولار. الشريحة الثانية من 5,000 إلى 10,000 دولار (وقيمتها 5,000 دولار بنسبة 2%)، فيكون المقابل النقدي لها: 5,000 * 2% = 100 دولار. وأخيراً، الشريحة الثالثة التي تشمل ما زاد عن 10,000 دولار حتى إجمالي المبيعات، وقدره هنا 1,000 دولار فقط (11,000 – 10,000)، وتخضع لنسبة 5%، ليكون ناتجها: 1,000 * 5% = 50 دولاراً.
وبجمع هذه النواتج الجزئية (0 + 100 + 50)، يبلغ إجمالي العمولة التراكمية المستحقة 150 دولاراً أمريكياً فقط، مقارنة بـ 550 دولاراً تم احتسابها في نموذج العمولة البسيطة لنفس حجم المبيعات! يوضح هذا الفارق الرقمي الجوهري (400 دولار) مدى التأثير البالغ لاختيار المنهجية الرياضية على التدفقات النقدية والربحية التشغيلية للشركة. ويتعين على الإدارة المالية توثيق هذه الفروق في تقارير دورية تبرر الهيكل المعتمد، مع تطويع ورقة العمل لاستيعاب أي تعديلات مستقبلية في نسب الشرائح دون الإخلال بترابط المعادلات التراكمية.
6. البدائل المتقدمة لدالة VLOOKUP في الإصدارات الحديثة
6.1 استخدام دالة XLOOKUP الحديثة وميزاتها التنافسية
مع إطلاق الإصدارات الحديثة من برنامج إكسيل وتطوير منصة مايكروسوفت 365، قدمت شركة مايكروسوفت دالة XLOOKUP بوصفها الوريث الشرعي والبديل المتطور لكافة دوال البحث التقليدية، متغلبة بذلك على القيود التاريخية التي لازمت دالة VLOOKUP لعقود. تتميز XLOOKUP بمرونة استثنائية؛ إذ لا تشترط أن يكون عمود البحث هو العمود الأول في الجدول، بل يمكنها البحث أفقياً أو رأسياً واسترجاع البيانات من أي عمود مجاور بغض النظر عن موقعه، فضلاً عن فصل مصفوفة البحث عن مصفوفة النتائج فصلاً مستقلاً.
وفي سياق حساب العمولات بالبحث التقريبي، تصاغ دالة XLOOKUP بدقة عالية عبر توظيف وسيط نمط المطابقة (match_mode) المعين على القيمة -1؛ وهو النمط الذي يوجه الدالة للبحث عن تطابق تام، وفي حال عدم وجوده، تسترجع القيمة الأصغر التالية مباشرة (Next Smaller Item)، وهي الآلية المطابقة لمنطق شرائح العمولات. تُكتب الصيغة على النحو التالي:
=XLOOKUP(E1, A2:A6, B2:B6, 0, -1)
تتميز هذه الصيغة أيضاً بوجود وسيط مدمج لمعالجة الأخطاء (if_not_found)، حيث وضعنا القيمة 0 كقيمة افتراضية في حال كانت المدخلات خارج النطاق المقبول، مما يغني المحلل عن تضمين دوال معالجة أخطاء إضافية ويبسط من شفرة النموذج.
6.2 الدمج المتقدم بين دالتي INDEX و MATCH
يظل الدمج الاحترافي بين دالتي INDEX و MATCH هو الخيار الذهبي لدى كبار النمذجيين الماليين، ولا سيما عند بناء نماذج مالية ضخمة تعمل على إصدارات إكسيل القديمة أو تتطلب كفاءة حاسوبية فائقة وسرعة معالجة استثنائية. تتولى دالة INDEX استرجاع قيمة الخلية الواقعة عند تقاطع صف وعمود محددين داخل مصفوفة نسب العمولات، بينما تتولى دالة MATCH مهمة المحرك الديناميكي الذي يحدد رقم الصف المستهدف عبر مسح قيم المبيعات بدقة متناهية.
تتحقق المطابقة التقريبية هنا بضبط الوسيط الثالث لدالة MATCH على القيمة 1 (Less Than)؛ وهو الخيار الذي يشترط تصنيف عمود المبيعات تصاعدياً للبحث عن أكبر قيمة تقل عن أو تساوي قيمة المبيعات المدخلة. وتُصاغ المعادلة المركبة كالآتي:
=INDEX($B$2:$B$6, MATCH(E1, $A$2:$A$6, 1))
يتفوق هذا المزيج على دالة VLOOKUP الكلاسيكية في ثباته وعدم تأثره بإضافة أو حذف أعمدة جديدة داخل ورقة العمل بين عمود الشرائح وعمود النسب، فضلاً عن خفة استهلاكه لذاكرة المعالجة (CPU Memory) عند تطبيق الصيغة على عشرات الآلاف من السجلات البيعية، مما يحافظ على استقرار البرنامج وسرعة استجابته.
6.3 استخدام الدوال الشرطية المتداخلة IF و IFS
يلجأ بعض المستخدمين المبتدئين إلى توظيف الدوال الشرطية مثل IF المتداخلة (Nested IF) أو دالة الشروط المتعددة الحديثة IFS كبديل ظاهري لدوال البحث المرجعي لحساب نسب العمولات. في هذا الأسلوب، يتم سرد الشروط بصورة تتابعية تفحص قيمة المبيعات المدخلة مقابل كل حد؛ فإذا تحقق الشرط تُرجع الدالة النسبة المقابلة، وإن لم يتحقق تنتقل إلى الشرط الذي يليه، كما في الصيغة الآتية:
=IFS(E1>=40000, 12%, E1>=20000, 8%, E1>=10000, 5%, E1>=5000, 2%, E1>=0, 0%)
ورغم أن هذه الدالة تؤدي الغرض الرقمي المطلوب بصورة صحيحة عند استيفاء المعايير، إلا أن الاعتماد عليها ينطوي على مخاطر تصميمية وإدارية جسيمة تجعلها غير محبذة في النماذج المؤسسية المهنية. إن حشو الشروط والأرقام ونسب العمولات داخل نص الصيغة الحسابية (Hardcoding) يجعل صيانة النموذج كابوساً محاسبياً؛ فإذا قررت الإدارة تعديل نسبة شريحة أو إضافة عتبة بيعية جديدة، سيتعين على المحلل المالي تعديل نص الصيغة المعقدة يدوياً في كافة الخلايا، مما يرفع احتمالية الخطأ البشري إلى مستويات حرجة، مقارنة بنماذج دوال البحث التي يتم فيها التعديل مركزياً وبلمسة واحدة داخل الجدول المرجعي المنفصل.
7. الأخطاء الشائعة في حساب العمولات وكيفية معالجتها برمجياً
7.1 أخطاء مطابقة البحث وتصحيحها (#N/A)
يعد الخطأ الشهير #N/A (Not Available) من أكثر العثرات شيوعاً وإرباكاً عند استخدام دالة VLOOKUP في حساب العمولات بنمط البحث التقريبي. يحدث هذا الخطأ الحسابي على وجه التحديد عندما تكون قيمة المبيعات المدخلة في خلية الفحص أصغر من أدنى حد مسجل في العمود الأول من الجدول المرجعي. فعلى سبيل المثال، إذا كان الجدول المرجعي يبدأ بالرقم 5,000 دولار كحد أدنى لأول شريحة استحقاق، وقام موظف جديد بتحقيق مبيعات متواضعة بلغت 3,000 دولار، ستعجز الدالة تماماً عن العثور على أي قيمة أصغر من أو تساوي هذا الرقم، مما يؤدي إلى توقف الحساب وظهور رمز الخطأ المزعج.
يكمن العلاج الجذري والمنهجي لهذه المشكلة في ترسيخ قاعدة تأسيسية لا غنى عنها: يجب أن يبدأ السطر الأول في أي جدول عمولات مرجعي بالحد الأدنى 0 دولار مقترناً بنسبة 0%. هذا التضمين البسيط يضمن أن أي قيمة مبيعات موجبة مهما بلغت ضآلتها ستجد شريحة مرجعية تستقر عندها الدالة. وإلى جانب ذلك، يُنصح بتغليف معادلة البحث بدالة معالجة الأخطاء IFERROR كما يلي:
=IFERROR(VLOOKUP(E1, $A$2:$B$6, 2, TRUE), 0)
حيث تقوم هذه الصيغة الوقائية بإرجاع القيمة صفر تلقائياً في حال حدوث أي خطأ غير متوقع، مانعةً بذلك تشوه المظهر العام للتقارير المالية.
7.2 خلل المراجع النسبية والمطلقة (Absolute vs Relative References)
يمثل إغفال التمييز بين المراجع النسبية والمراجع المطلقة فخاً برمجياً يقع فيه الكثير من محرري أوراق العمل المالية عند تعميم الصيغ الحسابية. فبشكل افتراضي، يتعامل إكسيل مع مراجع الخلايا داخل الصيغ بصورة نسبية تتغير تلقائياً مع حركة سحب مقبض التعبئة (Fill Handle) باتجاه الأسفل أو الجوانب. فإذا كُتب نطاق الجدول المرجعي بصيغة نسبية مثل A2:B6 دون استخدام علامة التثبيت النقدية ($)، وقام المستخدم بسحب الصيغة لتطبيقها على الموظف في الصف التالي، سيتحول المرجع في الخلية التالية ذاتياً إلى A3:B7، ثم إلى A4:B8 في الصف الذي يليه.
يترتب على هذا الانزلاق الخفي والتدريجي لنطاق المصفوفة خروج الشرائح التأسيسية للمبيعات من مجال البحث، مما يؤدي إلى نسب عمولات خاطئة تماماً أو ظهور أخطاء غير مفهومة لموظفي المبيعات اللاحقين. ولتجنب هذا الخلل نهائياً، يجب إما استخدام مراجع التثبيت المطلقة الصارمة ($A$2:$B$6)، أو تحويل نطاق البيانات بأكمله إلى “جدول رسمي” عبر خاصية (Format as Table) في إكسيل؛ حيث تتيح الجداول الرسمية استخدام المراجع المهيكلة (Structured References) كأن يُكتب اسم النطاق باسم الجدول مثل CommissionTable، مما يحافظ على ثبات الحدود مهما تكررت الصيغ وتمددت عبر آلاف الصفوف.
7.3 معالجة التناقضات الناجمة عن عدم ترتيب البيانات
تعمل خوارزمية البحث التقريبي في دالة VLOOKUP استناداً إلى مبدأ الفحص الثنائي (Binary Search Logic)، وهو محرك رياضي بالغ السرعة يشترط شرطاً بنيوياً لا يقبل المساومة: الترتيب التصاعدي الدقيق للعمود المرجعي الأول. وإذا تهاون المحلل في هذا الشرط، وقام بإدراج الشرائح البيعية بترتيب تنازلي أو عشوائي (كأن يضع شريحة 20,000 قبل 10,000)، فإن الخوارزمية ستصاب بالعمى الحسابي الجزئي؛ حيث ستتوقف عن متابعة الفحص بمجرد مواجهة أول رقم يخالف التسلسل المنطقي، متجاهلة وجود شرائح مطابقة في بقية الجدول.
يؤدي هذا الخلل إلى إرجاع نسب عمولات عشوائية لا تمت للواقع بصلة، وقد تمر هذه الأخطاء الكارثية دون أن يلحظها مسؤولو التدقيق للوهلة الأولى لعدم ظهور رسالة خطأ صريحة مثل #N/A. ولضمان حماية النظام الحسابي، يتعين إرساء إجراءات رقابية دورية تتضمن التحقق من فرز الجدول تصاعدياً (Sort Smallest to Largest) قبل تفعيل الصيغ، مع إمكانية استخدام أدوات تدقيق البيانات والفرز البرمجي التلقائي لحماية النزاهة الهيكلية لقواعد البيانات المالية المعتمدة.
8. الأبعاد النفسية والتنظيمية لشفافية حساب العمولات
8.1 الأثر النفسي لعدالة ونزاهة أنظمة المكافآت الرقمية
يرتبط التصميم الرياضي لأنظمة العمولات داخل برمجيات الجداول الإلكترونية برباط وثيق بعلم النفس التنظيمي وسلوك الأفراد داخل المؤسسات؛ إذ لا يمكن فصل المعادلة الحسابية عن أثرها الوجداني والسلوكي على الموظف. تستند هذه العلاقة إلى نظرية العدالة التنظيمية (Organizational Justice Theory) بمحاورها الثلاثة: العدالة التوزيعية المتعلقة بمدى عدالة المبالغ المصروفة، والعدالة الإجرائية المتمثلة في وضوح وثبات القواعد الحسابية المطبقة، والعدالة التفاعلية القائمة على الشفافية في التواصل وتبادل المعلومات المالية.
عندما توفر المنشأة نموذج إكسيل واضح المعالم، يمكن لممثل المبيعات من خلاله فحص ومراجعة مستحقاته ذاتياً دون وساطة أو تعتيم إداري، تتولد لديه مشاعر الثقة بالأمان الوظيفي والنزاهة المؤسسية. وتؤكد الدراسات المعاصرة في بيئات العمل أن الغموض الحسابي أو التعقيد غير المفهوم في معادلات الأداء يولد مستويات حادة من التوتر والإجهاد المهني والاحتراق النفسي، مما يقوض دافعية الاستمرار في العمل ويفاقم معدلات دوران العمالة، وهو ما يبرز في الأدبيات التي تبحث في استمرارية الأداء والدافعية المهنية ومواجهة الإجهاد الوظيفي في بيئات العمل الحديثة (Pânişoară et al., 2020). فالشفافية الرقمية ليست مجرد أسلوب تنظيمي، بل هي صمام أمان يحافظ على رأس المال البشري للمؤسسة.
8.2 التحفيز السلوكي وتأثير عتبات الشرائح البيعية
يخضع سلوك ممثلي المبيعات لظاهرة نفسية وسلوكية بارزة تُعرف في علم النفس التجريبي بتأثير “تدرج الهدف” أو الاقتراب من الهدف (Goal-Gradient Effect)؛ ومفادها أن الجهد البشري والدافعية يتصاعدان بصورة ملحوظة كلما شعر الفرد باقترابه الحثيث من العتبة النهائية لتحقيق المكافأة. وتتجلى هذه الديناميكية بوضوح شديد عند حواف الشرائح البيعية في نماذج العمولات؛ فالموظف الذي بلغت مبيعاته الدورية 9,500 دولار، ويعلم أن عتبة 10,000 دولار ستنقله من نسبة عمولة 2% إلى 5%، سيستنفر أقصى طاقاته البيعية والتفاوضية لإغلاق صفقات إضافية بقيمة 500 دولار لتجاوز تلك العتبة قبل إغلاق الفترة المالية.
تسهم هذه القفزات التحفيزية في دفع الإنتاجية الميدانية إلى آفاق غير مسبوقة، شريطة أن تكون الفواصل الزمنية والمالية بين العتبات مصممة بواقعية وعقلانية. أما إذا كانت الفجوات بين الشرائح شاسعة جداً وتعجيزية، فإن الأثر السلوكي ينقلب إلى النقيض تماماً؛ إذ يصاب الموظف بالإحباط واليأس المبكر، مما يدفعه إلى كبح جهوده والاستسلام للحد الأدنى من الإنجاز. ولذلك، يتعين على مصممي النماذج الحسابية في إكسيل مراجعة الأبعاد السيكولوجية للمسافات الرقمية الفاصلة بين الشرائح لضمان استمرار دافعية الإنجاز المتواصل دون انقطاع.
8.3 أهمية توفير لوحات متابعة مرئية (Dashboards) للموظفين
تكتمل الكفاءة التنظيمية لنموذج حساب العمولات بتحويل الأرقام الجافة المودعة في الخلايا الحسابية إلى لوحات متابعة مرئية وتفاعلية (Visual Dashboards) يستطيع كل موظف الوصول إليها لمراقبة مساره الإنجازي لحظة بلحظة. يتيح برنامج إكسيل إمكانات متقدمة لتصميم هذه اللوحات باستخدام أدوات التنسيق الشرطي (Conditional Formatting)؛ مثل أشرطة البيانات الملونة (Data Bars) التي تتسع تدريجياً لتعكس نسبة الإنجاز المحققة من الشريحة البيعية الحالية، ومؤشرات الأيقونات الملونة التي تتدرج من الأحمر إلى الأخضر للإيحاء البصري الفوري بالاقتراب من الهدف المالي المنشود.
تلعب هذه المؤشرات البصرية دوراً حاسماً في تعزيز الدافع الذاتي والتنافسية الإيجابية المحمودة داخل فرق العمل؛ إذ تحفز مراكز المراقبة المعرفية والتحكم التنفيذي لدى الفرد لتنظيم سلوكه وضبط أدائه المستقبلي بناءً على التغذية الراجعة اللحظية، وهو ما يتوافق مع النماذج النفسية التي تؤكد دور المراقبة الذاتية والوعي بالأداء في تعزيز الضبط والإنتاجية (Teper & Inzlicht, 2012). كما تسهم اللوحات المرئية في ترسيخ بيئة عمل إيجابية تركز على الإنجاز والرفاه المهني، بما يتماشى مع التوجهات الحديثة التي تدعو إلى تقييم أثر ممارسات العمل الإيجابية ونقدها بصورة موضوعية لضمان سلامتها واستدامتها (van Zyl et al., 2023). إن تحويل ورقة العمل إلى بيئة تفاعلية مرئية يزيل الحواجز النفسية بين الموظف والأرقام المحاسبية، ويجعل من عملية تحصيل العمولة رحلة مهنية محفزة ومشوقة.
9. أتمتة وحماية نموذج حساب العمولات في المؤسسات
9.1 قفل وتأمين صيغ العمولات ضد التعديل غير المصرح به
بمجرد اكتمال البناء الرياضي واختبار سلامة الصيغ الحسابية، تبرز مسألة حماية وتأمين ورقة العمل بوصفها ضرورة أمنية وإجرائية قصوى لا تحتمل الإهمال في البيئات المؤسسية. فترك ورقة العمل مفتوحة بالكامل يتيح لأي مستخدم، بقصد أو بغير قصد، العبث بالصيغ المرجعية أو تعديل نسب الشرائح أو حذف المراجع المطلقة، مما يدمر سلامة النموذج المحاسبي. تبدأ إجراءات الحماية القياسية بتحديد خلايا الإدخال المسموح بتعديلها حصراً (مثل خلية إدخال المبيعات E1)، وفتح نافذة تنسيق الخلايا لإلغاء تفعيل خيار “تأمين” (Locked) عنها.
في الخطوة التالية، يتم تطبيق أمر “حماية ورقة العمل” (Protect Sheet) من شريط المراجعة المكتبي، وتعيين كلمة مرور مشفرة وقوية لمنع فك الحماية إلا من قبل المفوضين مالياً. تمنع هذه الميزة المستخدمين العاديين من النقر أو تعديل الخلايا الحاوية للدوال والمعادلات البرمجية، مع إمكانية تفعيل خيار “إخفاء الصيغ” (Hidden) لمنع ظهور منطق العمليات الرياضية الحساسة في شريط الصيغ العلوي، مما يصون سرية السياسات التسعيرية وهوامش الربح الداخلية للشركة ويضمن استقرار المنظومة المحاسبية لفترات تشغيلية طويلة.
9.2 التكامل مع تقارير المبيعات الشهرية وأنظمة ERP
لا تعمل نماذج إكسيل المهنية في معزل عن المنظومة المعلوماتية الكبرى للمنشأة؛ بل يجب أن تتكامل وتتناسق مع البرمجيات المؤسسية المركزية مثل أنظمة تخطيط موارد المؤسسات (ERP) ونظم إدارة علاقات العملاء (CRM). يوفر برنامج إكسيل الحديث أداة بالغة القوة والأثر تُعرف بمحرر الاستعلامات الذكي (Power Query)، والتي تمكن المحللين الماليين من ربط نموذج حساب العمولات مباشرة بقواعد البيانات المركزية وسحب سجلات المبيعات الدورية وتجميعها وتنظيفها تلقائياً دون أي تدخل يدوي متكرر.
يتيح هذا الربط المؤسسي للمسؤول المالي تحديث كافة حسابات العمولات الدورية لعشرات الموظفين بمجرد الضغط على زر “تحديث الكل” (Refresh All)؛ حيث يقوم البرنامج باستيراد الصفقات المغلقة، وفلترة المرتجعات، وتغذية خلايا المبيعات، وتشغيل دوال VLOOKUP أو XLOOKUP آلياً في أجزاء من الثانية. وعلاوة على ذلك، يمكن دمج هذه العملية بأدوات الأتمتة المتقدمة لتصدير قسائم العمولات الفردية بصيغة وثائق محمية (PDF) معتمدة وجاهزة للطباعة أو الإرسال التلقائي عبر البريد الإلكتروني لكل موظف، مما يوفر مئات الساعات التشغيلية شهرياً.
9.3 إنشاء سجلات التدقيق والمراجعة المحاسبية (Audit Trails)
تقتضي معايير الحوكمة المالية والامتثال المحاسبي وجود سجلات تدقيق ومراجعة صارمة (Audit Trails) تتيح تتبع أي تعديل يطرأ على نماذج حساب العمولات عبر الزمن. يوفر إكسيل أدوات تدقيق مدمجة بالغة الفعالية مثل أدوات تتبع السوابق واللواحق (Trace Precedents & Trace Dependents) التي ترسم أسهماً بصرية توضح مسار التدفق الحسابي للخلايا، مما يتيح للمدقق الخارجي أو الداخلي التأكد السريع من أن خلية العمولات ترتبط بالخلايا المعتمدة الصحيحة دون انحراف.
وبالإضافة إلى ذلك، يجب على الإدارة المالية توثيق أي تغيير يطرأ على نسب الشرائح أو حدود المبيعات في ورقة عمل مخصصة تُسمى “سجل التعديلات” (Change Log)؛ يُسجل فيها تاريخ التعديل، واسم المسؤول المفوض، والمسوغات الاقتصادية للقرار، والأثر المالي الرجعي المتوقع على الميزانيات التقديرية. إن ترسيخ هذه الضوابط الرقابية يضمن امتثال النموذج للمعايير المحاسبية الدولية المعتمدة، ويوفر حماية قانونية وتنظيمية للمنشأة في حال نشوء أي خلافات أو مراجعات ضريبية متأخرة تتعلق بمكافآت الأداء والتعويضات المتغيرة.
10. الخلاصة الإجرائية وأفضل الممارسات المحاسبية في إكسيل
10.1 مصفوفة المعايير لاختيار الدالة الحسابية المناسبة
يقف المحلل المالي في برنامج إكسيل أمام خيارات برمجية متعددة لإنجاز مهمة حساب العمولات، ويتطلب الاختيار المهني الرشيد المفاضلة الدقيقة بين تلك الأدوات بناءً على مصفوفة معايير تأخذ في الحسبان طبيعة بيئة العمل وحجم البيانات المستخدمة. يمكن تلخيص هذه المعايير في الجدول الإرشادي المعنوي الآتي: إذا كانت المنشأة تستخدم إصدارات إكسيل حديثة وتستهدف البساطة ومرونة الصيانة وسهولة الصياغة، فإن دالة XLOOKUP تتربع على قمة الخيارات بفضل وسائطها الذكية ومعالجتها التلقائية للأخطاء دون تعقيد.
أما إذا كانت ورقة العمل مخصصة للتداول عبر أجهزة متعددة تعمل بإصدارات برمجية متباينة أو قديمة، فإن دالة VLOOKUP تظل الخيار الأكثر شمولية وتوافقية عالمية، شريطة الالتزام الصارم بالترتيب التصاعدي وتثبيت المراجع المطلقة. وفي البيئات المالية العملاقة التي تتطلب معالجة مصفوفات بيانات هائلة الحجم، يبرز مزيج INDEX & MATCH كخيار متفوق في سرعة الحوسبة وحماية الروابط ضد تغيرات الأعمدة. وفي المقابل، يجب تجنب الاعتماد على الدوال الشرطية المتداخلة مثل IF و IFS إلا في الحالات الاستثنائية شديدة البساطة لتفادي مخاطر التعديل اليدوي المعقد.
10.2 قائمة الفحص النهائية لاعتماد نماذج احتساب العمولات
قبل اعتماد ورقة عمل حساب العمولات وتعميم نتائجها المالية على كشوف المرتبات، يتعين على المدقق المالي تطبيق قائمة فحص نهائية ومشددة (Quality Assurance Checklist) تتضمن النقاط الجوهرية الآتية:
- التحقق من تصنيف الشرائح: التأكد المطلق من الترتيب التصاعدي الصارم للحدود الدنيا في العمود المرجعي الأول بدءاً من الصفر الرياضي (0).
- ثبات المراجع الهيكلية: مراجعة كافة الصيغ الحسابية للتأكد من وجود إشارات التثبيت المطلق ($) حول نطاق الجدول المرجعي، لمنع انزلاق المصفوفة أثناء السحب والتعبئة.
- نوع المطابقة المنطقية: التحقق من ضبط الوسيط الرابع في دالة VLOOKUP على القيمة TRUE أو الرقم 1، لضمان استقرار خوارزمية البحث التقريبي للشرائح وتفادي توقف الحسابات.
- قواعد منع الأخطاء: التأكد من تفعيل قواعد التحقق من صحة البيانات (Data Validation) لمنع إدخال القيم السالبة أو النصوص العشوائية في حقول المبيعات.
- المطابقة اليدوية لعينات الاختبار: إجراء اختبارات تدقيق يدوية مستقلة على عينات رقمية عشوائية تقع عند الحواف الدنيا والعليا للشرائح للتأكد من تطابق المخرجات البرمجية مع الحسابات المحاسبية المجردة بدقة مطلقة تبلغ 100%.
10.3 آفاق التطوير والتحول نحو التحليل التنبؤي للمبيعات
لا ينتهي دور النمذجة المحاسبية في إكسيل عند مجرد تسجيل وتصفية المستحقات المالية السابقة، بل يمتد ليشكل أداة استشرافية وتنبؤية تمكّن الإدارة العليا من صياغة السياسات المستقبلية بكفاءة واقتدار. يتيح البرنامج أدوات تحليل السيناريوهات المتقدمة (What-If Analysis) ومدير السيناريوهات (Scenario Manager) التي تمكن المديرين الماليين من محاكاة وتوقع التكاليف الإجمالية للعمولات في ظل سيناريوهات بيعية متعددة (متفائلة، واقعية، ومتشائمة)، مما يضمن ملاءمة منظومة الحوافز للسيولة النقدية المتاحة وتجنب المفاجآت المالية غير المحسوبة.
وعلاوة على ذلك، يفتح التطور التكنولوجي الباب أمام ربط نماذج العمولات بأدوات التحليل التنبؤي وتوقع نمو المبيعات بناءً على الاتجاهات التاريخية باستخدام أدوات الانحدار والتوقع (Forecast Sheets) المدمجة في إكسيل. إن التطوير المستمر لمنظومة التعويضات، ومواءمتها مع المتغيرات الاقتصادية ونبض السوق الحقيقي، يحول حساب العمولات من مجرد إجراء مكتبي رتيب إلى رافعة استراتيجية تدعم النمو المستدام للمنشأة، وتعزز الشراكة القائمة على النزاهة والازدهار المتبادل بين المنظمة وموظفيها المخلصين.
المراجع
Pânişoară, I. O., Lazăr, I., Pânişoară, G., Chirca, R., & Ursu, A. S. (2020). Motivation and Continuance Intention towards Online Instruction among Teachers during the COVID-19 Pandemic: The Mediating Effect of Burnout and Technostress. International Journal of Environmental Research and Public Health, 17(21), 8002. https://doi.org/10.3390/ijerph17218002
Teper, R., & Inzlicht, M. (2012). Meditation, mindfulness and executive control: the importance of emotional acceptance and brain-based performance monitoring. Social Cognitive and Affective Neuroscience, 8(1), 85–92. https://doi.org/10.1093/scan/nss045
van Zyl, L. E., Gaffaney, J., van der Vaart, L., Dik, B. J., & Donaldson, S. I. (2023). The critiques and criticisms of positive psychology: a systematic review. The Journal of Positive Psychology, 19(2), 205–236. https://doi.org/10.1080/17439760.2023.2178956