
يمثل التحليل المالي الدقيق لالتزامات الديون ركيزة جوهرية في إدارة رأس المال الاستراتيجي لكل من المؤسسات والشركات والأفراد على حد سواء. فعندما يقدم صانع القرار المالي أو المقترض الفردي على إبرام اتفاقية تمويلية، غالباً ما ينصب التركيز الأولي على القسط الدوري الشهري وقيمة أصل القرض الاسمية. ومع ذلك، فإن التكلفة الحقيقية للاقتراض لا تتجلى بوضوح إلا من خلال الفهم الشامل لإجمالي الفائدة التراكمية المدفوعة عبر كامل دورة حياة التمويل، والتي تتجاوز في كثير من الأحيان التوقعات البديهية بسبب تراكمات الفائدة المركبة وتأثيرات القيمة الزمنية للنقود.
يقدم برنامج مايكروسوفت إكسل (Microsoft Excel) بيئة حسابية ونمذجة مالية متطورة تتيح تفكيك الهياكل الائتمانية المعقدة وتحويل بنود العقود المصرفية إلى مقاييس كمية دقيقة وفورية. ومن خلال استثمار حزمة الدوال المالية المصممة خصيصاً لاستهلاك الديون، يكتسب المحللون القدرة ليس فقط على تحديد المبالغ الدقيقة للأقساط، بل على استخلاص التكلفة الإضافية المطلقة للتمويل، مما يتيح إجراء مقارنات تفاضلية بين عروض الإقراض المتعددة، وتقييم استراتيجيات إعادة الهيكلة، وبناء خطط متقدمة للتحوط وتقليص الأعباء التمويلية العامة.
يتناول هذا المقال الأكاديمي الموسع منهجية حساب إجمالي الفائدة المدفوعة على القروض داخل بيئة إكسل من الأساس النظري والرياضي إلى التطبيق العملي المتقدم؛ حيث نستعرض بنية الفائدة المركبة وآليات إطفاء الديون، ثم ننتقل إلى التشريح الدقيق لدالة الفائدة التراكمية المتقدمة CUMIPMT، ومقارنتها بالدوال ذات الصلة مثل IPMT وPPMT وPMT. كما سنعمل على بناء نموذج عملي تفاعلي، واستعراض سيناريوهات التدقيق واختبار الحساسية المالية، وصولاً إلى استكشاف الأخطاء المحاسبية الشائعة ومعالجتها بأعلى درجات الرصانة التحليلية.
1. الأسس النظرية لحساب الفوائد المصرفية في بيئة إكسل
1.1 مفهوم الفائدة المركبة وأثرها على كلفة الاقتراض
تستند الهندسة المالية المعاصرة في تسعير الائتمان إلى مفهوم الفائدة المركبة (Compounding Interest)، والتي تمثل الآلية الحسابية التي لا تكتفي بفرض رسوم تمويلية على أصل المبلغ المتبقي، بل تعيد احتساب الفائدة وفقاً لفترات دورية متعاقبة. وتتمايز الفائدة المركبة بصورة جوهرية عن الفائدة البسيطة (Simple Interest) التي تُحتسب حصراً كنسبة مئوية ثابتة من رأس المال الأصلي طوال فترة التمويل؛ إذ يؤدي التراكم المركب إلى خلق نمو أسي في الالتزام المالي إذا لم تتم تغطية الفوائد المستحقة بشكل دوري وممنهج ضمن جداول السداد المعتمدة.
يرتبط هذا المفهوم ارتباطاً وثيقاً بنظرية القيمة الزمنية للنقود (Time Value of Money – TVM)، والتي تقضي بأن القوة الشرائية للوحدة النقدية المتاحة في الوقت الراهن تفوق قيمتها المستقبلية نظراً لقدرتها الكامنة على توليد عوائد رأسمالية واستثمارية بديلة. ونتيجة لذلك، يفرض المقرضون معدلات فائدة تعوض مخاطر التضخم، وفقدان السيولة، ومخاطر الائتمان المقترنة بالعميل، مما يجعل الفائدة الإجمالية تعبيراً حقيقياً عن التكلفة الرأسمالية الفعلية المترتبة على تأجيل سداد أصل التمويل عبر الزمن.
يلعب تواتر دورات السداد—سواء كانت شهرية، أو ربع سنوية، أو نصف سنوية، أو سنوية—دوراً بارزاً في التراكم الحسابي للفائدة. فكلما زاد تواتر حساب الفائدة ورسملتها خلال السنة التعاقدية الواحدة، ارتفع معدل الفائدة الفعلي السنوي (Effective Annual Rate – EAR) مقارنة بمعدل الفائدة الاسمي (Nominal Annual Rate). وعند ترجمة هذه العلاقات إلى معادلات داخل إكسل، يغدو من الضروري مواءمة معدلات الفائدة الدورية بدقة متناهية مع وتيرة السداد لمنع حدوث انحرافات حسابية تخل بسلامة التقييم المالي الشامل.
1.2 هيكلية القروض المطفأة وتوزيع التدفقات النقدية
تخضع غالبية التمويلات التجارية، وقروض الرهن العقاري، وتسهيلات الأصول الثابتة إلى نموذج الديون المطفأة بالكامل (Fully Amortized Loans). ويعتمد هذا النموذج على صيغة السداد المتساوي للأقساط (Annuity Payments)، حيث يسدد المقترض مبلغاً دورياً ثابتاً يشمل كلاً من جزء من أصل الدين (Principal) وجزءاً من الفائدة المستحقة عن الفترة، مما يضمن في نهاية المطاف تصفير الرصيد القائم بحلول الاستحقاق النهائي للتمويل.
تتسم ميكانيكية استهلاك الدين بديناميكية داخلية بالغة الأهمية؛ ففي المراحل المبكرة من عمر القرض، يكون رصيد أصل الدين المتبقي عند أعلى مستوياته، مما يجعل النصيب الأكبر من الدفعة الدورية مخصصاً لتغطية الفائدة المستحقة، بينما يذهب جزء ضئيل للغاية لسداد أصل المبلغ. ومع مرور الوقت وتقلص الرصيد المتبقي تدريجياً، تنخفض قيمة الفائدة المحسوبة دورياً، مما يفسح المجال أمام تزايد حصة أصل الدين المقتطعة من القسط الثابت بصورة تصاعدية حتى تتلاشى المديونية تماماً.
تكتسب النمذجة الرقمية للقروض عبر بيئة إكسل أهمية بالغة للأفراد والشركات؛ إذ تتيح استشراف هذا المنحنى التنازلي لرصيد الفائدة والمنحنى التصاعدي لأصل الدين. ويساعد هذا الإدراك الاستباقي لتدفقات السيولة الخارجة على التخطيط الرأسمالي الحصيف، وتفادي الفخاخ المالية المتمثلة في تحمل فوائد هائلة دون خفض ملموس لأصل الالتزام في المراحل التمويلية الأولى.
2. التحليل البنيوي لدالة CUMIPMT في برنامج إكسل
2.1 المحددات الرياضية والمدخلات الإلزامية للدالة
تعد دالة CUMIPMT (Cumulative Interest Payment) واحدة من أقوى الدوال المالية المتخصصة المدمجة في مكتبة مايكروسوفت إكسل، حيث صُممت لحساب الفائدة التراكمية المدفوعة على قرض ما بين فترتين محددتين من عمر ذلك التمويل. تتميز هذه الدالة بقدرتها على اختزال العمليات الرياضية المعقدة في تعبير خوارزمي واحد لا يتطلب بناء جدول استهلاك تفصيلي ممتد للوصول إلى النتيجة الإجمالية المرجوة.
تتطلب الدالة إدخال ست وسائط حسابية إلزامية وفق التركيب النحوي الآتي: =CUMIPMT(rate, nper, pv, start_period, end_period, type). يمثل المتغير Rate معدل الفائدة المطبق عن كل فترة دورية؛ ومن الأخطاء الجسيمة الشائعة إدخال المعدل السنوي دون قسمته على عدد فترات السداد خلال العام، مما يقود إلى تضخيم كارثي للنتائج الرياضية الناتجة.
أما المتغير Nper (Number of Periods)، فيعبر عن العدد الإجمالي لفترات السداد الممتدة على مدار الأفق الزمني الكامل للقرض، ويُحسب بضرب عدد سنوات التمويل في تكرار الدفعات السنوية. ويحدد الوسيط Pv (Present Value) القيمة الحالية، أي أصل مبلغ القرض المستلم في نقطة الصفر الزمنية. ويجب إدخال هذه المتغيرات الثلاثة الأولى بتوافق زمني مطلق لضمان اتساق الوحدة الحسابية المعتمدة في الخوارزمية.
2.2 المحددات الحدودية وتوقيت التدفق النقدي
إلى جانب المدخلات التمويلية العامة، تتفرد دالة CUMIPMT بطلب محددات حدودية ترسم الإطار الزمني الدقيق للاحتساب. يحدد الوسيط Start_period الفترة الزمنية الأولى المشمولة في الحساب التراكمي، والتي يمكن أن تبدأ من الفترة 1 (أول دفعة) أو من أي فترة لاحقة في حال الرغبة بحساب فوائد نافذة زمنية معينة. وفي المقابل، يحدد الوسيط End_period فترة القياس النهائية، والتي يجب أن تكون قيمة عددية صحيحة تقع بين قيمة بداية الفترة وإجمالي عدد الفترات الكلي للنظام الائتماني (Nper).
أما المتغير الأخير، وهو Type، فيتعامل مع توقيت التدفق النقدي للقسط الدوري، ويقبل قيمتين منطقيتين فقط: إما الرقم (0) الذي يدل على أن السداد يتم في نهاية كل فترة دورية (وهو النمط السائد في أغلب القروض المصرفية والتمويلات الائتمانية التقليدية والمعروف بـ Ordinary Annuity)، أو الرقم (1) الذي يعبر عن السداد الاستباقي في مطلع كل فترة زمنية (Annuity Due). يؤدي التغيير بين القيمة 0 والقيمة 1 إلى فروقات جوهرية في إجمالي الفائدة التراكمية، حيث إن السداد في بداية الفترة يقلص أصل الدين فورياً، مما يحد من وعاء حساب الفائدة المركبة عبر كامل الدورة.
3. إعداد وتصميم ورقة العمل للتحليل المالي المتقدم
3.1 تنظيم هيكل البيانات ومصفوفة المدخلات
يتطلب التحليل المالي الاحترافي بناء ورقة عمل تتسم بالمرونة، وقابلية التوسع، والفصل الصارم بين مدخلات البيانات (Inputs)، والحسابات الوسيطة (Calculations)، والنتائج المستخرجة (Outputs). إن حشر القيم الثابتة والمعدلات الرقمية مباشرة داخل صيغ إكسل—وهي الممارسة السلبية المعروفة اصطلاحاً باسم (Hardcoding)—يعد من أبرز مسببات الأخطاء التحليلية وصعوبة المراجعة والتدقيق المالي.
لتطبيق ذلك عملياً، يتم تخصيص نطاق علوي مستقل داخل ورقة العمل لاستقبال المتغيرات التمويلية الأساسية، مع تطبيق التنسيقات المخصصة لكل خلية؛ فيتم تنسيق خلية أصل القرض بتنسيق العملة المتوافقة، وخلية معدل الفائدة بتنسيق النسبة المئوية الممتدة لمنزلتين عشريتين لضمان دقة القراءة، وخلية مدة القرض بتنسيق الأرقام الصحيحة. يسهم هذا الفصل البصري والهيكلي في تحسين قابلية قراءة النموذج وإتاحته للمراجعة الداخلية والامتثال الرقابي.
علاوة على ذلك، يُنصح بتطبيق قواعد التحقق من صحة البيانات (Data Validation) على مصفوفة المدخلات لمنع وقوع أخطاء الإدخال العرضية؛ كاشتراط أن يكون معدل الفائدة قيمة موجبة، وأن تكون سنوات القرض أرقاماً صحيحة أكبر من الصفر، وأن ينحصر توقيت الدفعة حصراً بين القيمتين 0 و1، مما يمنح النموذج المالي متانة تقنية تحميه من الانهيار عند تداول ورقة العمل بين عدة مستخدمين.
3.2 بناء سيناريو قياسي لقرض تمويلي طويل الأجل
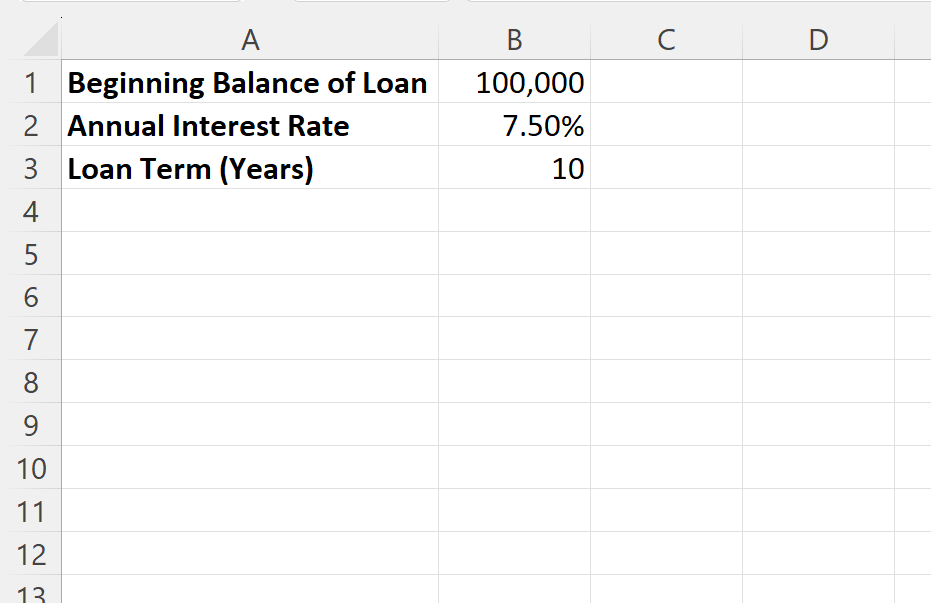
لإرساء أساس تطبيقي صلب يرافقنا عبر المراحل المتقدمة من هذا الدليل، سنقوم بتهيئة سيناريو اقتراض مؤسسي نموذجي ذي معايير قياسية واضحة. نفترض أن إحدى المنشآت قد حصلت على قرض استثماري طويل الأجل لتمويل خط إنتاجي، وكانت بنود العقد الائتماني على النحو التالي:
- أصل مبلغ القرض (Present Value – Pv): 100,000 دولار أمريكي، ويوضع في الخلية
B1. - معدل الفائدة السنوي الاسمي (Annual Interest Rate): 7.50%، ويوضع في الخلية
B2. - مدة القرض بالسنوات (Loan Term in Years): 10 سنوات، وتوضع في الخلية
B3. - تواتر السداد السنوي (Payments per Year): 12 قسطاً (سداد شهري منتظم)، ويوضع في الخلية
B4. - توقيت سداد الدفعة (Payment Type): 0 (نهاية كل شهر تعاقدي)، ويوضع في الخلية
B5.
يساعد توثيق المسميات التوضيحية داخل النطاق المرجعي المقابل لكل خلية (في العمود A مثلاً) على رفع كفاءة التوثيق المالي، وتحويل ورقة العمل من مجرد آلة حاسبة رقمية إلى مستند مالي تحليلي يلبي معايير إعداد التقارير المالية الدولية والمؤسسية.
4. التطبيق العملي لصياغة دالة CUMIPMT وحساب الفائدة الإجمالية
4.1 خطوات المعالجة الحسابية لتحويل المعدلات السنوية إلى دورية
تنطلق عملية التنفيذ التقني الناجحة من المعالجة الدقيقة لتوافق الفترات الزمنية ومعدلات الفائدة الدورية. فنظراً لأن شروط العقد تحدد معدل الفائدة بصورة سنوية (7.50%) بينما يتم سداد الأقساط شهرياً، لا يجوز بأي حال من الأحوال تزويد دالة CUMIPMT بمعدل الفائدة السنوي كما هو؛ لأن الدالة ستفترض حينئذٍ أن الفائدة الشهرية تعادل 7.50%، مما يؤدي إلى نتائج مشوهة وخاطئة جذرياً.
تتم المعالجة عبر قسمة مرجع خلية الفائدة السنوية على عدد دفعات السنة الواحدة: B2 / B4 (أي 7.50% مقسومة على 12)، وهو ما يعطي معدلاً شهرياً دورياً قدره 0.625%. وبالمثل، يتم احتساب إجمالي عدد فترات السداد التراكمية (Nper) من خلال ضرب عدد سنوات القرض في عدد دفعات السنة: B3 * B4 (أي 10 سنوات مضروبة في 12 شهراً)، ليكون إجمالي عدد الفترات التعاقدية 120 شهراً إلزامياً.
يضمن ربط هذه العمليات بالخلايا النسبية دون اللجوء إلى الأرقام الجامدة احتفاظ النموذج بمرونته وتفاعليته الكاملة. فإذا تغيرت مدة القرض مستقبلاً أو عدّل البنك المركزي أسعار الفائدة الأساسية، يُعاد حساب كافة التكاليف التمويلية آلياً دون الحاجة لإعادة كتابة التراكيب الرياضية من الصفر.
4.2 كتابة الصيغة الرياضية واستخراج النتائج المباشرة
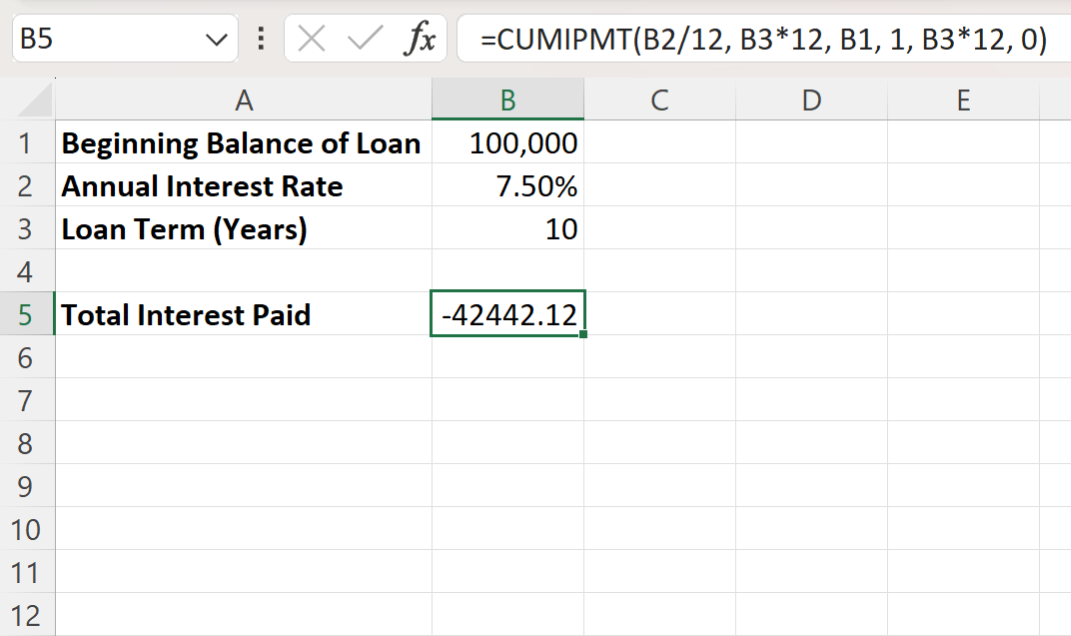
بعد ضبط التوافق الزمني لكافة المتغيرات، نتوجه إلى خلية المخرجات (ولتكن الخلية B7) المخصصة لاحتساب إجمالي الفائدة المدفوعة على كامل عمر القرض. نقوم بصياغة المعادلة القياسية وفق الآلية التالية:
=CUMIPMT(B2/B4, B3*B4, B1, 1, B3*B4, B5)
وبالتعويض المباشر بالقيم الرقمية للسيناريو القياسي (100,000 دولار، فائدة سنوية 7.50%، 120 شهراً، من الفترة 1 إلى 120، والسداد في نهاية الشهر)، تصبح تركيبة الصيغة الداخلية للدالة على النحو المكافئ: =CUMIPMT(0.075/12, 120, 100000, 1, 120, 0).
بمجرد إدخال المعادلة بالضغط على مفتاح الإدخال، يظهر الناتج الحسابي فورياً على الشاشة بالقيمة: -42,442.12 دولار (أو ما يقاربها بحسب التقريب المالي الدقيق لأجزاء السنت). تُظهر هذه النتيجة المباشرة أن اقتراض مبلغ 100,000 دولار بمعدل 7.50% لمدة 10 سنوات سيكلف المقترض فوائد إجمالية تراكمية تزيد عن 42 ألف دولار تسدد للمصرف بمعزل عن أصل الدين الأساسي المسترد.
5. التفسير المالي والرياضي لمخرجات الصيغة
5.1 دلالة الإشارة السالبة ومبدأ التدفقات النقدية الصادرة
قد يثير ظهور النتيجة بإشارة سالبة (أو بين قوسين بالأحمر وفق التنسيقات المحاسبية) تساؤل المبتدئين في النمذجة المالية عبر إكسل. يستند هذا الإخراج إلى اتفاقية التدفقات النقدية الدولية (Cash Flow Convention) المعتمدة في كافة الدوال المالية داخل البرنامج؛ حيث تُعامل المبالغ الداخلة إلى حيازة الكيان (كاستلام أصل القرض في البداية) كقيم موجبة، بينما تُعامل المبالغ الخارجة والمسددة للغير (كالأقساط الشهرية والفوائد) كتدفقات نقدية سالبة.
تعتبر هذه الإشارة السالبة برهاناً حسابياً على أن مبلغ الفائدة يمثل التزاماً تمويلياً نافذاً وتدفقاً نقدياً خارجاً من خزينة المقترض لصالح المؤسسة التمويلية. ومع ذلك، لأغراض إعداد التقارير التقديمية والعروض التنفيذية للإدارات العليا ومجالس الإدارة، قد يفضل المحللون إظهار القيمة كعدد موجب مجرد لتبسيط الفهم البصري.
لتحقيق هذا التعديل المحاسبي والعرضي، يمكن للمحلل استخدام طريقتين قياسيتين: الأولى تكمن في وضع إشارة السالب (-) قبل اسم الدالة مباشرة لتحويل النتيجة الحسابية إلى موجبة، مثل: =-CUMIPMT(...). أما الطريقة الثانية، وهي الأكثر دقة في البرمجة المالية، فتتمثل في إحاطة الدالة بدالة القيمة المطلقة (ABS)، لتصبح الصيغة: =ABS(CUMIPMT(...))، مما يضمن خروج القيمة بصيغة عددية موجبة صريحة صالحة للمقارنات والعمليات الرياضية اللاحقة دون التأثير على البنية المنطقية للنموذج.
5.2 تحليل نسبة إجمالي الفائدة مقارنة برأس المال المقترض
لا تتوقف المعالجة التحليلية عند مجرد استخراج الرقم التراكمي المطلق، بل تمتد إلى تشريح دلالته النسبية والاقتصادية. فبقسمة إجمالي الفائدة المدفوعة (42,442.12 دولار) على أصل التمويل الأساسي (100,000 دولار)، نستنتج أن تكلفة الاقتراض الإضافية تمثل ما نسبته 42.44% من إجمالي السيولة التي تم ضخها فعلياً في المشروع أو الأصل المشترى.
يقودنا هذا التحليل إلى استخراج إجمالي الالتزام التراكمي الشامل لكافة الدفعات النقدية، والذي يعادل مجموع أصل الدين مضافاً إليه إجمالي الفائدة المركبة المسددة:
إجمالي الالتزام المالي = أصل القرض + إجمالي الفائدة = 100,000 + 42,442.12 = 142,442.12 دولار
يمثل هذا المقياس الركيزة الأساسية لحساب العائد على الاستثمار المتوقع للأصل الممول؛ فإذا كان الخط الإنتاجي المزمع شراؤه لن يولد تدفقات نقدية تشغيلية مخصومة تفوق حاجز 142,442 دولار على مدار السنوات العشر، فإن قرار الاقتراض يصبح مدمراً للقيمة الاقتصادية للمنشأة. يوضح هذا الربط التحليلي كيف تنقل دالة CUMIPMT البسيطة صانع القرار من الرؤية السطحية للقسط الشهري إلى التقييم الرأسمالي الشامل للجدوى الاقتصادية.
6. مقارنة دالة CUMIPMT مع دوال الفائدة الأخرى في إكسل
6.1 أوجه الاختلاف والتشابه مع دالة IPMT
يوفر إكسل ترسانة من الدوال لحساب فوائد القروض، مما يستدعي التمييز المنهجي الدقيق بين أدوارها لتفادي الخلط الإجرائي أثناء بناء النماذج المالية. ولعل أبرز مقارنة تطرح في هذا السياق هي المقارنة بين دالة CUMIPMT ودالة IPMT (Interest Payment).
تختص دالة IPMT بحساب حصة الفائدة الدورية المقتطعة لفترة زمنية مفردة ومحددة (مثل حساب فائدة الشهر الأول تحديداً، أو فائدة الشهر السادس والسبعين حصراً). وتأخذ الدالة وسيطاً يحدد رقم الفترة الفردية المطلوبة: =IPMT(rate, per, nper, pv, [fv], [type]). وبالتالي، إذا أردنا معرفة فائدة شهر بعينه داخل جدول زمني، فإن IPMT هي الخيار الأمثل والوحيد المصمم لهذا الغرض.
في المقابل، تمتاز دالة CUMIPMT بقدرتها التجميعية التراكمية، حيث تلغي الحاجة لإنشاء مئة وعشرين عملية حسابية متتالية لجمع فوائد كل شهر على حدة. فهي تغطي نطاقاً ممتداً بين فترتين (Start_period إلى End_period) وتستخرج الحاصل التراكمي بضربة واحدة. يوضح الجدول التالي أبرز الفوارق البنيوية بين الدالتين:
- دالة IPMT: تتعامل مع فترة مفردة (وسيط per)، وتقبل قيماً اختيارية مثل القيمة المستقبلية [fv]، ولا تشترط بالضرورة تحديد نطاق بيني.
- دالة CUMIPMT: تتعامل مع نطاق زمني محدد ببداية ونهاية، وتلزم المستخدم بتحديد كافة وسائطها الست دون وجود وسائط اختيارية، وتركز كلياً على التراكم الحسابي التجميعي.
6.2 العلاقة الوظيفية مع دالتي PMT و PPMT
تكتمل المنظومة الرياضية لسداد الديون من خلال الترابط الوظيفي الوثيق بين دوال الفائدة ودوال أصل القرض. فالدالة المركزية PMT تقوم باحتساب القسط الدوري الكلي الثابت الواجب دفعه في نهاية كل شهر ليغطي كلاً من الفائدة وأصل الدين معاً، وفق الصيغة: =PMT(rate, nper, pv). وفي السيناريو الخاص بنا، يعطي تطبيق هذه الدالة قسطاً شهرياً ثابتاً مقداره 1,187.02 دولار تقريباً.
أما دالة PPMT (Principal Payment)، فهي النظير المالي المباشر لدالة IPMT؛ حيث تختص باستخراج حصة أصل الدين المسددة ضمن فترة مفردة معينة. وتتجلى العلاقة الرياضية الجوهرية في المعادلة التوازنية الصارمة: PMT = IPMT + PPMT لكل فترة زمنية على حدة دون أدنى هامش للخطأ.
وبالموازاة مع ذلك، وفرت مايكروسوفت دالة مكملة تدعى CUMPRINC (Cumulative Principal)، والتي تحسب إجمالي أصل الدين المسدد تراكمياً بين فترتين، تماماً كما تفعل CUMIPMT مع الفائدة. وبجمع الناتج التراكمي لدالة CUMPRINC لكامل مدة القرض (والذي سيعادل بالضرورة -100,000 دولار) مع الناتج التراكمي لدالة CUMIPMT (-42,442.12 دولار)، نحصل على إجمالي التدفقات النقدية الخارجة لسداد القرض ككل، مما يمثل اختباراً توازَنياً قاطعاً لسلامة النمذجة المعتمدة داخل ورقة العمل.
7. بناء جدول استهلاك كامل للتحقق من الموثوقية الرياضية
7.1 هندسة جدول الاستهلاك الشهري المفصل (Amortization Schedule)
على الرغم من أن دالة CUMIPMT توفر اختصاراً حسابياً فعالاً، إلا أن بناء جدول استهلاك تفصيلي (Amortization Schedule) يظل الممارسة الفضلى في البيئات المصرفية وتدقيق الحسابات للتحقق البصري المستندي من دقة المخرجات ومراقبة حركة التناقص الرأسمالي شهراً بشهر.
لهندسة هذا الجدول داخل إكسل، يتم إنشاء جدول يتألف من سبعة أعمدة رئيسية تمتد عبر مئة وعشرين صفاً تمثل أشهر السداد:
- العمود A (رقم الفترة – Period): ترقيم تسلسلي يبدأ من 1 وصولاً إلى 120 باستخدام أداة السلسلة التلقائية.
- العمود B (رصيد بداية المدة – Beginning Balance): يبدأ للشهر الأول بمرجع أصل القرض
=B1، وللأشهر التالية برصيد نهاية الشهر السابق. - العمود C (القسط الإجمالي – Total Payment): معادلة
=PMT($B$2/$B$4, $B$3*$B$4, -$B$1)مثبتة المراجع باستخدام علامة الدولار ($). - العمود D (حصة الفائدة – Interest Paid): يُحسب إما بضرب رصيد البداية في معدل الفائدة الشهري:
=B10*($B$2/$B$4)، أو عبر دالة=IPMT($B$2/$B$4, A10, $B$3*$B$4, -$B$1). - العمود E (حصة أصل الدين – Principal Paid): حاصل طرح الفائدة من القسط الكلي:
=C10 - D10، أو عبر دالة PPMT. - العمود F (رصيد نهاية المدة – Ending Balance): حاصل طرح حصة أصل الدين المسددة من رصيد بداية المدة:
=B10 - E10.
عند سحب المعادلات إلى نهاية المئة وعشرين شهراً، يتدرج رصيد نهاية المدة تنازلياً حتى يصل في الصف الأخير للشهر رقم 120 إلى الصفر المالي التام (0.00 دولار)، مما يؤكد الإطفاء الهندسي السليم للدين.
7.2 المطابقة الحسابية بين مجموع IPMT ودالة CUMIPMT
تتم عملية التحقق والمطابقة المحاسبية المستقلة (Reconciliation) عبر استخدام دالة الجمع التقليدية =SUM(D10:D129) لجمع كامل المبالغ المحسوبة في عمود حصة الفائدة الدورية. وعند تنفيذ هذه العملية، نجد أن ناتج الجمع الرأسي لقيم الفائدة الفردية يعطي بالضبط 42,442.12 دولار.
تتطابق هذه النتيجة تطابقاً تاماً لا تشوبه شائبة مع الرقم الصادر مباشرة عن المعادلة التراكمية الفورية: =ABS(CUMIPMT(B2/B4, B3*B4, B1, 1, B3*B4, B5)). وتكتسب هذه المطابقة الثنائية أهمية محورية أمام مراجعي الحسابات الخارجيين والمدققين الماليين؛ حيث تثبت أن خوارزمية CUMIPMT ليست صندوقاً أسوداً غامضاً، بل هي انعكاس رياضي متسق ودقيق لمجموع التدفقات المنفصلة التي تحكم جدول الاستهلاك الحسابي.
8. معالجة الأخطاء الشائعة واستكشاف المشكلات وإصلاحها
8.1 أسباب ظهور خطأ القيمة الخطأ #NUM! وطرق معالجته
يعد الخطأ #NUM! أكثر الأخطاء التقنية شيوعاً وإرباكاً عند التعامل مع دالة CUMIPMT. تفرض الدالة قيوداً صارمة على نطاقات المدخلات الرياضية، وأي تجاوز لهذه القيود يؤدي فورياً إلى توقف الدالة وعرض هذا الخطأ البرمجي.
تتمثل الأسباب الرئيسية التي تقود إلى تفجر خطأ #NUM! في النقاط التالية:
- معدلات أو قيم غير منطقية: إذا كانت قيمة معدل الفائدة (Rate) أقل من أو تساوي الصفر (في غير حالات التمويل الخالي من الفوائد أو المعدلات الصفرية المدعومة حكومياً)، أو إذا كانت القيمة الحالية (Pv) أو فترات السداد (Nper) قيماً سالبة أو مساوية للصفر.
- اختلال تسلسل الفترات الزمنية: يحدث هذا الخطأ الحرج عندما يتم إدخال قيمة Start_period بحيث تكون أكبر قطيعاً من قيمة End_period (مثلاً: محاولة حساب الفائدة من الفترة 24 إلى الفترة 12)، إذ تشترط الخوارزمية الداخلية أن تكون بداية القياس سابقة لنهايته أو مساوية لها.
- تجاوز الحد الأقصى للفترات: إذا كانت قيمة Start_period أقل من 1، أو إذا تجاوزت قيمة End_period العدد الإجمالي لفترات القرض المحدد في الوسيط Nper (مثلاً: طلب الفائدة حتى الفترة 121 في حين أن القرض ينتهي عند 120 فترة).
- قيم غير صالحة لوسيط النوع: تعيين قيمة للوسيط Type تخالف الرقمين المعتمدين 0 أو 1.
ولمعالجة هذه المشكلات، يتعين على المحلل مراجعة خلايا المدخلات والتحقق من صحة الصيغ المرجعية، وضمان أن أرقام الفترات البينية تنضبط بدقة متناهية داخل الحدود الطبيعية للجدول الزمني للتمويل.
8.2 الأخطاء المنطقية في التوفيق الزمني ومعدلات السداد
على خلاف أخطاء الصيغ الصريحة التي يبرزها إكسل تلقائياً (مثل #NUM! أو #VALUE!)، فإن الأخطاء المنطقية هي الأخطر على الإطلاق؛ لأن إكسل يعطي فيها ناتجاً حسابياً يبدو صحيحاً في ظاهره ولكنه خاطئ تماماً من الوجهة المالية والائتمانية.
يبرز في مقدمة هذه العثرات إهمال مواءمة معدل الفائدة مع تكرار السداد؛ كأن يقوم المحلل بإدخال معدل الفائدة السنوي 7.50% في وسيط Rate دون قسمته على 12، مع إدخال عدد الفترات 120 شهراً. في هذه الحالة الكارثية، ستفترض الدالة أن المقترض يدفع فائدة شهرية مركبة قدرها 7.50%، مما يقود إلى حساب فوائد بمئات الآلاف من الدولارات تفوق أصل القرض بأضعاف مضاعفة دون أن يلفت إكسل نظر المستخدم لخلل المدخلات.
والخطأ المنطقي المقابل هو قسمة الفائدة على 12 مع نسيان ضرب عدد السنوات في 12؛ مما يجعل الدالة تحسب القرض على أساس 10 أشهر فقط بدلاً من 10 سنوات (120 شهراً). كما يسهم الخلط بين توقيت السداد في بداية الشهر (Type = 1) أو نهايته (Type = 0) في إحداث فروقات طفيفة ولكنها مؤثرة مالياً تتراكم مع زيادة حجم المديونية. تتطلب مواجهة هذه الأخطاء الصامتة تدقيقاً منهجياً مزدوجاً وإجراء فحوصات منطقية متقدمة لضمان اتساق كافة وحدات الإدخال مع منطق التحليل المالي السليم.
9. حساب الفائدة لفترات زمنية جزئية وبينية
9.1 قياس الفائدة المدفوعة خلال السنوات الأولى مقابل الأخيرة
لا تقتصر القوة التحليلية لدالة CUMIPMT على استخراج الرقم التراكمي الإجمالي للنهاية، بل تتجلى عبقريتها الحقيقية في قدرتها على تشريح الفوائد لفترات زمنية بينية وجزئية مختارة بدقة بالغة. تتيح هذه الميزة تقييم التكلفة التمويلية لكل سنة تعاقدية على انفراد ومقارنة المرحلة المبكرة من القرض بمرحلته المتأخرة.
لحساب إجمالي الفوائد المسددة خلال السنة الأولى فقط من عمر القرض (أي من الشهر رقم 1 إلى الشهر رقم 12)، نقوم بضبط وسائط البداية والنهاية كما يلي:
=ABS(CUMIPMT(B2/B4, B3*B4, B1, 1, 12, B5))
يعطي هذا التعبير فائدة تراكمية قدرها 7,249.20 دولار للسنة الأولى وحدها. وفي المقابل، إذا أردنا احتساب الفائدة المسددة خلال السنة الأخيرة والنهائية من عمر القرض (أي من الشهر رقم 109 إلى الشهر رقم 120)، نقوم بصياغة المعادلة على النحو الآتي:
=ABS(CUMIPMT(B2/B4, B3*B4, B1, 109, 120, B5))
تظهر النتيجة أن فائدة السنة الأخيرة تبلغ فقط 517.48 دولار. يُبرز هذا التباين الشاسع (أكثر من 7,200 دولار في السنة الأولى مقابل نحو 500 دولار فقط في السنة العاشرة) الطبيعة الاكتوارية المائلة لاستهلاك الديون. ويوفر هذا الإيضاح الرقمي للمديرين الماليين براهين حاسمة حول عدم جدوى اتخاذ قرارات السداد المبكر في السنوات الأخيرة من عمر القرض، حيث تكون غالبية الفوائد التراكمية قد استُوفيت بالكامل لصالح المؤسسة المقرضة في المرحلة الأولى.
9.2 إعداد تقارير الإقرارات الضريبية والتدقيق المالي السنوي
في البيئات المحاسبية والتشريعية المعاصرة، تكتسب الفوائد المدفوعة على القروض الاستثمارية والتجارية أهمية استثنائية بوصفها نفقات تمويلية واجبة الخصم من الوعاء الضريبي الخاضع للضريبة على أرباح الشركات (Tax-Deductible Expenses). لذا، تحتاج الإدارات المالية إلى مستخرجات سنوية قطعية ودقيقة لفوائد كل سنة مالية على حدة لتقديمها ضمن الإقرارات الضريبية الرسمية.
يمكن بناء جدول سنوي ديناميكي داخل ورقة عمل إكسل يعتمد على دالة CUMIPMT بأتمتة كاملة، حيث يتم ربط فترات البداية والنهاية بمعادلات تلقائية:
- فترة بداية السنة (N):
=(السنة - 1) * 12 + 1 - فترة نهاية السنة (N):
=السنة * 12
عند تغذية وسائط دالة CUMIPMT بهذه الفترات المتغيرة لكل سنة مالية، يولد النموذج آلياً التدفق الضريبي المخصوم بدقة ميكروسكوبية، مما يوفر على أقسام المحاسبة مئات الساعات اليدوية المرهقة، ويضمن التوافق التام مع متطلبات الفحص الضريبي ومعايير التدقيق المالي السنوي.
10. التحليل الاستراتيجي وسيناريوهات تحسين تكلفة التمويل
10.1 استخدام جداول البيانات (Data Tables) لتحليل الحساسية
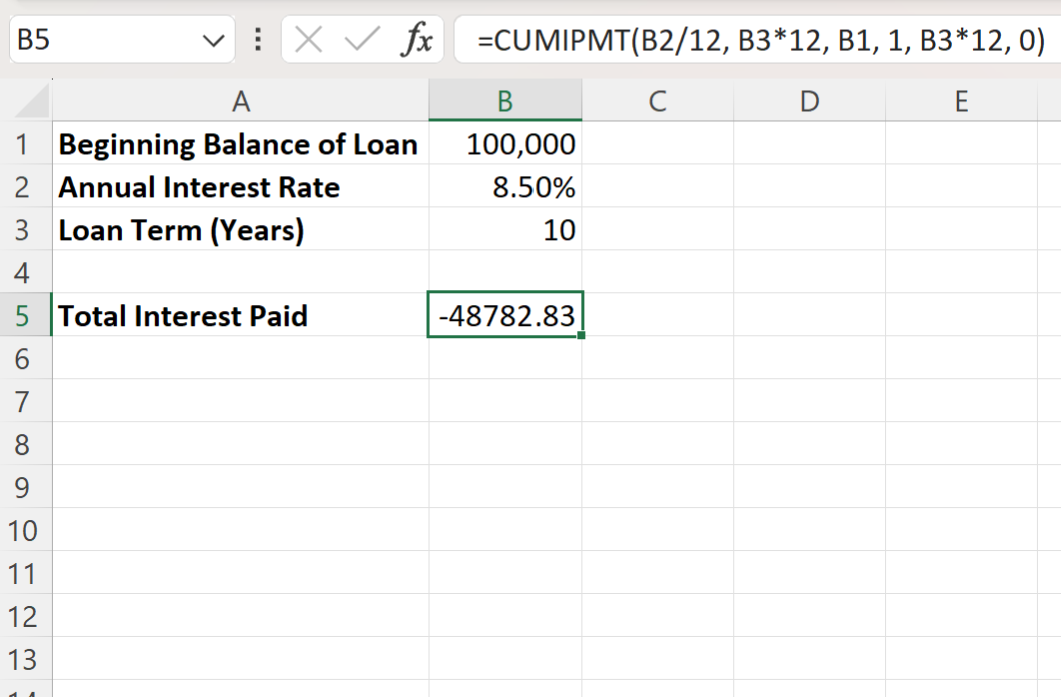
تصل النمذجة المالية في إكسل إلى ذروة نضجها التحليلي عندما توظف لدعم المفاوضات التمويلية واختبار السيناريوهات المعقدة. تعد أداة جدول البيانات ثنائي المتغيرات (Two-Variable Data Table) التابعة لحزمة أدوات تحليل “ماذا لو” (What-If Analysis) من أقوى التقنيات لتقييم حساسية إجمالي الفائدة لتغيرات معدل الفائدة وفترات السداد بالتزامن.
لبناء هذا التحليل، يتم إنشاء مصفوفة تقاطعية يوضع في رأس عمودها الأول مرجع صيغة إجمالي الفائدة المدفوعة =B7، وتوزع على صفها العلوي معدلات فائدة بديلة ومفترضة (مثلاً: 6.00%، 6.50%، 7.00%، 7.50%، 8.00%)، بينما توزع على عمودها الأيمن مدد مختلفة للقرض (مثلاً: 5 سنوات، 7 سنوات، 10 سنوات، 15 سنة).
عند تفعيل أداة Data Table وتحديد خلية إدخال الصف كمرجع لمعدل الفائدة (B2) وخلية إدخال العمود كمرجع لمدة القرض (B3)، يقوم إكسل بتوليد مصفوفة استجابة شاملة تحسب إجمالي الفائدة المتوقعة عند كل نقطة تقاطع مفترضة. يتيح هذا الجدول المالي البصري للمدير المالي تحديد نقطة التوازن المثلى (Optimal Trade-off) بين زيادة مدة السداد لخفض القسط الشهري، وبين تقليص المدة لخفض التكلفة التمويلية الإجمالية، مما يمنحه موقفاً تفاوضياً قوياً أمام المصارف المقرضة.
10.2 محاكاة تأثير تسريع السداد والدفعات الإضافية
تسعى الاستراتيجيات المالية المتقدمة دائماً إلى استكشاف سبل تقليص الفائدة التراكمية عبر تسريع وتيرة السداد أو ضخ دفعات إضافية دورية تقتطع مباشرة من أصل الدين القائم. ويمكن لبرنامج إكسل محاكاة هذه السيناريوهات التوفيرية بدقة فائقة.
إحدى الطرق الكلاسيكية الفعالة تتمثل في التحول من نظام السداد الشهري (12 قسطاً في السنة) إلى نظام السداد نصف الشهري المتسارع (Accelerated Bi-weekly Payments). بموجب هذا النظام، يقوم المقترض بدفع نصف القسط الشهري الاعتيادي كل أسبوعين، مما يعني سداد 26 دفعة نصف شهرية تعادل 13 شهراً كاملاً خلال العام الواحد (أي سداد قسط شهري إضافي كامل سنوياً يذهب كلياً لخفض أصل القرض دون فوائد جديدة).
يوضح التحليل المقارن عبر نماذج الاستهلاك المرنة في إكسل أن إدخال قسط إضافي واحد سنوياً على قرض بقيمة 100,000 دولار بمعدل 7.50% يقلص فترة السداد الفعلية من 10 سنوات إلى نحو 8.3 سنوات تقريباً، ويوفر أكثر من 8,000 إلى 10,000 دولار من إجمالي الفوائد التراكمية. ومن خلال توظيف أدوات النمذجة المتقدمة هذه، يتحول برنامج إكسل من مجرد أداة حسابية تقليدية إلى منظومة دعم قرارات استراتيجية ترشد المنشأة نحو تعظيم كفاءة إدارة التزاماتها التمويلية وتقليص تكلفة رأس المال إلى أدنى حد ممكن.
الخاتمة
يشكل احتساب إجمالي الفائدة المدفوعة على القروض حجر الزاوية في بناء أي قرار مالي واستثماري سليم، سواء على مستوى الأفراد الساعين لإدارة ديونهم بكفاءة، أو على صعيد المنشآت والشركات التي تهدف إلى تعظيم كفاءة رأس المال التشغيلي والاستثماري. ومن خلال الاستكشاف المفصل الذي قدمه هذا الدليل، اتضح أن الاعتماد الحصري على معرفة قيمة القسط الشهري يمثل رؤية مالية قاصرة لا تكشف عن الحجم الفعلي للأعباء التمويلية الممتدة عبر الزمن.
لقد أثبت برنامج مايكروسوفت إكسل كفاءة استثنائية كأداة مالية متقدمة؛ حيث استعرضنا الدور المحوري لدالة CUMIPMT كحل برمجي موجز ودقيق لحساب الفائدة التراكمية دون الحاجة لإجراء حسابات وسيطة معقدة. كما أظهرت المقارنة المتعمقة بين CUMIPMT والدوال الأخرى ذات الصلة—مثل IPMT وPMT وPPMT وCUMPRINC—التكامل الهندسي الوثيق الذي يحكم الدوال المالية في إكسل، والتي تؤكد جميعها دقة التوازن المحاسبي والاكتواري عند مطابقتها مع جداول الاستهلاك المفصلة.
إن إتقان التعامل مع هذه الدوال، وفهم أسباب الأخطاء الشائعة ومعالجتها، واستخدام أدوات تحليل الحساسية مثل جداول البيانات، ينقل صانع القرار المالي من موضع المتلقي لشروط الإقراض المصرفية إلى موضع المفاوض الاستراتيجي القادر على قياس التكاليف التفاضلية، ومحاكاة أثر السداد المبكر، وتوليد التقارير المالية والضريبية الرصينة، بما يضمن سلامة المركز المالي واستدامة الأداء الاقتصادي على المدى الطويل.
المراجع
- Benninga, S. (2014). Financial Modeling (4th ed.). MIT Press.
- Brealey, R. A., Myers, S. C., & Allen, F. (2020). Principles of Corporate Finance (13th ed.). McGraw-Hill Education.
- Brigham, E. F., & Ehrhardt, M. C. (2019). Financial Management: Theory & Practice (16th ed.). Cengage Learning.
- Microsoft Corporation. (n.d.). CUMIPMT function. Microsoft Support. https://support.microsoft.com/en-us/office/cumipmt-function-61067bb0-8016-429d-a02ab8317600
- Microsoft Corporation. (n.d.). IPMT function. Microsoft Support. https://support.microsoft.com/en-us/office/ipmt-function-5cce0ad6-8dee-4b50-a4b1-e0e60ae4024b