
تُعد برمجية مايكروسوفت إكسل (Microsoft Excel) الأداة الأكثر انتشاراً واستخداماً في مجالات التحليل المالي، والإحصائي، وإدارة الأعمال عبر العالم؛ إذ تقدم بنية تحتية مرنة للتعامل مع مختلف تصنيفات المصفوفات الرقمية وتلخيص البيانات الضخمة. غير أن هذه المرونة الفائقة والسهولة الظاهرية في إدراج الدوال الرياضية تخفيان تحت طياتهما آليات معقدة لمعالجة المدخلات باختلاف طبيعتها البنيوية. ومن أبرز التحديات المنهجية التي تواجه المحللين والباحثين، التمييز الدقيق بين الأدوات الحسابية التي تبدو متشابهة في مخرجاتها السطحية ولكنها تتباين جذرياً في فلسفتها الرياضية، ولا سيما عند احتساب مقاييس النزعة المركزية التي تشكل الأساس المتين لأي استنتاج إحصائي لاحق.
يتجلى هذا التباين بوضوح عند دراسة دالتي احتساب الوسط الحسابي: دالة AVERAGE ودالة AVERAGEA؛ فرغم أن كليتهما مخصصتان لاستخراج المتوسط الحسابي البسيط لمجموعة من القيم، إلا أن الآلية التي تنتهجها كل دالة في قراءة الخلايا غير العددية تمثل مفترق طرق حاسم في سلامة النتائج. إن دالة AVERAGE تمثل النهج الإقصائي الانتقائي الذي يحصر اهتمامه في الأرقام الصرفة، في حين تمثل دالة AVERAGEA النهج الشمولي الذي يُخضع كافة المدخلات—بما فيها النصوص والقيم البوليانية المنطقية—للمعالجة التقييمية، وهو ما ينعكس بصورة مباشرة على حجم العينة وقيمة المقام الإجمالي للمعادلة الحسابية.
يهدف هذا المقال الأكاديمي الموسع إلى تفكيك البنية البرمجية والميكانيكية الرياضية لكلتا الدالتين، واستعراض الجذور التاريخية والمعايير القياسية التي تحكم عملهما، مع تسليط الضوء على الآثار الإحصائية المترتبة على الخلط بينهما في بيئات الأعمال والمؤسسات الأكاديمية. ومن خلال دراسات تطبيقية ونماذج مقارنة متعمقة، سنبين كيف يمكن لاختيار غير مدروس بين الدالتين أن يؤدي إلى تحيزات إحصائية خطيرة مثل تحيز التضخيم أو التخفيض، مما يقوض دقة التقارير الإدارية ويفضي إلى اتخاذ قرارات استراتيجية غير صائبة مستندة إلى أرقام مشوهة.
1. مقدمة تأصيلية لمفهوم المتوسطات الحسابية في بيئة إكسل
1.1 الأهمية الإحصائية لاحتساب النزعة المركزية في قواعد البيانات
يمثل الوسط الحسابي (Arithmetic Mean) ركيزة جوهرية في التحليل الإحصائي الكلاسيكي والحديث، حيث يُعرّف بأنه نقطة التوازن الرياضي التي تتلاشى عندها مجموع الانحرافات الإيجابية والسلبية للبيانات. في بيئات قواعد البيانات والجداول الإلكترونية، تتجاوز وظيفة الوسط الحسابي مجرد الاختزال العددي لتصبح أداة معيارية لا غنى عنها في مقارنة المجموعات الإحصائية وتتبع الاتجاهات الزمنية للظواهر المعقدة. إن تلخيص مصفوفة ضخمة تتألف من آلاف المدخلات في رقم مفرد يتيح للمحللين والباحثين صياغة نظرة كلية سريعة حول مركز التوزيع، مما يمهد الطريق لحساب مقاييس التشتت مثل الانحراف المعياري والتباين بدقة منهجية واضحة.
تلعب مقاييس النزعة المركزية دوراً محورياً في توجيه عمليات اتخاذ القرارات الإدارية، وتقييم كفاءة السياسات المؤسسية، واستخلاص النتائج في الدراسات الأكاديمية الرصينة؛ إذ تستند الموازنات التقديرية، وتقييمات جودة الخدمات، ومعايير القبول والتأهيل إلى مؤشرات مبنية في أصلها على المتوسطات الحسابية. وقد أوضحت الدراسات التربوية والمنهجية الحديثة أهمية توخي الحذر الشديد عند بناء المعايير القياسية، حيث يسهم التدقيق الإحصائي في ضمان موثوقية المؤشرات المشتقة من استجابات العينات وبيئات التعلم والعمل (Dicks & Romanelli, 2019).
تكمن الخطورة المنهجية الكبرى في الاعتماد غير الواعي على نتائج مضللة يفرزها سوء اختيار أدوات الاحتساب داخل الجداول الإلكترونية؛ فالمتوسط الحسابي يتأثر بطبيعته بشدة بالقيم المتطرفة، ويزداد هذا التأثر تعقيداً عندما تتدخل خوارزميات البرنامج في استبعاد أو تضمين بعض المدخلات بصورة غير معلنة للمستخدم. ومع تنامي تعقيد مصفوفات البيانات الحديثة التي تجمع بين قياسات رقمية مستمرة وتصنيفات نصية وصفية، بات حتماً على المحلل الإحصائي ومسؤول قواعد البيانات اختيار الدالة الحسابية الأكثر ملاءمة لبنية المصفوفة لضمان استقرار التقديرات والابتعاد عن التفسيرات المشوهة للواقع الميداني.
1.2 طبيعة بنية البيانات في برمجية مايكروسوفت إكسل
تعتمد برمجية مايكروسوفت إكسل نموذجاً دقيقاً لتخزين البيانات يستند إلى التمييز بين أنواع أساسية من المدخلات: القيم العددية (Numeric Values)، والسلاسل النصية (Text Strings)، والقيم المنطقية (Boolean Values)، إضافة إلى رسائل الأخطاء (Error Codes). كل نوع من هذه الأنواع يتم تمثيله وتخصيص مساحته في الذاكرة الحسابية وفق نسق مستقل؛ فالأرقام تُخزن كقيم فاصلة عائمة مزدوجة الدقة تتوافق مع معايير الحوسبة القياسية، في حين تُعامل السلاسل النصية كمصفوفات من الرموز اللغوية الموجهة للعرض والوصف، بينما تُخزن القيم المنطقية ممثلة بالصواب والخطأ كحالات ثنائية مجردة تخضع لقواعد الجبر البولياني.
من الأخطاء المفاهيمية الشائعة بين مستخدمي برمجيات الجدولة الاعتقاد بأن التنسيق الخارجي الظاهر للخلية يحدد هويتها الرياضية؛ غير أن الحقيقة التقنية تؤكد أن إكسل يفصل تماماً بين طبقة العرض البصري وطبقة التخزين الداخلي. فالرقم الذي يتم تنسيقه ليعرض بصيغة عملة أو نسبة مئوية يظل رقماً نقياً في العمليات الرياضية، بينما الرقم الذي يتم إدخاله مسبوقاً بفاصلة عليا، أو يتم تصديره من قواعد بيانات خارجية كنص، يفقد هويته العددية كلياً ويعامل برمجياً كسلسلة أحرف نصية، حتى وإن بدا للمستخدم رقماً مجرداً لا لبس فيه.
إلى جانب ذلك، يبرز تباين جوهري بين مفهوم القيمة الصفرية الحقيقية (Numeric Zero) والقيمة الفارغة (Blank or Null Cell)؛ فالصفر يمثل كمية محددة تشير إلى انعدام المقدار ولكنه يشغل وزناً رياضياً في فضاء القياس ويزيد من حجم العينة عند حسابه، في حين تعبر الخلية الفارغة عن غياب تام للبيانات أو عدم توفر قياس أصلًا. هذا التمايز الدقيق بين انعدام القيمة وغياب القياس يؤسس لمنطلقات متباينة في معالجة دوال الجدولة، ويؤثر بشكل جذري على نتائج التحليلات الإحصائية إذا لم تُراعَ هذه الفروق عند إعداد النماذج الكمية وتحليل استجابات المتغيرات البيئية والتطبيقية (Kurniawan et al., 2025).
1.3 الحاجة المنهجية للتفريق بين دوال المتوسط المختلفة
أدى تطور علوم البيانات والتعقيد المتزايد في احتياجات التحليل المالي والبحثي إلى تحفيز مطوري الجداول الحسابية على ابتكار منظومات دوال متخصصة تتجاوز المعادلات العامة؛ وذلك لمواكبة متطلبات التحليل المتشعبة وضمان انسجام المخرجات الحسابية مع الفروض النظرية التي يبني عليها الباحث تحليله. لم يعد كافياً توفير دالة وحيدة للمتوسط، بل أضحت الحاجة ملحة لصياغة أدوات تراعي الظروف الاستثنائية التي تصاحب جمع البيانات الميدانية، كوجود فراغات تقنية، أو إدخالات وصفية تسجل حالات الغياب أو التعذر، أو متغيرات ثنائية تعبر عن الامتثال والتحقق.
تتمحور الفلسفة المنهجية في التمييز بين احتساب المتوسط العددي البحت والمتوسط الشامل للقيم حول تعريف “مجتمع القياس” الخاضع للعملية الحسابية؛ فالمتوسط العددي البحت يفترض أن نطاق الاهتمام ينحصر حصرياً في العناصر التي حققت قياساً كمياً قابلاً للرصد، معتبراً أي مدخل وصفي بمثابة معلومة خارجة عن نطاق العينة المستهدفة. وفي المقابل، ينطلق المتوسط الشامل من فرضية تفيد بأن كل مدخل داخل النطاق المصمم يمثل محاولة قياس قائمة بذاتها، وأن غياب الرقم أو استبداله بنص يمثل نتيجة بحد ذاته لا يجوز إسقاطها، بل يجب أن يُترجم إلى قيمة افتراضية تكافئ الصفر لتحميل العينة وزناً يعكس كافة الحالات المرصودة دون إغفال.
إن تحديد الدالة الملائمة لطبيعة البيانات المجمعة قبل الشروع في إجراء الحسابات يمثل خطوة وقائية تمنع الوقوع في مغالطات منهجية مهددة لموثوقية البحوث؛ فالتحليل الذي يهدف إلى قياس متوسط درجات الطلاب الحاضرين يختلف جوهرياً عن التحليل الذي يسعى لتقييم تحصيل الفصل الدراسي ككل متضمناً الغائبين كراسبين برصيد صفري. إن الإخفاق في موائمة الدالة مع الغرض التحليلي يؤدي إلى تشويه حجم المقام الإحصائي، ومن ثم تزييف النتيجة النهائية سواء بتضخيم وهمي للإنجاز أو بتخفيض غير مبرر للأداء الفعلي الخاضع للتقييم.
2. البنية التركيبية والميكانيكية الرياضية لدالة AVERAGE
2.1 الصيغة البرمجية وقواعد بناء المعاملات في دالة AVERAGE
تُعد دالة AVERAGE إحدى أقدم الدوال الإحصائية وأكثرها استقراراً في تاريخ برمجيات الجداول الإلكترونية، حيث صُممت لتنفيذ الحساب التقليدي للوسط الحسابي لعينة محددة. يتحدد التركيب النحوي (Syntax) القياسي للدالة بالصيغة التالية:
=AVERAGE(number1, [number2], …)
حيث يمثل المعامل الأول number1 وسيطاً إلزامياً يتضمن القيمة الأولى، أو مرجع الخلية، أو النطاق الجغرافي داخل ورقة العمل المراد حساب متوسطه، في حين تمثل المعاملات اللاحقة [number2], … وسائط اختيارية يمكن إضافتها لتوسيع نطاق الحساب بما يصل برمجياً إلى 255 وسيطاً مستقلاً في الإصدارات الحديثة من إكسل، مع قدرة كل وسيط فردي على استيعاب نطاق مصفوفي ضخم يضم آلاف الخلايا.
تتيح الدالة مرونة برمجية عالية في تحديد النطاقات المستمرة والمتقطعة؛ حيث يمكن للمستخدم الإشارة إلى كتلة جدولية متصلة باستخدام عامل النقطتين الرأسيتين مثل (A1:A100)، أو دمج نطاقات جغرافية متباعدة عبر الفصل بينها بفواصل مثل (A1:A50, C1:C50, F1:F50). وتقوم البنية البرمجية للدالة بمسح كل وسيط على حدة، وتفكيك المصفوفات إلى عناصر مفردة متسلسلة في الذاكرة المؤقتة، مع إخضاع كل خلية لفحص نوعي دقيق يحدد ما إذا كانت قيمتها مؤهلة للمشاركة في المعادلة الرياضية التراكمية أم تستوجب الاستبعاد الفوري وفق المعايير الصارمة للدالة.
تجدر الإشارة إلى أن إكسل يوفر تكاملاً بصرياً عند بناء معاملات الدالة من خلال إبراز النطاقات المحددة بأطر ملونة تسهل المراجعة والتدقيق الإجرائي. هذا التصميم التركيبي يضمن كفاءة عالية في سرعة المعالجة الحاسوبية، حيث تتخطى خوارزمية الدالة العمليات التكرارية العقيمة على الخلايا غير المؤهلة، وتركز جهد المعالجة حصراً على العناوين المسجلة كأرقام كمية صحيحة أو كسرية تقع ضمن النطاق الموجه برمجياً.
2.2 الآلية الرياضية لاحتساب الوسط الحسابي العددي
تعتمد دالة AVERAGE ميكانيكية رياضية ثنائية الخطوات تستند إلى المعادلة الرياضية الكلاسيكية لحساب الوسط الحسابي للعينة:
$$\bar{x} = \frac{\sum_{i=1}^{n} x_i}{n}$$
في الخطوة الأولى، تقوم الدالة بتجميع القيم العددية فقط لإنشاء بسط الكسر الحسابي ($\sum x_i$)، حيث تضاف كل قيمة مستوفية للشروط إلى مجمع الجمع الداخلي. أما في الخطوة الثانية، فتقوم الدالة بتحديد مقام الكسر ($n$)، وهو ما يتم حصرياً عبر تشغيل عدّاد داخلي يكافئ وظيفياً دالة COUNT، حيث يُزاد العداد بمقدار واحد صحيح لكل خلية تحتوي على رقم معترف به رياضياً، مع إغفال تام لأي مدخلات أخرى لا تطابق المعيار العددي الصارم.
تتمثل السمة التقنية الأبرز لدالة AVERAGE في تعاملها مع النصوص والقيم المنطقية المدرجة ضمن نطاقات الخلايا المرجعية؛ إذ تتبع الدالة سياسة التجاهل التلقائي الصامت (Silent Ignoring) لهذه المدخلات دون إيقاف العملية أو إصدار أي تحذير برمجياً للمستخدم. فإذا اشتمل النطاق المحسوب على خلايا تحتوي نصوصاً لغوية مثل “غائب” أو قيم منطقية مثل TRUE، فإن الخوارزمية تتخطاها تماماً؛ فلا تضيف أي مقدار إلى البسط، ولا تزيد مقام الكسر على الإطلاق، معتبرة أن هذه الخلايا لا وجود لها ضمن نسيج البيانات الخاضعة للقياس.
ينطوي هذا الاستبعاد الإجرائي التلقائي على أثر إحصائي مباشر يتمثل في تصغير حجم العينة الفعلي ($n$) في مقام المعادلة الحسابية؛ فالنطاق الذي يمتد على مئة خلية قد يقتصر مقامه الرياضي الفعلي على سبعين عنصراً فقط إذا كان يحتوي على ثلاثين خلية نصية أو منطقية. هذا التقليص الانتقائي لحجم المقام يرفع من حساسية الوسط الحسابي للقيم العددية المتبقية، وهو ما يتطلب إدراكاً إحصائياً عميقاً من المحلل لطبيعة التمثيل الرقمي المستخرج ومدى مطابقته لواقع المجتمع المستهدف بالدراسة والتحليل الإحصائي المقارن.
2.3 حدود الدالة والقيود المفروضة على نطاقات البيانات
على الرغم من الاستقرار البرمجي لدالة AVERAGE، إلا أن بنيتها تفرض قيوداً صارمة تبرز بوضوح عند تفاعلها مع رسائل الأخطاء الحسابية. فإذا احتوت خلية مفردة ضمن النطاق المرجعي على كود خطأ برمجي ناتج عن عطل في صيغة مسبقة، مثل خطأ القسمة على صفر #DIV/0! أو خطأ تعذر توفر القيمة #N/A أو خطأ القيمة غير الصالحة #VALUE!، فإن الدالة تتوقف فوراً عن استكمال الحساب، وتنهار نتيجتها لتُرجع ذات كود الخطأ على مستوى الخلية الحاضنة، مما يعطل كافة المعادلات التابعة المرتبطة بهذا المؤشر في ورقة العمل.
علاوة على ذلك، تعاني دالة AVERAGE من قصور تشغيلي في التعامل مع الأرقام التي تم تخزينها بتنسيق نصي (Numbers Stored as Text)؛ ففي كثير من سيناريوهات استيراد البيانات من البرمجيات المؤسسية، قد تُصدر الأرقام محاطة بعلامات تنصيص ضمنية، أو موسومة بكونها سلاسل نصية. في هذه الحالة، تطبق الدالة قاعدتها الافتراضية الصارمة وتقوم بتجاهل تلك الخلايا بالكامل، ظناً منها أنها بيانات نصية غير ذات صلة رياضية، وهو ما يقود إلى إغفال قيم رقمية هامة، وتقليص المقام وتشويه البسط دون إخطار صريح ينبه المحلل إلى خطأ البنية المدخلة.
أما في الحالات التي يكون فيها النطاق المرجعي المدخل خالياً تماماً من أي قيم عددية صريحة—بأن تكون جميع خلايا النطاق فارغة بالكامل، أو محتوية حصراً على سلاسل نصية وقيم بوليانية—فإن الدالة تواجه مأزقاً حسابياً حتمياً؛ حيث يصبح المقام مساوياً للصفر الرياضي ($n=0$). ونظراً لاستحالة القسمة على الصفر في القواعد الرياضية، تصدر الدالة رسالة الخطأ الشهيرة #DIV/0!، معلنة عجزها عن توليد قيمة ناتجة، وهو قيد يجب التحوط له مسبقاً عبر آليات التدقيق البرمجي وصيغ الحماية الشرطية لتفادي تشوه التقارير الإدارية والتنفيذية النهائية.
3. البنية التركيبية والخصائص المعمارية لدالة AVERAGEA
3.1 دوافع التطوير والأصل البرمجي لدالة AVERAGEA
تعود الجذور التاريخية لابتكار حزمة دوال الحرف الإضافي (A-Family Functions) إلى النصف الثاني من تسعينيات القرن الماضي، وتحديداً مع إطلاق إصدار مايكروسوفت إكسل 97 (Excel 8.0). كان الهدف الاستراتيجي من وراء هذا التحديث البرمجي هو تحقيق التوافق الكامل مع معايير برمجيات الجدولة المنافسة آنذاك، وعلى رأسها برنامج لوتس 1-2-3 (Lotus 1-2-3)، الذي كان يتبع اتفاقيات معالجة خاصة تعتبر أي تسمية نصية أو تسمية خلايا بمثابة قيمة صفرية في العمليات الإحصائية التراكمية، بدلاً من إسقاطها من الحساب كما كان متبعاً في المنظومة التقليدية لبرمجية إكسل.
يشير الحرف الإضافي الملحق باسم الدالة (A) إلى مفهوم الشمولية التامة لكافة القيم (All Values)؛ إذ صُممت الدالة لتقدم بديلاً متقدماً يتخطى الفرز النوعي، ويعالج النطاق الجدولي باعتباره مصفوفة بيانات موحدة القيمة والأثر. وقد حظيت هذه الدالة بتقنين دولي رسمي ضمن المعايير القياسية المفتوحة لملفات المكاتب، مثل المعيار الدولي ISO/IEC 29500 والمواصفة القياسية ECMA-376 الخاصة بلغة توصيف ملفات أوفيس المفتوحة المعتمدة على لغة التوصيف القابلة للتوسيع (OOXML)، والتي ألزمت محركات الحساب الجدولي بتقديم نتائج متطابقة تماماً عند استدعاء الدالة عبر مختلف المنصات والأنظمة السحابية.
تتمتع دالة AVERAGEA بأهمية خاصة في التطبيقات التي تتكامل مع لغات التحليل المتقدمة وقواعد البيانات المؤسسية التي تتبنى المفاهيم الثنائية؛ حيث توفر الدالة جسراً برمجياً مباشراً لمعالجة الحالات التي تتداخل فيها الاستجابات الرقمية مع السجلات الوصفية والمؤشرات المنطقية دون الحاجة إلى كتابة صيغ تحويل شرطية مسبقة، مما يسهل عمليات المعالجة البينية للبيانات ويقلل من تعقيد النماذج الحسابية في بيئات التشغيل متعددة المصادر والمنصات.
3.2 الشمول الرياضي لأنواع البيانات غير الرقمية
تتميز دالة AVERAGEA بهندسة برمجية تقوم على توسيع نطاق البسط والمقام الرياضي ليشمل كافة المدخلات غير الفارغة، بغض النظر عن طبيعتها الأصلية في الذاكرة. يتحدد التركيب النحوي للدالة على النحو الآتي:
=AVERAGEA(value1, [value2], …)
وتعكس تسمية المعامل باستخدام لفظ value بدلاً من number ذلك التحول الجوهري في معمارية المعالجة؛ حيث تتعامل الدالة مع أي قيمة مدخلة بوصفها كياناً قابلاً للتمثيل الرياضي العددي وفق قواعد تحويل ثابتة وصارمة مدمجة في صلب نواتها الحسابية.
تتجلى هذه الآلية الشمولية في تحويل كافة السلاسل النصية الصريحة—سواء كانت جملاً لغوية، أو كلمات مفردة، أو حتى نصوصاً تمثل أرقاماً بين علامتي تنصيص—إلى القيمة العددية الصفرية (0) في بسط الحساب، مع إدراجها كعنصر كامل في المقام الإحصائي. ولا يقتصر هذا السلوك على النصوص الأبجدية الظاهرة، بل يمتد بصرامة ليشمل السلاسل النصية الفارغة (Empty Text Strings) الناتجة عن صيغ المعادلات المسبقة مثل “”، وكذلك الخلايا التي تحتوي على مسافات بيضاء غير مرئية نتجت عن أخطاء إدخال يدوية؛ فكل هذه الحالات تُصنف تقنياً كنصوص وتُعطى فوراً وزناً صفرياً حاسماً.
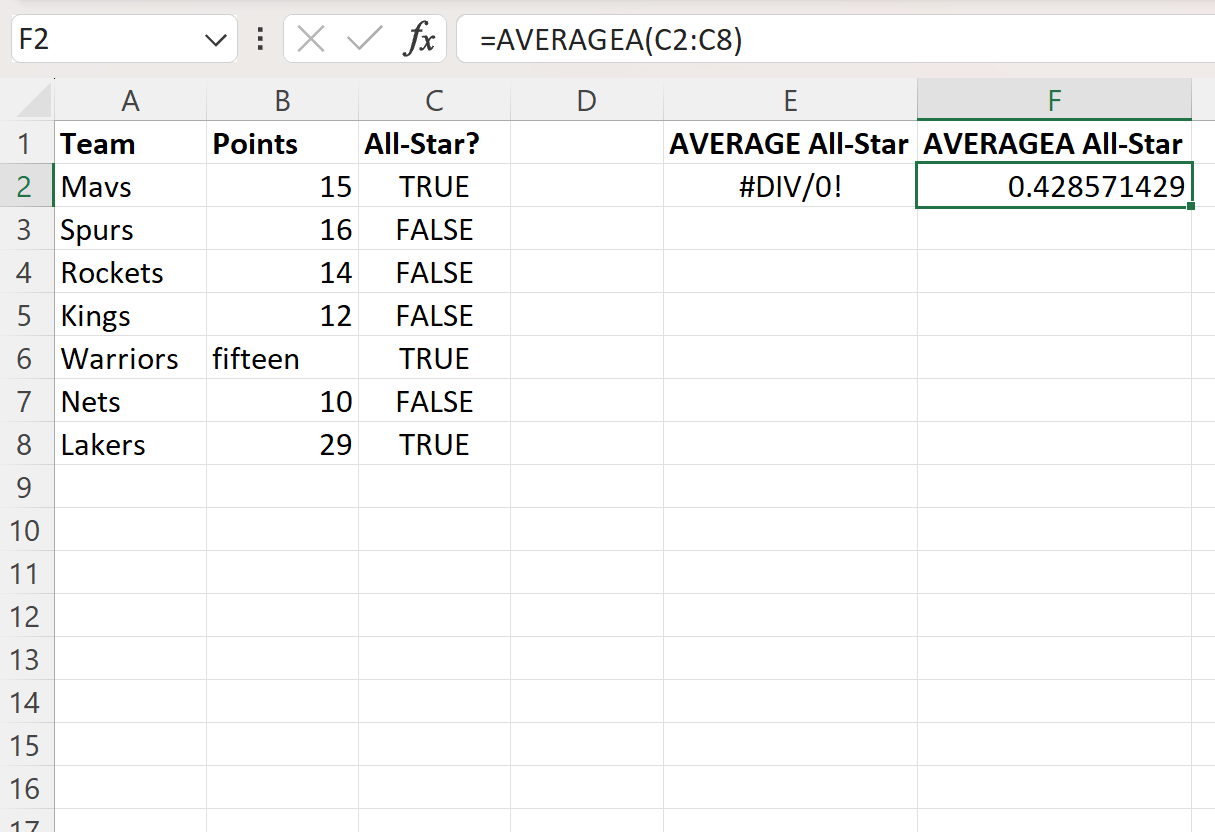
أما على صعيد المنطق البولياني (Boolean Logic Evaluation)، فإن دالة AVERAGEA تطبق التقييم الثنائي المعياري على القيم المنطقية المخزنة داخل الخلايا النطاقية؛ حيث تُترجم قيمة الصواب (TRUE) حرفياً إلى الرقم الحسابي واحد (1)، في حين تُترجم قيمة الخطأ (FALSE) إلى القيمة العددية صفر (0). وتشارك هذه القيم الناتجة في تغذية البسط بالمجموع الحسابي المتولد عنها، وتضاف تلقائياً إلى عداد المقام الكلي، وهو ما يمنح الدالة قدرة فائقة على محاكاة نظم القياس الثنائية واحتساب نسب المطابقة دون الحاجة لتطبيق دوال تحويل وسيطة مثل IF أو VALUE.
3.3 القواعد المحددة لحساب المقام الإجمالي في دالة AVERAGEA
يرتكز احتساب المقام الإجمالي في دالة AVERAGEA على مبدأ التطابق الكامل مع تعداد كافة الخلايا غير الفارغة (Non-Empty Cells)، وهو السلوك الرياضي المعادل تماماً لناتج دالة الإحصاء الشامل COUNTA. وفقاً لهذا المبدأ، يُعرف حجم العينة ($n$) في معادلة الوسط الحسابي بأنه المجموع التراكمي لكل خلية تحوي بداخلها قيمة عددية، أو نصاً، أو قيمة منطقية، دون استثناء أي مدخل يحمل أي محتوى رمزي في بنية الملف.
الاستثناء الوحيد الذي تقره خوارزمية دالة AVERAGEA في استبعاد الخلايا من المقام هو الخلايا الفارغة الحقيقية (Empty/Blank Cells) التي لم يسبق إدخال أي بيان بها، أو التي تم إفراغ محتواها بالكامل بواسطة أمر المسح البرمجي الصريح. في هذه الحالة فقط، تتجاهل الدالة الخلية الفارغة وتستبعدها من بسط المجموع ومن مقام التكرار على حد سواء، متفقة في هذه الجزئية الحصرية مع السلوك العام لدالة AVERAGE التقليدية.
يفرز هذا التحديد الصارم للمقام تأثيراً جذرياً بالغ الحساسية على مخرجات التحليل الرياضي؛ إذ إن إقحام الخلايا النصية في المقام مع احتساب قيمتها في البسط بصفر يؤدي رياضياً إلى تضخيم المقام ($n$) دون زيادة مقابلة في البسط ($\sum x_i$)، وهو ما يفضي حتماً إلى هبوط دراماتيكي حاد في القيمة النهائية للمتوسط الحسابي. هذا السلوك يمثل سلاحاً ذا حدين؛ فهو من جهة يحقق تقييماً جزائياً صارماً يعكس حالات الإخفاق والغياب، ولكنه من جهة أخرى قد يشوه المؤشرات المؤسسية إذا طُبق على نطاقات تحتوي على ملاحظات إدارية بريئة لم يقصد واضعها اعتبارها أصفاراً عددية تؤثر على المتوسط العام للمنظومة.
4. التباين في معالجة القيم النصية بين الدالتين
4.1 سلوك دالة AVERAGE تجاه السلاسل النصية الصريحة
تتبنى دالة AVERAGE استراتيجية الفصل المطلق بين البيانات الكمية والبيانات النوعية داخل مساحة الجداول المتقاطعة؛ فعندما تصادف خوارزمية الدالة خلية تحتوي على نص أبجدي صريح—مثل تسجيل كلمة “معفى”، أو “مؤجل”، أو “ملاحظة” داخل عمود مخصص للأرقام—فإنها تعامل تلك الخلية وكأنها مساحة غير مرئية أو كيان وهمي لا يشغل حيزاً في الفضاء الإحصائي. هذا التخطي البرمجي يتم بصورة ديناميكية دون ترك أي أثر حسابي في مخرجات الجمع أو التعداد المرجعي الداخلي للمعادلة.
ينطوي هذا التجاهل الصامت على مخاطر منهجية كبرى في إدارة قواعد البيانات المؤسسية وتحليل دراسات التفاعل البشري وتوزيع الأدوار، حيث بينت النماذج الديناميكية للتفاعل وسلوكيات التقييم أهمية مراعاة كافة المدخلات بما فيها الاستجابات المفقودة أو النوعية لمنع الانحياز الإحصائي (Steenbeek & van Geert, 2008). فعندما يقع مدخل البيانات في خطأ طباعي يؤدي إلى تخزين رقم مسبوقاً بمسافة نصية أو حرف وصفي غير مقصود، فإن AVERAGE تستبعده كلياً دون إخطار الإدارة بوجود خطأ نوعي في عمود البيانات، مما يفضي إلى حذف بيانات واقعية كانت تستحق التضمين في قياس الأداء.
بالإضافة إلى ذلك، فإن استخدام AVERAGE في بيئات العمل التي تدون حالات الغياب أو التقصير عبر تعبيرات نصية بدلاً من الأرقام، يقود تلقائياً إلى ظاهرة “تضخيم النتائج غير المبرر”؛ فالشخص الذي يسجل له اللفظ النصي “غائب” يتم إسقاطه من معادلة الدالة تماماً، وبذلك يُحسب متوسط الأداء بناءً على الأفراد الذين أنجزوا المهام وسجلت لهم أرقام إيجابية فقط. النتيجة المباشرة هنا هي تصوير الواقع المؤسسي بصورة زاهية تفوق حقيقته، حيث يُعفى المقصرون والمخفقون من المشاركة في سحب المتوسط نحو الأدنى، وهو انحياز تحليلي قد يكلف المؤسسات قرارات إدارية خاطئة مبنية على وهم الإنجاز العالي.
4.2 استراتيجية دالة AVERAGEA في إدراج النصوص بقيمة صفر
على النقيض الجذري من النهج الإقصائي لدالة AVERAGE، تنفذ دالة AVERAGEA سياسة التحويل الإجباري للسلاسل النصية وفق معادلة تحويلية صارمة تثبت رياضياً أن:
Text String = 0
وفقاً لهذه الاستراتيجية، تخضع كل خلية نصية صريحة لعملية معالجة مزدوجة: يتم أولاً تصفير قيمتها الكمية وضخ الرقم صفر في بسط المعادلة الحسابية، ثم يتم ثانياً احتساب وجود الخلية بزيادة مقام التكرار بمقدار واحد صحيح، مما يجعل النص مكافئاً تماماً لخلية تحوي رقماً صفرياً صريحاً ولكن بصبغة وصفية وظاهرية مختلفة.
يترتب على هذا الإدراج انحراف إحصائي واضح في منحنى التوزيع التكراري للبيانات نحو اليسار (Left-Skewed Distribution)، حيث يسحب تدفق الأصفار الاعتبارية مركز الثقل الحسابي بقوة باتجاه القاع، مما يقلل النسبة المئوية للمتوسط بشكل ملحوظ مقارنة بالمتوسط العددي البحت. هذا النمط الحسابي يعد مثالياً في النماذج الرقابية التي ترغب في تطبيق مبدأ “الغرم المالي والجزائي” على البيانات غير المكتملة، حيث تترجم النصوص الوصفية كإخفاق حتمي في تقديم بيانات إيجابية موجبة تسهم في رفع النتيجة النهائية.
من المهم بمكان التمييز الدقيق بين الأصفار الرقمية الحقيقية (Real Numeric Zeros) والأصفار المفترضة الناشئة عن النصوص في دالة AVERAGEA؛ فالصفر الرقمي يعبر عن كمية منعدمة محددة تم قياسها بأداة معايرة رقمية مستقرة، في حين أن الصفر النصي قد يعبر عن عجز في القياس، أو رفض للإجابة، أو مجرد تعليق جانبي دونه مدخل البيانات لتوضيح حالة خاصة. إن دمج هذه الفئات دون تمييز واحتسابها جميعاً كأصفار داخل مقام واحد قد يخلق خلطاً بين الظواهر المادية المدروسة وطرق تدوينها الإجرائية، مما يستلزم الحذر الشديد والتوثيق المسبق قبل إطلاق التقارير النهائية.
4.3 دراسة تطبيقية: تحليل نقاط لاعبي كرة السلة
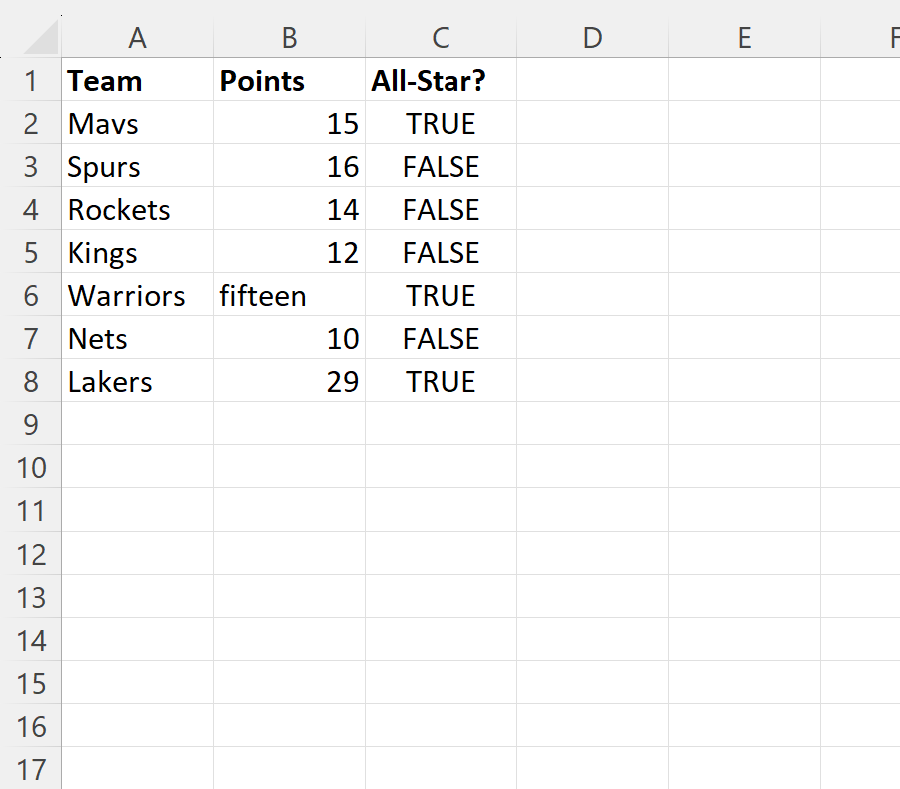
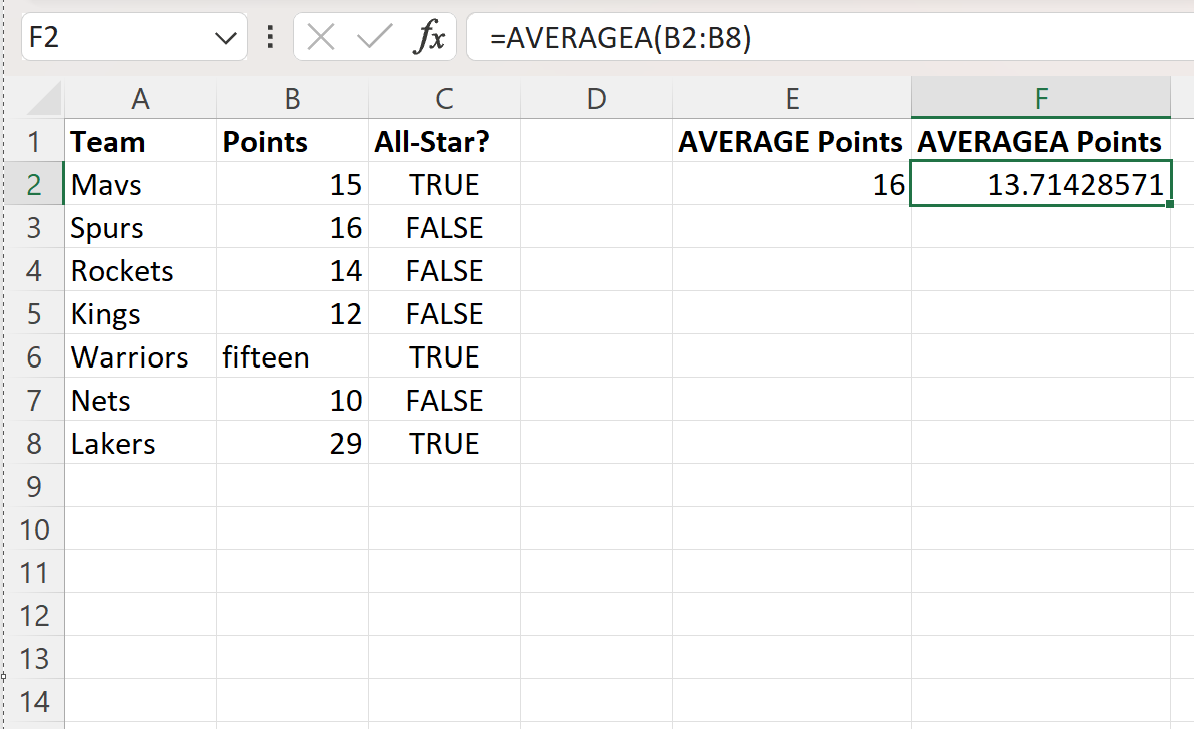
لبيان التباين العددي والمفاهيمي الملموس بين أسلوبي المعالجة في الدالتين، نورد هذه التجربة التطبيقية التي تحاكي رصد النقاط المسجلة لخمسة لاعبين في إحدى المباريات الرسمية، حيث تم تدوين درجات المشاركين، بينما دُوّنت ملاحظة نصية توثق حالة اللاعبين الذين لم يتمكنوا من خوض اللقاء، كما يوضح الجدول الحسابي التالي:
| اسم اللاعب | حالة المشاركة والبيان المدخل | النقاط المسجلة (الخلية) |
|---|---|---|
| أحمد محمود | مشارك بالكامل | 24 |
| كريم سامي | مشارك بالكامل | 18 |
| عمر فاروق | غياب بداعي الإصابة | “غائب” (نص صريح) |
| زياد طارق | مشارك بالكامل | 12 |
| ياسر ممدوح | استبعاد فني إداري | “مستبعد” (نص صريح) |
عند تطبيق دالة AVERAGE على النطاق الجغرافي للدرجات الممتد من الخلية الأولى إلى الخلية الخامسة، تقوم خوارزمية الدالة برصد الأرقام الصريحة فقط (24، 18، 12) وتتخطى فوراً الخليتين المحتويتين على اللفظين “غائب” و”مستبعد”. وبناءً عليه، تُجري الدالة الحسبة الرياضية التالية:
$$\text{AVERAGE} = \frac{24 + 18 + 12}{3} = \frac{54}{3} = 18.00$$
إن هذا الناتج (18.00 نقطة) يمثل في جوهره متوسط النقاط للاعبين الذين شاركوا فعلياً في أرض الملعب وسجلوا أهدافاً، متجاهلاً المنظومة الإجمالية للفريق كقائمة مسجلة في كشف المباراة.
وعلى النقيض تماماً، عند تطبيق دالة AVERAGEA على ذات النطاق الجغرافي للخلايا، تُخضع الدالة السجلات النصية للتحويل التصفيري الإجباري، حيث يُعامل “غائب” كقيمة صفر، و”مستبعد” كقيمة صفر، ويصبح مقام المعادلة مساوياً لكافة أفراد القائمة المسجلين والبالغ عددهم خمسة لاعبين:
$$\text{AVERAGEA} = \frac{24 + 18 + 0 + 12 + 0}{5} = \frac{54}{5} = 10.80$$
يظهر المقارن الإحصائي فجوة هائلة بين الرقمين تبلغ 7.20 نقطة كاملة (انخفاض بمقدار 40% عن ناتج دالة AVERAGE). هذا الفارق الضخم لا يعكس خطأً في إحدى الدالتين، بل يبرهن على التباين في الهدف المنهجي للقياس؛ فبينما تقيس AVERAGE الكفاءة الإنتاجية للممارسين الفعليين، تقيس AVERAGEA الإنتاجية الكلية للفريق ككل مع احتساب الهدر الناجم عن الغياب والاستبعاد، وهو ما يوضح بجلاء كيف يغير اختيار الدالة وجه التحليل وصداه في تقارير تقييم الأداء.
5. السلوك التحليلي تجاه القيم المنطقية (TRUE و FALSE)
5.1 الاستبعاد الإجرائي في دالة AVERAGE
تتعامل دالة AVERAGE التقليدية مع القيم المنطقية (TRUE و FALSE) المتواجدة داخل نطاقات الخلايا المرجعية بذات المنهجية الصارمة المطبقة على السلاسل النصية؛ حيث تصنف المنظومة البرمجية هذه القيم كمدخلات غير عددية تقع خارج نطاق المعالجة الحسابية للوسط. وبالتالي، إذا تضمن النطاق الحسابي شروطاً تحققت كصواب أو خطأ منطقي، فإن الدالة تتجاوزها تلقائياً وتُسقطها من بسط المعادلة ومقامها دون احتساب أي أثر عددي لها في المجموع الكلي.
غير أن هذه القاعدة تشهد استثناءً تقنياً بارزاً يتعلق بكيفية إدخال تلك القيم داخل الدالة؛ فإذا قام المستخدم بكتابة القيم المنطقية يدوياً وبشكل مباشر كوسائط مستقلة داخل الصيغة البرمجية، مثل كتابة المعادلة الآتية:
=AVERAGE(TRUE, 10, FALSE, 20)
فإن محرك الحساب في إكسل يغير استراتيجيته ويقوم بإجراء تحويل قسري صريح (Coercion)، حيث يحول القيمة TRUE مباشرة إلى الرقم 1، ويحول القيمة FALSE إلى الرقم 0، لتصبح المعادلة مكافئة لحساب متوسط الأرقام (1، 10، 0، 20) مقسومة على 4، لينتج عنها الرقم 7.75. هذا التناقض السلوكي بين معالجة القيم المنطقية داخل مصفوفات النطاقات واستدعائها المباشر كوسائط منفردة يمثل فخاً برمجياً شائعاً يقع فيه كثير من المحللين غير المتخصصين في فهم معايير معالجة البيانات داخل إكسل.
تتجلى التداعيات السلبية لهذا الاستبعاد الإجرائي عند دمج دوال شرطية—مثل استخدام دالة IF في توليد قيم بوليانية مباشرة في عمود وسيط دون تحويلها لأرقام—حيث يتفاجأ المحلل بأن دالة AVERAGE تتجاهل أعمدة المؤشرات المنطقية برمتها، مفرزة نتائج صفرية أو أخطاء حسابية، بدلاً من قياس نسب التحقق والانحراف المتوقعة من النموذج التحليلي، مما يستدعي تدخلاً إجرائياً لتصحيح صياغة الشروط بما يتناسب مع قواعد الدالة.
5.2 التمثيل الثنائي الرقمي في دالة AVERAGEA
تتبنى دالة AVERAGEA نموذجاً متقدماً يستند إلى المعالجة المعيارية للمنطق الثنائي الرقمي، حيث تدمج القيم المنطقية بسلاسة ضمن المتغيرات الإحصائية الخاضعة للاشتقاق الكمي. لا تحتاج الدالة إلى إدخال يدوي للوسائط أو تحويل قسري عبر عمليات رياضية وسيطة، بل تقوم تلقائياً، وبصورة معمارية في الذاكرة الحسابية، بقراءة أي قيمة منطقية تقبع داخل نطاق الخلايا وتحويلها فوراً إلى نظيرها العددي المباشر:
- القيمة المنطقية TRUE: تُترجم إلى الرقم الحسابي الدقيق (1).
- القيمة المنطقية FALSE: تُترجم إلى الرقم الحسابي الدقيق (0).
تشارك هاتان القيمتان في بسط المعادلة الحسابية ($\sum x_i$) عبر إضافة واحد صحيح لكل حالة صواب وصفر لكل حالة خطأ، كما تُحسب كل واحدة منهما كعنصر مستقل في مقام المعادلة الإجمالي ($n$). هذا التكامل يجعل من دالة AVERAGEA أداة فائقة القوة في حساب معدلات التحقق، ومؤشرات الامتثال للضوابط، ونسب النجاح في استبيانات الرأي المعتمدة على خيارات ثنائية (نعم/لا) أو (موافق/غير موافق) دون الحاجة إلى اللجوء لصيغ شرطية معقدة مثل COUNTIF مقسومة على COUNTA.
يبرز التوظيف الأكاديمي والمهني المتقدم لهذه الميزة في مجالات الدراسات التربوية والاجتماعية وسلوكيات التطوير الذاتي والأكاديمي؛ حيث يسعى الباحثون إلى قياس ارتباط الأهداف الذاتية والتوافق مع المؤشرات السلوكية عبر مقاييس ثنائية تعبر عن تحقق المعايير من عدمها، مما يتيح استخراج نسب رقمية مباشرة لمعدلات الإنجاز السلوكي بصورة موضوعية وسريعة (Alderson, 2025).
5.3 دراسة تطبيقية: احتساب مؤشرات الإنجاز المنطقية
لتطبيق هذا السلوك عملياً، نأخذ نموذجاً لمتابعة إنجاز المهام الأسبوعية داخل قسم تقني، حيث تم ترصيد نسب إنجاز مئوية لبعض المهام المكتملة جزئياً، بينما رُبطت مهام أخرى بمربعات اختيار بوليانية تعيد القيمة المنطقية TRUE عند وضع علامة الصح (أي اكتمال بنسبة 100%)، وتُعيد القيمة FALSE عند خلو المربع (أي عدم البدء بنسبة 0%)، كما هو موضح في النموذج التالي:
| رمز المهمة | طبيعة التقييم المعتمد | قيمة الإنجاز المسجلة في الخلية |
|---|---|---|
| Task-01 | نسبة مئوية تقديرية | 0.80 (تعادل 80%) |
| Task-02 | مربع اختيار منطقي (مكتمل) | TRUE |
| Task-03 | نسبة مئوية تقديرية | 0.50 (تعادل 50%) |
| Task-04 | مربع اختيار منطقي (غير مكتمل) | FALSE |
إذا طُبقت دالة AVERAGE لحساب متوسط مؤشر الإنجاز العام عبر هذا النطاق، فإنها ستتجاهل كلياً المهمتين الثانية والرابعة لاحتوائهما على قيم بوليانية مجردة، وستقصر حسابها حصراً على المهمتين الأولى والثالثة:
$$\text{AVERAGE} = \frac{0.80 + 0.50}{2} = \frac{1.30}{2} = 0.65 \quad (65%)$$
هذا الناتج (65%) يمثل تشويهاً كبيراً لحالة المشروع؛ إذ تم إسقاط المهمة المكتملة تماماً (TRUE) والمهمة المتوقفة تماماً (FALSE)، وتحويل المؤشر ليقيس فقط المهام المقاسة بنسب كسرية.
أما عند تطبيق دالة AVERAGEA على النطاق ذاته، فإن التحويل الثنائي المعياري يباشر عمله فوراً بتمثيل TRUE بالقيمة 1.00 وFALSE بالقيمة 0.00، مع احتساب كافة المهام الأربع في المقام:
$$\text{AVERAGEA} = \frac{0.80 + 1.00 + 0.50 + 0.00}{4} = \frac{2.30}{4} = 0.575 \quad (57.5%)$$
يوضح هذا الناتج الشامل (57.5%) القيمة الإجمالية المرجحة بدقة متناهية لكامل محفظة المهام؛ حيث نال المشروع وزناً إيجابياً من المهمة المنجزة بالكامل ووزناً عقابياً من المهمة المتعثرة، وهو ما يثبت تفوق AVERAGEA في نمذجة المؤشرات الهجينة التي تمزج بين النسب العددية والمتحولات الثنائية المرتبطة بمربعات الاختيار الحديثة في إكسل.
6. معالجة الحالات الخاصة: الخلايا الفارغة والأخطاء والصيغ
6.1 الخلايا الفارغة الحقيقية مقابل السلاسل النصية الصفرية
تتطابق دالتا AVERAGE و AVERAGEA في سلوك إجرائي مشترك ومحدد يتمثل في التجاهل التام للخلايا الفارغة الحقيقية (Null / Blank Cells)؛ فالخلية التي لم يسبق للمستخدم إدخال بيانات بها، أو التي تم إفراغ محتواها يدوياً بأمر الحذف، تُستبعد كلياً من عمليتي الجمع والتعداد في كلتا الدالتين، ولا تترك أي بصمة رقمية على البسط أو المقام الرياضي. هذا التطابق ينبع من إجماع المعايير الإحصائية على أن غياب السجل برمته لا يجوز اعتباره قيمة عددية تعبر عن الصفر ما لم يُنص على ذلك صراحة في بروتوكول جمع البيانات.
غير أن المشكلة الخفية الأكثر تعقيداً في تطبيقات الجداول الإلكترونية تنشأ عند استخدام السلاسل النصية الصفرية الناتجة عن الصيغ الحسابية (Formula-Generated Blank Text “”)؛ فعلى سبيل المثال، عند استخدام معادلة شرطية شائعة مثل:
=IF(B2>100, B2, “”)
فإن الخلية الناتجة تبدو للعين المجردة خالية وفارغة تماماً من أي محتوى إذا كان الشرط غير متحقق، لكنها في الواقع التخزيني الداخلي لبرنامج إكسل تحتوي على سلسلة نصية ذات طول صفري (Zero-length Text String).
في هذا السيناريو، يبرز تباين جذري ومفاجئ للمستخدمين؛ فبينما تتعامل دالة AVERAGE مع هذا الناتج الوهمي بوصفه نصاً وتقوم بتجاهله وإسقاطه من الحساب، تعامل دالة AVERAGEA هذه السلسلة النصية ذاتها كقيمة نصية صريحة، ومن ثم تطبق عليها قاعدتها العامة فتقوم بتحويلها إلى القيمة الصفرية (0) وتضيفها إلى المقام الإحصائي. يؤدي هذا التباين إلى انخفاض حاد غير متوقع في ناتج AVERAGEA دون أن يرى المحلل أي أرقام صفرية ظاهرة أمامه على الشاشة، مما يفرض ضرورة تنظيف الجداول عبر استبدال النصوص الفارغة بقيم فارغة فعلية، أو استخدام أدوات البحث والتحديد المتقدمة لتصفية النطاقات بدقة متناهية.
6.2 تفاعل الدالتين مع رسائل الخطأ الحسابية
تتطابق دالتا AVERAGE و AVERAGEA في سلوك حاسم ومباشر عند مواجهة رسائل الأخطاء البرمجية والحسابية داخل النطاقات المرجعية؛ فإذا اشتمل النطاق المفحوص على أي نوع من رسائل الخطأ الشائعة في بيئة إكسل—سواء كان خطأ تعذر القسمة على الصفر #DIV/0!، أو خطأ عدم تطابق نوع البيانات #VALUE!، أو خطأ القيمة غير المتوفرة #N/A، أو خطأ تعذر المرجع #REF!، أو خطأ الاسم غير المعرف #NAME?—فإن كلتا الدالتين تتوقفان بشكل لحظي عن مواصلة المعالجة الحسابية.
ينجم عن هذا التوقف ما يُعرف بـ “الانهيار التسلسلي المتتالي للصيغ” (Cascading Formula Failure)؛ حيث تقوم الدالة بنقل كود الخطأ ذاته ليصبح النتيجة النهائية للخلية الحاضنة، مما يؤدي بدوره إلى تعطل كافة المعادلات الحسابية والتقارير التنفيذية التي ترتبط بهذه الخلية في طبقات المعالجة اللاحقة. ولا تملك AVERAGEA أي تفوق أو آلية وقائية تتجاوز بها هذه الرسائل مقارنة بدالة AVERAGE، حيث تُعامل رسائل الأخطاء بوصفها انقطاعاً في اتساق الذاكرة الحسابية لا يمكن حله عبر قواعد التحويل النصي أو الثنائي الاعتيادية.
لتفادي هذا الشلل التحليلي في قواعد البيانات الضخمة والمعرضة لانقطاع المدخلات، يتعين على مصممي النماذج اعتماد الحلول البديلة عبر دمج دوال الالتفاف والحماية المتقدمة؛ مثل تطعيم الصيغ بدالة IFERROR لتحييد القيم التالفة، أو الاستعانة بدالة AGGREGATE المتقدمة برقم الوظيفة 1، مع تفعيل خيار التجاهل الصريح للأخطاء (Option 6)، مما يضمن استمرارية احتساب المتوسطات الحسابية بسلاسة وأمان وموثوقية رياضية كاملة.
6.3 أثر الأرقام المخزنة كنصوص على دقة التحليل
تعد ظاهرة الأرقام المخزنة كنصوص (Numbers Stored as Text) واحدة من أكثر الآفات التقنية شيوعاً وتأثيراً على دقة الحسابات، وتظهر بصورة مكثفة عند تصدير التقارير وجداول البيانات من المنظومات المؤسسية الضخمة كأنظمة تخطيط موارد المؤسسات (ERP)، أو عند استخلاص الاستعلامات المباشرة من قواعد بيانات SQL المفتوحة دون معالجة مسبقة. في هذه السيناريوهات، تظهر الأرقام في ورقة العمل محاذاةً إلى اليسار افتراضياً، وقد تظهر إلى جانبها إشارة تحذيرية مثلثة صغيرة تخطر بوجود عدم اتساق في نوع البيانات المخزنة.
عند وقوع هذه الظاهرة داخل النطاق المستهدف، تقدم الدالتان نتائج مضللة بصور متباينة تعكس فلسفتهما المعمارية:
- دالة AVERAGE: تفشل تماماً في التعرف على تلك الأرقام بوصفها قيماً كمية، وتعاملها كنصوص لغوية محضة؛ فتقوم بإسقاطها وتخطيها كلياً من المجموع ومن عداد المقام، مما يقلص حجم العينة بصورة وهمية ويستبعد قياسات حقيقية من الناتج النهائي.
- دالة AVERAGEA: تطبق قاعدتها الشمولية بتحويل أي نص إلى صفر؛ وبالتالي، فإنها لا تكتفي بتجاهل الرقم النصي، بل تحوله قسراً إلى القيمة الصفرية (0)، وتزيد من مقام الكسر الإجمالي، مما يوجه ضربة مزدوجة للمتوسط الحسابي عبر إسقاط القيمة الحقيقية للبسط وتضخيم المقام بحالة صفرية باطلة.
للقضاء على هذه المشكلة الجذرية وضمان سلامة التحليل، لا بد من التدخل الإجرائي عبر تقنيات التحويل الإجباري من نصوص رقمية إلى قيم عددية متوافقة، كاستخدام ميزة “تحويل النص إلى أعمدة” (Text to Columns) لإعادة ضبط التنسيق، أو ضرب النطاق المعني بالرقم المحايد 1 عبر أمر “اللصق الخاص”، لضمان إجبار محرك إكسل على قراءة المدخلات في صورتها العددية الأصلية قبل تطبيق أي دالة إحصائية.
7. السياقات الوظيفية والتطبيقات المعيارية لكل دالة
7.1 الحالات المعيارية لاعتماد دالة AVERAGE
تفرض المعايير الإحصائية والمالية استخدام دالة AVERAGE في سياقات نوعية محددة تتطلب حصر التحليل في الظواهر الكمية الصرفة وتجريد المعالجة من أي مدخلات وصفية أو عوارض خارجية غير قابلة للقياس المالي أو العددي. من أبرز هذه المجالات، تحليل السلاسل الزمنية المالية لأسعار الأسهم، ومؤشرات البورصة، والسلع الأساسية؛ حيث يجب حساب متوسط سعر الإغلاق بناءً على أيام التداول النشطة فقط، مع ضرورة الإسقاط التام لأيام العطلات الأسبوعية أو الإغلاقات الطارئة التي قد تُدون كنصوص مثل “إجازة رسمية”، لكي لا يُسحب السعر هبوطاً بأصفار وهمية لا تعبر عن حقيقة السوق المالية.
كما تمثل الدالة الخيار المعياري المعتمد في التقييمات الأكاديمية والامتحانات الجامعية عند الرغبة في قياس متوسط أداء الطلاب الحاضرين الذين خاضوا الاختبار الفعلي؛ إذ تهدف الإدارة الأكاديمية في هذا السياق إلى قياس مستوى صعوبة الاختبار ومدى استيعاب المواد التعليمية للمشاركين الحقيقيين، دون معاقبة العينة المختبرة بحالات الطلبة المؤجلين أو المعفين بعذر رسمي والمسجلين نصياً في الكشوفات الرسمية.
إضافة إلى ذلك، تُعتمد الدالة في الدراسات المناخية والمختبرية المعقدة، مثل حساب متوسط درجات الحرارة أو متوسط تركيز المواد الكيميائية في عينات التربة والمياه؛ فعند تعطل جهاز استشعار عن العمل وتدوين عبارة “عطل تقني” أو “غير متاح” في سجل القراءات، تضمن دالة AVERAGE عدم احتساب يوم التعطل كدرجة حرارة مكافئة للصفر المئوي، مما يحافظ على دقة السلسلة المناخية وتجانسها المنهجي التام.
7.2 الحالات المعيارية لاعتماد دالة AVERAGEA
تكتسب دالة AVERAGEA حجيتها المعيارية في التطبيقات الإدارية والرقابية الصارمة التي تستند إلى مفهوم “المسؤولية الكلية والشاملة”، حيث يُنظر إلى أي إخفاق في تقديم قيمة عددية صالحة بمثابة أداء صفري يستوجب العقوبة المباشرة في المؤشر. من أهم هذه السياقات، تقييمات الامتثال المؤسسي وتدقيق نظم الجودة؛ حيث تدرج المنشآت استبيانات تدقيق تتضمن شروط السلامة، ويُعد عدم تنفيذ البند أو تدوين ملاحظة نصية توضح التخلف عن الاستيفاء إخفاقاً صريحاً يضاف للمقام كصفر، ليعكس بدقة متناهية تدني مؤشر الامتثال الكلي للمنشأة.
كما تُعد الدالة الخيار المثالي في تقارير كفاءة استخدام الأصول وقياس الإنتاجية الصناعية الشاملة للمصانع والمعدات؛ فعند قياس متوسط الإنتاج اليومي لخط إنتاج على مدار أيام الشهر، وتدوين عبارة “توقف للصيانة” أو “إضراب عمالي” كنص في بعض الأيام، تضمن دالة AVERAGEA احتساب تلك الأيام كأصفار إنتاجية تؤثر سلباً على المتوسط اليومي العام، مما يزود الإدارة التنفيذية برؤية واقعية دقيقة حول التكلفة المهدرة والإنتاجية الكلية الغائبة بسبب التوقفات الميدانية.
كذلك تبرز الدالة في مجالات تحليل استطلاعات الرأي وأبحاث التسويق التي تعتمد بكثافة على أدوات القياس المنطقية الثنائية؛ كتقييم رضا العملاء بنعم/لا الممثلة بقيم TRUE و FALSE، أو تتبع انتظام الموظفين في الحضور؛ حيث تسمح المعمارية التحويلية للدالة باحتساب معدلات الالتزام والرضا بصورة فورية تجمع بين التقديرات الرقمية والمتحولات المنطقية في معادلة قياسية موحدة.
7.3 معايير المفاضلة وفقاً لبروتوكولات إدارة البيانات
يتطلب اتخاذ قرار منهجي للمفاضلة بين الدالتين صياغة مصفوفة قرار مؤسسية محكمة ترتكز على طبيعة السؤال التحليلي المطلوب الإجابة عنه، وليس على الرغبة في إظهار نتائج مرتفعة أو منخفضة بصورة مصطنعة. يجب على محلل البيانات أن يطرح تساؤلاً جوهرياً قبل إدراج الصيغة الحسابية: هل المدخل غير العددي يمثل حالة “عدم انطباق للقياس” تستوجب الإقصاء المطلق من المجتمع الإحصائي؟ أم يمثل “إخفاقاً في القياس أو نتيجة صفرية” تستوجب المشاركة الكاملة في المقام والتقييم؟
إذا كانت الإجابة بأن الحالة لا تنتمي للمجتمع المرصود (كطالب معفى رسمياً من دراسة مادة)، فإن دالة AVERAGE تصبح الخيار الإلزامي لتفادي معاقبة المجتمع الإحصائي بقيم باطلة. أما إذا كانت الحالة تمثل تقصيراً أو عدم امتثال أو مشاركة فاشلة ينبغي محاسبة المنظومة عليها (كعامل غاب بدون إذن وسجل نصاً “غائب”)، فإن دالة AVERAGEA تصبح الخيار العلمي العادل الذي يعكس حقيقة الأداء دون تجميل أو إخفاء للسلبيات.
إن توثيق المنهجية المتبعة في إعداد التقارير الإحصائية يمثل الركيزة الأساسية لحوكمة البيانات؛ لذا يتعين على المحلل تضمين هوامش توضيحية تشير بوضوح إلى الدالة المستخدمة وفلسفة التعامل مع السجلات النصية والمنطقية المطبقة في التقرير، مما يمنع التشكيك المستقبلي في مصداقية المخرجات، ويضمن الشفافية المطلقة أمام المستويات الإدارية العليا والجهات الرقابية المستفيدة من نتائج التحليل المالي والإداري.
8. التحيزات الإحصائية ومخاطر الخلط بين الدالتين
8.1 تحيز التخفيض غير المقصود (Deflation Bias)
يحدث تحيز التخفيض غير المقصود (Unintended Deflation Bias) عندما يطبق المحلل دالة AVERAGEA على نطاقات بيانات تحتوي على تعليقات وملاحظات إدارية وصفية حرة لم توضع أصلًا لتمثل أصفاراً رياضية؛ كأن يكتب الموظف في خانة المبيعات ملاحظات مثل “العميل في إجازة”، أو “البيان مؤجل للغد”، أو “جاري مراجعة الفاتورة”. في هذه الحالة، تفترض خوارزمية الدالة بصرامة أن كل مدخل من هذه المدخلات هو إخفاق تجاري صفري، وتدمجه فوراً في مقام العينة مع احتساب صفر في بسطها الحسابي.
يؤدي هذا الخلط المنهجي إلى هبوط دراماتيكي حاد ومفتعل في المتوسط الحسابي للقسم أو المؤسسة، مما يرسم صورة قاتمة ومضللة لا تعكس النشاط التشغيلي الفعلي. والخطورة الكبرى لهذا التحيز تكمن في تبعاته الإدارية؛ فقد تبني القيادات التنفيذية قرارات تقشفية قاسية، أو تلغي مكافآت مستحقة لموظفي المبيعات، أو تعيد هيكلة قطاعات ناجحة ظناً منها أن مؤشرات الأداء تشهد تراجعاً كارثياً، في حين أن السبب الحقيقي يكمن حصرياً في اختيار برمجي غير مدروس لدالة المتوسط حول الملاحظات النصية إلى أصفار عقابية ساحقة.
للكشف المبكر عن هذا التحيز الوقائي، يجب تطبيق أدوات الفحص الاستكشافي للبيانات؛ كفحص التشتت الإحصائي ومراجعة حجم الفجوة الرقمية بين ناتج الدالتين، فوجود فارق كبير بينهما يشير دائماً إلى وجود نصوص أو قيم منطقية خفية تسحب المتوسط نحو الأدنى، وهو ما يتطلب تدخلاً فورياً لتنظيف المصفوفة وفصل الملاحظات الإدارية في أعمدة نوعية مستقلة ومخصصة لا تتقاطع مع مسار الحسابات الكمية.
8.2 تحيز التضخيم الناتج عن الحذف غير المبرر (Inflation Bias)
في المقابل التام للتحيز السابق، يبرز خطر لا يقل جسامة وهو “تحيز التضخيم الناتج عن الحذف غير المبرر” (Inflation Bias through Unjustified Exclusion)، والذي ينجم عن التطبيق غير الواعي لدالة AVERAGE على نطاقات تتضمن حالات إخفاق صريحة سُجلت بصيغ نصية بدلاً من كتابة الرقم صفر؛ كأن يسجل المفتش الرقابي عبارة “مخالف للشروط”، أو “غير مطابق”، أو “إخفاق تام” في خلايا مخصصة لاحتساب نقاط الجودة أو السلامة الصناعية.
نظراً لأن دالة AVERAGE تتجاهل السلاسل النصية بصمت مطلق، فإن جميع حالات التخلف والإخفاق والانهيار الإجرائي تُسقط تلقائياً من المعادلة كأنها لم تحدث أصلًا في الواقع الميداني؛ ويقتصر حساب المتوسط على المنشآت أو الأقسام التي سجلت نتائج إيجابية مستوفية. يقود ذلك إلى توليد معدلات نجاح مصطنعة ومتضخمة بصورة وهمية تعطي انطباعاً زائفاً بالأمان المؤسسي وجودة العمليات التشغيلية، مخفية تحت هذا الغطاء الرقمي اختلالات فادحة كان يجب معالجتها.
تترتب على هذا التحيز مخاطر قانونية وتنظيمية بالغة الحرج؛ فقد تجد المنشأة نفسها عرضة لغرامات مالية ضخمة أو عقوبات إدارية نتيجة تقديم تقارير امتثال متضخمة وغير أمينة للهيئات التنظيمية الحكومية. إن معايير الحوكمة المؤسسية والمسؤولية المهنية تحظر استبعاد حالات الفشل المسجلة نصياً، وتلزم بإدراجها صراحة في الحساب الرياضي عبر دالة AVERAGEA أو عبر الاستبدال العددي بالأصفار الصريحة، لضمان خروج التقارير بمستوى يعبر عن الحقيقة الإحصائية بلا تزييف.
8.3 استراتيجيات التدقيق والرقابة على سلامة الصيغ الحسابية
تستلزم حوكمة البيانات وبناء الثقة في مخرجات التحليل تطبيق استراتيجيات تدقيق صارمة وممنهجة للرقابة على سلامة الصيغ الحسابية المستخدمة في ورقة العمل. توفر برمجية إكسل ترسانة من أدوات تدقيق الصيغ (Formula Auditing Tools) التي يجب تفعيلها بصورة دورية؛ مثل أداة “تتبع الخلايا السابقة” (Trace Precedents) وأداة “تتبع الخلايا التابعة” (Trace Dependents)، والتي تتيح للمراجع تتبع تدفق البيانات بصرياً وتحديد المساحات الجدولية المغذية لمعادلات المتوسطات والتأكد من خلوها من تداخلات البيانات الشاذة.
كما يُنصح بالاعتماد على الفحص البرمجي لنوعية البيانات المدخلة عبر بناء أعمدة اختبارية مساعدة توظف دوال الفحص النوعي؛ مثل دالة ISTEXT للكشف عن وجود أي سلاسل نصية دخيلة داخل أعمدة الأرقام، ودالة ISNUMBER للتأكد من السلامة العددية لكافة المدخلات، ودالة ISLOGICAL لحصر وتحديد وجود القيم البوليانية. إن بناء هذه المصفوفات الكاشفة يمنح المحلل رؤية استباقية واضحة حول طبيعة العناصر التي ستواجهها الدالة الحسابية قبل الشروع في اعتماد النتيجة النهائية.
علاوة على ذلك، يمثل تطبيق “التنسيق الشرطي” (Conditional Formatting) خط الدفاع البصري الأول؛ حيث يمكن للمحلل صياغة قواعد تظليل تلقائي تلون الخلايا التي تحتوي على نصوص أو أخطاء بألوان تحذيرية لافتة للنظر داخل نطاقات البيانات الكمية. هذه المعاينة البصرية الفورية تعزز من كفاءة التدقيق الداخلي، وتقلل من احتمالية تمرير تقارير مشوهة ناتجة عن الاختيار العشوائي بين دالتي AVERAGE و AVERAGEA في بيئات العمل الإدارية والمالية ذات الضغط التشغيلي المرتفع.
9. أمثلة تطبيقية متقدمة ومقارنات عددية تفصيلية
9.1 النموذج الأول: تقييم أداء منسوبي خدمة العملاء
في إطار دراسة تقييمية لكفاءة منسوبي مركز خدمة العملاء في إحدى الشركات التقنية، تم رصد نقاط تقييم الرضا (من 1 إلى 10 درجات) لخمسة موظفين خلال نوبة عمل محددة. تضمن السجل حالات معالجة ناجحة، إلى جانب تدوين ملحوظات نصية إدارية تعبر عن تعطل النظام أو إلغاء الاتصال من قبل العميل، كما هو موضح في بيانات النطاق (C2:C6) الآتية:
| اسم الموظف | حالة الاتصال والبيان المسجل | درجة التقييم (الخلية) |
|---|---|---|
| سارة خالد | مكالمة مكتملة بنجاح | 9 |
| محمد إبراهيم | مكالمة مكتملة بنجاح | 8 |
| ليلى أحمد | انقطاع الاتصال من جهة النظام | “ملغاة تقنياً” |
| يوسف حسن | مكالمة مكتملة بنجاح | 7 |
| منى عبد العزيز | رفض العميل التقييم | “لم يقيم” |
عند إجراء التقييم الحسابي باستخدام الصيغتين، تفرز العمليات النتائج الآتية:
صيغة AVERAGE:
العملية: تجمع الأرقام فقط (9 + 8 + 7 = 24) وتقتسم على عدد الموظفين المستوفين للتقييم الرقمي (3):
$$\text{AVERAGE} = \frac{24}{3} = 8.00 \text{ درجات}$$
صيغة AVERAGEA:
العملية: تضم النصوص كأصفار في البسط، وترفع المقام ليشمل إجمالي الحالات الخمس المسجلة (24 مقسومة على 5):
$$\text{AVERAGEA} = \frac{9 + 8 + 0 + 7 + 0}{5} = \frac{24}{5} = 4.80 \text{ درجات}$$
التوصية الفنية لإدارة الموارد البشرية:
إن اعتماد ناتج AVERAGEA (4.80) لحساب الحوافز الشهرية يمثل إجحافاً غير مبرر بحق الموظفين؛ إذ تمت معاقبتهم عن انقطاعات فنية خارجة عن إرادتهم ورفض العميل للتقييم، مما قلص متوسط الأداء دون وجه حق. لذا، فإن التوصية المهنية الصارمة تلزم باعتماد دالة AVERAGE لتقييم كفاءة الخدمة الفردية، مع عزل المكالمات الملغاة في تقرير تدقيق منفصل يُرفع لقسم تقنية المعلومات لمعالجة مشكلات الاتصال، حفاظاً على عدالة نظم التعويضات والمكافآت في المنظمة.
9.2 النموذج الثاني: قياس استهلاك الطاقة في المنشآت الصناعية
في إطار خطة إدارة الطاقة المستدامة داخل مجمع صناعي، تم تسجيل استهلاك الكهرباء اليومي (بالميجاوات/ساعة) لأحد خطوط الإنتاج على مدار ستة أيام عمل متتالية، تخللتها فترات توقف مجدولة لأعمال الصيانة الوقائية الطارئة، وجاءت القراءات في النطاق (B2:B7) كما يلي:
| اليوم الزمني | حالة الخط والبيان المدخل في السجل | الاستهلاك (ميغاوات/ساعة) |
|---|---|---|
| السبت | تشغيل كامل بالطاقة التشغيلية | 150 |
| الأحد | تشغيل كامل بالطاقة التشغيلية | 140 |
| الاثنين | توقف كامل لإجراء صيانة وقائية | “صيانة دورية” |
| الثلاثاء | تشغيل كامل بالطاقة التشغيلية | 160 |
| الأربعاء | توقف اضطراري لعطل ميكانيكي | “عطل مفاجئ” |
| الخميس | تشغيل كامل بالطاقة التشغيلية | 150 |
تُظهر الحسابات الإحصائية تفكيكاً واضحاً للأثر المالي والتشغيلي لكل دالة:
صيغة AVERAGE:
تقيس معدل الاستهلاك التشغيلي الصرف لساعات العمل الفعلية:
$$\text{AVERAGE} = \frac{150 + 140 + 160 + 150}{4} = \frac{600}{4} = 150.00 \text{ ميغاوات/ساعة}$$
صيغة AVERAGEA:
تقيس معدل الاستهلاك الزمني العام على امتداد فترة الأيام الستة متضمنة أيام التوقف كاستهلاك صفري:
$$\text{AVERAGEA} = \frac{150 + 140 + 0 + 160 + 0 + 150}{6} = \frac{600}{6} = 100.00 \text{ ميغاوات/ساعة}$$
الأثر المالي وإعداد الموازنات:
إن اعتماد رقم AVERAGE (150) يعكس الحمل التصميمي الذي تحتاجه الآلات عند تشغيلها، وهو رقم حيوي لمهندسي الصيانة لتحديد سعة المحولات الكهربائية. في المقابل، فإن اعتماد رقم AVERAGEA (100) يعكس الاستهلاك التراكمي الفعلي الموزع على الزمن، وهو الرقم الحاسم لمدير الحسابات عند إعداد الموازنة التقديرية لفاتورة الكهرباء الشهرية؛ إذ إن بناء الموازنة على رقم 150 سيؤدي إلى حجز مخصصات مالية فائضة وغير مستغلة، مما يبرز أهمية الربط الوظيفي بين المعادلة الرياضية والهدف المحاسبي للمنشأة الصناعية.
9.3 النموذج الثالث: مصفوفة مراجعة الجودة ومؤشرات الصحة المهنية
في سياق التدقيق الداخلي على معايير الصحة والسلامة المهنية بمواقع البناء الإنشائية، اعتمدت إدارة الجودة قائمة تدقيق تجمع بين النسب التقديرية لتحقق معايير النظافة والبيئة، إلى جانب فحص الزامي لارتداء معدات الوقاية الشخصية تم تمثيله عبر مربعات اختيار منطقية في النطاق (D2:D6):
| المعيار الرقابي | طريقة التقييم والرصد | القيمة المسجلة في الخلية |
|---|---|---|
| التهوية السليمة للمستودعات | نسبة مئوية تقديرية | 0.90 (تعادل 90%) |
| ارتداء خوذات الأمان بالكامل | قيمة منطقية تحققية (ممتثل) | TRUE |
| توفر طفايات حريق صالحة | نسبة مئوية تقديرية | 0.70 (تعادل 70%) |
| ارتداء أحذية السلامة المقاومة | قيمة منطقية تحققية (غير ممتثل) | FALSE |
| التخزين الآمن للمواد القابلة للاشتعال | نسبة مئوية تقديرية | 0.80 (تعادل 80%) |
توضح المقارنة بين الدالتين حساسية المؤشر المؤسسي وكيفية قراءة الالتزام الإنشائي:
حساب دالة AVERAGE:
تستبعد الدالة المعيارين الثاني والرابع لكونهما قيماً منطقية، وتقتصر على متوسط المعايير الكسرية الثلاثة:
$$\text{AVERAGE} = \frac{0.90 + 0.70 + 0.80}{3} = \frac{2.40}{3} = 0.80 \quad (80.0%)$$
حساب دالة AVERAGEA:
تدمج الدالة كافة المعايير الخمسة محولة الصواب إلى 1.00 والخطأ إلى 0.00:
$$\text{AVERAGEA} = \frac{0.90 + 1.00 + 0.70 + 0.00 + 0.80}{5} = \frac{3.40}{5} = 0.68 \quad (68.0%)$$
الاستنتاج التحليلي الرقابي:
تظهر دالة AVERAGE امتثالاً وهمياً مرتفعاً (80%) عبر حجب حقيقة إخفاق العاملين في ارتداء أحذية السلامة. أما دالة AVERAGEA، فقد خفضت التقييم بصورة واقعية إلى (68%)، عاكسة الخطورة الناجمة عن إهمال معدات الوقاية؛ مما يثبت أن AVERAGEA هي الدالة الأكثر ملاءمة لمعايير الشفافية والمساءلة في مصفوفات السلامة والصحة المهنية لضمان سلامة الأرواح والامتثال للتشريعات الميدانية الصارمة.
10. أفضل الممارسات المنهجية وبدائل المعالجة الحديثة
10.1 التنظيف المسبق للبيانات كإجراء وقائي
تمثل مرحلة تنظيف البيانات وتنقية الأعمدة (Data Cleansing & Wrangling) خط الدفاع المنهجي الأول والضرورة القصوى قبل الشروع في كتابة أي معادلات إحصائية لحساب المتوسطات. إن التحقق الصارم من وحدة نوع البيانات (Data Typing Integrity) يضمن تجانس المدخلات، ويمنع نشوء التباينات غير المرغوبة الناتجة عن المعالجة الداخلية الآلية للدوال. يجب أن تنطلق عمليات التدقيق من وضع معايير حاسمة تفصل بين تسجيل الملاحظات الإدارية وتدوين القيم الكمية، عبر عزل النصوص في حقول وصفية مستقلة تماماً عن مسارات العمليات الرياضية الحسابية.
لتحقيق هذا الضبط الإجرائي في ورقة العمل، يُنصح بشدة بتفعيل ميزة “التحقق من صحة البيانات” (Data Validation) في برنامج إكسل على كافة الأعمدة المخصصة للأرقام؛ بحيث يُقيد الإدخال بحصر القيم في الأرقام العشرية أو الصحيحة وضمن نطاقات منطقية محددة، مع رفض قاطع لإدخال أي سلاسل نصية أو أحرف هجائية في تلك الخلايا. كما ينبغي توحيد آلية ترميز الغياب أو القيم المفقودة عبر كود عددي متفق عليه محاسبياً—كاستبدال النصوص بكتابة الصفر الصريح (0) إذا كان الغياب يمثل إخفاقاً، أو ترك الخلية فارغة تماماً (Null) إذا كان الهدف هو الإسقاط العادل من العينة.
وفي مشاريع التحليل المؤسسي الضخمة، يُعد الاعتماد على محرر الاستعلامات المتقدم Power Query المدمج في إكسل المعيار الذهبي لأتمتة عمليات التنظيف؛ حيث يتيح المحرر تحويل أنواع البيانات بضغطة زر واحدة (تأكيد نوع Decimal Number لجميع خلايا العمود)، واستبدال الأخطاء البرمجية تلقائياً، وإزالة المسافات البيضاء المخفية، وتصفية السجلات الشاذة قبل تحميل المصفوفة إلى نموذج البيانات الرئيسي، مما يضمن تدفق بيانات نقية تلغي الفجوة المربكة بين دوال المتوسط المختلفة.
10.2 البدائل الدوالية المتقدمة لاحتساب المتوسطات المشروطة
مع تطور محرك الحساب في مايكروسوفت إكسل وظهور محرك المصفوفات الديناميكية (Dynamic Arrays)، لم يعد المحلل مقيداً بالاختيار الثنائي بين AVERAGE و AVERAGEA؛ إذ تتوفر اليوم بدائل دوالية حديثة تقدم حلولاً تفصيلية متفوقة تتجاوز محددات الدالتين وتمنح المستخدم تحكماً فائقاً في شروط التضمين والاستبعاد. من أبرز هذه البدائل، دالة المتوسط المشروط AVERAGEIF ودالة المتوسط متعدد الشروط AVERAGEIFS؛ حيث تتيحان صياغة معايير منطقية تستثني النصوص والأصفار بصورة صريحة كاستخدام الشرط “>0” لحساب متوسط القيم الموجبة فقط واستبعاد الأصفار والغياب الوهمي.
كما يمثل الدمج المتقدم بين دالة AVERAGE ودالة التصفية الديناميكية FILTER قفزة نوعية في تصميم الصيغ الحديثة؛ إذ يمكن بناء نطاق حسابي ديناميكي يتجاهل النصوص والأخطاء والقيم المحددة في خطوة واحدة، من خلال معادلة تركيبية متقدمة تأخذ النسق التالي:
=AVERAGE(FILTER(A1:A100, ISNUMBER(A1:A100) * (A1:A100 <> 0)))
تضمن هذه الصيغة المبتكرة عزل الخلايا غير الرقمية واستبعاد الأصفار الشاذة بصورة استباقية قبل وصول البيانات لمرحلة حساب المتوسط، مما يمنح المحلل موثوقية رياضية كاملة لا تعتمد على السلوك التلقائي الخفي للدوال البسيطة.
وعلاوة على ذلك، تبرز دالة AGGREGATE كخيار فائق القوة في التقارير المتقدمة؛ حيث تتيح برقم وظيفتها الأول احتساب المتوسط مع توفير خيارات إجرائية مدمجة لتخطي الصفوف المخفية يدوياً والأخطاء البرمجية (مثل الخيار 6 أو 7)، مما يجعلها الأداة المثالية للجداول التفاعلية المفلترة. وللمطورين المتقدمين، تتيح لغة الدوال المخصصة الحديثة LAMBDA إنشاء دوال مخصصة ومحفوظة باسم رمزي تؤدي معالجة محددة لمتوسطات العينات المدمجة، مما يعزز من معايير إعادة الاستخدام المنهجي ويقلل الأخطاء التشغيلية في المنشأة.
10.3 دليل إرشادي لاختيار الدالة المناسبة في مشاريع التحليل
لتتويج هذه المعرفة المنهجية في ممارسة مهنية منضبطة، نقدم هذا الدليل الإرشادي وقائمة التدقيق (Checklist) التي يجب على كل محلل مالي، أو باحث إحصائي، أو مراجع بيانات مراجعتها قبل اعتماد دالة المتوسط في التقارير والقرارات الرسمية:
| المحور الإجرائي | دالة AVERAGE | دالة AVERAGEA | البدائل الحديثة (FILTER / AGGREGATE) |
|---|---|---|---|
| معالجة النصوص في النطاق | تتجاهلها كلياً وتسقطها من البسط والمقام | تحولها إلى صفر (0) وتضيفها إلى المقام | تتحكم فيها بشروط تصفية منطقية محددة مسبقاً |
| معالجة القيم البوليانية | تتجاهلها إذا كانت ضمن النطاق المرجعي | تحول TRUE إلى 1 وتحول FALSE إلى 0 | يمكن تحويلها أو استبعادها حسب شروط الصيغة |
| معالجة الخلايا الفارغة الحقيقية | تتجاهلها تماماً في البسط والمقام | تتجاهلها تماماً في البسط والمقام | تتجاهلها أو تستبدلها وفق دالة التصفية المطبقة |
| السلاسل النصية الفارغة (“”) | تتجاهلها باعتبارها نصوصاً غير مرئية | تعاملها كنص (صفر) وتزيد من المقام الإجمالي | تستبعدها بسهولة عبر شروط استبعاد النصوص |
| الهدف التحليلي المفضل | قياس أداء الحالات الفعالة والناشطة فقط | قياس الامتثال الكلي واحتساب الهدر والغياب كأصفار | التقارير التفاعلية والتحليلات الإحصائية المتقدمة |
وأخيراً، يجب التأكيد على مبدأ “التوثيق المنهجي الصريح”؛ ففي التقارير الأكاديمية والمهنية ذات الحجية القانونية والمالية، يتعين تدوين الصيغة المحددة في حواشي الجداول مع بيان أسباب ترجيح دالة على أخرى وتحديد حجم العينة الكلي قبل وبعد معالجة القيم غير العددية. إن هذا الانضباط التوثيقي يرسخ مبادئ التكرارية والموثوقية الإحصائية، ويضمن عدم تعرض التحليلات لأي تشكيك منهجي عند مراجعتها من قبل الخبراء والهيئات الرقابية الخارجية.
خاتمة
في ختام هذا الاستعراض التأصيلي والتطبيقي المقارن، يتضح بجلاء أن التمييز بين دالتي AVERAGE و AVERAGEA ليس مجرد ترف تقني أو استعراض لجزئيات برمجية هامشية، بل هو في صميمه مفترق طرق منهجي وإحصائي حاسم يمس سلامة البيانات وموثوقية مخرجاتها. إن دالة AVERAGE تعكس فلسفة الانتقاء الإحصائي للقيم العددية الحقيقية مع إسقاط العوارض الوصفية والمنطقية، مما يجعلها الخيار الأمثل لقياس كفاءة الحالات الإيجابية النشطة في مجالات الأسواق المالية والتقييم الأكاديمي الصرف للناجحين والمشاركين الفعليين.
وفي المقابل، تتألق دالة AVERAGEA بوصفها أداة الحوكمة والشمول المطلق التي لا تقبل إغفال أي مدخل داخل نطاق العينة، وتترجم النصوص والتعليقات إلى أصفار عقابية والقيم البوليانية إلى وحدات ثنائية تضبط المقام الرياضي، مما يمنحها سلطة معيارية فريدة في مراجعات الامتثال المؤسسي، وحسابات كفاءة خطوط الإنتاج الكلية، وتقييمات الصحة المهنية التي تعتبر التخلف عن البيان أو الغياب إخفاقاً صريحاً يقتضي التقييد والتصفير.
إن المسؤولية تقع على عاتق محلل البيانات والمطور الإحصائي في التحلي باليقظة الكاملة وفحص بنية النطاقات بدقة قبل الشروع في بناء المعادلات؛ عبر تنظيف الجداول مسبقاً، وفهم الأثر الخفي للسلاسل النصية الفارغة والأرقام المخزنة كنصوص، واللجوء للبدائل الدوالية الحديثة مثل AVERAGEIF و AGGREGATE عندما تستدعي الحالات شروط استبعاد دقيقة. إن التزام هذه المعايير الرصينة هو الضمانة الحقيقية لتحويل الجداول الإلكترونية من مجرد أدوات تجميع حسابي إلى منظومات دعم قرار تتسم بالنزاهة، والشفافية، والعدالة التامة.
المراجع
Alderson, J. (2025). A Sense of Purpose in Life and Efforts to Increase it in Higher Education. West Virginia University. https://doi.org/10.33915/etd.12735
Dicks, M., & Romanelli, F. (2019). Impact of Novel Active-Learning Approaches Through iBooks and Gamification in a Reformatted Pharmacy Course. American Journal of Pharmaceutical Education. https://doi.org/10.5688/ajpe6606
Kurniawan, L. A., Rahmat, A., Winarno, N., & Prima, E. C. (2025). The correlation of student’s motivation and self-concept: A case study in science learning. Journal of Environment and Sustainability Education. https://doi.org/10.62672/joease.v3i2.75
Steenbeek, H., & van Geert, P. L. C. (2008). An empirical validation of a dynamic systems model of interaction: do children of different sociometric statuses differ in their dyadic play?. Developmental Science. https://doi.org/10.1111/j.1467-7687.2007.00655.x