
تُمثّل النمذجة المالية الدقيقة حجر الزاوية في اتخاذ القرارات الاستراتيجية وإعداد التقارير المحاسبية الرصينة داخل المؤسسات المعاصرة. وفي خضم إدارة التدفقات النقدية وتحليل البيانات التاريخية، يواجه المحللون الماليون والمحاسبون تحدياً بنيوياً مستمراً يتمثل في عدم توافق الدورة التشغيلية والمالية لكثير من الشركات مع التقويم الميلادي القياسي الذي يبدأ في الأول من يناير وينتهي في الحادي والثلاثين من ديسمبر. هنا تبرز الحاجة الملحة إلى تطويع أدوات التحليل الرقمي، وعلى رأسها برنامج مايكروسوفت إكسيل (Microsoft Excel)، لفرز المعاملات وتصنيفها بدقة وفق ما يُعرف بـ “السنة المالية” (Fiscal Year).
إن الانتقال من مجرد قراءة التواريخ المدونة في سجلات المعاملات اليومية إلى استخلاص الفترات المالية المناظرة لها يستلزم فهماً عميقاً للمنطق الحسابي والبرمجي الذي يدير التواريخ داخل إكسيل. فالتاريخ في نظر هذا البرنامج ليس مجرد نص يعبر عن يوم وشهر وسنة، بل هو قيمة عددية تسلسلية تخضع لقوانين الجبر والمنطق الشرطي. ويتيح فهم هذا الأساس للمستخدمين بناء نماذج ديناميكية قادرة على استيعاب مختلف الأعراف المحاسبية، وتعديل فترات الإقفال المالي بسلاسة متناهية، وتحويل البيانات الخام إلى رؤى استراتيجية تخدم الإدارة التنفيذية والجهات الرقابية والمستثمرين على حد سواء.
يتناول هذا الدليل الشامل والمعمق كافة الأبعاد النظرية والتطبيقية المرتبطة باستخراج السنة المالية وتحديد الأرباع المحاسبية المقترنة بها في برنامج إكسيل. سنبدأ بتفكيك الإطار المفاهيمي للسنة المالية وتمايزها الهيكلي عن السنة التقويمية، مروراً باستعراض معماريّة التواريخ في إكسيل، وصولاً إلى بناء الصيغ البسيطة والمركبة، وتوظيف الدوال المنطقية والمصفوفات المتقدمة، والاستعانة بأدوات ذكاء الأعمال المدمجة مثل الجداول المحورية ومحرر تحويل البيانات (Power Query)، مع توفير حلول جذرية لمعالجة الأخطاء الشائعة وضمان أعلى معايير الحوكمة وجودة البيانات المالية.
1. الإطار المفاهيمي للسنة المالية وتمايزها عن السنة التقويمية في بيئة الأعمال
1.1 مفهوم السنة المالية وأبعادها المحاسبية والقانونية
تُعرّف السنة المالية (Fiscal Year) في الأدبيات المحاسبية والقانونية بأنها دورة زمنية متصلة تتألف من اثني عشر شهراً متتالياً (أو 52 إلى 53 أسبوعاً في بعض النظم المتخصصة)، تعتمدها المنشأة أو المؤسسة كوحدة زمنية أساسية لإعداد قوائمها وحساباتها الختامية، وتقييم مركزها المالي، واحتساب الأرباح والخسائر والالتزامات الضريبية. وخلافاً للانطباع الشائع، فإن السنة المالية ليست بالضرورة مطابقة للسنة المدنية؛ بل هي وعاء زمني مستقل تختاره المؤسسة ليعكس بدقة وتجرد طبيعة نشاطها الاقتصادي ودوراتها التشغيلية المتكررة.
ترجع الأسباب الجوهرية التي تدفع الكيانات الاقتصادية لاختيار تواريخ بداية ونهاية غير تقليدية لسنواتها المالية إلى عوامل تشغيلية وموسمية حاسمة. فعلى سبيل المثال، تفضل شركات التجزئة الكبرى إنهاء سنتها المالية في نهاية شهر يناير بدلاً من نهاية ديسمبر، حتى يتسنى لها استيعاب المبيعات الكثيفة لموسم الأعياد والعطلات الشتوية، وتسجيل المرتجعات، وإجراء عمليات الجرد الفعلي للمخزون السلعي في فترة تتسم بالهدوء النسبي وانخفاض حركة البيع والشراء. ومن دون هذا الفصل الزمني، ستكون القوائم المالية عرضة للتشويه والتقلبات الحادة التي لا تعكس الكفاءة المستدامة للمنشأة.
تحمل السنة المالية أبعاداً قانونية وتنظيمية بالغة الحساسية؛ حيث تفرض الهيئات التشريعية وأسواق المال وسلطات الضرائب مواعيد محددة لتقديم التقارير الربع سنوية والسنوية المدققة بناءً على تاريخ انتهاء السنة المالية المعتمدة في النظام الأساسي للشركة. ويسهم الضبط الدقيق للسنوات المالية في تمكين نماذج التخطيط المالي والتحليلات التنبؤية من مقارنة الفترات المتماثلة بصورة عادلة، وتفادي فجوات التوقيت التي قد تقود متخذي القرار إلى استنتاجات مضللة حول أداء التدفقات النقدية ومعدلات نمو الأرباح التشغيلية.
1.2 الفروق الهيكلية بين السنة التقويمية والسنة المالية
يكمن الفارق الجوهري بين السنة التقويمية والسنة المالية في ثبات الأولى ومرونة الثانية. فالسنة التقويمية كيان زمني صارم يبدأ حكماً في 1 يناير وينتهي في 31 ديسمبر متوافقاً مع الدورة الفلكية للشمس، في حين تمنح المعايير المحاسبية الدولية، مثل معايير التقارير المالية الدولية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، المنشآت الاقتصادية حرية اختيار تاريخ الإغلاق المالي الذي يتسق مع نقطة الانحسار الطبيعي لنشاطها التجاري، وتصفية المستحقات الدورية.
ينعكس هذا التمايز الهيكلي بوضوح على قياس بنود الإيرادات والاعتراف بالمصروفات وحركة التدفقات النقدية عبر الدورة المحاسبية. فعندما تطبق منشأة سنة مالية تبدأ في الأول من يوليو وتنتهي في الثلاثين من يونيو، فإن حسابات الإيرادات والالتزامات المؤجلة تسير وفق نسق زمني مختلف كلياً عن تواريخ الفواتير المدنية؛ حيث يُعد الربع الثالث من السنة التقويمية بمثابة الربع الأول من سنتها المالية، مما يعيد ترتيب مراكز التكلفة ومؤشرات الأداء الرئيسية (KPIs) المرتبطة بالتوزيع الزمني للمبيعات ومعدلات التحصيل.
تتعاظم التحديات التحليلية عند إعداد التقارير المجمعة للشركات متعددة الجنسيات التي تمتلك فروعاً أو شركات تابعة تعمل في ولايات قضائية ذات تقويمات مالية متباينة. فإذا كانت الشركة الأم في الولايات المتحدة تطبق سنة مالية تنتهي في ديسمبر، بينما تتبع ذراعها التابعة في اليابان سنة مالية تنتهي في مارس، فإن مهمة محلل البيانات في إكسيل تصبح شاقة وتتطلب توحيد الفترات المحاسبية من خلال خوارزميات برمجية تعيد ربط العمليات اليومية بسنوات الإقفال المالي الموحدة للشركة الأم، لتفادي أخطاء التجميع والازدواج الزمني في التسويات الختامية.
1.3 الأنماط الدولية الشائعة لبداية ونهاية السنوات المالية
تتباين الأنماط المتبعة لتحديد بدايات ونهايات السنوات المالية حول العالم بناءً على الموروثات التاريخية والأنظمة القانونية ودورات الموازنات الحكومية العامة. ولعل أحد أشهر هذه الأنماط هو النمط المتبع في المملكة المتحدة والهند واليابان، حيث تنطلق السنة المالية في الأول من أبريل وتُختتم في الحادي والثلاثين من مارس من العام التالي. ويرتبط هذا النمط في الهند، على سبيل المثال، بمواسم الحصاد الزراعي والإيرادات الضريبية التاريخية، مما يفرض على النماذج المالية هناك الانقسام عبر سنتين تقويميتين مختلفتين.
أما النمط الأمريكي الحكومي، فيعتمد الأول من أكتوبر كنقطة انطلاق رسمية للسنة المالية الفيدرالية، على أن تنتهي في الثلاثين من سبتمبر من السنة التالية. ويُملي هذا النطاق الزمني على المؤسسات البحثية والشركات المتعاقدة مع القطاع الدفاعي أو الحكومي الأمريكي تصميم أنظمتها المحاسبية لتواكب هذا التقويم الفيدرالي بدقة، حيث تُعنون الفترات المالية بناءً على سنة الانتهاء؛ فالشهور من أكتوبر إلى ديسمبر لعام 2023 تُحسب ضمن السنة المالية 2024.
وفي المقابل، يسود في أستراليا ونيوزيلندا ومصر (للموازنة العامة للدولة وقطاع الأعمال العام) نمط يبدأ من الأول من يوليو وينتهي في الثلاثين من يونيو. وتفرض هذه الأنماط المتعددة تداعيات مباشرة على صياغة المعادلات الرياضية داخل جداول إكسيل؛ إذ لم يعد ممكناً الاعتماد على دوال استخراج السنوات التلقائية، بل بات لزاماً على مصمم النماذج المحاسبية تحديد “شهر الانفصال” وتطوير منطق حسابي مرن يتكيف فورياً مع أي تغيير في السياسة المالية للمنشأة.
2. البنية الأساسية للتعامل مع التواريخ والأوقات في برنامج إكسيل
2.1 نظام الترقيم التسلسلي للتواريخ داخل بيئة إكسيل
لفهم كيفية صياغة معادلات السنة المالية، يجب أولاً إدراك الكيفية التي يعالج بها برنامج إكسيل التواريخ والأوقات في بنيته التحتية. لا يتعامل إكسيل مع التواريخ كألفاظ لغوية أو نصوص مجردة، بل يخزنها في صورة “أرقام تسلسلية” (Serial Numbers). ففي نظام التاريخ القياسي السائد على نظام التشغيل ويندوز، يمثل الرقم التسلسلي 1 تاريخ الأول من يناير من عام 1900، في حين يمثل الرقم التسلسلي 2 تاريخ الثاني من يناير 1900، وهكذا دواليك تصاعدياً مع كل يوم يمر.
يمنح هذا النظام الرقمي الصارم برنامج إكسيل سرعة استثنائية وكفاءة حسابية فائقة في تنفيذ العمليات الجبرية والمقارنات المنطقية المعقدة. فعندما نطلب من إكسيل مقارنة تاريخين، فإنه في الواقع يطرح أو يقارن قيمتين عدديتين صحيحتين؛ مما يتيح حساب الفروق الزمنية بالشهور والأيام في أجزاء من الثانية حتى في قواعد البيانات المليونية. كما يتم تمثيل الوقت ككسور عشرية مضافة إلى الرقم التسلسلي لليوم؛ حيث يمثل الكسر 0.5 منتصف النهار (الساعة 12:00 ظهراً).
تجدر الإشارة إلى وجود نظامين مختلفين للتواريخ داخل إكسيل: نظام 1900 الافتراضي، ونظام 1904 الذي كان شائعاً تاريخياً على أجهزة ماكنتوش لتفادي مشكلة عام 1900 الكبيس الزائف. ورغم أن إكسيل الحديث يتولى التوافق التلقائي، إلا أن التواريخ السابقة للأول من يناير 1900 لا تخضع لنظام الأرقام التسلسلية وتُعامل كنصوص صماء، مما يتطلب معالجة خاصة إذا كانت السجلات المالية التاريخية للمؤسسة تعود إلى قرون سابقة، وهو أمر نادر في التحليلات المحاسبية المعاصرة.
2.2 الدوال الزمنية الأساسية المرجعية: YEAR و MONTH و DAY
يرتكز استخلاص البيانات الزمنية في إكسيل على ثالوث الدوال القياسية: دالة YEAR، ودالة MONTH، ودالة DAY. تعمل دالة YEAR على استقبال الرقم التسلسلي للتاريخ وإرجاع السنة التقويمية كعدد صحيح يقع بين 1900 و9999. وتكتفي هذه الدالة بفك شفرة الرقم التسلسلي لعزل مؤشر السنة فقط دون النظر إلى أي اعتبارات مالية أو محاسبية أخرى، مما يجعلها خطوة أولى ضرورية لكنها غير كافية بمفردها لحساب السنوات المالية.
أما دالة MONTH، فهي المحرك الأكثر أهمية في خوارزميات السنة المالية؛ إذ تقوم بقراءة التاريخ وإرجاع رقم الشهر كقيمة عددية تتراوح بين 1 (ليناير) و12 (لديسمبر). يمثل هذا الرقم المستخرج حجر الزاوية الذي تبنى عليه كافة الشروط المنطقية لاحقاً؛ فهو الأداة التي تكشف ما إذا كان التاريخ المستهدف يقع قبل أو بعد نقطة التحول المحاسبي. وبالمثل، تقوم دالة DAY باستخراج يوم الشهر كقيمة بين 1 و31، وتستخدم بشكل رئيسي للتحقق من معاملات الإغلاق التي تقع في منتصف الشهور أو نهاياتها الدقيقة.
تتكامل هذه الدوال الثلاث تكاملاً وظيفياً وثيقاً مع دالة DATE، التي تستقبل ثلاثة وسائط عددية (السنة، الشهر، اليوم) لتعيد تجميعها وتوليد رقم تسلسلي سليم لتاريخ محدد. وتعد دالة DATE الأداة المثالية لإعادة بناء التواريخ ومقارنتها داخل الصيغ المعقدة، متجاوزة مشكلات التنسيق الإقليمي والخلط بين مواقع اليوم والشهر التي تتسبب في انهيار النماذج المالية عند تبادلها عبر الأنظمة المختلفة.
2.3 إدارة تنسيقات التواريخ والتوافق مع الإعدادات الإقليمية
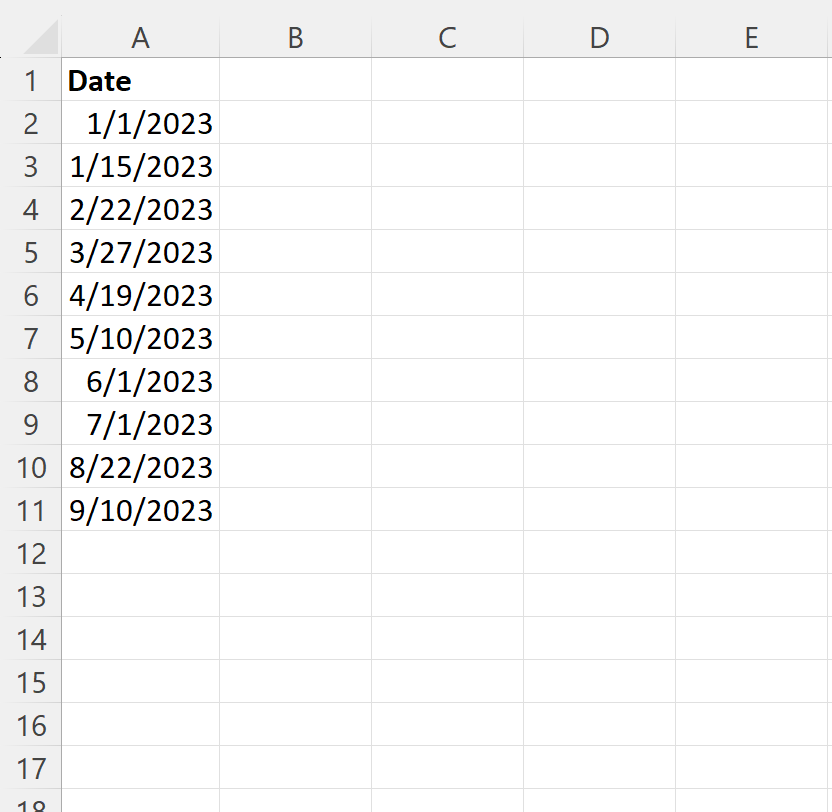
تنشأ نسبة كبرى من الأخطاء المحاسبية في برمجيات الجداول الإلكترونية من الخلط بين التنسيقات الإقليمية للتواريخ. فالنظام الأمريكي يعتمد ترتيب (الشهر/اليوم/السنة)، في حين يتبنى النظام الأوروبي والشرق أوسطي والبريطاني نسق (اليوم/الشهر/السنة). وعند استيراد سجلات مالية من مصادر بيانات غير منضبطة، قد يفسر إكسيل تاريخ 03/05/2024 على أنه الخامس من مارس بينما يقصد المصدر الثالث من مايو، مما يقلب حسابات السنة المالية رأساً على عقب إذا كان شهر الإغلاق المالي يقع بين هذين الشهرين.
يؤدي هذا الالتباس في التنسيق إلى عجز الدوال المنطقية عن العمل بكفاءة، أو الأسوأ من ذلك: إرجاع نتائج مشوهة دون إظهار أخطاء صريحة، أو ظهور خطأ القيمة الشهير #VALUE! عندما يُعامل التاريخ كنص أبجدي لا يقبل المعالجة الحسابية. ولتدارك ذلك، يجب التأكد من أن الخلايا المستهدفة محددة بصيغة “تاريخ” رسمية وليست نصوصاً، وذلك عبر فحص محاذاة النص الافتراضية؛ فالأرقام والتواريخ الصحيحة تحاذي تلقائياً إلى جهة اليمين (في الواجهات الإنجليزية أو اليسار في الواجهات المخصصة)، بينما تحاذي النصوص للجهة المقابلة.
تتمثل الاستراتيجية المثلى لتنظيف التواريخ النصية غير الصريحة في استخدام مزيج من أدوات تقسيم الأعمدة (Text to Columns) لاختيار الترتيب الصحيح للأيام والشهور، أو توظيف دالة DATEVALUE المدمجة مع دوال الاقتطاع النصي مثل LEFT و MID و RIGHT لإعادة هيكلة السلاسل النصية وتحويلها إلى أرقام تسلسلية حقيقية يفهمها محرك إكسيل الحسابي ويتعامل معها بموثوقية تامة.
3. المعادلة المحورية: استخراج السنة المالية باستخدام دالتي IF و MONTH
3.1 التحليل المنطقي لصيغة الشرط الشرطية IF
تعد الصيغة الشرطية التي تجمع بين دالتي IF و MONTH المعادلة القياسية الأكثر انتشاراً وفهماً بين المحللين الماليين لتحديد السنة المالية. تعتمد هذه الصيغة على وضع افتراض منطقي يختبر موقع شهر العملية المالية مقارنة بشهر بداية أو نهاية السنة المحاسبية. ويمكن كتابة هذه الصيغة الأساسية في الخلية بافتراض أن التاريخ مستقر في الخلية A2، وأن السنة المالية تبدأ في شهر أبريل (الشهر رقم 4):
=IF(MONTH(A2)>=4, YEAR(A2)+1, YEAR(A2))
يعمل هذا التعبير المنطقي عبر تفكيك التاريخ إلى أجزائه الرقمية؛ حيث تستخرج MONTH(A2) رقم الشهر. فإذا كانت القيمة الناتجة أكبر من أو تساوي 4، فهذا يعني أننا دخلنا في النطاق الزمني للسنة المالية الجديدة التي ستنتهي في العام التقويمي القادم، ولذلك يقوم الشرط بإضافة الرقم 1 إلى ناتج دالة YEAR(A2) لتسمية السنة المالية استناداً إلى سنة انتهائها. أما إذا كان رقم الشهر 1 أو 2 أو 3، فإن الشرط يكون غير متحقق (FALSE)، فيكتفي البرنامج بإرجاع السنة التقويمية الحالية كما هي.
تسمى النقطة الزمنية التي تفصل بين القرارين في الصيغة بـ “شهر الانفصال” (Cut-off Month). وتتجلى عبقرية هذه الصيغة في بساطتها المعمارية وقدرتها على التعامل السليم مع التواريخ الحدية الحرجة، مثل اليوم الأول والأخير من الشهر المحاسبي؛ إذ لا تعبأ المعادلة برقم اليوم طالما أن شهر مارس (3) ينتمي إلى الدورة السابقة، بينما شهر أبريل (4) يمثل مستهل الدورة اللاحقة بصرف النظر عن الساعات والدقائق.
3.2 التطبيق العملي خطوة بخطوة للسنوات المنتهية في مارس
لتطبيق هذه المنهجية بصورة احترافية داخل بيئة العمل، لنفترض وجود جدول بيانات يحتوي على سجلات المبيعات لشركة تتبع النظام المالي البريطاني أو الهندي الذي يبدأ في 1 أبريل وينتهي في 31 مارس. تبدأ الخطوة الأولى بتجهيز العمود A ليتضمن التواريخ المتسلسلة لمختلف الشهور، مع مراعاة احتواء العينة على تواريخ دقيقة تغطي شهري مارس وأبريل عبر سنوات متعددة لاختبار فاعلية المنطق الحسابي.
في العمود B المخصص لـ “السنة المالية”، نقوم بكتابة الصيغة السابقة في الخلية B2. إذا كان التاريخ المدخل هو 15 مارس 2024 (15/03/2024)، ستقرأ دالة MONTH الرقم 3. وبما أن 3 ليست أكبر من أو تساوي 4، سينتقل إكسيل إلى وسيط القيمة في حال الخطأ ويُرجع 2024، وهي بالفعل سنة الإغلاق الصحيحة لتلك الفترة. أما إذا كان التاريخ هو 2 أبريل 2024 (02/04/2024)، فإن رقم الشهر سيكون 4، مما يحقق الشرط ويجعل المعادلة تجمع 2024 + 1 لتعطي النتيجة 2025؛ معلنة أن المعاملة تخص السنة المالية المنتهية في 2025.
بعد التحقق اليدوي من صحة النتائج للقيم الحدية، يتم تعميم الصيغة على كامل النطاق باستخدام ميزة التعبئة التلقائية (AutoFill) أو بالنقر المزدوج على مقبض التعبئة في الزاوية السفلية للخلية. ويجب على المحلل توثيق منطق الصيغة بوضوح في ترويسة الجدول لتفادي أي لبس قد يقع فيه المدققون الخارجيون، والتأكد من استخدام علامات المقارنة الرياضية الدقيقة، سواء باختيار معامل الأكبر من تماماً >3 أو معامل الأكبر من أو يساوي >=4، فكلاهما يحقق النتيجة ذاتها برمجياً.
3.3 التمييز بين سنة بداية الفترة وسنة نهايتها في النمذجة
يثور في الممارسات المحاسبية جدل دائم حول اصطلاح التسمية المعتمد للسنة المالية: هل تُنسب إلى سنة بدايتها (Start-Year Convention) أم إلى سنة انتهائها (End-Year Convention)؟ تتبنى غالبية المؤسسات العالمية والهيئات الحكومية (بما فيها الحكومة الفيدرالية الأمريكية ومعظم المعايير المحاسبية) اتفاقية سنة النهاية؛ حيث تُسمى الفترة الممتدة من أكتوبر 2023 إلى سبتمبر 2024 باسم “السنة المالية 2024” لأنها السنة التي تُقفل فيها الدفاتر وتصدر خلالها الحسابات الختامية.
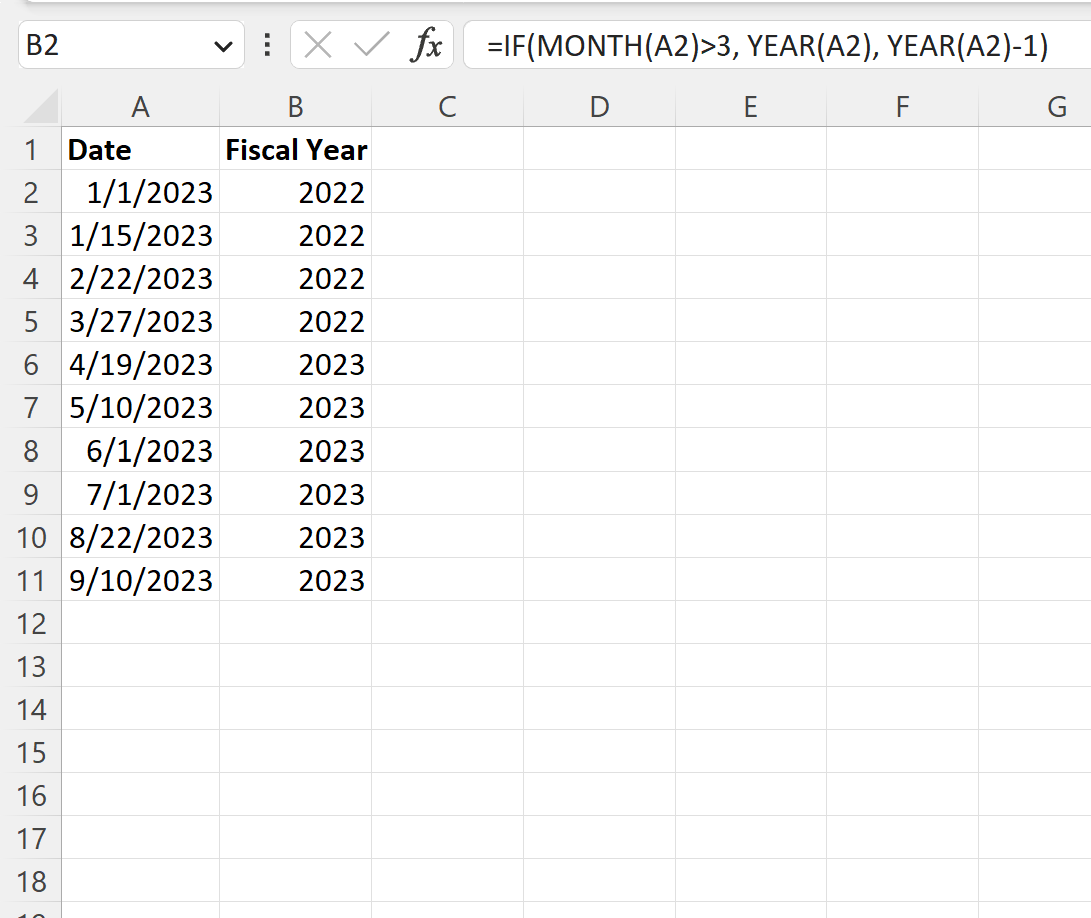
في المقابل، تعتمد بعض الكيانات في أستراليا ودول أخرى اتفاقية سنة البداية؛ بحيث تسمى الفترة الممتدة من يوليو 2023 إلى يونيو 2024 باسم “السنة المالية 2023”. وإذا تطلب النموذج المالي للمؤسسة تطبيق هذا المفهوم الأخير على سنة تبدأ في أبريل، يتم تعديل منطق دالة IF ليقوم بطرح سنة واحدة من المعاملات الواقعة في الربع الأول من السنة التقويمية بدلاً من إضافة سنة إلى المعاملات اللاحقة، لتصبح الصيغة كالتالي:
=IF(MONTH(A2)>=4, YEAR(A2), YEAR(A2)-1)
إن إدراك هذا التمايز الجوهري ليس مجرد ترف رياضي، بل هو محدد بنيوي في نمذجة القوائم المالية وإجراءات التدقيق الداخلي. فاستخدام اتفاقية خاطئة يترتب عليه انزياح البيانات المحاسبية بمقدار عام كامل، مما يؤدي إلى تشويه المقارنات المعيارية السنوية، وخلط الإيرادات بين دورات الموازنات، وتدمير مصداقية التقارير المرفوعة للإدارة العليا ومجالس الإدارات.
4. تخصيص وتعديل معادلة السنة المالية وفقاً لأشهر الإقفال المالي المختلفة
4.1 حساب السنة المالية للشركات المنتهية سنتها في يونيو
تتبع العديد من الهيئات والجامعات والشركات العامة في بلدان شتى تقويماً مالياً ينتهي في الثلاثين من يونيو ويبدأ في الأول من يوليو، متزامناً مع الدورات الأكاديمية أو المواسم التشغيلية الصيفية. ولتطبيق خوارزمية السنة المالية (بناءً على سنة الانتهاء) على هذا النمط، يتعين تعديل وسيط المقارنة في دالة MONTH ليكون الرقم الفاصل هو شهر يونيو (الشهر رقم 6) أو مستهل النصف الثاني (الشهر رقم 7).
تأخذ الصيغة في هذه الحالة البناء التالي:
=IF(MONTH(A2)>6, YEAR(A2)+1, YEAR(A2))
أو بصيغة بديلة متطابقة منطقياً: =IF(MONTH(A2)>=7, YEAR(A2)+1, YEAR(A2)). عند معالجة تاريخ مثل 10 مايو 2024، فإن رقم الشهر هو 5، وهو ليس أكبر من 6، فتكون السنة المالية هي 2024. أما عند معالجة تاريخ 15 أغسطس 2024، فإن رقم الشهر هو 8، وهو أكبر من 6، مما يدفع المعادلة لإضافة سنة واحدة لتعود بالقيمة 2025.
يسهم هذا الضبط الدقيق في توحيد معالجة البيانات نصف السنوية للشركات التعليمية؛ حيث تقسم البرامج الدراسية والمصروفات الرأسمالية إلى فصلين يقعان تحت مظلة سنة مالية متماسكة تبدأ من الصيف وتختتم في مطلع الصيف التالي. ومن شأن هذه المعادلة استيعاب التدفقات النقدية الاستثنائية التي تتلقاها تلك المؤسسات في أشهر الصيف وتوجيهها بدقة نحو السنة المالية المعنية بالإشراف والتخصيص الميزاني.
4.2 صياغة المعادلات للسنوات المالية المنتهية في سبتمبر وأكتوبر
يعد نمط السنة المالية المنتهية في 30 سبتمبر أحد أكثر الأنماط تأثيراً في الاقتصاد العالمي نظراً لتبنيه الصارم من قبل وكالات الحكومة الفيدرالية الأمريكية والمقاولين المتعاملين معها ومؤسسات البحث العلمي. وتتوافق هذه الدورة مع انقضاء الربع الثالث من العام التقويمي؛ ولذا فإن صياغة المعادلة الخاصة بها تستلزم جعل الرقم 10 (شهر أكتوبر) هو نقطة التحول الإلزامية:
=IF(MONTH(A2)>=10, YEAR(A2)+1, YEAR(A2))
من خلال هذه الصيغة، يُرحّل الربع الأخير من السنة التقويمية (أكتوبر، نوفمبر، ديسمبر) مباشرة إلى السنة المالية اللاحقة. فإذا قيدت معاملة شراء في 15 نوفمبر 2023، فإن إكسيل يسندها تلقائياً إلى السنة المالية 2024، وهو ما يضمن التوافق التام مع فترات الصرف والاعتمادات المستندية للموازنة الفيدرالية.
أما في بعض القطاعات الخاصة وشركات التصنيع الزراعي، قد تمتد السنة المالية لتنتهي في 31 أكتوبر لاستيعاب مواسم حصاد الخريف وعمليات التوزيع الشاملة. وفي هذه الحالة، يتم استبدال وسيط المقارنة ليصبح الرقم الفاصل هو 11 (شهر نوفمبر):
=IF(MONTH(A2)>=11, YEAR(A2)+1, YEAR(A2))
وهنا يقتصر الترحيل للسنة التالية على شهرين فقط من السنة التقويمية (نوفمبر وديسمبر)، مما يبرز المرونة العالية لدوال إكسيل في التكيف مع أدق الفروق الزمنية والسياسات المحاسبية التخصصية لأي قطاع عمل.
4.3 بناء معادلة ديناميكية تعتمد على خلية مرجعية لشهر الإقفال
على الرغم من فاعلية كتابة الأرقام الثابتة داخل دوال IF، إلا أن أفضل ممارسات النمذجة المالية الدولية تحذر من استخدام ما يُعرف بـ “الأرقام الثابتة المضمنة” (Hard-coded values). فإذا قررت المنشأة تغيير بداية سنتها المالية، أو إذا رغب المحلل في استخدام النموذج ذاته لتقييم عدة شركات تابعة ذات سنوات مالية مختلفة، فإن تعديل المعادلات المكتوبة في آلاف الخلايا يدويّاً يصبح مصدراً كبيراً للأخطاء ومضيعة للوقت.
يكمن الحل المهني الأمثل في بناء معادلة ديناميكية تشير إلى خلية تحكم مرجعية تتضمن رقم شهر البداية، ولتكن الخلية $F$1، مع تثبيتها بالمراجع المطلقة (علامات الدولار $). تصبح الصيغة العامة الديناميكية كالتالي:
=IF(MONTH(A2)>=$F$1, YEAR(A2)+1, YEAR(A2))
بمجرد كتابة هذه الصيغة، يمكن لمستخدم النموذج تغيير قيمة الخلية $F$1 من 4 إلى 7 أو 10، ليعاد حساب العمود بأكمله فورياً وبصورة آلية ليتوافق مع التقويم الجديد. ولتحصين هذه الخلية المرجعية ضد الأخطاء البشرية، يُنصح بشدة بتطبيق أداة “التحقق من صحة البيانات” (Data Validation) عليها، وقصر المدخلات المسموح بها على الأعداد الصحيحة المحصورة حصراً بين 1 و12، أو ربطها بقائمة منسدلة تضم أسماء الشهور، لضمان استقرار النموذج وسلامة تدفقاته المنطقية.
5. المنهجيات البديلة: استخراج السنة المالية عبر دالة CHOOSE ودوال البحث
5.1 استخدام دالة CHOOSE لتعيين الشهور الفردية بسلاسة
تمثل دالة CHOOSE إحدى أكثر الدوال الحسابية أناقة ومرونة في إكسيل، وتعد بديلاً نموذجياً للدوال الشرطية المتداخلة المعقدة عندما يتعلق الأمر بالتعامل مع قيم محددة تتراوح بين 1 و254. تقوم فلسفة عمل هذه الدالة على استقبال رقم مؤشر (Index Number) في وسيطها الأول، ثم إرجاع القيمة المقابلة لذلك الترتيب من قائمة الوسائط اللاحقة. وبما أن دالة MONTH(A2) تُرجع حتماً رقماً بين 1 و12، فإنها تمثل المؤشر المثالي لدالة CHOOSE.
يمكن استغلال هذا المنطق لبناء مصفوفة إزاحة زمنية تُضاف إلى السنة التقويمية لتوليد السنة المالية وفق سنة الانتهاء. على سبيل المثال، لشركة تبدأ سنتها المالية في شهر أبريل (بحيث تأخذ الشهور 1، 2، 3 إزاحة صفر، بينما تأخذ الشهور من 4 إلى 12 إزاحة +1)، تصاغ المعادلة كالتالي:
=YEAR(A2) + CHOOSE(MONTH(A2), 0, 0, 0, 1, 1, 1, 1, 1, 1, 1, 1, 1)
تتميز هذه المنهجية بوضوح مصفوفي فائق؛ حيث يستطيع أي مدقق مالي بمجرد إلقاء نظرة على المعادلة معرفة الأوزان المخصصة لكل شهر من شهور السنة الاثني عشر دون الحاجة لفك شفرات العلاقات المنطقية المركبة. وعلاوة على ذلك، تتيح دالة CHOOSE معالجة التوزيعات الزمنية الشاذة أو غير المتناظرة التي قد تطرأ في سنوات التحول المالي التي تقرر فيها الشركات اعتماد فترات استثنائية قصيرة أو طويلة لتعديل تقويمها المحاسبي.
5.2 توظيف جداول البحث المرجعية باستخدام VLOOKUP و XLOOKUP
في قواعد البيانات المالية الموسعة والمصممة على غرار نظم تخطيط موارد المؤسسات (ERP)، يُفضل فصل المنطق الإجرائي عن البيانات من خلال إنشاء “جدول مرجعي” مستقل لشهور السنة. يحتوي هذا الجدول الجانبي على عمود لرقم الشهر (من 1 إلى 12) وعمود مقابل يحدد إما قيمة الإزاحة السنوية المضافة (0 أو 1) أو السنة المالية المكتملة بصيغتها النصية.
عند توظيف دالة البحث الحديثة XLOOKUP في بيئات إكسيل المتطورة، تصبح عملية استخراج السنة المالية غاية في الدقة والأمان، متفادية عيوب ترتيب الأعمدة وهشاشة المراجع الشائعة في دالة VLOOKUP التقليدية. يمكن كتابة المعادلة على النحو الآتي، بافتراض أن أرقام الشهور تقع في النطاق $M$2:$M$13 ومقدار الإزاحة في $N$2:$N$13:
=YEAR(A2) + XLOOKUP(MONTH(A2), $M$2:$M$13, $N$2:$N$13)
تمنح جداول البحث المؤسسات ميزة استثنائية تتمثل في سهولة الصيانة المركزية؛ حيث يمكن لمدير الحسابات تعديل قواعد التعيين الزمني لكافة أوراق العمل والتقارير بمجرد تحديث قيم الجدول المرجعي، دون المساس بالصيغ المكتوبة في مئات الآلاف من خلايا العمليات، مما يقلل احتمالات الخطأ البشري إلى الصفر تقريباً.
5.3 المقارنة التحليلية بين دالة IF ودوال البحث من حيث الكفاءة الحسابية
عند بناء نماذج مالية ضخمة تتجاوز مئات الآلاف من الصفوف في بيئات التحليل المالي الكبيرة، تكتسب مسألة “كفاءة المعالجة” (Computational Efficiency) واستهلاك الذاكرة العشوائية أهمية قصوى. لا تتساوى الدوال في زمن المعالجة ودورات المعالج التي تتطلبها لإعادة الحساب التلقائي (Recalculation engine).
من الناحية الرياضية المجردة، تتفوق دالة IF البسيطة والمعادلات المنطقية المباشرة تفوقاً كاسحاً في سرعة التنفيذ وخفة استهلاك الموارد مقارنة بدوال البحث مثل VLOOKUP أو INDEX/MATCH وحسابات XLOOKUP؛ نظراً لأن دالة IF لا تضطر إلى مسح مصفوفات في الذاكرة للبحث عن تطابقات، بل تنفذ مقارنة ثنائية بت كودية سريعة على مستوى المعالج. يوضح الجدول المفاهيمي التالي الفوارق التشغيلية بين المنهجيات الرئيسية:
- صيغة IF الشرطية: أعلى سرعة معالجة، استهلاك ذاكرة منخفض جداً، صعوبة متوسطة في الصيانة إذا تغيرت الشروط كثيراً، مثالية للبيانات الضخمة.
- صيغة CHOOSE: سرعة معالجة ممتازة، خفة في الأداء، سهولة قراءة ومراجعة فورية، لكنها محدودة بنطاق مؤشرات محدد وثابت.
- جداول XLOOKUP: سرعة مقبولة مع استهلاك طفيف لموارد البحث في المصفوفات، أعلى درجات المرونة المركزية، خيار مثالي للنماذج المتغيرة التي تتطلب حوكمة موحدة.
لذا، ينصح المعماريون الماليون بالاعتماد على المنطق الشرطي المباشر أو الدوال الرياضية المحضة عندما يتعلق الأمر بإنشاء أعمدة محسوبة في جداول تتخطى نصف مليون سجل، مع قصر استخدام جداول البحث على النماذج التفاعلية المحدودة أو واجهات التقارير التحليلية المجمعة.
6. الصيغ الحسابية المتقدمة: التوظيف الرياضي لدوال EDATE و EOMONTH و ROUNDUP
6.1 استخدام دالة الإزاحة الشهرية EDATE لاختصار الصيغ المنطقية
تمثل دالة EDATE إحدى أكثر الجواهر الرياضية كفاءة وتجريداً في معالجة التواريخ داخل إكسيل. صُممت هذه الدالة لحساب التاريخ الذي يقع بعد أو قبل تاريخ معين بعدد محدد من الأشهر عبر الصيغة EDATE(start_date, months). ومن خلال الاستفادة من مبدأ “الإزاحة المدارية للتقويم”، يمكننا تحويل أي تاريخ إلى نقطة زمنية مكافئة تجعل مستهل السنة المالية متطابقاً هندسياً مع الأول من يناير، دون الحاجة لكتابة أي دوال شرطية من نوع IF.
تعتمد القاعدة الرياضية لتحقيق ذلك على إزاحة التاريخ إلى الأمام بعدد شهور يساوي $(13 – M)$، حيث يمثل $M$ رقم شهر بداية السنة المالية، وذلك لتبني سنة الانتهاء. فإذا كانت السنة المالية تبدأ في شهر أكتوبر ($M = 10$)، فإننا نحتاج إلى إزاحة التاريخ بمقدار $13 – 10 = 3$ أشهر إلى الأمام. وبالتالي، تصبح الصيغة المختزلة:
=YEAR(EDATE(A2, 3))
ولنحلل منطق هذه الصيغة البديعة: إذا دخلنا تاريخاً يقع في شهر أكتوبر من عام 2023، فإن إضافة 3 أشهر تدفعه مباشرة إلى شهر يناير من عام 2024، فتستخرج دالة YEAR القيمة 2024. أما إذا كان التاريخ في سبتمبر 2023 (نهاية السنة المالية السابقة)، فإن إضافة 3 أشهر تدفعه إلى ديسمبر 2023، فتستخرج الدالة القيمة 2023. وبالمثل، إذا كانت السنة تبدأ في أبريل ($M = 4$)، نزيح التاريخ بمقدار 9 أشهر: =YEAR(EDATE(A2, 9)). توفر هذه الصيغة الرياضية نقاءً برمجياً نادراً، وتلغي تماماً التعقيدات الناتجة عن تفرع الشروط المنطقية.
6.2 تحديد الأرباع المالية (Fiscal Quarters) المرتبطة بالسنة المالية
لا يكتمل التحليل المالي الشامل باستخراج السنة المالية وحدها؛ بل ترتبط بها عضوياً مسألة تقسيم الأداء السنوي إلى أربعة أرباع متساوية تعرف بـ “الأرباع المالية” (Fiscal Quarters: Q1, Q2, Q3, Q4). ونظراً لأن الربع المالي الأول لا يبدأ بالضرورة في يناير، فإن الاعتماد على دالة الربع التقليدية يؤدي إلى نتائج مشوهة للمقارنات التشغيلية.
تتمثل الصيغة الرياضية القياسية لحساب رقم الربع لأي شهر تقويمي في قسمة رقم الشهر على 3 والتقريب إلى أعلى عدد صحيح باستخدام دالة ROUNDUP. وعند دمج هذه الصيغة مع دالة الإزاحة الشهرية EDATE، نتحصل على خوارزمية عبقرية تستخرج رقم الربع المالي بدقة متناهية لأي بداية محاسبية مختارة. لسنة مالية تبدأ في شهر أبريل (إزاحة سالبة بمقدار 3 أشهر لإعادة شهر أبريل ليكون الشهر رقم 1):
=ROUNDUP(MONTH(EDATE(A2, -3))/3, 0)
ولإنشاء معرف فترة محاسبية احترافي ومركب يجمع بين اسم الربع والسنة المالية في رمز موحد يسهل فرزه وتجميعه (مثل “Q1-FY2024”)، ندمج هذه الصيغة مع صيغة السنة المالية عبر معامل الربط النصي (Ampersand &):
="Q" & ROUNDUP(MONTH(EDATE(A2, -3))/3, 0) & "-FY" & YEAR(EDATE(A2, 9))
يوفر هذا المعرف الموحد للأقسام المالية والمديرين إمكانية إجراء مقارنات ربع سنوية متجانسة عبر الفترات المتعاقبة، مما يسهل قياس النمو الفعلي للأعمال وتحييد الأثر الموسمي الذي يؤثر على هوامش الأرباح من ربع إلى آخر.
6.3 التعامل مع حسابات أواخر الشهور عبر دالة EOMONTH
تفرض المعايير المحاسبية التزاماً صارماً بمطابقة الإيرادات والتكاليف وتحديد تواريخ الاستحقاق الدقيقة في أواخر الشهور المالية. وتبرز هنا دالة EOMONTH (نهاية الشهر – End of Month) كأداة لا غنى عنها في تحديد التاريخ الفعلي لآخر يوم من أي دورة زمنية محاسبية. تقبل هذه الدالة تاريخ البداية متبوعاً بعدد الأشهر المرحّلة، لتُرجع التاريخ التسلسلي الدقيق لليوم الأخير من ذلك الشهر المستهدف.
يساعد توظيف دالة EOMONTH في التحقق من أن العمليات والقيود المرحلة في اليوم الأخير من الربع أو السنة المالية (مثل 31 مارس أو 30 يونيو أو 30 سبتمبر) لم تتسرب خطأً إلى الفترة المحاسبية اللاحقة نتيجة الفروق بين عدد أيام الشهور (30 أو 31 أو 28/29 يوماً في فبراير). فعلى سبيل المثال، للتحقق من تاريخ إغلاق السنة المالية الحالية التي تقع فيها المعاملة، يمكن صياغة دالة مركبة تعيد تاريخ الإغلاق الفعلي كالتالي:
=EOMONTH(DATE(YEAR(EDATE(A2, 9)), 3, 1), 0)
تضمن هذه الصيغة أن يعود البرنامج دائماً بآخر يوم من شهر مارس للسنة المالية المستهدفة، بغض النظر عن كون السنة كبيسة أو بسيطة، مما يمهد لبناء نماذج استحقاق آلية لحساب مخصصات الإهلاك وإقفال حسابات المخزون وجرد المستودعات دون تدخل بشري يدوي معرض للخطأ.
7. تنسيق وعرض السنة المالية: التنسيقات النصية المخصصة وتسميات الفترات المحاسبية
7.1 توليد الصيغة المركبة للسنوات المتداخلة (FY2023-2024)
يفضل الكثير من المدققين والمؤسسات الإفصاح عن السنة المالية بتنسيق يظهر تداخل السنوات التقويمية صراحة (مثل FY2023-2024 أو FY23-24) بدلاً من الاكتفاء برقم سنة مفردة، لبيان أن الدورة المالية تمتد عبر شطرين من عامين ميلاديين مختلفين. يتطلب بناء هذا التنسيق في إكسيل مهارة الربط النصي ودمج العمليات الحسابية مع السلاسل المحرفية.
بافتراض أن المعاملة مسجلة في الخلية A2 وسنتها المالية تبدأ في الأول من أبريل، فإننا نحتاج إلى استخراج سنة البداية وسنة النهاية ودمجهما مع البادئة المالية المعتمدة عالمياً “FY” (اختصاراً لـ Fiscal Year). يمكن تحقيق ذلك باستخدام الصيغة التالية:
="FY" & IF(MONTH(A2)>=4, YEAR(A2), YEAR(A2)-1) & "-" & IF(MONTH(A2)>=4, YEAR(A2)+1, YEAR(A2))
وللحصول على مظهر تنفيذي أكثر رشاقة واختصاراً يناسب جداول العرض المدمجة ولوحات القياس ولوحات المعلومات، يمكن اقتطاع آخر رقمين فقط من كل سنة باستخدام دالة RIGHT، لتوليد الصيغة المختصرة الأنيقة (مثل FY23/24):
="FY" & RIGHT(IF(MONTH(A2)>=4, YEAR(A2), YEAR(A2)-1), 2) & "/" & RIGHT(IF(MONTH(A2)>=4, YEAR(A2)+1, YEAR(A2)), 2)
تضفي هذه التسميات المتسقة طابعاً احترافياً رفيعاً على التقارير المالية المرفوعة إلى مجالس الإدارة ولجان التدقيق، وتتوافق بصورة تامة مع إرشادات النشر والإفصاح المعمول بها في البورصات العالمية، مما يمنع حدوث أي خلط ذهني لدى القارئ غير المتخصص بين السنة التقويمية وفترة التقرير المالي المعتمدة.
7.2 توظيف دالة TEXT لتنسيق السنوات والشهور ديناميكياً
تعد دالة TEXT إحدى أهم الأدوات التحويلية في إكسيل؛ حيث تتيح تحويل الأرقام والتواريخ إلى سلاسل نصية منسقة بتنسيق محدد ومحكم عبر وسيط شفرة التنسيق: TEXT(value, format_text). تكمن الفائدة الجوهرية لهذه الدالة في “تجميد” طريقة عرض القيمة ومنع إكسيل من التفسير التلقائي الخاطئ لها عند دمجها مع عبارات أخرى في التقارير الإدارية وعناوين الجداول التنفيذية.
فعلى سبيل المثال، بدلاً من استخدام دوال استخراج مركبة لاقتطاع السنة، يمكن استخدام الشفرة "yy" للحصول على آخر خانتين من السنة، أو "yyyy" للحصول على السنة رباعية الأرقام مباشرة. كما تساعد دالة TEXT في معالجة الأصفار البادئة في أرقام الأشهر أو الفترات المالية؛ فإذا أردنا توليد معرف فترة مالية بالشهر والسنة بصيغة (Period-01-FY2024)، يمكن صياغة التعبير:
="Period-" & TEXT(CHOOSE(MONTH(A2), 10,11,12,1,2,3,4,5,6,7,8,9), "00") & "-FY" & YEAR(EDATE(A2, 9))
تضمن دالة TEXT(..., "00") هنا أن تظهر الشهور الفردية مسبوقة بصفر إلزامي (مثل 01 و 02)، وهو ما يحل معضلة الترتيب الأبجدي التلقائي في إكسيل والجداول المحورية؛ حيث تمنع هذه الأصفار البادئة ظهور الشهر العاشر قبل الشهر الأول في الفرز الآلي، مما يحافظ على التسلسل التاريخي المنطقي للدورة المحاسبية.
7.3 تطبيق التنسيق الشرطي لتمييز الفترات المالية المختلفة بصرياً
تتعاظم قدرة صناع القرار على استيعاب المؤشرات المالية الكبيرة عند تقديم البيانات بصورة بصرية مفروزة وواضحة. وتتيح أداة “التنسيق الشرطي” (Conditional Formatting) داخل إكسيل تلوين الصفوف والخلايا وتنسيقها ديناميكياً بناءً على السنة المالية المستخرجة، مما يسلط الضوء فوراً على التحولات الزمنية بين الفترات ويبرز العمليات التي تخص الدورة الحالية مقارنة بالدورات المغلقة أو المستقبلية.
لتطبيق قاعدة تنسيق شرطي تميز عمليات السنة المالية الحالية بلون مميز، نقوم بتحديد كامل نطاق البيانات المطلوب، ثم ننشئ “قاعدة جديدة” (New Rule) تعتمد على صيغة مخصصة. إذا كانت السنة المالية مستخرجة في العمود B، وكانت سنتنا المالية المستهدفة حالياً هي 2024، يمكن إدخال الصيغة التالية مع تثبيت العمود فقط:
=$B2=2024
كما يمكن جعل التنسيق الشرطي ديناميكياً بالكامل ليرتبط تلقائياً بتاريخ اليوم عبر دالة TODAY()؛ بحيث تتبدل الألوان ذاتياً كلما انتقلت المؤسسة إلى سنة مالية جديدة دون أي تدخل برمجي إضافي:
=$B2=YEAR(EDATE(TODAY(), 9))
يسهم هذا التمييز البصري الذكي في حماية المحللين من الوقوع في فخ خلط قيود التسوية والتعديلات البعدية مع العمليات اليومية الجارية، ويمنح لوحات المعلومات (Dashboards) المالية عمقاً تحليلياً يسهل رصد الانحرافات والمتابعة اللحظية لإقفال الفترات.
8. أتمتة وتحليل بيانات السنة المالية عبر الجداول المحورية (Pivot Tables)
8.1 تجاوز التجميع التلقائي للجداول المحورية المستند إلى السنة التقويمية
تعد الجداول المحورية (Pivot Tables) أداة التحليل التجميعي الأكثر قوة وشهرة في بيئة إكسيل، لكنها تنطوي على قصور جوهري يربك معظم المحللين الماليين المبتدئين. فعند سحب حقل تاريخ طبيعي وإلقائه في منطقة الصفوف، يقوم إكسيل بتجميع التواريخ تلقائياً إلى “سنوات وأرباع وشهور” استناداً حصرياً إلى التقويم الميلادي القياسي (من يناير إلى ديسمبر)، دون وجود أي خيار مدمج داخل معالج التجميع التلقائي يدعم السنوات المالية غير التقويمية.
لتجاوز هذا القيد الهيكلي، تقتضي القاعدة الهندسية للبيانات عدم الاعتماد مطلقاً على ميزة التجميع التلقائي لحقل التاريخ الخام عند الرغبة في إعداد تقارير مالية مخصصة. وبدلاً من ذلك، يجب إنشاء أعمدة صريحة ومحسوبة مسبقاً داخل جدول البيانات المصدر (Source Data) لكل من “السنة المالية” و”الربع المالي”، وتعبئتها بالصيغ المتقدمة المشروحة سابقاً قبل تغذية الجدول المحوري بها.
عقب إدراج هذه الأعمدة المحسوبة، يتم سحب حقل “السنة المالية” مباشرة إلى منطقة الصفوف أو الأعمدة في الجدول المحوري. ويجب ضبط إعدادات الفرز (Sort Options) لتعتمد على الترتيب التصاعدي الطبيعي لأرقام السنوات المالية، بدلاً من الترتيب الزمني الافتراضي لإكسيل، مما يضمن تدفق البيانات المحاسبية بطريقة متطابقة تماماً مع الهيكل الزمني المعتمد في التقارير المؤسسية للمنظمة.
8.2 إنشاء حقول مخصصة وحسابات مجمعة وفق السنوات المالية
بمجرد إرساء هيكل السنة المالية كبُعد تحليلي مستقل داخل الجدول المحوري، تنفتح آفاق واسعة أمام المحلل المالي لتطبيق عمليات المقارنة المتقدمة واستخراج مؤشرات الأداء الحيوية. يمكن تقسيم مقاييس الأداء المالي، مثل إجمالي المبيعات، وتكلفة البضاعة المباعة (COGS)، والأرباح التشغيلية، بسلاسة عبر السنوات المالية المتعاقبة لتقييم المنحنى العام للنمو المؤسسي.
تتمثل إحدى أقوى وظائف الجداول المحورية هنا في ميزة “إظهار القيم كنسبة مئوية” (Show Values As)، وتحديداً خيار “النسبة المئوية للاختلاف عن” (% Difference From). ومن خلال تعيين حقل الأساس ليكون “السنة المالية” واختيار العنصر الأساسي ليكون الفترة “السابقة” (Previous)، يحسب إكسيل فورياً معدلات النمو المالي السنوي المقارن (Year-over-Year – YoY) بدقة مطلقة تعكس الفترات المحاسبية الفعلية وليس الفترات التقويمية الوهمية.
كما يتيح ذلك مقارنة الأداء الفعلي مقابل الموازنة التقديرية (Actual vs. Budget) لكل سنة مالية على حدة؛ حيث تُدرج بيانات الموازنة المصنفة مالياً في الحقل المقابل، وتُنشأ “حقول محسوبة” (Calculated Fields) تستخرج مبالغ وفروق الانحرافات ونسب الإنجاز المحققة، مما يدعم لجان التخطيط المالي في ضبط مسارات الإنفاق والتحقق من التزام الأقسام بالحدود المعتمدة في الموازنة.
8.3 دمج المقاسم الزمنية (Slicers) والخطوط الزمنية للتحكم التفاعلي
لتحويل التقارير المالية الثابتة إلى لوحات معلومات تفاعلية ذات كفاءة استثنائية، يتم دمج “مقاسم البيانات” (Slicers) وربطها مباشرة بالأعمدة المحسوبة للسنوات والأرباع المالية. تتيح المقاسم لمتخذي القرار تصفية آلاف السجلات وعرض بيانات سنة مالية محددة أو مجموعة فترات متعاقبة بنقرة زر واحدة ودون الحاجة للدخول في القوائم المنسدلة التقليدية المعقدة.
يواجه استخدام أداة “الخط الزمني” (Timeline Slicer) المدمجة في إكسيل التحدي ذاته المتمثل في انصياعها الصارم للسنة التقويمية. ولذلك، تُعد مقاسم البيانات الكلاسيكية المرتبطة بالأعمدة النصية للسنة والربع المالي (مثل Q1-FY2024) البديل الأمثل والحل الهندسي الوحيد الذي يضمن تفاعلية اللوحات التنفيذية وفق الدورة المحاسبية الصحيحة للمنشأة.
لضمان أعلى معايير الاستجابة السريعة وتماسك التقارير، يمكن ربط مقسم بيانات واحد بعدة جداول محورية في آن واحد عبر إعدادات “اتصالات التقارير” (Report Connections). وتكفل هذه التقنية تحديث كافة المؤشرات والرسوم البيانية في لوحة التحكم التنفيذية بصورة متزامنة ومتوافقة فور النقر على أي سنة مالية، مما يمنح القيادات التنفيذية رؤية شمولية فورية وموثوقة تساند اتخاذ القرارات المصيرية في التوقيت المناسب.
9. المعالجة الشاملة والتلقائية عبر أداة تحويل البيانات Power Query
9.1 استيراد وتجهيز أعمدة التواريخ في بيئة محرر Power Query
مع تطور نظم معالجة البيانات، أصبحت أداة Power Query المدمجة في إكسيل المعيار الذهبي لتنظيف البيانات وهندستها قبل تحميلها إلى أوراق العمل. وعند التعامل مع ملايين السجلات المستخرجة من قواعد بيانات المعاملات الضخمة، فإن كتابة الصيغ الحسابية التقليدية داخل خلايا ورقة العمل قد يؤدي إلى تضخم حجم الملف وبطء استجابته واستهلاك مفرط للذاكرة، وهنا تبرز الحاجة لمعالجة منطق السنة المالية مسبقاً داخل محرك التحويل الميكانيكي لـ Power Query.
تبدأ هذه العملية باستيراد جدول المعاملات عبر تبويب “البيانات” (Data) واختيار “من جدول/نطاق” (From Sheet/Table) لفتح محرر Power Query. الخطوة الأساسية الأولى والحاسمة تتمثل في فحص نوع البيانات (Data Type) لعمود التاريخ والتأكد من تعيينه كـ Date وليس كنص أو تاريخ ووقت مختلط، وذلك لتفادي أخطاء التفسير المنطقي التي قد تفشل خوارزميات الاستخراج اللاحقة.
يتيح محرر Power Query إزالة التكرارات، وتصفية السجلات الشاذة، وتنظيف الفراغات، واستخراج مكونات التاريخ الأساسية بنقرة زر واحدة عبر قائمة “إضافة عمود” (Add Column) ثم أدوات “التاريخ” (Date). ومع ذلك، فإن إنشاء السنة المالية المخصصة يتطلب تجاوز الأزرار الافتراضية والتوجه نحو كتابة تعبير منطقي دقيق بلغة الاستعلام الشهيرة “M”.
9.2 كتابة أعمدة مخصصة بلغة M لحساب السنة المالية تلقائياً
تتميز لغة “M” بالمرونة الفائقة والقدرة على التعامل المنطقي المباشر مع مكونات السجلات. لإنشاء عمود السنة المالية داخل محرر Power Query، ننقر على خيار “عمود مخصص” (Custom Column) من تبويب “إضافة عمود”، ونسمي الحقل الجديد باسم FiscalYear.
بافتراض أن اسم حقل التاريخ الأصلي هو [TransactionDate]، وأن السنة المالية للمؤسسة تبدأ في الأول من أبريل (الشهر رقم 4) وتعتمد سنة الانتهاء كاصطلاح رسمي للتسمية، يتم كتابة التعبير الشرطي المباشر التالي داخل محرر لغة M:
if Date.Month([TransactionDate]) >= 4 then Date.Year([TransactionDate]) + 1 else Date.Year([TransactionDate])
تتعامل دالة Date.Month مع التاريخ المستهدف وتستخرج رقمه بين 1 و12، فإذا كان مساوياً أو أكبر من 4، تستخرج دالة Date.Year السنة وتضيف إليها 1، وإلا فإنها تبقيها كما هي. ويمكن التوسع في هذا المنطق الرياضي لإنتاج نصوص مركبة للأرباع المالية بالصيغة التالية:
"FY" & Text.End(Text.From(if Date.Month([TransactionDate]) >= 4 then Date.Year([TransactionDate]) + 1 else Date.Year([TransactionDate])), 2) & "-Q" & Text.From(Number.RoundUp(Date.Month(Date.AddMonths([TransactionDate], -3)) / 3))
تُحفظ هذه الأسطر البرمجية ضمن “الخطوات المطبقة” (Applied Steps) للاستعلام، مما يعني أنه في كل مرة يتم فيها تحديث البيانات (Refresh)، ستتكرر هذه الحسابات وتُنفذ آلياً في الخلفية خلال أجزاء من الثانية دون تدخل من المستخدم، مع تطبيق أقصى معايير الدقة والاتساق.
9.3 مقارنة كفاءة Power Query بصيغ ورقة العمل التقليدية في المشاريع الكبرى
تتضح أفضلية استخدام أداة Power Query بشكل حاسم عند موازنتها بالصيغ التقليدية في المشاريع الضخمة التي تتجاوز نصف مليون سجل معاملة مالية. في أوراق العمل العادية، يؤدي وجود مئات الآلاف من الصيغ الحسابية المركبة (مثل IF و EDATE و TEXT) إلى بطء خانق في عملية إعادة الحساب التلقائي كلما تم إدخال رقم أو تعديل خلية، مما يعيق سرعة العمل اليومي.
في المقابل، تعمل Power Query كطبقة مستقلة لنقل وتحويل وتحميل البيانات (ETL Layer)؛ حيث يتم حساب السنة المالية والأرباع المحاسبية أثناء مرحلة التحميل فقط، وتخزن النتائج النهائية في ورقة العمل كقيم رقمية أو نصية صريحة وثابتة (Static Values). يلغي هذا الأسلوب المعماري الحاجة لأي عمليات حسابية جارية في الخلفية، مما يخفض حجم ملف العمل بدرجة كبيرة ويحافظ على سلاسة الاستجابة وسرعة فتح الملف ومشاركته عبر الشبكات المؤسسية.
علاوة على ذلك، توفر Power Query حماية جذرية لهيكل البيانات المحاسبية؛ فالصيغ ليست موجودة داخل خلايا معرضة للتعديل أو المسح العرضي من قبل المستخدمين النهائيين، مما يرسخ معايير حوكمة البيانات ويجعل هذا النهج هو الخيار الإلزامي في البيئات المالية المتقدمة التي تسحب سجلاتها دورياً من منصات قواعد البيانات المركزية وواجهات برمجة التطبيقات الحديثة.
10. الأخطاء الشائعة واستراتيجيات التحقق ومعالجة الاستثناءات في حساب التواريخ
10.1 أخطاء التنسيق وتحويل التواريخ النصية ورسائل الخطأ الشهيرة
تعد مشكلة التواريخ المحفوظة كنصوص (Dates Stored as Text) أحد أكثر المصادر إنتاجاً للأخطاء في نماذج إكسيل المالية. فعندما يدخل المستخدم التاريخ مسبوقاً بمسافة خالية أو علامة اقتباس، أو عندما يتم استيراد ملفات بتنسيق CSV دون تحديد إقليمي مناسب، يعجز إكسيل عن التعرف على المدخل كرقم تسلسلي، مما يؤدي فورياً إلى ظهور خطأ القيمة الشهير #VALUE! عند تطبيق دوال زمنية مثل MONTH أو YEAR.
لتفادي هذا العطل وتأمين النماذج المالية ضد الانهيار، يجب بناء صيغ دفاعية تفحص نوعية البيانات أولاً. يمكن استخدام دالة ISNUMBER المدمجة مع دالة IF لاختبار ما إذا كانت الخلية تحتوي على رقم تسلسلي صحيح، مع توظيف دالة DATEVALUE لمحاولة تحويل النص إلى تاريخ إذا فشل الاختبار المبدئي، كما توضح الصيغة الآتية:
=IF(ISNUMBER(A2), IF(MONTH(A2)>=4, YEAR(A2)+1, YEAR(A2)), IF(A2="", "", IF(MONTH(DATEVALUE(A2))>=4, YEAR(DATEVALUE(A2))+1, YEAR(DATEVALUE(A2)))))
ومن المشكلات الخفية والخطيرة أيضاً، معالجة الخلايا الفارغة؛ فعندما تشير دالة YEAR أو دالة MONTH إلى خلية خالية تماماً، يتعامل معها محرك إكسيل كقيمة عددية صفرية، فيفترض أنها التاريخ 00/01/1900. يترتب على ذلك إرجاع القيمة 1900 كسنة افتراضية، مما يفسد نتائج التجميع المحاسبي. ولهذا يتعين دائماً وضع شرط أولي يفحص فراغ الخلية عبر IF(A2="", "", ...) قبل الشروع في أي معالجات حسابية.
10.2 التعامل مع حسابات السنوات الكبيسة وتواريخ الإقفال المتغيرة
يفرض ظهور يوم التاسع والعشرين من فبراير في السنوات الكبيسة (Leap Years) تحديات حسابية حقيقية للشركات التي تختار إنهاء سنتها المالية في نهاية شهر فبراير أو مطلع شهر مارس. فإذا تم تصميم النموذج المالي بالاعتماد على حساب الفروق بناءً على رقم ثابت لعدد الأيام (مثل إضافة 365 يوماً)، فإن ظهور اليوم الكبيس يؤدي إلى انزياح الحسابات بمقدار يوم كامل وتغيير تاريخ الإقفال الفعلي.
لتجنب هذا الانزياح، تبرز القاعدة الذهبية في نمذجة إكسيل: “لا تستخدم أبداً الجمع أو الطرح المباشر للأيام لتحديد نهايات الفترات، بل اعتمد حصراً على الدوال التقويمية المدمجة”. تضمن دوال مثل DATE و EDATE و EOMONTH التكيف التلقائي مع السنوات الكبيسة دون أي حاجة لخوارزميات إضافية؛ حيث تدرك هذه الدوال بطبيعتها البرمجية أي السنوات تحتوي على 29 يوماً لشهر فبراير وأيها تقتصر على 28 يوماً.
تتأكد سلامة النماذج أيضاً عند مطابقة الفترات المحاسبية مع “أيام العمل الفعلية” (Working Days)؛ حيث تقتضي بعض اللوائح المالية ترحيل تاريخ الإغلاق إلى يوم العمل الأخير إذا صادف نهاية الشهر عطلة نهاية أسبوع رسمية. وفي هذه السيناريوهات المتقدمة، يتم دمج الدوال السابقة مع دالة WORKDAY ودوال العطلات الرسمية لضمان عدم احتساب قيود أو إصدار تقارير في أيام الإغلاق الفعلي للمؤسسات المالية والمصارف المركزية.
10.3 تطبيق قواعد التحقق من صحة البيانات (Data Validation) لضمان الدقة
تمثل “الوقاية الاستباقية” الركيزة الأساسية لحوكمة البيانات في المنظومات المالية الاحترافية؛ فمن الأفضل دائماً منع دخول البيانات الخاطئة بدلاً من إهدار الوقت والجهد في محاولة معالجتها وتصحيحها لاحقاً عبر الصيغ المعقدة. وهنا تبرز أهمية أداة “التحقق من صحة البيانات” (Data Validation) كخط دفاع أول لحماية نماذج إكسيل.
لتأمين عمود التواريخ، نقوم بتحديد كامل النطاق والتوجه إلى تبويب “البيانات” واختيار “التحقق من صحة البيانات”. في معيار السماح، نختار “تاريخ” (Date)، ونحدد النطاق الزمني المنطقي المسموح به للمؤسسة (مثلاً التواريخ المحصورة بين 01/01/2020 و 31/12/2035)، مما يمنع إدخال التواريخ الوهمية أو الأرقام العشوائية التي تنتج عن أخطاء لوحة المفاتيح السريعة.
ولتعزيز متانة المنظومة، يتم تخصيص “رسالة إدخال” (Input Message) تظهر للمستخدم عند تحديد أي خلية في العمود لتوضيح التنسيق المطلوب، مصحوبة بـ “تنبيه إلى الخطأ” (Error Alert) بأسلوب الإيقاف الصارم (Stop Style) لمنع تجاوز القواعد المحددة. كما ينبغي للمدقق المالي إجراء فحص دوري للنطاقات عبر ميزة “تدقيق المعادلات” (Audit Formulas) واستخدام أداة “وضع دائرة حول البيانات غير الصحيحة” (Circle Invalid Data) لاكتشاف أي قيم شاذة قد تكون تسربت عبر النسخ واللصق من مصادر خارجية، وضمان سلامة السلسلة الزمنية المحاسبية بالكامل.
خاتمة
يمثل استخراج السنة المالية وتحديد أرباعها وفتراتها المحاسبية في برنامج إكسيل مهارة استراتيجية تتجاوز مجرد المعرفة السطحية بكتابة الدوال، لتصل إلى صميم بناء النماذج المالية الرصينة التي تقوم عليها قرارات كبرى المؤسسات. لقد استعرضنا في هذا الدليل المتعمق كيف يمكن تحويل التواريخ من أرقام تسلسلية صماء إلى مؤشرات محاسبية بالغة الدقة، بدءاً من فهم الأبعاد القانونية والتنظيمية للفترات المالية المتباينة عالمياً، ومروراً بتشريح الدوال المنطقية البسيطة مثل IF و MONTH، وصولاً إلى الاختزال الرياضي الأنيق الذي تتيحه دوال مثل EDATE و EOMONTH و CHOOSE.
كما برهن التحليل على أن الوصول إلى أعلى درجات الكفاءة التشغيلية يتطلب من المحلل المالي التفكير كمهندس بيانات؛ عبر اختيار الأداة المناسبة لحجم ونوعية السجلات المتاحة. فالصيغ المنطقية المباشرة تقدم الأداء الأسرع في أوراق العمل العادية، وجداول البحث المرجعية عبر XLOOKUP توفر أعلى درجات المرونة المركزية للتعديلات المستقبلية، في حين تفرض بيئة Power Query نفسها كخيار حتمي ولا غنى عنه لمعالجة البيانات الضخمة (Big Data) وأتمتة مسارات العمل وتخفيف أعباء الذاكرة في المشاريع الكبرى.
إن إتقان هذه المنهجيات المتكاملة، مقترناً بتطبيق آليات التنسيق النصي والشرطي والتحكم التفاعلي عبر الجداول المحورية، جنباً إلى جنب مع التطبيق الصارم لقواعد التحقق من صحة البيانات، يضمن للمؤسسات بناء نماذج مالية منيعة ضد الأخطاء، قادرة على تلبية متطلبات التدقيق الأكثر صرامة، وتقديم إفصاحات مالية شفافة تعكس بأمانة واقتدار جوهر النشاط التجاري وكفاءته الاقتصادية المستدامة.
المراجع
- Benninga, S. (2014). Financial modeling (4th ed.). The MIT Press.
- International Accounting Standards Board. (2023). International Financial Reporting Standards (IFRS): Conceptual framework for financial reporting. IFRS Foundation. https://www.ifrs.org
- Microsoft Corporation. (2024). Excel functions (alphabetical). Microsoft Support. https://support.microsoft.com/en-us/office/excel-functions-alphabetical-b3944572-255d-4efb-bb96-c6d90033e188
- Microsoft Corporation. (2024). Power Query documentation. Microsoft Learn. https://learn.microsoft.com/en-us/power-query/
- Walkenbach, J. (2015). Microsoft Excel 2016 Bible. John Wiley & Sons.