
تعتبر معالجة البيانات العددية والتحكم في مخرجات العمليات الرياضية من الركائز الأساسية التي يعتمد عليها محللو البيانات والمحاسبون والمهندسون في بيئة مايكروسوفت إكسل (Microsoft Excel). فالبيانات الخام نادراً ما تأتي بصورة تتطابق كلياً مع القيود التشغيلية أو المتطلبات المؤسسية، مما يفرض استخدام تقنيات حسابية لتقريب القيم وضبطها. وتبرز معضلة التقريب إلى مضاعف محدد بوصفها إحدى أكثر العمليات حساسية، لا سيما حينما تتطلب السياسات المالية أو اللوجستية الالتزام بسقف صارم لا يتجاوز الحدود الدنيا، وهو ما يعرف اصطلاحاً بالتقريب الهابط أو التقريب للأدنى لمضاعف رقمي.
في صلب هذه المنظومة الرياضية تقع دالة MROUND، وهي إحدى الدوال الكلاسيكية التي صممتها مايكروسوفت لتسهيل الوصول إلى أقرب مضاعف لعدد معين. ومع ذلك، يواجه المستخدمون إشكالاً جوهرياً يتمثل في طبيعة الخوارزمية المدمجة داخل هذه الدالة، والتي تتأرجح تلقائياً بين الصعود والهبوط وفقاً للموقع الرياضي للقيمة بالنسبة لمنتصف المسافة بين المضاعفين. هذا التوازن التلقائي يتحول إلى عائق تقني كبير حين يرغب المحلل في إجبار الدالة على الانخفاض دائماً وعدم القفز إلى المضاعف الأعلى تحت أي ظرف عددي.
يتناول هذا المرجع البحثي الشامل الأسس النظرية والمنهجيات الحسابية المرتبطة بدالة MROUND ومحاولات تطويعها للتقريب للأدنى دائماً. سنقوم باستعراض تشريحي لبنيتها البرمجية، وتوضيح سبب قصورها الذاتي عن تلبية متطلب الاتجاه التنازلي الحصري، ومن ثم استكشاف البدائل المعيارية المباشرة وعلى رأسها دالة FLOOR ومشتقاتها الحديثة، إضافة إلى دراسة الحلول الالتفافية المركبة وصيغ الإزاحة الرياضية. يهدف هذا التحليل المتعمق إلى تزويد القارئ برؤية أكاديمية وتطبيقية صارمة تضمن أعلى درجات النزاهة الإحصائية واستقرار النماذج المالية واللوجستية المعقدة.
1. الأسس النظرية لدوال التقريب الحسابي في مايكروسوفت إكسل
1.1 المفهوم الرياضي للتقريب القائم على المضاعفات المحددة
يقوم مفهوم المضاعف الحسابي في النظرية العددية على حاصل ضرب كمية معينة في عدد صحيح، مما يولد متتالية من القيم المتباعدة بانتظام على خط الأعداد الحقيقية. وتلعب المضاعفات دوراً حيوياً في قياس الأعداد النسبية وتصنيفها، حيث تسمح بتقسيم النطاقات المستمرة إلى وحدات منفصلة تتوافق مع الأطر الهيكلية للبيانات الواقعية، مثل تعبئة المنتجات في كراتين مغلقة أو حساب الفترات الزمنية بنظام الساعات المجزأة.
يكمن الفارق الجوهري بين التقريب التقليدي والتقريب للمضاعفات في مرجعية المعالجة الرقمية؛ فالتقريب التقليدي يستند إلى الأساس العشري الثابت عبر تحديد عدد محدد من المنازل العشرية (كتقريب القيمة إلى أقرب جزء من مئة أو جزء من عشرة)، بينما يستند التقريب لمضاعف إلى وحدة قياس اعتباطية يحددها المستخدم، قد تكون عدداً صحيحاً مركباً كالمضاعف 25 أو 50، أو كسراً اعتيادياً غير نمطي مثل ثمن أو ربع وحدة.
تكتسب نمذجة البيانات المتوافقة مع الحزم الكمية المغلقة أهمية استثنائية في التحليل المؤسسي، حيث تفترض الكثير من النظم الإدارية أن الموارد لا يمكن استهلاكها أو شراؤها إلا في كتل كمية محددة سلفاً. وبالتالي، فإن التعامل مع الكسور العشرية الطليقة ينتج تشوهات في تخطيط الاحتياجات، ويتطلب حلاً جذرياً يتمثل في تحويل المتغيرات المستمرة إلى مخرجات مجدولة تتبع المضاعف الصارم المنصوص عليه في السياسات الإجرائية.
من الناحية الإحصائية، يُحدث تقريب القيم انحرافاً في التوزيع التكراري للبيانات الأصلية، حيث تتجمع المشاهدات المتفرقة حول نقاط مركزية اصطناعية تمثل المضاعفات المستهدفة. هذا الانضغاط الإحصائي يؤثر بشكل مباشر على مقاييس النزعة المركزية مثل المتوسط الحسابي والوسيط، كما يؤدي إلى تعديل مقاييس التشتت كالانحراف المعياري والتباين، مما يفرض على المحلل فهماً عميقاً لأثر كل خطوة رياضية يجريها على سلامة البيانات المستخلصة.
1.2 تصنيف دوال التقريب والتحكم العددي في بيئة جداول البيانات
تحتوي بيئة مايكروسوفت إكسل على منظومة غنية ومتشعبة من أدوات التحكم العددي التي تنقسم إلى ثلاث عائلات رئيسية: عائلة التقريب القياسي المتوازن، وعائلة التقريب الاتجاهي الصارم، وعائلة التقريب المرتبط بالمضاعفات المعيارية. كل عائلة تعتمد على نموذج خوارزمي متميز يتعامل مع الفواصل العشرية وفق منطق مبرمج سلفاً لتلبية أغراض نمذجة محددة عبر بيئات الأعمال والتحليل الأكاديمي.
يتمثل التباين الوظيفي الحاسم بين دوال التوجيه الصارم مثل دالة ROUNDDOWN ودوال التوجيه الاحتمالي التقريبي مثل دالة ROUND، في أن الأولى تقمع أي فائض كسري وتتجه بالرقم قسراً نحو الصفر، في حين تفحص الأخيرة الرقم الواقع في المنزلة التالية وتقارنه بمنتصف القاعدة العددية، مما يمنح المخرجات طبيعة ديناميكية قد تصعد بالرقم أو تهبط به استناداً إلى الشروط الحسابية المعتمدة في خوارزميات الحوسبة القياسية.
تحتل دالة MROUND موقعاً متقدماً داخل حزمة الدوال الرياضية والمثلثية (Math & Trig)، حيث صممت لتكون الجسر الرابط بين مفهوم التقريب النسبي ومفهوم المضاعفات الحسابية. بدأت الدالة مسيرتها البرمجية كجزء من حزمة أدوات التحليل الإضافية (Analysis ToolPak) في الإصدارات القديمة مثل إكسل 2003، قبل أن تصبح دالة مدمجة أصيلة في النواة البرمجية ابتداءً من إصدار مايكروسوفت إكسل 2007، بهدف تلبية متطلبات التسعير وإدارة سلاسل التوريد بكفاءة حسابية سريعة.
تؤثر طبيعة المعاملات المعطاة لأي دالة تقريب بشكل جذري على استقرار المنظومة الحسابية بأكملها؛ إذ إن إدخال قيم ذات إشارات متضاربة أو استخدام مضاعفات صفرية أو غير معرفة يقود فوراً إلى انهيار العملية الحسابية وتوليد أخطاء برمجية صريحة. ومن هنا تنبع ضرورة تدقيق المعاملات وفهم بنيتها الرياضية قبل تضمينها في معادلات الجداول الممتدة لضمان تدفق البيانات دون انقطاع أو تشويه.
1.3 الاعتبارات المنهجية لاختيار اتجاه التقريب في النماذج التحليلية
تفرض السياسات المالية في إدارة المخزون والمشتريات تفضيل التقريب الهابط الدائم؛ إذ إن اعتماد مضاعف أعلى من الرصيد النقدي المتاح أو سعة المستودع يؤدي إلى التزامات غير مغطاة أو عجز مالي صريح. فعند حساب عدد الحاويات الممكن شحنها ضمن ميزانية مقيدة، يضمن التقريب للأدنى عدم تجاوز السقف التمويلي، مما يمثل مظلة أمان حسابية تحمي المنشأة من الانكشاف المالي غير المخطط له.
تستند هذه الاعتبارات إلى مبدأ الحيطة والحذر المحاسبي (Prudence Concept)، وهو معيار توجيهي راسخ في المعايير المحاسبية الدولية يحث المحللين على عدم تضخيم الأصول والإيرادات، والتحفظ الشديد عند تقدير المكاسب المتوقعة مقابل الاعتراف الفوري بالالتزامات المحتملة. وينعكس هذا المبدأ على صياغة المعادلات الرياضية عبر إجبار النماذج على اختيار الحد الأدنى المضمون من المضاعفات في أية عملية تقديرية تخضع لعدم اليقين.
يتجلى الفارق الدقيق بين النماذج الحسابية التقديرية والنماذج التقييدية الصارمة في مدى المرونة الممنوحة لمعادلات الحساب؛ فالنماذج التقديرية تتقبل التقريب المتوازن للأقرب لكونها تبحث عن التوازن الإحصائي العام عبر عينة واسعة، في حين ترفض النماذج التقييدية – كاحتساب ساعات العمل الإضافية أو فئات صرف الأوراق النقدية – أي تساهل رقمي، وتعتبر القفز للأعلى بمثابة خطأ تشغيلي يستوجب المنع الحسابي المطلق عبر آليات برمجية حازمة.
2. البنية التركيبية والخصائص التشغيلية لدالة MROUND
2.1 الصيغة العامة ومعاملات الإدخال لدالة MROUND
تتسم البنية النحوية البرمجية لدالة MROUND في مايكروسوفت إكسل بالبساطة والتركيز، حيث تتطلب وسيطين إجباريين فقط للقيام بعمليتها الحسابية وفق الصيغة القياسية المعرفة برمجياً:
=MROUND(number, multiple)
يمثل المعامل الأول (number) القيمة العددية الأصلية المراد تقريبها، وقد تكون رقماً صريحاً مدخلاً باليد، أو ناتج معادلة رياضية أخرى، أو مرجعاً لخلية محددة تحتوي على بيانات كمية مستمرة تخضع للتحليل والمعالجة الرقمية في المصنف.
أما المعامل الثاني (multiple) فهو المضاعف الرقمي المستهدف الذي يرغب المستخدم في تقريب القيمة الأصلية إليه، وهو الأساس الذي تحدد الدالة وفقه شبكة النقاط التجميعية المتتالية. تشترط الخوارزمية الداخلية لمايكروسوفت إكسل أن تكون البيانات المدخلة في كلا المعاملين أرقاماً حقيقية متوافقة مع معايير المعالجة الرقمية؛ حيث إن محاولة إدخال نصوص أو قيم خالية ينتج عنها خطأ القيمة الشهير (#VALUE!).
بالإضافة إلى ذلك، تفرض الدالة شرطاً برمجياً صارماً لا يقبل التجاوز يتمثل في ضرورة تطابق إشارة المعاملين؛ فإذا كان الرقم المدخل موجباً يجب أن يكون المضاعف موجباً، وإذا كان سالباً يجب أن يكون المضاعف سالباً بدقة تامة. يؤدي أي تضارب بين إشارة الرقم وإشارة المضاعف (كأن يكون أحدهما موجباً والآخر سالباً) إلى فشل المعالجة الفوري، وتوليد خطأ رياضي صريح يعبر عنه إكسل بالرمز (#NUM!)، مما يقطع تسلسل الحساب التراكمي في المصنف المالي.
2.2 الخوارزمية الحسابية الداخلية لتحديد المضاعف الأقرب
تتبع دالة MROUND خوارزمية حسابية واضحة المعالم تتألف من خطوات متعاقبة لتحديد اتجاه الإزاحة الرقمية. تبدأ الآلية البرمجية بقسمة القيمة الأصلية المدخلة في المعامل الأول على قيمة المضاعف المحددة في المعامل الثاني، لاستخراج ناتج قسمة مجرد يتكون من شقين: عدد صحيح يمثل عدد المرات الكاملة لاحتواء الرقم على المضاعف، وجزء كسري يمثل النسبة المتبقية من المضاعف التالي وفق المنطق الرياضي الصريح.
عقب استخراج الشق الكسري، تطبق الدالة قاعدة منتصف المسافة الرياضية لتحديد المسار؛ حيث يتم فحص الجزء الكسري بدقة متناهية ومقارنته بنصف قيمة المضاعف المستهدف (أي 0.5 من وحدة المضاعف). إذا كان باقي القسمة أقل من نصف المضاعف، فإن خوارزمية الدالة تقرر هبوط الرقم فوراً نحو المضاعف الأدنى السابق (باتجاه الصفر للقيم الموجبة)، متجاهلة ما تبقى من الكسر كأثر غير مؤهل للصعود.
أما إذا كان باقي القسمة أكبر من أو يساوي نصف قيمة المضاعف تماماً (Remainder ≥ Multiple / 2)، فإن الدالة تتخذ قراراً حاسماً بالقفز بالقيمة إلى المضاعف الأعلى التالي مبتعدة عن الصفر. يظهر هذا السلوك جلياً عند إدخال قيمة تقع بالضبط في منتصف المسافة؛ فالمعادلة =MROUND(15, 10) تسفر حتماً عن النتيجة 20 وليس 10، نظراً لأن الباقي (5) يمثل 50% من المضاعف، مما يرجح كفة الصعود الحسابي تلقائياً.
تتسم هذه الخوارزمية بالتوازن الإحصائي عند التعامل مع التوزيعات الطبيعية الحرة، لكنها تفقد هذا التوازن بمجرد فرض قيود اتجاهية أحادية الجانب؛ حيث إن استجابة MROUND لموقع القيمة على خط الأعداد تجعلها أداة ذات استجابة ثنائية الاحتمال لا يمكن برمجتها من الداخل لتجاهل قاعدة النصف، وهو ما يشكل جوهر المعضلة للمحللين الراغبين في فرض الاتجاه الهابط بصورة دائمة.
2.3 حدود وإمكانات الدالة في التطبيقات الإحصائية والمالية
تتجلى كفاءة دالة MROUND في المجالات والسيناريوهات التي لا تتطلب حظراً صارماً على التقريب الصاعد، بل تبحث عن تقليل نسبة الانحراف الإجمالي بين القيم الأصلية والقيم المقربة إلى أدنى مستوى ممكن. يبرز ذلك في التطبيقات الإحصائية التي تهدف إلى تبسيط الرسوم البيانية وتجميع البيانات في فئات منتظمة دون تشويه موضع المتوسط العام للعينة، حيث تعوض حالات التقريب للأعلى حالات التقريب للأدنى بشكل تلقائي متناغم.
من الناحية الحوسبية البرمجية، تتمتع دالة MROUND بسرعة معالجة عالية جداً داخل المعالج الداخلي لبرنامج إكسل؛ إذ يتم تنفيذ خوارزميتها على مستوى الكود المجمع (Compiled Native Code) دون الحاجة للمرور عبر طبقات التفسير المنطقي المتعددة التي تفرضها الصيغ الرياضية المركبة، مما يجعلها خياراً ممتازاً في المصنفات الضخمة التي تضم مئات الآلاف من الصفوف المترابطة، بشرط أن تتطابق وظيفتها الحرة مع متطلبات النموذج.
تشمل المجالات التطبيقية المثلى لهذه الدالة عمليات التقدير المالي غير الملزمة، مثل وضع الأسعار النفسية التقريبية للمنتجات الاستهلاكية، وحساب مسافات الشحن الإرشادية لشركات الخدمات اللوجستية، وتجميع الكميات الإنتاجية لأغراض التنبؤ متوسط الأجل. غير أن نقل هذه الدالة إلى بيئات القيود الصلبة كالموازنات المقطوعة والأنظمة المحاسبية الصارمة يكشف فوراً عن حدودها التشغيلية، ويستوجب البحث عن آليات بديلة تعيد توجيه مسارها الرياضي.
3. إشكالية التقريب للأدنى دائماً باستخدام دالة MROUND بمفردها
3.1 التناقض بين منطق MROUND ومتطلب التقريب الهابط الإجباري
ينشأ التناقض الجذري بين المنطق الخوارزمي لدالة MROUND ومتطلبات التحليل المالي عند الحاجة إلى فرض مسار هابط إجباري؛ إذ إن الدالة مبرمجة بنيوياً على احترام مبدأ القرب النسبي فقط وليس اتجاه النقصان الصارم. عندما تتجاوز القيمة العددية منتصف المسافة الفاصلة بين مضاعفين، تفقد الدالة أي إمكانية للبقاء عند المضاعف الأدنى، وتتجه قسراً نحو الأعلى تلبية لمعماريتها الأصلية.
يتضح هذا الفشل التقني من خلال اختبارات رقمية بسيطة ومباشرة؛ فلو افترضنا أننا نريد تقريب الرقم 28 إلى أدنى مضاعف للعدد 10 لضمان عدم تجاوز ميزانية معينة، فإن استخدام الصيغة المباشرة:
=MROUND(28, 10)
سيعطي بشكل حتمي الناتج 30، وهو ما يمثل خرقاً صريحاً لمتطلب التقريب الهابط الذي ينتظر نتيجة قيمتها 20 حصراً. ولا تتيح الدالة من خلال وسائطها الحالية أية إمكانية لتعديل سلوك المقارنة أو إلغاء شرط النصف خطوة، مما يجعل الاعتماد عليها منفردة في هذا السياق خطأ منهجياً في بناء النماذج الرقمية.
إن محاولة إجبار الدالة المنفردة على الهبوط الدائم تعد بمثابة مصادرة على منطقها الذاتي، حيث ترفض الصيغة البرمجية التنازل عن مبدأ القرب المكاني. هذا القصور يجعل كل محاولات التلاعب بالمدخلات العادية للدالة دون بناء صيغ تعويضية خارجية أمراً غير مجدٍ، ويكرس حقيقة أن الدالة لم تُخلق لتكون أداة حظر اتجاهي، بل وسيلة موازنة وسطية بين الحدود العليا والدنيا للأرقام.
3.2 التبعات الحسابية للتقريب غير المتسق في الجداول المترابطة
يترتب على استخدام دالة MROUND في النماذج التي تتطلب تقريباً هابطاً سلسلة من التبعات الكارثية داخل جداول البيانات المالية المترابطة. من أبرز هذه المخاطر حدوث تضخيم غير مقصود في ميزانيات الشراء وتقديرات التدفقات النقدية الخارجة؛ حيث يؤدي القفز إلى المضاعف الأعلى إلى التزام المنشأة بطلبيات تفوق السيولة المتوفرة فعلياً في الحسابات الجارية، مما يولد اختناقات ائتمانية حرجة.
في قطاع إدارة المخزون، يفرز هذا التقريب غير المتسق فجوات واسعة في تسوية الدفاتر مع الأرصدة الواقعية بالمستودعات. فعندما يعتمد نموذج الإمداد دالة تقرب لأعلى تلقائياً، قد تخرج التوصية بتوزيع كميات من البضائع تفوق ما هو مخزن في الأرفف بحجة الوصول إلى حزمة الشحن التالية، مما يعطل مسار الشحن اللوجستي ويخلق التزامات بيعية يستحيل الوفاء بها في المواعيد المحددة لعدم وجود المخزون الكافي.
علاوة على ذلك، يؤدي الجمع العشوائي بين تقريب صاعد وتقريب هابط لمتغير واحد داخل سلاسل التحليل الإحصائي إلى خلق تشويه تراكمي يخل بدقة النتائج النهائية للبحوث؛ حيث تتداخل تأثيرات القفز التنازلي مع الارتفاع التصاعدي، مما ينتج عنه تشتت مصطنع في الأرقام لا يعكس حركة البيانات الطبيعية، ويفقد التقارير الإدارية مصداقيتها الاستدلالية أمام متخذي القرار.
3.3 التشخيص الفني لقيود المعاملات في خوارزميات إكسل الأصلية
يعود السبب الجوهري وراء استحالة تحقيق التقريب الهابط الدائم بواسطة دالة MROUND بمفردها إلى الغياب التام لأي معامل للتحكم في الاتجاه ضمن تركيبها البرمجي الأصلي. وعلى خلاف بعض الدوال التحليلية التي تتيح معاملات اختيارية لتحديد المسار (كالقيمة 0 للتقريب لأعلى أو 1 للتقريب لأسفل)، فإن MROUND تقتصر حصرياً على وسيطي الرقم والمضاعف دون أي وسيط ثالث يسمح بتعديل سلوك المقارنة الرياضية.
يعكس هذا التصميم الرؤية الهندسية الصارمة لشركة مايكروسوفت في تطوير لغة معادلات إكسل؛ حيث تفضل الشركة تاريخياً تخصيص دوال منفصلة ذات أغراض محددة ومحكمة بدلاً من إثقال الدوال الأساسية بوسائط فرعية متعددة قد تربك المستخدم العادي أو تبطئ محرك المعالجة الحسابية. وبناءً على هذا المبدأ، تم حجز دالة MROUND لوظيفة المضاعف الأقرب حصراً، مع توفير دوال أخرى موازية للتحكم في الاتجاه الهابط أو الصاعد.
انطلاقاً من هذا التشخيص الفني، يتبين بجلاء أن الباحث أو المالي الذي يحاول استخدام MROUND وحدها لتحقيق تقريب هابط إلزامي يمارس نوعاً من التوظيف الخاطئ للدوال البرمجية. وتتطلب المنهجية السليمة إما اللجوء إلى الدوال الأصلية المصممة خصيصاً للهبوط نحو المضاعف، أو ابتكار هياكل تعويضية متطورة تتدخل حسابياً قبل أو بعد استدعاء الدالة لتصحيح انحرافها الصاعد، وهو ما سنفصله في المحاور القادمة.
4. دالة FLOOR: البديل المعياري المباشر لتحقيق التقريب للأدنى لمضاعف
4.1 المحددات الوظيفية والتركيب النحوي لدالة FLOOR
تمثل دالة FLOOR في برنامج إكسل التجسيد الرياضي الدقيق لمفهوم “دالة الأرضية” الحسابية المعترف بها في الرياضيات البحتة، والتي تقضي بإسقاط القيمة العددية قسراً نحو أقرب حد أدنى. صممت هذه الدالة لتقريب الرقم إلى الأدنى دائماً باتجاه الصفر لأقرب مضاعف للأهمية العددية المحددة، متجاهلة تماماً مدى اقتراب الرقم من المضاعف الأعلى التالي، وتتخذ الصيغة النحوية التالية:
=FLOOR(number, significance)
يظهر التطابق الشكلي الواضح بين معاملات دالة FLOOR ومعاملات دالة MROUND؛ حيث يمثل المعامل الأول الرقم الأصلي المستهدف، ويمثل المعامل الثاني (significance) قيمة المضاعف المطلوب التقريب إليه. ورغم هذا التطابق في البنية الخارجية، فإن المخرجات تتمايز جذرياً؛ إذ تعمل دالة FLOOR على قمع الشق الكسري بالكامل واحتجاز النتيجة عند السقف الأدنى للمضاعف مهما كانت المسافة المتبقية ضئيلة.
تكمن قوة دالة FLOOR في قدرتها الصارمة على إيقاف التقريب الصاعد؛ فلو مررنا القيمة 29.99 مع المضاعف 10 إلى هذه الدالة، فإنها لن تلتفت إطلاقاً إلى أن الرقم لا يفصله عن العدد 30 سوى جزء واحد من مئة، بل ستجبر القيمة على الهبوط فوراً إلى الرقم 20، وهو ما يحقق الغاية المحاسبية واللوجستية في الحصول على الحزم المكتملة فعلياً دون أي افتراض متفائل لا يرتكز على رصيد واقعي.
4.2 المقارنة التطبيقية المعمقة بين نتائج MROUND وFLOOR
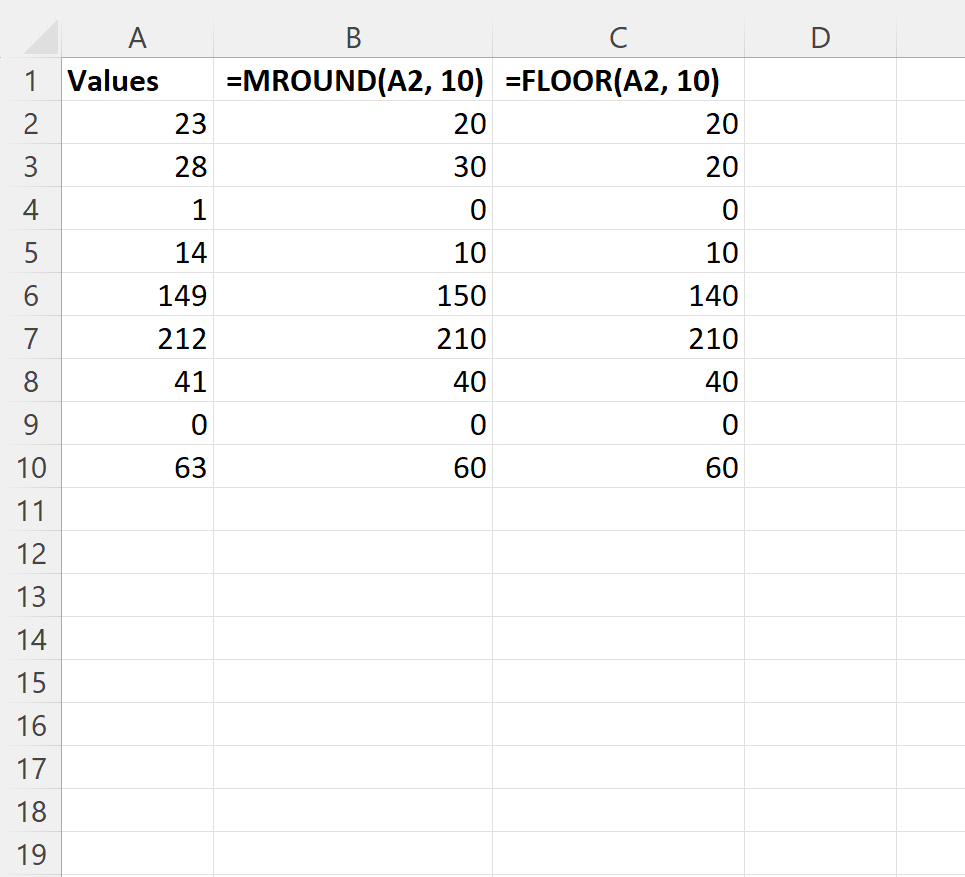
لتوضيح التباعد الوظيفي بين الأداتين، نقوم بإجراء تحليل مقارن لسلسلة متتابعة من الأرقام الحقيقية المتقاربة حول مضاعف العدد 10، وتتبع سلوك كل دالة في الاستجابة لموقع القيمة الرياضي:
- القيمة (21): تعطي =MROUND(21, 10) النتيجة 20، وتعطي =FLOOR(21, 10) النتيجة 20 (تطابق حسابي).
- القيمة (24.9): تعطي =MROUND(24.9, 10) النتيجة 20، وتعطي =FLOOR(24.9, 10) النتيجة 20 (تطابق حسابي).
- القيمة (25): تعطي =MROUND(25, 10) النتيجة 30 (صعود حتمي)، بينما تعطي =FLOOR(25, 10) النتيجة 20 (هبوط إلزامي).
- القيمة (28): تعطي =MROUND(28, 10) النتيجة 30 (صعود حتمي)، بينما تعطي =FLOOR(28, 10) النتيجة 20 (هبوط إلزامي).
- القيمة (29.9): تعطي =MROUND(29.9, 10) النتيجة 30 (صعود حتمي)، بينما تعطي =FLOOR(29.9, 10) النتيجة 20 (هبوط إلزامي).
تثبت هذه المقارنة الرقمية الصريحة الاستقرار المطلق لدالة FLOOR في الحفاظ على المضاعف الأدنى لجميع الحالات دون استثناء، في حين تبدأ دالة MROUND في الانفصال والتباعد بمجرد ملامسة عتبة النصف (25 وما فوقها). هذا السلوك التباعدي يؤكد أن MROUND ليست الأداة المناسبة للمحافظة على حدود الأمان الصارمة.
يعتبر منطق الاحتفاظ بالقيمة الدنيا الذي توفره دالة FLOOR هو المعيار الحسابي المعتمد في بناء نماذج المحاكاة المالية المتحفظة؛ حيث إنه يضمن عدم ترحيل أية أرباح أو كميات غير مكتملة عبر مراحل التحليل اللاحقة، مما يحصن جداول البيانات ضد الانكشاف على التقديرات المتفائلة الزائفة التي تولدها الدوال ذات التوجيه المتوازن بطبيعتها.
4.3 التطور الوظيفي للدالة: الانتقال إلى دالة FLOOR.MATH الحديثة
مع إطلاق إصدار مايكروسوفت إكسل 2013، أضافت الشركة دالة متطورة ومحسنة تُعرف باسم دالة FLOOR.MATH، بهدف معالجة أوجه القصور التقليدية وتوسيع قدرات المعالجة الرقمية لتشمل الأعداد السالبة بمرونة مطلقة. تأتي هذه الدالة ببنية موسعة تتضمن وسائط اختيارية تجعلها تتفوق بشكل حاسم على دالتي FLOOR وMROUND معاً:
=FLOOR.MATH(number, [significance], [mode])
تتميز دالة FLOOR.MATH بالعديد من المزايا التشغيلية؛ أولها أن وسيط المضاعف (significance) أصبح اختيارياً، حيث تفترض الدالة القيمة التلقائية (1) في حال إغفاله، مما يسهل تقريب الأرقام لأقرب عدد صحيح أدنى دون كتابة وسائط إضافية. الميزة الثانية والأهم هي إدخال وسيط النمط (mode)، الذي يمنح المستخدم تحكماً صريحاً في اتجاه تقريب الأعداد السالبة؛ فإما أن يتم تقريبها باتجاه الصفر أو بعيداً عنه نحو اللانهاية السالبة وفقاً لمتطلبات التحليل المعتمدة.
من زاوية التوافقية البرمجية، يجب على مصممي النماذج مراعاة طبيعة بيئة التشغيل لدى المستخدم النهائي للمصنف؛ فبينما تعمل دالة FLOOR الكلاسيكية عبر جميع إصدارات إكسل التاريخية والحديثة بلا استثناء، تتطلب دالة FLOOR.MATH تشغيل المصنف على إصدار إكسل 2013 فما فوق. وبالتالي، فإن توحيد استخدام FLOOR يظل الخيار الأكثر أماناً للمصنفات المؤسسية المشتركة التي قد تُفتح على بيئات برمجية متباينة الإصدارات.
5. استراتيجيات تطويع دالة MROUND للتقريب للأدنى عبر الصيغ المركبة
5.1 تقنية إزاحة المدخلات الرياضية القسرية قبل التقريب
إذا وُجد مانع إجرائي أو اشتراط مؤسسي يفرض الإبقاء على دالة MROUND داخل ورقة العمل مع إلزامها بالتقريب نحو الأدنى دائماً، يمكن اللجوء إلى تقنية الإزاحة الرياضية القسرية (Mathematical Offset Shift). ترتكز هذه التقنية الذكية على تعديل القيمة العددية قبل تمريرها لمعامل الدالة، وذلك بطرح كمية محسوبة تمنع القيمة من الوصول إلى عتبة النصف التي تفعل مسار التقريب الصاعد.
بما أن دالة MROUND تقفز للأعلى بمجرد بلوغ باقي القسمة نصف قيمة المضاعف، فإن طرح نصف المضاعف من الرقم الأصلي يعيد القيمة إلى النطاق الذي يجبر الدالة على الهبوط. ولكن لتفادي الوقوع في خطأ عند وصول الرقم إلى المضاعف تماماً، يتم إضافة هامش متناهي الصغر (Epsilon) لضبط الحدود الدقيقة، لتصاغ المعادلة الرياضية الالتفافية على النحو التالي:
=MROUND(number - (multiple / 2) + 0.0000001, multiple)
تكمن مخاطر هذه التقنية الالتفافية في احتمالية تأثرها بمشكلات تمثيل الأرقام في الفاصلة العائمة (Floating-Point Arithmetic) وفق المعيار الدولي IEEE 754؛ حيث قد تؤدي الهوامش المضافة إلى أخطاء تقريب مجهرية تتراكم عبر آلاف العمليات الحسابية المتتالية داخل المصنف. لذلك، ورغم كون هذا الحل يمثل مناورة رياضية بارعة تجبر MROUND على التقريب للأدنى، إلا أن جدواه التطبيقية تظل متدنية ومحفوفة بالمخاطر مقارنة بالاعتماد المباشر على الدوال الأصيلة مثل FLOOR.
5.2 الدمج الشرطي بين دالة MROUND والدوال المنطقية
تتمثل الاستراتيجية الثانية لتطويع MROUND في بناء صيغة شرطية مركبة تفحص المخرجات وتتدخل تصحيحياً عند حدوث قفزة صاعدة غير مرغوبة، وذلك بدمجها مع الدالة المنطقية IF. تعتمد هذه الآلية على مقارنة ناتج MROUND بالقيمة الأصلية المدخلة؛ فإذا تجاوز ناتج الدالة الرقم الأصلي، فهذا دليل قاطع على أن الدالة نفذت تقريباً لأعلى، وهنا يتدخل المنطق الشرطي لطرح قيمة مضاعف كامل لإعادة النتيجة إلى القاعدة الدنيا:
=IF(MROUND(number, multiple) > number, MROUND(number, multiple) - multiple, MROUND(number, multiple))
توفر هذه المعادلة الشرطية دقة حسابية مطلقة تتجاوز مشكلات الفواصل العشرية المجهرية التي تعاني منها تقنية الإزاحة؛ إذ إنها لا تتلاعب بالأرقام مسبقاً، بل تراقب سلوك الدالة وتصححه لاحقاً بصورة تراجعية حاسمة. ففي حالة تطبيق الصيغة على الرقم 28 مع المضاعف 10، سينتج عن MROUND الرقم 30، وهو أكبر من 28، مما يدفع دالة IF إلى طرح 10 ليصبح الناتج النهائي 20 وهو المطلوب بدقة.
على الرغم من النجاح الحسابي لهذه الصيغة، إلا أنها تعاني من عيب هيكلي يتمثل في التعقيد التركيبي وتكرار استدعاء الدالة ثلاث مرات داخل الخلية الواحدة. هذا التكرار لا يزيد فقط من عبء المعالجة في الجداول الكبيرة، بل يقلل أيضاً من وضوح المعادلة ويجعل عمليات التدقيق والمراجعة المالية أكثر صعوبة وعرضة لسوء الفهم من قبل المحللين الآخرين.
5.3 المفاضلة الحسابية بين الحلول المركبة والدوال المخصصة
عند إجراء مقارنة فنية بين الحلول الالتفافية المركبة المبنية حول MROUND والاعتماد المباشر على دالة FLOOR، نجد أن التفوق الكاسح يصب في مصلحة الأخيرة من كافة النواحي التشغيلية. فمن حيث استهلاك الذاكرة وسرعة المعالجة في المصنفات الضخمة، تنفذ دالة FLOOR دورتها الحسابية في جزء ضئيل من الوقت مقارنة بالصيغ الشرطية التي تستدعي المقارنات المنطقية المتعددة وتكرر استدعاء الدوال الحسابية.
يخضع تصميم جداول البيانات في المؤسسات الحديثة لمبدأ “الأناقة البرمجية ووضوح الكود” (Code Readability and Elegance)، وهو مبدأ يحث على استخدام أبسط الصيغ وأكثرها وضوحاً لتأدية الغرض المطلوب. إن إقحام دالة MROUND في صيغ مركبة معقدة فقط لإجبارها على أداء وظيفة تتقنها دالة FLOOR بصورة أصيلة يعد انتهاكاً لهذا المبدأ، ويزيد من احتمالات الخطأ البشري عند تعديل النماذج مستقبلاً.
تؤكد توصيات حوكمة تقنية المعلومات واستدامة النماذج الحسابية في المنظمات المالية على ضرورة توحيد معايير الصياغة ومنع التحايل غير المبرر على الدوال. وعليه، تظل استراتيجيات تطويع MROUND مقصورة على الأغراض التعليمية وتوضيح المنطق البرمجي، في حين يظل الاستخدام العملي المهني متوجهاً بشكل لا لبس فيه نحو دوال الأرضية الحسابية المعتمدة.
6. تطبيقات وحالات دراسية لمضاعفات الأعداد الصحيحة في بيئة العمل
6.1 التقريب الهابط الإلزامي لأقرب مضاعف للعدد 10
يعد التعامل مع مضاعفات العدد 10 من أكثر التطبيقات تكراراً في البيئات الصناعية واللوجستية، لا سيما في خطوط التعبئة والتغليف التي تفرض توزيع المنتجات في حزم عشرية مغلقة لا تقبل التجزئة أو البيع الفردي. في مثل هذه السيناريوهات، يجب على النظام الحسابي استبعاد أية كميات إضافية لا تكفي لتشكيل حزمة عشرية كاملة، لمنع الاختناقات في المستودعات وتوحيد معايير الشحن.
لو افترضنا أن خط إنتاج قام بتصنيع 187 وحدة من منتج معين، وكانت الشاحنات لا تنقل إلا منصات تضم مضاعفات الرقم 10 فقط، فإن صياغة المعادلة باستخدام دالة التقريب الهابط تكون كالتالي:
=FLOOR(187, 10)
تسفر هذه المعادلة عن اعتماد 180 وحدة مؤهلة للشحن الفوري، مع ترحيل الوحدات الـ 7 المتبقية إلى دورة الإنتاج اللاحقة كفائض غير مكتمل. ولو استخدم المحلل دالة =MROUND(187, 10) لقفزت النتيجة خطأً إلى 190 وحدة، مما يترتب عليه إصدار بوليصة شحن بـ 19 حزمة غير متوفرة بالكامل على أرض الواقع.
يتيح إجراء هذا التقريب الهابط الصارم للمصانع استقراراً تشغيلياً عالياً؛ حيث يتم تحييد الفواقد وتوثيق العبوات التامة دون تداخل حسابي، مما يسهل عمليات المطابقة اليومية بين مدخلات خطوط الإنتاج الفعلية وأذونات الصرف والتوزيع النهائي دون تسجيل فروقات جردية محيرة للمراجعين.
6.2 معالجة المقادير المالية الكبيرة بمضاعفات المئات والآلاف
تستخدم المصارف والمؤسسات التمويلية قواعد حسابية مشددة عند دراسة الجدارة الائتمانية وتحديد سقوف التمويل الشخصي؛ حيث تفرض السياسات الائتمانية تقريب القروض الممنوحة للعملاء إلى أدنى مضاعف للألف ريال أو دولار، تفادياً لصرف مبالغ تضم كسوراً نقدية أو فئات مالية غير قياسية يصعب تغطيتها بضمانات متجانسة.
عندما تظهر حاسبة التمويل أن العميل يستحق حداً أقصى للاقتراض يبلغ 478,650 ريالاً استناداً إلى صافي راتبه والتزاماته الشهرية، فإن البنك لا يمنحه هذا الرقم بدقة، بل يطبق معادلة التقريب الهابط لمضاعفات 1000:
=FLOOR(478650, 1000)
ينتج عن هذه المعادلة مبلغ تمويلي معتمد قدره 478,000 ريال، مع استبعاد مبلغ الـ 650 ريالاً لتأمين هامش سيولة إضافي يقلل من مخاطر التعثر المحتملة، ويلتزم بأطر الصرف المصرفية الموحدة والمعتمدة من إدارات المخاطر والرقابة المالية.
يمتد هذا التطبيق إلى نماذج حساب المكافآت والحوافز السنوية للموظفين؛ حيث تقوم بعض الشركات بتقريب مبالغ المكافآت المحسوبة إلى أدنى فئة ورقية نقدية قابلة للصرف اليدوي المباشر (كمضاعفات 100 أو 500)، مما ييسر العمليات اللوجستية للخزينة ويجنب المحاسبين إشكالات التعامل مع الفئات النقدية الدقيقة في التسويات الجماعية.
6.3 إدارة المشتريات والتخزين وفق قيود سعة العبوات المجمعة
تواجه أقسام المشتريات والتوريد في الشركات الكبرى تحدي الحساب الدقيق للكميات الاقتصادية للطلب (EOQ)، والتي تصطدم دائماً بقيود سعات العبوات المجمعة ومساحات الحاويات اللوجستية التي يفرضها الموردون الدوليون، والذين يرفضون تجزئة الصناديق أو شحن طلبات تحتوي على منصات نقالة (Pallets) نصف فارغة تؤدي إلى هدر تكاليف الشحن البحري والجوي.
إذا كانت سعة الحاوية القياسية تبلغ 2,400 كيلوغرام، وأظهرت معادلات تقدير الاحتياج التشغيلي للمصنع حاجة إلى 13,500 كيلوغرام من المواد الخام، فإن قرار الشراء الرشيد يستوجب عدم حجز حاوية سادسة غير ممتلئة بالكامل ترفع كلفة الطن بشكل حاد. ولذلك يتم حصر الشحنة المؤكدة باستخدام معادلة التقريب الهابط لسعة الحاوية:
=FLOOR(13500, 2400)
تسفر العملية عن تثبيت طلبية قدرها 12,000 كيلوغرام (أي 5 حاويات ممتلئة بالكامل)، وتأجيل الكمية الباقية للدورة المقبلة، مما يحقق وفورات مالية ضخمة ويمنع تكدس البضائع داخل المستودعات بصورة تتجاوز قدرتها الاستيعابية المرخصة.
يرتبط هذا المنطق الحسابي مباشرة بأنظمة تخطيط موارد المؤسسات (ERP) وجداول الفواتير وسلاسل الإمداد، مما يضمن تدفقاً سلساً للمعلومات بين إدارة المستودعات وقسم المشتريات وإدارة الحسابات، دون الوقوع في أخطاء التوريد الناجمة عن التقديرات غير المتوافقة مع الواقع التشغيلي.
7. التعامل المتقدم مع الأرقام الكسرية والأعداد السالبة
7.1 تقريب القيم الكسرية لأدنى مضاعف عشري محدد
لا يقتصر تطبيق التقريب لمضاعف على الأعداد الصحيحة الكبيرة، بل يمتد ليشمل النماذج العلمية والتحاليل المعملية التي تتطلب ضبط القياسات بمضاعفات كسرية دقيقة مثل 0.25 أو 0.5 وحدة. وتبرز هذه المعالجة في الصناعات الدوائية وتجهيز المحاليل الطبية التي تقتضي ألا تصرف المواد الفعالة إلا بمضاعفات ربع ملغم لتفادي أخطاء الجرعات العلاجية.
عندما يسجل جهاز القياس وزناً قدره 4.87 غرام، والمطلوب حصر الوزن الفعلي القابل للاستخدام بأدنى مضاعف للقيمة 0.25 غرام، تتم صياغة المعادلة باستخدام دالة التقريب لمضاعف عشري كما يلي:
=FLOOR(4.87, 0.25)
تحسب المعادلة فوراً القيمة 4.75 غرام، متجاهلة الكسر البالغ 0.12 غرام حفاظاً على معايير الأمان الطبي. وهنا تبرز مسألة دقة الأرقام بعد الفاصلة في بيئة إكسل؛ حيث يجب تثبيت تنسيق الخلايا ليعكس عدد المنازل العشرية المستهدفة لمنع تراكم أخطاء الفاصلة العائمة (Floating-Point Precision Issues) التي قد تشوش القراءات المجهرية الدقيقة.
يعتمد الباحثون في المختبرات الكيميائية والفيزيائية هذه المنهجية لتسجيل القراءات المعيارية الموحدة، مما يحول دون تشتت النتائج الإحصائية الناتجة عن تباين حساسية أجهزة الاستشعار، ويؤمن مخرجات متسقة تخضع لبروتوكولات الجودة والاعتماد الأكاديمي الصارمة.
7.2 ديناميكية التقريب لمضاعف مع الأعداد السالبة ومعضلة الإشارات
تعتبر معالجة الأعداد السالبة إحدى أكثر المناطق المعقدة في دوال المضاعفات داخل إكسل؛ حيث تظهر مشكلات برمجية تتطلب إدراكاً عميقاً للمنطق الرياضي الذي تتبعه كل دالة. في دالتي MROUND وFLOOR التقليديتين، يمثل اختلاف الإشارة بين الرقم والمضاعف سبباً مباشراً لتوقف البرنامج وتوليد خطأ القيمة الحسابية الصريح (#NUM!).
ينبع هذا التعطيل من اشتراط الخوارزمية الكلاسيكية أن يشترك الرقم والمضاعف في نفس الاتجاه على خط الأعداد. فإذا كان الرقم سالباً (-45)، يجب أن يكون المضاعف الممرر للدالة سالباً أيضاً (-10)؛ وإلا اعتبر إكسل العملية الحسابية غير منطقية وتوقف عن التنفيذ فوراً:
=FLOOR(-45, -10)
تعطي هذه المعادلة القيمة (-40)، وهنا نلاحظ مفهوماً دقيقاً: التقريب الهابط في دالة FLOOR الكلاسيكية يعني التقريب “باتجاه الصفر” (Toward Zero) عند التعامل مع الأرقام السالبة، وهو ما يعتبره علماء الرياضيات تقريباً صاعداً بالقيمة المطلقة، بينما في دالة FLOOR.MATH الحديثة، يمكن تحديد ما إذا كان الهبوط يعني الاتجاه نحو السالب اللانهائي أو نحو الصفر عبر وسيط النمط (mode).
لتجنب حدوث أخطاء #NUM! عند التعامل مع بيانات ديناميكية تتبدل إشاراتها باستمرار (كأرصدة التسويات المحاسبية التي تحتوي على فروقات دائنة موجبة وفروقات مدينة سالبة)، يلجأ الخبراء إلى دمج دالة القيمة المطلقة ABS لتوحيد الإشارات، مما يحمي النماذج من التوقف المفاجئ ويضمن استمرارية التحليل المالي تحت مختلف السيناريوهات الحسابية.
7.3 ضبط التوافق الحسابي عبر دالة SIGN في النماذج المركبة
لإنشاء معادلة تقريب هابط ديناميكية شاملة ومحصنة كلياً ضد أخطاء الإشارات، يمكن استخدام دالة الإشارة البرمجية SIGN. تقوم هذه الدالة باستخلاص الطبيعة الإشارية للرقم الأصلي وتمريرها مباشرة إلى وسيط المضاعف، مما يضمن التماثل التام بين المعاملين مهما كانت القيمة المدخلة في الخلية المرجعية:
=FLOOR(A1, SIGN(A1) * 10)
تعمل هذه الصيغة العبقرية بسلاسة متناهية؛ فإذا كانت الخلية A1 تحتوي على القيمة (+85)، فإن SIGN(A1) ستعيد (+1)، ليصبح المضاعف (+10)، وتنتج المعادلة الرقم (+80). وإذا كانت القيمة في الخلية (-85)، فإن دالة الإشارة ستعيد (-1)، ليتحول المضاعف تلقائياً إلى (-10)، وينفذ إكسل العملية دون أي أخطاء حسابية، لينتج الرقم (-80) متوافقاً مع المنطق الداخلي للدالة.
توفر هذه المنهجية حماية كاملة للتقارير المالية المتقدمة التي ترصد انحرافات الموازنة التقديرية (Variance Analysis)؛ حيث تتغير الإشارات بين الفوائض والعجوزات باستمرار على مدار العام، مما يتطلب معادلات قادرة على التكيف التلقائي مع تحولات الإشارة الرياضية دون الحاجة إلى تدخل يدوي مستمر من المحلل لإصلاح أخطاء الصيغ.
8. الأخطاء الشائعة والتشخيص التقني لمشكلات التقريب لمضاعف
8.1 معالجة خطأ عدم تطابق الإشارة الحسابية (#NUM!)
يمثل ظهور الخطأ الشهير #NUM! العارض التقني الأكثر شيوعاً عند التعامل مع دوال المضاعفات في بيئة إكسل. يعود السبب الجذري لهذا العطل البرمجي إلى محاولة الدالة استخراج جذور تربيعية أو إجراء تقسيمات لوغاريتمية ضمنية لقيم متباينة الإشارة، حيث تصطدم الخوارزمية برقم موجب يقابله مضاعف سالب أو العكس، مما يدفع محرك الحساب إلى التوقف الوقائي الفوري.
تتمثل الاستراتيجية المثلى لمعالجة هذا الخطأ في استخدام تقنيات التأمين المزدوج للصيغ، وذلك بدمج دالة معالجة الأخطاء IFERROR لاحتواء الانقطاعات الحسابية المفاجئة وتقديم مخرجات بديلة تحافظ على مظهر التقارير وتناسقها التشغيلي:
=IFERROR(FLOOR(A1, B1), 0)
إلى جانب الاحتواء البرمجي للأخطاء، يجب فحص مسارات تغذية البيانات والتأكد من مطابقة إشارة الخلايا المرجعية عبر تطبيق التحقق من صحة البيانات (Data Validation) لمنع المستخدمين من إدخال مضاعفات سالبة في الحقول المخصصة للأرقام الموجبة، مما يستأصل المشكلة من جذورها الإجرائية ويؤمن تدفقاً سلساً للمعلومات داخل المؤسسة.
8.2 الخلط المفاهيمي بين دوال ROUNDDOWN وINT وFLOOR
يقع العديد من مستخدمي برامج الجداول الإلكترونية في خلط مفاهيمي كبير بين ثلاث دوال رئيسية تشترك ظاهرياً في الهبوط بالقيم، لكنها تختلف كلياً في عمقها الرياضي وسلوكها الحسابي، وهي دوال ROUNDDOWN وINT وFLOOR:
- دالة ROUNDDOWN: تقتصر وظيفتها الحسابية الصارمة على بتر المنازل العشرية (Decimals) وتوجيه الرقم نحو الصفر استناداً إلى عدد خانات محدد مسبقاً، ولا تمتلك أية قدرة ذاتية على التقريب إلى مضاعفات الأعداد غير العشرية كالمضاعف 5 أو 25 أو 50.
- دالة INT: تقوم بتحويل الأرقام الحقيقية إلى أقرب عدد صحيح أدنى (Integer)، وتتبع بدقة متناهية مسار خط الأعداد نحو اللانهاية السالبة؛ مما يجعل ناتج =INT(-3.2) يساوي -4، كما أنها مقيدة بحجم مضاعف ثابت وإلزامي مقداره (1) صحيح ولا يمكن تغييره.
- دالة FLOOR: الدالة الأكثر مرونة وتخصصاً؛ حيث تجمع بين القدرة على الهبوط بالرقم وإمكانية اختيار أي مضاعف اعتباطي للأهمية العددية، سواء كان هذا المضاعف كسراً عشرياً أو عدداً صحيحاً ضخماً، مما يجعلها الخيار المعياري الأول في مشاكل حزم البيانات المقيدة.
يوضح هذا التمايز أن محاولة استبدال دالة بأخرى دون إدراك قيودها الهيكلية يقود حتماً إلى نتائج مشوهة؛ فلا يمكن لدالة ROUNDDOWN أن تعوض دالة FLOOR عند التعامل مع حزم الشحن والمضاعفات النوعية، بينما تظل دالة INT خياراً ممتازاً فقط عند الرغبة في إسقاط الكسور العشرية البسيطة والوصول إلى أقرب عدد صحيح مجرد.
8.3 تراكم الأخطاء الحسابية وتأثيرها على المجاميع التراكمية
تعد ظاهرة “التقريب المبكر” (Premature Rounding) من أخطر الممارسات الحسابية التي تؤدي إلى انهيار دقة التقارير المالية والتحليلات الإحصائية. تحدث هذه الظاهرة عندما يطبق المحلل دوال التقريب الهابط على مدخلات العمليات الحسابية في الخطوات الأولية للجدول، ثم يقوم ببناء معادلات مجمعة وتراكمية تستند إلى تلك القيم المشوهة سلفاً.
يؤدي هذا البتر المتكرر في مراحل النمذجة الوسيطة إلى تراكم فجوات رقمية ضخمة تظهر بوضوح في النواتج النهائية وخلايا المجاميع؛ حيث تتضاعف الفروقات الصغيرة الناتجة عن كل عملية تقريب وتتحول إلى انحرافات جوهرية تفسد التوازن المحاسبي بين الأصول والخصوم، أو بين الأرصدة التقديرية والفعلية لحسابات الخزينة.
تقضي أفضل الممارسات المحاسبية المعتمدة في المراجعات والتدقيق المالي بترحيل كافة الأرقام بكسورها الكاملة والدقيقة خلال كافة مراحل المعالجة وسلاسل المعادلات الوسيطة، مع قصر استخدام دوال التقريب الهابط – سواء كانت FLOOR أو مشتقاتها – على المرحلة الختامية الصرفة التي تمثل المخرجات النهائية للتقرير، مما يحفظ الدقة الرياضية الكاملة ويمنع التآكل التراكمي للبيانات.
9. نماذج تطبيقية متقدمة لجدولة الوقت والموارد في بيئات العمل
9.1 تقريب الفترات الزمنية للأسفل لمضاعفات الدقائق والساعات
يعتمد مايكروسوفت إكسل على نموذج رياضي عبقري لتمثيل الوقت؛ حيث يعتبر اليوم الكامل وحدة قياس صحيحة تساوي الرقم (1)، وتعتبر الساعات والدقائق والثواني مجرد كسور عشرية من هذا اليوم. فالساعة الواحدة تعادل رياضياً (1/24)، والربع ساعة (15 دقيقة) تعادل بالضبط (1/96) أو القيمة العشرية (0.01041667)، وهي القاعدة التي تمكننا من إجراء العمليات الحسابية الزمنية بدقة متناهية.
في العديد من المنشآت التي تطبق سياسات حضور وانصراف مشددة لاحتساب ساعات العمل الإضافية، تشترط لوائح الموارد البشرية عدم احتساب الدقائق الإضافية إلا إذا بلغت ربع ساعة كاملة (15 دقيقة)، مع إسقاط أي وقت يقل عن ذلك وعدم جبره لصالح الموظف. ولتحقيق هذا الاحتساب العادل والمنضبط للوقت، نستخدم دالة FLOOR لتقريب الفارق الزمني للأسفل لأقرب 15 دقيقة:
=FLOOR(A1, "0:15")
إذا سجل الموظف زمناً إضافياً قدره ساعة و28 دقيقة (1:28)، فإن تطبيق هذه الصيغة الهابطة سيجبر القيمة الحسابية على الاستقرار عند ساعة و15 دقيقة (1:15) فقط، متجاهلة الـ 13 دقيقة المتبقية لأنها لم تبلغ النصاب الكامل للمضاعف الزمني التالي، وهو ما يحقق التوافق الصارم مع لوائح المنشأة دون زيادة أو نقصان.
تمنع هذه الصياغة الرياضية الرشيدة أخطاء التحويل الكسري للوحدات الميقاتية، وتغني مسؤولي الرواتب عن إجراء تسويات يدوية مضنية، مما يضمن أتمتة حساب استحقاقات العمل الإضافي وفق معايير برمجية موضوعية ومحمية ضد التقديرات الشخصية المتفاوتة.
9.2 تخصيص الموارد الإنتاجية وحساب سعات العمل الكاملة
تواجه المصانع الكبرى قيوداً تشغيلية عند توزيع أوامر الشغل على خطوط الإنتاج والآلات الصناعية؛ حيث ترتبط دورات التشغيل بأزمنة معيارية ثابتة لا تقبل التوقف الجزئي، كأن تتطلب عملية المعالجة الحرارية دورة مغلقة مدتها 4 ساعات متواصلة لا يمكن إيقافها أو اختصارها دون تلف المنتج النهائي.
عندما يسجل جدول الصيانة توفر 38 ساعة تشغيلية متاحة على أحد الخطوط خلال أسبوع معين، فإن مدير الإنتاج لا يمكنه الالتزام بأكثر من الدورات المكتملة التي يمكن للآلة إنجازها بنجاح. وهنا يتم حساب السعة التشغيلية الآمنة باستخدام معادلة التقريب لمضاعف دورة التشغيل:
=FLOOR(38, 4)
توضح النتيجة أن الطاقة المتاحة فعلياً للاستغلال هي 36 ساعة فقط (أي ما يعادل 9 دورات إنتاجية كاملة)، مع استبعاد الساعتين المتبقيتين لعدم كفايتهما لإتمام دورة جديدة. يساعد هذا الحساب الدقيق على تجنب الوقوع في فخ “الالتزام المفرط بالتسليم” (Overpromising) تجاه العملاء، ويحمي مسارات العمل الحرجة من التوقفات الطارئة.
يسهم هذا الأسلوب الرياضي في رفع كفاءة تخصيص الموارد الإنتاجية وتخفيض فترات الانتظار الضائعة، فضلاً عن تحسين موثوقية الجداول الزمنية الرئيسية (Master Production Schedules) وربطها بربbegية الأقسام اللوجستية بدقة واحترافية متناهية.
9.3 أتمتة تقارير الفئات والشرائح الكمية باستخدام جداول إكسل الديناميكية
في تحليلات ذكاء الأعمال ودراسات الأسواق، يبرز التجميع الشرائحي كأداة حيوية لتصنيف العملاء والمبيعات في مجموعات متجانسة تتيح استخلاص أنماط الاستهلاك وتحديد الفئات الأكثر ربحية داخل المؤسسة. بدلاً من كتابة معادلات شروط معقدة ومتشابكة باستخدام دالة IFS، يمكن توظيف دالة التقريب لمضاعف لتوليد حدود الفئات بصورة ديناميكية مذهلة داخل الجداول الممتدة.
لو أردنا تقسيم مبيعات العملاء إلى شرائح سعرية كل منها يمثل نطاقاً مقداره 5,000 ريال، يتم إدراج عمود محسوب داخل جدول إكسل الديناميكي (Dynamic Table) يحتوي على الصيغة المعيارية:
=FLOOR([@SalesAmount], 5000)
تقوم هذه المعادلة بتحويل أي قيمة مبيعات – ولتكن 13,850 ريالاً – إلى الحد الأدنى للشريحة وهو 10,000 ريال، مما يتيح إنشاء عمود تصنيفي فوري يجمع كافة المبيعات الواقعة بين 10,000 و14,999 ريال تحت مسمى الشريحة “10000”.
تكتسب هذه التقنية ميزة تشغيلية استثنائية عند استخدام المخرجات المقربة كحقول فرز وتجميع في الجداول المحورية (Pivot Tables) والرسوم البيانية المترابطة؛ حيث تتيح تلخيص آلاف السجلات الفردية المتفرقة في مجموعات متناسقة تلقائياً، دون الحاجة إلى إنشاء جداول بحث فرعية أو كتابة أكواد برمجية مخصصة، مما يسرع عملية إعداد التقارير الإدارية التنفيذية.
10. المعايير المنهجية والممارسات الفضلى لبناء نماذج التقريب المستدامة
10.1 توثيق المنطق الرياضي داخل جداول البيانات والمصنفات المؤسسية
يعد التوثيق الإجرائي والشفافية البرمجية من أهم متطلبات استدامة النماذج الرياضية في المؤسسات المالية؛ فالصيغ الحسابية المعقدة تفقد قيمتها وربما تتحول إلى مصدر خطر تشغيلي إذا غاب المنطق الذي بنيت على أساسه عن المراجعين أو المحللين اللاحقين. وعند اتخاذ قرار باستبعاد دالة MROUND لصالح دالة FLOOR لتحقيق التقريب الهابط الدائم، يجب تدوين هذا السبب بوضوح عبر تعليقات الخلايا (Cell Comments) أو أوراق التوثيق المرفقة بالمصنف.
من أفضل الممارسات المنهجية أيضاً تجنب كتابة أرقام المضاعفات بشكل صلب ومباشر (Hardcoding) داخل المعادلات الرياضية؛ فلا يجوز كتابة =FLOOR(A1, 50) بل يجب وضع المضاعف (50) في خلية معيارية منفصلة تحمل اسماً نطاقياً معرفاً (Named Range) مثل Standard_Batch_Size، لتصبح المعادلة أكثر مقروءة ومرونة:
=FLOOR(A1, Standard_Batch_Size)
يسهم هذا الأسلوب المؤسسي الرصين في توحيد السياسات القياسية للتقريب عبر كافة الإدارات المحاسبية والإحصائية بالشركة، ويسمح بتعديل حجم المضاعف مستقبلاً من موقع مركزي موحد دون الحاجة إلى تتبع وتعديل مئات الصيغ المتناثرة داخل أوراق العمل المتعددة.
10.2 اختبار حساسية النماذج وتدقيق نتائج الصيغ الرياضية
قبل اعتماد أي نموذج حسابي يعتمد على تقريب المضاعفات، يجب إخضاعه لاختبارات إجهاد وتدقيق منهجي صارم للتحقق من صموده أمام التغيرات الهيكلية وتقلبات البيانات. تتيح أدوات التدقيق المدمجة في إكسل – وتحديداً خاصية تتبع الأسهم السابقة واللاحقة (Trace Precedents and Dependents) – رؤية المسار الحسابي والتأكد من أن نتائج التقريب تتدفق بالشكل الصحيح نحو مخرجات التقرير النهائية.
تتضمن منهجية التدقيق الاحترافية إجراء “اختبارات القيم الحدية” (Boundary Value Testing)، وهي عملية ترتكز على إدخال أرقام حرجة تقع بالضبط عند عتبة منتصف المسافة للمضاعف، وأرقام أخرى تقل أو تزيد عن المضاعف بمقدار كسر مجهري (مثل 19.999 و 20.001)، ورصد استجابة المعادلة للتأكد من عدم حدوث قفزات صاعدة مباغتة، فضلاً عن إدخال قيم سالبة لاختبار مقاومة النموذج للأخطاء الحسابية مثل #NUM!.
يحمي هذا الاختبار الميداني الدقيق المنشأة من مفاجآت المعالجة في بيئات الإنتاج الحية، ويؤكد للمدققين الداخليين والخارجيين أن النماذج الحسابية تمتلك متانة برمجية ونزاهة إحصائية تستوفي أعلى المعايير المهنية المعترف بها دولياً.
10.3 خلاصة المنهج العلمي للتحكم في اتجاه التقريب لمضاعفات الأعداد
تؤكد الرؤية الرياضية والمحاسبية الشاملة أن محاولة استخدام دالة MROUND للتقريب للأدنى دائماً هي بمثابة السباحة ضد التيار الخوارزمي الأصلي الذي صممت مايكروسوفت الدالة على أساسه. إن إصرار المحلل على تطويع هذه الدالة المنفردة لخدمة اتجاه واحد يتناقض مع منطقها التوازني الذي يحتكم حصرياً لعتبة النصف، ويفتح الباب واسعاً أمام أخطاء التقدير والانكشاف المالي غير المحسوب.
يمثل التحول الواعي نحو دالة FLOOR أو نسختها الموسعة FLOOR.MATH المسار العلمي والمهني الصحيح لمعالجة إشكالية التقريب الهابط لأقرب مضاعف؛ حيث تمنح هذه الدوال ثباتاً مطلقاً في قمع الكسور وتوجيه النتائج نحو السقف الأدنى دون الحاجة إلى صيغ التفافية معقدة تثقل الذاكرة وتعيق الشفافية، مع حفظ الدور الإحصائي المتزن لدالة MROUND في مجالات التقدير الحر التي تتطلب الحياد الرياضي المطلق.
في الختام، يجب على الباحثين ومحللي البيانات التمسك بالانضباط المنهجي في بناء نماذج جداول البيانات؛ فالأداة الرقمية ليست مجرد وسيلة حساب عابرة، بل هي لغة تعبير كمي تعكس القرارات الاستراتيجية للمنظمات، مما يتطلب الحفاظ على أقصى درجات النزاهة الإحصائية والدقة الهندسية في كل خطوة رياضية يتم اتخاذها داخل المصنفات.
المراجع
- Microsoft Corporation. (2024). MROUND function. Microsoft Support. https://support.microsoft.com/en-us/office/mround-function-33178a5c-aa32-4811-a08c-0f0a81150461
- Microsoft Corporation. (2024). FLOOR function. Microsoft Support. https://support.microsoft.com/en-us/office/floor-function-14bb497c-2441-4eed-93b1-8318ca592c4b
- Microsoft Corporation. (2024). FLOOR.MATH function. Microsoft Support. https://support.microsoft.com/en-us/office/floor-math-function-343f6d83-b42e-481a-8241-bc6424c2044c
- Walkenbach, J. (2015). Microsoft Excel 2016 Bible. John Wiley & Sons.
- Alexander, M., & Kusleika, D. (2019). Excel 2019 Bible. John Wiley & Sons.