
تُعد معالجة السلاسل الزمنية والبيانات المجدولة حجر الزاوية في بناء النماذج المالية والتحليلات الكمية الحديثة، حيث تبرز الحاجة الدائمة إلى عزل الفترات الزمنية وتلخيصها بدقة متناهية لتلبية متطلبات التقارير الدورية والقرارات الاستراتيجية. في هذا السياق، تبرز دالة الجمع الشرطي الأحادي SUMIF كأداة لا غنى عنها في بيئة العمل الرقمية لبرنامج مايكروسوفت إكسل، حيث توفر للمحللين والباحثين وسيلة برمجية دقيقة لاختزال المصفوفات العددية استناداً إلى محددات منطقية مفردة. إن الربط بين العمليات الحسابية والمعايير الزمنية، ولا سيما شرط “ما قبل تاريخ محدد”، يمثل محوراً جوهرياً في ضبط التدفقات، وتتبع الالتزامات المالية، وقياس المتغيرات التراكمية في مختلف التخصصات المحاسبية والإحصائية.
يتطلب التطبيق الاحترافي لهذه الدالة فهماً عميقاً يتجاوز مجرد حفظ التراكيب النصية؛ إذ يجب إدراك الفلسفة الرياضية التي ينتهجها برنامج إكسل في التعامل مع التواريخ، والتي تُترجم داخلياً إلى أرقام تسلسلية صحيحة تتيح إجراء المقارنات الجبرية بصورة قطعية. ويهدف هذا المقال الأكاديمي الموسع إلى تفكيك كافة الجوانب النظرية والتطبيقية المرتبطة باستخدام دالة SUMIF لحساب المجاميع السابقة لنقطة زمنية فاصلة، بدءاً من الهندسة الداخلية لتخزين الأزمنة وقواعد دمج المشغلات المنطقية، مروراً بالمعالجات الإقليمية المتباينة، ووصولاً إلى استكشاف البدائل المتقدمة وضوابط الحوكمة المؤسسية لإدارة جداول البيانات الضخمة.
1. مقدمة تأصيلية لدالة SUMIF وإدارة السلاسل الزمنية في إكسل
1.1 المفهوم الرياضي والمنطقي لدالة الجمع الشرطي
تمثل دالة الجمع الشرطي الأحادي SUMIF امتداداً رياضياً لمفهوم الجمع البسيط، حيث تُخضع كل عنصر في مصفوفة البيانات لاختبار منطقي ثنائي القيمة (صواب أو خطأ). ظهرت هذه الدالة رسمياً مع إصدار مايكروسوفت إكسل 97 (الإصدار 8.0) لتُمكّن المستخدمين من فلترة وتجميع القيم الرياضية ضمن تعبير برمجي واحد، متجاوزةً بذلك الحاجة إلى استخدام عمليات الترشيح اليدوي أو إنشاء أعمدة مساعدة معقدة. يتمثل جوهر الدالة الحسابي في فحص نطاق محدد من الخلايا ومقارنته بمعيار مفرد، ومن ثم تجميع القيم العددية المقابلة للخلايا التي نجحت في اجتياز ذلك الفحص فقط.
تقوم الفلسفة الحسابية لاختزال المصفوفات في هذه الدالة على تقليص الأبعاد الرياضية لمجموعة البيانات الكبيرة، حيث يتم إسقاط المتجهات المكانية أو الزمنية التي لا تحقق الشرط المنطقي واستبقاء القيم ذات الدلالة الحسابية المباشرة. هذا الترشيح الرياضي الموجه بالمعطيات يختلف جذرياً عن المعالجة الخطية البسيطة؛ فالأخيرة تتعامل مع الأرقام بحيادية تامة دون الالتفات إلى سياقها الزمني أو الوصفي، بينما توفر دالة الجمع الشرطي طبقة من الذكاء الاصطناعي الصغير القائم على المنطق الإرشادي لتوجيه مسار التراكم العددي.
تكتسب هذه الدالة أهمية استثنائية في بناء النماذج الإحصائية والتحليل المالي، حيث تشكل نقطة الارتكاز لحساب المقاييس التراكمية التاريخية، وتحديد التدفقات النقدية السابقة، وإعادة ضبط خطوط الأساس الرياضية. يتيح الفهم الأكاديمي لهذه الآلية الانتقال من مجرد المعالجة السطحية للأرقام إلى استقراء البنى الهيكلية للسلاسل الزمنية المعقدة بصورة تضمن سلامة المعالجة وموثوقية المخرجات النهائية للنماذج التنبؤية والتقارير الرقابية.
1.2 البنية الداخلية لتخزين التواريخ في بيئة إكسل الرقمية
تعتمد بيئة إكسل الرقمية نظام ترقيم تسلسلي صارم لحفظ الأيام والتعامل مع التواريخ، وهو ما يُعرف بنظام تاريخ 1900 القياسي في بيئات ويندوز. وفقاً لهذا النظام الرياضي، يُمثل الرقم الصحيح 1 تاريخ الأول من يناير عام 1900، في حين تتوالى الأرقام الصحيحة اللاحقة لتمثيل الأيام المتعاقبة بزيادة عددية مقدارها وحدة واحدة لكل يوم جديد. بناءً على ذلك، فإن تاريخاً مثل الأول من يناير 2024 لا يُخزن في الذاكرة كسلسلة نصية تحتوي على اليوم والشهر والسنة، بل كقيمة عددية صحيحة تعادل عدد الأيام المنقضية منذ نقطة البداية المرجعية.
إن هذا التحويل التلقائي من التواريخ الظاهرية إلى أرقام صحيحة قابلة للمقارنة الرياضية هو المحرك الأساسي الذي يتيح لعوامل المقارنة الجبرية العمل بكفاءة عالية. فعند مقارنة تاريخين، يقوم المعالج الحسابي بمقارنة قيمتيهما التسلسليتين الرقميتين مجردتين، مما يجعل تحديد الأسبقية الزمنية عملية حسابية بديهية تخضع لقواعد الترتيب العددي التقليدية. ومن ثم، فإن أي خلل في إدراك المستخدم لطبيعة التنسيق الخلوي مقابل القيمة الحسابية الحقيقية المخزنة قد يؤدي إلى استنتاجات خاطئة تماماً.
ينعكس هذا التمايز الجذري على فاعلية عوامل المقارنة المنطقية؛ إذ إن التنسيق المرئي للخلية ليس سوى قناع بصري خارجي يضفيه البرنامج على الرقم التسلسلي لتسهيل القراءة البشرية. وبالتالي، فإن نجاح دالة الجمع الشرطي في التعرف على التاريخ ومقارنته يعتمد حصراً على صحة البنية الرقمية الكامنة في الخلية، وليس على الهيئة التنسيقية التي تظهر بها الأرقام والخطوط المائلة أو الفواصل الزمنية على الشاشة.
1.3 ضرورات التحليل الزمني قبل نقطة زمنية فاصلة
تفرض الممارسات المحاسبية والمالية في المؤسسات الحديثة متطلبات صارمة للفصل الزمني بين المعاملات والأنشطة الاقتصادية. ويُعد استخراج البيانات السابقة لنقطة زمنية حرجة من أبرز هذه المتطلبات؛ حيث تبرز الحاجة الملحة لعزل المعاملات، مثل المصروفات والإيرادات، التي تمت قبل نهاية ربع مالي معين أو سنة مالية محددة. يضمن هذا الإجراء إعداد موازين المراجعة والقوائم المالية الختامية وفق مبدأ الاستحقاق المحاسبي الصارم، مما يمنع تداخل الفترات المالية ويحافظ على عدالة التقارير الدورية.
علاوة على ذلك، يقتضي التقييم الإحصائي لمشروعات الأعمال عزل البيانات التاريخية السابقة لتاريخ إطلاق مشروع استراتيجي أو حملة تسويقية كبرى. يساعد هذا التحديد الدقيق الباحثين والمحللين على قياس خط الأساس للنشاط الاقتصادي قبل التدخل التجاري، وهو ما يسمح بإجراء مقارنات دقيقة حول حجم الأثر الحقيقي ومعدلات النمو المتولدة بعد ذلك الحدث، مستبعداً أي ضوضاء إحصائية قد تنجم عن دمج الفترات بأسلوب غير منضبط.
كما تمتد الضرورة المنهجية لتشمل إدارة المخاطر ومراقبة الديون والالتزامات المستحقة، حيث يُطلب تصنيف الالتزامات المتراكمة قبل حلول تواريخ استحقاقها الفعلية لتقييم مستويات السيولة اللحظية. يوفر حساب التراكم التاريخي للقيم ضمن فترات انقطاع محددة جدوى إحصائية بالغة الأهمية لتتبع سلوك التدفقات النقدية ومعدلات الصرف وتحديد الانحرافات التراكمية، مما يدعم الإدارة الرشيدة للموارد المالية استناداً إلى أدلة رقمية واضحة ومقيدة زمنياً.
2. البنية التركيبية والصياغة الرياضية لدالة SUMIF مع الشروط الزمنية
2.1 الوسائط الثلاث لدالة SUMIF وتحديد وظائفها الأكاديمية
تتألف الدالة الرياضية SUMIF من تركيبة قياسية تعتمد على ثلاث وسائط محددة برمجياً، وتُكتب وفق الصيغة الأكاديمية التالية: SUMIF(range, criteria, [sum_range]). تمثل الوسيطة الأولى، المسماة نطاق الفحص (range)، مصفوفة الخلايا التي تحتوي على المدخلات المراد إخضاعها للتقييم المنطقي؛ وفي السياق الزمني، يجب أن يشتمل هذا النطاق على التواريخ المسجلة بالتنسيق الرقمي التسلسلي الصالح لضمان قدرة المعالج على قراءة البيانات ومطابقتها بصورة دقيقة.
أما الوسيطة الثانية، وهي معيار التحقق (criteria)، فتمثل التعبير المنطقي والشرطي الذي يحدد المعايير الرياضية الواجب توفرها في خلايا النطاق الأول لاعتبارها صالحة للاحتساب. يتضمن هذا المعيار عادةً مشغل مقارنة رياضياً مدمجاً مع القيمة الزمنية المستهدفة. وتأتي الوسيطة الثالثة، نطاق الجمع (sum_range)، كمصفوفة اختيارية من الناحية التركيبية ولكنها إلزامية من الناحية العملية في معظم التطبيقات الزمنية، حيث تحدد القيم العددية المقابلة في السجلات التي سيتم جمعها تراكمياً في حال تحقق الشرط في الوسيطة الأولى.
تستلزم المنهجية الحسابية مراعاة وجود تناظر بنيوي تام بين أبعاد نطاق الفحص وأبعاد نطاق الجمع التراكمي. فإذا كان نطاق الفحص يمتد على مصفوفة أحادية البعد كالأعمدة من الخلية الأولى إلى العاشرة، فيجب بالضرورة أن يتطابق نطاق الجمع مع هذا الامتداد الرأسي بدقة. إن أي اختلال أو تفاوت في أبعاد هاتين المصفوفتين قد يؤدي إلى سلوك حسابي صامت غير متوقع أو إلى تشويه النتائج، نظراً لأن البرنامج سيحاول قسرياً مواءمة الأبعاد استناداً إلى الخلية العلوية الأولى من نطاق الجمع.
2.2 آلية عمل معامل المقارنة المنطقي الأصغر من (<)
يؤدي معامل المقارنة الأصغر من (<) دوراً حاسماً في استبعاد وإدراج البيانات الزمنية ضمن دالة الجمع الشرطي. من الناحية الرياضية المجردة، يعمل هذا المشغل كأداة فرز دقيقة تفصل خط الأعداد الصحيحة إلى منطقتين؛ المنطقة الواقعة على يسار القيمة المرجعية والتي تحقق الشرط وتعتبر صالحة للحساب، والمنطقة الواقعة عند القيمة المرجعية وعلى يمينها والتي تُستبعد استبعاداً صارماً وتُمنح قيمة منطقية سالبة (False).
عند إسقاط هذا المفهوم على خط التواريخ الزمني، يتضح أن معامل الأصغر من (<) يُعنى حصراً بالأيام التي سبقت تاريخ القطع المحدد، مستبعداً بالكامل يوم التاريخ المرجعي نفسه. هذا الاستبعاد الصارم لنقطة التاريخ الحرج هو الأساس المنهجي لفصل الفترات الحسابية المقفلة عن الفترات اللاحقة. فالعمليات المسجلة في يوم التاريخ المرجعي لا تُدرج ضمن المجموع التراكمي، مما يضمن خلو النتائج من أي تداخلات قد تخص اليوم الانتقالي أو نقطة التقييم نفسها.
تتعقد هذه الآلية الحسابية عند معالجة التواريخ التي تتضمن كسوراً زمنية كالساعات والدقائق والثواني. ففي نظام إكسل، يُمثل الوقت كجزء عشري ملحق بالرقم الصحيح لليوم (حيث يمثل النصف 0.5 منتصف النهار تماماً). وإذا كان التاريخ المرجعي في المعيار مسجلاً كرقم صحيح دون وقت (وهو ما يعني بداية اليوم عند الساعة 00:00 صباحاً)، فإن أي حدث يقع في نفس ذلك اليوم ولكن في ساعة لاحقة سيُعامل تلقائياً كرقم أكبر من التاريخ المرجعي، وبالتالي يتم استبعاده منطقياً. هذا التمايز يفرض تدقيقاً صارماً في صياغة الاستعلامات المقيدة زمنياً لضمان اتساقها الرياضي.
2.3 قواعد دمج النصوص والمعاملات عبر رمز الربط (&)
يواجه المعالج البرمجي لمايكروسوفت إكسل خصوصية هيكلية عند التعامل مع معاملات المقارنة الرياضية داخل الدوال الشرطية؛ إذ يعامل البرنامج رموز المقارنة المنطقية (مثل < أو > أو =) بوصفها محارف نصية صلبة وليست عوامل تشغيل جبرية حرة داخل وسيطة المعيار. ونتيجة لذلك، يفرض المحرك الحسابي إحاطة رمز المقارنة بعلامات تنصيص مزدوجة (مثل "<") لتعريفه كنص يمثل عملية شرطية متكاملة قبل تمريره إلى محرك التقييم.
هنا تبرز الأهمية التقنية لرمز الربط التسلسلي للأنساق النصية (&)، والمعروف تجارياً برمز الجمع النصي (Ampersand). يعمل هذا الرمز كجسر برمجي يدمج السلسلة النصية الحاملة لمعامل المقارنة مع المرجع الخلوي الذي يحتوي على التاريخ الفعلي أو ناتج دالة زمنية مستقلة. على سبيل المثال، التعبير "<" & E1 يقوم بدمج الرمز النصي مع الرقم التسلسلي المشتق من الخلية المرجعية، لينتج في النهاية سلسلة مركبة يفهمها محرك إكسل كمعيار فحص منطقي متكامل.
تُعد الأخطاء البرمجية الناتجة عن إغفال علامات الاقتباس أو نسيان رمز الربط من أكثر الأخطاء شيوعاً بين المستخدمين؛ فكتابة المعيار على هيئة "<E1" تؤدي إلى عجز البرنامج عن إدراك أن E1 هي خلية مرجعية، ويعاملها كاسم نصي حرفي، مما ينتهي غالباً بإرجاع قيمة صفرية خاطئة. بالمقارنة مع كتابة التاريخ المباشر داخل علامات التنصيص، يوفر استخدام الروابط المرجعية المرنة مرونة برمجية فائقة، ويحصّن النموذج الرياضي من مخاطر الأخطاء الكتابية ويسهل عمليات التعديل والصيانة الدورية للنماذج الحسابية المعقدة.
3. طرق إدخال التاريخ كمعيار شرطي: المرجع المباشر مقابل المرجع الخلوي
3.1 الاستناد إلى خلية مرجعية ديناميكية لحفظ التاريخ الفاصل
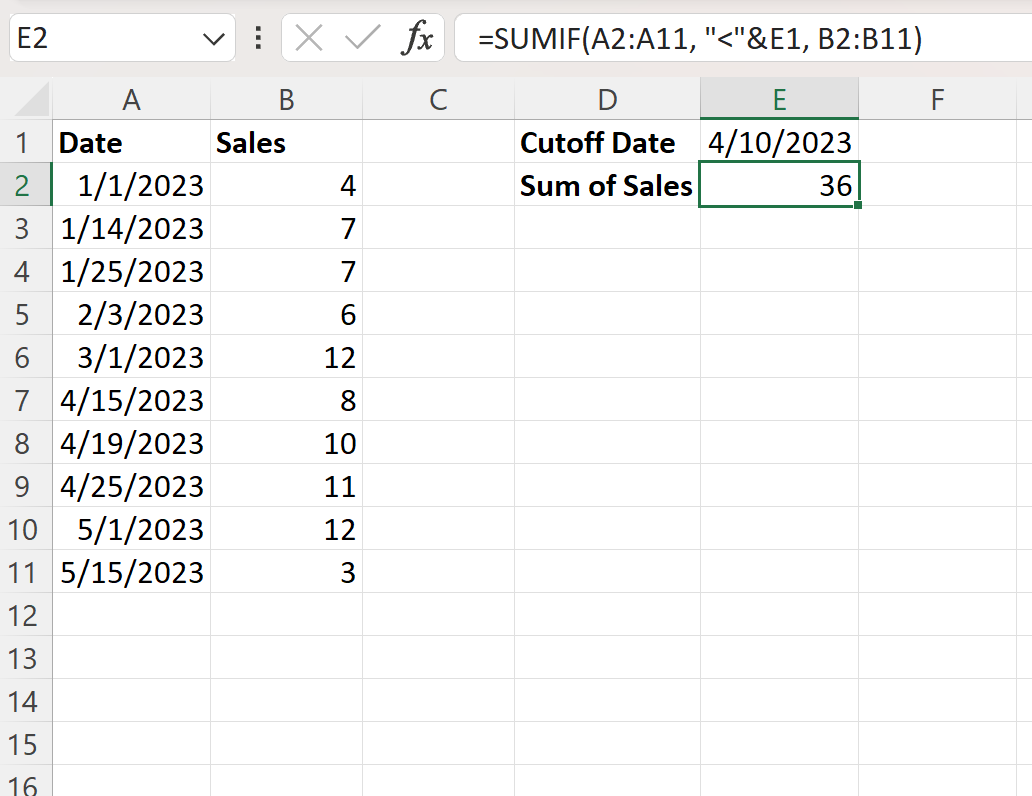
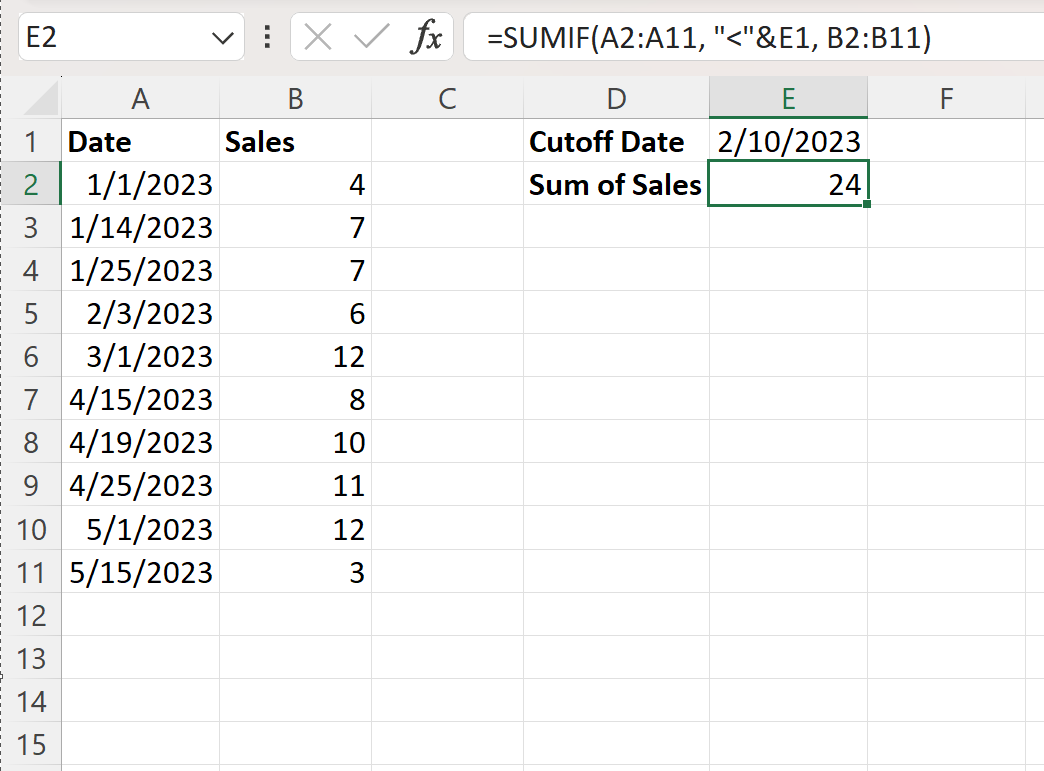
يُعد الاعتماد على خلية مرجعية مستقلة لحفظ التاريخ الفاصل أحد أرقى المعايير الهندسية في تصميم جداول البيانات الاحترافية. يتجسد هذا النمط الصياغي القياسي في كتابة المعادلة على الهيئة: =SUMIF(A2:A11, "<"&E1, B2:B11)، حيث يتم حجز الخلية E1 لتكون بمثابة مدخل التحكم الديناميكي المستقل للمستخدم. في هذا النموذج، تقتصر وظيفة الدالة على قراءة القيمة الكامنة داخل الخلية المستهدفة وتحويلها تلقائياً إلى معيار مقارنة دون الحاجة للتدخل المباشر في بنية الصيغة الرياضية ذاتها.
يحقق هذا الأسلوب فصلاً هندسياً حاسماً بين طبقة البيانات والعمليات الحسابية من جهة، وطبقة واجهة المستخدم التفاعلية من جهة أخرى. هذا التجريد البرمجي يمنح التقارير المالية والإحصائية مرونة غير محدودة؛ حيث يتمكن متخذ القرار أو المحلل المالي من اختبار سيناريوهات متعددة بشكل لحظي وبمجرد إدخال تواريخ مختلفة في الخلية المرجعية، ليرى استجابة المجاميع التراكمية وتغيرها الآني دون أدنى مخاطرة بحدوث كسر أو تلف غير مقصود في تركيب المعادلات الحسابية الدفينة.
علاوة على ذلك، يؤمّن هذا النمط استقرار النماذج الحسابية العملاقة متعدّدة الصفحات ويسهّل تدقيقها واكتشاف مكامن الخلل فيها؛ فالأرقام والمعايير لا تكون مدفونة ومشتتة داخل مئات الصيغ المنفردة، بل تتمركز في خلايا قيادية معلنة وموثقة. هذا الأمر يقلل جذرياً من احتمالات الخطأ البشري عند الحاجة إلى تحديث التواريخ دورياً، ويحافظ على سلامة النسق العام للنموذج المحاسبي وفق الممارسات المهنية المعتمدة عالمياً.
3.2 التضمين المباشر للتاريخ داخل بنية الصيغة الرياضية
يلجأ بعض المستخدمين أحياناً إلى الأسلوب البدائي المتمثل في التضمين المباشر للتاريخ داخل بنية وسيطة المعيار الرياضي، وتأخذ هذه الصيغة الشكل النصي الثابت التالي: =SUMIF(A2:A11, "<2023/10/04", B2:B11). في هذا النسق، يُدمج معامل المقارنة المنطقي والتاريخ المستهدف معاً في سلسلة نصية صلبة محاطة بعلامات تنصيص مزدوجة، دون الاستعانة برمز الربط أو بأي خلايا وسيطة لاستيفاء المعيار المطلوب.
على الرغم من البساطة الظاهرية لهذا التضمين وسرعة كتابته في الحالات البسيطة، إلا أنه يفرض قيوداً تشغيلية قاسية تتنافى مع معايير المرونة الحسابية؛ إذ يؤدي إلى تصلب النموذج الرقمي وصعوبة صيانته وتحديثه. فإذا رغب المستخدم في تغيير تاريخ القطع، سيكون مجبراً على الدخول يدوياً في كل صيغة حسابية مدمجة وتعديل التاريخ بداخلها، وهو إجراء يستهلك وقتاً طويلاً ويفتح الباب واسعاً أمام تسلل الأخطاء المطبعية القاتلة في كبرى النماذج المحاسبية.
وتتضاعف خطورة التضمين الثابت بصورة حرجة عند انتقال ملف العمل بين أنظمة حاسوبية تطبق إعدادات إقليمية متباينة في قراءة التواريخ (كالتضارب بين النظامين الأمريكي والبريطاني في ترتيب الأيام والشهور). فقد يفسر المعالج النص المكتوب بصورة مغايرة تماماً لما قصده الكاتب، مما يشوه النتائج الحسابية دون إطلاق أي تحذير صريح. لذا، يقتصر القبول الأكاديمي والمهني لهذا الأسلوب على التجارب السريعة أو النماذج التعليمية المؤقتة والمحدودة التي لا تتطلب صيانة مستمرة أو مشاركة بين أطراف متعددة.
3.3 استخدام دالة DATE كأداة بناء معيارية للتاريخ الثابت
للتغلب على مخاطر التضمين المباشر والتأكد من صمود الصيغة الحسابية أمام مختلف البيئات التشغيلية، تبرز دالة DATE كأقوى أداة معيارية لبناء التواريخ الثابتة ضمن الصيغ الشرطية. يتمثل هذا الدمج الصياغي المتقدم في كتابة المعادلة على النحو التالي: =SUMIF(A2:A11, "<"&DATE(2023, 10, 4), B2:B11). في هذا النموذج، تُوكل مهمة بناء الرقم التسلسلي الخاص بالتاريخ إلى دالة نظامية متخصصة ومستقلة، قبل أن يتم دمجه برمز الربط مع معامل المقارنة المنطقي.
تكمن القوة الجوهرية لهذا الأسلوب في الفصل الأكاديمي الصريح بين مدخلات السنة، والشهر، واليوم كأرقام صحيحة مستقلة لا تحتمل اللبس؛ حيث تطلب دالة DATE ثلاث وسائط رقمية صريحة بالترتيب التالي: DATE(year, month, day). هذا الفصل الهيكلي يُلغي تماماً أي غموض قد يعتري التفسير الحسابي ويوحد قراءة التاريخ عبر مختلف إصدارات إكسل والمنصات السحابية والمحلية، محصناً الصيغة الحسابية ضد أي تشوه قد يطرأ نتيجة التباين في اللغات أو الإعدادات الإقليمية لنظم التشغيل المضيفة.
يعتبر هذا الدمج المتقدم الحل المثالي عندما تفرض متطلبات النمذجة الرياضية تثبيت تاريخ مرجعي دائم داخل المعادلة دون السماح للمستخدم بتغييره عبر خلية واجهة، وفي الوقت ذاته تجنب الأخطار الكامنة في النصوص الثابتة. إن إسناد عملية التوليد الرقمي للتاريخ إلى دالة رسمية متوافقة عالمياً يضمن استقراراً حسابياً مطلقاً ويحفظ موثوقية النتائج في السجلات المحاسبية والتحليلات الإحصائية الدقيقة والمعقدة.
4. تطبيق عملي منهجي لحساب مجموع المبيعات السابقة لتاريخ محدد
4.1 إعداد وتجهيز مصفوفة البيانات الأولية للتجربة
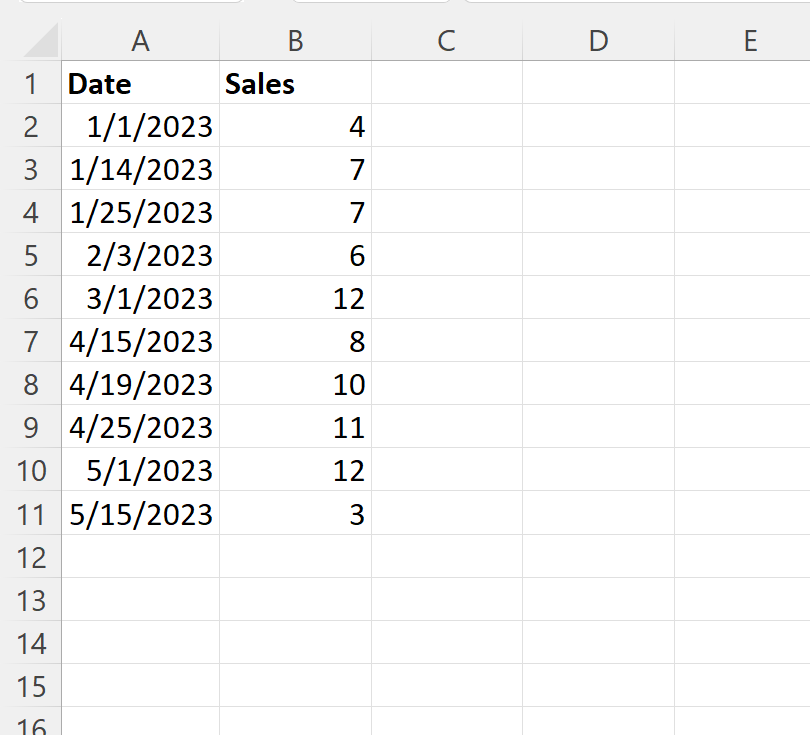
يتطلب الإثبات العملي لمنطق دالة SUMIF الزمنية تأسيس مصفوفة بيانات تجريبية واضحة ومضبوطة بعناية لتوضيح السلوك الحسابي بدقة. نفترض في هذه التجربة وجود جدول مبيعات متسلسل يمتد في ورقة العمل ضمن النطاق الرأسي من الصف الثاني وحتى الصف الحادي عشر. يُخصص العمود A لتوثيق التواريخ الزمنية لإتمام المعاملات البيعية (النطاق A2:A11)، بينما يُخصص العمود B لتسجيل القيم النقدية المحققة المقابلة لكل عملية بيعية على حدة (النطاق B2:B11).
تتمثل الخطوة الأولى الأساسية في التحقق من تجانس وصحة التنسيق لكافة المدخلات في مصفوفة الاختبار. يجب التأكد من أن التواريخ المسجلة في العمود A تم إدخالها كتنسيقات تاريخ حقيقية ومعتمدة يترجمها إكسل إلى أرقامه التسلسلية الكامنة، وليست مجرد نصوص مكتوبة. بعد ذلك، يتم حجز الخلية المستقلة E1 في ورقة العمل لتكون بمثابة الخلية الحاكمة والمستهدفة لتسجيل الشرط الزمني المتغير، حيث نغذيها في هذه التجربة بتاريخ مرجعي وليكن 15 أكتوبر 2023.
أخيراً، يتم إعداد وتجهيز خلية الإخراج النهائي، ولتكن الخلية E2، وتنسيقها لاستقبال مخرجات الصيغة الرياضية المزمع تطبيقها. تقتضي الهندسة الجيدة لهذا النموذج وضع تصنيفات نصية واضحة بجوار هذه الخلايا (كالخلية D1 لتوضيح “تاريخ القطع”، والخلية D2 لبيان “إجمالي المبيعات السابقة”)، مما يوفر بيئة تجريبية منضبطة تتيح مراقبة الناتج الحسابي وفحصه بدقة بالغة وبأدوات قياس واضحة ومقننة.
4.2 بناء الصيغة ومحاذاة المعايير المنطقية داخل ورقة العمل
بعد اكتمال بناء الهيكل المادي للمصفوفة، ننتقل إلى مرحلة التكويد البرمجي في خلية الإخراج النهائية E2، حيث نقوم بإدخال الصيغة الحسابية المتخصصة: =SUMIF(A2:A11, "<"&E1, B2:B11). بمجرد الضغط على زر الإدخال، يبدأ المعالج الحسابي لمايكروسوفت إكسل بتنفيذ خوارزمية فحص ومسح منظمة تمر بعدة خطوات رياضية متتابعة لتحديد النتيجة بدقة مطلقة.
يقوم المعالج أولاً بقراءة القيمة الزمنية المودعة في الخلية E1 ويحولها داخلياً إلى رقمها التسلسلي المقابل، ثم يدمجها بالرمز المنطقي "<" لإنشاء شرط المقارنة الصارم. تالياً، يبدأ محرك الدالة بمسح كل خلية من خلايا النطاق A2:A11 بالترتيب؛ حيث يختبر القيمة التسلسلية لكل تاريخ، فإذا كانت أصغر تماماً من القيمة المستهدفة، يُسجل مؤشراً منطقياً إيجابياً (True) لتلك الخلية، وإذا كانت مساوية لها أو أكبر منها، يُسجل مؤشراً سلبياً (False).
في المرحلة النهائية من دورة المعالجة، يستحضر البرنامج النطاق المالي B2:B11، ويقوم بجمع الأرقام الواقعة حصراً في المواضع التي حازت على مؤشر منطقي إيجابي، مهملاً تماماً كافة القيم الأخرى. كما يجب التنبيه إلى ضرورة استخدام التثبيت المرجعي للمصفوفات (باستخدام علامة الدولار مثل $A$2:$A$11 و $B$2:$B$11) في حال كانت هناك نية لسحب الصيغة وتكرارها أفقياً أو رأسياً عبر ورقة العمل لضمان عدم انزياح النطاقات وفقدان محاذاة البيانات المحددة بدقة.
4.3 المعايرة اليدوية والتدقيق الرياضي لصحة النتائج المستخرجة
تقتضي المنهجية العلمية الرصينة عدم الاكتفاء بالثقة العمياء في المخرجات الآلية، بل إخضاع النتيجة لنظام معايرة وتدقيق متقاطع للتأكد من سلامة المعالجة الحسابية. تبدأ عملية التدقيق بإجراء فرز بصري وتحليلي لمصفوفة البيانات الأصلية؛ حيث يقوم الباحث بتحديد وحصر كافة المعاملات المسجلة في النطاق A2:A11 التي يسبق تاريخها الزمني يوم 15 أكتوبر 2023 المدخل في الخلية E1 بدقة كاملة.
عقب تحديد هذه الصفوف المطابقة يدوياً، تُستخرج قيم المبيعات المقابلة لها في العمود B، وتُجمع جمعاً حسابياً بسيطاً باستخدام الآلة الحاسبة أو دالة الجمع اليدوي المباشر المستقلة. عند مطابقة هذا الناتج اليدوي بالمخرج الحسابي المستقر في الخلية E2، يجب أن يتطابق الرقمان تماماً دون أدنى فلس أو كسر عشري، مما يثبت نجاح الصيغة في تتبع المنطق الرياضي المطلوب وتنفيذه بصرامة تامة.
تكتمل المعايرة باختبار حساسية واستجابة السلوك الخلوي للنموذج عند تغيير التاريخ المرجعي؛ إذ يتم إدخال تواريخ أحدث وأقدم في الخلية E1 لمراقبة التحديث التلقائي الفوري لمجموع المبيعات. كما ينبغي إدخال تاريخ يتطابق حرفياً مع تاريخ إحدى المعاملات المسجلة في الجدول، لمراقبة والتأكد من نجاح النظام في الاستبعاد الدقيق والصارم لتلك المعاملة الواقعة في نفس تاريخ القطع وعدم احتسابها، مما يؤكد الانضباط المنطقي الصارم لعامل الأصغر من (<).
5. المعايير الزمنية الإقليمية وتأثيرها على استقرار دالة SUMIF
5.1 إشكالية التنسيق الأمريكي (MM/DD/YYYY) مقابل البريطاني (DD/MM/YYYY)
تعد مسألة التباين بين التنسيقات الإقليمية للتواريخ من أعقد المشكلات التقنية التي تهدد سلامة واستقرار النماذج المحاسبية المعتمدة على دالة SUMIF. يكمن جوهر المشكلة في الاختلاف الجذري بين النسق الأمريكي الذي يضع الشهر في البداية (MM/DD/YYYY) والنسق البريطاني أو العالمي الشائع الذي يبدأ باليوم (DD/MM/YYYY). هذا الاختلاف يولد ظاهرة “الانقلاب الزمني الحسابي” عند فتح ملفات العمل المشتركة عبر أجهزة تعمل بإعدادات مناطق متباينة.
يتعامل إكسل برمجياً وبصرياً مع التواريخ المبهمة بطريقة قد تؤدي إلى كوارث محاسبية صامتة؛ فإذا كُتب التاريخ بصيغة نصية مثل “04/05/2023″، فإن النظام الأمريكي سيفسره على أنه الرابع من مايو، في حين سيفسره النظام البريطاني على أنه الخامس من أبريل. والأسوأ من ذلك، إذا كان التاريخ يتضمن يوماً أكبر من 12 (مثل 25/04/2023)، فإن النظام الأمريكي سيفشل تماماً في التعرف عليه كتاريخ لأن الشهور لا تتجاوز 12، وسيتعامل معه كنص حرفي عديم القيمة التسلسلية.
ينتج عن ذلك عجز دالة SUMIF عن إجراء المقارنة المنطقية بصورة صحيحة؛ حيث تُستبعد تلك التواريخ من نطاق الفحص وتخرج مجاميعها المالية بقيم صفرية أو ناقصة بصورة خطيرة. لتفادي هذا الاضطراب في بيئات العمل المشتركة دولياً، يتعين الامتناع كلياً عن استخدام التواريخ النصية داخل وسيطة المعيار، والاعتماد الحصري إما على خلايا مرجعية منسقة وفق معايير النظام المضيف، أو صياغة التاريخ بصورة لا تحتمل اللبس عبر دالة DATE(year, month, day) التي تضمن التوحيد المطلق للتفسير الحسابي حول العالم.
5.2 التعامل مع التواريخ المخزنة كنصوص وتطهير البيانات
تتحول التواريخ في كثير من الأحيان إلى سلاسل نصية مجردة لا تحمل أي قيمة رقمية كامنة، وهي ظاهرة متكررة الحدوث عند تصدير البيانات من أنظمة إدارة الموارد المؤسسية (ERP) أو قواعد البيانات المركزية، أو نتيجة استخدام مسافات بادئة وفواصل غير قياسية أثناء الإدخال اليدوي. في هذه الحالة، تعجز دالة الجمع الشرطي SUMIF عجزاً بنيوياً عن إجراء المقارنات الزمنية، نظراً لأن الأرقام والتواريخ النصية لا تخضع لمحرك المقارنات التسلسلية الخاص بالأيام.
تتطلب هذه الإشكالية تطبيق استراتيجيات منهجية لتطهير البيانات وإعادة التواريخ المعطوبة إلى بنيتها الرياضية السليمة. يمكن الاستعانة بدالة التحويل DATEVALUE داخل أعمدة مساعدة لتحويل النصوص المنسقة زمنياً إلى أرقامها التسلسلية المقابلة. وفي حال تعذر ذلك، تُعد أداة “تحويل النص إلى أعمدة” (Text to Columns) الموجودة في تبويب بيانات خياراً فائق القوة والسرعة لإعادة هيكلة التواريخ المعطوبة وفرض التنسيق الموحد على آلاف الصفوف بضغطة زر واحدة ودون صياغة معادلات إضافية.
لضمان مراقبة جودة المصفوفات واكتشاف التواريخ النصية الشاذة بصورة استباقية، يُنصح بتطبيق قواعد التنسيق الشرطي المدعومة بدالة ISTEXT على عمود التواريخ بالكامل. يقوم هذا الإجراء بتلوين أي خلية تتضمن تاريخاً نصياً بلون تحذيري بارز، مما يتيح لفريق التدقيق المالي التدخل الفوري وتصحيح العيوب الهيكلية قبل الشروع في بناء المعادلات الشرطية وتصدير القوائم المالية النهائية للمؤسسة.
5.3 تأثير التوقيت والبيانات الزمنية المتضمنة للساعات والدقائق
يغفل الكثير من مطوري النماذج عن حقيقة أن التواريخ في إكسل قد تحتوي في طياتها على مكونات زمنية خفية تشمل الساعات والدقائق والثواني، وهو ما ينجم غالباً عن عمليات التسجيل الآلي لطوابع الوقت (Timestamps) في قواعد البيانات التقنية. وكما أشرنا سلفاً، يُمثل إكسل الوقت ككسور عشرية مضافة إلى الرقم الصحيح المخصص لليوم، وهو ما يؤثر تأثيراً مباشراً وحاسماً على آلية عمل معامل الأصغر من (<).
تتجلى المشكلة عندما يسعى المحلل إلى جمع البيانات السابقة لتاريخ محدد، كأن يضع المعيار "<"&E1 ويحتوي E1 على تاريخ مجرد من الوقت (مثل 2023/10/04)، وهو ما يترجمه النظام محاسبياً إلى اللحظة الزمنية 2023/10/04 00:00:00 (منتصف ليل بداية اليوم). إذا احتوى عمود البيانات على معاملة مسجلة في نفس ذلك اليوم ولكن في الساعة التاسعة صباحاً، فإن قيمتها الرقمية ستكون أكبر حتماً من القيمة المرجعية في E1، مما يؤدي إلى استبعادها التام من الجمع، على الرغم من أن المستخدم قد يظن خطأً أنها مسجلة في “تاريخ يسبق اليوم التالي”.
لتجاوز هذا اللبس التقني الدقيق، توجد طريقتان منهجيتان؛ الأولى تتلخص في تطهير عمود التواريخ وتجريده من الكسور الزمنية عبر تطبيق دالة الجزء الصحيح INT لحذف الكسور العشرية وتصفير التوقيت بالكامل. أما الطريقة الثانية، فتتمثل في ضبط وتعديل المعيار الشرطي نفسه ليصبح المعيار مستهدفاً بداية اليوم التالي مباشرة بدلاً من استخدام المعامل الأصغر من أو يساوي، أو إدماج اليوم كاملاً حتى آخر ثانية فيه عبر إضافة الكسر الزمني المناسب، مما يضمن دقة الاحتساب وتفادي التسرب غير المقصود للمعاملات الصالحة.
6. التحليل المقارن: الجمع قبل التاريخ الصارم مقابل الجمع الشامل لتاريخ القطع
6.1 المقارنة الرياضية الدقيقة بين عاملي (<) و (<=)
يمثل التمايز بين معامل الأصغر تماماً (<) ومعامل الأصغر من أو يساوي (<=) حداً فاصلاً في الرياضيات الحسابية والمنطق التطبيقي لبرامج الجداول الإلكترونية. يختص المعامل الأول (<) بالاستبعاد الصارم والقطعي للنقطة المرجعية؛ حيث يرسم حدوداً فاصلة تمنع منعاً باتاً احتساب أي قيمة تتطابق رقمياً مع المعيار المحدد. وتجد هذه الصيغة تطبيقها الأمثل في الدراسات التي تبحث في السوابق التاريخية الخالصة التي يجب ألا تتأثر بالحدث الواقع في يوم القياس ذاته.
في المقابل، يُلغي معامل الأصغر من أو يساوي (<=) هذا الاستبعاد الانتقائي، ويمنح النطاق الحسابي شمولية تامة تضم النقطة المرجعية ذاتها إلى جانب كافة القيم التي سبقتها. يُستخدم هذا المعامل بكثافة في إعداد التقارير المالية الدورية التي تُغلق في نهاية يوم عمل محدد، حيث يُراد إدراج كافة المعاملات المنجزة “حتى تاريخه” بما يشمل مبيعات ونشاطات اليوم الختامي نفسه دون استثناء أي مدخل تم تسجيله قبل إغلاق النظام.
ينعكس الفارق الرياضي بين المشغلين في تباين النتائج الرقمية بمقدار يعادل مجموع القيم المرتبطة بيوم التاريخ المرجعي. إن إغفال هذا الفارق الدقيق قد يؤدي إلى تشويه خطير في احتساب المؤشرات المالية، إذ قد تتسبب كتابة مشغل خاطئ في إسقاط إيرادات يوم مالي كامل أو تضخيم مصروفات فترة سابقة، وهو ما يبرز أهمية الفهم الصارم للحدود المنطقية لكلا المعاملين قبل اعتمادهما في الصياغة البرمجية داخل المؤسسة.
6.2 الآثار المالية والمحاسبية المترتبة على اختيار المعامل المنطقي
يترتب على اختيار المعامل المنطقي داخل دالة الجمع الشرطي تداعيات محاسبية بالغة الحساسية، تمس مباشرة جوهر إعداد القوائم المالية الختامية وموازين المراجعة الدورية. إن إدراج مبيعات اليوم الفاصل أو استبعادها من المجموع التراكمي يؤثر مباشرة على حسابات الأرباح والخسائر والسيولة النقدية الظاهرة في التقارير المرفوعة للإدارة العليا والمساهمين، مما قد يترتب عليه اتخاذ قرارات تمويلية أو استثمارية غير دقيقة إن لم يكن المعامل متوافقاً بدقة مع السياسات المحاسبية المقررة.
كما تظهر خطورة هذا التمايز عند احتساب مخصصات الاستهلاك الدوري وجداول سداد الفوائد والالتزامات التمويلية السابقة لنقطة الاستحقاق المحددة؛ حيث يتطلب الحساب الإكتواري والمالي الدقيق عدم تداخل الأيام وتفادي احتساب فوائد يوم إضافي أو إسقاطه، لأن ذلك يغير من التكلفة الرأسمالية المحملة على الفترة المعنية. وبالمثل، في تطبيقات التدقيق الجنائي المحاسبي، يعتمد فحص العمليات السابقة لتاريخ وقوع مخالفة مالية أو حدث قانوني على الفصل الصارم لاستبيان النوايا وإثبات الوقائع دون تشويش ناجم عن أحداث اليوم المشبوه ذاته.
لذا، تفرض معايير الحوكمة المالية توثيق وتوحيد المعايير البرمجية المستخدمة في النماذج المحاسبية الرسمية؛ بحيث يتم التحديد الصريح لما إذا كانت التقارير تعتمد على مبدأ “ما قبل التاريخ حصراً” أو “حتى نهاية التاريخ المذكور”. هذا التوثيق الدقيق يحمي المؤسسة من مخاطر الامتثال ويسهل مهام فرق التدقيق الداخلي والخارجي في التحقق من موثوقية الأرقام وانسجامها التام مع المعايير الدولية لإعداد التقارير المالية.
6.3 صياغة بدائل شرطية معقدة بالاعتماد على الفواصل المتعددة
تواجه دالة الجمع الشرطي الأحادي SUMIF عجزاً هيكلياً عندما تتطلب التحليلات المالية حصر البيانات بين نقطتين زمنيتين محددتين (كحساب المبيعات المحصورة بين تاريخ بداية الربع وتاريخ نهايته). يرجع هذا العجز إلى الطبيعة البنيوية للدالة التي لا تقبل سوى معيار منطقي واحد فقط (Single Criterion) عبر وسيطتها المنطقية، مما يجعلها عاجزة بمفردها عن تقييد المصفوفات بشروط مزدوجة تتضمن حداً أدنى وحداً أقصى في آن واحد.
للتعامل مع هذه المحدودية الكلاسيكية باستخدام نفس الدالة دون الانتقال إلى دوال أحدث، ابتكر المحللون أسلوب الطرح الرياضي التبادلي لصيغتين متتاليتين من SUMIF؛ كأن يتم حساب إجمالي القيم السابقة لتاريخ النهاية أولاً، ثم طرح إجمالي القيم السابقة لتاريخ البداية من ذلك الناتج عبر الصيغة: =SUMIF(A2:A11, "<"&E2, B2:B11) - SUMIF(A2:A11, "<"&E1, B2:B11). يتيح هذا الالتفاف الرياضي عزل الفترة المحصورة بدقة باستخدام دالة ذات معيار مفرد.
وعلى الرغم من نجاعة هذه الحيلة الرياضية، إلا أنها تمثل تمهيداً منطقياً لضرورة الترقية والانتقال المنهجي نحو الدوال المتقدمة مثل SUMIFS عند تعدد المعايير الزمنية والنوعية. فبناء سلاسل طويلة من دوال الطرح يثقل كاهل النماذج ويزيد من احتمالات الخطأ البرمجي، ولذلك يقتضي الرشد البرمجي تبسيط منطق الشروط واستخدام الأداة الأكثر ملاءمة لطبيعة الاستعلام للحفاظ على وضوح المعادلات وسرعة معالجة البيانات.
7. التكامل الرياضي المتقدم: دمج الدوال الزمنية الديناميكية مع SUMIF
7.1 الجمع التراكمي للبيانات السابقة لتاريخ اليوم الحالي باستخدام TODAY
يوفر الدمج بين دالة الجمع الشرطي SUMIF ودالة اليوم الحالية TODAY حلاً برمجياً فائق المرونة لحساب المجاميع التراكمية التاريخية بشكل تلقائي ومستمر. تأخذ الصيغة الديناميكية اللحظية في هذه الحالة التركيبة التالية: =SUMIF(A2:A11, "<"&TODAY(), B2:B11). في هذا النموذج، تنتفي الحاجة نهائياً إلى إدخال التاريخ المرجعي يدوياً أو تعديله في مصفوفة الإدخال، حيث تتولى دالة TODAY() استدعاء التاريخ الحالي تلقائياً من ساعة النظام الحوسبي المضيف وتمريره إلى محرك الجمع الشرطي.
يتيح هذا التكوين للتقارير ولوحات التحكم (Dashboards) التحديث الذاتي الفوري بمجرد فتح المصنف في أي يوم جديد؛ حيث يُعاد حساب المجموع التراكمي ليضم تلقائياً كافة المعاملات المنجزة حتى نهاية اليوم السابق، مع استبعاد معاملات اليوم الحالي الذي لم يكتمل بعد. يُعد هذا الإجراء ممتازاً لمراقبة الأداء البيعي التراكمي ومقارنة المستهدفات التاريخية دون تدخل بشري دوري لإعادة ضبط خطوط الفصل الزمني في الملفات التشغيلية.
ومع ذلك، يجب الانتباه إلى الأثر الجانبي الناتج عن تصنيف دالة TODAY كدالة متقلبة (Volatile Function)؛ إذ إن هذه الدوال تجبر برنامج إكسل على إعادة تقييم وحساب الصيغة عند إحداث أي تغيير أو تعديل في أي خلية داخل المصنف بالكامل، حتى وإن لم تكن مرتبطة بنطاق الدالة. قد يؤدي الإفراط في استخدام هذا الدمج داخل الجداول الضخمة التي تضم مئات الآلاف من الصفوف إلى تباطؤ ملحوظ في سرعة استجابة البرنامج وانخفاض كفاءة المعالجة الحسابية بشكل عام.
7.2 استخراج المجاميع السابقة لفترات دورية عبر EDATE و EOMONTH
يتطلب التحليل المالي في كثير من الأحيان استخراج مجاميع لا تستند إلى التاريخ الحالي بصورة مباشرة، بل ترتبط بفترات إقفال سابقة بعدد محدد من الأشهر أو الفصول المالية. هنا يبرز الدور المحوري للدمج المتقدم مع دالتي EDATE و EOMONTH لتزويد دالة SUMIF بمعايير زمنية ديناميكية متغيرة ومحسوبة بدقة استناداً إلى دورات الأعمال الرسمية.
تُتيح دالة EDATE التحرك الزمني للأمام أو الخلف بعدد معين من الأشهر؛ حيث يمكن كتابة صيغة لحساب كافة المعاملات السابقة لتاريخ يسبق اليوم بستة أشهر تماماً على النحو التالي: =SUMIF(A2:A11, "<"&EDATE(TODAY(), -6), B2:B11). من جهة أخرى، توفر دالة نهاية الشهر EOMONTH وسيلة قوية لحساب إجمالي العمليات المسجلة قبل بداية الشهر الحالي مباشرة من خلال تصفير تاريخ القطع ليكون نهاية الشهر المنصرم: =SUMIF(A2:A11, "<="&EOMONTH(TODAY(), -1), B2:B11).
يتميز هذا التوظيف المتقدم بقدرته العالية على تقليص الأخطاء البشرية الناتجة عن تفاوت أطوال الشهور الميلادية؛ فالدالة تتولى ذاتياً ضبط نهاية كل شهر سواء كان مؤلفاً من 28 أو 30 أو 31 يوماً، بما في ذلك حساب السنوات الكبيسة بدقة مطلقة. هذا الربط الذكي يوفر الأساس التقني لبناء نماذج التدفقات النقدية الدورية وأتمتة التقارير الشهرية المؤسسية المتسقة التي لا تتطلب تدخلاً يدعوها للخطأ البشري.
7.3 الربط مع أدوات التحليل الزمني وحساب المتوسطات المتحركة
يمتد التكامل الرياضي لدالة SUMIF ليشمل مجالات التحليل الإحصائي المتقدم ومراقبة الجودة عبر بناء مؤشرات الأداء الديناميكية والمتوسطات المتحركة للفترات المنقضية. فبدلاً من الاكتفاء بالمجموع الرياضي المجرد، يمكن دمج الدالة مع نظيرتها لحساب التكرار الشرطي COUNTIF لتقدير المتوسط الحسابي الدقيق لكافة القيم والمعاملات التي سبقت تاريخاً معيناً، عبر قسمة ناتج المجموع الشرطي على ناتج العد الشرطي لنفس النطاق الزمني والمعيار.
تُستخدم هذه الصيغ المشتركة في إعداد نماذج قياس الانحرافات التاريخية وسلوك المبيعات؛ حيث يتم قياس متوسط الأداء في النطاق الزمني السابق لعدد محدد من الأيام، ومقارنته بالأداء الآني لرصد أي اختلالات مفاجئة أو هبوط غير مبرر في النشاط التجاري. تسهم هذه المقاربة الإحصائية في تزويد مديري العمليات بنظم إنذار مبكر تكتشف التغيرات الهيكلية في التدفقات المالية قبل تفاقمها.
علاوة على ذلك، يتيح هذا الدمج إمكانية عزل الفترات الشاذة أو مواسم الذروة التاريخية وتحديث خطوط المقارنة باستمرار؛ مما يمنح متخذي القرار رؤية شاملة تعتمد على بيانات مرجعية مقيمة بموضوعية تامة. إن الانتقال من الجمع البسيط إلى التكاملات الإحصائية يرسخ الاستخدام الأكاديمي لجداول البيانات كمنصات متكاملة لدعم واتخاذ القرارات المعقدة في المؤسسات المعاصرة.
8. الأخطاء البرمجية الشائعة أثناء تطبيق SUMIF مع التواريخ وطرق معالجتها
8.1 ظهور القيمة الصفرية رغم وجود بيانات مطابقة
يعد ظهور القيمة الصفرية (0) كنتيجة نهائية للصيغة الحسابية على الرغم من وجود سجلات مطابقة للشروط ظاهرياً داخل جدول البيانات من أكثر المشكلات إرباكاً للمستخدمين. يعود السبب الجوهري وراء هذه المعضلة غالباً إلى تباين نوع البيانات (Data Type Mismatch) بين الخلايا المراد فحصها ومعيار المقارنة المطبق، وتحديداً عندما تكون تواريخ النطاق مخزنة كنصوص حرفية بينما يُصاغ المعيار الرياضي للبحث عن قيم رقمية تسلسلية.
في هذه الحالة، يفشل المحرك الحسابي في إجراء أي تقاطع منطقي بين النصوص والأرقام، مما يجعله يقفز فوق كافة الصفوف دون احتساب أي قيمة، ويُرجع في النهاية صفراً محايداً يوحي زوراً بعدم وجود أي مدخلات صالحة. كما تتسبب المسافات البادئة أو اللاحقة غير المرئية، والمخفية داخل النصوص أو قبل رموز المقارنة، في تشويه المعيار البرمجي وتحويله إلى نص عشوائي لا يمكن مطابقته مع القيم الفعلية المخزنة في ورقة العمل.
لعلاج هذا الخلل الجذري، ينبغي فحص نوعية بيانات الخلايا باستخدام الدوال التشخيصية مثل ISNUMBER على عمود التواريخ؛ فإذا أرجعت الدالة قيمة خاطئة (False)، وجب الشروع فوراً في تطهير البيانات وإعادة تنسيقها تسلسلياً. كما ينبغي التأكد من عدم كتابة المعيار في الصيغة على هيئة نصية خاطئة مثل "<E1" بدلاً من الربط الصحيح "<"&E1، متبوعاً بإجراء عملية إعادة حساب إجبارية لأوراق المصنف لضمان استجابة وتحديث النتائج بالشكل الصحيح.
8.2 أخطاء التراجع البرمجي وصيغة الخطأ (#VALUE!)
يشير ظهور صيغة الخطأ الشهيرة #VALUE! عند تطبيق دالة SUMIF إلى وجود اختلال بنيوي فادح في هيكلية الصيغة أو في تناسق النطاقات الممررة داخل وسائطها. وأبرز مسببات هذا الخطأ هو محاولة الدالة معالجة مصفوفات غير متكافئة الأبعاد؛ كأن يتم تحديد نطاق الفحص الزمني ليمتد على عمود مفرد بينما يمتد نطاق الجمع على عمودين، أو حدوث تفاوت حاد في أرقام صفوف البداية والنهاية بين النطاقين.
كما يتسبب الدمج غير المدروس للخلايا (Merged Cells) داخل نطاقات الفحص أو الجمع في كسر المسار البرمجي لمصفوفات إكسل؛ إذ لا يتعرف البرنامج على القيمة المخزنة إلا في الخلية العلوية اليمنى من النطاق المدمج بينما تُعتبر الخلايا المدمجة الأخرى فارغة تماماً، مما يربك المعالج عند محاذاة الصفوف المقابلة ويؤدي إلى انهيار العملية الحسابية وخروج رسائل الخطأ الهيكلية المتكررة.
لتتبع واكتشاف مكامن هذه الأخطاء ومعالجتها جذرياً، يُنصح باستخدام أداة “تقييم الصيغة” (Evaluate Formula) المتاحة في تبويب الصيغ بشريط الأدوات الرئيسي؛ حيث تتيح هذه الأداة للمستخدم تفكيك خطوات المعادلة خطوة تلو الأخرى ومراقبة النقطة المحددة التي يتعثر فيها المعالج ويُرجع قيمة الخطأ. كما يجب تفكيك دمج الخلايا وتثبيت الأبعاد المتناظرة للمصفوفات الحسابية لضمان التدفق السلس للعمليات المنطقية للدالة.
8.3 عدم استقرار الصيغ عند تغيير لغة أو إعدادات النظام
تواجه الملفات المحاسبية المشتركة عبر الشبكات الدولية أو المنصات السحابية خطر التوقف الحسابي وعدم الاستقرار نتيجة تعارض إعدادات اللغة والفواصل الإقليمية لنظم التشغيل؛ ففي البيئات الناطقة بالإنجليزية والأنظمة القياسية، تُستخدم الفاصلة العادية (,) للفصل بين وسائط الدوال، بينما تفرض الأنظمة الأوروبية وبعض الإعدادات المحلية الأخرى استخدام الفاصلة المنقوطة (;) نظراً لاعتماد الفاصلة العادية كعلامة عشرية للأرقام.
يؤدي فتح المصنف في بيئة حوسبية تستخدم فاصلاً مختلفاً عن البيئة التي أُنشئت فيها المعادلة دون مواءمة تلقائية إلى فشل الصيغة في التعرف على الوسائط المنفصلة وتوقف الحساب بالكامل. يمتد هذا الاضطراب أيضاً إلى إشكاليات ترجمة أسماء الدوال بين الإصدارات المعربة والأجنبية، فضلاً عن الاختلال الجسيم في قراءة التواريخ إذا كان النظام يعتمد التقويم الهجري بدلاً من الميلادي دون تهيئة مسبقة لخصائص الحساب.
لتحصين الملفات وتأمين عملها العابر للمؤسسات عالمياً، يُفضل ضبط وتثبيت خيارات استخدام الفواصل من داخل إعدادات إكسل المتقدمة ذاتها بدلاً من تركها تابعة لإعدادات نظام التشغيل المتغيرة. كما يُنصح باختبار المصنفات على بيئات محلية وسحابية افتراضية مختلفة للتأكد من ثبات المعادلات، والاعتماد على التسميات القياسية العالمية للدوال والصيغ البرمجية لضمان استمرارية عمل النموذج الحسابي دون انقطاع.
9. المقارنة التحليلية الشاملة بين SUMIF وبدائلها الحسابية المتقدمة
9.1 الانتقال المنهجي إلى SUMIFS لمعالجة الشروط المركبة
على الرغم من الكفاءة التاريخية لدالة SUMIF في التعامل مع الشروط المنفردة، إلا أن النمذجة المتقدمة تفرض في كثير من الأحيان الانتقال المنهجي نحو خليفتها الأحدث SUMIFS التي ظهرت رسمياً مع إطلاق إكسل 2007 (الإصدار 12.0). تتميز هذه الدالة بقدرتها على استيعاب ما يصل إلى 127 زوجاً من النطاقات والشروط المعقدة، مما يتيح تجاوز قيود المعيار الواحد وتطبيق اشتراطات متراكبة بكل سلاسة ويسر.
يبرز الفارق الهيكلي الأول في تغيير موضع وسيطة نطاق الجمع (sum_range)؛ حيث تفرض بنية SUMIFS وضع نطاق الجمع في الوسيطة الأولى دائماً، تليه أزواج نطاقات الفحص ومعاييرها المتتابعة، على عكس SUMIF التي تضع نطاق الجمع في النهاية. يتيح هذا التحول إمكانية فرض شرط التاريخ السابق إلى جانب محددات تصنيفية أخرى متزامنة، كحساب المبيعات السابقة لتاريخ محدد والتابعة لفرع معين أو لمندوب محدد دون الحاجة لأعمدة مساعدة.
| وجه المقارنة | دالة SUMIF | دالة SUMIFS |
|---|---|---|
| عدد الشروط المدعومة | شرط منطقي واحد فقط | متعددة (تصل إلى 127 زوجاً من الشروط) |
| موقع نطاق الجمع | الوسيطة الأخيرة (اختيارية في بعض الحالات) | الوسيطة الأولى دائماً (إلزامية) |
| حصر الفترات (بين تاريخين) | غير مدعوم مباشرة (يتطلب عمليتي جمع وطرح) | مدعوم مباشرة داخل نفس الصيغة |
| سرعة التنفيذ الحسابي | أسرع نسبياً في العمليات البسيطة المفردة | أعلى كفاءة في العمليات المركبة والمعقدة |
علاوة على ذلك، تعد دالة SUMIFS الحل الطبيعي والمعياري لمسألة حصر البيانات بين تاريخين دون اللجوء لحيل الطرح الحسابي؛ حيث يتم تمرير عمود التاريخ مرتين متتاليتين، الأولى مع معيار الحد الأدنى والأخرى مع معيار الحد الأقصى. ومن حيث الكفاءة، يتميز محرك SUMIFS بتحسينات برمجية فائقة في استهلاك الذاكرة وسرعة المعالجة تجعله الخيار المؤسسي المفضل للتعامل مع قواعد البيانات الحديثة والمتشعبة.
9.2 القوة الحسابية لمصفوفات دالة SUMPRODUCT مع التواريخ
تمثل دالة SUMPRODUCT البديل الأكثر مرونة وقوة للمستخدمين المتقدمين والباحثين المتخصصين في معالجة مصفوفات البيانات الضخمة؛ إذ تتجاوز القيود المنطقية الصارمة المفروضة على الدوال الشرطية التقليدية، وتتيح إجراء معالجات جبرية معقدة على عناصر المصفوفات مباشرة قبل تنفيذ عملية الجمع النهائي، ودون الحاجة لتسجيل أي أعمدة حسابية مساعدة في ورقة العمل.
تكمن الميزة التنافسية الكبرى لدالة SUMPRODUCT في قدرتها الفائقة على استخراج مكونات التاريخ والتعامل معها داخلياً كأرقام مجردة؛ فعلى سبيل المثال، يمكن استخدام الدالة لتجميع القيم السابقة لتاريخ معين بشرط أن تقع المعاملات حصراً في أيام جمعة محددة أو أشهر معينة من خلال دمج دوال مثل YEAR أو MONTH مباشرة ضمن مصفوفة الفحص عبر الصيغة: =SUMPRODUCT((A2:A11<E1)*(MONTH(A2:A11)=5)*(B2:B11))، وهو أمر تعجز عنه دوال SUMIF الكلاسيكية تماماً.
إلا أن هذه القوة البرمجية الفائقة تأتي على حساب استهلاك الذاكرة العشوائية وسرعة المعالجة الحاسوبية؛ إذ تقوم SUMPRODUCT بإجراء عمليات ضرب وتوسيع مصفوفي كامل لكل خلية على حدة، مما يجعلها أبطأ بشكل ملحوظ مقارنة بـ SUMIF و SUMIFS عند التعامل مع جداول البيانات المليونية. لذلك، يقتصر استخدامها المنهجي المفضل على الحالات التحليلية الاستثنائية التي تتطلب شروطاً زمنية شديدة التعقيد والتداخل مع معايير رياضية أخرى لا تدعمها الدوال القياسية.
9.3 التكامل مع دالتي FILTER و SUM في بيئة المصفوفات الديناميكية الحديثة
مع التطور الجذري لمحرك إكسل في إصداراته الحديثة (Microsoft 365 والإصدارات اللاحقة)، وإدخال بنية المصفوفات الديناميكية (Dynamic Arrays)، ظهر نموذج برمجي عصري فائق المرونة يعتمد على تكامل دالتي FILTER و SUM معاً كبديل شامل لكافة دوال الجمع الشرطي التاريخية. تأخذ هذه الصيغة الحديثة التكوين الأنيق التالي: =SUM(FILTER(B2:B11, A2:A11<E1, 0)).
يقوم هذا النمط المعاصر على فصل منطقي دقيق بين خطوتي التصفية والجمع؛ حيث تتولى دالة FILTER أولاً استخلاص وتوليد مصفوفة فرعية مؤقتة في ذاكرة البرنامج تشتمل فقط على القيم الرقمية التي حققت شرط الأسبقية الزمنية المحدد، مع إتاحة معالجة الحالات الصفرية في وسيطتها الثالثة لمنع ظهور أخطاء الفراغ. بعد ذلك، تتولى دالة الجمع الكلاسيكية SUM استقبال هذه المصفوفة الناتجة واختزالها رياضياً إلى مجموع عددي نهائي بدقة متناهية.
يوفر هذا التكامل الحديث ميزة استثنائية تتمثل في قدرة المحلل على استعراض وتدقيق مصفوفة البيانات المصفاة بصرياً بشكل منفصل قبل تجميعها، مما يمنح شفافية مطلقة لعمليات التحقق والرقابة. ومع ذلك، تبقى نقطة الضعف الوحيدة لهذا الأسلوب متمثلة في عدم توافقه الرجعي مع الإصدارات القديمة من إكسل (2019 وما قبلها)؛ مما يوجب على المطورين التحقق من بيئات العمل المستهدفة قبل اعتماد هذه الحلول الحديثة كمعيار مؤسسي عام.
10. أفضل الممارسات الأكاديمية والمهنية لإدارة وتوثيق النماذج الزمنية
10.1 التوثيق المعياري وتصميم واجهات الإدخال في النماذج المحاسبية
تقتضي معايير هندسة البرمجيات والنمذجة المالية الفصل الصارم والواضح بين طبقات البيانات الثلاث داخل جداول العمل: طبقة تخزين البيانات الخام (Raw Data)، وطبقة معايير الإدخال والتحكم (Criteria Layer)، وأخيراً طبقة إخراج التقارير الرياضية وعرض النتائج (Reporting Layer). هذا الفصل يمنع حدوث التداخل العشوائي ويسهل عمليات التحديث والتدقيق المالي المستقل للنماذج المعقدة.
كما يُوصى بشدة بالاعتماد على الجداول الرسمية المهيكلة (Excel Tables) واستخدام المراجع الهيكلية المسماة (Structured References) بدلاً من مراجع الخلايا الإحداثية الجامدة؛ فكتابة المعادلة بنسق =SUMIF(SalesTable[Date], "<"&TargetDate, SalesTable[Amount]) يضفي دلالة مقروءة وواضحة على الصيغة الحسابية، ويضمن توسيع وتحديث نطاقات الجمع تلقائياً وبشكل فوري بمجرد إدراج صفوف جديدة في جدول البيانات دون الحاجة لتعديل أبعاد الصيغ يدوياً.
تكتمل هذه الممارسات بتوثيق الغرض الرياضي من معاملات المقارنة عبر إدراج تعليقات توضيحية داخل الخلايا القيادية لبيان دوافع اختيار الاستبعاد أو الإدراج الزمني وتحديد السياسات المحاسبية المتبعة. بالإضافة إلى ذلك، يجب تفعيل ميزات حماية ورقة العمل (Worksheet Protection) وتأمين خلايا المعادلات الحسابية ضد أي تعديل عرضي أو مسح غير مقصود من قِبل المستخدمين العاديين، مما يحفظ سلامة النماذج البرمجية واستقرارها عبر الزمن.
10.2 حوكمة البيانات والتحقق من صحة المدخلات الزمنية (Data Validation)
تعتبر حوكمة البيانات خط الدفاع الأول لحماية النماذج الزمنية من الأخطاء والانهيارات الحسابية الميدانية؛ إذ إن قوة أي دالة رياضية ترتبط ارتباطاً وثيقاً بسلامة ونقاء المدخلات المغذية لها. ومن هذا المنطلق، يتعين فرض قيود صارمة للتحقق من صحة البيانات (Data Validation) على كافة الأعمدة والخلايا المخصصة لاستقبال التواريخ داخل ورقة العمل لمنع تسلل أي أخطاء مطبعية أو إدخالات نصية عشوائية قد تعطل محركات الجمع الشرطي.
يمكن ضبط هذه القيود لتسمح حصراً بإدخال التواريخ الصالحة التي تقع ضمن فترات منطقية ومقبولة ومحددة مسبقاً، مع تقييد خلايا التواريخ المرجعية بنطاقات زمنية محكمة تمنع إدخال تواريخ مستقبلية مستحيلة أو سابقة لمدى البيانات الفعلي. علاوة على ذلك، يُنصح بتفعيل رسائل التنبيه والتحذير البرمجية التلقائية لتوجيه المستخدمين بلغة صريحة نحو التنسيق المطلوب والمحدد بمجرد حدوث أي إدخال خاطئ في الخلايا المراقبة.
تتكامل هذه الحوكمة مع إجراء مراجعات دورية وتنقية مستمرة للمصفوفات التاريخية للكشف عن القيم الشاذة والمتطرفة التي قد تنجم عن أخطاء إدخال أرقام السنين (مثل كتابة عام 2033 بدلاً من 2023). إن تطبيق هذه الإجراءات الصارمة يقلص التدخلات العلاجية اللاحقة ويوفر بيئة عمل نظيفة ومستقرة تضمن خروج التقارير المالية والإحصائية بأعلى درجات المصداقية والموثوقية.
10.3 كفاءة المعالجة والتحسين في المصنفات الضخمة المعقدة
تمثل كفاءة المعالجة الحسابية هاجساً حيوياً عند التعامل مع مصنفات العمل المؤسسية العملاقة التي تحتوي على ملايين السجلات المالية؛ حيث يمكن للصيغ الحسابية الرديئة أن تتسبب في شلل تام لبرنامج إكسل واستنزاف غير مبرر لقدرات الذاكرة والمعالج. من أبرز هذه الممارسات الخاطئة الإشارة إلى الأعمدة بأكملها في وسائط الدالة مثل SUMIF(A:A, "<"&E1, B:B)؛ إذ يجبر هذا التوصيف العشوائي المحرك الحسابي على مسح واختبار ما يزيد عن مليون صف خامل، مما يبطئ التنفيذ بشكل ملحوظ.
بدلاً من ذلك، يجب الاقتصار التام على تحديد النطاقات المأهولة بالبيانات الفعلية أو استخدام مراجع الجداول المهيكلة التي تنتهي حدودها الحسابية بانتهاء السجلات المسجلة. وفي المصنفات التي تتطلب معالجات مصفوفية بالغة التعقيد، يمكن التحكم في خيارات إعادة الحساب التلقائي وتحويلها إلى النمط اليدوي (Manual Calculation) لمنع تكرار عمليات الحساب المرهقة مع كل إدخال حرفي، وتأجيلها حتى الانتهاء الكامل من تجهيز البيانات وتحديثها.
كما يُوصى بتبني استراتيجيات التخزين المؤقت وحساب النواتج الوسيطة في خلايا تجميعية ثابتة لتفادي تكرار العمليات المنطقية ذاتها داخل عشرات المعادلات المتجاورة. إن إجراء تقييم دوري مستمر لكفاءة النموذج واستهلاكه الحسابي قبل اعتماده في بيئات العمل الإنتاجية يمثل المعيار الفاصل بين جداول البيانات الهواة والنماذج الاحترافية القادرة على التوسع والاستجابة بكفاءة تامة تحت ضغط أضخم قواعد البيانات المؤسسية.
خاتمة
تناول هذا المقال الأكاديمي الشامل الأسس النظرية والتطبيقية لاستخدام دالة الجمع الشرطي SUMIF في استخلاص المجاميع التراكمية السابقة لنقاط زمنية محددة داخل بيئة مايكروسوفت إكسل. وقد تبين بجلاء أن النجاح في توظيف هذه الأداة لا يتوقف عند مجرد كتابة الصيغة، بل يتطلب إدراكاً عميقاً للنظام التسلسلي الرقمي الذي يعتمده إكسل لتخزين التواريخ، والتعامل الحذر مع قواعد دمج النصوص والمعاملات المنطقية لتفادي الأخطاء الصامتة.
كما أوضحت الدراسة الفوارق التشغيلية الحاسمة بين استخدام المراجع الخلوية والتضمين المباشر، وأبرزت أهمية دالة DATE في حماية النماذج المالية من تقلبات الإعدادات الإقليمية ومخاطر انقلاب الأيام والشهور. وأكد التحليل المقارن على ضرورة التمييز الدقيق بين المعاملات الصارمة والمعاملات الشاملة لنهايات الفترات، مع استعراض البدائل الحسابية الأكثر قوة مثل SUMIFS و SUMPRODUCT ومصفوفات FILTER الحديثة لتلبية متطلبات التحليل المتشعب.
وختاماً، فإن الالتزام بأفضل الممارسات الهندسية في توثيق النماذج، وحوكمة البيانات عبر أدوات التحقق الصارم، وتحسين استهلاك الذاكرة في قواعد البيانات الكبيرة، يظل الضمانة الأساسية لبناء أدوات تحليلية وتنبؤية موثوقة قادرة على دعم قرارات الأعمال الحساسة في مختلف القطاعات الاقتصادية والمحاسبية بكفاءة وأمان تامين.
المراجع
- Alexander, M., & Kusleika, D. (2022). Excel formulas and functions for dummies (5th ed.). John Wiley & Sons.
- Harvey, G. (2021). Excel 2021 all-in-one for dummies. John Wiley & Sons.
- Microsoft Corporation. (2024). SUMIF function. Microsoft Support. https://support.microsoft.com/en-us/office/sumif-function-169b8c99-c05c-4483-a712-1697a653039b
- Walkenbach, J. (2015). Microsoft Excel 2016 bible. John Wiley & Sons.
- Winston, W. (2021). Microsoft Excel data analysis and business modeling (Office 2021 and Microsoft 365) (7th ed.). Microsoft Press.