
تُعد النمذجة المالية الرقمية أحد الأركان الجوهرية التي تستند إليها المؤسسات الاقتصادية المعاصرة لضمان دقة اتخاذ القرار وحصافة التخطيط التشغيلي والاستراتيجي. وفي قلب هذه النمذجة تقع برمجيات الجداول الحسابية، وعلى رأسها برنامج مايكروسوفت إكسل (Microsoft Excel)، الذي تطور عبر عقود ليتحول من مجرد أداة لإجراء العمليات الحسابية البسيطة إلى بيئة متكاملة لمعالجة البيانات الضخمة وتحليل مؤشرات الأداء المالي بدقة متناهية وسرعة فائقة.
تتمحور إحدى أكثر العمليات المحاسبية تكراراً وأهمية حول تحديد المركز المالي للأنشطة والوحدات التشغيلية من خلال المقابلة المنهجية بين التدفقات النقدية الداخلة المتمثلة في الإيرادات، والتدفقات الخارجة المتمثلة في المصروفات والنفقات. ورغم أن العملية الحسابية المجردة تقتصر على طرح المصروفات من الإيرادات، إلا أن الترجمة النصية والوصفية لهذه النتيجة الرياضية تمثل متطلباً إدارياً حاسماً؛ حيث تسعى الإدارات التنفيذية وأطقم التدقيق إلى فرز سريع وتصنيف قطعي يوضح ما إذا كانت الوحدة الاقتصادية قد حققت “صافي دخل” (Net Income) أو تكبدت “صافي خسارة” (Net Loss)، أو وقفت عند نقطة التعادل الحيادية (Break-Even).
يقدم هذا المقال دراسة منهجية وتطبيقية شاملة حول كيفية توظيف دالة الشرط المنطقية IF وتفريعاتها المتداخلة في بيئة إكسل لأتمتة هذا التصنيف المالي بدقة مطلقة. وسنتناول بالتحليل المعمق الأبعاد المحاسبية والمنطق البرمجي والتركيب الرياضي للصيغ، إلى جانب معالجة الاستثناءات والبيانات المشوهة، وتطبيق آليات التنسيق الشرطي وعرض البدائل الحديثة، وصولاً إلى استعراض نماذج دراسية واقعية تُبرز الأثر التشغيلي لهذه الأتمتة في بيئات الأعمال الاحترافية.
1. الإطار المفاهيمي للعلاقة بين الإيرادات والمصروفات ودور الأتمتة البرمجية
1.1 المبادئ المحاسبية المعيارية لصافي الدخل وصافي الخسارة
يقوم النظام المحاسبي المالي على مبدأ المقابلة (Matching Principle)، وهو المبدأ الذي يقضي بضرورة الاعتراف بكافة المصروفات التي ساهمت في تحقيق إيرادات معينة خلال نفس الفترة المحاسبية. ويُعرَّف إجمالي الإيراد (Total Revenue) بأنه القيمة النقدية المحققة من بيع السلع أو تقديم الخدمات أو الاستثمارات الناتجة عن الأنشطة التشغيلية الأساسية والفرعية للمنشأة. في المقابل، تُمثل المصروفات التشغيلية (Operating Expenses) والنفقات الرأسمالية المستهلكة مجموع التكاليف التي تكبدتها المنشأة لتسيير أعمالها وتوليد تلك الإيرادات، متضمنة تكلفة البضاعة المباعة، وتكاليف التسويق، والإيجارات، والرواتب، ومخصصات الإهلاك.
وفقاً للمعايير المحاسبية الدولية المتعارف عليها (GAAP وIFRS)، فإن الفارق الرياضي الإيجابي الناتج عن زيادة الإيرادات عن المصروفات يُصنف بصورة قطعية على أنه “صافي دخل” (Net Income) أو صافي ربح؛ وهو المؤشر الأساسي على كفاءة استغلال الموارد وتوليد القيمة للمساهمين. وعلى النقيض من ذلك تماماً، إذا تجاوزت الأعباء المالية والمصروفات حجم التدفقات الإيرادية المحققة، فإن النتيجة الحتمية هي “صافي خسارة” (Net Loss)، مما يستدعي تدخلاً إدارياً لتشخيص مواضع الهدر المالي وعلاج الخلل التشغيلي.
وتبرز بين هذين القطبين حالة استثنائية تعرف بـ “نقطة التعادل” (Break-Even Point)، وتتحقق رياضياً عندما تتطابق قيمة الإيرادات تماماً مع قيمة المصروفات، بحيث تصبح النتيجة صفراً مطلقاً. على الرغم من ندرة تحقق التعادل التام في السجلات المحاسبية اليومية المليئة بالكسور العشرية، إلا أن إدراجه ضمن النماذج الرياضية يمثل ضرورة منطقية لضمان الشمول الإحصائي وعدم ترك أي مخرج احتمالي دون تعريف مسبق.
1.2 دور النمذجة الرقمية في خفض العبء الإدراكي للمحلل المالي
يواجه المحللون الماليون ومدققو الحسابات تحديات جمة تتعلق بالإجهاد الذهني الناتج عن التدقيق البصري لآلاف القيود المحاسبية وجداول موازين المراجعة وقوائم الدخل. إن التحليل اليدوي للأرقام المجردة يتطلب استدعاءً مستمراً للذاكرة التشغيلية، ومقارنة ذهنية متكررة لكل صف في ورقة العمل لتحديد ما إذا كان الرقم سالباً أم موجباً؛ وهو ما يزيد بصورة طردية من احتمالية الوقوع في أخطاء التقدير والتحيز البشري الناجم عن الإرهاق.
تسهم النمذجة الرقمية عبر الجداول الإلكترونية في تقليص هذا العبء الإدراكي (Cognitive Load) عبر نقل مهمة المقارنة والتقييم الحسابي من العقل البشري إلى المعالج البرمجي. فعندما يتم تحويل الأرقام الصامتة إلى تسميات وصفية نصية قاطعة الدلالة، يستطيع المحلل المالي استيعاب دلالات البيانات بمجرد إلقاء نظرة سريعة، مما يحرر طاقته الذهنية لتوجيهها نحو المهام التفسيرية ذات القيمة المضافة العالية، مثل تحليل الانحرافات واقتراح الخطط التصحيحية بدلاً من استنزافها في عمليات الفرز المبدئي.
يرتبط هذا التحول ارتباطاً وثيقاً بمؤشرات الأداء وسرعة الاستجابة التشغيلية؛ إذ تُمكن الأتمتة فرق العمل من إعداد ملخصات الأداء الأسبوعية والشهرية في أجزاء من الثانية، وتفادي فترات التأخير الناتجة عن المراجعة اليدوية المتكررة، وبالتالي تسريع عملية اتخاذ القرارات التمويلية والتسويقية في الأسواق التنافسية سريعة التغير.
1.3 الحاجة المنهجية للتصنيف الشرطي في بيئات الأعمال الحديثة
تتسم بيئات الأعمال الحديثة بتعقد هياكلها التنظيمية واتساع رقعة انتشارها الجغرافي، حيث تمتلك الشركات المتوسطة والكبيرة سلاسل من الفروع ومراكز التكلفة المستقلة التي ترفع تقاريرها بصفة دورية إلى الإدارة المركزية. في هذا السياق، تظهر الحاجة الملحة إلى توحيد المصطلحات المحاسبية وتفادي التباين في الوصف، بحيث لا يعتمد تصنيف أداء الفرع على التقدير الشخصي لمدير الحسابات، بل يستند إلى قواعد برمجية موحدة تحكم تدفق البيانات المؤسسية بأكملها.
يوفر التصنيف الشرطي المنطقي اللبنة الأساسية لعمليات التصفية المتقدمة (Advanced Filtering) والفرز متعدد المستويات، فضلاً عن كونه المدخل الأساسي لإنشاء الجداول المحورية (Pivot Tables) ولوحات المتابعة التفاعلية (Dashboards). فبدون مؤشر نصي صريح مثل “صافي دخل” أو “صافي خسارة”، يصبح من المتعذر تجميع الفروع الخاسرة بنقرة زر واحدة أو إنشاء رسوم بيانية توضح التوزيع النسبي للوحدات الرابحة مقارنة بالمتعثرة عبر الأقاليم المختلفة.
تساعد هذه المنهجية في حوكمة تدفق البيانات وتقليل مخاطر التلاعب المحاسبي؛ فالقواعد الشرطية الصارمة تمنع تمرير بيانات مضللة وتفرض شفافية كاملة على التقارير المالية المرفوعة للإدارات العليا ولجان التدقيق الخارجي والمساهمين.
2. البنية التركيبية الأساسية لدالة IF المنطقية في إكسل
2.1 المكونات الهيكلية للمعادلة الشرطية المنفردة
تُعد دالة IF حجر الزاوية في العمليات المنطقية داخل بيئة جداول بيانات مايكروسوفت إكسل، وهي ترجع في أصولها التاريخية إلى بدايات لغات البرمجة وبرمجيات الجداول الأولى كبرنامج VisiCalc الذي صممه دان بريكلن وبوب فرانكستون عام 1979 متضمناً الدالة الشرطية @IF، تلاه برنامج Lotus 1-2-3 في عام 1983، وصولاً إلى إطلاق إكسل عام 1985 لنظام ماكنتوش وعام 1987 لنظام ويندوز متضمناً دالة IF بهيكلها الحالي. تتكون البنية الرياضية للدالة في إكسل من ثلاثة وسائط رئيسية تُكتب وفق الترتيب القياسي التالي: =IF(logical_test, value_if_true, [value_if_false]).
يمثل الوسيط الأول logical_test الاختبار المنطقي، وهو تعبير رياضي أو مقارنة بين قيمتين أو خليتين تُنتج نتيجة ثنائية حصراً: إما الصواب المنطقي (TRUE) أو الخطأ المنطقي (FALSE). أما الوسيط الثاني value_if_true فهو القيمة أو المخرج النصي أو المعادلة الحسابية التي يُرجعها البرنامج إذا أثبت التقييم المنطقي أن الشرط محقق (TRUE). في حين يمثل الوسيط الثالث value_if_false القيمة البديلة التي يتم إظهارها في حال إخفاق الشرط وكانت نتيجة الاختبار المنطقي غير صحيحة (FALSE).
من الأهمية بمكان التأكيد على القواعد النحوية لإدخال النصوص داخل دوال إكسل؛ إذ يجب دائماً إحاطة المخرجات النصية الثابتة بعلامات تنصيص مزدوجة (مثل "Net Income")، حيث يؤدي إغفال هذه العلامات إلى اعتبار إكسل للنص اسماً لنطاق مسمى غير معرف، مما يفجر خطأ الصيغة الشهير #NAME?.
2.2 ميكانيكية الاختبار المنطقي والعمليات المقارنة
تعتمد ميكانيكية التقييم داخل دالة IF على شبكة من معاملات المقارنة الحسابية القياسية التي تحكم العلاقات بين المقادير العددية. وتشمل هذه المعاملات: علامة الأكبر من (>)، وعلامة الأصغر من (<)، وعلامة المساواة (=)، بالإضافة إلى المعاملات المركبة كأكبر من أو يساوي (>=)، وأصغر من أو يساوي (<=)، ومعامل عدم المساواة (<>).
عند تنفيذ المعادلة، يُجري المعالج الحسابي لإكسل عملية مقارنة ثنائية بتشفير منخفض المستوى بين محتوى الخلايا المستهدفة. فإذا كانت القيمة في الخلية المخصصة للإيرادات تفوق القيمة الموجودة في خلية المصروفات، تتولد القيمة المنطقية TRUE داخلياً، وينتقل مسار المعالجة فوراً لتنفيذ المعامل الثاني وتجاوز المعامل الثالث تماماً دون تقييمه، مما يوفر وقتاً حاسوبياً ثميناً خلال عمليات إعادة الحساب التلقائي.
تتسم المقارنات الرقمية المباشرة بحساسية تامة للفروق الصغرى، حيث يقارن البرنامج الأرقام بدقة تصل إلى 15 رقماً معنوياً وفق معيار IEEE 754 للحساب العشري عائم النقطة؛ وهو ما يضمن عدم حدوث أخطاء تصنيف ناتجة عن التقديرات الجزئية إذا كانت الإيرادات والمصروفات تحتوي على كسور وأجزاء من العملة.
2.3 حدود الاستخدام الفردي لدالة IF في السياق المحاسبي
على الرغم من البساطة الفائقة لدالة IF المنفردة، إلا أن بنيتها الثنائية تمثل عائقاً جوهرياً عند محاولة تطبيقها في السياق المحاسبي الواقعي. فالصيغة الأحادية تفترض وجود مسارين لا ثالث لهما، مثل: =IF(B2>C2, "Net Income", "Net Loss"). في هذه الحالة، إذا كانت الإيرادات في الخلية B2 والمصروفات في الخلية C2، فإن تفوق الإيرادات سيُظهر “Net Income”، ولكن في كل الحالات الأخرى، سيُرجع البرنامج “Net Loss”.
يكمن القصور المنهجي هنا في عجز الصيغة الأحادية عن تمثيل الحالات الثلاثية التي تفرضها القوانين المحاسبية والواقع المالي: الربح، والخسارة، ونقطة التعادل. فعندما تتساوى الإيرادات مع المصروفات تماماً (B2 = C2)، سيخفق الشرط الأول (B2>C2)، وتتجه الدالة تلقائياً إلى وسيط الخطأ، لتصنف الشركة على أنها تحقق “Net Loss”؛ وهو تصنيف مالي خاطئ قد تترتب عليه تبعات رقابية وإدارية جسيمة.
من هنا تنشأ الحاجة الحتمية للانتقال من المنطق البسيط ذي المخرجين إلى المنطق المتشعب أو المتداخل (Nested Logic)، والذي يتيح بناء شجرة قرارات قادرة على استيعاب كافة الاحتمالات الواقعية دون إغفال أي مآل محاسبي محتمل.
3. التأسيس النظري والرياضي لدالة IF المتداخلة (Nested IF)
3.1 مفهوم التعشيش البرمجي وسلسلة القرارات المنطقية
يقوم مفهوم “التعشيش” (Nesting) في البرمجة وتصميم المعادلات على إدراج دالة فرعية داخل وسيط من وسائط دالة رئيسية، بحيث تعتمد النتيجة النهائية للدالة الخارجية على المخرجات الوسيطة للدالة الداخلية. وفي حالة دالة IF المتداخلة، يتم استبدال الوسيط الثالث value_if_false بدالة IF ثانية كاملة الأركان لتوليد مسار تقييم شرطي إضافي.
تتبع الصيغة مساراً تسلسلياً مرحلياً صارماً لا يحيد عنه المعالج؛ حيث يبدأ بتقييم الشرط الأول في الدالة الأم، فإذا تحقق، توقفت السلسلة وأُرجع المخرج الإيجابي الأول فوراً. أما إذا أخفق الشرط الأول، فإن البرنامج لا يُرجع قيمة ثابتة، بل يفتح بوابة الشرط الثاني لتقييم علاقة منطقية جديدة كلياً، وهكذا يمكن التدرج في اتخاذ القرارات عبر مستويات متعددة من الفحص.
يتطلب هذا التركيب عناية فائقة بضبط الأقواس البرمجية؛ فكل قوس مفتوح يجب أن يقابله قوس مغلق بالتبعية في نهاية المعادلة. يؤدي أي خلل في موازنة الأقواس إلى ظهور رسائل التنبيه النحوية في إكسل ورفض الصيغة، ولذلك يُعين البرنامج المستخدمين من خلال التلوين التلقائي للأقواس المتطابقة لتسهيل تمييز المستويات المتداخلة بصرياً.
3.2 معالجة الحالة الحيادية: نقطة التعادل (Even)
تُعد معالجة الحالة الحيادية المتمثلة في نقطة التعادل النموذج الأمثل لكفاءة استغلال البنية المنطقية لدوال التعشيش. بدلاً من إرهاق المعالج بكتابة ثلاثة شروط منفصلة عبر تكرار الدالة ثلاث مرات، يمكن استثمار المبدأ المنطقي المعروف بـ “مبدأ الثالث المرفوع” أو استبعاد الخيارات؛ فإذا لم تكن الإيرادات أكبر من المصروفات، ولم تكن المصروفات أكبر من الإيرادات، فإن الاحتمال الوحيد المتبقي رياضياً هو التساوي الحتمي بينهما.
من خلال تخصيص المخرج النصي النهائي "Even" أو "Break Even" كوسيط خطأ أخير في الدالة الثانية المتداخلة، تضمن المعادلة الوصول التلقائي إلى تصنيف التعادل بمجرد استبعاد حالتي الربح والخسارة. يُحسن هذا الأسلوب الذكي سرعة الحساب ويقلل من طول الصيغة الرياضية، متفادياً إدراج شرط مساواة صريح (B2=C2) لا طائل منه من الناحية المنطقية الصرفة.
يحمل هذا التصنيف المستقل قيمة تحليلية بالغة الأهمية؛ فهو يفصل الفروع والأنشطة التي استطاعت تغطية تكاليفها بالكامل دون تحقيق فائض عن تلك التي استنزفت موارد المنشأة وتكبدت عجزاً حقيقياً، مما يمنح الإدارة رؤية دقيقة لتوزيع مراكز التكلفة.
3.3 المقارنة بين كفاءة التفرع الشرطي والتعقيد الحسابي
تاريخياً، كانت إصدارات إكسل القديمة (ما قبل إكسل 2007) تضع حداً أقصى لتعشيش دوال IF لا يتجاوز 7 مستويات فقط، قبل أن يتم رفعه في الإصدارات الأحدث إلى 64 مستوى من التعشيش. ورغم هذه القدرة البرمجية الواسعة، فإن استخدام مستويات مفرطة من التعشيش يُعد من الممارسات البرمجية السيئة في بناء النماذج المالية نظراً لما يسببه من تعقيد حسابي وبصري غير مبرر.
في نموذج صافي الدخل وصافي الخسارة، نحن بحاجة إلى مستويين فقط من التعشيش، وهو ما يمثل التوازن المثالي بين الكفاءة الحسابية وسرعة تحديث أوراق العمل الضخمة التي تحتوي على مئات الآلاف من الصفوف. لا يستهلك هذا المستوى المتواضع من التفرع سوى أجزاء ضئيلة للغاية من ذاكرة المعالجة العشوائية (RAM)، ويضمن استجابة لحظية عند تعديل أي مدخل مالي في الورقة.
علاوة على ذلك، يظل الوضوح البصري للصيغة داخل شريط المعادلات (Formula Bar) في أعلى مستوياته عند الاقتصار على تعشيش أحادي، مما يسهل على المدققين والمطورين فهم المعادلة وتعديل النصوص أو الشروط مستقبلاً دون الحاجة إلى تفكيك سلاسل منطقية شائكة.
4. التفكيك التحليلي للصيغة المعتمدة لاحتساب صافي الدخل والخسارة
4.1 تحليل مسار الفحص الأول: تجاوز الإيرادات للمصروفات
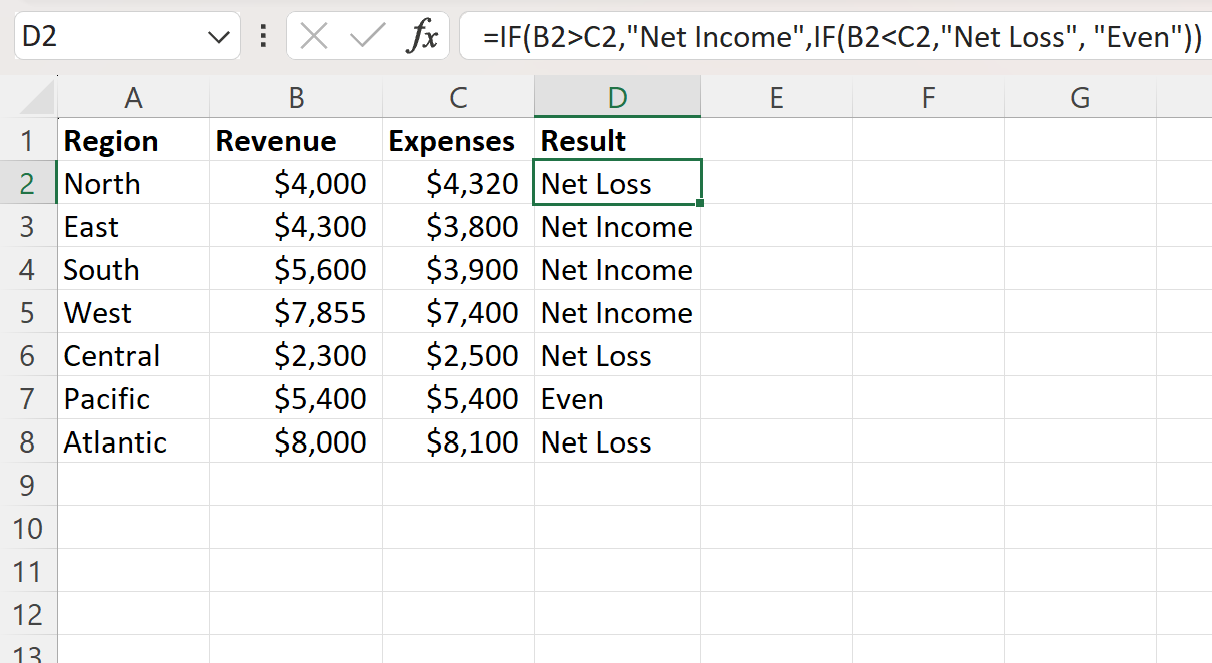
تتبلور الصيغة المعيارية المتكاملة المعتمدة في الأوساط المالية والمحاسبية في التعبير البرمجي التالي: =IF(B2>C2,"Net Income",IF(B2<C2,"Net Loss","Even"))، حيث يُمثل العمود B إجمالي الإيرادات ويمثل العمود C إجمالي المصروفات. يرتكز الفحص الأول على الجزء: IF(B2>C2, "Net Income", ...).
يختبر هذا الجزء فرضية التفوق المالي التشغيلي؛ فإذا كانت القيمة النقدية المقيدة في الخلية B2 تفوق القيمة المقيدة في C2 ولو بسنتٍ واحد، فإن التعبير المنطقي ينتج TRUE مباشرة. عندئذٍ، يتوقف المعالج عن قراءة باقي أجزاء الصيغة تماماً، ويقوم فوراً بإسقاط النص Net Income داخل الخلية الهدف.
هذا التوقف الفوري يُمثل ميزة جوهرية في منطق تقييم إكسل تُعرف بـ “التقييم قصير الدائرة” (Short-circuit evaluation)؛ إذ يدرك البرنامج منطقياً أنه طالما تحقق شرط الإيراد الأعلى، فلا حاجة لاستهلاك دورات المعالجة في التحقق من كون الإيراد أقل أو مساوياً، مما يعزز كفاءة الأداء في أوراق العمل الموسعة.
4.2 تحليل مسار الفحص الثاني: تفوق المصروفات على الإيرادات
في السيناريو المعاكس، عندما تكون الإيرادات مساوية أو أقل من المصروفات، ينهار الشرط الأول ويُنتج FALSE. عند هذه اللحظة بالذات، يتم استدعاء مسار الفحص الثاني الكامن داخل وسيط عدم التحقق، والمتمثل في: IF(B2<C2, "Net Loss", "Even").
يقوم البرنامج في هذا المسار الفرعي بفحص العلاقة العكسية: هل الإيرادات المقيدة في B2 أقل من النفقات والمصروفات المسجلة في C2؟ إذا أثبتت المقارنة صحة ذلك، فإن النتيجة المنطقية تصبح TRUE بالنسبة للدالة الداخلية، فيتم إرجاع النص الصريح Net Loss للإشارة إلى وجود عجز مالي تشغيلي يستنزف رأس المال العامل للشركة.
يضمن هذا الفصل الدقيق عزل الأنشطة التي تكبدت خسائر صافية عن بقية الحالات بصورة آلية وقاطعة، مما يزيل اللبس الذي قد يحدث إذا تم استخدام دوال الطرح المجردة التي تكتفي بإظهار إشارة سالب (-) بجوار الرقم، والتي قد تسقط سهواً أو لا يلاحظها القارئ العادي أثناء تصفح الجداول الطويلة.
4.3 تحليل مسار الفحص الثالث: المخرج الافتراضي للتعادل
إذا وصل تدفق التنفيذ إلى المخرج الثالث دون أن يتحقق الشرط الأول (B2>C2) ودون أن يتحقق الشرط الثاني (B2<C2)، فإن المنطق الرياضي الصارم يفرض أن المتغيرين متطابقان تماماً في القيمة العددية. هنا تنبثق عبقرية التصميم الهيكلي للصيغة عبر تفعيل المخرج الافتراضي "Even" دون الحاجة إلى إجراء فحص منطقي إضافي مثل IF(B2=C2, ...).
يعمل هذا المخرج كنقطة استقرار نهائية للمعادلة، حيث يستوعب الحالات التي يتطابق فيها الإيراد مع التكلفة تطابقاً تاماً. وتتجلى مرونة إكسل في إمكانية تعريب هذه النصوص بسهولة بالغة لتتوافق مع السياسات المحاسبية الداخلية للمؤسسة؛ إذ يمكن استبدال الكلمات الإنجليزية بنظيراتها العربية مثل: "صافي ربح"، و"صافي خسارة"، و"تعادل مالي" دون أي تغيير في البنية الرياضية للدالة.
يوفر هذا التصميم الثلاثي درعاً منطقياً يمنع حدوث أي مخرجات غامضة أو غير محددة (Undefined)، ويضمن أن كل سجل مالي يمر عبر القمع التحليلي سينتهي حتماً إلى واحدة من الفئات المحاسبية الثلاث المعترف بها عالمياً.
5. الخطوات الإجرائية والتطبيق العملي للمعادلة خطوة بخطوة
5.1 إعداد وتجهيز هيكل البيانات المحاسبية
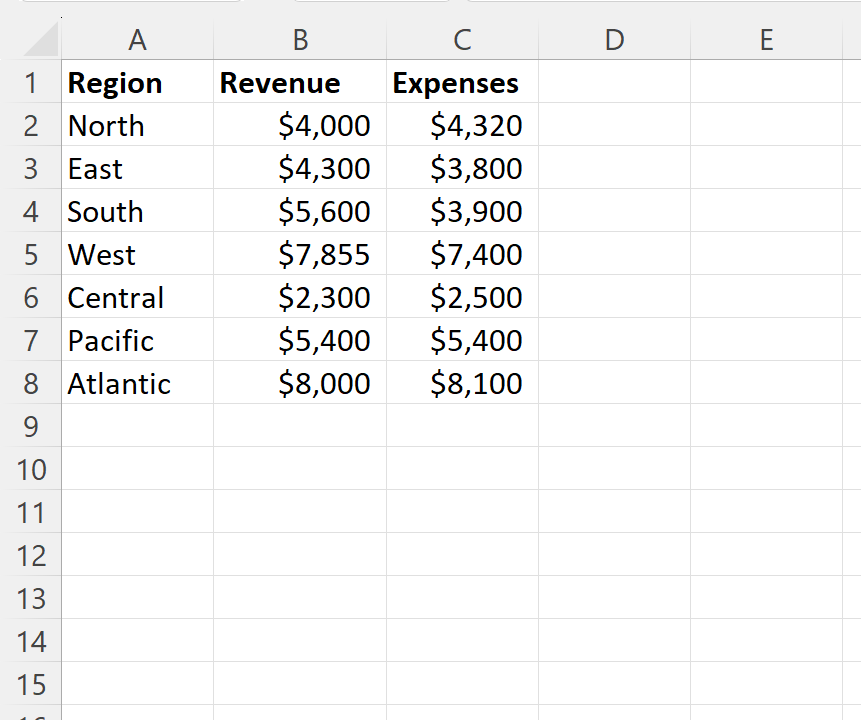
تبدأ الخطوة التنفيذية الأولى لبناء هذا النموذج بتنظيم ورقة العمل بصورة منهجية تضمن اتساق المراجع الخلوية وسهولة القراءة. يُنصح بتخصيص العمود الأول (العمود A) للمحددات الوصفية، مثل “اسم الفرع” أو “كود المشروع” أو “الفترة المحاسبية”. ويُخصص العمود الثاني (العمود B) لإدراج “إجمالي الإيرادات” (Total Revenue)، في حين يُفرد العمود الثالث (العمود C) لتدوين “إجمالي المصروفات” (Total Expenses)، ويُترك العمود الرابع (العمود D) ليكون حاضناً للصيغة المنطقية تحت عنوان “الحالة المالية” (Financial Status).
قبل الشروع في كتابة أي معادلة، يجب التأكد من التنسيق الرقمي للبيانات في العمودين B وC؛ حيث يتعين تحديد نطاق الخلايا وتطبيق تنسيق “العملة” (Currency) أو “المحاسبة” (Accounting) من خلال علامة التبويب “الصفحة الرئيسية” (Home) في إكسل. يضمن هذا التنسيق توحيد المنازل العشرية (التقريب لمنزلتين عشريتين عادةً) وربط الأرقام برمز العملة الرسمي، فضلاً عن تجنب إدراج الأرقام كقيم نصية تعيق المقارنة المنطقية اللاحقة.
يتم بعد ذلك تحديد الخلية الافتتاحية الأولى لتطبيق الصيغة، والتي تقابل السطر الأول من البيانات الفعلية، وهي عادة الخلية D2، لتكون نقطة البداية التي ستنطلق منها شجرة الشروط وتُعمم لاحقاً على كامل السجل.
5.2 إدخال الصيغة البرمجية وتدقيق علامات الإسناد
في الخلية D2، يبدأ المستخدم بكتابة علامة المساواة (=) لتحفيز محرك الصيغ في إكسل على تفسير المدخل اللاحق كأمر برمجي وليس كنص خام. تلي ذلك كتابة اسم الدالة الشرطية وفتح القوس الأول، ثم كتابة الصيغة بدقة تامة: =IF(B2>C2,"Net Income",IF(B2<C2,"Net Loss","Even")).
يجب الانتباه بشدة إلى نوع الفاصلة المستخدمة للفصل بين وسائط الدوال؛ فتبعاً للإعدادات الإقليمية وإعدادات اللغة في نظام التشغيل ويندوز أو ماك، قد يستخدم النظام الفاصلة العادية (,) كفاصل قياسي للوسائط (وهو المعتمد في معظم الأنظمة ذات الإعدادات الأمريكية)، أو قد يتطلب استخدام الفاصلة المنقوطة (;) كما هو شائع في الأنظمة التي تستخدم الفاصلة كعلامة كسرية في أوروبا وبعض الدول العربية. إذا ظهرت رسالة خطأ فور إدخال الصيغة، فإن التحول إلى الفاصلة المنقوطة يكون في الغالب هو الحل التصحيحي الفوري.
عقب إتمام كتابة الصيغة ومراجعة علامات التنصيص المزدوجة وموازنة القوسين الختاميين، يتم الضغط على مفتاح Enter. في جزء من الثانية، سيقوم البرنامج بتقييم محتوى B2 وC2 وإظهار النتيجة الصحيحة في D2، مما يؤكد سلامة البناء الهيكلي للصيغة.
5.3 تعميم المعادلة عبر النطاق باستخدام مقبض التعبئة التلقائية
بمجرد التأكد من صحة النتيجة في الخلية التجريبية الأولى، تأتي مرحلة نشر وأتمتة المعادلة على باقي السجلات في الجدول المالي، والتي قد تمتد لعشرات الآلاف من الصفوف. يوفر إكسل أداة فائقة الكفاءة تُعرف بـ “مقبض التعبئة” (Fill Handle)، وهو المربع الصغير شديد الصغر الذي يظهر في الركن السفلي الأيسر أو الأيمن (تبعاً لاتجاه ورقة العمل) للخلية النشطة D2.
يمكن تعميم المعادلة بطريقتين؛ الأولى عبر النقر مع السحب المستمر للأسفل حتى نهاية جدول البيانات، ولكن الطريقة الأكثر احترافية وسرعة تتمثل في “النقر المزدوج” (Double-click) بزر الفأرة الأيسر مباشرة فوق مقبض التعبئة. تقوم هذه الحركة بإرسال إشارة للبرنامج لفحص البيانات المجاورة في العمود C ومطابقة النطاق، ليتم ملء العمود D بالكامل بالصيغة حتى آخر صف تتواجد فيه بيانات نقدية في لمح البصر.
تعتمد هذه الأتمتة على مفهوم “المراجع النسبية” (Relative References)؛ حيث يقوم إكسل تلقائياً بتعديل أرقام الصفوف أثناء النزول؛ فتتحول الصيغة في الخلية D3 إلى B3>C3، وفي الخلية D4 إلى B4>C4 دون أي تدخل يدوي، مما يضمن تقييم كل فرع أو مشروع وفقاً لبياناته المالية الخاصة المستقلة.
6. إدارة الحالات الاستثنائية وجودة البيانات المالية المدخلة
6.1 التعامل مع الخلايا الفارغة والمعدومة وتأثيرها المضلل
تتمثل إحدى أبرز المشكلات التي تواجه مصممي النماذج المالية في التعامل مع الخلايا الفارغة؛ حيث يتعامل محرك إكسل افتراضياً مع الخلية الفارغة في العمليات الحسابية باعتبارها صفراً عددياً. فإذا كان هناك سجل لمحطة جديدة أو فرع لم يبدأ نشاطه بعد، وكانت قيمتا الإيراد والمصروف فارغتين تماماً، فإن المعادلة البسيطة =IF(B2>C2, ..., "Even") ستعتبر أن 0 = 0 وتطلق حكماً خاطئاً بأن الفرع في حالة “Even” أو تعادل مالي، وهو تضليل رقابي فادح.
لمعالجة هذه الثغرة وتأمين النموذج، يتم دمج فحص استباقي للخلايا الفارغة باستخدام دالة ISBLANK أو المقارنة مع نص فارغ "". يمكن ترقية الصيغة لتصبح بالشكل التالي: =IF(OR(B2="", C2=""), "Missing Data", IF(B2>C2, "Net Income", IF(B2<C2, "Net Loss", "Even"))). يضمن هذا التعديل المنطقي حجب التقييم المحاسبي عن أي سجل غير مكتمل المدخلات، وتوجيه المحلل المالي فوراً لاستيفاء البيانات المفقودة قبل اعتماد التقرير.
تسهم هذه الآلية في الحفاظ على النزاهة الإحصائية للتقارير الختامية، حيث تُستبعد السجلات غير المكتملة من تعداد الفروع الرابحة أو الخاسرة، وتمنع صدور مؤشرات مضللة لأصحاب القرار حول كفاءة الفروع التي لم تدشن عملياتها التشغيلية بعد.
6.2 فحص سلامة النوع الرقمي باستخدام دالة ISNUMBER
تتعرض البيانات المالية المستوردة من قواعد البيانات الخارجية ومنظومات تخطيط موارد المؤسسات (ERP Systems) في كثير من الأحيان لمشكلات تشويه بنيوي؛ حيث تُخزن بعض الأرقام كنصوص مشفرة بسبب مشاكل التحويل أو وجود مسافات بيضاء غير مرئية. في بيئة إكسل، تُعامل النصوص دائماً في المقارنات المنطقية البسيطة باعتبارها قيماً “أكبر” من أي قيمة عددية، مما يعني أنه لو تم تخزين المصروف كنص والإيراد كرقم، فإن مقارنة B2>C2 قد تعطي نتائج كارثية مقلوبة.
لضمان صلابة النموذج المالي، يتم بناء جدار حماية منطقي باستخدام دالة ISNUMBER وفحص كلا الطرفين عبر دالة AND، بحيث تصبح الصيغة: =IF(AND(ISNUMBER(B2), ISNUMBER(C2)), IF(B2>C2,"Net Income",IF(B2<C2,"Net Loss","Even")), "Invalid Input"). يمنع هذا التحصين الرياضي تنفيذ العمليات المنطقية إلا بعد التأكد التام من أن محتوى الخانات المستهدفة هو بيانات عددية نقية قابلة للمقارنة الحسابية السليمة.
يساعد هذا التدقيق الصارم في الكشف المبكر عن أخطاء الإدخال البشري، مثل إدراج حروف أبجدية أو رموز خاصة بدلاً من الأرقام، مما يحافظ على موثوقية المستندات ويجعل النموذج قادراً على العمل الذاتي دون الحاجة للمراقبة البشرية اللصيقة لكل إدخال فردي.
6.3 الوقاية من الأخطاء التشغيلية باستخدام دالة IFERROR
قد تتعرض ورقة العمل أثناء التشغيل لمدخلات غير متوقعة تتسبب في توليد أخطاء برمجية صريحة مثل خطأ القيمة #VALUE!، والذي يحدث عند إجبار إكسل على مقارنة بيانات متنافرة، أو خطأ #N/A و#REF! عند حذف بعض الأعمدة ذات الصلة. إن ظهور هذه الرموز في التقارير المالية المرفوعة للإدارات التنفيذية يمثل خللاً مهنياً يقلل من الثقة في النموذج ومخرجاته.
تُمثل دالة IFERROR الملاذ الهندسي الأمثل لتأمين المعادلات؛ حيث تُوضع كغلاف خارجي يُحيط بالمعادلة المنطقية بالكامل بالشكل التالي: =IFERROR(IF(B2>C2,"Net Income",IF(B2<C2,"Net Loss","Even")), "Review Record"). تتلخص وظيفة هذه الدالة في مراقبة مخرجات الحساب الداخلي؛ فإذا سارت الأمور بشكل طبيعي أظهرت النتيجة الشرطية المحسوبة، أما إذا اصطدم المعالج بأي رمز خطأ نظامي، فإنها تكبحه فوراً وتُظهر بدلاً منه عبارة توجيهية وقورة مثل “Review Record” أو “يرجى مراجعة القيد”.
يحمي هذا الإجراء الوقائي التقارير والرسوم البيانية المترتبة على هذه الخلايا من الانهيار المتسلسل، ويضمن استمرار احتساب مجاميع الجداول دون توقف، مع لفت انتباه المدقق بأسلوب حضاري إلى السجلات المعطوبة لعلاجها وتصحيح مصادرها.
7. التكامل البصري وتطوير لوحات المتابعة التفاعلية
7.1 تطبيق التنسيق الشرطي (Conditional Formatting) على النتائج
لا يكتمل التصنيف المنطقي للنصوص في بيئات الأعمال المتقدمة إلا بربطه بالطبقة البصرية التوضيحية المتمثلة في التنسيق الشرطي (Conditional Formatting). تتيح هذه الميزة في إكسل تغيير السمات الشكلية للخلية (لون الخلفية، لون الخط، الحدود) تلقائياً وفقاً للمحتوى النصي الذي أرجعته دالة IF.
لتطبيق ذلك، يتم تحديد كامل العمود الذي يحتوي على نتائج الدالة، ثم التوجه إلى علامة التبويب “الصفحة الرئيسية” واختيار “قواعد تمييز الخلايا” (Highlight Cells Rules)، ثم “النص المتضمن” (Text that Contains). يتم إنشاء ثلاث قواعد مستقلة ومحددة بدقة:
- القاعدة الأولى: إذا كانت الخلية تحتوي على
Net Income، يتم تطبيق تعبئة باللون الأخضر الفاتح مع نص أخضر داكن، مما يرمز إلى الأداء المالي الإيجابي والنمو. - القاعدة الثانية: إذا احتوت الخلية على
Net Loss، يتم تطبيق تعبئة باللون الأحمر الفاتح مع خط أحمر داكن، لإطلاق إشارة تحذيرية بصرية واضحة تنبه إلى وجود عجز وتآكل مالي. - القاعدة الثالثة: إذا كانت القيمة هي
Even، يُطبق لون رمادي أو أصفر خافت محايد ليعكس الطبيعة الصفرية للنتيجة وتفادي التشتيت البصري.
يتحول عمود البيانات من مجرد سرد نصوص تقليدي إلى لوحة حرارية بالغة الوضوح تتحدث لغة بصرية مفهومة لجميع مستويات الإدارة وتجذب الانتباه تلقائياً للمناطق الحرجة في العمليات المالية.
7.2 التأثير الإدراكي للترميز اللوني في تسريع اتخاذ القرار
تشير دراسات هندسة الواجهات واستيعاب البيانات إلى أن العقل البشري يعالج الإشارات البصرية اللونية عبر القنوات البصرية الأولية في القشرة المخية في زمن يقل بثماني مرات عن الزمن المستغرق لقراءة النصوص وتفسير دلالاتها. إن اقتران مخرجات دالة IF بالترميز اللوني المعياري يقلص الفترة الزمنية التي يحتاجها صناع القرار لفهم موقف الشركات التابعة بصورة دراماتيكية.
عندما يجتمع أعضاء مجلس الإدارة أو المديرون الماليون لمراجعة مصفوفة أعمال تضم أكثر من 50 فرعاً، فإن الذاكرة التشغيلية لا تحتاج لمقارنة آلاف الأرقام؛ بل تتجه الأعين مباشرة إلى الكتل الحمراء المتناثرة في الجدول. يتيح هذا التوجيه التلقائي للتركيز حصر النقاش في الدقائق الأولى للاجتماع حول الأسباب الهيكلية لخسائر تلك الفروع المحددة وسبل علاجها، بدلاً من إضاعة الوقت الثمين في محاولة استكشاف الفروع المتعثرة بين ثنايا التقارير المكتظة.
يسهم هذا الأسلوب أيضاً في الحد من ظاهرة “عمى البيانات” (Data Blindness) التي تصيب متخذي القرار عند التعامل مع جداول مالية رمادية موحدة اللون، مما يرفع الكفاءة التشغيلية المؤسسية ويعزز سرعة التدخل الاستباقي قبل تفاقم العجز المالي للوحدات الخاسرة.
7.3 بناء ملخصات إحصائية بالاعتماد على مخرجات دالة IF
تمتد الفائدة الحقيقية لإنشاء تصنيفات “Net Income” و”Net Loss” إلى ما هو أبعد من مجرد الرؤية الفردية لكل سطر؛ إذ تتحول هذه التصنيفات إلى ركائز رياضية لبناء مؤشرات الأداء الرئيسية (KPIs) في لوحات القيادة من خلال استدعاء دوال التعداد الشرطي المتقدمة مثل دالة COUNTIF.
يمكن للمحلل المالي تخصيص خلايا موجزة في أعلى الورقة تحتوي على صيغ مثل: =COUNTIF(D2:D100, "Net Income") لإرجاع إجمالي عدد الفروع الرابحة، و=COUNTIF(D2:D100, "Net Loss") لحساب عدد الوحدات التشغيلية التي تعاني من عجز مالي. وبقسمة هذه النتائج على العدد الإجمالي للمراكز التشغيلية، تتولد نسب مئوية فورية تعكس “نسبة النجاح التشغيلي للمؤسسة” (Operational Success Rate) بدقة متناهية ودون الحاجة لبناء معادلات إحصائية معقدة.
تُعد هذه المجاميع الشرطية الوقود المحرك للرسوم البيانية التوضيحية، مثل المخططات الدائرية (Pie Charts) أو المخططات العمودية (Bar Charts)؛ حيث يتم ربط الرسم البياني بخلايا التلخيص لتقديم عرض بصري حي يُظهر حصة الأنشطة الرابحة مقابل الخاسرة، مما يمنح التقارير المرفوعة للإدارات العليا عمقاً استراتيجياً وقوة إقناعية استثنائية.
8. البدائل المتقدمة وصيغ التكافؤ المنطقي في الإصدارات الحديثة
8.1 استخدام دالة IFS لتبسيط البنية وتقليل الأقواس
استجابة لشكاوى المطورين والمحللين الماليين من صعوبة تتبع الأقواس المتعددة في دوال IF المتداخلة، قامت شركة مايكروسوفت في عام 2016 وضمن تحديثات برنامج Microsoft 365 وإصدار إكسل 2019، بتقديم دالة جديدة مبتكرة تُعرف باسم IFS. تتيح هذه الدالة تقييم سلسلة شروط متعددة دون الحاجة لتعشيش أي دالة أو القلق بشأن فتح وإغلاق أقواس جديدة لكل احتمال.
يتم بناء التعبير المكافئ لنفس السيناريو المحاسبي باستخدام الدالة الحديثة على النحو التالي: =IFS(B2>C2, "Net Income", B2<C2, "Net Loss", B2=C2, "Even"). تمتاز هذه الصياغة بالانسيابية الفائقة والوضوح البصري المباشر؛ حيث تُسرد الشروط ونتائجها أزواجاً متتابعة: (شرط أول، نتيجة أولى، شرط ثانٍ، نتيجة ثانية، شرط ثالث، نتيجة ثالثة) داخل زوج واحد فقط من الأقواس.
ومع ذلك، يجب مراعاة قضية التوافقية العكسية (Backward Compatibility)؛ فدالة IFS غير مدعومة في إصدارات إكسل القديمة مثل إكسل 2010 أو 2013 أو 2016 الدائمة؛ لذا إذا كان المستند المالي سيتداول مع أطراف خارجية أو شركاء عمل يستخدمون إصدارات قديمة، فإن الاعتماد على صيغة IF المتداخلة التقليدية يظل هو الخيار الأكثر أماناً وموثوقية لضمان عمل الملف البرمجي دون أعطال.
8.2 توظيف دالة SWITCH كخيار منطقي بديل
تُمثل دالة SWITCH إضافة نوعية أخرى لترسانة دوال إكسل الحديثة؛ حيث تُستخدم أساساً لتقييم تعبير محدد ومطابقته بقائمة من القيم المحددة مسبقاً لإرجاع النتيجة المقابلة. ورغم أنها تُستخدم عادةً مع التطابق النصي والعددي الدقيق، إلا أنه يمكن توظيفها بذكاء متقدم كبديل للدوال الشرطية المتشعبة عبر جعل التعبير الأساسي هو القيمة المنطقية TRUE.
تُصاغ المعادلة عندئذٍ كالتالي: =SWITCH(TRUE, B2>C2, "Net Income", B2<C2, "Net Loss", "Even"). في هذا النمط، يقوم إكسل بالبحث عن أول تعبير شرطي يُحقق القيمة TRUE ليعيد قيمته المخصصة؛ فإذا تجاوز الإيراد المصروف أرجع Net Income، وإذا تفوقت النفقات أرجع Net Loss، وإذا لم يتحقق أي منهما انحدر تلقائياً إلى القيمة الافتراضية Even في النهاية.
تتفوق SWITCH في حالات التحليل الموسعة التي تشتمل على أكثر من ثلاثة شروط ومخارج افتراضية؛ حيث تمتاز بأداء داخلي عالي الكفاءة، وتقدم شكلاً برمجياً متطوراً يفضله الكثير من خبراء ومطوري النماذج المالية المعقدة لسهولة قراءته وتحديثه المستقبلي.
8.3 الدمج الرياضي المتقدم عبر دالة SIGN ودوال البحث
بعيداً عن المنطق الشرطي الصرف، يمكن للمحللين الماليين الاعتماد على الخصائص الرياضية المتقدمة لتقليل زمن المعالجة وتبسيط المعادلات إلى أقصى حد، وذلك من خلال توظيف دالة الإشارة SIGN. تقوم دالة SIGN(number) بفحص أي ناتج رياضي وإرجاع واحدة من ثلاث قيم فقط: الرقم 1 إذا كانت النتيجة موجبة، والرقم -1 إذا كانت النتيجة سالبة، والرقم 0 إذا كانت النتيجة صفراً تاماً.
عند طرح المصروفات من الإيرادات داخل الدالة: SIGN(B2 - C2)، نحصل على تمثيل عددي مكثف للحالة المالية. يمكن بعد ذلك دمج هذا المخرج مع دالة الاختيار CHOOSE أو دوال البحث الحديثة مثل XLOOKUP لربط الأرقام بالمسميات النصية المقابلة، على النحو التالي: =CHOOSE(SIGN(B2-C2)+2, "Net Loss", "Even", "Net Income").
لاحظ هنا الإضافة الرياضية الذكية (+2)؛ حيث تحول النتائج (-1, 0, 1) إلى فهارس تسلسلية موجبة (1, 2, 3) تتيح لدالة CHOOSE استدعاء النص المناسب بحسب الترتيب بدقة تامة. يُمثل هذا النهج الرياضي حلاً فائق السرعة للمعالجات الحسابية في المشاريع العملاقة، لكونه يعتمد على حسابات رياضية متكاملة تتفوق أحياناً في سرعة التنفيذ على تفرعات الشروط المنطقية.
9. الأخطاء الشائعة واستراتيجيات استكشاف الأعطال وإصلاحها
9.1 أخطاء التوجيه المنطقي وعكس علامات المقارنة الحسابية
يقع الكثير من مستخدمي إكسل المبتدئين وحتى بعض المحللين المتمرسين تحت ضغط العمل في خطأ التوجيه المنطقي، والمتمثل في عكس اتجاه علامتي أكبر من (>) وأصغر من (<). يترتب على هذا السهو غير المقصود نتائج كارثية مقلوبة تماماً؛ حيث تظهر الشركات الرابحة التي تحقق فائضاً هائلاً كأنها تكبدت “Net Loss”، بينما تُصنف الفروع المفلسة على أنها حققت “Net Income”.
يزداد احتمال الوقوع في هذا الخطأ في البيئات التي تستخدم واجهات إكسل المعربة؛ حيث تتغير اتجاهات ورقة العمل من اليمين إلى اليسار (Right-to-Left)، مما يسبب ارتباكاً بصرياً حول ما إذا كان الرمز > يعني “أكبر من” للخلية التي على يمينه أم على يساره. إن القاعدة الذهبية الراسخة في برمجة إكسل هي أن المقارنة تُقرأ دائماً من اليسار إلى اليمين داخل شريط الصيغ بصرف النظر عن اتجاه الورقة؛ فالرمز B2 > C2 يعني دوماً وبشكل مطلق أن القيمة في الخلية B2 تفوق القيمة في الخلية C2.
لتفادي هذه الكوارث التقريرية، ينبغي دائماً اعتماد بروتوكول فحص تجريبي عند بناء أي نموذج جديد، من خلال وضع أرقام افتراضية واضحة (مثلاً: الإيراد 1000 والمصروف 500) ومراقبة المخرج، ثم عكس الأرقام والتأكد يقيناً من أن النتيجة تتغير بانسجام تام مع الواقع المحاسبي المطلوب.
9.2 مشكلات الإسناد المرجعي المطلق والنسبي (Absolute vs Relative)
تتمحور إحدى المشكلات البنيوية الشائعة حول إساءة استخدام علامة التثبيت الدولارية ($) المخصصة للمراجع المطلقة (Absolute References). عند كتابة الصيغة في الخلية الأولى، قد يقوم المحلل بالضغط غير المتعمد على مفتاح F4، مما يحول مراجع الخلايا إلى مراجع مطلقة مثل: =IF($B$2>$C$2, "Net Income", ...).
عند سحب هذه المعادلة عبر مقبض التعبئة للأسفل، تظل المراجع مجمدة ومقيدة بالصف الثاني فقط؛ ونتيجة لذلك، ستتكرر النتيجة المالية للفرع الأول في كافة صفوف الجدول بالكامل، بصرف النظر عن الإيرادات والمصروفات الفعلية للفروع الأخرى في الصفوف التالية. يُعد هذا الخطأ خبيثاً بشكل خاص؛ لأنه لا يُفجر رسائل خطأ نظامية في إكسل، بل يُبقي الجدول ممتلئاً ببيانات نصية تبدو طبيعية للوهلة الأولى ولكنها مضللة تماماً في جوهرها.
القاعدة الأساسية هنا هي ترك مراجع الخلايا نسبية بالكامل (بدون علامات $) لضمان انزلاق المؤشرات الحسابية ومطابقتها التلقائية لكل صف على حدة. ولا يُلجأ إلى التثبيت إلا في حال رغبة المحلل في مقارنة إيرادات كل فرع بقيمة معيارية ثابتة وموحدة موضوعة في خلية خارجية منفصلة.
9.3 توظيف أداة تقييم الصيغة (Evaluate Formula) للتشخيص
عند مواجهة معادلات شرطية متداخلة معقدة تعطي نتائج غير متوقعة، تبرز أداة “تقييم الصيغة” (Evaluate Formula) المدمجة في إكسل كأقوى وسيلة تشخيصية لاستكشاف الأعطال وحلها. يمكن الوصول إلى هذه الأداة الحيوية عبر علامة التبويب “صيغ” (Formulas) في الشريط العلوي، وتحديداً ضمن مجموعة “تدقيق الصيغ” (Formula Auditing).
تتيح هذه النافذة التفاعلية للمحلل المالي مراقبة تفكيك وحساب خطوات المعادلة خطوة بخطوة وبالحركة البطيئة عبر النقر المتكرر على زر “تقييم” (Evaluate). يرى المستخدم كيف يستبدل إكسل اسم الخلية B2 بقيمتها الرقمية الفعلية أولاً، ثم يستبدل C2 بقيمتها، ثم كيف يُجري المقارنة المنطقية وتتحول العبارة إلى TRUE أو FALSE، وكيف ينعطف مسار التقييم لاختيار مخرج نصي دون سواه.
تُعد هذه الأداة حاسمة في اكتشاف أخطاء التقريب العشري الدقيقة؛ فقد تبدو قيمتان متساويتين تماماً للعين المجردة بسبب التنسيق الذي يخفي الكسور، لكن أداة التقييم تكشف وجود فوارق طفيفة في المنازل العشرية البعيدة تجعل الشرط يفشل ويتحول باتجاه غير مرغوب فيه، مما يتيح تصحيح الدقة باستخدام دالة ROUND عند الضرورة.
10. دراسات تطبيقية معمقة ونماذج عملية في قطاعات الأعمال
10.1 تقييم أداء شبكة فروع البيع بالتجزئة واسعة الانتشار
لتجسيد القيمة التشغيلية لهذه الأتمتة المنطقية، نتناول دراسة تطبيقية تحاكي نموذج عمل شركة تجزئة كبرى تدير شبكة واسعة مؤلفة من مئات المنافذ البيعية عبر عدة أقاليم جغرافية. تواجه الإدارة الإقليمية أسبوعياً تدفقاً هائلاً لبيانات المبيعات والمصروفات التشغيلية لكل فرع، بما في ذلك إيجارات المحال ورواتب الموظفين وفواتير المرافق وتكاليف التوريد اللوجستي.
من خلال إنشاء نموذج موحد تطبق فيه الصيغة: =IF(B2>C2, "Net Income", IF(B2<C2, "Net Loss", "Even"))، تمكنت الإدارة من أتمتة الفرز الفوري لكافة الفروع بمجرد ترحيل بيانات المبيعات الأسبوعية. اقترنت هذه المخرجات بقواعد تصفية آلية تقوم بعزل المنافذ المصنفة تحت وسم “Net Loss” وتصديرها في تقرير استثنائي فوري يُرسل إلى مديري العمليات الميدانية.
أتاح هذا التدفق الرقمي تقليص الفترة الزمنية اللازمة لاكتشاف الفروع المتعثرة من 15 يوماً بعد انتهاء الشهر المحاسبي إلى أقل من ساعتين بعد إغلاق التعاملات الأسبوعية، مما مكن الشركة من اتخاذ تدابير تصحيحية حاسمة، مثل تكثيف الحملات الترويجية الموضعية أو إعادة جدولة نوبات العمل لتخفيض الأجور الإضافية وإنقاذ الفروع من الانزلاق نحو عجز مالي تراكمي غير قابل للعلاج.
10.2 تحليل ربحية المشاريع المنفصلة ذات التكاليف المتغيرة
في قطاع المقاولات والخدمات الهندسية والاستشارية، تُدار الأعمال وفق نظام “المشاريع المنفصلة”؛ حيث يمثل كل عقد مركز تكلفة وإيراد مستقل بذاته. تتسم هذه المشاريع بتغير مستمر في تكاليف المواد الخام وساعات العمل وتدفقات المستخلصات النقدية من العملاء، مما يجعل التقييم المستمر للربحية صمام الأمان لبقاء الشركة ونموها.
باستخدام جدول بيانات مالي يخصص لكل مشروع سطراً مستقلاً، يقارن المحلل المالي بين إجمالي المستخلصات المعتمدة المقبوضة (الإيراد في B2) وإجمالي التكاليف المنفقة على المشروع حتى تاريخه (المصروفات في C2). يؤدي تطبيق المعادلة الشرطية إلى رصد فوري للمشاريع التي تقع في خانة الخسارة النقدية، مع تحديد دقيق للمشاريع التي استقرت عند نقطة التعادل المالي التام “Even”.
تكتسب معرفة المشاريع التي حققت حالة “Even” أهمية استراتيجية بالغة لمديري التسعير والعطاءات؛ فهي تدل على أن هامش الربح المستهدف قد تآكل بالكامل تحت وطأة التكاليف الإضافية غير المحسوبة دون الوقوع في الخسارة الصريحة. تُستخدم هذه البيانات الاسترجاعية في إعادة ضبط نماذج تسعير العقود المستقبلية، وتعديل بنود شروط الدفع، ووضع شروط جزائية تحمي المنشأة من تقلبات أسعار مدخلات الإنتاج.
10.3 حوكمة التدقيق المالي الداخلي وتطوير كفاءة المراجعة
تفرض معايير حوكمة الشركات وإدارة المخاطر على إدارات التدقيق المالي الداخلي فحص القوائم المالية للتأكد من خلوها من الأخطاء الجوهرية والتحيزات المحاسبية غير المشروعة. في كثير من المنشآت غير المؤتمتة، قد يعمد بعض المحاسبين المبتدئين أو رؤساء الأقسام إلى تصنيف بعض المراكز المتعثرة تصنيفاً رمادياً أو دمجها بطرق تحجب حجم الخسائر الفعلي عن الإدارة المركزية.
إن إرساء نماذج مالية صارمة تعتمد على دوال شرطية مؤتمتة ومغلقة بكلمات مرور برمجية يسحب سلطة التقدير الذاتي والتصنيف الشخصي من مدخلي البيانات. فالمعادلة لا تجامل ولا تخضع للأهواء الوظيفية؛ بل تصدر حكماً مجرداً بناءً على المدخلات الرقمية المعتمدة في النظام، مما يرفع موثوقية المستندات ويؤسس لبيئة عمل قائمة على الشفافية والمساءلة الرقمية.
ينعكس هذا التحول إيجاباً على تقليص الوقت المستغرق في المراجعة الميدانية من قبل لجان المراجعة والمدققين الخارجيين المستقلين؛ حيث يسهل التحقق من سلامة وصحة السجلات بمجرد التأكد من عدم انتهاك القواعد المنطقية الحاكمة للصيغ البرمجية، مما يعزز سمعة المنشأة في الأسواق المالية ويدعم موثوقية تقاريرها المرفوعة للجهات التنظيمية والمستثمرين.
خاتمة
إن توظيف دالة IF المنطقية وتفرعاتها المتداخلة في برنامج مايكروسوفت إكسل لا يمثل مجرد حيلة برمجية أو مهارة مكتبية عابرة، بل هو ركيزة تأسيسية في صرح النمذجة المالية الحديثة والأتمتة المحاسبية الرصينة. فمن خلال الانتقال بالبيانات من طور الأرقام الصامتة إلى طور التصنيفات النصية المنطقية الواضحة، يكتسب النموذج المالي بعداً إدراكياً عالي الفعالية يُسهم في تبسيط الهياكل المعقدة وتسريع دورة اتخاذ القرارات الاقتصادية الحيوية.
لقد أثبتت التحليلات المفاهيمية والتطبيقية الواردة في هذا الدليل أن الجمع المتناغم بين المنطق المحاسبي المعياري وبنية الجداول الإلكترونية، والمدعوم بأدوات التنسيق الشرطي والتحصين ضد الاستثناءات البرمجية، يوفر للمؤسسات شبكة أمان تحليلية بالغة الإحكام. وسواء تم استخدام الصيغة المتداخلة التقليدية =IF(B2>C2,"Net Income",IF(B2<C2,"Net Loss","Even")) أو تم اللجوء للبدائل المعاصرة مثل IFS وSWITCH، فإن الغاية الجوهرية تظل ثابتة ومتمثلة في ترسيخ الدقة المطلقة، وتحقيق الحوكمة الرقمية، وضمان تدفق معلوماتي موثوق يدعم استدامة المنشأة ونجاحها في بيئة أعمال لا ترحم التردد أو الخطأ.
المراجع
- Microsoft. (n.d.). IF function. Microsoft Support. https://support.microsoft.com/en-us/office/if-function-69aed7c9-4e8a-4755-a9bc-aa8bbff73be2
- Microsoft. (n.d.). IFS function. Microsoft Support. https://support.microsoft.com/en-us/office/ifs-function-36329a26-37b2-467c-972b-4e39bd950d45
- Microsoft. (n.d.). SIGN function. Microsoft Support. https://support.microsoft.com/en-us/office/sign-function-109c9db7-7088-452f-ac50-6a4548483b38
- Statology. (n.d.). Excel: Use IF function to return Net Income or Net Loss. Statology. https://www.statology.org/excel-if-function-net-income-net-loss/