
تُعد جداول البيانات الإلكترونية العمود الفقري لصناعة القرار المالي والتشغيلي في المؤسسات المعاصرة؛ إذ تتيح نمذجة البيانات المعقدة واستخلاص المؤشرات الحيوية بكفاءة عالية. ومع ذلك، تواجه هذه النماذج تحديات بنيوية متكررة ناتجة عن طبيعة المدخلات الرقمية وتفاعلها مع المحركات الحسابية، ويأتي في مقدمة هذه المشكلات ظهور خطأ القسمة على الصفر (#DIV/0!). لا يقتصر هذا الخطأ على كونه تنبيهاً شكلياً يظهر داخل خلية معزولة، بل يمتلك قدرة على التسلل الإتلافي عبر شبكات المعادلات المترابطة، مما يؤدي إلى شل قدرة الدوال التجميعية على توليد مخرجات صحيحة، وتشويه التقارير التنفيذية ولوحات التحكم الديناميكية.
يعود التاريخ التقني لهذا التنبيه الحسابي إلى بدايات تطوير برمجيات الجداول الإلكترونية، حيث استقر المعيار في صناعة البرمجيات مع إطلاق برنامج ميكروسوفت إكسل في منتصف ثمانينيات القرن العشرين، والذي وحّد دلالات أخطاء الصيغ مثل #DIV/0! و#VALUE! و#REF!. وعندما انطلقت منصة جداول بيانات جوجل (Google Sheets) في السادس من يونيو عام 2006—والتي بنيت نواتها الأولى على تقنية محرك الحساب السحابي XL2Web المستحوذ عليها عام 2005—تبنت المنصة هذه المعايير التوافقية ذاتها لضمان تجربة انتقال سلسة للمستخدمين. إن فهم كيفية تولد هذا الخطأ ومعالجته بطرق احترافية يمثل ركيزة جوهرية لكل محلل بيانات يسعى لبناء نماذج مرنة وموثوقة تتوافق مع أرقى معايير حوكمة وتدقيق البيانات المؤسسية.
تهدف هذه الدراسة الشاملة إلى تفكيك المعضلة الرياضية والتقنية لخطأ القسمة على الصفر في بيئة جداول بيانات Google، وتقديم مرجع تحليلي معمق يغطي كافة مناهج الاحتواء والمعالجة الاستباقية. سنستعرض الآليات الرياضية الكامنة خلف الاستثناء، ونحلل سلوك محرك المعالجة السحابي عند مواجهة الخلايا الفارغة أو الصفرية، كما سنشرح بالتفصيل العملي المناهج القياسية باستخدام الدوال المتخصصة، واستراتيجيات التنسيق البصري، وصولاً إلى الأتمتة المتقدمة عبر الصيغ المصفوفية والبرمجة النصية الموسعة.
1. الأسس الرياضية والتقنية لظهور خطأ القسمة على الصفر (#DIV/0!) في جداول بيانات جوجل
1.1 المفهوم الرياضي لاستحالة القسمة على الصفر وأثره المنطقي
تنبع استحالة القسمة على الصفر من البنية التأسيسية لعلم الجبر المجرد ونظرية الحقول العددية. في المنظومة الرياضية القياسية للأعداد الحقيقية، تُعرّف عملية القسمة بوصفها العملية العكسية لعملية الضرب؛ بمعنى أن حاصل قسمة المتغير (أ) على المتغير (ب) هو ذلك العدد الفريد (ج) الذي يحقق المعادلة الشرطية: أ = ب × ج. وعند محاولة تطبيق هذا التعريف الأساسي بافتراض أن المقام يساوي صفراً، تنهار العلاقة المنطقية تماماً. فإذا كان البسط (أ) رقماً حقيقياً غير صفري، يستحيل وجود أي قيمة عددية لـ (ج) تعيد إنتاج القيمة الأصلية للبسط عند ضربها في الصفر، نظراً لأن خاصية الصفر الجبرية تقضي بأن حاصل ضرب أي قيمة في الصفر ينتهي حتماً إلى الصفر (Null Element)، مما يجعل النتيجة غير معرفة (Undefined).
أما في الحالة التي يكون فيها كل من البسط والمقام مساوياً للصفر، فإن الإشكال الرياضي ينتقل من حيز “الاستحالة” إلى حيز “عدم التعيين” (Indeterminate)، حيث يمكن لأي عدد حقيقي نظرياً أن يشكل حلاً للمعادلة، مما يُفقد الحساب خاصية الوحدانية الرياضية اللازمة لاستقرار النماذج الرقمية. عند محاولة معالجة هذه الحدود رياضياً باستخدام مفاهيم التفاضل والتكامل، يقترب ناتج قسمة عدد حقيقي ثابت على متغير يقترب تدريجياً من الصفر من المالانهاية، لكن المالانهاية بحد ذاتها تمثل مفهوماً اتجاهياً لا قيمة عددية منتهية يمكن تخزينها في بنية الذاكرة المنطقية.
يترجم مهندسو البرمجيات هذا العجز المنطقي في الأنظمة الحاسوبية عبر معايير جمعية مهندسي الكهرباء والإلكترونيات الصارمة، وتحديداً معيار IEEE 754 الخاص بحسابات الفاصلة العائمة (Floating-Point Arithmetic). وبما أن المعالجات الحاسوبية ومحركات تقييم الجداول الإلكترونية لا تستطيع توليد كميات لا نهائية أو تخصيص مساحات تخزين لقيم غير محددة، فإن المحرك الحسابي يُولد استثناء تقنياً داخلياً (Arithmetic Exception) يوقف تسلسل المعالجة العادي، ويقود إلى قذف رمز الخطأ الحسابي إلى طبقة واجهة المستخدم للإشارة إلى فشل العملية الرياضية قطيعاً.
1.2 آلية تفاعل محرك جداول بيانات Google مع المعاملات الصفرية والفارغة
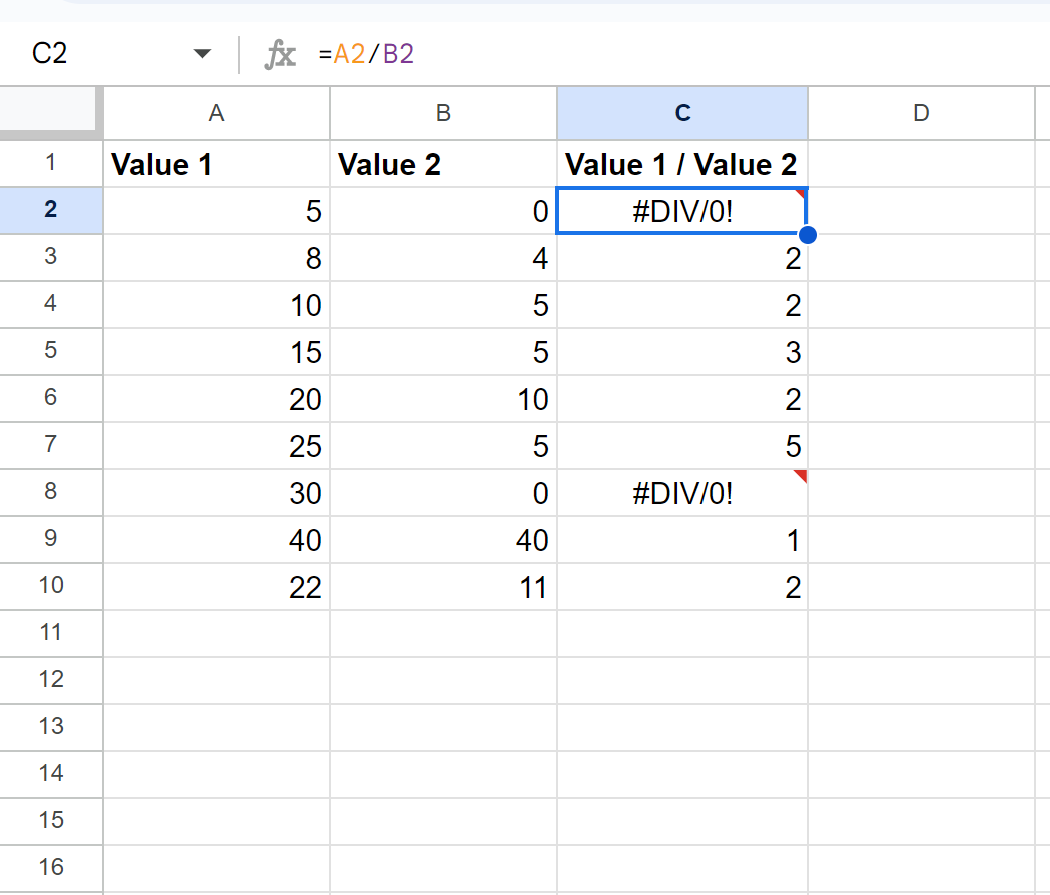
تعتمد منصة جداول بيانات Google على محرك معالجة سحابي متطور ينفذ شجرة العمليات الحسابية عبر مراحل متسلسلة تشمل التحليل اللغوي للصيغة (Formula Parsing)، وفحص المراجع، ثم التنفيذ الحسابي للعمليات. إحدى الخصائص التشغيلية البارزة في هذا المحرك تكمن في الإكراه التلقائي للأنواع (Implicit Type Coercion). فعندما تشير صيغة حسابية مباشرة تعتمد على معامل رياضي صريح، مثل علامة القسمة المائلة (A1 / B1)، إلى خلية خالية تماماً في موضع المقام، يتعامل المحرك مع تلك الخلية بوصفها صفراً عددياً افتراضياً. ونتيجة لهذا التحويل الضمني، تسفر عملية القسمة على خلية فارغة عن النتيجة ذاتها المترتبة على القسمة على الصفر الصريح، مولدة رمز الخطأ ذاته.
تختلف هذه الآلية التشغيلية بصورة جوهرية عند استخدام الدوال الحسابية المضمنة مقارنة بالمعاملات الجبرية المباشرة. على سبيل المثال، صُممت دوال مثل AVERAGE أو COUNT لتتجاهل الخلايا الخالية تلقائياً ولا تُدرجها ضمن حساب المقام الداخلي الخاص بعدد العناصر، متجنبة الإكراه إلى الصفر في بنيتها التجميعية، إلا في حال كان النطاق بأكمله خالياً من الأرقام، مما يعيد المحرك إلى دائرة قسمة المجموع الإجمالي (وهو صفر) على عدد القيم الصالحة (وهو صفر)، فتظهر رسالة الخطأ #DIV/0! بصفتها المحصلة الحتمية لفشل التجميع.
عند وقوع المحرك في عجز القسمة، يبدأ مسار المعالجة في تحويل الاستثناء إلى كائن خطأ داخلي موحد يحمل المعرف الرقمي الخاص بنوع الخطأ. في بيئة جداول بيانات جوجل، يخصص النظام الكود الرقمي 2 للتعبير عن خطأ القسمة على الصفر، والذي يمكن رصده عبر دالة فحص نوع الخطأ ERROR.TYPE. وفور التحقق من هذا الكود، تُعطل العمليات الإضافية داخل الخلية المعنية، ويُرسل رمز التحذير النصي #DIV/0! إلى العميل المستعرض ليوضع مصحوباً بمثلث أحمر صغير في الزاوية العلوية للخلايا للإشارة إلى تعثر التقييم الرياضي وفق القواعد القياسية المعتمدة.
1.3 التداعيات الهيكلية للأخطاء الحسابية على النماذج المالية والتحليلية
تتجاوز خطورة الأخطاء الحسابية مجرد التشويه البصري الفردي للخلية لتصل إلى شل البنية الوظيفية الكاملة للنماذج المالية والتحليلية من خلال ما يُعرف في هندسة البيانات بظاهرة انتشار الخطأ المتسلسل (Error Propagation). نظراً لطبيعة جداول البيانات القائمة على ترابط المراجع، فإن الخلية التي تنتج خطأ #DIV/0! تصبح مصدراً ناقلاً للعدوى الحسابية؛ فإذا دخلت هذه الخلية المعيبة في صيغة تالية كمدخل حسابي، فإن الصيغة الجديدة ستعجز عن العمل وستعيد إنتاج رمز الخطأ ذاته، متجاهلة أي مدخلات رقمية سليمة أخرى متضمنة في المعادلة.
يتجلى هذا التعطيل الهيكلي بأقصى درجاته عند التعامل مع الدوال التجميعية الكبرى مثل SUM وAVERAGE وPRODUCT. في الأحوال الطبيعية، يُفترض أن تقوم هذه الدوال باحتساب الإجماليات الحيوية، مثل التدفقات النقدية السنوية أو إجمالي هوامش الأرباح التشغيلية؛ ولكن بمجرد احتواء النطاق المفحوص على خلية مفردة ملوثة برمز #DIV/0!، يتوقف محرك الجمع التراكمي عن قراءة القيم الصحيحة، ويتحول الناتج الإجمالي للعمود أو المصفوفة بالكامل إلى خطأ حسابي صريح. يؤدي هذا التوقف المفاجئ إلى تعطيل نماذج التنبؤ، وتوليد فجوات بيانية في التقارير الدورية المعدة لمتخذي القرار في الإدارات العليا.
تلقي هذه الانقطاعات بظلال سلبية حادة على موثوقية لوحات التحكم والتقارير التنفيذية. فعندما يرتبط رسم بياني تفاعلي أو مقياس أداء بنطاق يحتوي على هذا الشذوذ الرقمي، تتعطل سلاسل البيانات المرئية (Chart Data Series)، وتظهر الرسوم البيانية مشوهة أو فارغة جزئياً، مما يضعف الثقة في سلامة البنية التقنية لقواعد البيانات الداخلية للمؤسسة. يفرض هذا الواقع الحتمي على مهندسي النماذج المالية والمحللين تبني استراتيجيات دفاعية صارمة لمعالجة وتطويق هذه الاستثناءات في مرحلة التصميم، لضمان استمرارية تدفق الحسابات تحت مختلف سيناريوهات الإدخال وتغير البيانات التاريخية.
2. التشخيص الدقيق لأسباب ظهور الخطأ وتحليل شجرة المدخلات
2.1 التمييز بين الخلايا الصفرية الصريحة والخلايا الخالية وظيفياً
يعد التمييز التحليلي الدقيق بين القيمة الصفرية الصريحة والخلية الخالية وظيفياً خطوة محورية في هندسة الجداول الإلكترونية، نظراً لاختلاف دلالاتهما الحسابية وسلوكهما المنطقي. القيمة الصفرية المباشرة (0) تمثل إدخالاً رقمياً محدداً ومقصوداً يشير إلى كمية منعدمة أو نقطة اتزان في القياس، وهي تخضع لقواعد الحساب الصريحة. في المقابل، تشير الخلية الخالية (Blank Cell) إلى غياب تام لأي محتوى داخل الذاكرة المخصصة للخلية، مما يجعلها تحتمل دلالات متعددة؛ كأن تكون البيانات غير متوفرة بعد، أو أنها تخص فترة زمنية مستقبلية لم تبدأ أنشطتها التشغيلية بعد.
يتعقد هذا التمييز عند احتواء ورقة العمل على ما يُعرف بالنصوص الفارغة (Empty Strings)، وهي السلاسل النصية ذات الطول الصفري الناتجة عن مخرجات صيغ شرطية أخرى كاستخدام علامتي تنصيص متتاليتين (“”). تختلف هذه الخلية من الناحية التركيبية عن الخلية الخالية الطبيعية؛ فالأولى تحتوي على قيمة نصية حقيقية غير مرئية للمستخدم، لكنها ذات حضور برمجي، بينما الثانية مجرد مساحة غير مخصصة في جدول الإدخال. عندما يحاول المحرك إكراه السلسلة النصية الفارغة كمدخل لمقام عملية حسابية، فإنه يعاملها كقيمة غير رقمية في بعض السياقات مسبباً أخطاء في نوع القيمة (#VALUE!)، أو يُكرهها في مسارات أخرى إلى صفر، مسبباً تفعيل استثناء القسمة على الصفر.
ولتشخيص هذه الحالات المشوهة وتحديد الطبيعة الدقيقة للمدخل في مصفوفة البيانات، يتعين على المحلل استخدام أدوات الفحص المنطقي الأولي. تتيح دالة ISBLANK التحقق مما إذا كانت الخلية خالية كلياً ومطلقة من البيانات، في حين تكشف دالة ISNUMBER عما إذا كان المحتوى رقماً حقيقياً، وتوضح دالة N المعامل العددي الذي سيعتمده المحرك. إن توظيف هذا التدقيق الهيكلي يمكّن من معرفة ما إذا كان الخطأ ناتجاً عن إدخال صفري مشروع أم أنه مجرد فراغ زائف ناتج عن صيغة شرطية فرعية في طبقة سابقة من النموذج الحسابي.
2.2 الأخطاء الناجمة عن المراجع غير المتطابقة والبيانات النصية
تنشأ نسبة معتبرة من أخطاء القسمة على الصفر نتيجة أخطاء هندسية في بناء الصيغ تتعلق بتوزيع المراجع النسبية والمطلقة داخل أوراق العمل. فعند صياغة معادلة تعتمد على خلايا معينة، مثل قسمة الإيراد الفردي على إجمالي المبيعات، يؤدي نسخ الصيغة وسحبها رأسياً عبر الأعمدة دون تثبيت مرجع المقام باستخدام علامة الدولار ($) إلى انزياح المرجع تدريجياً لأسفل. يقود هذا الإزاحة غير المنضبطة إلى توجيه المقام إلى صفوف متتالية تقع خارج نطاق البيانات الأصلية، وهي مناطق خالية بطبيعتها يقرأها المحرك كأصفار، فتتحول الصيغ اللاحقة دفعة واحدة إلى حالة خطأ #DIV/0! شاملة نتيجة خطأ التأشير المكاني لا بسبب خلل في البيانات ذاتها.
وثمة مسبب خفي آخر يرتبط بالبيانات النصية ذات المظهر الرقمي، أو ما يعرف بمشاكل التنسيق المشوه. يحدث ذلك عندما تتسلل مسافات بيضاء غير مرئية (Trailing or Leading Whitespaces)، أو محارف الفراغ غير المنقسم (Non-breaking Spaces الحاملة للرمز العشري 160) التي تشيع مرافقتها للبيانات المنسوخة من صفحات الويب أو منصات إدارة الموارد المؤسسية (ERP). هذا المحتوى يحول البيانات العددية في عين المحرك إلى نصوص. وفي ظروف معينة، عند محاولة معالجة تلك النصوص في المقامات الرياضية بالاقتران مع دوال تحويل ضمنية، قد تفشل عملية التفسير أو يؤول الإكراه النصي المعيب إلى قيمة افتراضية صفرية، مما يطلق شرارة الخطأ مباشرة.
علاوة على ذلك، تلعب عمليات استيراد البيانات الخارجية عبر ملفات CSV أو جداول SQL دوراً رئيسياً في توليد قيم شاذة وغير متوقعة في حقول المقامات. قد تؤدي ترجمة الحقول الخالية في قواعد البيانات (NULL Values) إلى خلايا فارغة في جداول بيانات جوجل، أو ربما تترجم التنسيقات الإقليمية للفواصل العشرية والنقاط إلى نصوص مشوهة للمقام. إن غياب عمليات التنظيف الأولي للبيانات (Data Cleansing) قبل إخضاعها للعمليات الحسابية يجعل النماذج عاجزة أمام هذا الشذوذ المفاجئ، محولة جداول التحليل إلى بيئات عمل غير مستقرة تكثر فيها الاستثناءات الحسابية.
2.3 تأثير السلاسل المترابطة وانتشار الخطأ عبر النماذج المتشعبة
في النماذج المالية والتشغيلية المتقدمة، نادراً ما توجد الصيغ في حالة عزلة وظيفية، بل تتشابك في سلاسل طويلة من التبعيات الاعتمادية (Formula Dependency Trees)؛ حيث تعتمد مخرجات خلية على مدخلات خلايا أخرى ممتدة عبر عدة أوراق عمل. في هذا السياق المركب، يتصرف خطأ القسمة على الصفر كعنصر مهيمن تخريبياً؛ فعندما تفشل خلية رئيسية في حساب معدل هامش الربح التشغيلي لقطاع معين، فإن الخلايا المشتقة التي تحسب معدلات العائد المركب، والمكافآت التقديرية، والالتزامات الضريبية، تسقط تباعاً في فخ التوقف عن العمل وتتحول بالكامل إلى مخرجات خطأ متطابقة.
تكمن الصعوبة التحليلية البالغة في تعقب واستكشاف الأخطاء وإصلاحها (Debugging) داخل هذه النماذج المتشعبة. فبمجرد انتشار رمز #DIV/0! عبر مئات الخلايا في نموذج الميزانية العمومية أو خطة التدفقات النقدية متعددة السنوات، يصبح من العسير على المدقق بالعين المجردة التمييز بين الخلية التي تسببت ابتداءً في إطلاق الخطأ (Ground Zero) وبين الخلايا الضحية التي استقبلت الخطأ ونقلته عبر مسار التغذية الحسابية. يستهلك هذا التشتت وقداً زمنياً ثميناً من فرق التحليل المالي في تتبع المسارات اليدوية للخلايا السابقة واللاحقة (Precedents and Dependents).
لذلك تقتضي الحصافة الهندسية في بناء النماذج الرياضية تحديد نقطة الانطلاق الأساسية للخطأ وعزلها بصورة جذرية قبل أن تبدأ شجرة الحسابات في التفرع. إن ترك نقطة إدخال معيبة دون سياج وقائي ينقل هشاشة البيانات إلى كل زوايا النموذج، مما يجعل من إجراءات التشخيص الحصري عند منابع تدفق البيانات—وتحديداً حقول المقامات في معادلات النسب والمؤشرات—ضرورة بنيوية لحماية النموذج الشامل من الانهيار الوظيفي المتسلسل وضمان سلامة المخرجات الكلية.
3. المعالجة المعيارية للخطأ باستخدام دالة IFERROR وتطبيقاتها العملية
3.1 البنية التركيبية والمحددات المنطقية لدالة IFERROR
تمثل دالة IFERROR الأداة القياسية الأكثر شيوعاً في بيئة جداول بيانات Google لاعتراض ومعالجة الاستثناءات الحسابية بصورة تلقائية. تتميز هذه الدالة ببنية تركيبية مبسطة تتألف من وسيطتين أساسيتين وظيفياً: الوسيطة الأولى تمثل القيمة أو التعبير الحسابي المستهدف بالتقييم (Value)، في حين تمثل الوسيطة الثانية القيمة البديلة التي يجب إرجاعها عند إخفاق الوسيطة الأولى وظهور أي رمز خطأ (Value_if_error). تأخذ الدالة الشكل الصياغي القياسي المتمثل في: =IFERROR(value, [value_if_error]).
تعتمد آلية التنفيذ الداخلي لهذه الدالة على مفهوم هندسي شبيه بكتل اعتراض الاستثناءات (Try-Catch Blocks) في لغات البرمجة العالية المستوى. عندما يتلقى محرك الجداول الصيغة، يبدأ في تقييم الوسيطة الأولى؛ فإذا نجح التقييم وأسفر عن قيمة رقمية أو نصية صالحة، تُمرر تلك القيمة مباشرة إلى الخلية دون الالتفات إلى الوسيطة الثانية. أما إذا اصطدم الحساب باستثناء داخلي—كالقسمة على الصفر التي تولد خطأ #DIV/0!—يقوم المحرك فوراً بإلغاء ناتج الخطأ واعتراضه عند مستوى النواة، ثم يفعّل الوسيطة الثانية ويعيد قيمتها كبديل رسمي للمخرج، مانعاً وصول الخطأ إلى واجهة الخلية المعروضة.
تتمتع دالة IFERROR بكفاءة أدائية مرتفعة تجعلها خياراً مفضلاً في العديد من السيناريوهات التشغيلية. فمن منظور استهلاك موارد المعالجة السحابية، تتفوق هذه الدالة على التركيبات الشرطية التقليدية المتداخلة، لأنها تقيّم التعبير الحسابي في مسار تنفيذي واحد، بدلاً من إجبار المحرك على تقييم شرط الاختبار المنطقي في خطوة أولى ثم إعادة تنفيذ العملية الحسابية ذاتها في خطوة ثانية، مما يوفر زمن المعالجة ودورات وحدة المعالجة المركزية، لاسيما عند تطبيقها عبر مصنفات بيانات ضخمة تحتوي على آلاف العمليات الرياضية المستمرة.
3.2 استبدال رسالة الخطأ بقيمة نصية فارغة (=””)
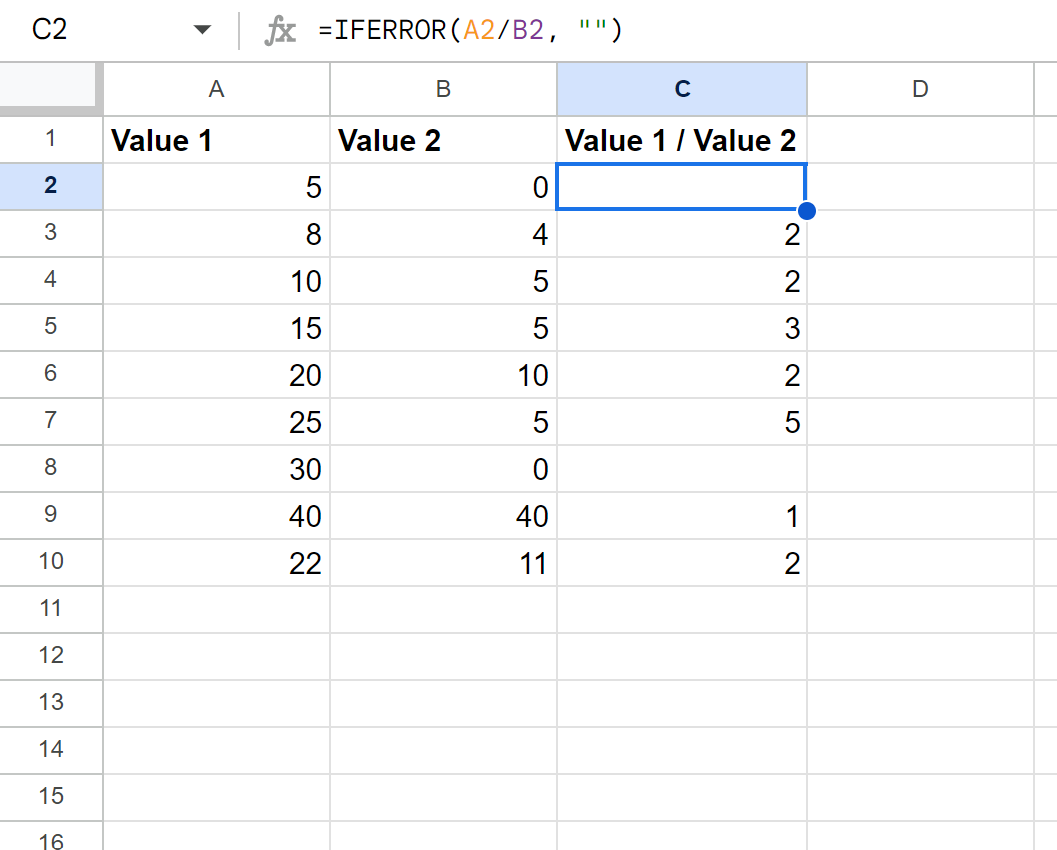
تعد استراتيجية استبدال رسالة الخطأ بقيمة نصية فارغة (Empty Text String) التطبيق الأكثر انتشاراً لتحقيق النظافة البصرية والمهنية لجداول البيانات، وتتم كتابتها بالصيغة القياسية: =IFERROR(A2/B2, ""). في هذه الحالة، عندما تصبح الخلية B2 صفراً أو خالية، يمنع المحرك ظهور رمز الخطأ المزعج، ويُظهر الخلية كأنها خالية تماماً من أي محتوى، مما يمنح الجداول مظهراً منظماً ويزيل التشويش البصري الذي تسببه الرموز التحذيرية، وهو أمر ذو أهمية قصوى في التقارير الدورية المعدة للعرض التنفيذي والمجالس الإدارية.
غير أن تبني هذا الأسلوب يفرض على المحلل فهماً دقيقاً للخصائص الرياضية والبرمجية للخلية الناتجة. فعلى الرغم من أن الخلية تبدو للعين المجردة خالية، إلا أنها وظيفياً وقانونياً تحوي سلسلة نصية ذات طول صفري (“”). تترتب على هذا التمايز تداعيات حاسمة عند بناء معادلات تالية تعتمد على نتائج هذا العمود؛ فدوال الفحص المباشر مثل ISBLANK ستُعيد النتيجة FALSE لأن الخلية ليست خالية مطلقاً. وعلاوة على ذلك، إذا أُدخلت هذه الخلية الناتجة في عملية حسابية مباشرة لاحقة، مثل جمعها مع خلية أخرى بمعامل الجمع الصريح (+)، فقد يولد النظام خطأ جديداً في نوع القيمة (#VALUE!) نتيجة محاولة جمع رقم مع نص فارغ، بينما ستتجاهلها بسلاسة الدوال الإحصائية الذكية مثل SUM.
لتطبيق هذه الصيغة ونشرها بفاعلية عبر مصنف العمل، ينبغي للمستخدم إدخال المعادلة في الخلية الأولى من عمود النتائج، ثم تعميمها عبر كامل النطاق المستهدف. يتم ذلك إما عن طريق السحب المزدوج لمقبض التعبئة التلقائية (Fill Handle) في الزاوية اليسرى السفلية للخلية (أو اليمنى وفق واجهة اللغة)، أو باستخدام اختصارات لوحة المفاتيح عبر تحديد النطاق والضغط على زر التحكم مع حرف D لنسخ المعادلة رأسياً، مع التحقق المستمر من تطابق المراجع النسبية لضمان قراءة المدخلات الصحيحة عبر كامل السجلات.
3.3 دراسة حالة تطبيقية: حساب معدلات النمو وهوامش الربحية
تتضح الأهمية التطبيقية لعزل خطأ القسمة على الصفر عبر تفحص دراسة حالة مالية كلاسيكية تتمثل في حساب معدل نمو الإيرادات السنوي (Year-over-Year Revenue Growth). تُصاغ المعادلة الرياضية القياسية لمعدل النمو بين سنتين على النحو التالي: (إيرادات السنة الحالية – إيرادات السنة السابقة) / إيرادات السنة السابقة. في الشركات الناشئة أو عند إطلاق خطوط إنتاج جديدة، تتكرر ظاهرة انعدام الإيرادات في سنة الأساس (السنة السابقة = 0)، أو غياب السجلات التاريخية لتلك الفترة فتكون الخلية فارغة تماماً.
عند محاولة تطبيق الصيغة الحسابية التقليدية دون وسيط وقائي على شركة سجلت صفراً في مبيعات سنة الأساس وحققت 100,000 دولار في السنة الحالية، يقسم المحرك الرقم على الصفر، مما يولد فوراً خطأ #DIV/0! بدلاً من إظهار مؤشر النمو. وبالمثل، عند حساب هامش الربح الإجمالي بقسمة مجمل الربح على إجمالي المبيعات، يؤدي توقف العمليات التشغيلية لمشروع معين في فترة زمنية ما (المبيعات = 0) إلى امتلاء كشوفات الحسابات بعشرات رسائل الخطأ التحذيرية التي تشوه الجداول الإجمالية للمؤسسة وتعطل المقارنات الربعية.
وعندما يطبق المحلل صيغة الاحتواء الذكية: =IFERROR((C2-B2)/B2, "")، يتبدل المشهد المالي والتحليلي بصورة شاملة. فمن الناحية البصرية، تختفي الرموز المشوهة وتتحول الخانات غير القابلة للحساب إلى فراغات نقية، مما يوجه انتباه صانع القرار إلى الأرقام النشطة دون تشتيت. ومن الناحية البيانية، تُظهر الرسوم البيانية المرتبطة بتلك البيانات استقراراً متكاملاً؛ إذ تتجاهل المنحنيات البيانية الفراغات المحمية وتواصل رسم الاتجاهات العامة للأعوام النشطة بسلاسة، بدلاً من انكسار خط الرسم البياني أو اختفاء المحاور كلياً تحت وطأة استثناءات الأخطاء الحسابية غير المعالجة.
4. استراتيجيات الاستبدال الحسابي: إرجاع القيمة الصفرية أو القيم التقديرية
4.1 استخدام القيمة الصفرية كبديل رقمي: =IFERROR(A2/B2, 0)
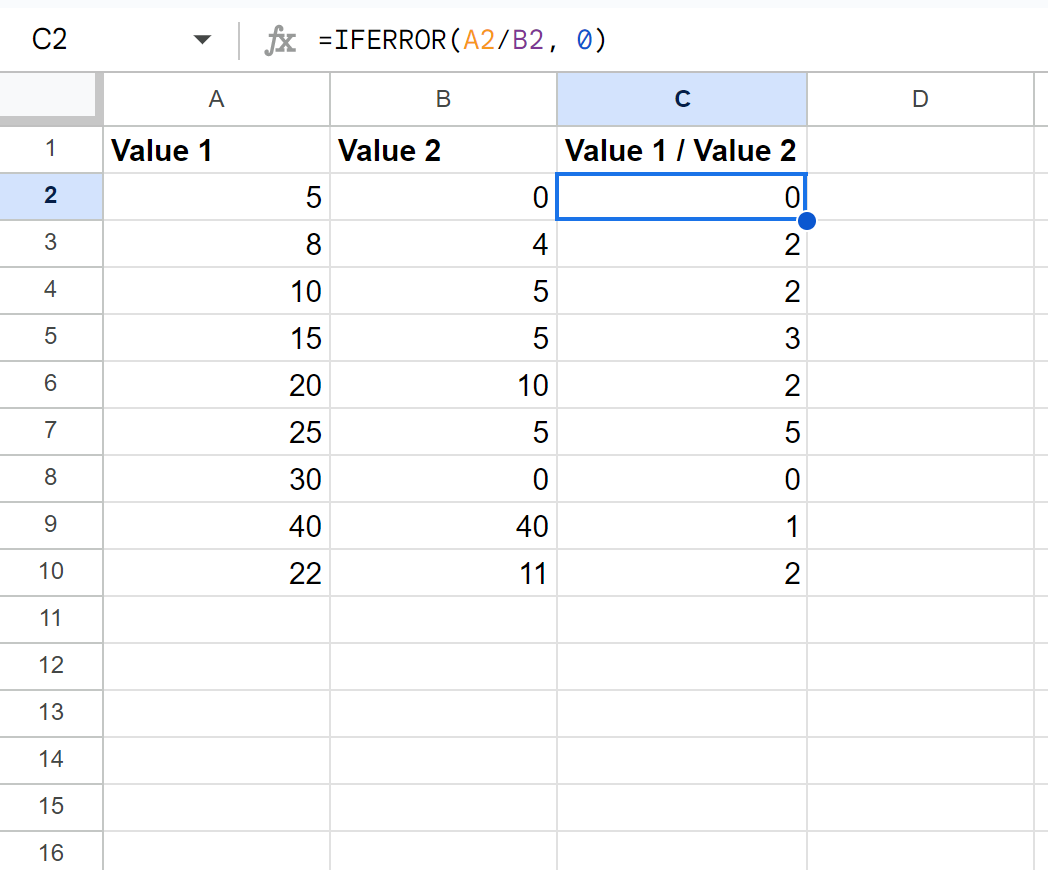
في العديد من سيناريوهات النمذجة الإحصائية والمالية، يبرز خيار استبدال خطأ القسمة بالقيمة الصفرية كخيار تقني مرغوب، وتتم صياغة هذه المعادلة بالصورة: =IFERROR(A2/B2, 0). تنبع الحاجة الإحصائية لهذه الاستراتيجية من الرغبة في الحفاظ على الطبيعة العددية للمخرجات داخل العمود المعني؛ إذ يضمن تمرير الرقم صفر (0) استمرارية عمل صيغ العمليات الحسابية المباشرة التي قد تنهار عند اصطدامها بالنصوص الفارغة، كما يضمن قدرة النماذج على تنفيذ عمليات الجمع التراكمي وتغذية مصفوفات الجبر الخطي دون انقطاع.
ومع ذلك، ينبغي للمحلل المالي والباحث الإحصائي الانتباه البالغ للفروق الدلالية الدقيقة بين “انعدام النسبة” رياضياً وبين “النسبة التي تساوي صفراً”. إن فرض الصفر كبديل للخطأ الحسابي الناتج عن مقام غير موجود قد يرسل إشارة مضللة؛ فالصفر هو قيمة كمية محددة تشير في سياق نمو الأرباح مثلاً إلى أن الأداء ظل ثابتاً تماماً دون تغيير مقارنة بالعام السابق، بينما الحقيقة الواقعية تشير إلى أن مؤشر النمو مستحيل الحساب لغياب الأساس القياسي أصلاً، مما قد يؤدي إلى قراءات محاسبية غير دقيقة عند الاعتماد على هذه المخرجات في اتخاذ قرارات مصيرية.
الأثر الأعمق لهذا البديل يظهر عند التعامل مع مقاييس النزعة المركزية، ولاسيما حساب المتوسط الحسابي عبر دالة AVERAGE. تعمل دالة المتوسط على جمع كافة الأرقام وقسمتها على عدد الخلايا الحاوية لقيم رقمية. فعندما نُرجع الصفر (0) كبديل لخطأ القسمة، تُدرج الدالة هذا الصفر كرقم صالح داخل مجموعة العينات، مما يؤدي تلقائياً إلى زيادة قاسم المتوسط وخفض القيمة النهائية للمتوسط الحسابي بصورة مصطنعة وظالمة للبيانات الحقيقية. في المقابل، لو استخدمنا السلسلة الفارغة (“”)، لتجاهلت دالة AVERAGE الخلية بالكامل، واقتصرت على حساب متوسط الفترات التشغيلية الحقيقية فقط، وهو ما يبرز خطورة الاختيار غير المدروس للبديل الرقمي.
4.2 تخصيص الرسائل التوضيحية الإرشادية لمدخلي البيانات
تمثل الرسائل التوضيحية المخصصة أداة تواصل بالغة الأهمية في بيئات العمل التشاركية التي تشهد تفاعل عدة مستخدمين مع مصنف العمل ذاته. بدلاً من ترك الخلية فارغة بصمت قد يفسره مدخل البيانات على أنه خلل برمجي في الورقة، أو إظهار الصفر الذي قد يحمل دلالات كمية مضللة، يمكن صياغة قيم بديلة وصفية صريحة عبر إدراج نصوص توجيهية داخل دالة الحماية، مثل: =IFERROR(A2/B2, "غير متاح") أو =IFERROR(A2/B2, "بيانات غير مكتملة") أو =IFERROR(A2/B2, "قيمة غير معرّفة").
تساعد هذه الرسائل الوصفية الموجهة في توجيه الكادر التشغيلي نحو مكامن النقص في شجرة الإدخال، موضحة بجلاء أن المعادلة الحسابية سليمة من الناحية التركيبية، لكنها بانتظار استيفاء الشروط الرقمية في حقول المقامات لكي تنتج قيمتها المئوية أو النسبية. يحقق هذا الأسلوب توازناً فعالاً بين متطلبات التقارير الاستقصائية الموجهة للمشرفين والمديرين، وبين حماية الجدول من إظهار الرموز التحذيرية التلقائية ذات الطابع البرمجي الجاف التي تفتقر للدلالة الإدارية.
غير أن إقحام النصوص المخصصة في أعمدة الحسابات يفرض قيوداً تقنية يجب إدراكها؛ حيث تفقد هذه الأعمدة تجانسها العددي البحت، وتتحول في تصنيف المحرك إلى حقول بيانات هجينة (Mixed Data Types). هذا التحول قد يعرقل وظائف الفرز والتصنيف التلقائي، إذ يتم فرز النصوص بصورة منفصلة عن القيم الرقمية، بالإضافة إلى أن محاولة استخدام هذا العمود كمدخل لعمليات حسابية لاحقة سيتطلب بدوره سياجاً وقائياً جديداً لتفادي أخطاء نوع البيانات المتباينة، مما يجعل من تخصيص النصوص أداة ممتازة لطبقات العرض النهائية فقط، وليست للطبقات الحسابية الوسيطة.
4.3 المعايير المنهجية للاختيار بين البدائل (الفراغ، الصفر، النص المخصص)
يخضع اختيار البديل الأمثل لعلاج خطأ #DIV/0! لمصفوفة قرار هندسية تعتمد على الغرض الوظيفي النهائي للنموذج وموقعه ضمن خط أنابيب معالجة البيانات داخل المؤسسة. يوضح الجدول المفاهيمي التالي المعايير الفنية للاختيار:
- السلسلة النصية الفارغة (“”): تُعد الخيار الذهبي عند بناء لوحات المعلومات (Dashboards) والتقارير التنفيذية التي تتطلب مظهراً احترافياً ونقاءً بصرياً، وللأعمدة التي ستخضع لحسابات النزعة المركزية كالمتوسط والوسيط، حيث تضمن استبعاد الحالات الشاذة من الحساب دون تحريف النتيجة الإحصائية.
- القيمة الصفرية (0): البديل الأنسب عندما تكون المخرجات معدة للدخول في عمليات جمع تراكمي كبرى، أو عند نمذجة بيانات مالية محددة يتعامل فيها النظام المحاسبي مع غياب النشاط بوصفه أثراً صفرياً مؤكداً، مع اشتراط عدم استخدام دوال المتوسط الحسابي على ذلك العمود دون ترشيح مسبق.
- النص الإرشادي المخصص: يُوصى باعتماده حصرياً في جداول الإدخال التفاعلية والواجهات المشتركة مع فرق العمل غير التقنية لتنبيههم بضرورة استكمال البيانات الناقصة، وفي طبقات التقارير التوضيحية المستقلة عن مسار المعالجة الحسابية اللاحقة.
تفرض المعايير المحاسبية المعتمدة ومبادئ الإفصاح المالي التمييز الدقيق بين الأنشطة المنعدمة والأحداث التي لا يمكن قياسها محاسبياً، حيث ترفض معايير مثل IFRS وGAAP تسجيل المؤشرات غير المحسوبة في صورة أصفار دون إفصاح مالي مرافق، لما يسببه ذلك من تضليل في تقييم كفاءة إدارة الأصول أو نسب الرافعة المالية. ويمتد هذا التأثير إلى أدوات ذكاء الأعمال المتقدمة (BI Tools) مثل Looker وTableau وPower BI عند استيراد البيانات من جداول جوجل؛ حيث يؤدي تمرير النصوص إلى تحويل نوع العمود بالكامل إلى حقل نصي يمنع استخدام المقاييس الرقمية، بينما يسبب تمرير الصفر تشويهاً في المؤشرات الإحصائية العامة، مما يستدعي توحيد المنهجية عبر مستودع البيانات المؤسسي.
5. المنهج الوقائي المشروط: استخدام دالة IF للتحقق المسبق من المقام
5.1 البنية التركيبية للمنطق الوقائي باستخدام دالة IF البسيطة
على النقيض من منهج الاحتواء البعدي الذي تمثله دالة IFERROR، يقوم المنهج الوقائي على التحقق المشروط من صحة المدخلات قبل الإقدام على تنفيذ العملية الحسابية، وذلك عبر توظيف دالة الشرط المنطقي الأساسية IF. تُصاغ هذه المعادلة الوقائية في أبسط صورها على النحو التالي: =IF(B2=0, "", A2/B2). تتألف هذه البنية من ثلاثة مكونات رئيسية: اختبار منطقي يفحص ما إذا كانت قيمة المقام تساوي صفراً، يليه المعامل الذي يحدد القيمة الناتجة في حال تحقق الشرط (وهي السلسلة الفارغة)، وأخيراً التعبير الحسابي الذي يُنفذ حصرياً في حال عدم تحقق الشرط (أي عندما يكون المقام مختلفاً عن الصفر).
تكمن الأهمية الجوهرية لهذا المنهج في منع استثناء الحساب من الوقوع داخل النواة بدلاً من تركه يقع ثم محاولة إخفائه وترميمه. عندما يقرأ محرك جداول بيانات جوجل التعبير المنطقي، فإنه يعتمد آلية التقييم ذي الدائرة القصيرة (Short-Circuit Evaluation)؛ فإذا وجد أن قيمة B2 تساوي صفراً، فإنه يُرجع القيمة الفارغة على الفور ويتوقف تماماً عن محاولة تنفيذ عملية القسمة، مما يلغي تماماً احتمال تحفيز كود الخطأ #DIV/0! داخل الذاكرة التنفيذية للمصنف.
يمنح هذا الأسلوب الاستباقي مهندس النماذج الحسابية تحكماً مطلقاً في هندسة تدفق العمليات البرمجية داخل جداول البيانات. فبدلاً من الاعتماد على معالجات عامة قد تلتقط استثناءات غير متوقعة، يحدد المطور بوضوح الشروط المقبولة للمدخلات الرياضية، مما يجعل بنية الكود الحسابي شفافة وقابلة للقراءة المنطقية الصارمة، متوافقة مع أصول البرمجة السليمة التي تفضل التحقق المسبق من صحة المعطيات (Pre-validation) على معالجة الأخطاء البعدية غير المحددة.
5.2 التعامل المتكامل مع المقامات الفارغة عبر دمج دوال ISBLANK وOR
تظهر ثغرة برمجية طفيفة عند استخدام صيغة IF البسيطة المتمثلة في B2=0؛ فعلى الرغم من أن جداول بيانات جوجل تكره الخلية الفارغة إلى صفر في العمليات الحسابية المباشرة، إلا أن فحص التطابق المنطقي قد يتباين سلوكه في بعض السياقات البرمجية والتحويلية إذا كانت الخلية تحتوي على مسافات غير مرئية أو نصوص فارغة. لتشييد دفاع برمجي متكامل لا يترك ثغرة للمصادفات، يتم دمج دالة IF مع الدالة المنطقية OR ودالة فحص الفراغ المطلق ISBLANK في صيغة متقدمة: =IF(OR(B2=0, ISBLANK(B2)), "", A2/B2).
تقوم هذه المعادلة المركبة باختبار حالتين حرجتين في آن واحد: الحالة الأولى هي احتواء المقام على القيمة الصفرية الصريحة، والحالة الثانية هي كون الخلية فارغة كلياً من أي مخصص تخزيني. إن تحقق أي من هذين الشرطين كافٍ لتوجيه مسار التنفيذ نحو المسار الآمن وإرجاع البديل الفارغ دون الاقتراب من معضلة القسمة. كما يمكن تعزيز هذا الفحص بشرط ثالث للتحقق من نوع البيانات باستخدام دالة ISNUMBER، للتأكد من أن المقام رقم حقيقي ولا يحتوي على محارف نصية متسللة، بالصيغة: =IF(OR(B2=0, ISBLANK(B2), NOT(ISNUMBER(B2))), "", A2/B2).
يحمي هذا التحصين الموسع النموذج الحسابي من الأخطاء الخفية الناجمة عن الفراغات غير المقصودة التي قد تفلت من الشروط الفردية البسيطة. فعند مسح محتوى خلية بالضغط على مفتاح المسافة (Spacebar) بدلاً من مفتاح الحذف (Delete)، تصبح الخلية نصاً يحوي فراغاً لا يراه المستخدم؛ هذا الفحص المركب يكشف مثل هذه الانحرافات ويضمن معالجة متسقة تحمي المعادلات النهائية من الانهيار مهما كانت حالة الإدخال البشري المضطربة في حقول المقامات.
5.3 المقارنة التحليلية بين منهج الوقاية (IF) ومنهج الاحتواء (IFERROR)
تستند المقارنة المنهجية بين أسلوب الوقاية الاستباقية باستخدام عائلة دالة IF وأسلوب الاحتواء الشامل المعتمد على دالة IFERROR إلى التوازن الحساس بين سلامة بنية النموذج واستهلاك الموارد الحسابية. يوضح التحليل الهندسي فروقاً جوهرية تؤثر مباشرة على موثوقية التطبيقات الكبيرة:
من زاوية السلامة الهيكلية واكتشاف العيوب، يتفوق منهج دالة IF بمراحل نوعية على IFERROR. إن العيب الأكبر لدالة IFERROR يكمن في كونها شبكة صيد واسعة النطاق (Blind Blanket Trap)؛ فهي لا تلتقط خطأ القسمة على الصفر فحسب، بل تطمس وتخفي بصمت أي خطأ هيكلي خطير قد يطرأ على الصيغة، مثل أخطاء انقطاع المراجع عند حذف أعمدة هامة (#REF!)، أو أخطاء كتابة أسماء الدوال بصورة غير صحيحة (#NAME?)، أو أخطاء تعارض أنواع البيانات (#VALUE!). هذا الحجب الشامل قد يمنح المطور شعوراً زائفاً بالأمان بينما يعاني نموذجه من انهيارات جذرية محتجبة خلف ستار المعالجة الصامتة. في المقابل، تقتصر دالة IF على فحص الصفر فقط، مما يسمح للأخطاء البنيوية الحقيقية بالظهور للعيان ليتم إصلاحها برمجياً.
أما من زاوية الأداء وسرعة الاستجابة الحسابية، فإن المقارنة تخضع لحجم البيانات وطبيعة الدوال المستخدمة. في العمليات الحسابية الخفيفة، يكون الفارق الزمني ضئيلاً للغاية؛ ولكن في النماذج المعقدة التي تحتوي على دوال بحث مكثفة مثل VLOOKUP أو INDEX/MATCH في موضع البسط أو المقام، تتفوق IFERROR إذا كانت البدائل تستدعي تكرار الدالة البحثية الثقيلة مرتين (مرة داخل شرط IF ومرة في الناتج). ومع ذلك، يجمع المحللون الماليون المحترفون ومهندسو النظم على أن دقة واكتمال النموذج المالي وشفافيته التشغيلية تسبق في الأهمية اعتبارات التوفير الطفيف في زمن المعالجة، ويفضلون اعتماد الشروط الوقائية الواضحة والقابلة للصيانة والمراجعة الدقيقة.
6. العزل الانتقائي للأخطاء باستخدام دوال الفحص المتخصصة (IFNA وISERROR)
6.1 أوجه القصور في دوال الحماية العامة ومخاطر إخفاء الأخطاء الهيكلية
يشكل الاعتماد غير المنضبط على دوال الحماية الشاملة، وعلى رأسها IFERROR، أحد أكبر المخاطر الصامتة في هندسة البرمجيات وجداول البيانات المالية. يُعرف هذا السلوك في أدبيات الحوكمة الحسابية باسم “قمع الأخطاء الكارثي” (Catastrophic Error Suppression). فعندما يلتف تعبير حسابي كامل بغطاء الحماية العام لإخفاء خطأ عرضي متوقع مثل القسمة على الصفر، فإن النتيجة الجانبية غير المقصودة هي تعطيل نظام الإنذار المبكر للمصنف بالكامل ضد أي عيوب تصميمية فادحة.
على سبيل المثال، إذا تسببت عمليات تحديث الجدول في حذف عمود أساسي يعتمد عليه حساب البسط، فبدلاً من أن يظهر للمحلل تحذير انقطاع المرجع الحرج (#REF!) الذي يستدعي تدخلاً جراحياً فورياً لإعادة بناء المسار، تتدخل دالة IFERROR لتبتلع الخطأ وتُرجع بدلاً منه فراغاً أنيقاً أو صفراً حيادياً. يؤدي هذا السلوك التجميلي المضلل إلى اختفاء مؤشرات الخلل البنيوي، وتمرير تقارير محاسبية تفترض دقة البيانات بينما هي في الواقع مبنية على مراجع محذوفة أو معادلات مكسورة، مما يفتح الباب واسعاً أمام كوارث تدقيقية وخسائر استثمارية فادحة ناتجة عن الثقة العمياء في جداول مغلفة بالحماية الصامتة.
ولذلك، تشدد المعايير الاحترافية لتدقيق النماذج المالية والتحليلية على ضرورة الفصل التام بين “أخطاء جودة البيانات التشغيلية”—وهي الأخطاء الحتمية الناتجة عن تباين المدخلات كالمقامات الصفرية—وبين “أخطاء بنية النظام والصيغة”، وهي الأخطاء الهندسية التي لا يجوز إخفاؤها تحت أي ظرف. يتطلب هذا الفصل تبني أدوات فحص دقيقة تعزل الاستثناء المقصود وتتعامل معه حصرياً، تاركة باقي الأخطاء التحذيرية تطفو بحرية إلى السطح لتلفت انتباه المطورين وفرق الرقابة الداخلية.
6.2 بناء صيغ التدقيق الموجهة لاستهداف خطأ #DIV/0! حصرياً
لتحقيق العزل الانتقائي الصارم واستهداف خطأ القسمة على الصفر دون المساس بالأخطاء التحذيرية الأخرى، يتيح محرك جداول بيانات Google الاستعانة بدالة فحص كود الخطأ ERROR.TYPE بالاقتران مع التركيبات الشرطية. تخصص المنصة، كما أسلفنا، الكود الرقمي 2 لتمييز خطأ #DIV/0! تحديداً (بينما يمثل الكود 1 خطأ #NULL!، والكود 3 خطأ #VALUE!، والكود 4 خطأ #REF!، والكود 7 خطأ #N/A). وبناءً على هذه المصفوفة الرقمية، يمكن بناء معادلة فحص بالغة الدقة تلتقط هذا الكود حصراً.
تتم صياغة هذه المعادلة الاستهدافية المتقدمة وفق الهيكل التالي: =IF(ISERROR(A2/B2), IF(ERROR.TYPE(A2/B2)=2, "", A2/B2), A2/B2). تقوم هذه البنية الذكية باختبار وجود خطأ عام أولاً؛ فإذا لم يوجد أي خطأ، تُنفذ العملية الحسابية بصورة طبيعية. أما في حال رصد خطأ، ينتقل المحرك إلى طبقة الفحص الثانية ليختبر نوع الخطأ عبر دالة ERROR.TYPE؛ فإذا كان الناتج مساوياً للرقم 2 (أي أنه خطأ قسمة على الصفر تحديداً)، يتم تفعيل الاستبدال وتفريغ الخلية. أما إذا كان كود الخطأ مخالفاً لذلك (كأن يكون 4 بسبب كسر في المراجع #REF!)، فإن الدالة تتجاوز الاستبدال وتُظهر رمز الخطأ الحقيقي للمستخدم بكل وضوح.
من الأخطاء الشائعة في هذا السياق محاولة توظيف دالة IFNA لمعالجة خطأ القسمة على الصفر. تم تصميم دالة IFNA برمجياً لاعتراض خطأ عدم توفر البيانات (#N/A) حصراً، وهو الخطأ المميز لإخفاق دوال البحث المرجعي مثل VLOOKUP أو XLOOKUP عند عدم العثور على القيمة المطابقة. إن تغليف معادلة القسمة بدالة IFNA يترك خطأ #DIV/0! يعبر بالكامل دون أي معالجة، لأن الدالة تتجاهل كافة الأخطاء الحسابية وتقتصر على خطأ البحث فقط، مما يؤكد أهمية الفهم الدقيق لوظيفة كل أداة فحص واختيار التركيبة البرمجية التي تترجم الهدف التحليلي بدقة متناهية.
6.3 أفضل الممارسات في توثيق وتدقيق الصيغ المعقدة ذات الحماية المشروطة
عندما تتطور الصيغ الحسابية إلى تركيبات شرطية متداخلة لعزل الأخطاء، تتزايد صعوبة قراءتها وصيانتها من قبل أطراف ثالثة داخل المؤسسة. تقتضي أفضل الممارسات المهنية في إدارة جداول البيانات إرفاق تعليقات وملاحظات توثيقية تفسيرية (Cell Notes) داخل الخلايا التي تحتوي على معادلات فحص استثنائية، لشرح المنطق المعتمد، والأسباب التشغيلية التي دعت لاستخدام كود الفحص ERROR.TYPE أو شروط IF المركبة، وتوضيح السلوك المتوقع للخلية عند استقبال مدخلات صفرية.
علاوة على ذلك، يُنصح بشدة في المشاريع المالية والتحليلية الضخمة بإنشاء أوراق عمل مخصصة لتدقيق جودة البيانات (Data Audit Sheets). تعمل هذه الصفحات المتخصصة كلوحات مراقبة خلفية تستطلع كامل مصنف العمل، وتقوم بمسح الأعمدة الحسابية لرصد معدلات ظهور الأخطاء وتصنيفها رقمياً دون التأثير على صفحات العرض الرئيسية. يمكن في هذه الورقة استخدام صيغ تجميعية متخصصة تحصي عدد الخلايا التي واجهت خطأ القسمة مقارنة بالأخطاء الأخرى، مما يوفر لمديري النظم مؤشراً مستمراً حول مدى اكتمال البيانات الواردة من الأقسام التشغيلية.
كما يُستحسن تطبيق تقنيات الفحص الدوري لمسارات الصيغ (Audit Precedents/Dependents) والتأكد من عدم كسر شجرة الحسابات أثناء عمليات التعديل وإعادة الهيكلة. إن توثيق النموذج الحسابي عبر إعداد دليل تشغيلي مصاحب يشرح خريطة تدفق البيانات، وحدود التسامح مع المدخلات الصفرية، يضمن استدامة النموذج وقابليته للتطوير والتسليم السلس بين أعضاء الفريق المتعاقبين، محولاً جداول البيانات من ملفات عمل عشوائية إلى أصول برمجية مؤسسية محكمة البناء وموثوقة المخرجات.
7. الأتمتة والمعالجة الشاملة للمصفوفات عبر دمج صيغ المصفوفة (ARRAYFORMULA)
7.1 آلية عمل دالة ARRAYFORMULA مع معالجات الأخطاء الرياضية
في بيئات العمل السحابية المتطورة، يمثل النسخ اليدوي التقليدي للمعادلات عبر السحب والإفلات ممارسة قديمة تفتقر للكفاءة وتنطوي على مخاطر تشغيلية جمة؛ إذ يمكن للمستخدمين بطريق الخطأ تعديل معادلة في صف وسيط مما يكسر تناسق العمود الحسابي. تقدم دالة ARRAYFORMULA في جداول بيانات Google الحل البرمجي المتكامل لهذه المعضلة، حيث تتيح تطبيق صيغة حسابية وحيدة متمركزة في الخلية الرأسية لتتولى معالجة نطاق مصفوفي ممتد عبر آلاف الصفوف تلقائياً ودون أي تدخل يدوي.
تندمج عوازل الأخطاء الحسابية بسلاسة متناهية مع الصيغ المصفوفية لتوفير حماية شاملة لكافة سجلات العمود بضربة واحدة. تُصاغ المعادلة المركزية التي تجمع بين كفاءة المصفوفة وحماية معالج الأخطاء وفق التركيب المعياري التالي: =ARRAYFORMULA(IFERROR(A2:A/B2:B, "")). بمجرد إدخال هذه الصيغة في الخلية C2 مثلاً، يتولى المحرك الحسابي شطر النطاقين المقابلين إلى أزواج رقمية متتالية، ويجري عمليات القسمة صفاً بصف، مع تفعيل كاسح الأخطاء IFERROR بصورة فورية على كل سجل فردي ينتج عنه خطأ قسمة على الصفر أو فراغ في المقام، مرجعاً السلسلة النصية الفارغة بصورة آنية ونظيفة عبر كامل طول الورقة.
يوفر هذا الدمج الذكي مزايا أمنية وهندسية فائقة للمصنف. فمن الناحية الأمنية، تصبح الخلايا السفلية للعمود محمية بالكامل من التعديل العرضي من قِبل مدخلي البيانات؛ حيث إن محاولة الكتابة في أي خلية ضمن مسار المصفوفة سيؤدي فقط إلى كسر تمدد المصفوفة وظهور خطأ التوسع التنازعي (#REF! Spill Error)، مما ينبه المستخدم فوراً إلى وجوب إخلاء الخلية للحفاظ على انسياب الحسابات المركزية. كما يضمن هذا النمط إدراج أي صفوف جديدة تضاف في المستقبل تحت مظلة الحساب الوقائي تلقائياً وبلا حاجة لإعادة ضبط الصيغ يدوياً.
7.2 معالجة مشكلة الصفوف الإضافية الفارغة في نهايات جداول البيانات
يواجه مستخدمو الصيغ المصفوفية في جداول بيانات Google ظاهرة شائعة تُعرف بمشكلة “الصفوف الشبحية” أو الصفوف الإضافية الفارغة غير المرغوبة. فعند استخدام نطاقات مفتوحة النهاية مثل A2:A وB2:B لضمان استيعاب الإدخالات المستقبلية، يقوم المحرك بتقييم كافة الصفوف غير المستخدمة في أسفل الورقة (والتي قد تصل لآلاف الصفوف الفارغة). وبما أن دالة IFERROR ترى في قسمة الفراغ على الفراغ استثناء حسابياً، فإنها تعيد طباعة السلسلة النصية الفارغة (“”) في كافة تلك الصفوف حتى نهاية حدود ورقة العمل، مما يخلق سجلاً ضخماً من الفراغات الاصطناعية.
تؤدي هذه الفراغات المصطنعة إلى هدر موارد المعالجة السحابية وإبطاء سرعة التمرير، وزيادة استهلاك الذاكرة المخصصة للمستند. للتغلب على هذه المشكلة الشائعة وضبط حدود تمدد المصفوفة ليقتصر بدقة على الصفوف النشطة فقط، يتعين تقييد مصفوفة IFERROR بشرط فحص مسبق لوجود بيانات فعلية في الأعمدة الأساسية، ويتم ذلك بدمج دالة IF لفحص خلو سجلات البسط أو المقام، كما يتضح في الصيغة المتقدمة التالية: =ARRAYFORMULA(IF(A2:A="", "", IFERROR(A2:A/B2:B, ""))).
تقوم هذه المعادلة الذكية بقراءة الخلية المقابلة في العمود A أولاً؛ فإذا وجدتها فارغة تماماً، تمنحها المحاذاة الفارغة المباشرة وتوقف تمدد محرك المعالجة عند ذلك الحد، مانعة استهلاك أي دورات حسابية في محاولة قسمة الصفوف الخاملة. لا تسهم هذه الممارسة الاحترافية في تحسين النظافة الهيكلية للجدول فحسب، بل تحافظ على رشاقة ملف Google Sheets وتقلل حجم مساحة التخزين المؤقت في السحابة، مما يرفع من كفاءة زمن استجابة الورقة بصورة ملحوظة عند التعامل مع تدفقات البيانات الضخمة أو الاستعلامات المعقدة المتزامنة.
7.3 دراسة مقارنة للأداء الحسابي بين الصيغ المنفردة وصيغ المصفوفات المجمعة
تعد مسألة إدارة الأداء الحسابي وسرعة إعادة التقييم (Recalculation Speed) في جداول البيانات السحابية عاملاً حاسماً للمؤسسات التي تتعامل مع مجموعات بيانات تتجاوز عشرات الآلاف من السجلات. تفرض بيئة جداول بيانات Google حدوداً حسابية سحابية مقيدة بزمن تنفيذ المعالجة وحجم الذاكرة اللحظية المخصصة لكل مستخدم. إن المقارنة بين نمط تكرار الصيغ المنفردة عبر آلاف الخلايا وبين نمط صيغة المصفوفة الواحدة تكشف تبايناً ملموساً في ديناميكيات التشغيل:
عند استخدام الصيغ المنفردة، يضطر المحرك الحسابي لإنشاء وإدارة آلاف الكائنات الحسابية المستقلة في الذاكرة؛ كل كائن يمتلك معالج أحداث وشجرة مراجع خاصة به يتم استدعاؤها وتقييمها عند كل تعديل طفيف يطرأ على أي خلية في الجدول. يؤدي هذا العبء التراكمي إلى إبطاء ملحوظ في زمن استجابة الورقة وظهور شريط التحميل الأخضر لفترات طويلة. في المقابل، تدمج دالة ARRAYFORMULA العملية برمتها في مصفوفة تنفيذ أحادية (Single Instruction, Multiple Data – SIMD)، حيث يُرسل الطلب الحسابي إلى خوادم جوجل دفعة واحدة وتُجرى الحسابات وتُرد النتائج دفعة واحدة عبر مسار الذاكرة الموحد، مما يقلل زمن إعادة الحساب الإجمالي بنسب تصل أحياناً إلى أكثر من 60% مقارنة بالصيغ المكررة.
تتمثل القواعد الذهبية للاختيار الهندسي في الآتي: يُوصى باعتماد صيغ المصفوفات المجمعة ذات الحماية المشروطة دائماً في الجداول القياسية ذات البنية المستقرة (مثل سجلات المبيعات اليومية وفواتير العمليات)، بينما يُفضل الإبقاء على الصيغ المنفردة ذات التحقق المشروط الدقيق في نماذج التخطيط المالي المعقدة جداً متعددة المعايير، والتي تختلف فيها طبيعة الحسابات الرياضية جذرياً من صف إلى آخر وتتطلب معايرة مستمرة للمدخلات الاستثنائية.
8. المعالجة البصرية للأخطاء: توظيف التنسيق الشرطي كبديل غير جراحي
8.1 مفهوم المعالجة البصرية دون المساس بالقيم الرياضية التحتية
تعتمد المناهج المعمارية السابقة جميعها على تعديل ناتج العملية الحسابية وتغيير القيمة المخزنة فعلياً في الخلية (سواء إلى نص فارغ، أو صفر، أو رسالة توجيهية). ورغم نجاعة هذا التدخل الرياضي، إلا أنه يُعد تدخلاً “جراحياً” يُسقط من الحساب الحقيقة المجردة لناتج المعادلة. في المقابل، يقدم مفهوم المعالجة البصرية (Visual Masking) فلسفة تحليلية بديلة تهدف إلى تحييد التشوه البصري لخطأ #DIV/0! على مستوى طبقة العرض السطحية فقط، مع الإبقاء الكامل على القيمة التحتية للخلية وحالتها الاستثنائية كما هي في الذاكرة العميقة للنظام.
تكتسب هذه التقنية أهمية استثنائية في سيناريوهات التدقيق البرمجي ومراقبة الجودة؛ حيث يتيح الحفاظ على القيمة الأصلية للخطأ للمدققين الداخليين استخدام أدوات التحليل الآلي لرصد حجم الانحرافات والأخطاء التشغيلية في قاعدة البيانات بسهولة تامة ودون الحاجة لتفكيك الصيغ الرياضية بحثاً عن الفراغات المصطنعة. إن الخطأ يظل حياً من المنظور التقني لتتمكن خوارزميات التدقيق من التقاطه، لكنه يظل محتجباً تماماً عن عيون المستخدمين النهائيين للوحة التحكم، مما يحقق معادلة التوفيق بين الدقة الصارمة والجمالية العرضية.
يُفضل اللجوء إلى هذا الحل البصري في الحالات التي ترتبط فيها الجداول بقواعد بيانات حساسة تُجرى مراجعتها بواسطة مفتشين خارجيين يشترطون عدم التلاعب في نتائج المعادلات الحسابية بأي شكل من الأشكال، أو في النماذج الانتقالية التي يتم بناؤها بصورة مؤقتة بانتظار استكمال جداول الإسناد، حيث يتيح الإخفاء البصري عرض تقارير أولية نظيفة مع الاحتفاظ بآلية الكشف الفوري عن مواضع الخلل فور إزالة قاعدة التنسيق المؤقتة.
8.2 خطوات إعداد قواعد التنسيق الشرطي لإخفاء نصوص الأخطاء
تعتمد آلية التنسيق الشرطي في جداول بيانات Google على تقييم قاعدة منطقية تطبق نمطاً بصرياً محدداً على الخلية فور تحقق شرط معين. ولإخفاء نصوص الأخطاء، يتم استغلال خاصية مطابقة لون الخط مع لون خلفية الخلية لجعل النص غير مرئي للعين، ويتم إعداد ذلك عبر خطوات معيارية منظمة تشمل ما يلي:
- تحديد النطاق المستهدف من الجدول، وليكن نطاق عمود الحسابات بالكامل
C2:C100. - الانتقال إلى القائمة العلوية واختيار تنسيق (Format) ثم الضغط على تنسيق شرطي (Conditional formatting) لفتح نافذة القواعد الجانبية.
- ضمن قسم “قواعد تنسيق الخلايا”، يتم النقر على القائمة المنسدلة واختيار صيغة مخصصة هي (Custom formula is) لتمكين إدخال تعبير منطقي خاص.
- كتابة الصيغة الشرطية الاستكشافية:
=ISERROR(C2)لفحص كافة الأخطاء، أو الصيغة الأكثر تخصصاً والموجهة لاستهداف خطأ القسمة على الصفر فقط:=ERROR.TYPE(C2)=2. - في قسم “نمط التنسيق”، يتم تعيين لون النص (Font Color) ليكون مطابقاً تماماً للون تعبئة خلفية الخلية (فإذا كانت الخلفية بيضاء قياسية، يُحدد لون الخط باللون الأبيض الخالص).
تؤدي هذه الخطوات إلى ذوبان رسالة التحذير #DIV/0! البصرية داخل بياض الخلية فور حدوثها، فتظهر الخلية كأنها خالية تماماً ونظيفة من أي تشويش. وكبديل احترافي متقدم لمطابقة اللون التام، يمكن لفرق التدقيق إعداد نمط تحذيري هادئ؛ كأن يتم تظليل خلفية الخلية بلون رمادي خفيف جداً أو وضع خط محايد بلون باهت عند تحقق الخطأ، مما ينبه الفاحص الخبير بوجود قيمة استثنائية دون أن يُحدث مظهراً منفراً أو يخل بالانسجام العام للتصميم الإداري المعتمد للتقرير.
8.3 التقييم النقدي لأسلوب المعالجة البصرية: الإيجابيات والمحددات
رغم الأناقة الظاهرية لأسلوب المعالجة البصرية غير الجراحية، إلا أن تحليلاً نقدياً متعمقاً يكشف عن محددات تشغيلية ومخاطر تقنية هامة يجب أخذها في الحسبان. تظل المشكلة الكبرى في هذا الأسلوب قائمة في استمرار وجود الخطأ الحسابي الحقيقي داخل الخلية؛ فبما أن القيمة التحتية لم تتغير، فإن أي دالة تجميعية كلاسيكية لاحقة، مثل SUM أو AVERAGE، تشير إلى هذا النطاق، ستصطدم مباشرة برمز الخطأ المخفي بصرياً وتتوقف عن العمل فوراً مظهرة رمز الخطأ ذاته في خلايا المجاميع النهائية، مما يعني أن الإخفاء البصري يفشل تماماً في حماية شجرة المعادلات المتفرعة من عدوى الانتشار السلبي للأخطاء.
علاوة على ذلك، يفرض الاستخدام المكثف لقواعد التنسيق الشرطي عبئاً إضافياً كبيراً على متصفح الويب ومعالج الرسوميات لدى المستخدم (DOM Rendering Engine). فعلى عكس الدوال الحسابية التي تُنفذ على الخوادم السحابية وتُرسل نتائجها جاهزة، يقوم المتصفح بمراقبة وتطبيق قواعد التنسيق الشرطي محلياً عبر واجهة المستخدم مع كل حركة تمرير أو تغيير في أبعاد النافذة، مما يتسبب في بطء ملموس وتهنيج بصري (Lagging) عند تطبيق قواعد التنسيق على مصفوفات ضخمة تتضمن آلاف السجلات المشروطة.
تخلص المفاضلة المعيارية إلى أن المعالجة البصرية تمثل حلاً تجميلياً جزئياً يصلح للواجهات النهائية المستقلة التي لا تُبنى عليها حسابات لاحقة، بينما تظل الحلول الرياضية الصريحة (سواء عبر IFERROR المحكومة أو التحقق المسبق بدالة IF) هي المنهج الهندسي الأصيل الموصى به لضمان الاستقرار الحسابي، وحماية سلامة تدفق العمليات عبر كافة مفاصل النظم المحاسبية والإحصائية المترابطة.
9. تطبيقات متقدمة: معالجة أخطاء القسمة في الجداول المحورية ولوحات المعلومات
9.1 معالجة أخطاء الحقول المحسوبة (Calculated Fields) في الجداول المحورية
تُعد الجداول المحورية (Pivot Tables) في جداول بيانات Google الأداة الأكثر قوة وتكثيفاً لتلخيص مجموعات البيانات الضخمة وتوليد التقارير التجميعية المتعددة الأبعاد. ومع ذلك، فإن إحدى المشكلات المتكررة التي تفسد التناسق الاحترافي لهذه التقارير تنشأ عند إنشاء ما يُعرف بالحقول المحسوبة (Calculated Fields) لاشتقاق مؤشرات مركبة كمتوسط أسعار البيع أو نسب التحويل التجاري؛ حيث يتم إجراء العمليات الحسابية بناءً على المجاميع الفرعية للصفوف والأعمدة وليس على السجلات الفردية للبيانات الخام.
في كثير من الحالات، يتضمن الجدول فئات تصنيفية لا تملك أي نشاط بيعي أو تسويقي خلال دورة تشغيلية معينة، مما يجعل المجموع الفرعي لحقل المقام مساوياً للصفر تماماً. في هذه الحالة، يعجز الحقل المحسوب عن إتمام المعادلة، وتفيض خلايا الجدول المحوري برموز #DIV/0! القبيحة، والتي تمتد لتصيب حتى خلايا الإجمالي الكلي (Grand Totals) في حال محاولة قسمة مجاميع صفرية، مما يفرغ التقرير التلخيصي من قيمته المعلوماتية ويثير قلق الإدارة العليا حول جودة التحليل المالي.
لحل هذه المعضلة من جذورها البنيوية، لا ينبغي للمحلل معالجة الخطأ على مستوى خلايا الجدول المحوري الناتجة، بل يجب إدراج دروع الحماية البرمجية مباشرة داخل محرر معادلة الحقل المحسوب نفسه. يتم ذلك بفتح لوحة تعديل الجدول المحوري، والتوجه إلى الحقل المحسوب المستهدف، وإعادة صياغة التعبير الحسابي بحيث يتم احتواؤه بصيغة دالة IFERROR، مثل: =IFERROR(الإيرادات/الكمية, 0) أو باستخدام فحص IF الوقائي: =IF(الكمية=0, 0, الإيرادات/الكمية). يضمن هذا الإجراء الجذري تنقية كافة التقاطعات والمجاميع الفرعية والإجماليات الكلية داخل التقرير، وإظهار مخرجات ناصعة ومتوازنة تعزز من دقة العرض التقديمي واكتماله الفني.
9.2 دمج عوازل الأخطاء مع الدوال التجميعية المتقدمة (QUERY وSUMPRODUCT)
تتطلب لوحات المعلومات (Dashboards) الحديثة تفاعلاً برمجياً ديناميكياً يعتمد على دوال قوية مثل دالة الاستعلام الشهيرة QUERY، والتي تتيح جلب وترشيح ومعالجة البيانات باستخدام بنية شبيهة بلغة SQL، أو دالة الضرب التجميعي SUMPRODUCT المستخدمة بكثافة لحساب المتوسطات المرجحة (Weighted Averages). عند تضمين عمليات قسمة مصفوفية داخل هذه الدوال، تصبح الحماية من أخطاء القسمة ضرورة حتمية لضمان عدم توقف واجهات العرض عن العمل عند غياب المدخلات.
في سياق دالة QUERY، إذا طُلب من الاستعلام احتساب نسبة بين عمودين عبر جملة SELECT الحسابية، وواجهت الاستعلام صفوفاً ذات مقامات صفرية، فإن الاستعلام قد ينهار بأكمله أو ينتج خلايا ملوثة بالأخطاء. للتغلب على ذلك، يجب بناء طبقة عزل مسبقة على مصفوفة البيانات المغذية للاستعلام عبر تمرير مصفوفة معالجة ومطهرة بدالة IFERROR كمدخل أول لدالة QUERY، مما يضمن أن لغة الاستعلام لا تتعامل إلا مع بيانات عددية منقحة سلفاً، ومحصنة ضد انقطاعات الحساب.
أما في التطبيقات المالية المعقدة التي توظف دالة SUMPRODUCT لحساب مؤشرات دقيقة كمتوسط العائد المرجح لحافظة استثمارية، تُكتب المعادلة الكلاسيكية بقسمة حاصل ضرب الأوزان في العوائد على مجموع الأوزان بالصيغة: =SUMPRODUCT(الأوزان, العوائد) / SUM(الأوزان). فإذا كانت المحفظة الاستثمارية جديدة كلياً أو لم يتم تخصيص أوزان لها بعد، يؤول المجموع في المقام إلى صفر محقق، ويسقط النموذج في شلل #DIV/0!. هنا يتم تطبيق درع الاحتواء بالتوازي: =IFERROR(SUMPRODUCT(A2:A10, B2:B10) / SUM(A2:A10), 0). يحافظ هذا الدمج الاحترافي على تدفق سلاسل التغذية الرقمية عبر لوحة المعلومات، مؤمناً استقرار الرسوم التفاعلية والمؤشرات المحورية تحت مختلف حالات التحديث والتصفية الآنية للبيانات المستوردة.
9.3 المعالجة البرمجية الموسعة عبر Google Apps Script
عندما تبلغ نماذج البيانات مستويات متقدمة من التعقيد، أو عند الرغبة في بناء حلول مؤسسية مخصصة تتجاوز إمكانات الصيغ التقليدية، يبرز دور منصة التطوير السحابية Google Apps Script المبنية على لغة JavaScript. تتيح هذه المنصة لمهندسي البيانات تجاوز معضلة القسمة على الصفر برمجياً عبر أسلوبين رئيسيين: بناء دوال مخصصة فائقة الذكاء (Custom Functions)، أو تشييد مشغلات أحداث تلقائية (Triggers) لتطهير البيانات ومراقبتها في الخلفية.
من خلال الدوال المخصصة، يمكن للمطورين كتابة خوارزميات حسابية متقدمة تعترض أخطاء القسمة منطقياً في طبقة الكود قبل إرسال المخرجات إلى خلايا الجدول. تستخدم الدالة المخصصة جمل الفحص الشرطي البرمجية لفحص المدخلات؛ فإذا تبين أن المقام يساوي صفراً أو قيمة فارغة، فإن الدالة تُرجع ناتجاً آمناً مُبرمجاً سلفاً (كنص فارغ أو قيمة افتراضية)، متجاوزة تماماً استثناءات محرك الجداول القياسية دون الحاجة لكتابة صيغ معقدة ومركبة داخل واجهة المستخدم، مما يحافظ على بساطة تصميم الواجهة وسهولة قراءتها.
وعلى مستوى أتمتة الصيانة والتحقق، يمكن برمجة مشغلات أحداث تعمل تلقائياً عند قيام أي مستخدم بتعديل ورقة العمل (OnEdit Triggers) أو وفق مواعيد زمنية دورية محددة مسبقاً (Time-driven Triggers). تقوم هذه البرمجيات النصية بمسح المقامات في الجداول الحيوية، ورصد الخلايا الصفرية أو المشوهة التي قد تسبب أعطالاً مستقبلية في التقارير، والعمل على تصحيحها آلياً أو إرسال إشعارات وتنبيهات بريدية فورية للمسؤولين عن جودة البيانات، مما ينقل المؤسسة من مرحلة المعالجة التفاعلية للمشكلات إلى الإدارة الاستباقية المؤتمتة لحوكمة أصولها المعلوماتية.
10. المعايير الاحترافية لحوكمة البيانات وتوثيق النماذج الحسابية المعقدة
10.1 بروتوكولات التحقق من صحة البيانات (Data Validation) لمنع الإدخال الصفري
تتمثل القاعدة الذهبية في هندسة البيانات وإدارة النظم في مبدأ “الوقاية عند المنبع خير من العلاج عند المصب”. بدلاً من استنزاف الجهد والموارد الحسابية في كتابة صيغ وقائية معقدة لاحتواء الأخطاء الحسابية، تفرض بروتوكولات الحوكمة الاحترافية وضع سياج حماية صارم يمنع تسرب القيم الصفرية أو المشوهة إلى حقول المقامات منذ اللحظة الأولى لإدخال البيانات، وذلك عبر توظيف أدوات التحقق من صحة البيانات (Data Validation) المضمنة في النظام.
يتيح نظام جداول بيانات Google إعداد قواعد تحقق جبرية شديدة الدقة تطبق على الأعمدة المخصصة للمقامات في العمليات الحسابية. يمكن لمدير النظام ضبط إعدادات التحقق بحيث لا تقبل الخلية إلا أرقاماً تقع ضمن نطاق محدد بصرامة، كأن يُشترط أن تكون القيمة المدخلة عبارة عن “رقم أكبر من الصفر” (Number > 0) إذا كانت الطبيعة المحاسبية للمتغير لا تقبل السالب، أو اختيار “رقم لا يساوي الصفر” (Not equal to 0) كقاعدة أعم. يتم تفعيل خيار “رفض الإدخال” (Reject input) لضمان عدم تمرير أي مدخل غير متطابق تحت أي ظرف، مع كتابة نص تعليمي وتوجيهي مخصص يظهر للمستخدم في نافذة منبثقة ليشرح له أن إدخال الصفر أو ترك الخلية فارغة محظور لأسباب تتعلق بسلامة المعادلات الحسابية المعتمدة على هذا الحقل.
يؤدي تطبيق هذه البروتوكولات الصارمة عند بوابات الإدخال إلى رفع الجودة النوعية لقواعد البيانات التشغيلية بصورة جذرية، حيث يتم تجفيف منابع الأخطاء الحسابية بدلاً من الاكتفاء بمداراتها بصرياً أو دوالياً. ينعكس هذا التحصين إيجابياً على كافة أطوار المعالجة اللاحقة، مخففاً العبء الحسابي عن المحرك، ومقللاً من احتمالات الأعطال غير المتوقعة في لوحات التحكم التنفيذية، ومؤسساً لبيئة بيانات منضبطة تلتزم بأعلى معايير الدقة والنزاهة المؤسسية.
10.2 إرشادات التوثيق المنهجي للصيغ والحسابات داخل المؤسسات
تعتبر النماذج الحسابية المعقدة في المؤسسات الكبرى أصولاً معرفية ذات طبيعة تشاركية، تخضع لتدوير الموظفين والمراجعات الدورية من قِبل جهات تدقيقية متعددة. في هذا السياق المؤسسي، يُعد غياب التوثيق الواضح للصيغ التي تحتوي على معالجات للأخطاء ثغرة حوكمية جسيمة؛ إذ قد يؤدي تفسير استخدام الفراغات أو الأصفار البديلة بمعزل عن سياقها الهندسي إلى اتخاذ قرارات خاطئة أو تعديل الصيغ بجهل يكسر التوازن الداخلي للمصنف.
تشمل الإرشادات المنهجية المعتمدة دولياً في توثيق النماذج الحسابية ضرورة إنشاء “قاموس بيانات” (Data Dictionary) أو دليل مرجعي داخلي مخصص كصفحة افتتاحية في كل مصنف مالي أو تشغيلي ضخم. يوضح هذا الدليل بجلاء المصطلحات القياسية المستخدمة، ويفصل المعاني الدلالية الدقيقة للرموز البديلة؛ كأن يُنص رسمياً على أن الخلية التي تظهر فارغة في عمود هوامش الربح تعني انعدام النشاط في سنة الأساس وليس تحقيق هامش ربح منعدم، وأن الأصفار الظاهرة في كشوف الأداء تمثل قياسات حقيقية مؤكدة وليست تعويضات عن استثناءات حسابية مقموعة.
كما تفرض المعايير المحاسبية الدولية في الإفصاح المالي وحوكمة البيانات المالية إرفاق حواشٍ تفسيرية وملاحظات واضحة داخل الخلايا التي تطبق معالجات استثنائية ذات أثر مادي على نتائج القوائم والمؤشرات، لضمان الشفافية المطلقة وتمكين المراجعين الخارجيين من التحقق من صحة وموضوعية النماذج التحليلية. إن تحويل ثقافة التوثيق من مجرد عمل روتيني ثانوي إلى متطلب تشغيلي إلزامي هو ما يميز النماذج المؤسسية المتينة عن جداول العمل العشوائية غير الآمنة.
10.3 خلاصة الممارسات المثلى لضمان سلامة وموثوقية جداول البيانات
إن بناء نماذج حسابية تتسم بالمتانة والقدرة على التكيف مع مختلف حالات الشذوذ في البيانات يتطلب رؤية معمارية متوازنة تدمج بين البساطة الوظيفية والكفاءة الإجرائية الصارمة. لا ينبغي أن يكون الهدف النهائي للمحلل مجرد “إخفاء الخطأ” كيفما اتفق، بل إدارة دورة حياة البيانات والمعادلات الحسابية بطريقة واعية وممنهجة تمنع الأخطاء غير المقصودة وتكشف الانحرافات الهيكلية بوضوح.
لضمان سلامة وموثوقية جداول بيانات Google قبل اعتمادها رسمياً واستخدامها في دعم القرارات المؤسسية، يُوصى باتباع قائمة التدقيق المهنية النهائية التالية:
- التحقق من تفعيل قواعد التحقق من صحة البيانات (Data Validation) على كافة حقول المقامات في جداول الإدخال لمنع تسلل الأصفار والخلايا الخالية المشوهة استباقياً.
- تفضيل المنهج الوقائي المشروط عبر دالة IF للتحقق المسبق من المقامات، وحصر استخدام دالة IFERROR في المستويات النهائية لتقارير العرض التنفيذي التي تتطلب حصانة عامة.
- تجنب استخدام دالة IFNA لمعالجة أخطاء القسمة، واستخدام دالة ERROR.TYPE لبناء عوازل متخصصة تستهدف كود الخطأ 2 حصراً عند الرغبة في التدقيق الموجه.
- توظيف دالة ARRAYFORMULA باعتدال لإدارة العمليات التكرارية مركزياً، مع الحرص الصارم على تقييدها بشروط استبعاد الصفوف الفارغة لمنع استهلاك موارد المعالجة السحابية.
- دراسة الأثر الإحصائي الحتمي للاختيار بين إرجاع القيمة الصفرية أو السلسلة النصية الفارغة على الدوال التجميعية اللاحقة، لاسيما مقاييس النزعة المركزية مثل AVERAGE وCOUNT.
- توثيق منطق المعالجة في دليل البيانات وإرفاق ملاحظات توضيحية داخل الخلايا المحورية لضمان استمرارية النموذج وسهولة مراجعته وتدقيقه المؤسسي.
يمثل الاستيعاب العميق للآليات الحسابية والتقنية الكامنة خلف خطأ #DIV/0! فارقاً نوعياً بين المعالجة السطحية الترقيعية وبين الهندسة المعمارية الرصينة للبيانات. ومن خلال التطبيق الواعي للمناهج المفصلة في هذه الدراسة، يستطيع المحللون ومطورو النظم تحويل مصنفات جداول بيانات Google إلى منصات تحليلية فائقة الدقة والمرونة، تتمتع بالموثوقية وتدعم اتخاذ القرارات الإدارية والاستثمارية بثقة واقتدار.
المراجع
- Google. (n.d.). Google Sheets function list. Google Docs Editors Help. https://support.google.com/docs/table/25273
- Google. (n.d.). IFERROR function. Google Docs Editors Help. https://support.google.com/docs/answer/3093304
- Google. (n.d.). ERROR.TYPE function. Google Docs Editors Help. https://support.google.com/docs/answer/3093306
- Google. (n.d.). ARRAYFORMULA function. Google Docs Editors Help. https://support.google.com/docs/answer/3093275
- Microsoft. (n.d.). How to correct a #DIV/0! error. Microsoft Support. https://support.microsoft.com/en-us/office/how-to-correct-a-div-0-error-3a5a18a9-8d80-4ebb-a908-39e7598809a3
- IEEE. (2019). IEEE Standard for Floating-Point Arithmetic (IEEE Std 754-2019). IEEE. https://standards.ieee.org/ieee/754/6210/