
تُعد عملية قياس الأداء المالي والتشغيلي حجر الزاوية في استدامة المنشآت الاقتصادية الحديثة، حيث تتطلب بيئات الأعمال المعاصرة، التي تتسم بديناميكية متسارعة واحتدام تنافسي غير مسبوق، أدوات كمية دقيقة تمكّن الإدارة من تتبع مسار المنظمة ورسم خططها المستقبلية بوضوح. ومن بين هذه المؤشرات الكمية، يبرز معدل نمو المبيعات كأحد المقاييس الأساسية لتقييم كفاءة السياسات التسويقية، ومرونة العمليات الإنتاجية، وجاذبية المنتجات والخدمات في الأسواق المستهدفة. فالأرقام المجردة لحجم الإيرادات تظل قاصرة عن تقديم دلالات حقيقية ما لم تُقرأ في سياق زمني مقارن يُظهر اتجاه المنشأة نحو التوسع أو الانكماش.
يمثل برنامج مايكروسوفت إكسيل (Microsoft Excel) البيئة الحاسوبية الأكثر انتشاراً واعتماداً في العالم لتحليل البيانات المالية وإجراء الحسابات الرياضية الإحصائية، لما يوفره من مرونة هيكلية هائلة تتيح للمحللين والمديرين بناء نماذج كمية تتدرج من المعادلات البسيطة إلى النظم التحليلية المتقدمة. إن إتقان كيفية بناء وتطبيق معادلات نمو المبيعات عبر هذا البرنامج ليس مجرد مهارة تقنية، بل هو متطلب تحليلي يُمكّن صانعي القرار من استخلاص رؤى استراتيجية عميقة تسهم في تعزيز الكفاءة التشغيلية ومواءمة الخطط المؤسسية مع واقع الأسواق وتحدياتها المتغيرة.
يتناول هذا المرجع الأكاديمي الشامل الأسس النظرية والمنهجيات التطبيقية لحساب نمو المبيعات باستخدام برنامج إكسيل، متدرجاً من المفاهيم المالية والإحصائية الأساسية، وصولاً إلى بناء الصيغ الجبرية، وتنظيف السلاسل الزمنية، وتوظيف الدوال الرياضية المتخصصة كدوال معالجة الأخطاء وحساب المعدلات المركبة. كما يستعرض الدليل دراسة حالة تطبيقية متكاملة تغطي عقداً زمنياً كاملاً، مقدماً حلولاً جذرية للإشكاليات الرقمية المعقدة كالتضخم والتقلبات الموسمية والانقطاعات البيانية، لتشكيل مرجع رصين للباحثين والمحللين الماليين والإداريين على حد سواء.
1. مقدمة منهجية لمفهوم نمو المبيعات وأهميته التحليلية
1.1 تعريف نمو المبيعات من المنظورين المالي والإحصائي
يُعرّف نمو المبيعات من المنظور الرياضي والإحصائي بأنه مقياس للتغير النسبي الطارئ على حجم الإيرادات أو كمية الوحدات المباعة خلال فترة زمنية محددة بالمقارنة مع فترة سابقة مناظرة. يعتمد هذا المفهوم على تفكيك السلاسل الزمنية إلى نسب مئوية تعكس مسار التغير بمعزل عن الحجم المطلق للأرقام، مما يسمح بإجراء مقارنات معيارية عادلة بين الفترات الزمنية المختلفة للمنشأة نفسها، أو بين المنشأة ومنافسيها في القطاع الاقتصادي ذاته. إن رصد السلاسل الزمنية للمبيعات لا يقتصر على تسجيل الأرقام، بل يمتد إلى تحليل كفاءة الطاقة الإنتاجية والتشغيلية، واستبيان قدرة المنشأة على استغلال مواردها المادية والبشرية لتحقيق عوائد متزايدة عبر الزمن.
من الضروري التفريق الدقيق بين نمو حجم المبيعات (Sales Volume Growth) ونمو الإيرادات المالية الإجمالية (Revenue Growth)؛ فالأول يشير حصراً إلى التغير في عدد الوحدات الفعلية التي تم تسليمها للعملاء، وهو مقياس نقي للطلب الاستهلاكي وكفاءة التوزيع والانتشار المادي. أما الثاني، فيمثل القيمة النقدية المحصلة من تلك المبيعات متأثرة بأسعار البيع وسياسات الخصم والتغيرات السعرية. يلعب هذا المؤشر بشقيه دوراً محورياً في قياس الحصة السوقية (Market Share)؛ إذ إن تحقيق نمو في الإيرادات يفوق متوسط نمو السوق يُعد دليلاً إحصائياً على استحواذ المنشأة على حصص إضافية من المنافسين وتوسع رقعة أعمالها ونفوذها التجاري.
1.2 دور مؤشر نمو المبيعات في التخطيط الاستراتيجي وصنع القرار
يُعد مؤشر نمو المبيعات بمثابة البوصلة الموجهة للسياسات الاستثمارية داخل المنشآت؛ إذ تستند القرارات المتعلقة بالإنفاق الرأسمالي (CAPEX)، مثل بناء مصانع جديدة أو افتتاح فروع إضافية أو الاستثمار في التكنولوجيا الحديثة، إلى وتيرة التوسع التجاري المحققة والمتوقعة. فالنمو المطرد والمستدام يمنح المستثمرين ومجالس الإدارات الثقة اللازمة لضخ رؤوس أموال إضافية، بينما يدفع تباطؤ النمو أو تراجعه الإدارة إلى تبني استراتيجيات دفاعية تركز على ترشيد النفقات التشغيلية وإعادة هيكلة الأنشطة غير المجدية لضمان البقاء والاستدامة المالية في الأجل الطويل.
علاوة على ذلك، يمثل هذا المؤشر معياراً موضوعياً لتقييم أداء فرق المبيعات والتسويق، حيث يتم ربط الحوافز والمكافآت السنوية بمدى مطابقة النتائج الفعلية للأهداف التقديرية (Sales Quotas) المحددة مسبقاً في الموازنات التقديرية. يمتد أثر هذا المقياس إلى إدارة سلاسل الإمداد والمخزون، حيث يرتبط التنبؤ الدقيق بحجم الطلب ارتباطاً وثيقاً بنسب النمو التاريخية؛ فالتقدير غير الدقيق لمعدلات التوسع قد يؤدي إما إلى تراكم بضائع راكدة وتكاليف تخزين باهظة، أو إلى نفاد المخزون وضياع فرص بيعية ثمينة، مما يضر بالسمعة التجارية ويولد هدراً تشغيلياً جسيماً، وهو ما يعزز ارتباط هذا القياس بالأداء المؤسسي الشامل (Hughes et al., 2018).
1.3 التمييز بين النمو الاسمي والنمو الحقيقي للمبيعات
يقع العديد من الممارسين الماليين في خطأ الخلط بين النمو الاسمي (Nominal Growth) والنمو الحقيقي (Real Growth) للمبيعات. يعبر النمو الاسمي عن الزيادة المحسوبة باستخدام القيم النقدية الجارية المسجلة في القوائم المالية دون أي تعديل، وهو ما قد يقود إلى استنتاجات مضللة في الفترات التي تشهد موجات تضخمية حادة؛ فقد تسجل الشركة نمواً اسمياً في إيراداتها بنسبة 15%، في حين أن الأسعار العامة ارتفعت بنسبة 20%، مما يعني في الحقيقة انكماشاً في النشاط الفعلي للمؤسسة وتراجعاً في كمية المنتجات المباعة رغم ارتفاع الإيراد الإجمالي المدون ورقياً.
للوصول إلى صورة صادقة للنمو، يتعين تطبيق معادلة تعديل المبيعات وفق مؤشر أسعار المستهلك (Consumer Price Index – CPI) أو المؤشر القياسي لأسعار المنتجين، وذلك بقسمة المبيعات الاسمية على الرقم القياسي للأسعار لإزالة الأثر النقدي للتضخم. إن عزل أثر التغير في الأسعار يتيح للمحللين والباحثين فهم النمو الفعلي في الكميات المباعة، وهو المعيار الحقيقي الذي يعكس كفاءة الاستراتيجيات التسويقية ورغبة العملاء الحقيقية في اقتناء منتجات الشركة بمعزل عن التشوهات الناتجة عن تآكل القوة الشرائية للعملة المحلية.
2. الأسس الرياضية لحساب معدل نمو المبيعات
2.1 الصيغة الرياضية القياسية لقياس التغير النسبي
تستند عملية قياس التغير النسبي عبر السلاسل الزمنية إلى قاعدة جبرية ثابتة تهدف إلى عيارية الفارق العددي وربطه بالقيمة البادئة. تُصاغ معادلة نسبة التغير القياسية رياضياً على النحو التالي:
معدل نمو المبيعات = (مبيعات الفترة الحالية – مبيعات الفترة السابقة) / مبيعات الفترة السابقة
يتمثل الأساس المنطقي لهذه العملية الرياضية في حساب الفارق المطلق أولاً (القيمة الحالية مطروحاً منها القيمة السابقة)، وهو ما يوضح مقدار التوسع أو الانكماش بوحدات النقد، ثم قسمة هذا الفارق على “سنة الأساس” أو القيمة السابقة بهدف تطبيع الرقم وتحويله إلى نسبة كسرية مجردة تعبر عن حجم الحركة منسوباً إلى النقطة التي انطلقت منها المنشأة.
تحمل الإشارات الجبرية الناتجة عن هذه الصيغة دلالات اقتصادية حاسمة؛ فالإشارة الموجبة (+) تؤكد حدوث نمو إيجابي وتوسع في الإيرادات، مما يعكس زيادة في العوائد مقارنة بنقطة الانطلاق. في المقابل، تشير الإشارة السالبة (-) بصورة قطعية إلى تراجع الإيرادات وحدوث انكماش نسبي يتطلب فحصاً تشغيلياً عاجلاً لتحديد أسبابه، في حين يشير الناتج الصفري (0) إلى حالة من الثبات والجمود التجاري دون تحقيق أي تقدم أو تراجع عبر الفترة الخاضعة للقياس.
2.2 تحليل مكونات معادلة النمو: الفترة الأساسية وفترة المقارنة
ترتكز مصداقية مؤشر النمو على الاختيار العلمي والمنهجي لكل من الفترة الأساسية (Base Period) وفترة المقارنة (Comparison Period). في التحليل المالي القياسي، تمثل الفترة الأساسية نقطة الانطلاق المرجعية التي تُقاس التغيرات بالاستناد إليها، ويتطلب اختيارها عناية فائقة؛ إذ إن اختيار فترة أساس شهدت أزمات غير عادية (مثل إغلاقات الجائحة أو اضطرابات سلاسل الإمداد) قد يعطي نسب نمو متضخمة مصطنعة في الفترات اللاحقة لا تعبر عن نمو طبيعي، وتُعرف هذه الظاهرة في الاقتصاد الإحصائي بـ “أثر سنة الأساس” (Base Effect).
لتفادي هذه التشوهات، ينبغي على المحللين مراعاة التقلبات الاستثنائية والتحولات الدورية عند بناء المقارنات، مع التأكيد الصارم على مبدأ توحيد الأطر الزمنية (Time-frame Homogeneity). فلا يجوز منهجياً مقارنة إيرادات ربع سنوي (ثلاثة أشهر) بإيرادات سنة مالية كاملة، أو مقارنة شهر يحتوي على مواسم أعياد بذروة شرائية بشهر عادي ذي طبيعة استهلاكية هادئة؛ إذ يقتضي المبدأ الإحصائي السليم مقارنة كل فترة بما يماثلها تماماً في المدة والسياق الزمني لضمان تكافؤ المجموعات البيانية واستخلاص مؤشرات موضوعية قابلة للبناء عليها.
2.3 الفروق الجوهرية بين النمو الدوري والنمو السنوي المركب (CAGR)
يتميز التحليل المالي بالتفريق بين نوعين رئيسيين من مقاييس النمو: النمو الدوري البسيط (Period-over-Period Growth) ومعدل النمو السنوي المركب (Compound Annual Growth Rate – CAGR). يقيس النمو الدوري التغير من نقطة زمنية إلى النقطة التالية مباشرة، مثل النمو من شهر لآخر أو من سنة لأخرى؛ ويتميز هذا المقياس بقدرته على إبراز التذبذبات اللحظية والتقلبات قصيرة الأجل، ولكنه يعجز عن إعطاء صورة متماسكة للمسار الاستراتيجي العام للشركات ذات الأنشطة المتقلبة بعنف بين فترات الصعود والهبوط.
في المقابل، يمثل معدل النمو السنوي المركب (CAGR) مقياساً هندسياً يهدف إلى تسوية التقلبات الحادة وتنعيم السلسلة الزمنية على مدار سنوات متعددة، بافتراض أن الاستثمار أو الإيراد ينمو بمعدل هندسي ثابت من نقطة البداية إلى نقطة النهاية. وتُصاغ معادلة هذا المفهوم على النحو الآتي:
CAGR = (القيمة النهائية / القيمة الابتدائية) ^ (1 / عدد السنوات) – 1
يُفضل استخدام النمو الدوري البسيط في المتابعة التشغيلية الروتينية لتقييم كفاءة الربع السنوي أو الشهر المالي ومراقبة الانحرافات اللحظية، بينما يُعد النمو السنوي المركب المعيار الذهبي عند تقييم الاستثمارات الرأسمالية طويلة الأجل وعمليات الاندماج والاستحواذ ودراسة الجدوى الاستراتيجية، نظراً لتجريده للسلاسل الزمنية من ضوضاء التقلبات العرضية وتركيزه على المسار التراكمي الحقيقي للمؤسسة.
3. إعداد وهيكلة البيانات في برنامج مايكروسوفت إكسيل
3.1 متطلبات التنسيق الجدولي السليم للسلاسل الزمنية
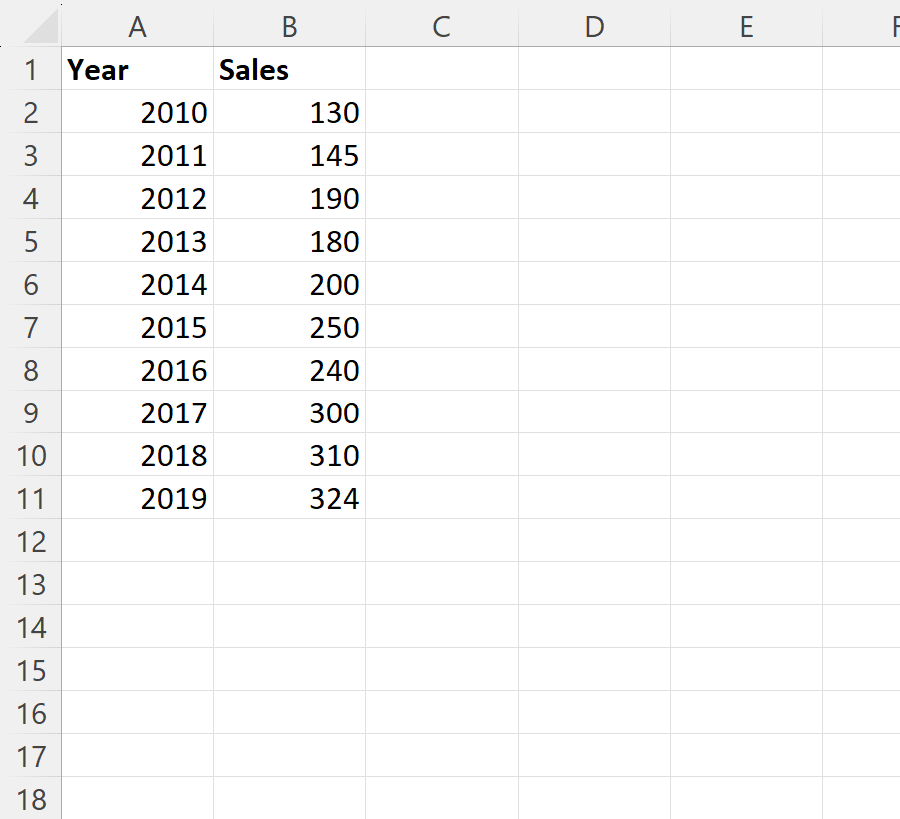
تتوقف كفاءة التحليل المالي وسرعة بناء النماذج الرياضية في برنامج إكسيل على الهيكلة الأولية المنظمة للسلسلة الزمنية. يُملي المعيار التحليلي السليم ضرورة ترتيب البيانات في نسق جدولي رأسي منتظم؛ بحيث تُخصص الأعمدة للمتغيرات وتُخصص الصفوف للملاحظات الزمنية المتتالية. يبدأ التصميم بوضع الفترات الزمنية (سنوات، أرباع سنوية، أو شهور) في العمود الأول (مثل العمود A) بترتيب تصاعدي يبدأ من الفترة الأقدم في الأعلى إلى الفترة الأحدث في الأسفل، مما يحافظ على المنطق الرياضي لتدفق الزمن.
يُخصص العمود المجاور مباشرة (مثل العمود B) لتسجيل أرقام المبيعات التابعة لتلك الفترات بدقة، مما يسهل كتابة المراجع الخلوية وبناء المعادلات دون تداخل. كما يتعين تسمية رؤوس الأعمدة في الصف الأول (Header Row) بوضوح تام، مثل “السنة المالية” و”إيرادات المبيعات (بالريال)” و”معدل النمو السنوي (%)”، إذ تُعد هذه التسميات الصريحة ضمانة أساسية لعدم الخلط بين المتغيرات وتمنح المصنف وضوحاً معيارياً يسهل قراءته ومشاركته بين أعضاء الفريق المالي والإداري.
3.2 تنظيف البيانات وضمان الاتساق الهيكلي
يُعد تنظيف البيانات خطوة تحضيرية حتمية تسبق البدء في كتابة الصيغ الحسابية لتجنب تعطل المصنف وظهور رسائل الأخطاء البرمجية. من أهم الأخطاء الشائعة التي يرتكبها المستخدمون دمج الخلايا (Cell Merging) داخل نطاقات التحليل؛ حيث يؤدي الدمج إلى تدمير مصفوفة المراجع الخلوية النسبية ويحول دون تطبيق التعبئة التلقائية وتطبيق الدوال المتقدمة، وعليه يجب استبدال الدمج بخاصية “التوسيط عبر التحديد” (Center Across Selection) من نافذة تنسيق الخلايا إن لزم الأمر تنسيقياً.
بالإضافة إلى ذلك، يجب التحقق من إزالة كافة الصفوف والأعمدة الفارغة داخل نطاق السلسلة الزمنية؛ إذ تتسبب الفواصل غير المنتظمة في كسر استمرارية الدوال الإحصائية وتضليل برمجية إكسيل عند تحديد النطاقات النشطة. كما يتوجب فحص خلايا المبيعات للتأكد من خلوها المطلق من أي حروف نصية أو فراغات مجهولة أو رموز خاصة كالعملات المكتوبة يدوياً، حيث يجب أن تقتصر الخلية على القيمة الرقمية البحتة مع ترك التنسيقات البصرية للواجهة التنسيقية المخصصة في البرنامج.
3.3 ضبط أنواع البيانات للأرقام والتواريخ
تتعامل خوارزميات برنامج إكسيل مع البيانات استناداً إلى التصنيف الداخلي المحدد لكل خلية، مما يتطلب ضبط أنواع البيانات يدوياً قبل إجراء العمليات الحسابية. بالنسبة لخلايا التواريخ أو الفترات الزمنية، يتعين تحديد تنسيقها صراحة كـ “Date” إذا كانت تحتوي على تواريخ تفصيلية، أو كـ “General / Number” إذا كانت تقتصر على أرقام السنوات (مثل 2020، 2021) لضمان تسلسلها السليم ومنع البرنامج من تفسيرها كعمليات طرح حسابية.
أما بالنسبة لأرقام المبيعات، فيجب تنسيقها كنطاق رقمي قياسي (Number) أو عملة رسمية (Currency) مع تحديد فاصل الآلاف (Use 1000 Separator) لتعزيز المقروئية وضبط فواصل العملة دون تحويل القيمة إلى نص. ينبغي كذلك الانتباه إلى الإعدادات الإقليمية (Regional Settings) لنظام التشغيل؛ فبعض الأنظمة تستخدم الفاصلة (,) كعلامة عشرية بينما تستخدم أنظمة أخرى النقطة (.)، وأي تضارب بين هذه الإعدادات ومدخلات البيانات قد يؤدي إلى عجز إكسيل عن التعرف على الأرقام، مما يُسفر عن فشل فوري في تطبيق معادلات النمو الحسابية.
4. الصيغة البرمجية المباشرة لحساب نمو المبيعات في إكسيل
4.1 بناء الصيغة الحسابية الأساسية: =(B3-B2)/B2
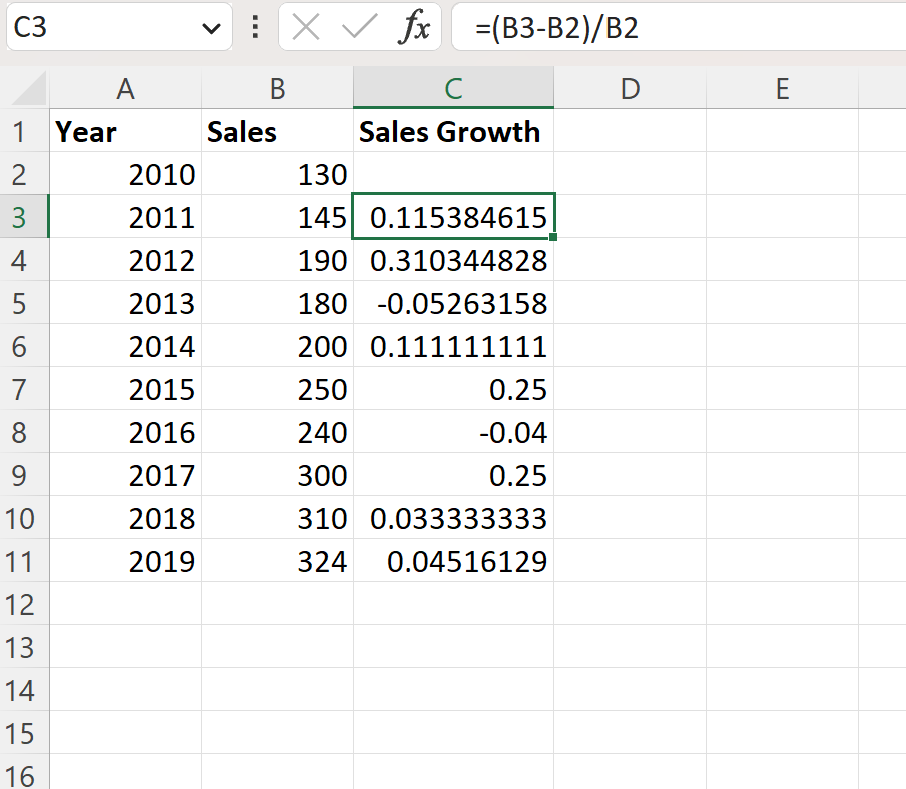
يمثل بناء الصيغة الحسابية المباشرة في إكسيل التطبيق الدقيق للمعادلة الجبرية لمعدل التغير النسبي. بفرض أن أرقام المبيعات مدونة في العمود B، حيث تمثل الخلية B2 مبيعات سنة الأساس (الفترة السابقة) والخلية B3 تمثل مبيعات فترة المقارنة (الفترة الحالية)، فإن الصيغة البرمجية المعتمدة التي تُكتب في خلية النمو المقابلة (مثل C3) هي:
=(B3-B2)/B2
تقوم هذه المعادلة بإجراء خطوتين متتاليتين؛ حيث تأمر إكسيل أولاً بحساب الفارق المطلق بين القيمتين عن طريق طرح مبيعات الخلية B2 من مبيعات الخلية B3 لقياس حجم التغير الفعلي، ثم يتم إسناد هذا الناتج وقسمته مباشرة على الخلية B2 الممثلة لفترة الأساس، ليتحول الفارق النقدي إلى كسر عشري مجرد يعبر بدقة عن نسبة النمو أو التراجع بين الفترتين المتتاليتين.
4.2 أهمية الأقواس الرياضية وأولويات العمليات الحسابية
تُعد مسألة احترام أولويات العمليات الحسابية (Operator Precedence) من الركائز التي يغفل عنها العديد من مستخدمي برامج الجداول الإلكترونية. يتبع برنامج إكسيل الترتيب الجبري الصارم في تنفيذ العمليات؛ حيث تُجرى عمليات الرفع إلى أس أولاً، تليها عمليتا الضرب والقسمة، وتأتي عمليتا الجمع والطرح في ذيل الترتيب ما لم تتدخل الأقواس لإعادة صياغة الأسبقية.
إذا كُتبت المعادلة السابقة دون وضع أقواس حول عملية الطرح، أي بالشكل الخاطئ التالي:
=B3 – B2 / B2
سيقوم برنامج إكسيل بتنفيذ عملية القسمة أولاً، فيقسم B2 على B2 ليكون الناتج واحداً صحيحاً دائماً (1)، ثم يطرح هذا الواحد من قيمة B3، مما يؤدي إلى ظهور ناتج خاطئ تماماً ومضلل مالياً وإحصائياً. لذا، فإن وضع الأقواس (B3-B2) يُعد متطلباً إلزامياً لا غنى عنه لإجبار البرنامج على إتمام عملية الطرح أولاً واستخراج فارق المبيعات قبل الانتقال إلى عملية القسمة على سنة الأساس.
4.3 استخدام الصيغة البديلة المباشرة: =(B3/B2)-1
يوفر التحليل الرياضي صيغة مكافئة حسابياً لصيغة التغير التقليدية، وتُعرف بالصيغة المختصرة لنمو المبيعات، والتي تُصاغ برمجياً داخل بيئة إكسيل بالشكل التالي:
=(B3/B2)-1
يمكن إثبات تكافؤ الصيغتين جبرياً من خلال تفكيك الكسر الأصلي:
(B3 – B2) / B2 = (B3 / B2) – (B2 / B2) = (B3 / B2) – 1
تحظى هذه الصيغة بانتشار واسع بين النماذج المالية الكبرى لعدة مزايا عملية؛ فهي تقلل عدد المراجع الخلوية المستخدمة في المعادلة من ثلاثة مراجع في الصيغة الأولى إلى مرجعين فقط في الصيغة البديلة، مما يقلل من احتمالات الخطأ البشري أثناء كتابة الصيغ ويسرع من معالجة البيانات الضخمة (Big Data) داخل النماذج ذات مئات الآلاف من الصفوف. كما أنها تظل سهلة القراءة ومباشرة في التحليل المالي السريع دون أدنى إخلال بالدقة الحسابية، كما توضح أدبيات نمذجة النظم والبيانات الضخمة (Qu et al., 2024).
5. التطبيق العملي التنازلي وتعميم الصيغة عبر السجلات
5.1 استخدام مقبض التعبئة التلقائية (AutoFill Handle)
بعد كتابة الصيغة الرياضية بنجاح في أول خلية مخصصة للنمو (مثل الخلية C3)، لا يُشترط إعادة كتابة الصيغة في كل صف على حدة؛ إذ يوفر إكسيل أداة قوية تُعرف بـ “مقبض التعبئة التلقائية” (AutoFill Handle). يتمثل هذا المقبض في مربع صغير داكن يظهر في الركن السفلي الأيسر (أو الأيمن بحسب لغة واجهة البرنامج) من الخلية المحددة.
لتعميم الصيغة، يمكن النقر المزدوج (Double-Click) بزر الفأرة الأيسر على هذا المقبض الصغير، وسيقوم إكسيل تلقائياً بنسخ المعادلة نزولاً على امتداد العمود حتى نهاية آخر صف يحتوي على بيانات في العمود المجاور. بدلاً من ذلك، يمكن النقر مع السحب اليدوي للمقبض حتى آخر سجل زمني. بعد اكتمال التعبئة، يجب التحقق البصري من وصول التغطية الحسابية إلى السجل الأخير، للتأكد من عدم توقف العملية عند خلايا فارغة قد تكون تخللت السلسلة عن طريق الخطأ.
5.2 مفهوم المراجع النسبية للمصنفات وتأثيرها الديناميكي
تعتمد مرونة وكفاءة تعميم المعادلات في إكسيل على مفهوم برمجي أصيل يُعرف بـ “المراجع النسبية” (Relative References). عندما نكتب في الخلية C3 المعادلة =(B3-B2)/B2، فإن إكسيل لا يحفظ المسميات الاسمية للخلايا بشكل جامد، بل يفسرها كعلاقة مكانية تعني: “اطرح محتوى الخلية التي تقع في نفس الصف بالعمود السابق من محتوى الخلية التي تعلوها مباشرة، ثم اقسم الناتج على تلك الخلية العلوية”.
بناءً على ذلك، عندما يتم سحب المعادلة إلى الخلية C4، تتحول الصيغة تلقائياً وبشكل ديناميكي إلى =(B4-B3)/B3، وعند سحبها إلى C5 تصبح =(B5-B4)/B4، وهكذا دواليك عبر السلسلة الزمنية. هذا السلوك الديناميكي يضمن قياس كل فترة استناداً إلى الفترة السابقة لها مباشرة وبصورة متسقة. ومن هنا، يجب التحذير من وضع علامة التثبيت الدولارية ($) مثل ($B$2) في هذا النمط من الحسابات؛ لأن تثبيت الخلية سيجعل كافة السنوات تُقاس منسوبة إلى السنة الأولى فقط، وهو ما يغير طبيعة الحساب تماماً من نمو دوري متعاقب إلى نمو تراكمي منسوب لنقطة ثابتة.
5.3 معالجة الخلية الأولى وغياب فترة الأساس السابقة
يواجه المبتدئون في إعداد التقارير المالية تساؤلاً متكرراً حول ما يجب فعله بالخلية المقابلة لأول فترة زمنية في الجدول (مثل الخلية C2 المقابلة لعام الأساس الأول). من منظور رياضي وإحصائي صارم، يجب أن تظل هذه الخلية الأولى فارغة بالضرورة، أو يُوضع بداخلها شرطة أفقية (-) أو الرمز المعياري “غير منطبق” (N/A)، نظراً لعدم توفر سجل مالي مرجعي يسبق نقطة الانطلاق في السلسلة الزمنية الحالية.
إن محاولة كتابة معادلة نمو في الخلية الأولى تشير إلى خلية فارغة فوقها ستؤدي حتماً إلى نتائج مشوهة أو ظهور خطأ القسمة على صفر، مما يفسد منطق التحليل. لذلك، يقتضي التوثيق المنهجي السليم للسلاسل الزمنية ترك الفترة الأولى دون نسبة نمو، والتأكيد في الهوامش التوضيحية للتقرير على أن هذه السنة تمثل خط الأساس (Baseline) الذي يُبنى عليه قياس التغيرات اللاحقة كافة، مما يعزز دقة وشفافية العرض المالي أمام متخذي القرار.
6. تنسيق النتائج كنسب مئوية ومعايير العرض البصري
6.1 تحويل النواتج العشرية إلى نسب مئوية قياسية
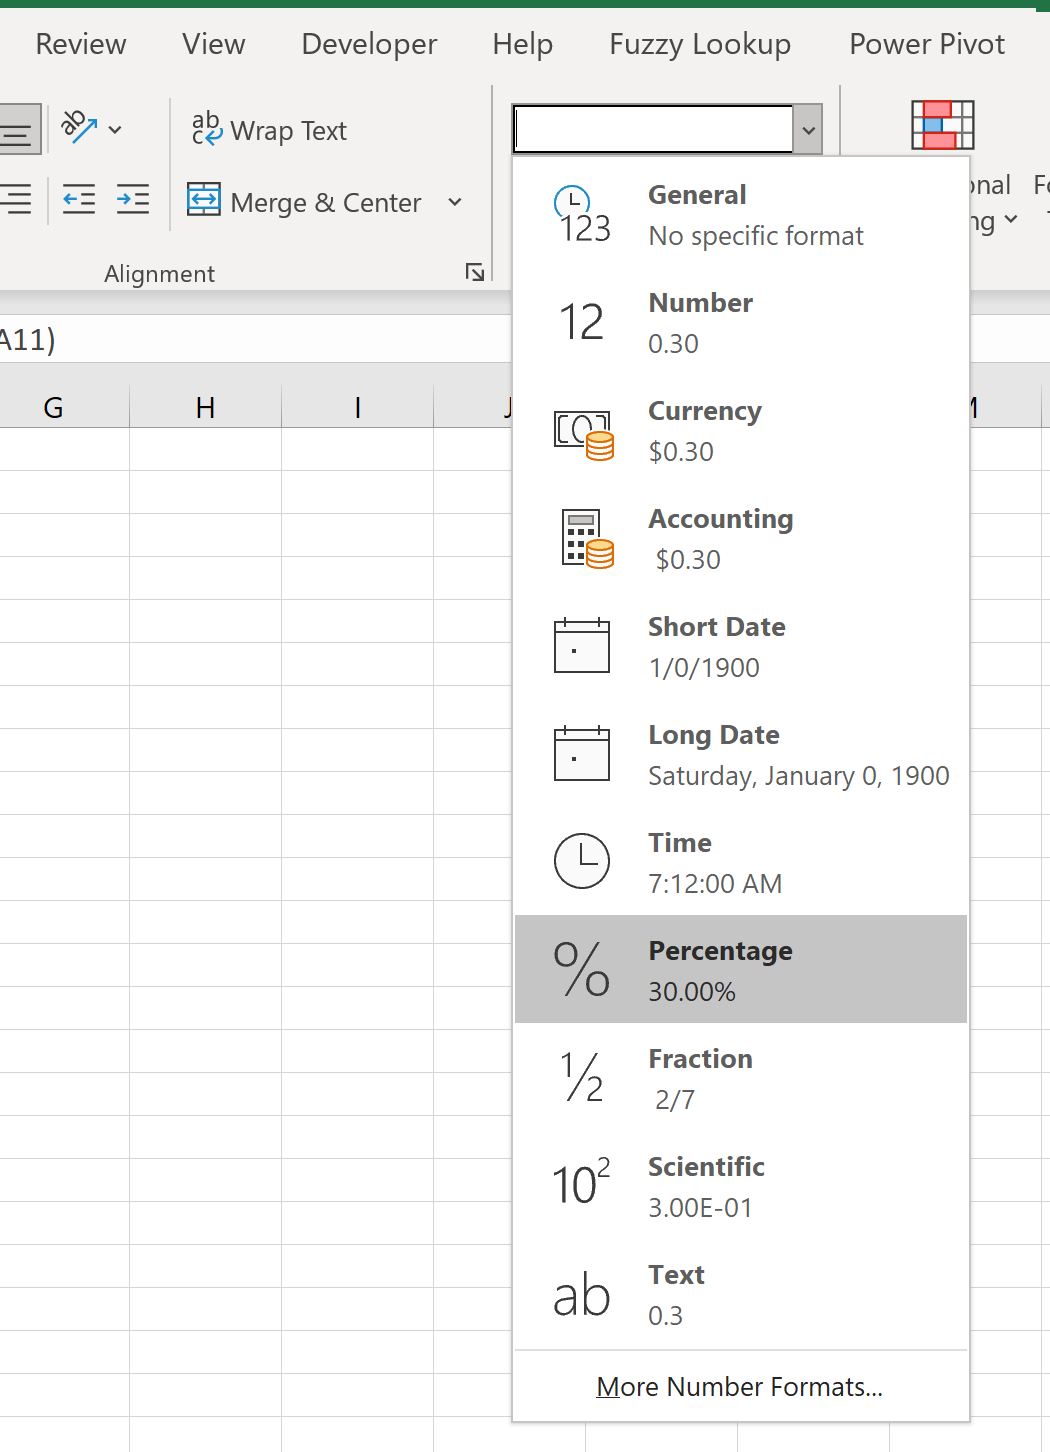
عند تنفيذ صيغة نمو المبيعات في إكسيل، تظهر النواتج الحسابية الأولية في صورة كسور عشرية (Decimal Fractions) مثل 0.15 أو -0.045، وهي صورة تفتقر إلى الجاذبية والوضوح البصري المعتاد في التقارير الإدارية والمالية. لتحويل هذه الأرقام إلى هيئة نسب مئوية قياسية مقروءة، يجب تحديد النطاق المحتوي على النتائج المحسوبة بالكامل (مثل C3:C11).
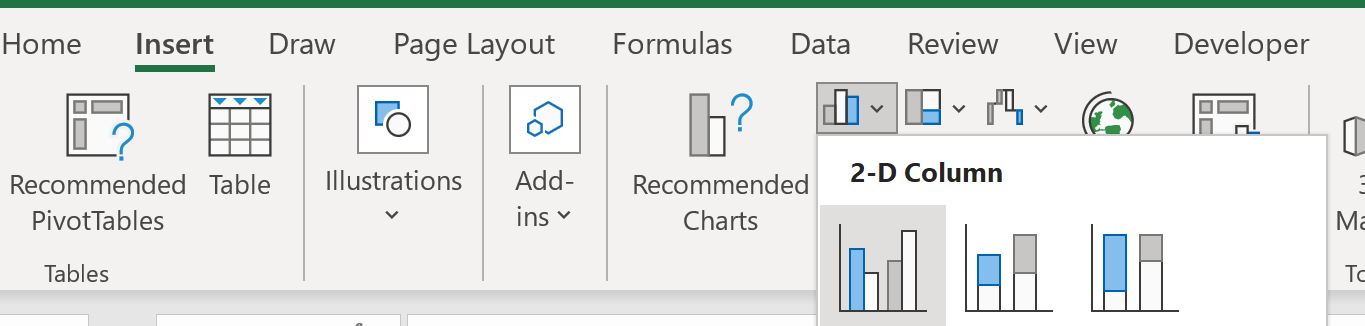
بعد تحديد النطاق، يتوجه المستخدم إلى شريط الأدوات الرئيسي، وتحديداً إلى تبويب “الصفحة الرئيسية” (Home Tab)، ثم مجموعة “رقم” (Number Group)، والضغط المباشر على زر “نمط النسبة المئوية” الممثل برمز (%)، أو استخدام الاختصار المكتبي (Ctrl + Shift + %). تقوم هذه الأداة تلقائياً بضرب القيمة العشرية المخزنة في 100 وإضافة رمز النسبة المئوية بجانب الرقم في واجهة العرض، دون المساس بالقيمة الحسابية الدقيقة المخزنة في الذاكرة الحسابية لإكسيل، مما يسهل قراءة وتفسير مسارات الأداء.
6.2 ضبط عدد المنازل العشرية لتحقيق الدقة التحليلية
يعد التنسيق الافتراضي للنسبة المئوية في إكسيل، والذي يكتفي بعرض الأرقام الصحيحة المقربة (مثل 15%) دون منازل عشرية، قاصراً عن تلبية متطلبات التحليل المالي الاحترافي؛ فالتقريب التلقائي قد يخفي فروقاً جوهرية في نسب النمو والتراجع، خاصة في المنشآت الضخمة ذات الإيرادات المليونية حيث يمثل الكسر العشري الواحد مبالغ مالية كبرى تؤثر على التقييم وصنع القرار.
المعيار القياسي المعتمد في التحليلات والتقارير المالية هو ضبط العرض ليحتوي على منزلتين عشريتين (Two Decimal Places)، مثل عرض النتيجة كـ 15.42%. يمكن تحقيق ذلك بسهولة من خلال النقر على أداة “زيادة المنازل العشرية” (Increase Decimal) الموجودة ضمن مجموعة أدوات “رقم” في تبويب الصفحة الرئيسية. يتيح هذا الضبط التوازن المثالي بين الدقة الإحصائية الموثوقة وسهولة القراءة التنفيذية، مانعاً تشوه البيانات بسبب التقريب المفرط.
6.3 تطبيق التنسيق الشرطي (Conditional Formatting) للتمييز البصري
يمثل التنسيق الشرطي (Conditional Formatting) أداة بصرية متقدمة تضفي حيوية وسرعة إدراكية فائقة على جداول البيانات المالية. تتيح هذه التقنية تمييز سلوك المبيعات آلياً عبر قواعد بصرية ملونة؛ حيث يُمكن تحديد نطاق نسب النمو والانتقال إلى “التنسيق الشرطي” من تبويب الصفحة الرئيسية، واختيار “قواعد تمييز الخلايا” (Highlight Cells Rules).
يتم تطبيق قاعدة أولى تجعل أي خلية تحقق قيمة أكبر من صفر تظهر بتعبئة خضراء فاتحة مع نص أخضر داكن للدلالة الفورية على التوسع الإيجابي، وقاعدة ثانية تجعل أي خلية تسجل قيمة أقل من صفر تظهر بتعبئة حمراء فاتحة للدلالة على فترات الانكماش والتراجع المالي. بالإضافة إلى ذلك، يمكن استخدام “أشرطة البيانات” (Data Bars) أو “مجموعات الأيقونات” (Icon Sets) كالأسهم الخضراء والحمراء، لتزويد متخذي القرار بنظرة بصرية عامة خاطفة تكشف الاتجاه الزمني ومسار التقلبات التشغيلية دون الحاجة إلى التدقيق المعمق في تفاصيل كل رقم على حدة، وهو ما يدعم التوجيه السليم للموارد المؤسسية وفق أسس التدريب والتحليل المعاصر (Kazanskaia, 2025).
7. دراسة حالة تفصيلية: قياس نمو مبيعات شركة على مدار 10 سنوات
7.1 عرض جدول البيانات الافتراضي للمبيعات السنوية
لتجسيد الخطوات النظرية في إطار عملي شامل، نفترض دراسة حالة لشركة تجارية تعمل في قطاع التجزئة، ونرصد مسار إيراداتها السنوية عبر سلسلة زمنية تمتد لعشر سنوات متتالية (من عام 2010 إلى عام 2019). تم إدراج البيانات في مصنف إكسيل بحيث تم تخصيص العمود A لتدوين السنوات المالية من الصف 2 إلى الصف 11، بينما خُصص العمود B لتدوين أرقام المبيعات المحققة بالريال السعودي، وخُصص العمود C لحساب معدلات النمو السنوية.
يوضح الجدول الافتراضي التالي المعطيات الرقمية المسجلة قبل الشروع في كتابة الدوال الحسابية:
- الصف 2: العام 2010 | المبيعات: 260,000 ريال (سنة الأساس الأولى)
- الصف 3: العام 2011 | المبيعات: 290,000 ريال
- الصف 4: العام 2012 | المبيعات: 380,000 ريال
- الصف 5: العام 2013 | المبيعات: 420,000 ريال
- الصف 6: العام 2014 | المبيعات: 400,000 ريال
- الصف 7: العام 2015 | المبيعات: 510,000 ريال
- الصف 8: العام 2016 | المبيعات: 560,000 ريال
- الصف 9: العام 2017 | المبيعات: 530,000 ريال
- الصف 10: العام 2018 | المبيعات: 620,000 ريال
- الصف 11: العام 2019 | المبيعات: 710,000 ريال
تمثل هذه الأرقام واقعاً تجارياً حقيقياً يحمل في طياته فترات من الصعود السريع، وفترات من التراجع والانكماش، وفترات أخرى من التعافي، مما يمنح الدراسة بعداً تحليلياً متكاملاً لاختبار قدرة إكسيل على نمذجة مختلف الحالات المالية وتفسيرها تحليلياً.
7.2 التطبيق الإجرائي خطوة بخطوة للعمليات الحسابية
يبدأ التطبيق العملي للنموذج بالوقوف على الخلية C2 (المقابلة لعام 2010) وتركها فارغة تماماً مع وضع شرطة أفقية (-) لعدم وجود بيانات سابقة لها، مما يؤكد صفتها كسنة أساس مرجعية. ننتقل بعد ذلك إلى الخلية C3 المخصصة لقياس معدل نمو عام 2011 مقارنة بعام 2010، ونقوم بكتابة المعادلة البرمجية التالية بدقة:
=(B3-B2)/B2
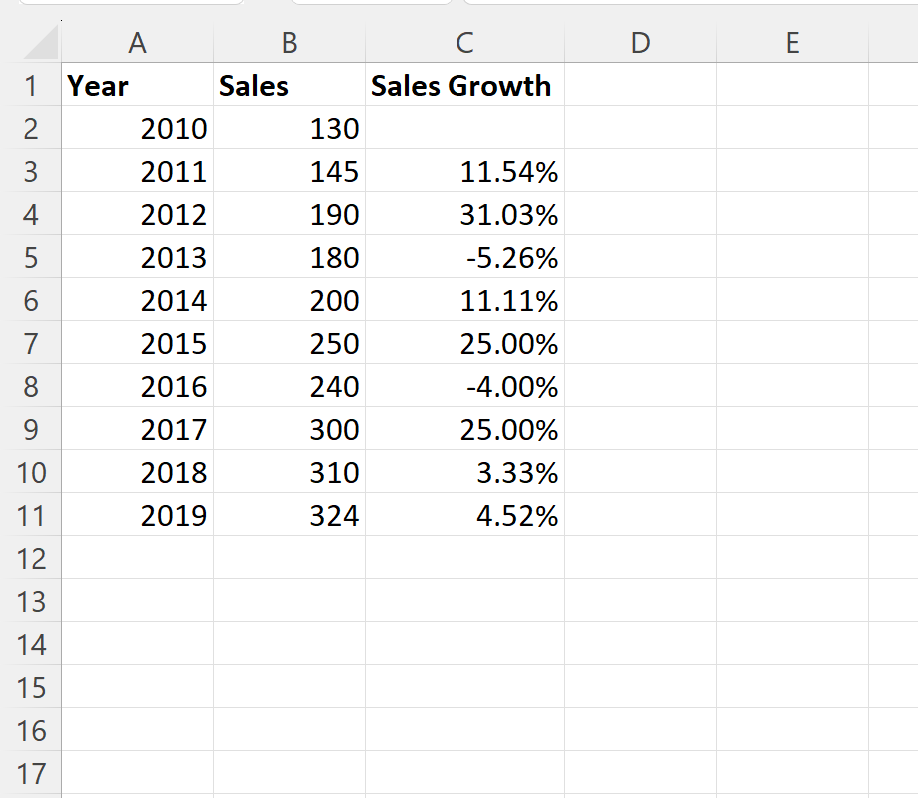
فور الضغط على مفتاح الإدخال (Enter)، يظهر الناتج الأولي ككسر عشري يساوي 0.11538. نقوم بعد ذلك بتحديد الخلية C3 والنقر المزدوج على مقبض التعبئة التلقائية (AutoFill Handle) في زاويتها السفلى لتعميم المعادلة على كامل النطاق الممتد حتى الخلية C11. وأخيراً، نحدد النطاق كاملاً C3:C11 ونضغط على أيقونة النسبة المئوية من شريط الأدوات مع زيادة المنازل العشرية إلى منزلتين، لتتحول النتائج إلى نسق مقروء وجاهز للعرض التحليلي المتخصص.
7.3 القراءة الإحصائية وتفسير نتائج دراسة الحالة
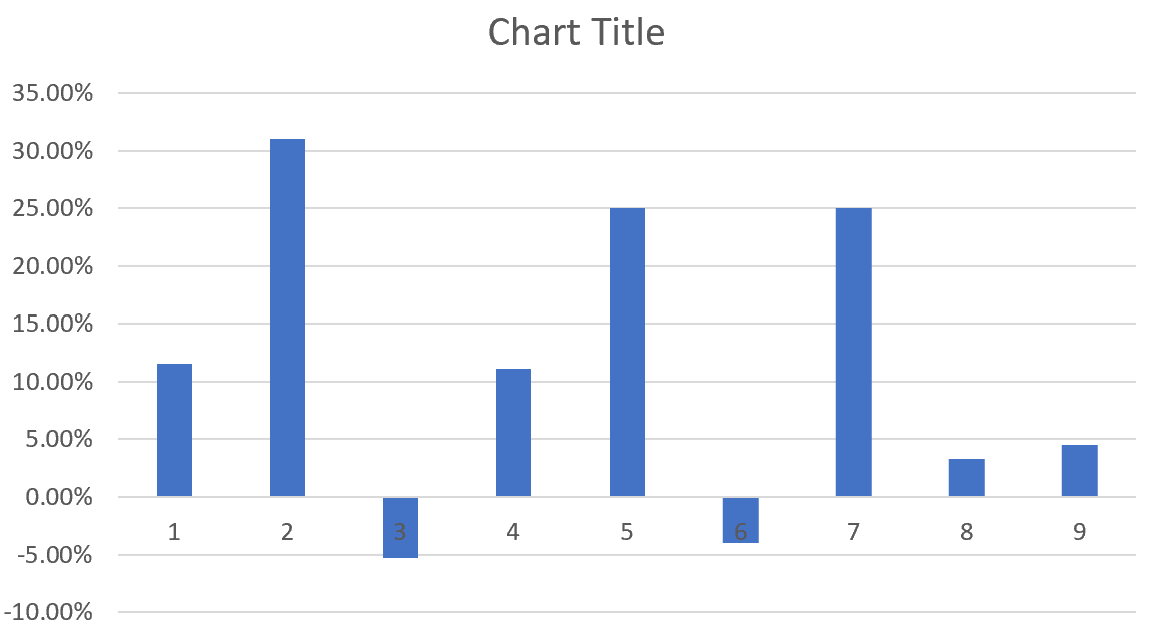
بإتمام الخطوات الحسابية السابقة، تظهر النتائج الرقمية الصريحة لمسار نمو الشركة عبر العقد الزمني كما يلي:
- 2011: نمو إيجابي بنسبة 11.54% نتيجة ارتفاع المبيعات من 260,000 إلى 290,000 ريال.
- 2012: طفرة توسعية وتسارع استثنائي بمعدل نمو بلغ 31.03% بفضل نجاح حملات تسويقية وتوسيع قنوات التوزيع.
- 2013: تباطؤ نسبي في وتيرة التوسع رغم تسجيل نمو إيجابي قدره 10.53%.
- 2014: انكماش مالي وتراجع سلبي بنسبة -4.76% (من 420,000 إلى 400,000 ريال)، وهو ما يعكس وجود تحديات تشغيلية أو ضغوط منافسة حادة في تلك السنة.
- 2015: تعافٍ قوي وتسجيل قفزة نمو بلغت 27.50% عوضت تراجع العام السابق.
- 2016: استقرار في التوسع بنسبة نمو بلغت 9.80%.
- 2017: هبوط ثانٍ ومعدل نمو سلبي بلغ -5.36% يبرز تجدد المخاطر السوقية.
- 2018: عودة للمسار الصاعد بنمو قدره 16.98%.
- 2019: استمرار الصعود بمعدل 14.52% وصولاً إلى مبيعات بلغت 710,000 ريال.
يبرز التحليل الإحصائي لهذه السلسلة أن الشركة حققت نمواً تراكمياً ممتازاً على مدار العقد بنقل مبيعاتها من 260 ألف إلى 710 آلاف ريال، إلا أن هذا المسار تخللته صدمات انكماشية متكررة (2014 و2017)، مما يستدعي من الإدارة دراسة الأسباب الجذرية وراء تلك الهبوطات الدورية لتجنب تكرارها مستقبلاً.
8. معالجة الأخطاء الشائعة والحالات الاستثنائية في إكسيل
8.1 معالجة خطأ القسمة على صفر (#DIV/0!) باستخدام دالة IFERROR
يُعد ظهور خطأ القسمة على صفر #DIV/0! أحد أشهر التحديات البرمجية في نماذج إكسيل المالية، ويحدث هذا الخطأ تلقائياً عندما تكون مبيعات سنة الأساس (المقام في المعادلة) مساوية للصفر، أو عندما تكون الخلية المرجعية فارغة تماماً نتيجة عدم تسجيل بيانات تلك الفترة. يؤدي ظهور هذا الخطأ إلى إفساد المظهر الجمالي للتقرير المالي، فضلاً عن تسببه في تعطل الدوال الإحصائية الأخرى المرتبطة به كدوال حساب المتوسطات (AVERAGE) والانحراف المعياري (STDEV).
للتغلب الجذري على هذه المعضلة وضمان بناء نموذج مالي متماسك وغير قابل للتعطل، يتم دمج معادلة النمو داخل دالة الحماية والتحقق الشرطي IFERROR. تصاغ المعادلة المحمية برمجياً في الخلية C3 على النحو التالي:
=IFERROR((B3-B2)/B2, 0)
تعمل هذه الصيغة الدفاعية عبر اختبار منطقي ذكي؛ حيث تقوم بمحاولة تنفيذ عملية حساب النمو أولاً، فإذا كانت العملية سليمة رياضياً والمقام يحتوي على قيمة صالحة، تُظهر النتيجة الفعلية دون أي تغيير. أما إذا واجهت الدالة خطأ القسمة على صفر أو أي خطأ رياضي آخر، فإنها تتجاهل الخطأ تماماً وتُرجع بدلاً منه القيمة الافتراضية المحددة في الوسيط الثاني (وهي الصفر 0 في هذه الحالة)، أو نصاً توضيحياً بديلاً مثل “غير متاح” عند كتابة Formula بالشكل الآتي: =IFERROR((B3-B2)/B2, "غير متاح")، مما يحافظ على نظافة التقرير واستمرارية العمليات الحسابية المرتبطة به.
8.2 التعامل مع القيم السالبة والبدايات الصفرية
يطرح التحليل الرياضي إشكالية مفاهيمية عميقة عندما تحتوي السلاسل المالية على أرقام أساس سالبة، وهي حالة شائعة الحدوث في حسابات صافي الأرباح وصناديق الاستثمار والتدفقات النقدية، وتحدث أحياناً في المبيعات عند تسجيل إرجاعات ضخمة للبضائع تفوق الإيرادات المحصلة. إذا كانت مبيعات سنة الأساس في الخلية B2 سالبة (-100) وارتفعت مبيعات الفترة الحالية B3 لتصبح موجبة (+50)، فإن تطبيق المعادلة القياسية التقليدية سيعطي ناتجاً سالباً مضللاً:
(50 – (-100)) / -100 = 150 / -100 = -150%
وهذا تناقض رياضي ومالي صريح؛ إذ كيف تنتقل المنشأة من الخسارة إلى الربح ويكون معدل النمو سالباً؟ لحل هذه المعضلة الحسابية في إكسيل، يجب إدخال دالة القيمة المطلقة ABS على مقام المعادلة فقط لتحييد الإشارة السالبة لسنة الأساس مع الاحتفاظ بالاتجاه الرياضي للفارق في البسط، وتُصاغ المعادلة بالشكل التالي:
=(B3-B2)/ABS(B2)
بتطبيق هذه الصيغة المعدلة، يصبح الناتج: 150 / 100 = +150%، وهو ما يعكس الاتجاه الإيجابي الحقيقي للأداء بدقة. ومع ذلك، يجب على المحلل المالي توخي الحذر العلمي الشديد؛ فالنسب المحسوبة استناداً إلى قواعد سالبة أو قريبة جداً من الصفر تظل عرضة للتشوه التضخمي وتفقد دلالتها الاقتصادية الصلبة، مما يتطلب إرفاقها دائماً بملاحظات إيضاحية تفكك الأرقام المطلقة وراء تلك النسب.
8.3 تجنب أخطاء تنسيق النصوص المحفوظة كأرقام
تتولد رسالة الخطأ #VALUE! بصورة متكررة في مصنفات إكسيل عند محاولة إجراء عمليات حسابية على خلايا تبدو في ظاهرها أرقاماً ولكن البرنامج يعاملها داخلياً كنصوص غير قابلة للعمليات الحسابية (Numbers Stored as Text). يحدث هذا الخلل غالباً عند تصدير البيانات المالية من أنظمة تخطيط الموارد المؤسسية (ERP) أو البرمجيات المحاسبية السحابية أو استيرادها من ملفات نصية (CSV).
يمكن للمحلل اكتشاف هذه المشكلة بملاحظة محاذاة الأرقام داخل الخلايا؛ فالأرقام الصحيحة تحاذى افتراضياً إلى اليمين، بينما تصطف الأرقام ذات التنسيق النصي إلى اليسار مع ظهور مثلث أخضر صغير في زاوية الخلية للتحذير. لحل هذه الإشكالية، يمكن تحديد النطاق المعيب والضغط على أيقونة التنبيه الصفراء واختيار “تحويل إلى رقم” (Convert to Number).
كما يمكن التحقق البرمجي المسبق من صلاحية البيانات باستخدام دالة التحقق المنطقي ISNUMBER، أو إجراء عملية تحويل جبري سريعة عبر ضرب النطاق بالكامل في الرقم (1) باستخدام خيار “اللصق الخاص” (Paste Special -> Multiply) لإجبار إكسيل على تحويل النصوص الرقمية إلى قيم عددية صالحة لإجراء معادلات النمو بسلاسة تامة.
9. الدوال والأدوات المتقدمة المرتبطة بقياس النمو في إكسيل
9.1 حساب معدل النمو السنوي المركب باستخدام دالة RRI
يوفر برنامج إكسيل مجموعة من الدوال المالية المتخصصة التي تتجاوز مجرد حساب الفوارق البسيطة إلى قياس النمو الهندسي والمستدام عبر فترات زمنية متباعدة. ومن أبرز هذه الأدوات الرياضية دالة RRI، وهي دالة مخصصة لحساب معدل العائد المكافئ أو معدل النمو السنوي المركب (CAGR) لاستثمار أو إيراد تزايد عبر فترات متعددة دون الحاجة إلى كتابة المعادلة الأسية المعقدة يدوياً.
تُبنى صيغة الدالة في إكسيل وفق النمط البرمجي الآتي:
=RRI(nper, pv, fv)
حيث يمثل الوسيط الأول nper عدد الفترات الإجمالية (عدد السنوات مطروحاً منها 1، ففي دراسة الحالة ذات العشر سنوات تكون الفترات 9)، ويمثل الوسيط الثاني pv القيمة الحالية أو الابتدائية في سنة الأساس الأولى (الخلية B2 = 260,000)، ويمثل الوسيط الثالث fv القيمة المستقبلية أو النهائية في آخر سنة (الخلية B11 = 710,000). بكتابة الصيغة =RRI(9, B2, B11)، يُخرج إكسيل مباشرة نسبة 11.81% كمعبر حقيقي عن النمو المركب السنوي.
تكشف مقارنة هذه النتيجة مع المتوسط الحسابي البسيط لمعدلات النمو السنوية (والذي يعطي 11.89%) عن الفرق المنهجي الجوهري؛ فالمتوسط البسيط يتجاهل الأثر التراكمي للأساس المتغير، في حين يعكس معدل RRI المسار الحقيقي المتوازن للنمو، مما يجعله الأداة الأوثق لاعتماد الخطط الاستراتيجية وتقدير العوائد الاستثمارية بعيدة المدى.
9.2 توظيف الجداول المحورية (Pivot Tables) لحساب نسب النمو التلقائية
تمثل الجداول المحورية (Pivot Tables) إحدى أقوى بيئات التحليل الديناميكي لمعالجة البيانات الضخمة وتلخيصها في إكسيل دون كتابة معادلة حسابية يدوية واحدة. تبرز أهمية هذه الأداة عند التعامل مع سجلات مبيعات تشمل آلاف العمليات اليومية أو الشهرية المقسمة على منتجات وفروع ومناطق جغرافية متعددة، حيث تتطلب الحسابات اليدوية وقتاً وجهداً هائلين.
لتطبيق حساب نسب النمو عبر الجدول المحوري، يقوم المستخدم باتباع الخطوات المنهجية الآتية:
- تحديد قاعدة البيانات التاريخية بالكامل والتوجه إلى تبويب “إدراج” (Insert) واختيار “جدول محوري” (Pivot Table).
- سحب حقل “السنوات” أو “التواريخ” إلى منطقة “الصفوف” (Rows)، وسحب حقل “قيمة المبيعات” مرتين إلى منطقة “القيم” (Values).
- يُترك حقل المبيعات الأول لعرض الإيرادات النقدية التراكمية، بينما يُعاد تشكيل الحقل الثاني عبر النقر بزر الفأرة الأيمن عليه واختيار “إظهار القيم كـ” (Show Values As).
- من القائمة المنسدلة، يتم اختيار “نسبة مئوية من الفارق عن” (% Difference From).
- تُحدد خانة “الحقل الأساسي” (Base Field) لتكون “السنة”، وتُحدد خانة “العنصر الأساسي” (Base Item) لتكون “(السابق)” أو “(Previous)”.
يقوم إكسيل في ثوانٍ معدودة بإنشاء عمود نمو تلقائي ديناميكي يقوم بحساب نسب التغير الدوري بدقة متناهية، مع تميزه بالقدرة على التكيف وإعادة الحساب فور تطبيق أي تصفيات أو تقسيمات فرعية على التقرير، مما يمنح المحلل مرونة استكشافية غير مسبوقة.
9.3 استخدام دالة FORECAST لاستشراف قيم المبيعات المستقبلية
لا تتوقف الغاية التحليلية لحساب نمو المبيعات عند تسجيل التاريخ الماضي واستعراض نتائجه، بل تمتد منهجياً لتكون منطلقاً للتنبؤ والاستشراف المستقبلي (Sales Forecasting). يوفر برنامج إكسيل الدالة الإحصائية المتقدمة FORECAST.LINEAR، والتي تقوم بدراسة العلاقة الخطية بين المتغير المستقل (الزمن) والمتغير التابع (أرقام المبيعات التاريخية) لتوليد توقعات مبنية على الاتجاه العام (Trend).
تُصاغ دالة التنبؤ الخطي في بيئة إكسيل على النحو التالي:
=FORECAST.LINEAR(x, known_y’s, known_x’s)
حيث يمثل x السنة المستقبلية المراد التنبؤ بمبيعاتها (مثل العام 2020 المدون في الخلية A12)، ويمثل known_y’s النطاق التاريخي للمبيعات الفعلية (B2:B11)، بينما يمثل known_x’s النطاق التاريخي المقابل للسنوات الماضية (A2:A11). تقوم الدالة بتطبيق طريقة المربعات الصغرى الإحصائية لحساب خط الانحدار الخطي وتقدير حجم الإيراد المتوقع لعام 2020 بدقة رياضية متناهية.
ورغم قوة هذه الأداة في تحديد الاتجاه العام، يجب على المحللين الانتباه لمخاطر الاعتماد الحصري على النماذج الخطية المجردة في بيئات الأعمال شديدة التقلب؛ فالنماذج الرياضية تفترض خطية المسار وثبات العوامل البيئية المحيطة، وهو ما قد يتعارض مع واقع الأسواق المعرضة لأزمات اقتصادية مفاجئة أو تحولات تقنية جذرية تغير أنماط الطلب بصورة غير متوقعة، مما يستوجب دمج التحليل الرياضي بالتقدير الإداري النوعي للوصول إلى توقعات متوازنة وقابلة للتحقق.
10. التفسير التحليلي لنتائج نمو المبيعات وتوظيفها الإداري
10.1 استخلاص الرؤى الإحصائية من تقلبات نسب النمو
تكتسب الأرقام المحسوبة قيمتها التحليلية عندما تتحول إلى معلومات نوعية ورؤى استراتيجية تدعم اتخاذ القرارات الرشيدة. إن الاكتفاء برصد متوسطات النمو دون فحص التشتت والتقلب قد يعطي انطباعاً خادعاً عن استقرار المنشأة؛ لذا يُعد حساب الانحراف المعياري (Standard Deviation) لنسب النمو عبر دالة STDEV.S في إكسيل خطوة مكملة بالغة الأهمية لقياس درجة التقلب والمخاطرة التشغيلية المصاحبة لتلك المبيعات.
يساعد هذا التحليل الإحصائي في الكشف عن نقاط التحول الهيكلية (Structural Breakpoints) في حياة المنظمة؛ وتحديد ما إذا كانت طفرات النمو ناتجة عن عوامل مستدامة كإطلاق خطوط إنتاج مبتكرة والتوسع في أسواق جديدة، أم أنها مجرد ومضات مؤقتة ارتبطت بظروف استثنائية عابرة كطلبيات حكومية غير متكررة أو مضاربات موسمية. إن عزل العوامل الطارئة عن المسار العام يمكّن الإدارة من قياس الكفاءة الحقيقية لأنشطتها وبناء استراتيجيات نمو تعتمد على ركائز تشغيلية صلبة، بما يتوافق مع النماذج النفسية والتنظيمية لتحقيق النجاح المؤسسي (Lyubomirsky et al., 2005).
10.2 تمييز العوامل الموسمية عن الاتجاه العام للنمو
تواجه المنشآت التي تتسم أعمالها بالموسمية الحادة، كقطاعات السياحة والضيافة ومبيعات الأغذية والأزياء، تحدياً تحليلياً يتمثل في تشوه قراءات النمو عند الاعتماد على المقارنات الشهرية المتتالية (Month-over-Month). فمن الطبيعي أن تشهد مبيعات الملابس الشتوية هبوطاً حاداً في فصل الربيع مقارنة بفصل الشتاء، ولا يُعد هذا الهبوط فشلاً إدارياً، بل هو استجابة طبيعية للدورة الموسمية للمنتج.
لتجاوز هذا التشويه الإدراكي، يعتمد المحللون مقياس النمو السنوي على أساس الفترات المتناظرة، والمعروف عالمياً بمقياس YoY (Year-over-Year)؛ حيث تتم مقارنة مبيعات شهر مارس من العام الحالي بمبيعات شهر مارس من العام السابق مباشرة، أو مقارنة الربع الثاني الحالي بالربع الثاني المنصرم. كما يتم اللجوء داخل إكسيل إلى تطبيق “متوسطات الحركة” (Moving Averages) من خلال أداة تحليل البيانات (Data Analysis Toolpak) لتنعيم المنحنى البياني والتخلص من التموجات الموسمية العابرة، بهدف رصد الاتجاه الجوهري الحقيقي (Underlying Trend) لمسار المنشأة على المدى الطويل، وهو مسار يرتبط باستثمار مواطن القوة التنظيمية بكفاءة (Miglianico et al., 2019).
10.3 بناء لوحة مؤشرات قيادة تفاعلية (Dashboard) لعرض اتجاهات المبيعات
تتوج عملية التحليل المالي في برنامج إكسيل ببناء لوحة مؤشرات قيادة تفاعلية (Executive Sales Dashboard) تجمع بين الدقة الرياضية وقوة الإيضاح البصري، لتقديم ملخص تنفيذي يُمكّن كبار القادة من استيعاب الموقف المالي خلال لحظات معدودة دون التشتت في تفاصيل الجداول المطولة.
يتحقق ذلك من خلال دمج الرسوم البيانية المركبة (Combo Charts)، حيث يتم تمثيل أرقام المبيعات المطلقة بأعمدة رأسية (Clustered Columns) على المحور الرأسي الأساسي، بينما يُرسم معدل نمو المبيعات كخط بياني متصل (Line with Markers) يمر فوق الأعمدة مستنداً إلى محور رأسي ثانوي (Secondary Axis) منسق كنسبة مئوية. كما تتضمن اللوحة الاحترافية بطاقات أداء رقمية بارزة (KPI Scorecards) تعرض أحدث معدل نمو محقق ومقارنته بالمستهدف الموضوع، وتُربط اللوحة بـ “مقسمات البيانات” (Slicers) التفاعلية التي تتيح تصفية مؤشرات النمو بنقرة واحدة بحسب خط الإنتاج أو الإقليم الجغرافي، مما يحول مصنف إكسيل من مجرد جدول حسابي جامد إلى نظام ذكي لإسناد القرار الاستراتيجي في المنظمة الحديثة.
خاتمة
يمثل حساب معدل نمو المبيعات في بيئة برنامج مايكروسوفت إكسيل ركيزة منهجية حاسمة لا غنى عنها لأي منظومة أعمال تسعى إلى فرض رقابة مالية رصينة واتخاذ قرارات استثمارية وتشغيلية مستندة إلى الأدلة الرقمية. إن الانتقال من الأرقام الصامتة إلى النسب المئوية المعيارية يزيل الغموض عن مسارات الأداء، ويتيح فهماً دقيقاً لحجم التوسع أو الانكماش المحقق عبر الزمن، مما يدعم تقييم الحصص السوقية وكفاءة الخطط البيعية واستقرار التوجهات الاستراتيجية للمنشأة.
لقد أظهر العرض التفصيلي في هذا الدليل أن احتراف هذه المهارة يتطلب إلماماً شاملاً بالصيغ الجبرية السليمة، مثل =(B3-B2)/B2 و=(B3/B2)-1، وفهماً دقيقاً لأولويات العمليات الرياضية وديناميكية المراجع الخلوية، فضلاً عن التطبيق المتقن لآليات الدفاع البرمجي كدالة IFERROR ودالة ABS للتعامل مع انقطاعات البيانات والبدايات الصفرية والقيم السالبة. كما أن توظيف الأدوات الرياضية المتقدمة مثل دالة RRI لحساب النمو السنوي المركب ودوال التنبؤ والجداول المحورية يفتح آفاقاً واسعة أمام المحللين للارتقاء بجودة التقارير المالية وتحويلها إلى لوحات تحكم تفاعلية ملهمة لصناع القرار.
ختاماً، يجب التأكيد على أن البراعة التقنية في صياغة معادلات إكسيل تظل ناقصة ما لم تقترن بوعي تحليلي ونقدي لطبيعة البيانات؛ فالتمييز بين النمو الاسمي والنمو الحقيقي المعدل بأثر التضخم، ومراعاة الأثر الموسمي في مقارنات الفترات الزمنية، وحساب الانحراف المعياري للنمو هي الضمانات الحقيقية لعدم الوقوع في فخ التفسيرات المضللة. إن الجمع المتوازن بين الدقة الإجرائية في إكسيل والعمق المعرفي في التحليل المالي هو ما يمنح المؤسسات المعاصرة ميزة تنافسية صلبة تمكنها من التكيف مع متطلبات المستقبل وتحقيق التوسع المستدام.
المراجع
- Hughes, M., Rigtering, C., Covin, J. G., Bouncken, R. B., & Kraus, S. (2018). Innovative Behaviour, Trust and Perceived Workplace Performance. British Journal of Management. https://doi.org/10.1111/1467-8551.12305
- Kazanskaia, A. N., & Neya Global. (2025). Developing Training Programs: From Concept to Delivery. https://doi.org/10.64357/developing-training-programs-2025
- Lyubomirsky, S., King, L., & Diener, E. (2005). The Benefits of Frequent Positive Affect: Does Happiness Lead to Success?. Psychological Bulletin. https://doi.org/10.1037/0033-2909.131.6.803
- Miglianico, M., Dubreuil, P., Miquelon, P., Bakker, A. B., & Martin‐Krumm, C. (2019). Strength Use in the Workplace: A Literature Review. Journal of Happiness Studies. https://doi.org/10.1007/s10902-019-00095-w
- Qu, F., Dang, N., Furht, B., & Nojoumian, M. (2024). Comprehensive study of driver behavior monitoring systems using computer vision and machine learning techniques. Journal Of Big Data. https://doi.org/10.1186/s40537-024-00890-0