
يشهد العالم المعاصر تحولاً جذرياً نحو الرقمنة المالية الشاملة وإعادة هيكلة الأنظمة الضريبية لتعتمد على أدق معايير الحوسبة المحاسبية. وفي قلب هذه المنظومة، تحتل ضريبة القيمة المضافة موقع الصدارة بوصفها أداة مالية غير مباشرة تعتمد عليها الحكومات لتنويع الإيرادات وتحقيق الاستدامة الاقتصادية، بينما تشكل في الوقت ذاته تحدياً إجرائياً يومياً للشركات والمؤسسات المحاسبية التي يتعين عليها ضبط معاملاتها المالية بدقة متناهية لا تحتمل الخطأ أو الارتجال. إن فهم الآلية الرياضية والمحاسبية لضريبة القيمة المضافة يتطلب استيعاباً كاملاً لدورة حياة السلعة والخدمة، بدءاً من مراحل الإنتاج الأولية وصولاً إلى البيع النهائي، بما يضمن احتساب الالتزامات الضريبية ومطابقتها وفقاً للقوانين المحلية والمعايير الدولية للتقارير المالية.
يمثل برنامج مايكروسوفت إكسيل الأداة المحورية والعمود الفقري للأعمال المالية والمحاسبية في شتى بقاع العالم؛ بفضل مرونته الاستثنائية وقدرته الفائقة على معالجة النماذج الحسابية المعقدة وأتمتة الجداول الضريبية الكبرى. بيد أن الاستفادة القصوى من هذه البرمجية لا تتأتى بمجرد إدخال أرقام عشوائية أو الاعتماد على حسابات تقريبية، بل تستوجب بناء نماذج رياضية محكمة تعتمد على المراجع المطلقة والنسبية، وتوظيف الدوال الشرطية، واستيعاب الفروق الدقيقة بين الأسعار الصافية والأسعار الإجمالية الشاملة للضريبة. فالانحراف الرقمي البسيط في منزلة عشرية واحدة قد يترتب عليه على المدى الطويل تراكم فروقات جسيمة تؤدي إلى عقوبات نظامية وغرامات مالية باهظة تفرضها الهيئات الضريبية.
يتناول هذا الدليل الشامل والمفصل كيفية احتساب ضريبة القيمة المضافة في إكسيل بأسلوب منهجي وأكاديمي رصين يجمع بين العمق النظري والتطبيق العملي الدقيق. سنستعرض عبر محاوره المفاهيم الرياضية الحاكمة، وبناء ورقة العمل الاحترافية، وتطبيق معادلات الإضافة والفصل العكسي، والتعامل مع الشرائح المتعددة والسلع المعفاة، وتجاوز مشكلات التقريب المعقدة، وانتهاءً بتأمين الملفات وإعداد الإقرارات الضريبية المتوافقة مع متطلبات الفحص والتدقيق المالي، مع الاستفادة من مبادئ التعلم التنظيمي الذاتي والضبط الإجرائي لتقليل معدلات الخطأ البشري (Stephanou & Mpiontini, 2017).
1. مقدمة نظرية حول ضريبة القيمة المضافة ومفهومها الحسابي
1.1 تعريف ضريبة القيمة المضافة وآلية فرضها اقتصادياً
تُعرَّف ضريبة القيمة المضافة (Value Added Tax – VAT) بأنها ضريبة استهلاك غير مباشرة تُفرض على القيمة الاقتصادية المضافة التي تُخلق في كل مرحلة من مراحل سلاسل التوريد والإنتاج والتوزيع، بدءاً من استخراج المواد الخام، مروراً بالتصنيع والتجميع والوساطة التجارية، وانتهاءً ببيع التجزئة إلى المستهلك النهائي. وتتميز هذه الضريبة من الناحية القانونية والمالية بحياديتها الاقتصادية الكاملة على الكيانات التجارية المسجلة؛ فالشركات لا تتحمل عبء هذه الضريبة في تكلفتها التشغيلية، بل تقوم بدور “الوسيط الجابي” أو المحصل بالنيابة عن السلطات الضريبية الرسمية.
تعتمد آلية فرض الضريبة على مبدأ الخصم المرحلي المتطابق، حيث تقوم المنشأة بفرض ضريبة المخرجات على مبيعاتها لعملائها، وتحصل في المقابل على حق خصم أو استرداد ضريبة المدخلات التي سددتها لمورديها عن مشترياتها وتكاليفها التشغيلية الخاضعة للضريبة. والفارق بين ضريبة المخرجات وضريبة المدخلات يمثل المبلغ الصافي الواجب توريده إلى الخزانة العامة، أو الرصيد الدائن الذي يحق للمنشأة ترحيله أو المطالبة باسترداده. وفي نهاية المطاف، يتحمل المستهلك النهائي غير المسجل ضريبياً العبء المالي التراكمي الكامل للضريبة بوصفه الحلقة الأخيرة في السلسلة التي تستهلك السلعة أو الخدمة دون أن تمتلك حق خصمها أو تمريرها لطرف آخر.
1.2 الأهمية المحاسبية لاحتساب الضريبة بدقة متناهية
تحظى الدقة المتناهية في احتساب ضريبة القيمة المضافة بأولوية استراتيجية قصوى في العمل المحاسبي المؤسسي، حيث إن التهاون في ضبط العمليات الحسابية أو الوقوع في أخطاء التقدير يعرض المؤسسات لمخاطر الامتثال والعقوبات النظامية. تفرض الهيئات الضريبية حول العالم غرامات تصاعدية باهظة على الإقرارات غير الدقيقة، أو حالات التأخر في السداد، أو الفروقات الناتجة عن التفسير الخاطئ للمعاملات المعفاة أو الخاضعة لنسب خاصة، مما قد يستنزف أرباح المنشأة ويهدد استقرارها المالي.
علاوة على ذلك، يعد الامتثال الصارم لاحتساب الضريبة متطلباً جوهرياً لتحقيق الشفافية المالية وفقاً للمعايير المحاسبية الدولية، وبخاصة المعيار الدولي للتقارير المالية (IFRS). يتطلب ذلك إظهار الأصول والالتزامات الضريبية بوضوح في قائمة المركز المالي وقائمة الدخل دون خلط مبالغ الضريبة بالإيرادات التشغيلية الفعلية. كما تساهم الدقة المحاسبية في إدارة السيولة النقدية وتفادي أزمات التدفق المالي؛ ذلك أن التسوية السليمة بين المدخلات والمخرجات تمكّن الإدارة المالية من التنبؤ الدقيق بالمبالغ الواجب تحويلها دورياً للجهات الضريبية، وتجنب احتجاز أموال التشغيل في أرصدة معلقة نتيجة أخطاء الفواتير أو المطالبات المعيبة.
1.3 دور برنامج مايكروسوفت إكسيل في أتمتة العمليات الضريبية
يمثل برنامج مايكروسوفت إكسيل المنصة التقنية الأكثر انتشاراً ومرونة في تنظيم البيانات المحاسبية وأتمتة العمليات الضريبية بمختلف مستويات تعقيدها. يوفر إكسيل القدرة على تحويل القواعد المحاسبية والقوانين الضريبية الجامدة إلى صيغ وخوارزميات رقمية حية، ما يسهم في تقليص التدخل البشري اليدوي إلى أدنى مستوياته، ومن ثم خفض هوامش الخطأ التي تكثر في عمليات إعداد الفواتير الضخمة والبيانات الحسابية المتشعبة.
تتجلى قوة إكسيل أيضاً في كفاءته الاستثنائية في معالجة مئات الآلاف من السجلات المالية المجمعة، وتوفير أدوات فحص وتدقيق متقدمة تتيح للمدققين الداخليين والمحاسبين القانونيين إجراء عمليات المطابقة والتحقق العكسي بصورة فورية. يتيح البرنامج بناء نماذج محاكاة للمخاطر الضريبية، ومتابعة الفروقات الطفيفة في الكسور العشرية، وتوليد تقارير ديناميكية تلخص الالتزامات الضريبية قبل تقديم الإقرارات الرسمية، مما يرسخ بيئة تحكم مالي صارمة ويضمن الامتثال التنظيمي بأقل جهد تشغيلي، وهو ما يتوافق مع النماذج التحليلية المتقدمة المستخدمة في البيئات المؤتمتة لدعم اتخاذ القرار وتفادي الانحرافات الإجرائية (Guo et al., 2024).
2. المفاهيم الرياضية الأساسية لاحتساب ضريبة القيمة المضافة
2.1 الأساس الرياضي لمعادلة إضافة الضريبة إلى السعر الأساسي
يقوم الأساس الرياضي لإضافة ضريبة القيمة المضافة إلى السعر الأساسي الصافي على مفهوم التكبير النسبي للقيمة؛ حيث يتم التعامل مع السعر الصافي بوصفه يمثل النسبة الكاملة الأساسية (100% أو 1.00 صحيح)، وتُضاف إليه النسبة المقررة نظاماً للضريبة. جبرياً، يتم التعبير عن هذه العملية من خلال ضرب السعر الصافي في معامل الضريبة المركب، وتأخذ المعادلة الصيغة التالية:
السعر الإجمالي = السعر الصافي × (1 + نسبة الضريبة)
فعلى سبيل المثال، إذا كان السعر الصافي لسلعة ما هو 100 وحدة نقدية، ونسبة الضريبة المقررة هي 15% (والتي تُكتب رياضياً 0.15)، فإن المعامل المركب يصبح (1 + 0.15 = 1.15). وبضرب 100 في 1.15 نحصل مباشرة على السعر الإجمالي البالغ 115 وحدة نقدية. وإذا كانت النسبة 5%، يكون المعامل 1.05، وإذا كانت 20%، يصبح المعامل 1.20. تضمن هذه العملية الحسابية الموحدة دمج خطوة احتساب قيمة الضريبة وخطوة إضافتها في معامل جبري واحد متكامل وسريع المعالجة الحاسوبية.
2.2 الأساس الرياضي لمعادلة استخراج وفصل الضريبة من السعر الإجمالي
يمثل استخراج وفصل الضريبة من السعر الإجمالي الشامل العملية الجبرية العكسية للإضافة، وهي مسألة كثيراً ما يقع فيها غير المتخصصين في أخطاء جسيمة. بما أن السعر الإجمالي يمثل السعر الصافي مضافاً إليه نسبة الضريبة منسوبة إلى السعر الصافي نفسه، فإن استرجاع السعر الصافي يستوجب بالضرورة القسمة على المعامل المركب ذاته، وتصاغ المعادلة رياضياً كالآتي:
السعر الصافي = السعر الإجمالي ÷ (1 + نسبة الضريبة)
وبمجرد الوصول إلى السعر الصافي، يتم حساب مبلغ الضريبة المجرد بطرح السعر الصافي من السعر الإجمالي، أو باستخدام المعادلة المباشرة:
مبلغ الضريبة = السعر الإجمالي – (السعر الإجمالي ÷ (1 + نسبة الضريبة))
أما الخطأ الفادح والشائع، فيتمثل في محاولة استخراج الضريبة عن طريق ضرب السعر الإجمالي الشامل في نسبة الضريبة وطرح الناتج مباشرة؛ كأن يقوم المحاسب بضرب السعر الشامل البالغ 115 وحدة في 15% ليحصل على 17.25 وحدة، ثم يطرحها ليفترض أن الصافي هو 97.75 وحدة. هذا الإجراء خاطئ جذرياً؛ لأن نسبة الـ 15% يجب أن تُحسب منسوبة إلى وعاء السعر الصافي الأساسي وليس منسوبة إلى السعر المتضخم بعد إضافة الضريبة.
2.3 التمييز بين مصطلحات السعر الصافي، مبلغ الضريبة، والسعر الإجمالي
يتطلب البناء المحاسبي السليم التمييز الدقيق بين ثلاثة مفاهيم ومصطلحات رئيسية تمثل أركان المعاملة المالية الضريبية:
- السعر الصافي (Net Price): هو القيمة المالية للسلعة أو الخدمة قبل فرض أي التزامات ضريبية، وهو المبلغ الذي يمثل الإيراد الحقيقي والفعلي للبائع والذي يدخل في حسابات الأرباح والخسائر الخاصة بمنشأته دون أن تخالطه أموال الدولة.
- مبلغ الضريبة (VAT Amount): هو القيمة النقدية المجردة للضريبة المستحقة على المعاملة، ويُعامل محاسبياً كالتزام قانوني قصير الأجل (أمانة) لصالح الهيئة الضريبية عند البيع، أو كأصل متداول وحق استرداد عند الشراء الخاضع للخصم، ولا يعتبر جزءاً من أرباح أو تكاليف المنشأة الخاضعة للنظام.
- السعر الإجمالي (Gross Price): هو المبلغ النهائي الشامل لكافة الأعباء، ويمثل مجموع السعر الصافي مضافاً إليه مبلغ الضريبة، وهو القيمة التعاقدية الكاملة التي يدفعها العميل أو المشتري للبائع في الفاتورة الرسمية.
3. إعداد وتجهيز ورقة العمل في إكسيل لاحتساب الضريبة
3.1 هيكلة وتصميم جداول البيانات المالية بطريقة معيارية
تبدأ كفاءة النمذجة المحاسبية في إكسيل من التصميم المعماري السليم لورقة العمل، إذ ينبغي تصميم الجداول وفق نمط موحد يسهل قراءته وتطويره. يجب تخصيص الصفوف الأولى من الورقة لإدراج ترويسة البيانات وبيانات المنشأة، تليها جداول المدخلات برؤوس أعمدة واضحة ومحددة دلالياً (مثل: رمز المنتج، اسم الصنف، السعر الصافي، نسبة الضريبة، قيمة الضريبة، السعر الإجمالي الشامل).
ومن أهم القواعد المنهجية في تصميم النماذج المالية، عزل الثوابت والمتغيرات العامة في خلايا مستقلة خارج نطاق الجدول الرئيسي، مثل تخصيص خلية منفردة علوية لنسبة الضريبة العامة القياسية (كأن توضع في الخلية $F$1 أو $B$1). يتيح هذا العزل تعديل النسبة العامة بمرونة تامة في حال صدور مراسيم تشريعية بتغييرها مستقبلاً دون الحاجة إلى إعادة كتابة الصيغ الحسابية في آلاف الأسطر، فضلاً عن تنظيم البيانات رأسياً لدعم إضافة سجلات مبيعات ومشتريات جديدة بصورة مستمرة وسلسة.
3.2 ضبط التنسيقات الرقمية للعملات والنسب المئوية
يعد الضبط الدقيق للتنسيقات الرقمية (Cell Formatting) خطوة حاسمة لمنع اللبس البصري والتشوهات الحسابية في النماذج الضريبية. يجب تعيين تنسيق خلايا الأسعار والمبالغ المالية تحت تصنيف “العملة” (Currency) أو “المحاسبة” (Accounting)، مع تحديد رمز العملة المعتمد وإظهار المنازل العشرية القياسية (منزلتين عشريتين افتراضياً لتغطية الكسور مثل القروش أو السنتات أو الهللات).
وفيما يخص الخلايا المخصصة لنسب الضريبة، يجب إلزام الخلية بتنسيق “النسبة المئوية” (Percentage) مع تحديد عدد الخانات العشرية وفقاً للنظام الضريبي المتبع. هذا التنسيق يضمن أن إكسيل يعامل الرقم 15 المدخل كنسبة مئوية على أنه القيمة العشرية الحقيقية (0.15) في العمليات الرياضية الداخلية، مما يلغي تماماً الحاجة إلى كتابة عمليات قسمة إضافية على 100 داخل الصيغ البرمجية، ويوفر بيئة بصرية واضحة للقائمين على إدخال ومراجعة البيانات المالية.
3.3 مفهوم التثبيت المرجعي للخلايا (Absolute Reference)
يشكل استيعاب الفرق بين المرجع النسبي (Relative Reference) والمرجع المطلق (Absolute Reference) الركيزة التقنية الكبرى لضمان سلامة العمليات التلقائية في إكسيل. فعند كتابة معادلة تعتمد على خلية مجاورة وسحبها لأسفل، يقوم البرنامج بتعديل مراجع الخلايا تلقائياً لتناسب الصف الجديد؛ وهذا أمر مرغوب فيه بالنسبة لبيانات الصف المتكررة كالأسعار والمبيعات.
لكن عند ربط تلك الأسعار بخلية النسبة الضريبية الثابتة المعزولة في أعلى الورقة، فإن استخدام المرجع النسبي سيؤدي إلى انتقال إكسيل إلى خلايا فارغة بالأسفل مما يتسبب في أخطاء فادحة وتوليد أصفار. لتفادي ذلك، يتم استخدام علامة الدولار ($) لتثبيت رقم الصف وحرف العمود للخلية الحاوية للنسبة (كأن تُكتب $F$1 بدلاً من F1)، وهو ما يمكن تنفيذه بسرعة بالضغط على مفتاح الاختصار F4 أثناء تحرير الصيغة. يضمن هذا التثبيت المطلق احتفاظ كافة أسطر الجدول بارتباط مباشر ودقيق بالخلية المرجعية المحددة عند استخدام مقبض التعبئة التلقائي.
4. الدليل التطبيقي لإضافة ضريبة القيمة المضافة في إكسيل (مع أمثلة)
4.1 تطبيق الصيغة المباشرة لإضافة الضريبة على سعر المنتج
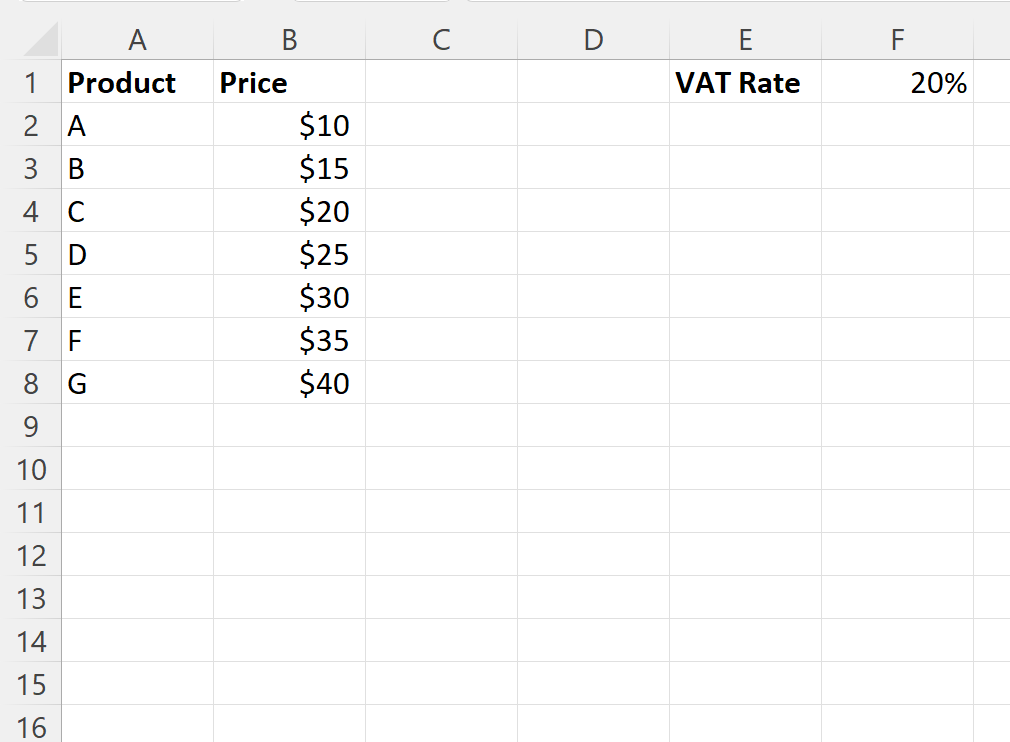
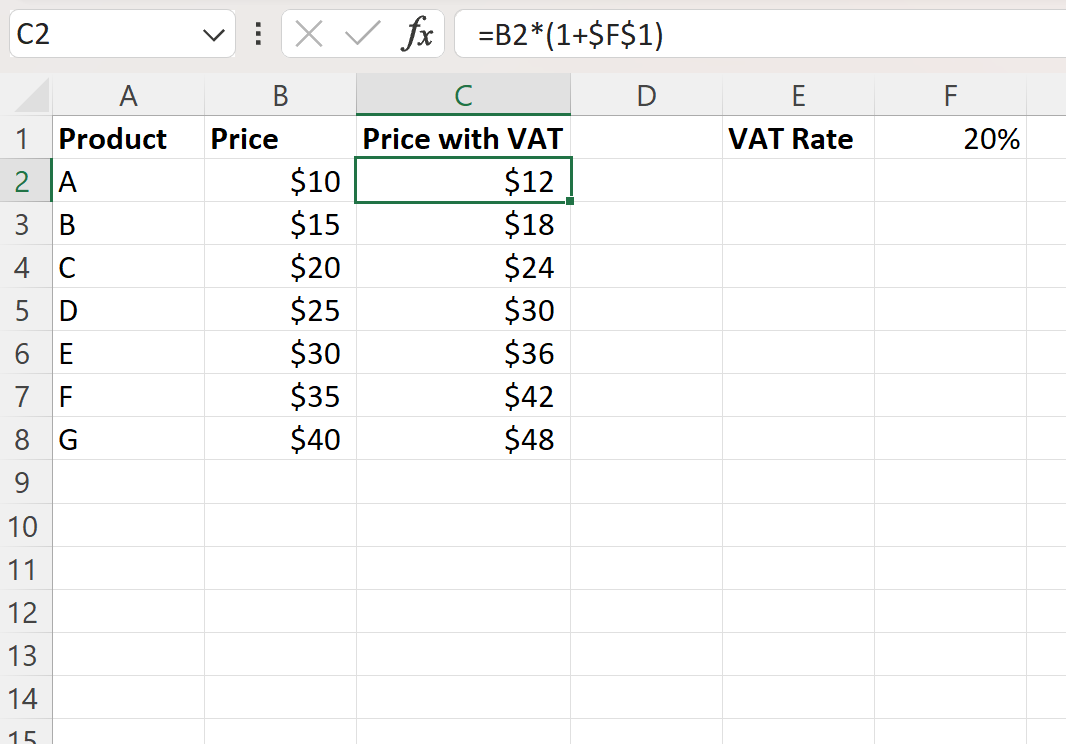
لتطبيق الصيغة الرياضية لحساب السعر الإجمالي الشامل لضريبة القيمة المضافة داخل إكسيل، نفترض أن لدينا جدولاً يحتوي على الأسعار الصافية في العمود B، بدءاً من الخلية B2، وأن نسبة الضريبة العامة مثبتة في الخلية $F$1 بقيمة 20%. يتم إدخال الصيغة التالية في خلية السعر الإجمالي D2:
=B2*(1+$F$1)
إذا كانت قيمة المنتج في الخلية B2 تساوي 10 دولارات، فإن محرك حسابات إكسيل يقوم بفك الأقواس أولاً وفقاً لقواعد ترتيب العمليات الحسابية القياسية؛ فيجمع 1 مع 0.20 ليحصل على المعامل 1.20، ثم يضرب هذا المعامل في قيمة الخلية B2 (10 × 1.20)، ليظهر الناتج النهائي فوراً بقيمة 12 دولاراً. يمنع هذا البناء الرياضي المباشر حدوث أي تشويش في ترتيب الأولويات الحسابية ويولد القيمة الإجمالية في عملية واحدة فائقة السرعة.
4.2 تعميم المعادلة وتطبيقها على قوائم المنتجات الكبيرة
بعد التحقق من سلامة وصحة النتيجة في الخلية الأولى، تأتي مرحلة أتمتة العملية وتعميمها على كامل قاعدة البيانات المالية. بدلاً من إعادة كتابة المعادلة في كل صف، يتم النقر المزدوج على مقبض التعبئة التلقائي (AutoFill Handle) الموجود في الزاوية اليسرى أو اليمنى السفلية لمربع الخلية المحددة، ليقوم إكسيل بمد المعادلة رأسياً على امتداد كافة الصفوف المجاورة التي تحتوي على بيانات.
في الجداول الضخمة التي تحتوي على عشرات الآلاف من المنتجات، يمكن الاعتماد على اختصارات لوحة المفاتيح لتسريع الأداء وتفادي عناء السحب اليدوي الطويل؛ وذلك بالضغط على Ctrl + Shift + Down لتحديد كامل النطاق ثم تطبيق الاختصار Ctrl + D لنسخ الصيغة لأسفل. وبفضل استخدام التثبيت المطلق $F$1، سيحتفظ كل صف بمرجعية السعر المقابل له في العمود B (مثل B3, B4, B5) مع بقاء مرجع نسبة الضريبة ثابتاً وموحداً لكافة البنود.
4.3 فصل حساب مبلغ الضريبة في عمود مستقل قبل حساب الإجمالي
تفضل الكثير من الإدارات المالية ومكاتب تدقيق الحسابات فصل قيمة الضريبة المجردة في عمود مستقل قبل استخراج السعر الإجمالي، وذلك التزاماً بمتطلبات الفوترة القانونية وتسهيلاً لعمليات التدقيق والمراجعة. لتحقيق ذلك، يتم تخصيص العمود C لمبلغ الضريبة، وتُكتب في الخلية C2 الصيغة التالية:
=B2*$F$1
تنتج هذه الصيغة مقدار الالتزام الضريبي المجرد (وهو 2 دولار في مثال السلعة ذات الـ 10 دولارات بنسبة 20%). بعد ذلك، يتم حساب السعر الإجمالي في العمود D عبر إجراء عملية جمع مبسطة للسعر الصافي ومبلغ الضريبة عبر الصيغة:
=B2+C2
توفر هذه الطريقة المنفصلة شفافية استثنائية ووضوحاً تاماً في التقارير المحاسبية، وتتيح إجراء مطابقات مجاميع الأعمدة بسهولة للتحقق من أن مجموع عمود الأسعار الصافية مضافاً إليه مجموع عمود مبالغ الضرائب يساوي تماماً مجموع عمود الأسعار الإجمالية لكافة البنود.
5. الدليل التطبيقي لفصل واستخراج الضريبة من الأسعار الإجمالية (مع أمثلة)
5.1 تطبيق صيغة استرجاع السعر الصافي من السعر الشامل
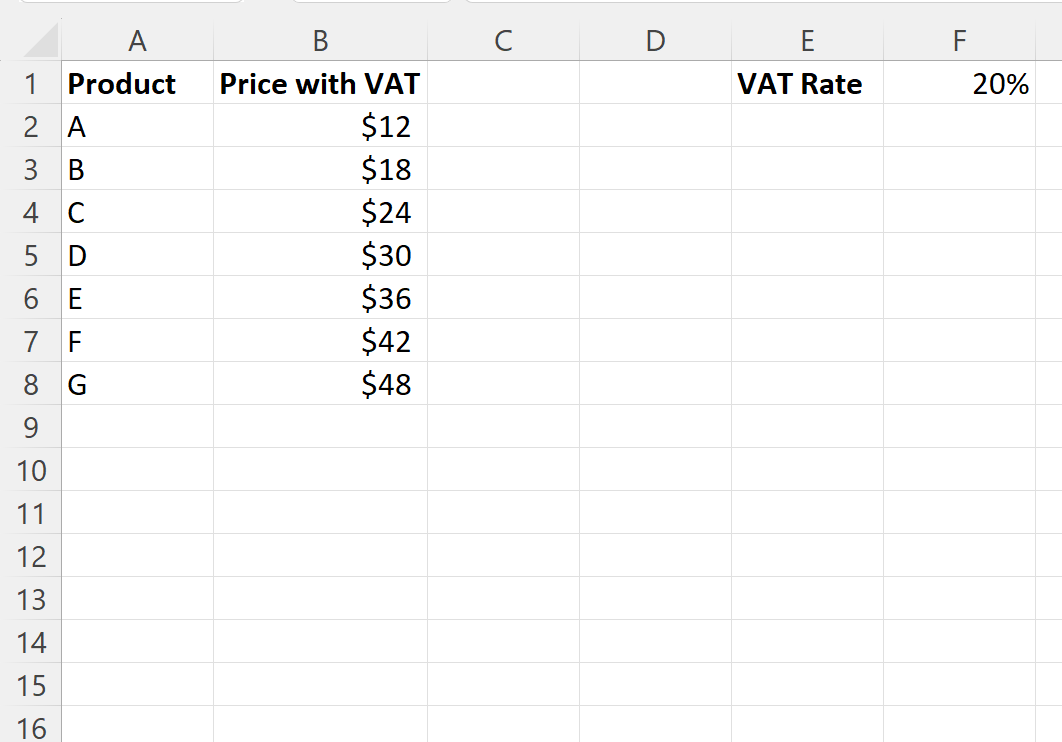
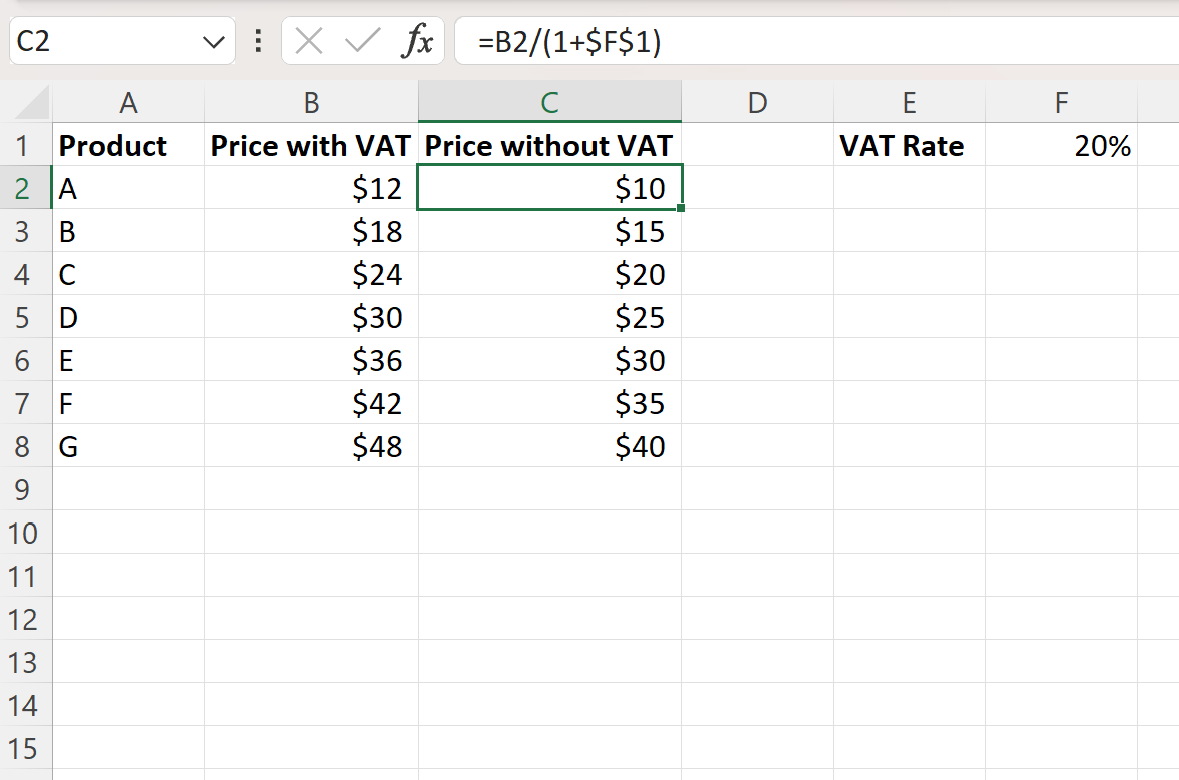
في كثير من المعاملات التجارية وقطاعات التجزئة، تُعرض الأسعار وتُسجل شاملة الضريبة، مما يستلزم إجراء تفكيك حسابي عكسي لاسترجاع السعر الصافي الأصلي الخالي من الضريبة. إذا كان السعر الإجمالي الشامل مسجلاً في الخلية B2 بقيمة 120 دولاراً، وكانت نسبة الضريبة المقررة 20% ومثبتة في الخلية $F$1، فإن كتابة صيغة الاستخراج العكسي في الخلية C2 تكون على النحو التالي:
=B2/(1+$F$1)
من الناحية الرياضية، تقوم هذه العملية بقسمة السعر الإجمالي (120) على المعامل المركب (1 + 0.20 = 1.20)، ليعود الرقم فوراً إلى أصله الحقيقي وهو 100 دولار. وتُعد هذه الصيغة الدقيقة الركيزة الأساسية لإعادة تصنيف الإيرادات وحساب الوعاء الضريبي الفعلي لقطاعات البيع بالتجزئة التي تتعامل بأسعار الرف الشاملة للمستهلكين.
5.2 احتساب قيمة الضريبة المتضمنة في السعر النهائي
بمجرد التمكن من استخراج السعر الصافي عبر صيغة القسمة العكسية، تبرز الحاجة لتحديد مبلغ الضريبة المستقطع والمتضمن في ذلك السعر الإجمالي لتوثيقه في قيود اليومية. يمكن تحقيق ذلك بخطوة طرح بسيطة داخل الخلية D2 عبر المعادلة:
=B2-C2
حيث يطرح البرنامج السعر الصافي المستخرج (100 دولار) من السعر الإجمالي الأصلي (120 دولاراً) ليكون ناتج مبلغ الضريبة هو 20 دولاراً. كما يمكن دمج العملية برمتها في خلية واحدة دون الاعتماد على عمود وسيط عبر استخدام الصيغة المركبة التالية:
=B2-(B2/(1+$F$1))
أو بالصيغة الجبرية التبادلية: =B2*($F$1/(1+$F$1))، وكلا التعبيرين يضمن استخلاص قيمة الضريبة المتضمنة بدقة متطابقة مع الاشتراطات النظامية لإصدار الفواتير الضريبية المبسطة.
5.3 تجنب الأخطاء المفاهيمية عند استخراج الضريبة
يقع كثير من العاملين غير المتمرسين في خطأ فادح ومربك للموازنات المالية عند استخراج الضريبة من السعر الشامل، وذلك بتطبيق صيغة الخصم المباشر عبر ضرب السعر الإجمالي في نسبة الضريبة أو استخدام الصيغة:
=B2*(1-$F$1)
إذا طبقنا هذا الخصم المباشر على السعر الشامل 120 دولاراً بنسبة 20%، فإن العملية ستعطي ناتجاً مقداره 96 دولاراً (120 × 0.80)، مما يعني خصم مبلغ 24 دولاراً بدلاً من القيمة الحقيقية للضريبة البالغة 20 دولاراً! ينتج عن هذا الخطأ تشويه خطير في حسابات المنشأة؛ حيث يؤدي إلى تضخيم غير حقيقي للالتزام الضريبي وتخفيض مصطنع للمبيعات الصافية، مما يربك القوائم المالية ويؤدي إلى دفع ضرائب غير مستحقة أو التعرض للمساءلة القانونية أثناء عمليات الفحص والتدقيق الضريبي.
6. التعامل مع النسب الضريبية المتعددة والمتغيرة للمنتجات
6.1 استخدام دالة IF الشرطية لاحتساب ضرائب متفاوتة
تتباين التشريعات الضريبية في فرض نسب موحدة على كافة المعاملات؛ فغالباً ما تخضع السلع الأساسية والمواد الغذائية والأدوية لنسب مخفضة أو إعفاء كامل، بينما تخضع السلع الاستهلاكية الأخرى والخدمات الترفيهية للنسبة القياسية العامة. لمعالجة هذا التفاوت آلياً في ورقة العمل دون تدخل يدوي، يتم توظيف دالة IF الشرطية للتحقق من فئة السلعة وتطبيق النسبة المناسبة.
إذا كان لدينا تصنيف السلعة مدوناً في العمود C (أساسي أو كمالي)، يمكن بناء صيغة شرطية لاحتساب قيمة الضريبة في الخلية E2 على النحو التالي:
=IF(C2="أساسي", B2*0.05, B2*0.15)
كما يمكن التوسع في استخدام دالة IF المتداخلة (Nested IF) أو دالة IFS الحديثة إذا كانت المنشأة تتعامل مع ثلاث شرائح أو أكثر (مثلاً: 0%، 5%، 15%)، مما يمكن النموذج الحسابي من اتخاذ القرار المالي بصورة ديناميكية وفقاً لمعطيات كل سجل تجاري على حدة.
6.2 ربط تصنيفات المنتجات بشرائحها الضريبية عبر دالتي VLOOKUP وXLOOKUP
على الرغم من فاعلية الدوال الشرطية، إلا أن تعقد الأنشطة التجارية وتعدد الأصناف إلى مئات الفئات يجعل كتابة الشروط المعقدة أمراً عرضة للأخطاء وصعب الصيانة والتعديل. الحل المعياري والمحاسبي الأمثل هو إنشاء جدول مرجعي منفصل يسمى “جدول الشرائح الضريبية”، يتضمن فئات الأصناف ونسبها المقابلة، ثم استدعاء النسبة المخصصة لكل منتج ديناميكياً باستخدام دالة VLOOKUP أو الأداة الأحدث والأكثر مرونة XLOOKUP.
لنفترض أن جدول الشرائح الضريبية يقع في النطاق H2:I5، حيث يمثل العمود H تصنيف الصنف والعمود I نسبة الضريبة المستحقة له، وفئة الصنف المُراد تسعيره موجودة في الخلية C2، وسعره الصافي في B2؛ يمكن استدعاء النسبة وحساب السعر الإجمالي مباشرة عبر المعادلة التالية:
=B2*(1+XLOOKUP(C2, $H$2:$H$5, $I$2:$I$5, 0.15))
توفر هذه الطريقة بنية مرنة وقابلة للتطوير المستمر؛ ففي حال صدور تعديل تشريعي يرفع أو يخفض ضريبة فئة معينة، يكتفي المحاسب بتعديل النسبة في الجدول المرجعي لمرة واحدة فقط، لتقوم الدالة بتحديث آلاف العمليات المرتبطة بها في كامل أرجاء المصنف المالي تلقائياً وفورياً.
6.3 إدارة المعاملات الضريبية للسلع الخاضعة للنسبة الصفرية والمعفاة
يعد التمييز بين “التوريدات الخاضعة للنسبة الصفرية” (Zero-rated Supplies) و”التوريدات المعفاة من الضريبة” (Exempt Supplies) من أهم المسائل المحاسبية الحساسة التي تتطلب معالجة برمجية دقيقة في إكسيل لتفادي الوقوع في مخالفات الإقرارات الضريبية الرسمية. على الرغم من أن المستهلك لا يدفع ضريبة في كلتا الحالتين، إلا أن الأثر المحاسبي على المنشأة يختلف جذرياً بينهما.
ففي التوريدات ذات النسبة الصفرية (مثل الصادرات والتوريدات الطبية المتخصصة)، تكون النسبة المطبقة حسابياً هي 0%، مما يتيح للمنشأة نظاماً حق استرداد أو خصم ضريبة المدخلات التي دفعتها على مشترياتها وتكاليفها المرتبطة بهذا التوريد. أما في التوريدات المعفاة تماماً من الضريبة (مثل بعض الخدمات المالية والتأجير السكني)، فإن السلعة لا تخضع لمنظومة الضريبة إطلاقاً، وتُحرم المنشأة قانونياً من استرداد ضريبة المدخلات المرتبطة بتلك المبيعات، حيث تُحمّل تلك الضريبة غير المستردة على تكاليف النشاط ومصروفاته.
في ورقة عمل إكسيل، يتم تمثيل الصنف الصفري برقم 0% صريح، بينما يتم تخصيص عمود إضافي لحالة التوريد الضريبي لتمييز المعفى برمز "معفى"، مما يتيح للإدارة المالية لاحقاً عزل تلك العمليات وحجب احتساب ضريبة المدخلات القابلة للخصم تلقائياً عند إجراء التسويات المحاسبية.
7. تقنيات متقدمة لأتمتة حسابات الضريبة وتقليل الأخطاء في إكسيل
7.1 الاستفادة من جداول إكسيل الديناميكية (Excel Tables)
يمثل التحول من استخدام النطاقات التقليدية للخلايا إلى الاعتماد على “جداول إكسيل الرسمية” (Excel Tables) نقلة نوعية في كفاءة وموثوقية النمذجة المحاسبية. يمكن تحويل أي جدول بيانات عادي إلى جدول ديناميكي بالنقر داخل النطاق والضغط على مفتاح الاختصار Ctrl + T. يمنح هذا الإجراء ورقة العمل خصائص برمجية ومحاسبية متقدمة تعزز سرعة ودقة العمليات الضريبية.
من أهم هذه المزايا إمكانية كتابة الصيغ الحسابية باستخدام “المراجع المهيكلة” (Structured References) بدلاً من مراجع الخلايا الجامدة. فعلى سبيل المثال، تصبح معادلة حساب الضريبة على النحو التالي:
=[@Price]*(1+[@VAT_Rate])
إلى جانب وضوح هذه الصيغة وسهولة فهمها للمدققين، فإن الجداول الديناميكية تتميز بخاصية التمدد الذاتي؛ فعند إضافة سطر جديد أو لصق مئات الفواتير الجديدة في أسفل الجدول، يقوم إكسيل بتوسيع نطاق الجدول تلقائياً وتطبيق كافة التنسيقات الرقمية والصيغ الحسابية الضريبية على السجلات الجديدة فور إدخالها دون أي تدخل بشري يدوي، مما يقضي على احتمالات نسيان سحب المعادلات.
7.2 استخدام الأسماء المعرفة (Defined Named Ranges)
تعتبر أداة “تسمية النطاقات والخلايا” (Name Manager) من أفضل ممارسات الحوكمة الرقمية للنماذج المالية في إكسيل. فبدلاً من ربط المعادلات بمرجع خلية غامض مثل $F$1، يمكن تسمية تلك الخلية الحاوية لنسبة الضريبة القياسية باسم دلالي مالي صريح مثل Standard_VAT، وذلك من خلال مربع الاسم (Name Box) في شريط الصيغ أو عبر نافذة إدارة الأسماء في تبويب صيغ (Formulas).
تتيح هذه التسمية صياغة المعادلات بطريقة شبه لغوية فائقة الوضوح لأي مراجع خارجي أو مدقق مالي يطالع الملف:
=B2*(1+Standard_VAT)
تساعد هذه الآلية في تسهيل صيانة ومراجعة النماذج الضريبية المعقدة، والحد من أخطاء المراجع المطلقة عند نقل أو تكرار المعادلات، كما تسهم في تقليل الإجهاد المعرفي للمراجعين وتمكينهم من تقييم سلامة العمليات الرياضية بصورة أسرع، وهو ما تعززه دراسات التعلم التنظيمي التي تؤكد دور المعرفة التفسيرية الواضحة في خفض معدلات الخطأ الإجرائي (Stephanou & Mpiontini, 2017).
7.3 تطبيق قواعد التحقق من صحة البيانات (Data Validation)
تشكل مرحلة إدخال البيانات المصدر الأول للأخطاء في الجداول المحاسبية، ولحماية النموذج المالي من المدخلات المشوهة، يتم توظيف أدوات “التحقق من صحة البيانات” (Data Validation) من تبويب بيانات (Data). يمكن فرض قيود صارمة على الخلايا تمنع المستخدم من إدخال قيم خاطئة كإدخال أرقام سالبة في خانات الأسعار أو إدراج نصوص أبجدية في حقول القيم المالية.
كذلك يمكن حصر خيارات النسب الضريبية المتاحة للمدخلين في “قائمة منسدلة” (Drop-down List) تحتوي حصراً على النسب المعتمدة نظاماً (مثل: 0%، 5%، 15%، معفى)، مما يقضي تماماً على الأخطاء الطباعية الشائعة ككتابة النسبة 1.5% بدلاً من 15% أو إدخال 50% بدلاً من 5%. ويصاحب ذلك تصميم رسائل تحذيرية وتنبيهية مخصصة تظهر فوراً عند محاولة كسر تلك القواعد، لتوجيه المدخل نحو التصرف الصحيح والحفاظ على تكامل وسلامة السجلات الضريبية.
8. معالجة مشكلات التقريب والكسور في الحسابات الضريبية
8.1 الفرق بين التقريب البصري والتقريب الحسابي الداخلي
تعد مشكلة فروقات الكسور العشرية من أعقد الإشكاليات المحاسبية التي تواجه مراجعي الحسابات عند مطابقة الفواتير الضريبية الكبرى. يكمن منشأ هذه المشكلة في الخلط بين “التقريب البصري” المعتمد على تنسيق واجهة إكسيل، و”التقريب الحسابي الداخلي” الذي يعتمده المعالج الرقمي للبرنامج في إجراء عملياته.
فعند تنسيق خلية لعرض منزلتين عشريتين فقط، يقوم إكسيل بإخفاء المنازل العشرية الزائدة بصرياً دون أن يحذفها من ذاكرته الرياضية؛ فإذا كان الناتج الحقيقي لضرب السعر في النسبة هو 15.2467 وحدة نقدية، فإن الشاشة ستعرض الرقم 15.25، لكن إكسيل سيحتفظ داخلياً بالقيمة 15.2467. وعند تكرار هذه العملية على آلاف البنود وحساب الإجمالي النهائي، يحدث تباين وانحراف رقمي ملحوظ بين مجموع الأرقام الظاهرة على الشاشة ومجموع الأرقام الحقيقية المخزنة، مما يؤدي إلى عدم تطابق مجاميع الفواتير مع الحسابات الرسمية، وهو ما ترفضه الأنظمة الضريبية الصارمة التي تتطلب تطابقاً مطلقاً حتى آخر كسر عشري مسموح به.
8.2 تطبيق دالة ROUND لضبط دقة الحسابات الضريبية
للقضاء المبرم على مشكلة الانحراف البصري وضمان مطابقة الحسابات الداخلية للأرقام المعلنة، يتعين على المحاسب استخدام دالة التقريب الحسابي القاطع ROUND. تقوم هذه الدالة بإلزام إكسيل بحذف المنازل العشرية الزائدة نهائياً وتعديل الرقم الداخلي ليتطابق مع القواعد الرياضية المعتمدة للتقريب المالي لأقرب منزلتين عشريتين.
يتم دمج دالة التقريب مباشرة ضمن صيغة حساب الضريبة أو السعر الإجمالي في الخلية D2 على النحو التالي:
=ROUND(B2*(1+$F$1), 2)
يقوم الرقم 2 في نهاية المعادلة بتوجيه البرنامج لتقريب الناتج جبرياً لأقرب فلس أو هللة أو سنت؛ فإذا كان الكسر الثالث يبلغ 5 فما فوق يتم التقريب للأعلى، وإذا كان أقل من 5 يتم التثبيت عند الرقم الأدنى. وفي بعض المعاملات الجمركية أو الضريبية الخاصة، قد تتطلب اللوائح التقريب الإجباري للأعلى لصالح الخزينة العامة، وحينها تُستخدم دالة ROUNDUP، أو التقريب الإجباري للأدنى باستخدام دالة ROUNDDOWN، مما يضمن معيارية موحدة تطبق على كافة بنود السجل المحاسبي.
8.3 معالجة فروقات الكسور العشرية التراكمية في الفواتير الكبرى
في فواتير التوريد الضخمة التي تحتوي على مئات البنود المسعرة بكسور دقيقة، قد يظهر أحياناً فرق تراكمي طفيف بمقدار كسر واحد (مثل 0.01) بين مجموع مبالغ الضرائب المحسوبة لكل بند على حدة، والضريبة المحسوبة بضرب إجمالي الفاتورة الصافي ككتلة واحدة في نسبة الضريبة. هذا الفرق، وإن كان ضئيلاً جداً، إلا أنه قد يسبب رفض الفاتورة في منظومات الفوترة الإلكترونية الحديثة التي تفرض شروط تحقق رقمية صارمة.
لمعالجة هذه الظاهرة محاسبياً، تعتمد المنشآت المحترفة إحدى ممارستين قياسيتين: إما اعتماد منهجية “الاحتساب على مستوى البند” (Line-level Calculation) ثم تجميع المجاميع المقربة، أو اعتماد منهجية “حساب الضريبة على الإجمالي الموحد” (Invoice-level Calculation) مع تخصيص عمود أو بند مستقل لتسوية الفروقات يسمى “تسوية تقريب الكسور” (Rounding Adjustment). يضمن هذا البند تصفية الفارق بمقدار السنت أو الهللة الواحدة، مما يحافظ على التوازن المحاسبي بين طرفي القيد المالي ويوثق سبب التعديل بوضوح أمام أجهزة الفحص المالي والضريبي.
9. تحليل وتلخيص البيانات الضريبية لإعداد الإقرارات
9.1 إنشاء تقارير تجميعية باستخدام الجداول المحورية (Pivot Tables)
يمثل إعداد الإقرار الضريبي الدوري ذروة الدورة المحاسبية لضريبة القيمة المضافة، وتعد “الجداول المحورية” (Pivot Tables) في إكسيل الأداة التحليلية الأكثر سرعة وكفاءة لتلخيص ملايين البيانات المحاسبية وتحويلها إلى أرقام نهائية جاهزة للتعبئة في نماذج الإقرار المعتمدة. تتيح الجداول المحورية تجميع الفواتير الضريبية وتصنيفها بسهولة تامة بنقرات معدودة دون الحاجة لكتابة معادلات معقدة.
من خلال سحب حقل “الفترة الضريبية” أو “تاريخ الفاتورة” إلى منطقة الصفوف، وتصنيف “نوع التوريد” إلى منطقة الأعمدة، ووضع قيم “المبالغ الصافية” و”مبالغ الضريبة” في منطقة القيم، يستطيع المحاسب استخراج جدول تلخيصي يعرض بدقة إجمالي المبيعات الخاضعة للنسبة القياسية، والمبيعات الصفرية، والمبيعات المعفاة، وضريبة المخرجات المستحقة عن كل فئة وعن كل فرع من فروع المنشأة، فضلاً عن إمكانية تحديث هذا التقرير التجميعي بضغطة زر واحدة (Refresh) كلما أضيفت سجلات جديدة إلى قاعدة البيانات الأساسية.
9.2 استخدام دوال التجميع الشرطي (SUMIF وSUMIFS)
إلى جانب الجداول المحورية، تشكل دوال التجميع الشرطي أداة مساندة بالغة الأهمية لبناء لوحات التحكم الضريبية (Tax Dashboards) والقوالب الثابتة لتقارير الإقرارات. تتيح دالة SUMIF حساب إجمالي مبالغ الضرائب لفئة أو نسبة معينة بدقة متناهية؛ فإذا أردنا جمع إجمالي الضرائب المحصلة بنسبة 20% حصراً في نطاق مالي، نستخدم الصيغة:
=SUMIF(C:C, 0.20, D:D)
حيث يمثل العمود C عمود النسب الضريبية، والعمود D عمود مبالغ الضريبة. أما عند الحاجة لتطبيق شروط متعددة ومتداخلة (كأن نطلب حساب إجمالي ضريبة المخرجات لفرع معين خلال شهر محدد لمنتجات تخضع لنسبة 15%)، فإن دالة SUMIFS تصبح الخيار الحسابي الأمثل:
=SUMIFS(Tax_Amount, Branches, "الفرع الرئيسي", Tax_Rates, 0.15, Dates, ">=2024-01-01")
تمكن هذه الصيغ المركبة المحاسب من عزل العمليات غير الخاضعة للضريبة والتحقق من التناسق المالي بين الحسابات الفرعية والرئيسية قبل إغلاق الفترة الضريبية وإرسال البيانات الرسمية.
9.3 إجراء المقاصة الضريبية بين ضريبة المدخلات وضريبة المخرجات
تمثل “المقاصة الضريبية” (Tax Settlement) العملية المحاسبية الجوهرية التي تحدد الموقف المالي النهائي للمنشأة تجاه الهيئة الضريبية عند نهاية كل فترة إقرار. لتنفيذ ذلك داخل إكسيل، يتم بناء نموذج تسوية يجمع بين إجمالي ضريبة المخرجات المتولدة عن المبيعات وإجمالي ضريبة المدخلات المؤهلة للخصم المتولدة عن المشتريات والمصروفات التشغيلية.
يتم احتساب صافي الضريبة المستحقة في خلية مخصصة عبر الصيغة البسيطة:
=Output_VAT - Input_VAT
فإذا كانت النتيجة قيمة موجبة، فإن هذا المبلغ يمثل التزاماً مالياً واجب السداد والتحويل الفوري إلى حساب الهيئة الضريبية خلال المهلة النظامية المحددة. أما إذا كانت النتيجة قيمة سالبة، فإن المبلغ يمثل رصيداً دائناً مستحقاً للمنشأة؛ يمكنها بموجبه إما تقديم طلب رسمي لاسترداد تلك الأموال نقداً، أو ترحيل الرصيد الدائن لمقاصته وتسويته مع الالتزامات الضريبية للفترات والإقرارات اللاحقة. إن حفظ وتوثيق سجلات هذه المقاصة في إكسيل يوفر دليلاً محاسبياً قاطعاً يسهل اعتماده من مأموري الفحص الضريبي ويدعم موقف المنشأة المالي وقدرتها على الامتثال التنظيمي السليم، وهو ما يعزز دافعية الفرق التشغيلية واستدامة كفاءتها في المؤسسات وفق مبادئ تعزيز التعلم والأداء المؤسسي المستمر (Shao et al., 2024).
10. أفضل الممارسات لحماية وأرشفة ملفات الضرائب في إكسيل
10.1 حماية الخلايا الحسابية والمعادلات من التعديل العرضي
تتعرض الملفات المحاسبية المشتركة في بيئات العمل الجماعية لمخاطر التعديل غير المقصود أو حذف الصيغ الحسابية عن طريق الخطأ بواسطة مدخلي البيانات، مما قد يفسد المنظومة الحسابية للضريبة برمتها. لتفادي هذا الخطر، يتيح إكسيل ميزة “حماية ورقة العمل” (Protect Sheet) التي تسمح بقفل الخلايا التي تحتوي على معادلات وصيغ ضريبية مع الإبقاء على خلايا إدخال الأسعار والكميات مفتوحة وقابلة للتحرير.
يتم ذلك عبر تحديد ورقة العمل بالكامل، وإلغاء خيار “مؤمنة” (Locked) من نافذة تنسيق الخلايا لجميع العناصر، ثم تحديد خلايا الصيغ والمعادلات الضريبية فقط وإعادة تفعيل خيار “مؤمنة” وخيار “مخفية” (Hidden) لإخفاء الصيغ الحسابية من شريط الصيغ. بعد ذلك يتم تفعيل حماية الورقة بكلمة مرور مخصصة من تبويب مراجعة (Review). يمنع هذا الإجراء أي تلاعب بالمعادلات المحاسبية أو تغيير نسب الضرائب دون إذن مسبق، ويضمن استقرار النماذج الحسابية واستمرارية موثوقيتها.
10.2 توثيق النماذج المحاسبية وإضافة الملاحظات التفسيرية
تتطلب الحوكمة المؤسسية الرشيدة أن تكون كافة النماذج المالية في إكسيل موثقة ومفهومة بوضوح حتى في حال غياب المحاسب الذي قام بإنشائها. يتحقق ذلك من خلال تضمين ورقة مخصصة في بداية المصنف تسمى “دليل النموذج” أو (Documentation Sheet)، تشرح بوضوح هيكل الملف، ومصادر البيانات، والتعريف بالشرائح الضريبية المستخدمة وتواريخ سريانها القانوني والتشريعي.
علاوة على ذلك، ينبغي الاستفادة المكثفة من ميزة “الملاحظات والتعليقات” (Notes & Comments) على رؤوس الأعمدة والخلايا المعقدة، مثل تدوين المبررات القانونية والمحاسبية لتطبيق نسبة الصفر أو الإعفاء على بعض الأصناف الاستثنائية، أو شرح آلية عمل صيغ التقريب المركبة. يضمن هذا التوثيق التفسيري سهولة تسليم المهام بين فرق العمل المحاسبية، وتسهيل مهام لجان المراجعة والتدقيق الخارجي عند فحص النماذج.
10.3 إدارة النسخ الاحتياطية وتأمين الامتثال القانوني طويل الأجل
تلزم التشريعات الضريبية في معظم دول العالم المنشآت والشركات بالاحتفاظ بالسجلات المالية، والفواتير، والنماذج الحسابية المؤيدة للإقرارات لمدد زمنية طويلة قد تصل إلى خمس أو عشر سنوات، وذلك لتمكين السلطات الضريبية من إجراء عمليات الفحص والمراجعة اللاحقة في أي وقت. يتطلب هذا الالتزام تبني سياسة صارمة لأرشفة وإدارة ملفات إكسيل الضريبية.
يجب اعتماد نظام تسمية زمني معياري وموحد للمصنفات (مثل: VAT_Return_Q1_2024_Final_Approved.xlsx)، وحفظ النسخ بصفة دورية ومنتظمة على منصات تخزين سحابية آمنة ومشفرة تضمن عدم ضياع البيانات أو تلفها. وبمجرد اعتماد الإقرار الضريبي وتقديمه رسمياً للهيئة، يُوصى بشدة بتصدير نسخة غير قابلة للتعديل بصيغة PDF من التقرير النهائي ومطابقتها مع الملف المحاسبي الأصلي وإقفال ملف إكسيل الخاص بتلك الفترة وجعله للقراءة فقط (Read-Only)، ليكون مرجعاً تاريخياً معتمداً وموثوقاً يثبت النزاهة المحاسبية والامتثال التشريعي الكامل للمؤسسة.
خاتمة
يمثل إتقان احتساب ضريبة القيمة المضافة في برنامج مايكروسوفت إكسيل كفاءة محاسبية جوهرية تجمع بين الاستيعاب النظري العميق للتشريعات المالية والمهارة التقنية في بناء الخوارزميات الحسابية المرنة والمحكمة. إن فهم الفروق الرياضية الدقيقة بين إضافة الضريبة واستخراجها العكسي، وضبط المراجع المطلقة وتنسيقات الخلايا، ومعالجة فروقات الكسور العشرية عبر دوال التقريب الصارمة، هي المعايير الفاصلة بين النماذج المحاسبية الاحترافية وتلك المعرضة لمخاطر الانحراف والأخطاء النظامية.
إن تبني أفضل الممارسات في أتمتة حسابات الضريبة، من خلال توظيف الجداول الديناميكية وقواعد التحقق من صحة البيانات ودوال البحث والتلخيص المتقدمة، لا يقتصر أثره على توفير الوقت والجهد التشغيلي فحسب، بل يمتد ليشكل درعاً حامياً للمنشأة يقيها من الغرامات المالية والنزاعات الضريبية، ويعزز مستويات الشفافية والموثوقية في تقاريرها المالية أمام الشركاء وأجهزة الرقابة والتدقيق.
المراجع
Guo, Z., Lai, A. G., Thygesen, J. H., Farrington, J., Keen, T., & Li, K. (2024). Large Language Models for Mental Health Applications: Systematic Review. JMIR Mental Health. https://doi.org/10.2196/57400
Shao, Y., Kang, S., Lu, Q., Zhang, C., & Li, R. (2024). How peer relationships affect academic achievement among junior high school students: The chain mediating roles of learning motivation and learning engagement. BMC Psychology. https://doi.org/10.1186/s40359-024-01780-z
Stephanou, G., & Mpiontini, M.-H. (2017). Metacognitive Knowledge and Metacognitive Regulation in Self-Regulatory Learning Style, and in Its Effects on Performance Expectation and Subsequent Performance across Diverse School Subjects. Psychology. https://doi.org/10.4236/psych.2017.812125