
تُعد البيئة البرمجية لنظام التحليل الإحصائي SAS (Statistical Analysis System) واحدة من أكثر المنظومات الحاسوبية رسوخاً وموثوقية في مجالات الإحصاء التطبيقي، القياس النفسي، والعلوم السلوكية والطبية. ويعتمد الباحثون الأكاديميون وعلماء البيانات على ترسانة دوال SAS الرياضية والاحتمالية لإجراء اختبارات الفرضيات الدقيقة، وبناء النماذج الخطية، واستنباط القرارات الإحصائية الموثوقة. ومن بين هذه الدوال المركزية تبرز دالة FINV بوصفها الأداة الحسابية المعيارية المخصصة لحساب القيم الحرجة ومعكوس التوزيع الاحتمالي لتوزيع ف (F-Distribution)، وهي ركيزة لا غنى عنها في اختبارات تحليل التباين ونماذج الانحدار الخطي ومقاييس القوة الإحصائية.
تاريخياً، ارتبط تحديد القيم الحرجة بالاعتماد على الجداول الإحصائية الملحقة بأمهات الكتب المرجعية، وهي جداول تفرض قيوداً جسيمة على الباحثين نظراً لمحدودية درجات الحرية المدرجة فيها، واقتصارها على مستويات ألفا تقليدية، وتوليدها لأخطاء ناتجة عن التقريب اليدوي أو الاستيفاء الرياضي الخطي. ومع التقدم الهائل في قدرات المعالجة الحاسوبية داخل نظام SAS، أتاحت دالة FINV للباحثين القدرة على استدعاء القيمة الحرجة الدقيقة بدقة عشرية متناهية، ولمستويات دلالة مخصصة بالكامل، مما نقل اختبار الفرضيات من حيز التقدير التقريبي إلى فضاء اليقين الرياضي المطلق.
يهدف هذا الدليل الأكاديمي الشامل إلى تفكيك بنية واستخدامات دالة FINV في SAS تفكيكاً منهجياً؛ بدءاً من أصولها النظرية في نظرية الاحتمالات ونماذج القياس السلوكي والنفسي، مروراً بصيغتها البرمجية الدقيقة وقواعد صياغة أوامرها البرمجية، ووصولاً إلى سيناريوهات تطبيقية متقدمة في تحليل التباين، وتحليل الانحدار، وبرمجة وحدات الماكرو، واستكشاف الأخطاء البرمجية الشائعة. يقدم المقال مرجعاً تطبيقياً مدعوماً بنماذج شيفرات برمجية قابلة للتنفيذ المباشر لتسليح الباحث الإحصائي بأدق الأدوات التحليلية المتاحة.
1. مقدمة إلى دالة FINV وأهميتها في التحليل الإحصائي عبر SAS
1.1 ما هي دالة FINV وموقعها الإحصائي في نظام SAS
تُعرّف دالة FINV في نظام SAS الإحصائي بأنها دالة التجزيء أو دالة المعكوس لحساب التوزيع التراكمي لتوزيع ف (Quantile Function of the F-Distribution). برمجياً، تقوم الدالة بالعملية العكسية لدوال التوزيع التراكمي المباشرة؛ فبدلاً من حساب المساحة الاحتمالية المحصورة تحت المنحنى الإحصائي انطلاقاً من قيمة إحصائية ف محسوبة، تتلقى الدالة قيمة الاحتمال التراكمي للطرف الأيسر ودرجات الحرية المعنية، لتقوم باسترجاع وتحديد القيمة الحدية الدقيقة المقابلة لتلك المساحة الرياضية على المحور الأفقي للتوزيع.
تحتل هذه الدالة موقعاً محورياً داخل محرك المعالجة الحسابية لبيئة SAS، حيث تتيح للباحثين استخراج العتبات الإحصائية الحساسة (Critical Values) اللازمة لبناء قواعد القرار المنطقي لاختبار الفرضيات الصفرية والبديلة. وبالمقارنة التاريخية مع الجداول المطبوعة لتوزيع ف، التي كانت تُجبر المحللين على التقريب القسري لدرجات الحرية الكبيرة أو استخدام الاستيفاء الرياضي بين الأعمدة، توفر دالة FINV نتائج رقمية تصل دقتها إلى الحد الأقصى للنظام العشري العائم (Double Precision Floating-Point)، مانعةً التراكم الإحصائي للأخطاء الحسابية في التصاميم التجريبية المتداخلة والمعقدة.
1.2 مفهوم توزيع ف (F-Distribution) في سياق القياس النفسي والسلوكي
يقوم الأساس النظري لتوزيع ف، الذي صاغه في الأصل العالم البريطاني رونالد فيشر (Sir Ronald A. Fisher) عام 1924 ونظّمه لاحقاً العالم جورج سنيديكور (George W. Snedecor) عام 1934 تخليداً لاسم فيشر، على مقارنة تباينين مستقلين ينتميان لعينتين عشوائيتين مستمدتين من مجتمعات إحصائية موزعة توزيعاً طبيعياً. وفي بحوث القياس النفسي والعلوم السلوكية، يمثل هذا التوزيع حجر الزاوية للمفاضلة بين التباين المنسوب إلى المعالجة التجريبية أو الفروق بين المجموعات (Between-Groups Variance) والتباين العشوائي الناتج عن الفروق الفردية وأخطاء القياس داخل المجموعات (Within-Groups Error Variance).
يمتاز توزيع ف بأنه توزيع غير متماثل وموجب الالتواء (Positively Skewed)، وتتغير خصائصه الهندسية ومقدار التوائه اعتماداً على معلمتين رياضيتين مستقلتين هما درجات حرية البسط (Numerator Degrees of Freedom) ودرجات حرية المقام (Denominator Degrees of Freedom). وتظهر الأهمية المنهجية لتحديد القيمة الحرجة عبر هذا التوزيع في قدرتها على وضع خط فاصل حاسم بين الفروق العشوائية البحتة، التي يمكن تفسيرها بتقلبات العينة، والفروق الحقيقية التي تدل على فاعلية التدخل العلاجي، أو المنهج التربوي، أو أثر المتغير المستقل على البناء النفسي قيد الفحص.
1.3 الفارق الإحصائي بين الدوال الاحتمالية والدوال المعكوسة
يتطلب الفهم العميق لبيئة التحليل في SAS التمييز الدقيق بين نوعين متعاكسين من الدوال الرياضية: الدوال الاحتمالية التراكمية (Cumulative Distribution Functions) والدوال المعكوسة أو دوال المئينيات (Quantile Functions). في الدالة التراكمية المباشرة لتوزيع ف، والمتمثلة في SAS بدالة PROBF، يُدخل المحلل القيمة الإحصائية الناتجة من البيانات التجريبية لحساب المساحة السطحية التي تمثل الاحتمالية ($p$-value)، للإجابة عن السؤال: ما هو احتمال الحصول على هذه القيمة أو أبعد منها إذا كانت الفرضية الصفرية صحيحة؟
في المقابل، تعكس دالة FINV المسار التحليلي بصورة كاملة؛ إذ تبدأ من تحديد سقف الاحتمال التراكمي المقبول مسبقاً (مثل عتبة ثقة 95% المقابلة لمستوى دلالة $\alpha = 0.05$) لإرجاع القيمة الحرجة المقابلة على مقياس ف. يحتاج الباحث النفسي والسلوكي إلى هذه الدالة المعكوسة في سيناريوهات متعددة؛ من أبرزها تحديد عتبات اتخاذ القرار قبل الشروع في جمع البيانات، وإجراء حسابات القوة الإحصائية البعدية والقبلية لتحديد حجم العينة المناسب، وبناء مجالات الثقة الدقيقة لحجوم التأثير غير المركزية في البحوث المنشورة.
2. البنية النحوية والصيغة البرمجية لدالة FINV في SAS
2.1 تفكيك معاملات الدالة الأساسية (Syntax Parameters)
تعتمد صياغة دالة FINV في لغة SAS على بنية نحوية محددة وصارمة يجب الالتزام بها لضمان دقة التنفيذ الرياضي وتفادي أخطاء التنفيذ البرمجي. وتأخذ الدالة الشكل التالي:
FINV(p, ndf, ddf <, nc>)
تتضمن الدالة ثلاثة معاملات إلزامية ومعاملاً رابعاً اختيارياً، يتم تفصيلها كالتالي:
- المعامل الأول (p): يمثل الاحتمال التراكمي للطرف الأيسر من التوزيع ($0 le p < 1$). ويعبر عن المساحة الاحتمالية المحصورة بين الصفر والقيمة الحرجة المستهدفة.
- المعامل الثاني (ndf): يمثل درجات حرية البسط (Numerator Degrees of Freedom)، وهو عدد موجب يعكس عدد المعايير أو المجموعات المستقلة مطروحاً منها الثوابت (مثل عدد المعالجات في تحليل التباين $k – 1$).
- المعامل الثالث (ddf): يمثل درجات حرية المقام (Denominator Degrees of Freedom)، وهو عدد موجب يعبر عن التباين العشوائي أو تباين الخطأ في التصميم الإحصائي (مثل $N – k$).
- المعامل الاختياري (nc): يمثل معلمة عدم التمركز (Noncentrality Parameter $lambda$). إذا تم حذف هذا المعامل أو ضبطه على القيمة 0، تحسب الدالة قيم توزيع ف المركزي التقليدي (Central F-distribution)، في حين يتيح إدخال قيمة موجبة حساب مئينيات توزيع ف غير المركزي المفيدة في حسابات القوة الإحصائية.
2.2 العلاقة الرياضية بين مستوى الدلالة الإحصائية والاحتمال التراكمي
من الضروري إدراك الفارق المفاهيمي بين مستوى الدلالة الألفي ($\alpha$) المعتمد في اختبار الفرضيات، والاحتمال التراكمي ($p$) الذي تطلبه دالة FINV كمدخل أساسي. يُحدد مستوى الدلالة $\alpha$ مساحة منطقة الرفض (Rejection Region) الواقعة في الطرف الأيمن الأعلى لمنحنى التوزيع، في حين تتعامل لغة SAS داخلياً مع التوزيعات التراكمية من الصفر باتجاه اليمين (Left-Tail Probability). وبناءً على ذلك، يتم اشتقاق قيمة المدخل التراكمي عبر المعادلة الجبرية التالية:
p = 1 - alpha
فإذا أراد الباحث ضبط مستوى الدلالة عند $\alpha = 0.05$ لاختبار طرفي أحادي لتوزيع ف، فإن قيمة $p$ التي يجب تمريرها للدالة هي $1 – 0.05 = 0.95$. وبالمثل، إذا كان التصميم يتطلب حذراً مضاعفاً عند $\alpha = 0.01$، فإن المدخل يصبح $0.99$، وعند مستوى الدقة العالي $\alpha = 0.001$، يصبح المدخل التراكمي $0.999$. ويقود الجهل بهذه العلاقة وإدخال قيمة $\alpha$ المباشرة (مثل 0.05) إلى حساب المئين الخامس الأدنى بدلاً من العتبة الحرجة العليا، وهو خطأ شائع ينتج قيماً حرجة خاطئة تؤدي لتفسير مقلوب لكامل التجربة النفسية.
2.3 الشروط والمحددات الرياضية لمدخلات الدالة
تفرض بيئة SAS شروطاً رياضية صارمة على قيم المدخلات الممررة إلى دالة FINV لضمان استقرار الخوارزميات العددية لتكامل التوزيع:
- يجب أن تكون قيمة الاحتمال التراكمي محصورة بدقة ضمن المجال نصف المغلق: $0 le p < 1$. إدخال أي قيمة سالبة ($p < 0$) أو قيمة مساوية أو متجاوزة للواحد الصحيح ($p ge 1$) سيتسبب في توقف الحساب وتوليد قيمة مفقودة (Missing Value) مع رسالة تحذيرية صريحة في سجل النظام (SAS Log).
- يجب أن تكون درجات الحرية للبسط (ndf) والمقام (ddf) قيماً موجبة تماماً أكبر قطعاً من الصفر ($ndf > 0$ و $ddf > 0$).
- تقبل لغة SAS درجات حرية ذات قيم عشرية حقيقية غير صحيحة، وهي ميزة حيوية في الدراسات المتقدمة التي تستخدم تصحيحات ساترثويت (Satterthwaite approximation) أو تصحيح جيسر-جرينهاوس (Geisser-Greenhouse) لمعالجة مشكلات اختلال تجانس التباين في القياسات المتكررة، حيث لا يقتصر الحساب على الأعداد الطبيعية بل يمتد لدقة المجالات الكسرية المتصلة.
3. الخطوات التطبيقية لحساب القيم الحرجة في بيئة SAS
3.1 إنشاء خطوة البيانات (DATA Step) لحساب النتيجة
تبدأ العملية البرمجية لحساب القيم الحرجة في SAS من خلال بناء خطوة بيانات تقليدية (DATA Step). تمثل هذه الخطوة الوحدة الأساسية لتعريف المتغيرات وتطبيق الدوال الرياضية في ذاكرة المعالجة. يتم إنشاء مجموعة بيانات مؤقتة أو استخدام خطوة البيانات الخاصة المفرغة (DATA _NULL_;) إذا كان الهدف هو استخراج النتيجة دون حجز مساحة تخزينية دائمة على القرص الصلب.
تتضمن الخطوة تحديد المتغيرات المستقلة التي تمثل مدخلات المسألة: مستوى الدلالة، ودرجات حرية البسط، ودرجات حرية المقام، ومن ثم استدعاء دالة FINV وإسناد القيمة الحسابية المحسوبة إلى متغير جديد يوضح ماهية القيمة المستخرجة. ولعرض النتيجة الفورية للتأكد البرمجي المباشر أثناء كتابة الشيفرة، تُستخدم جملة PUT لطباعة المخرجات في نافذة سجل التشغيل (Log). يوضح الكود التالي الهيكلية القياسية لهذه العملية:
data _null_;

  alpha = 0.05;

  df_num = 4;

  df_den = 40;

  p_cum = 1 - alpha;

  f_critical = finv(p_cum, df_num, df_den);

  put "القيمة الحرجة لتوزيع ف هي: " f_critical=;

run;
3.2 عرض وتوثيق المخرجات الإحصائية عبر إجراء PROC PRINT
عند الرغبة في تضمين القيم الحرجة ضمن تقارير رسمية أو إعداد جداول مرجعية متكاملة لتحليل التباين لعدة تصاميم تجريبية متزامنة، يفضل تخزين المخرجات في مجموعة بيانات SAS دائمة أو مؤقتة، ثم استدعاء إجراء الطباعة المخصص PROC PRINT. يسمح هذا الإجراء بعرض المتغيرات في صورة جداول منسقة تتوافق مع تقاليد التقارير الأكاديمية.
يمكن للمحلل تحسين المخرجات بإضافة تعليمات التنسيق (FORMAT Statement) لضبط دقة الأرقام العشرية ومحاذاة الأعمدة، واستخدام وسوم التسمية (LABEL Statement) لجعل الجداول مقروءة للباحثين غير المتخصصين في البرمجة. يوضح المثال التالي آلية إنشاء جدول يضم حسابات متعددة مع إخراجها المنسق:
data f_critical_table;

  input Design $ df_num df_den alpha;

  f_crit = finv(1 - alpha, df_num, df_den);

  label Design = 'تصميم التجربة'

        df_num = 'درجات حرية البسط'

        df_den = 'درجات حرية المقام'

        alpha = 'مستوى الدلالة'

        f_crit = 'القيمة الحرجة (ف)';

  datalines;

العلاج_أ 2 45 0.05

العلاج_ب 3 60 0.01

العلاج_ج 1 30 0.001

;

run;
proc print data=f_critical_table label noobs;
format f_crit 8.4 alpha 6.3;
run;
3.3 التحقق من صحة النتائج عبر سجل النظام (SAS Log)
يمثل سجل النظام (SAS Log) أداة التحقق والتشخيص الأساسية التي يعتمد عليها المبرمج الإحصائي للتأكد من خلو العمليات من الأخطاء المنطقية أو أخطاء التنفيذ. بعد تنفيذ خطوة البيانات التي تحتوي على دالة FINV، يتوجب على الباحث فحص السجل بحثاً عن أية رسائل تشير إلى حدوث مشاكل في المدخلات مثل (NOTE: Invalid argument to function FINV) أو التنبيهات المكتوبة باللون الأزرق أو التحذيرات باللون الأحمر.
يؤكد السجل السليم اكتمال المعالجة بنجاح عبر توثيق عدد الملاحظات التي تم إنشاؤها والوقت المستغرق في التنفيذ. إضافة إلى ذلك، ينبغي على الباحث إجراء تقييم منطقي للقيم المستخرجة؛ فمن المعلوم إحصائياً أن قيمة ف الحرجة لا يمكن أن تكون سالبة، ويجب أن تقترب من الواحد الصحيح مع تزايد درجات حرية المقام والبسط بدرجة كبيرة عند المستويات الاحتمالية المعتدلة، بينما ترتفع بحدة عندما تكون درجات حرية المقام منخفضة للغاية مصحوبة بمستويات ألفا متشددة.
4. أمثلة عملية وحالات تطبيقية لاستخدام دالة FINV
4.1 المثال المعياري: حساب القيمة الحرجة عند مستوى دلالة 0.05
لدراسة الكيفية التي تعمل بها الدالة مع الحالات القياسية في الأدبيات الإحصائية، لنفترض وجود تصميم تجريبي لدراسة نفسية تهدف لمقارنة فعالية 7 أساليب تعديل سلوك معرفي على عينة تضم مجموعة من الأفراد تتوزع بحيث تكون درجات حرية البسط مساوية للقيمة 6 (أي 7 مجموعات مطروحاً منها 1)، وتصل درجات حرية الخطأ للمقام إلى 8، مع اعتماد مستوى دلالة كلاسيكي قدره $\alpha = 0.05$.
يتم استخراج القيمة الحرجة في بيئة SAS من خلال الشيفرة التالية:
data _null_;

  critical_val = finv(0.95, 6, 8);

  put "القيمة الحرجة = " critical_val 10.5;

run;
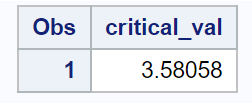
عند تشغيل هذا الكود، يظهر في سجل النظام الناتج التالي: القيمة الحرجة = 3.58058. تدل هذه القيمة على أنه لكي يرفض الباحث الفرضية الصفرية القائلة بعدم وجود فروق بين الأساليب المعرفية، يجب أن تتجاوز قيمة ف المحسوبة من بيانات التجربة العتبة 3.58058. وإذا كانت القيمة المحسوبة أقل من هذا الحاجز الرقمي، فإن أي فروق ظاهرية بين المتوسطات تُعزى إلى التباين العشوائي للخطأ التجريبي ولا تكتسب دلالة إحصائية عند مستوى ثقة 95%.
4.2 أمثلة متقدمة بمستويات ثقة متعددة (99% و 99.9%)
في الأبحاث الطبية النفسية الحساسة، كاختبارات فاعلية العقاقير العصبية وتأثيرها على التركيز الذهني وتجنب الآثار الجانبية الحادة، يرتفع الحذر الإحصائي لتجنب أخطاء النوع الأول، مما يدفع الباحثين لاستخدام مستويات دلالة متشددة تبلغ 0.01 أو 0.001. تنعكس هذه الصرامة مباشرة في قيمة المدخل التراكمي في دالة FINV عبر ترحيل الاحتمال إلى أقصى الطرف الأيمن.
يوضح البرنامج التالي مقارنة منهجية لحركة القيمة الحرجة لنفس التصميم التجريبي (درجات حرية 3 للبسط، و 40 للمقام) تحت ثلاثة مستويات دلالة متدرجة:
data precision_comparison;

  df1 = 3; df2 = 40;

  crit_05  = finv(1 - 0.05, df1, df2);

  crit_01  = finv(1 - 0.01, df1, df2);

  crit_001 = finv(1 - 0.001, df1, df2);

  output;

run;
proc print data=precision_comparison noobs;
format crit_05 crit_01 crit_001 8.4;
run;
تُظهر نتائج هذا التحليل ارتفاعاً حاداً في القيمة الحرجة؛ حيث تنتقل من 2.8387 عند مستوى دلالة 0.05، لتصل إلى 4.3126 عند مستوى 0.01، وتتجاوز 6.5946 عند مستوى 0.001. يُبرز هذا التباعد الرياضي التكلفة الإحصائية المترتبة على رفع درجة التيقن؛ إذ يتطلب إثبات الفرضية البديلة عند مستوى 0.001 تبايناً هائلاً بين المجموعات يفوق أضعاف تباين الخطأ لتجاوز تلك العتبة الحرجة المرتفعة.
4.3 التعامل مع تباين درجات الحرية بين المجموعات التجريبية
يؤدي حجم العينة دوراً جوهرياً في استقرار وتحديد القيمة الحرجة لتوزيع ف. ففي العينات السريرية الصغيرة النادرة، التي يصعب فيها جمع أعداد كبيرة من المشاركين، تنخفض درجات حرية المقام مما يجعل القيمة الحرجة الناتجة من دالة FINV مرتفعة وغير مستقرة. وفي المقابل، مع تضخم حجم العينة، تتراكم درجات حرية المقام بصورة تجعل القيمة الحرجة تقترب تدريجياً من قيم التوزيع المقارب (Asymptotic Distribution).
يمكن محاكاة هذا السلوك عبر الشيفرة البرمجية التالية التي ترصد التغير في القيمة الحرجة عند ثبات درجات حرية البسط (2) وتغير حجم العينة الإجمالي من أحجام متناهية في الصغر إلى عينات ضخمة:
data sample_size_effect;

  df_num = 2;

  do df_den = 5, 10, 30, 60, 120, 1000;

    f_critical = finv(0.95, df_num, df_den);

    output;

  end;

run;
proc print data=sample_size_effect noobs;
format f_critical 8.4;
run;
تكشف مخرجات هذه المحاكاة انخفاض القيمة الحرجة من 5.7861 عند درجات حرية مقام تساوي 5، لتستقر عند 3.0023 عندما تبلغ درجات الحرية 1000. يوضح هذا التراجع التدريجي المكسب الإحصائي المباشر لزيادة أحجام العينات في البحوث السلوكية؛ حيث يؤدي توسيع العينة إلى تضييق المسافة الفاصلة بين منطقة القبول والرفض، مما يزيد من حساسية الاختبار الإحصائي في التقاط الفروق الجوهرية الصغيرة.
5. تفسير النتائج واتخاذ القرار الإحصائي في ضوء القيمة الحرجة
5.1 قواعد اتخاذ القرار الإحصائي (Decision Rules)
تتمحور المنهجية الكلاسيكية لاختبار الفرضيات الصفرية (Null Hypothesis Significance Testing – NHST) حول قاعدة مقارنة قاطعة ومحددة رياضياً تجمع بين القيمة الإحصائية المحسوبة من واقع العينة التجريبية ($F_{calc}$) والقيمة المرجعية الحرجة المستخرجة بواسطة دالة FINV ($F_{crit}$). تتلخص قاعدة اتخاذ القرار في قاعدتين ثنائيتين لا لبس فيهما:
- إذا كانت قيمة ف المحسوبة أكبر قطعاً من القيمة الحرجة ($F_{calc} > F_{crit}$)، يُسقط الباحث الفرضية الصفرية ويعلن وجود أثر ذي دلالة إحصائية للمتغير المستقل عند مستوى الخطأ الألفي المختار مسبقاً.
- إذا كانت قيمة ف المحسوبة أقل من أو مساوية للقيمة الحرجة ($F_{calc} le F_{crit}$)، يفشل الباحث في رفض الفرضية الصفرية، ويعتبر أن الفروق الملاحظة مجرد تقلبات عشوائية لا ترقى لتأكيد وجود علاقة سببية أو فارق حقيقي بين المجتمعات الأصلية.
تضمن أتمتة هذه المقارنة برمجياً داخل SAS إبعاد القرار الإحصائي عن التحيزات الذاتية للباحثين، وتوفر أساساً متيناً لحوسبة التقارير الأوتوماتيكية في التجارب المعملية والميدانية المعقدة.
5.2 ربط القيم الحرجة بمستويات الخطأ من النوع الأول والنوع الثاني
يرتبط اختيار القيمة الحرجة ارتباطاً وثيقاً بنظرية اتخاذ القرار وموازين الخطأ الإحصائي. فالخطأ من النوع الأول ($\alpha$) يتمثل في رفض فرضية صفرية صحيحة في الواقع (إنذار كاذب)، في حين يمثل الخطأ من النوع الثاني ($\beta$) الفشل في رفض فرضية صفرية خاطئة (تفويت أثر حقيقي). وتتحكم قيمة الاحتمال التراكمي الممررة إلى دالة FINV بشكل مباشر في نقطة التوازن بين هذين النوعين من الأخطاء المتضاربة.
عندما يرفع الباحث مستوى الثقة إلى 99.9% (تمرير 0.999 لدالة FINV)، تتمدد القيمة الحرجة مبتعدة نحو اليمين، الأمر الذي يقلص احتمالية الوقوع في الخطأ من النوع الأول إلى حدوده الدنيا، غير أن هذا التشدد يؤدي بالضرورة إلى اتساع منطقة القبول، مما يرفع احتمالية الوقوع في الخطأ من النوع الثاني ويضعف القوة الإحصائية للاختبار ($1 – \beta$). تبرز هذه الموازنة الدقيقة أهمية استخدام دوال SAS لتحقيق التوافق الدقيق بين حجم العينة، وحجم الأثر المتوقع، ومستوى الدلالة المناسب لطبيعة الفرضية العلمية قيد التقييم، وتجنب تبني مستويات متشددة تمنع اكتشاف ظواهر سيكولوجية واقعية.
5.3 كتابة تقرير النتائج وفق المعايير الأكاديمية (APA Style)
تتطلب التقاليد الأكاديمية الصارمة الصادرة عن جمعية علم النفس الأمريكية (Roman-Liu et al., 2025) صياغة دقيقة لنتائج اختبارات ف داخل متن البحوث العلمية. لا يكفي في الكتابة العلمية الرصينة مجرد ذكر تحقق الدلالة من عدمها، بل يجب تدوين درجات الحرية وقيمة ف المحسوبة مقرونة بالقيمة الاحتمالية أو القيمة الحرجة المرجعية وحجم الأثر المقابل.
تأخذ الصياغة النموذجية وفق معايير APA النمط التالي: «أظهرت نتائج تحليل التباين الأحادي وجود فروق ذات دلالة إحصائية بين المجموعات العلاجية الثلاث، $F(2, 45) = 4.87, p = .012, \eta_p^2 = .18$، حيث تجاوزت القيمة المحسوبة القيمة الحرجة المحددة مسبقاً $F_{crit}(0.95, 2, 45) = 3.206$». ويتيح استخدام دالة FINV استخراج هذه القيم الحرجة وتوثيقها في هوامش الجداول الإحصائية لإثبات استيفاء الفروض التجريبية بدقة لا تقبل الشك أمام لجان المراجعة والتحكيم الأكاديمي الرصين.
6. توظيف دالة FINV في تحليل التباين (ANOVA) والقياسات النفسية
6.1 حساب القيم الحرجة لاختبار تحليل التباين الأحادي (One-Way ANOVA)
يعد تحليل التباين الأحادي (One-Way ANOVA) الأسلوب الإحصائي الأساسي للمقارنة بين متوسطات ثلاثة مجتمعات تجريبية أو أكثر. في هذا النموذج، تُحدد درجات حرية البسط دائماً بعدد المجموعات التجريبية مطروحاً منه واحد ($df_{between} = k – 1$)، بينما تتحدد درجات حرية المقام بالعدد الكلي للمشاركين مطروحاً منه عدد المجموعات ($df_{within} = N – k$).
عند دراسة عينة سريرية تتألف من 60 مريضاً تم توزيعهم عشوائياً على 4 بروتوكولات علاجية نفسية ($k = 4, N = 60$)، تصبح درجات حرية البسط $4 – 1 = 3$ ودرجات حرية المقام $60 – 4 = 56$. يمكن للباحث أتمتة حساب القيمة الحرجة بالتزامن مع استدعاء إجراء التحليل في SAS عبر خطوة بيانات مباشرة تسبق أو تعقب إجراء PROC ANOVA، كما يظهر في الشيفرة التالية:
%let k = 4;

%let N = 60;

%let alpha = 0.05;
data _null_;
df1 = &k - 1;
df2 = &N - &k;
fcrit = finv(1 - &alpha, df1, df2);
put "العتبة الحرجة لاختبار التباين الأحادي: " fcrit=;
run;
يسمح هذا التكامل للباحث بمطابقة مخرجات جدول تحليل التباين (ANOVA Table) المستخرج من SAS، حيث يقارن المحلل قيمة ف المحسوبة لمتغير العلاج بالقيمة الحرجة المحسوبة برمجياً لاتخاذ قرار فوري ودقيق بخصوص فعالية التدخلات العلاجية المقترحة.
6.2 التطبيق في التصاميم متعددة العوامل (Factorial ANOVA)
تتعقد التصاميم التجريبية في أبحاث السلوك لتشمل دراسة تأثير أكثر من متغير مستقل واحد، بالإضافة إلى فحص التفاعل المشترك بينها؛ وهو ما يعرف بتحليل التباين العاملي (Factorial ANOVA)، كدراسة أثر نوع العلاج النفسي (3 مستويات) ومستوى القلق الأولي (مستويان: منخفض/مرتفع) على الأداء المعرفي للمفحوصين في تصميم عاملي من النوع ($3 \times 2$).
في هذه الحالة، لا يكتفي الباحث بقيمة حرجة واحدة، بل تبرز الحاجة لحساب قيم حرجة مستقلة لكل أثر رئيسي (Main Effect) ولأثر التفاعل (Interaction Effect)، نظراً لاختلاف درجات حرية البسط لكل منها، بينما تشترك جميعها في درجات حرية المقام المستندة إلى تباين الخطأ المتبقي الكلي. يقوم البرنامج التالي باحتساب العتبات الحرجة لكافة عناصر النموذج في مصفوفة بيانات موحدة:
data factorial_f_crit;

  length Effect $20;

  N_total = 120;

  levels_A = 3; /* نوع العلاج */

  levels_B = 2; /* مستوى القلق */

  df_error = N_total - (levels_A * levels_B);
/* الأثر الرئيسي للمتغير أ */
Effect = 'العلاج (A)';
df_num = levels_A - 1;
f_critical = finv(0.95, df_num, df_error);
output;
/* الأثر الرئيسي للمتغير ب */
Effect = 'مستوى القلق (B)';
df_num = levels_B - 1;
f_critical = finv(0.95, df_num, df_error);
output;
/* أثر التفاعل */
Effect = 'التفاعل (A x B)';
df_num = (levels_A - 1) * (levels_B - 1);
f_critical = finv(0.95, df_num, df_error);
output;
run;
proc print data=factorial_f_crit noobs;
run;
6.3 التحقق من تجانس التباين (Homogeneity of Variance)
يقوم استخدام تحليل التباين والنماذج الخطية العامة على افتراضات منهجية جوهرية؛ في مقدمتها افتراض تجانس التباين عبر المجموعات التجريبية (Homoscedasticity). وتعتمد عدة اختبارات معلمية كلاسيكية لفحص هذا الافتراض، كاختبار هارتلي (Hartley’s $F_{\max}$) أو اختبار المقارنة المباشرة بين أكبر تباين وأصغر تباين، على توزيع ف كمعيار مرجعي لنسب التباينات العينية.
تُستخدم دالة FINV لاستخراج القيمة الحرجة لنسبة التباينين ($s_1^2 / s_2^2$). فإذا تجاوزت نسبة التباين الملاحظة القيمة الحرجة المستخرجة من توزيع ف عند مستوى دلالة 0.05، يُعد ذلك مؤشراً قوياً على اختراق افتراض التجانس. يوجه هذا المؤشر الباحث النفسي نحو ضرورة التخلي عن اختبارات ف التقليدية، والاعتماد بدلاً من ذلك على تصحيحات ويلش (Welch’s ANOVA) أو تطبيق التحويلات الرياضية على البيانات لإعادة الاستقرار للتباين قبل تعميم النتائج واستخلاص القرارات السلوكية.
7. استخدام دالة FINV في نماذج الانحدار والتحليل متعدد المتغيرات
7.1 اختبار المعنوية الكلية لنموذج الانحدار الخطي المتعدد
في نماذج الانحدار الخطي المتعدد (Multiple Linear Regression)، يختبر الباحث الفرضية الصفرية القائلة بأن جميع معاملات الانحدار الميلية للمتغيرات التنبؤية تساوي صفراً في المجتمع ($\beta_1 = \beta_2 = dots = \beta_k = 0$). يمثل هذا الاختبار الفحص الشامل (Omnibus Test) لجودة وملاءمة النموذج ككل، ويتبع إحصاء ف في هذا السياق توزيعاً تتحدد درجات حرية بسطه بعدد المتغيرات التنبؤية ($k$)، ودرجات حرية مقامه بحجم العينة الكلي مطروحاً منه عدد المتنبئات ومطروحاً منه واحد لتقدير الثابت ($N – k – 1$).
تتيح دالة FINV للباحث استخراج القيمة الحرجة اللازمة للحكم على ما إذا كانت القدرة التفسيرية المشتركة للمتغيرات النفسية تتفوق بشكل حقيقي على التباين المتبقي للخطأ. يوضح الكود التالي طريقة حساب القيمة الحرجة لنموذج انحدار يضم 5 متنبئات نفسية (مثل الذكاء، دافع الإنجاز، الدعم الاجتماعي، التقدير الذاتي، والمثابرة) مطبقة على عينة تتألف من 150 طالباً:
data reg_significance;

  k_predictors = 5;

  n_sample = 150;

  df_model = k_predictors;

  df_residual = n_sample - k_predictors - 1;

  f_threshold = finv(0.95, df_model, df_residual);

  put "العتبة الحرجة لاختبار نموذج الانحدار: " f_threshold 8.4;

run;
إذا كانت قيمة ف المطبوعة في جدول تحليل التباين الخاص بإجراء PROC REG أعلى من العتبة المستخرجة (والتي تبلغ في هذا المثال 2.2773)، يخلص الباحث باطمئنان إلى أن النموذج يفسر قدراً ذا دلالة إحصائية من تباين الظاهرة السلوكية المدروسة.
7.2 اختبار التغير في معامل التحديد (R-Square Change)
في تصاميم النمذجة الإحصائية الهرمية (Hierarchical Regression)، يطمح الباحث لمعرفة ما إذا كانت إضافة حزمة جديدة من المقاييس السلوكية أو النفسية تضيف زيادة حقيقية ذات دلالة للقدرة التفسيرية لنموذج الانحدار تفوق ما توفره المتغيرات الضابطة أو الديموغرافية الأساسية. يُعرف هذا الإجراء باختبار التغير في معامل التحديد ($R^2 \text{ Change}$).
تخضع القيمة المحسوبة لهذا التغير الهرمي لاختبار ف تتحدد درجات حرية بسطه بعدد المتغيرات المضافة حديثاً في الخطوة ($q$)، بينما تستند درجات حرية المقام إلى درجات حرية الخطأ للنموذج الأوسع بعد الإضافة ($N – k – 1$). توفر دالة FINV أداة دقيقة لحساب القيمة الحرجة الفاصلة لهذا الاختبار عبر الكود التالي:
data rsquare_change_test;

  q_added_vars = 2; /* مقاييس جديدة مضافة */

  total_predictors = 6; /* إجمالي المتغيرات في النموذج النهائي */

  sample_size = 180;

  df1 = q_added_vars;

  df2 = sample_size - total_predictors - 1;

  f_crit_change = finv(0.95, df1, df2);

  put "القيمة الحرجة لاختبار الزيادة في معامل التحديد: " f_crit_change 8.4;

run;
يرشد هذا الاختبار الباحثين في القياس النفسي إلى اتخاذ قرارات تستند إلى مبدأ الاقتصاد التجريبي (Parsimony)؛ حيث تمنع الاعتماد على مقاييس طويلة ومكلفة ما لم تُثبت دالة FINV أن الزيادة في التباين المفسر تتجاوز العتبة الحرجة للصدق التنبؤي الإضافي (Incremental Validity).
7.3 بناء مجالات الثقة لنسب التباين في النمذجة الإحصائية
لا تقتصر غايات القياس المعاصر على اختبار الدلالة الصفرية، بل تمتد لتحديد مجالات الثقة (Confidence Intervals) لحجوم التأثير ونسب التباين لتوفير تقديرات ذات عمق دلالي ومعرفي موثوق. وتستخدم دالة FINV في حساب الحدود الدنيا والعليا لمجال الثقة لنسبة التباين المتبادل ($\sigma_1^2 / \sigma_2^2$)، وهو ما يشكل الركيزة المنهجية لتقدير معاملات الثبات في المقاييس السيكومترية كمعامل ثبات إعادة الاختبار وثبات التكافؤ.
لحساب فترة ثقة ذات اتجاهين بمستوى ثقة 95% حول نسبة تباين العينة ($F_{obs} = s_1^2 / s_2^2$) بدرجات حرية ($df_1, df_2$)، يتم استخدام دالة FINV مرتين لحساب النقطتين المئينيتين للطرفين الأدنى والأعلى وفق الصيغة التالية:
data variance_ci;

  s1_sq = 14.5; df1 = 30;

  s2_sq = 8.2;  df2 = 30;

  f_ratio = s1_sq / s2_sq;

  alpha = 0.05;
/* الحد الأدنى للمجال */
lower_limit = f_ratio / finv(1 - (alpha/2), df1, df2);
/* الحد الأعلى للمجال */
upper_limit = f_ratio * finv(1 - (alpha/2), df2, df1);
put "نسبة التباين العينية: " f_ratio 6.3;
put "مجال الثقة 95%: [" lower_limit 6.3 " - " upper_limit 6.3 "]";
run;
يقدم هذا الاستخدام المتقدم لدالة FINV إطاراً إحصائياً دقيقاً يُمكن الباحثين من تقييم ثبات أدوات القياس، وفهم المدى المحتمل لتذبذب تباينات الاستجابة في المجتمع الأصلي بدلاً من الاقتصار على التقديرات النقطية المفردة.
8. التكامل البرمجي: الربط بين دالة FINV وإجراءات SAS المتقدمة
8.1 التنسيق بين مخرجات PROC GLM وقيم دالة FINV
يوفر نظام مخرجات الإحصاء في SAS والمعروف باسم ODS (Output Delivery System) مرونة متقدمة لاستخلاص الجداول الناتجة من الإجراءات الإحصائية الكبرى مثل PROC GLM وتحويلها مباشرة إلى مجموعات بيانات قابلة للمعالجة البرمجية. يتيح هذا التكامل ربط مخرجات النماذج الخطية آلياً بدالة FINV لبناء مؤشرات دلالة بصرية أو حوسبة قرارات إحصائية مخصصة.
يوضح البرنامج التالي كيفية استخلاص جدول اختبارات النموذج من إجراء GLM وتمرير درجات الحرية تلقائياً لدالة FINV لاختبار مطابقة قيم ف المحسوبة وتحديد حالة الدلالة برمجياً دون أي تدخل يدوي:
proc glm data=sashelp.iris;

  class Species;

  model SepalLength = Species;

  ods output ModelANOVA=anova_results;

run;

quit;
data evaluated_results;
set anova_results;
if HypothesisType = 3 and Source = 'Species' then do;
f_critical = finv(0.95, DF, 147); /* 147 درجات حرية الخطأ */
if FValue > f_critical then Significance_Flag = 'دال إحصائياً';
else Significance_Flag = 'غير دال إحصائياً';
output;
end;
run;
proc print data=evaluated_results;
var Source DF FValue f_critical Significance_Flag;
run;
8.2 تطوير وحدات ماكرو SAS لحساب القيم الحرجة تلقائياً (SAS Macro)
في المشروعات التحليلية واسعة النطاق التي تشمل دراسة عشرات المقاييس ومئات الفرضيات الفرعية، يصبح استدعاء الدالة بشكل يدوي متكرر أمراً يستهلك الوقت والجهد وعرضة للأخطاء البشرية. توفر لغة ماكرو SAS (SAS Macro Language) حلاً احترافياً لأتمتة هذه العمليات عبر بناء وحدات برمجية مرنة تستقبل المعاملات كمتغيرات ديناميكية وتولد النتائج المطلوبة بسرعة فائقة.
يوضح الكود التالي تصميماً لوحدة ماكرو ديناميكية ذكية باسم %GetFCrit تستقبل مستوى الدلالة ودرجات الحرية وتقوم بالتحقق المنطقي من صحة المدخلات قبل استدعاء دالة FINV:
%macro GetFCrit(alpha=0.05, df1=, df2=);

  %if &alpha <= 0 or &alpha >= 1 %then %do;

    %put ERROR: مستوى الدلالة ألفا يجب أن يقع قطعاً بين 0 و 1.;

    %return;

  %end;

  %if &df1 <= 0 or &df2 <= 0 %then %do;

    %put ERROR: درجات الحرية يجب أن تكون أعداداً موجبة قطعاً.;

    %return;

  %end;
data _null_;
crit = finv(1 - &alpha, &df1, &df2);
call symputx('CalculatedCrit', crit);
run;
%put NOTE: >>> القيمة الحرجة عند الفا=&alpha ودرجات حرية (&df1, &df2) هي: &CalculatedCrit <<<;
%mend GetFCrit;
/* استدعاء الماكرو */
%GetFCrit(alpha=0.01, df1=4, df2=80);
8.3 التنفيذ المصفوفي داخل بيئة SAS/IML المتقدمة
عند التعامل مع النماذج السيكومترية فائقة التعقيد، كتحليل المسار متعدد المتغيرات أو النمذجة البنائية ونماذج القياس الموجهة بالمصفوفات، توفر بيئة الحساب التفاعلي للمصفوفات SAS/IML (Interactive Matrix Language) منصة متقدمة للمعالجة الشعاعية المتجهة. وعلى خلاف خطوات البيانات التقليدية التي تعالج البيانات سطراً بسطر، تتيح لغة IML تطبيق العمليات الحسابية والدوال المعكوسة على متجهات كاملة من درجات الحرية دفعة واحدة.
تستخدم لغة IML دالة QUANTILE المدمجة لتنفيذ معكوس توزيع ف كمعادل وظيفي لدالة FINV عبر مصفوفات المتغيرات. يوضح الكود التالي كيفية إنشاء متجهات لدرجات حرية البسط والمقام وحساب القيم الحرجة المقابلة لها في نبضة حوسبية واحدة فائقة السرعة:
proc iml;

  /* تعريف متجهات درجات الحرية لمصفوفة من الاختبارات */

  ndf = {1, 2, 3, 4, 5};

  ddf = {20, 40, 60, 80, 100};

  p = j(1, 5, 0.95); /* متجه احتمالي بقيمة 0.95 */
/* حساب مصفوفة القيم الحرجة المقابلة */
f_critical_vector = quantile("F", p, ndf, ddf);
print ndf[colname="df البسط"]
ddf[colname="df المقام"]
f_critical_vector[colname="القيمة الحرجة"];
quit;
يبرز هذا النهج المصفوفي كفاءة برمجية استثنائية تقلل من زمن المعالجة وتوفر بنية نظيفة لمعالجة البيانات الضخمة في أبحاث القياس السلوكي والتربوي الحديثة.
9. الأخطاء البرمجية والإحصائية الشائعة عند استخدام FINV وطرق علاجها
9.1 الخخلط بين الاحتمال التراكمي ومستوى الدلالة المباشر
يُعد الخلط بين الاحتمال التراكمي للطرف الأيسر ومستوى الدلالة الألفي للطرف الأيمن أكثر الأخطاء شيوعاً وخطورة عند استخدام دالة FINV في SAS. يقع هذا الخطأ غالباً لدى الباحثين القادمين من بيئات برمجية أو جداول إلكترونية قديمة كبرنامج إكسل (Microsoft Excel) القديم، حيث كانت دالة FINV الكلاسيكية فيه تأخذ الطرف الأيمن مباشرة ($0.05$). أما في SAS، فإن تمرير finv(0.05, ndf, ddf) يعطي المئين الخامس الأدنى للتوزيع وليس العتبة الحرجة العليا لمنطقة الرفض.
إذا أدخل الباحث الصيغة الخاطئة finv(0.05, 2, 30) سيحصل على ناتج مقداره 0.0515 تقريباً، بدلاً من القيمة الحرجة الحقيقية البالغة 3.3158. وإذا استند المحلل إلى هذه النتيجة، فإنه سيرفض الفرضية الصفرية تقريباً في كل الحالات، معتبراً أي أثر عشوائي تافه ذا دلالة إحصائية، وهو خطأ منهجي كارثي يقود إلى تلويث الإنتاج العلمي باستنتاجات كاذبة بالكامل. ولتفادي هذا الخطأ، يجب دائماً برمجة المعامل كمعادلة صريحة: 1 - alpha.
9.2 إشكالية درجات الحرية الصفرية والسالبة والقيم المفقودة
تتطلب خوارزمية تكامل التوزيع العددي في SAS معلمات موجبة قطعية لحساب دالة بيتا غير المكتملة التي يستند إليها معكوس توزيع ف. فإذا تسببت معالجة البيانات في تمرير قيمة سالبة، أو قيمة صفرية، أو قيمة مفقودة لدرجات الحرية (وهو أمر يتكرر في ملفات الاستبيانات السلوكية عند فقدان الملاحظات أو عند حذف مجموعات فرعية)، يتوقف المحرك الحسابي عن إرجاع قيم حقيقية ويسجل في نافذة Log تنبيهاً حرجاً (Invalid argument).
لمعالجة هذه المعضلة وضمان استمرارية تنفيذ الشيفرة البرمجية دون انقطاع، ينبغي للمحلل توظيف أدوات التحقق الوقائي من البيانات قبل استدعاء دالة FINV. يمكن استخدام الدالة الشرطية المدمجة NMISS أو التحقق من الحدود عبر عبارات IF-THEN للتأكد من اكتمال وصلاحية المتغيرات قبل الحساب، كما في الكود الوقائي التالي:
data safe_computation;

  set raw_research_data;

  if nmiss(df_num, df_den) = 0 and df_num > 0 and df_den > 0 then do;

    f_crit = finv(0.95, df_num, df_den);

  end;

  else do;

    f_crit = .;

    put "تحذير: توجد بيانات غير صالحة في السجل رقم: " _N_;

  end;

run;
9.3 تبديل ترتيب درجات حرية البسط والمقام وتأثيره الحرج
نظراً لعدم تماثل توزيع ف، فإن تبديل موقعي درجات الحرية، أي تمرير FINV(p, ddf, ndf) بدلاً من FINV(p, ndf, ddf)، يغير المنحنى الإحصائي تغييراً جذرياً وينتج عنه قيمة رقمية مختلفة تماماً. فبينما تقيس درجات حرية البسط ($ndf$) تشتت المتوسطات بين المجموعات التجريبية، تعبر درجات حرية المقام ($ddf$) عن حجم تباين الخطأ وتتصل مباشرة بحجم العينة الإجمالي.
على سبيل المثال، عند حساب القيمة الحرجة عند مستوى دلالة 0.05 بدرجات حرية 3 للبسط و 60 للمقام، تعطي الدالة القيمة الصحيحة: finv(0.95, 3, 60) = 2.7581. أما إذا عكس الباحث الترتيب عن غير قصد وكتب: finv(0.95, 60, 3)، فإن النتيجة تنقلب إلى 8.5673. هذا الخطأ الشائع يجعل اختبار الفرضية شديد التعسف ويمنع الوصول إلى الدلالة الإحصائية حتى مع وجود تأثيرات تجريبية قوية، مما يبرز الأهمية البالغة للتدقيق النحوي لأسماء المعاملات قبل اعتماد النتائج في الأبحاث المنشورة (Al-Qaisi, 2013).
10. المقارنات والبدائل الحديثة لدالة FINV في بيئة SAS الإحصائية
10.1 المقارنة مع دالة الكميات المعيارية QUANTILE
في الإصدارات الحديثة من نظام SAS، تم تقديم دالة QUANTILE كأداة موحدة وشاملة لحساب مئينيات ومعكوسات كافة التوزيعات الاحتمالية الإحصائية. وتستبدل هذه الدالة الحديثة التسميات المفردة للدوال الكلاسيكية (مثل FINV للتوزيع ف، و TINV لتوزيع تي، و CINV لتوزيع كاي تربيع) بدالة واحدة عامة تحدد نوع التوزيع في معاملها الأول.
تأخذ صياغة دالة الكميات لتوزيع ف البنية التالية: QUANTILE('F', p, ndf, ddf <, nc>). ومن الناحية الحسابية والخوارزمية، تتطابق نتائج دالة QUANTILE تماماً مع دالة FINV؛ حيث يعتمد المحرك الداخلي على نفس خوارزميات التقريب العددي ودقة الفاصلة العائمة. ومع ذلك، يفضل مبرمجو SAS المخضرمون استخدام دالة FINV للاستفادة من وضوحها المباشر في الشيفرة والتوافقية التامة مع البرامج والأنظمة التاريخية دون أي فارق في سرعة التنفيذ الحسابي.
10.2 المقارنة مع دالة PROBF لحساب القيمة الاحتمالية المباشرة (p-value)
تمثل دالة PROBF الوجه المقابل تماماً لدالة FINV؛ فهي دالة التوزيع التراكمي المباشرة (Cumulative Distribution Function) لتوزيع ف. تستقبل دالة PROBF قيمة إحصائية ف المستخرجة من التجربة جنباً إلى جنب مع درجات الحرية لتقوم بحساب الاحتمال التراكمي الأيسر المقابل لها: PROBF(x, ndf, ddf <, nc>).
تتكامل الدالتان بصورة وثيقة في الممارسة الإحصائية المتقدمة؛ حيث تستخدم دالة FINV لتحديد العتبات الحرجة الثابتة قبل البدء في الاختبارات المعملية وإجراء حسابات القوة الإحصائية، في حين تُستخدم دالة PROBF لحساب القيمة الاحتمالية الدقيقة ($p$-value) بعد جمع البيانات وملاحظة إحصائية ف التجريبية عبر الصيغة: p_value = 1 - probf(f_obs, df1, df2);. يوضح الكود التالي هذا التناغم والترابط الرياضي الدائري بين الدالتين:
data verify_duality;

  df1 = 4; df2 = 50;

  alpha = 0.05;
/* استخراج القيمة الحرجة عبر المعكوس */
f_crit = finv(1 - alpha, df1, df2);
/* إعادة حساب الاحتمال التراكمي انطلاقاً من القيمة الحرجة */
cum_p = probf(f_crit, df1, df2);
calculated_alpha = 1 - cum_p;
put f_crit= cum_p= calculated_alpha=;
run;
10.3 دليل الباحث النفسي لاختيار الأداة الإحصائية المثلى في SAS
لتسهيل اتخاذ القرار المنهجي للباحثين والمحللين عند التعامل مع عائلة توزيع ف في SAS، يلخص الجدول التالي المقارنة الشاملة بين مختلف الأدوات والدوال البرمجية المتاحة واستخداماتها التخصصية الدقيقة:
| اسم الدالة البرمجية | الصيغة النحوية القياسية | الوظيفة والهدف الإحصائي | سياق الاستخدام الأمثل في البحوث |
|---|---|---|---|
| FINV | FINV(p, ndf, ddf, <nc>) |
حساب معكوس توزيع ف المئيني واستخراج القيم الحرجة | تحديد عتبات القرار الإحصائي المسبقة، وحساب فترات ثقة نسب التباين |
| QUANTILE | QUANTILE('F', p, ndf, ddf, <nc>) |
الدالة المعيارية الشاملة لمئينيات التوزيعات الاحتمالية | البرمجة الإحصائية الحديثة وتوحيد الصيغ عبر مختلف التوزيعات الاحتمالية |
| PROBF | PROBF(x, ndf, ddf, <nc>) |
حساب التوزيع التراكمي الأيسر المباشر لتوزيع ف | استخراج القيمة الاحتمالية الدقيقة ($p$-value) من قيمة ف المحسوبة |
| FNONCT | FNONCT(x, ndf, ddf, p) |
حساب معلمة عدم التمركز ($lambda$) المقابلة للاحتمال وقيمة ف | بناء مجالات الثقة الدقيقة لحجوم التأثير (إيتا التربيعية الجزئية وCohen’s f) |
يمثل الاستيعاب المتكامل لوظائف هذه الدوال حجر الزاوية للممارسة البحثية الرصينة في بيئة SAS؛ إذ يتيح للباحث التحرك بمرونة بين اختبار الفرضيات الكلاسيكي وتقدير مجالات الثقة وحسابات القوة الإحصائية المتقدمة، مما يرفع من جودة ودقة التحليلات الإحصائية المعتمدة في الميادين السيكومترية والتجريبية المختلفة.
خاتمة
تشكل دالة FINV في نظام SAS الإحصائي إحدى أهم الركائز البرمجية التي تمنح الباحثين في القياس النفسي والعلوم الاجتماعية والطبية القدرة على تحويل المفاهيم الرياضية المجردة لتوزيع ف إلى قرارات إحصائية تطبيقية بالغة الدقة. ومن خلال قدرتها على استدعاء القيم الحرجة عند مختلف مستويات الاحتمال ودرجات الحرية الكسرية والصحيحة، أسهمت هذه الدالة في تحرير المنهجية العلمية من قيود الجداول المطبوعة وأخطاء التقريب اليدوي المتوارثة.
وقد استعرض هذا المقال الأسس النظرية للتوزيع، وتفكيك المعاملات البرمجية، وتحليل الأخطاء الشائعة كالخلط بين الاحتمال التراكمي ومستوى الدلالة المباشر، وتطبيقات الدالة في تحليل التباين الأحادي والعاملي ونماذج الانحدار الخطي ومجالات الثقة لنسب التباين. إن توظيف دالة FINV ضمن ممارسات التحليل البرمجي الممنهج، وربطها بوحدات الماكرو ونظام مخرجات ODS وبيئة SAS/IML، يضمن للباحثين أعلى درجات الرصانة والموثوقية العلمية في اختبار الفرضيات، وإثراء التراكم المعرفي في ميادين البحوث الإمبريقية المعاصرة.
المراجع
- Al-Qaisi, S. K. (2013). The investigation of valve operators’ torque production capabilities and optimal handwheel height, angle, and opening technique. https://doi.org/10.31390/gradschool_dissertations.46
- Roman-Liu, D., Kamińska, J., & Tokarski, T. (2025). A knowledge-based equation of daily work exposure. PLoS ONE. https://doi.org/10.1371/journal.pone.0324924