
تُعد النمذجة المالية والتحليل الكمي للبيانات حجر الزاوية في توجيه قرارات الأعمال المعاصرة، حيث تواجه المؤسسات تدفقات هائلة من المعاملات اليومية التي تتطلب تلخيصاً منهجياً ذا مغزى استراتيجي. في هذا السياق، يبرز مقياس “بداية العام حتى تاريخه” (Year to Date – YTD) كواحد من أهم الأدوات القياسية التي يعتمد عليها المديرون الماليون ومحللو البيانات لتقييم الأداء التراكمي وتتبع مسار المؤشرات التشغيلية بدقة متناهية مقارنة بالأهداف الموضوعة.
يتناول هذا الدليل الشامل الآليات الدقيقة لاحتساب قيم YTD داخل بيئة مايكروسوفت إكسيل (Microsoft Excel)، بدءاً من القواعد الرياضية الحاكمة وصولاً إلى التطبيقات البرمجية المتقدمة عبر الصيغ الديناميكية ومحرك باور كويري (Power Query). إن فهم هذه التقنيات يمكّن المحلل من تجاوز المعالجات البدائية التي تفتقر للمرونة، وبناء نماذج تحليلية مستقرة وقابلة للتوسع تستجيب لمتطلبات التقارير المؤسسية متغيرة الأطر الزمنية.
سنستعرض بالتفصيل الركائز النظرية للمقاييس التراكمية، والمشكلات الهندسية المرتبطة ببنية السلاسل الزمنية، وكيفية صياغة الخوارزميات الحسابية المتوافقة مع السنوات التقويمية والمالية على حد سواء، مع التركيز على استبعاد الأخطاء الشائعة وتحسين كفاءة المعالجة في قواعد البيانات الضخمة بما يتوافق مع المعايير المهنية المعتمدة عالمياً.
1. مقدمة مفهوم القيمة منذ بداية العام حتى تاريخه (YTD) وأهميتها التحليلية
1.1 التعريف الرياضي والمالي لمفهوم YTD
يُعرَّف مقياس بداية العام حتى تاريخه (YTD) رياضياً بأنه التجميع التراكمي لمتغير عددي معين عبر سلسلة زمنية تبدأ من نقطة الأساس المحددة بأول يوم تقويمي أو مالي في السنة وتنتهي عند نقطة زمنية مرجعية تقع ضمن نفس السنة. يستند هذا الأساس النظري إلى نظرية التجميع التراكمي في الإحصاء الوصفي، حيث يعمل على دمج الملاحظات الدورية الفردية في رقم واحد مستمر يمثل الحجم الكلي لنشاط المؤسسة خلال الفترة المنقضية، مما يمنح متخذي القرار نقطة ارتكاز لقياس مدى التقدم الإجمالي نحو المستهدفات السنوية.
من الناحية الاقتصادية والتحليلية، تلعب القيمة التراكمية دوراً جوهرياً في تنقية السلاسل الزمنية من التشوهات والضوضاء الناتجة عن التقلبات الشهرية الموسمية؛ فالكثير من القطاعات تشهد طفرات حادة في المبيعات أو النفقات خلال أسابيع أو أشهر محددة من العام تليها فترات هدوء نسبي. يؤدي الاقتصار على قياس الأداء الشهري المعزول إلى إعطاء مؤشرات مضللة حول الاستقرار المالي للمؤسسة، بينما يتيح YTD توحيد أفق القياس وتوفير منحنى اتجاهي متسق يمتص الانحرافات العشوائية قصيرة الأجل لصالح رؤية شمولية للأداء التشغيلي الفعلي.
1.2 الفروق الهيكلية بين YTD والمقاييس الزمنية النظيرة (MTD و QTD)
تتكامل مؤشرات الأداء التراكمي ضمن مصفوفة زمنية هرمية تضم مقياس بداية الشهر حتى تاريخه (Month to Date – MTD)، وبداية الربع السنوي حتى تاريخه (Quarter to Date – QTD)، وبداية العام حتى تاريخه (YTD). يتمثل الفارق المفاهيمي الجوهري بين هذه المؤشرات في النطاق الدوري لجمع البيانات وتردد “إعادة التصفير” (Reset Boundary)؛ حيث يُعاد تصفير مقياس MTD مع فجر أول يوم من كل شهر جديد ليعكس النشاط اللحظي المحدود، في حين يُعاد تصفير QTD كل تسعين يوماً تقريباً لتقييم الوتيرة المرحلية للخطط التشغيلية قصيرة المدى، بينما يحتفظ YTD بتراكمه المستمر على مدار العام بأكمله.
ينعكس هذا التباين الهيكلي على الأثر الإدراكي والتحليلي الذي تتركه هذه المؤشرات لدى المستثمرين والإدارة العليا. فبينما يُعد مقياس MTD عالي الحساسية للتقلبات اليومية، ويمثل QTD مقياساً لمراجعة التقارير الربع سنوية التنظيمية، يظل YTD هو المقياس الأكثر توازناً وموثوقية في تقييم مدى كفاءة استغلال رأس المال، نظراً لأنه يقدم صورة مستقرة وطويلة الأمد للأداء المؤسسي متجاوزاً الصدمات الآنية العابرة ومحققاً الاتساق مع موازنات التخطيط السنوي.
1.3 الدور التحليلي لمؤشر YTD في دعم القرارات التنبؤية
يتجاوز مؤشر YTD كونه مجرد سجل تاريخي لما تم إنجازه ليصبح أداة إسقاط واستشراف بالغة الأهمية؛ إذ يُستخدم في النمذجة المالية لحساب معدل التشغيل السنوي التقديري (Annualized Run Rate). فمن خلال قسمة القيمة التراكمية المحققة حتى اللحظة على عدد الأيام أو الأشهر المنقضية، وضمن افتراضات استقرار المتغيرات، يمكن التنبؤ بالقيمة الختامية للسنة المالية بدقة مقبولة، مما يتيح للإدارات التنفيذية استكشاف الفجوات المحتملة بين الأداء الفعلي والموازنة المعتمدة في مراحل مبكرة جداً من العام.
علاوة على ذلك، يُسهم تتبع مسار YTD في تقييم كفاءة تخصيص الموارد وترشيد الإنفاق الرأسمالي والتشغيلي؛ حيث يسمح بمقارنة معدل حرق الموازنة الفعلي (Actual Burn Rate) بالمعدل المخطط زمنياً. فإذا أظهرت التحليلات التراكمية استنفاد نسبة غير متناسبة من المخصصات في الربعين الأولين مقارنة بالسنوات السابقة، يُمكن تفعيل التدخلات التصحيحية الفورية وإعادة توزيع المخصصات النقدية بدلاً من انتظار الحسابات الختامية السنوية التي تأتي بعد فوات أوان التعديل الإداري.
2. الهندسة الأولية للبيانات وتنسيق حقول التواريخ في إكسيل
2.1 الاشتراطات المعيارية لبنية الجداول الزمنية
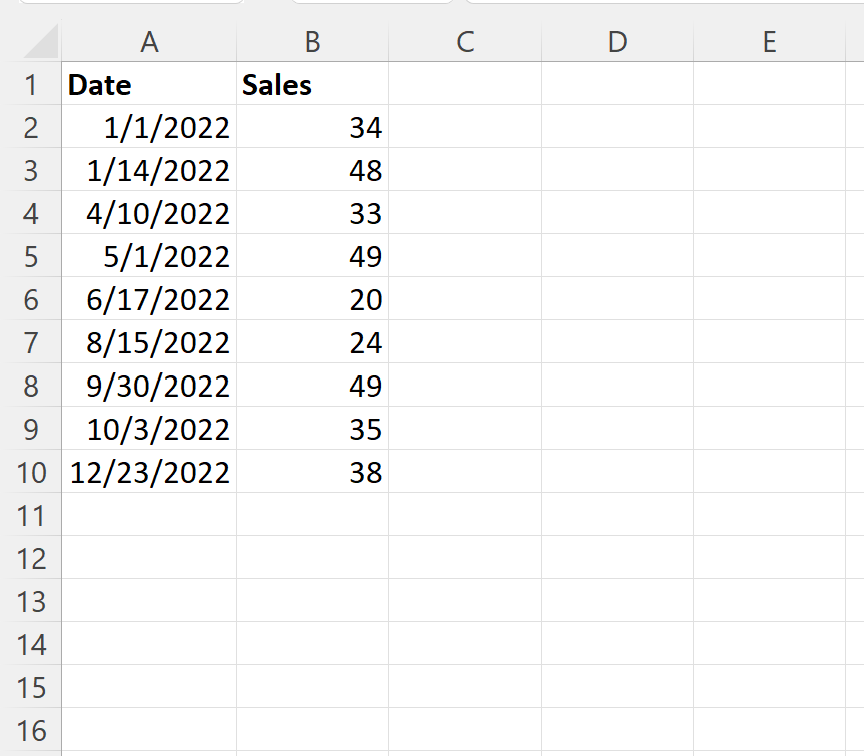
يتطلب التحليل الدقيق في برنامج مايكروسوفت إكسيل الالتزام بهيكلية البيانات المجدولة الصارمة والمعروفة بالجداول المستوية (Flat Tables). تعتمد هذه المنهجية على استبعاد الخلايا المدمجة (Merged Cells) والفواصل الرأسية أو الأفقية الفارغة التي تتسبب في كسر تسلسل قراءة المصفوفات وتشويه إحداثيات الخلايا داخل محركات الحساب التلقائي، حيث يتعين تخصيص عمود مستقل لكل متغير إحصائي: عمود لتاريخ المعاملة، وعمود لوصف المعاملة أو المعرف الخاص بها، وعمود للقيمة النقدية أو الكمية المستهدفة.
يُنصح بضرورة تحويل النطاق الميداني التقليدي إلى جدول إكسيل ديناميكي (Dynamic Excel Table) باستخدام الاختصار المرجعي المباشر، لما يوفره هذا البناء من ميزات تتضمن الإسناد الهيكلي التلقائي وتوسيع النطاقات الحسابية بمجرد إدراج صفوف جديدة دون الحاجة لإعادة كتابة المعادلات يدوياً، فضلاً عن منع وقوع الأخطاء المرجعية الناتجة عن تباين أبعاد المصفوفات في الصيغ المتقدمة.
2.2 التحقق من سلامة الأرقام التسلسلية للتواريخ في إكسيل
يقوم المنطق الداخلي لبرنامج إكسيل على تمثيل التواريخ في صورة أرقام تسلسلية صحيحة تبدأ من الرقم 1 الذي يطابق تاريخ الأول من يناير عام 1900، في حين تُمثَّل الأوقات ككسور عشرية ملحقة بتلك الأرقام. تبرز المشكلة الحسابية الكبرى عندما يتم استيراد قواعد البيانات من نظم المؤسسات لتظهر التواريخ كنصوص مجردة، مما يفقدها خاصية التسلسل الرياضي ويؤدي إلى فشل الصيغ المعتمدة على الفترات الزمنية كدوال المقارنة والمجاميع الشرطية.
لكشف التواريخ النصية ومعالجتها، يمكن للمحلل فحص المحاذاة الافتراضية داخل الخلية، حيث يحاذي إكسيل الأرقام تلقائياً إلى اليمين والنصوص إلى اليسار (في الواجهات اللاتينية) أو استخدام دالة الفحص المنطقي، ثم إعادة تحويل النصوص إلى أرقام تسلسلية عبر تطبيق دالة DATEVALUE أو ضرب القيمة النصية بالرقم واحد لتحفيز التحويل القسري. كما يجب توحيد الأنساق الزمنية الإقليمية لمنع حدوث التباس خطير بين التنسيقين الشائعين لليوم والشهر، مما قد يقلب نتائج المقارنات الزمنية رأساً على عقب دون إظهار رسائل خطأ واضحة.
2.3 الترتيب الزمني التصاعدي وتأثيره على الاتساق الحسابي
تعتمد حسابات التراكم الجاري (Running Totals) في أغلب صيغ أوراق العمل البسيطة على الفرضية الضمنية بأن كل صف يمثل خطوة زمنية لاحقة للصف الذي يسبقه؛ لذلك فإن عدم فرز السجلات تصاعدياً وفق عمود التاريخ يمثل خطأ منهجياً فادحاً يفرغ مقياس YTD من معناه الحسابي. إذا احتوى الجدول على سجل لشهر سبتمبر يليه سجل لشهر مارس، فإن الجمع التوسعي الكلاسيكي سيُظهر أرقاماً متضاربة لا تمثل الحقيقة التاريخية في تلك اللحظة الزمنية.
لضمان استقرار الاتساق الحسابي، يتعين تطبيق بروتوكول فرز إلزامي تصاعدي للتواريخ قبل إنشاء أي عمود تراكمي، مع إمكانية إضافة عمود تحقق منطقي يقارن تاريخ الصف الحالي بالصف السابق للتأكد من عدم وجود تراجعات زمنية ناجمة عن أخطاء الإدخال اليدوي. يضمن هذا الإجراء أن تكون الحركة التراكمية مستقرة ومتزايدة بما يطابق التدفق الحقيقي للمعاملات الاقتصادية على مدار السنة.
3. حساب قيم YTD لمجموعة بيانات تشمل سنة تقويمية واحدة
3.1 تطبيق دالة الجمع الكلاسيكية SUM باستخدام المراجع المختلطة
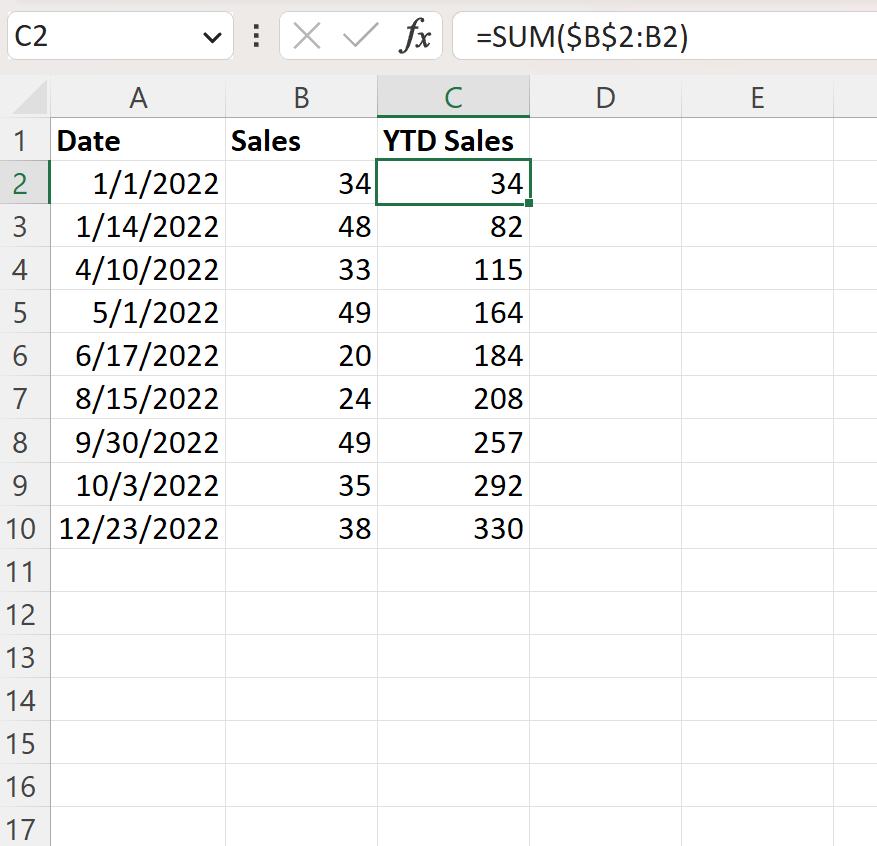
في الحالات التي تقتصر فيها مصفوفة البيانات على سنة تقويمية واحدة محددة سلفاً، تبرز الصيغة الكلاسيكية التوسعية المبنية على دالة الجمع SUM باعتبارها الحل الأمثل والأكثر كفاءة من حيث استهلاك الذاكرة. ترتكز هذه التقنية على المراجع المختلطة (Mixed References)، والتي تجمع بين التثبيت المطلق لنقطة بداية النطاق، والتحرير النسبي لنقطة النهاية، متجسدة في الصياغة القياسية الآتية:
=SUM($B$2:B2)
تتجلى الأهمية الرياضية لعلامة الدولار ($) في تثبيت الخلية الأولى للنطاق ($B$2) في مكانها بصورة قطعية تمنع انزياحها الرأسي عند نسخ الصيغة إلى الأسفل، في حين يظل الجزء الثاني من المرجع (B2) حراً وقابلاً للتغير الديناميكي. يضمن هذا التكوين اتساع مصفوفة الإدخال تلقائياً بمقدار خلية واحدة مع كل صف إضافي، مما يحقق المفهوم الفيزيائي للتراكم الحسابي المستمر خطوة بخطوة عبر مسار السلسلة الزمنية بأكملها.
3.2 التحليل المنطقي لسلوك الخلية التراكمية خطوة بخطوة
عند دراسة ميكانيكا هذه الصيغة داخل ورقة العمل، نجد أن الخلية الأولى في عمود التراكم تطبق العملية الحسابية على النطاق المقفل (B2:B2)، مما ينتج عنه قيمة تطابق تماماً الحركة الدورية المبدئية للشهر أو اليوم الأول دون أي زيادة. وبمجرد سحب المعادلة إلى الصف الثاني، تتمدد تلقائياً لتصبح (B2:B3)، بحيث يجمع المحرك الرياضي قيمة الصف الأول مضافاً إليها قيمة الصف الثاني، لتوليد أول قراءة تراكمية مكتملة.
تستمر هذه الديناميكية بالتوسع التدريجي لتشمل في الصف الأخير كافة الخلايا من البداية وحتى النهاية، مما يمثل الإجمالي الشامل للسنة. ينبغي على المحلل دائماً إجراء فحص تدقيق يدوي باختيار عينة عشوائية ومطابقة ناتج الصيغة مع شريط الحالة (Status Bar) في إكسيل للتأكد من عدم حدوث انزياحات مرجعية غير مقصودة، وهو ما يضمن موثوقية النتائج ومطابقتها التامة للواقع المحاسبي.
3.3 إدارة الإدخالات المستقبلية ومجموعات البيانات الديناميكية
يواجه مصممو النماذج المالية تحدياً بصرياً وحسابياً عند سحب صيغ التراكم مسبقاً عبر نطاقات تحتوي على صفوف مخصصة لإدخالات مستقبلية لم تحدث بعد؛ حيث يؤدي الجمع التقليدي إلى تكرار آخر قيمة تراكمية محققة عبر كافة الصفوف الفارغة، مما يشوه المظهر العام للتقارير ولوحات البيانات التفاعلية ويوحي بوجود بيانات نشطة غير حقيقية.
للتغلب على هذا القصور البرمجي، يُدمج المنطق الشرطي للدالة IF لتقييد تنفيذ عملية الجمع بوجود قيمة فعلية داخل خلية المبلغ المقابلة، باستخدام الصيغة التالية:
=IF(ISBLANK(B2), "", SUM($B$2:B2))
أو بصيغة بديلة متطابقة كفاءةً:
=IF(B2="", "", SUM($B$2:B2))
تكفل هذه المعالجة الشرطية إبقاء خلايا التراكم خالية من أي مخرجات حتى لحظة تسجيل المعاملة في الخلية المستهدفة، كما تدعم بنية جداول إكسيل الرسمية في تعميم هذه القاعدة تلقائياً على أي سجلات لاحقة دون تدخل يدوي.
4. حساب قيم YTD لمجموعات البيانات متعددة السنوات
4.1 معضلة إعادة التصفير السنوي (Annual Reset) في السلاسل الممتدة
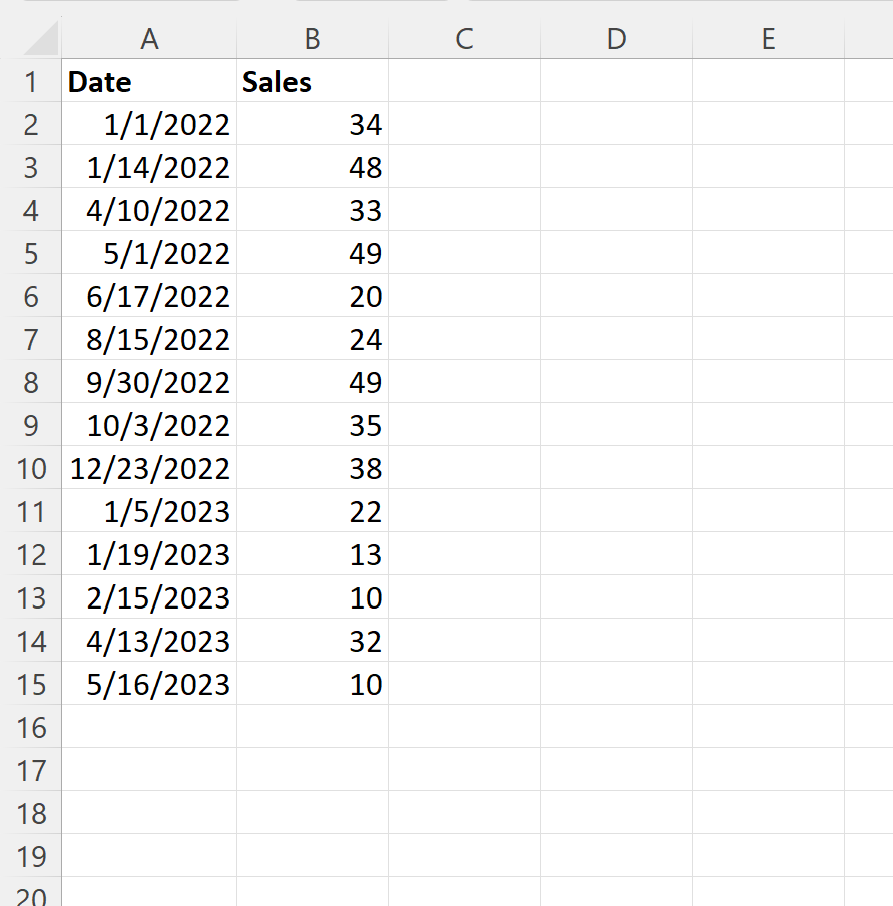
تنشأ معضلة تحليلية بالغة التعقيد عند التعامل مع سلاسل زمنية تاريخية تمتد لعدة سنوات متتالية داخل جدول موحد؛ إذ إن تطبيق صيغة الجمع التوسعي البسيطة الموضحة سابقاً سيؤدي حتماً إلى دمج نفقات أو مبيعات السنوات المتعاقبة في رقم تراكمي واحد لا نهائي. يتناقض هذا المسار تماماً مع التعريف المحاسبي لمقياس YTD الذي يفرض تصفير الحساب بصورة إلزامية مع نهاية اليوم الحادي والثلاثين من ديسمبر من كل عام وبدء التراكم من الصفر مجدداً في الأول من يناير للسنة التالية.
يترتب على هذا التراكم المستمر غير المنفصل تشوهات كارثية في حساب المؤشرات المالية، إذ يؤدي إلى تضخيم غير واقعي لأرقام الأداء الخاصة بالسنوات المتأخرة ومقارنتها بشكل غير عادل مع بدايات المشروع. لذا تبرز الحاجة الملحة لتطوير صيغ قادرة على التعرف المستقل على الحدود الفاصلة بين السنوات التقويمية وإعادة تعيين عداد الجمع تلقائياً عند عبور حاجز السنة الجديدة دون أي تدخل يدوي.
4.2 توظيف الدالة الشرطية متعددة المعايير SUMIFS
تُمثل الدالة SUMIFS، والتي أدخلتها مايكروسوفت رسمياً في الإصدارات الحديثة لحل مشكلات المعالجة الشرطية المتعددة، الأداة القياسية الأكثر قوة وموثوقية لتطبيق قيد التصفير السنوي. تقوم فلسفة هذه الصيغة على تحديد نطاق الجمع المالي أولاً، ثم تقييده بشرطين زمنيين متزامنين: أن يكون التاريخ أكبر من أو يساوي اليوم الأول من سنة المعاملة المقابلة، وفي الوقت ذاته أصغر من أو يساوي تاريخ المعاملة نفسها، كما توضح الصيغة الشاملة الآتية:
=SUMIFS($B$2:B2, $A$2:A2, ">="&DATE(YEAR(A2), 1, 1), $A$2:A2, "<="&A2)
في هذه المعادلة الحسابية، تعكف الدالة YEAR على استخراج الرقم التسلسلي للسنة من حقل التاريخ المقابل، ثم تقوم الدالة DATE بتركيب التاريخ المرجعي لأول يوم من تلك السنة تحديدا (1 يناير). بموجب هذه المعايير، يعزل إكسيل كافة المعاملات السابقة لتاريخ أول يناير لتلك السنة المعنية، مما يحقق إعادة التصفير الدورية بدقة مطلقة واستقلالية تامة لكل سنة تقويمية على حدة.
4.3 استخدام عمود مساعد للسنة لتحسين كفاءة المعالجة
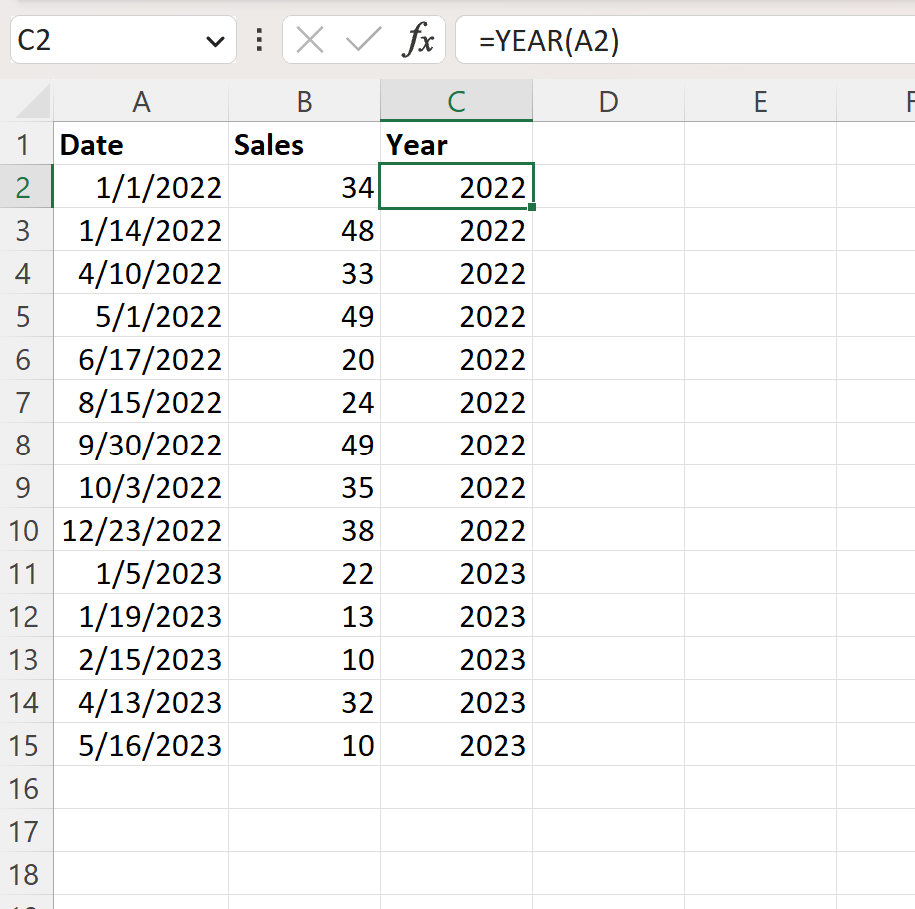
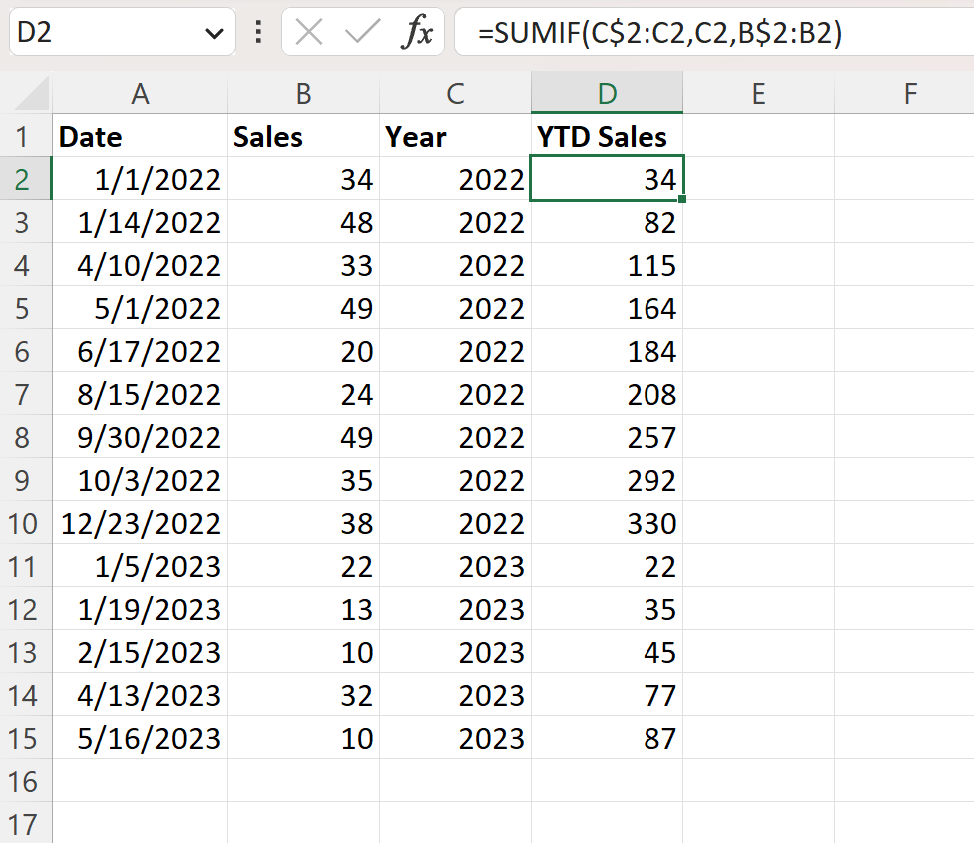
على الرغم من الأناقة الرياضية لصيغة SUMIFS المدمجة مع دوال التاريخ، فإن استدعاء دوال التركيب الحسابي مثل DATE وYEAR آلاف المرات عبر نطاقات بيانات ضخمة قد يفرض عبئاً ملحوظاً على ذاكرة المعالج ويؤدي إلى بطء استجابة المصنف أثناء التحرير. يكمن الحل الهندسي الأمثل لهذه المشكلة في الاستعانة بـ “عمود مساعد” (Helper Column) يُخصص لاستخلاص السنة مسبقاً، حيث يتم كتابة الصيغة البسيطة في العمود C مثلاً:
=YEAR(A2)
بناءً على هذا العمود الوسيط، يمكن تبسيط معادلة الجمع التراكمي المشروط لتصبح أخف وزناً وأسرع معالجة، على النحو الآتي:
=SUMIF($C$2:C2, C2, $B$2:B2)
تعمل هذه الصيغة على مطابقة قيمة السنة في الصف الحالي مع كافة قيم السنوات السابقة لها في النطاق الموسع، وجمع مبالغها فقط طالما ظلت قيمة السنة متطابقة. وبمجرد ظهور سنة رقمية جديدة في العمود C، يتجاهل إكسيل كافة الأرقام السابقة تلقائياً ويبدأ عملية التراكم من نقطة الصفر، مما يرفع كفاءة النمذجة المالية بصورة ملحوظة ويسهل تدقيق الصيغ واكتشاف الأخطاء.
5. التقنيات المتقدمة: توظيف الدالة SUMPRODUCT ومصفوفات إكسيل الحديثة
5.1 بناء صيغ YTD التراكمية باستخدام SUMPRODUCT
تُعد الدالة SUMPRODUCT من أكثر أدوات إكسيل الكلاسيكية مرونة في التعامل مع المعالجات المصفوفية الشرطية دون الحاجة لتفعيل آليات المصفوفات التقليدية المعقدة عبر اختصارات لوحة المفاتيح. تعتمد فلسفة هذه الدالة على إجراء عمليات ضرب متسلسلة لمصفوفات منطقية تتألف من قيم الصواب والخطأ (TRUE / FALSE)، والتي تتحول تلقائياً إلى وحدات حسابية ثنائية (1 و 0) بمجرد إخضاعها للعمليات الحسابية، كما هو موضح بالصيغة المتقدمة التالية:
=SUMPRODUCT(($A$2:A2<=A2)*(YEAR($A$2:A2)=YEAR(A2))*($B$2:B2))
يقوم الجزء الأول من المعادلة بتقييم ما إذا كانت التواريخ تقع قبل أو تطابق تاريخ الصف الحالي، بينما يتحقق الجزء الثاني من انتمائها لنفس السنة التقويمية الحالية. ينتج عن ضرب هاتين المصفوفتين مصفوفة ناتجة تحتوي على الرقم 1 للقيم المستوفية للشرطين معاً، والرقم 0 للقيم المخالفة، لتتولى الدالة بعد ذلك ضرب هذه المعاملات بمصفوفة القيم النقدية وجمعها، مما يقدم حلاً رياضياً متماسكاً يحقق التصفير السنوي التلقائي ويعزل الشروط المتقاطعة بنجاح.
5.2 تطبيق دوال المسح والمصفوفات الديناميكية الحديثة (SCAN و LAMBDA)
مع إطلاق محرك المصفوفات الديناميكية في إصدارات Microsoft 365 الحديثة، شهدت الحسابات التراكمية ثورة حقيقية عبر دمج دالتي SCAN وLAMBDA. تتيح دالة SCAN الحفاظ على متغير مجمع (Accumulator) يتنقل عبر عناصر المصفوفة بالكامل ليولد كافة النتائج التراكمية دفعة واحدة من خلال خلية وحيدة دون الحاجة لنسخ المعادلات أو سحبها يدوياً لأسفل العمود، مما يلغي تماماً مخاطر تلف المراجع أو تجزؤ الصيغ.
يمكن بناء معادلة مصفوفية متطورة باستخدام LAMBDA تفحص تسلسل السنوات على النحو الآتي:
=SCAN(0, B2:B100, LAMBDA(prev,curr, IF(YEAR(INDEX(A2:A100, ROW(curr)-ROW(B2)+1)) <> YEAR(INDEX(A2:A100, ROW(curr)-ROW(B2))), curr, prev + curr)))
تتحقق هذه الصيغة مما إذا كانت سنة السجل الحالي تختلف عن سنة السجل السابق؛ فإذا حدث تغير سنوي، يُعاد ضبط التراكم ليبدأ من قيمة الخلية الحالية فقط معلناً التصفير التلقائي، وإلا فإنه يضيف القيمة الحالية إلى التراكم السابق. يتميز هذا النهج بخفض استهلاك الذاكرة وحماية الصيغة داخل خلية رئيسية واحدة تتدفق منها النتائج برمجياً عبر ظاهرة التدفق الديناميكي (Spill Array).
5.3 التعامل مع التواريخ المكررة في نفس اليوم والترتيب غير الخطي
تشهد قواعد البيانات الواقعية في المؤسسات تسجيل عشرات أو مئات المعاملات التي تقع في نفس اليوم، مما قد يولد التباساً إذا كانت المعالجة تفترض ترتيباً خطياً صارماً يحدد الأسبقية اللحظية بين سطور نفس التاريخ. في الحسابات المالية التراكمية، يُشترط أن تعكس قيمة YTD لجميع المعاملات المنفذة في يوم ما إجمالي ما تحقق حتى نهاية ذلك اليوم بالتحديد، وليس التراكم الجزئي الناتج عن ترتيب إدخال المعاملة داخل المصنف.
عند الاعتماد على صيغ مثل SUMIFS مع استخدام عامل المقارنة الأصغر من أو يساوي التاريخ الحالي (<=A2)، ستحصل السجلات المتطابقة تاريخياً والواقعة في نفس اليوم على نفس القيمة التراكمية الإجمالية إذا تمت الإشارة إلى كامل نطاق اليوم، مما يعزز العدالة الإحصائية. أما في الحالات التي تتطلب تمييزاً دقيقاً لترتيب الحركات داخل اليوم الواحد، فيجب دمج طوابع زمنية تفصيلية تشمل الساعات والدقائق والثواني ضمن حقل التاريخ، حتى يتسنى للمعادلات الرياضية إيجاد أسبقية رقمية فريدة تمنع تضارب التسلسل التراكمي وتضمن استقرار النتائج.
6. أتمتة حساب YTD عبر الجداول المحورية (Pivot Tables)
6.1 إنشاء الهيكل المحوري وإدراج مقاييس التجميع الزمني
تُعد الجداول المحورية (Pivot Tables) الأداة الأكثر كفاءة وسرعة لتلخيص البيانات الزمنية الضخمة دون الحاجة لكتابة معادلات معقدة في خلايا أوراق العمل. تبدأ العملية بتحديد جدول البيانات الرئيسي والتوجه إلى قائمة إدراج لاختيار إنشاء جدول محوري، حيث يتم سحب حقل التاريخ إلى منطقة الصفوف (Rows). يتعرف إكسيل تلقائياً في الإصدارات الحديثة على البنية الزمنية ويقوم بإنشاء تجميع زمني هرمي (Date Grouping) يقسم التواريخ إلى سنوات، وأرباع، وأشهر.
لتحقيق المتطلبات التحليلية المزدوجة، يقوم المحلل بسحب حقل القيم المادية (كالمبيعات أو الإيرادات) مرتين متتاليتين إلى منطقة القيم (Values). يُترك الحقل الأول ليعبر عن المجموع الشهري أو الدوري البسيط، في حين يُخصص الحقل الثاني لإجراء الحساب التراكمي السنوي المطلوب، مع الحرص على تنسيق الجدول في النمط المجدول (Tabular Form) لضمان الفصل البصري التام بين السنوات والأشهر وتسهيل القراءة الهرمية للبيانات.
6.2 تفعيل خاصية ‘إظهار القيم كـ’ (Show Values As) لحساب الإجمالي الجاري
يكمن سر استخراج قيم YTD داخل الجدول المحوري في الاستفادة من الميزات التحليلية المضمنة لنافذة إعدادات حقل القيمة (Value Field Settings). للقيام بذلك، يضغط المحلل بزر الفأرة الأيمن على أحد أرقام الحقل الثاني للقيم، ويختار إظهار القيم كـ (Show Values As)، ثم يحدد الخيار الإحصائي “إجمالي تراكمي في” (Running Total In).
تتطلب هذه الخطوة دقة بالغة في تحديد الحقل الأساسي (Base Field)؛ حيث يجب اختيار حقل “الأشهر” أو “التاريخ” كحقل أساسي، وليس حقل “السنوات”. يضمن هذا الإجراء أن تسري عملية الجمع التراكمي عبر شهور السنة الواحدة بصورة تسلسلية، وفور وصول المؤشر الزمني إلى نهاية السنة وانتقاله إلى تصنيف السنة التالية في منطقة الصفوف، يقوم محرك الجدول المحوري آلياً بإعادة تصفير الإجمالي الجاري ليبدأ مجدداً من شهر يناير للسنة الجديدة، محققاً بذلك المتطلب المحاسبي لـ YTD دون أي تدابير إضافية.
6.3 المفاضلة بين صيغ خلايا أوراق العمل والجداول المحورية في حساب YTD
يتطلب اتخاذ القرار الهندسي السليم داخل بيئة إكسيل إجراء موازنة بين استخدام الصيغ البرمجية المباشرة في الخلايا والاعتماد على محرك الجداول المحورية. تتميز الجداول المحورية بالقدرة الفائقة على معالجة ملايين السجلات في أجزاء من الثانية دون إثقال كاهل المعالج بالعمليات الحسابية المتكررة، كما تتيح إجراء تحليلات متعددة الأبعاد عبر شرائح التصفية (Slicers) بمرونة منقطعة النظير تجعلها مثالية لإعداد التقارير الإدارية الموحدة.
في المقابل، تؤخذ على الجداول المحورية مسألة افتقارها للتحديث اللحظي التلقائي؛ حيث تتطلب تنفيذ أمر التحديث (Refresh) يدوياً أو عبر أكواد الأتمتة لعكس أي تعديل يطرأ على البيانات المصدرية، فضلاً عن صعوبة دمجها بتنسيقات طباعة غير تقليدية. تظل الصيغ التفاعلية المباشرة (مثل SUMIFS أو المصفوفات الديناميكية) هي الخيار الأنسب لبناء واجهات النماذج المالية الدقيقة (Financial Models) ولوحات المؤشرات التي تتطلب مرونة كاملة في التنسيق وتحديثاً حسابياً فورياً مع كل حركة إدخال جديدة.
7. حساب قيم YTD للسنوات المالية غير التقويمية (Fiscal YTD)
7.1 مفهوم العام المالي المتداخل والتحديات الرياضية المرتبطة به
تعتمد العديد من الكيانات الاقتصادية، والهيئات الحكومية، والشركات متعددة الجنسيات سنوات مالية (Fiscal Years) لا تتطابق بدايتها بالضرورة مع السنة التقويمية التقليدية التي تبدأ في 1 يناير؛ فقد تبدأ السنة المالية لمنشأة ما في 1 يوليو وتنتهي في 30 يونيو من العام التالي، أو تبدأ في 1 أكتوبر وتنتهي في 30 سبتمبر. يُسقط هذا الواقع التنظيمي صلاحية الدوال الكلاسيكية المباشرة كدالة YEAR المستقلة، إذ تصبح غير قادرة على تمييز الحدود الفاصلة للعام المالي المتداخل عبر سنتين تقويميتين مختلفتين.
تتمثل الصعوبة الرياضية في ضرورة نقل نقطة ارتكاز التصفير التراكمي من شهر يناير إلى شهر الافتتاح المالي المعتمد؛ فالمعاملة المنفذة في شهر أغسطس لعام 2023 مثلاً تتبع لنفس السنة المالية لمعاملة نُفذت في شهر فبراير لعام 2024 ضمن سنة مالية تبدأ في يوليو. يؤدي الفشل في ضبط هذه الإزاحة الرياضية إلى أخطاء فادحة في إعداد الحسابات التراكمية، ومخالفة صريحة لمبادئ المحاسبة المقبولة عموماً، مما يفرض بناء نماذج رياضية مرنة تستوعب هذه الخصوصية المؤسسية بدقة تامة.
7.2 صياغة المعادلات المخصصة للأعوام المالية الهجينة
لمعالجة هذه المعضلة الحسابية، يتعين أولاً صياغة معادلة منطقية تحدد “السنة المالية” بدقة لكل تاريخ، وذلك بالاعتماد على رقم شهر البداية المالي. على سبيل المثال، إذا كانت السنة المالية تبدأ في شهر يوليو (الشهر 7)، يمكن كتابة صيغة استخراج السنة المالية في عمود مخصص على النحو التالي:
=YEAR(A2) + (MONTH(A2) >= 7)
تقوم هذه المعادلة بفحص شهر المعاملة؛ فإذا كان الشهر يقع بين يوليو وديسمبر (أكبر من أو يساوي 7)، فإن الشرط المنطقي يُرجع القيمة TRUE (والتي تعادل رياضياً الرقم 1)، لتتم إضافتها إلى السنة التقويمية لتحديد المسمى المالي للعام. وبمجرد استقرار هذا التحديد، يمكن استدعاء دالة EDATE بالتكامل مع دالة الجمع الشرطي SUMIFS لاقتناص التاريخ الافتتاحي بديناميكية تامة وحساب التراكم المالي الموثوق عبر السلسلة الزمنية بأكملها.
7.3 بناء أعمدة المؤشرات المالية التراكمية عبر المعايير الشرطية
يقتضي التطبيق المعياري في بيئات العمل المعقدة تصميم عمود منظم يحمل اسم “الشهر المالي” (Fiscal Month Index)، حيث تتراوح أرقامه من 1 (المطابق لشهر الافتتاح، كشهر يوليو) وصولاً إلى 12 (المطابق للشهر الختامي، كشهر يونيو من العام التالي). يمكن تحقيق هذه التسمية التسلسلية عبر الصيغة الحسابية القياسية التالية:
=MOD(MONTH(A2) - شهر_البداية, 12) + 1
بتطبيق هذا الترتيب، تصبح عمليات المقارنة الزمنية والتراكم ميسرة للغاية؛ حيث تدمج شروط الجمع التراكمي للسنة المالية بين تطابق مؤشر السنة المالية المحددة في البند السابق مع قيد أن يكون التاريخ أصغر من أو يساوي تاريخ الصف الحالي، كما يلي:
=SUMIFS($B$2:B2, $D$2:D2, D2, $A$2:A2, "<="&A2)
حيث يمثل العمود D معرف السنة المالية المستخرجة مسبقاً. يوفر هذا الهيكل الاستقرار التام لحسابات YTD الخاصة بالأعوام الهجينة، ويتيح مطابقة المخرجات مع موازين المراجعة الدورية وتقارير الإقفال المحاسبي الصادرة عن نظم تخطيط موارد المؤسسات (ERP) بمنتهى الموثوقية.
8. الأخطاء الشائعة في حساب قيم YTD وآليات تصحيحها
8.1 أخطاء تثبيت النطاقات وتلف المراجع (Absolute vs. Relative References)
يُعد سوء استخدام علامات التثبيت ($) المحددة للمراجع المطلقة والنسبية الخطأ الأكثر انتشاراً بين المبتدئين في النمذجة المالية عبر إكسيل؛ حيث يؤدي نسيان تثبيت الخلية الأولى في صيغة الجمع التوسعي الكلاسيكية =SUM(B2:B2) إلى تحولها عند النسخ إلى مصفوفات متحركة من قبيل =SUM(B3:B3)، مما يفقد المعادلة وظيفتها التراكمية ويجعلها مجرد انعكاس متكرر للقيمة المنفردة للصف نفسه دون أي جمع جارٍ.
علاوة على ذلك، تتعرض هذه المراجع للتلف التام وظهور الخطأ الشهير #REF! عند قيام المستخدم بحذف الصف المرجعي الأول ($B$2) في الجدول، حيث ينهار ترابط المعادلة بالكامل. لتجاوز هذه المخاطرة الهيكلية في الملفات الحساسة، يمكن توظيف دالة INDEX لتحديد الخلية الأولى بشكل مرن ومقاوم لعمليات الحذف عبر الصيغة المتقدمة التالية:
=SUM(INDEX($B$2:$B$100, 1):B2)
تضمن هذه الصياغة بقاء نقطة انطلاق التراكم مثبتة دائماً على أول خلية في المصفوفة المحددة بصرف النظر عن أي تعديلات قد تطرأ على الصفوف اللاحقة تصميماً أو حذفاً.
8.2 تشوهات الحساب الناتجة عن التواريخ غير المتسلسلة والمفقودة
تؤدي الفجوات الزمنية الناتجة عن إغفال أيام العطلات الأسبوعية أو عدم تدوين حركات في أيام معينة إلى حدوث قفزات حادة وتشوهات بصرية عند رسم المنحنيات البيانية التراكمية؛ فرغم أن الرياضيات التراكمية قد تكون صحيحة حسابياً للمبالغ، إلا أن السلسلة الزمنية تفقد خاصية التدرج الطبيعي، مما قد يربك التحليلات الاستقرائية ومقاييس المتوسطات المتحركة المشتقة من مؤشر YTD.
للتغلب على هذه الظاهرة، تقتضي أفضل الممارسات في قواعد البيانات إنشاء “جدول تواريخ رئيسي” (Master Calendar Dimension) يحتوي على كافة الأيام المتصلة دون أي انقطاع، ومن ثم دمج جدول المعاملات به عبر دوال الربط أو نموذج البيانات، مع إسناد القيمة صفر لأيام التوقف التشغيلي. كما يجب التنبه إلى أن التداخل العكسي للتواريخ (عدم ترتيبها التصاعدي) يفسد المنطق الحسابي لصيغ التراكم البسيطة ويقود إلى ظهور منحنيات متكسرة تتناقض مع حقيقة التراكم التاريخي التدريجي للأموال.
8.3 التعامل مع النصوص والقيم الخالية والأخطاء الحسابية داخل النطاق
يتسبب احتواء عمود القيم على نصوص مجردة، أو مسافات خالية ناتجة عن التصدير الرديء، أو رسائل خطأ حسابية سابقة مثل #N/A أو #DIV/0!، في إيقاف عمل دوال التراكم وظهور خطأ القيمة #VALUE! الذي يشل حركة التحليل في كامل أجزاء ورقة العمل. تختلف الدوال في تعاملها مع هذه الشوائب؛ فبينما تتجاهل دالة SUM الكلاسيكية النصوص تلقائياً، فإن العمليات الحسابية المباشرة داخل المصفوفات تفشل فوراً بمجرد اصطدامها بأي مدخل غير عددي.
لتأمين المصنف ضد هذه الإخفاقات، يُنصح بتغليف الصيغ التراكمية المتقدمة بدالة عزل الأخطاء الشاملة:
=IFERROR(الصيغة_التراكمية, 0)
أو استخدام الدالة التحققية ISNUMBER لاستبعاد السجلات المعيبة قبل محاولة إخضاعها للجمع. ويظل الإجراء الوقائي الأكثر نجاعة هو تفعيل ميزة التحقق من صحة البيانات (Data Validation) على أعمدة الإدخال لمنع المستخدمين من إدراج أي قيم غير عددية أو تواريخ غير صالحة منذ اللحظة الأولى للتشغيل.
9. التحليل المتقدم: مقارنات الأداء السنوي (YTD vs Prior Year YTD)
9.1 استرجاع وحساب قيمة YTD للفترة المماثلة من العام السابق (PY YTD)
لا تكتمل القيمة الاستراتيجية لمؤشر بداية العام حتى تاريخه دون وضعه في سياق مقارن مع الفترة الزمنية المماثلة تماماً من العام المنصرم، والمعروفة في التحليل المالي بمصطلح “المثل بالمثل” (Like-for-Like Comparison). تتيح هذه المقارنة للمحللين إلغاء كافة المتغيرات الموسمية وتحديد ما إذا كان نمو التراكم ناتجاً عن تحسن تشغيلي حقيقي أم أنه مجرد تكرار للوتيرة الطبيعية لحركة الأعمال في مثل هذا الوقت من السنة.
لحساب تراكم الفترة المماثلة السابقة (Prior Year YTD)، يمكن توظيف دالة EDATE لإزاحة الحدود الزمنية بدقة 12 شهراً إلى الوراء ضمن صيغة الجمع الشرطي، كما هو موضح بالمعادلة التالية:
=SUMIFS($B$2:$B$1000, $A$2:$A$1000, ">="&EDATE(DATE(YEAR(A2), 1, 1), -12), $A$2:$A$1000, "<="&EDATE(A2, -12))
كما يمكن الاعتماد على دالة XLOOKUP في الجداول التلخيصية الشهرية للبحث المباشر عن القيمة التراكمية المناظرة لنفس الشهر في كتلة بيانات السنة الفائتة، مما يمهد الطريق لقياس التغيرات الهيكلية في أداء المنشأة بمنتهى الوضوح والدقة.
9.2 احتساب نسب التباين ومعدلات النمو السنوية (YoY Growth Rate)
بمجرد توفر قيمة YTD للعام الحالي وقيمة PY YTD للعام المنصرم جنباً إلى جنب في كل صف زمني، يمكن الانتقال للخطوة التحليلية الأكثر أهمية المتمثلة في قياس معدل النمو التراكمي على أساس سنوي (Year-over-Year Growth Rate). تستند هذه العملية إلى المعادلة الرياضية القياسية الموضحة أدناه:
معدل_النمو = (YTD_الحالي - YTD_السابق) / YTD_السابق
يواجه التطبيق العملي لهذه الصيغة خطراً حسابياً يتمثل في ظهور خطأ القسمة على الصفر (#DIV/0!) عند انعدام التراكم في بدايات السنة السابقة أو في مشاريع النشاط الحديث، وهو ما يتطلب تدريع الصيغة شرطياً لتجنب تشويه لوحة المؤشرات، كما في المثال الآتي:
=IF(PY_YTD_Cell = 0, "", (Current_YTD_Cell - PY_YTD_Cell) / PY_YTD_Cell)
يتم تنسيق مخرجات هذه الخلية كنسبة مئوية رقمية واضحة، مما يمنح الإدارة العليا مؤشراً فورياً وموضوعياً يرصد بدقة وتيرة الصعود أو التراجع في حجم النشاط التشغيلي مقارنة بالسنة المقابلة.
9.3 التمثيل البياني والتنسيق الشرطي لاتجاهات YTD
تكتسب المؤشرات الرقمية التراكمية فاعليتها القصوى عند ترجمتها بصرياً لتسهيل استيعابها من قبل القيادات التنفيذية؛ حيث يُعد المخطط الخطي المتراكب (Overlay Line Chart) الأسلوب المثالي لعرض مقاييس YTD، إذ يتم تمثيل تراكم العام الحالي بخط عريض ملون، في حين يُمثل تراكم العام الماضي بخط متقطع ذي لون رمادي محايد، مما يبرز الفجوة الأدائية بين العامين بوضوح عبر مسار الأشهر المتتالية.
بالتوازي مع ذلك، يُسهم التنسيق الشرطي (Conditional Formatting) في إضفاء ديناميكية بصرية على جداول البيانات؛ حيث يمكن تطبيق مجموعات الأيقونات (Icon Sets) كالمثلثات الخضراء والحمراء بجانب قيم النمو لإظهار تجاوز الأداء التراكمي للعام السابق أو انخفاضه عنه فورياً. يُشكل هذا الإخراج البصري الركيزة الأساسية للوحات القيادة التفاعلية (Executive Dashboards)، التي تمكن متخذي القرار من تقييم الوضع المالي العام بلمحة سريعة واتخاذ قرارات التدخل الإداري في التوقيت المناسب.
10. الممارسات المنهجية الفضلى وتحسين أداء المصنفات الضخمة
10.1 تقليل العبء الحسابي وحل مشكلات بطء إعادة الحساب (Workbook Lag)
يؤدي الاستخدام المكثف للصيغ التراكمية عبر مصفوفات بيانات تحتوي على مئات الآلاف من الصفوف إلى استنزاف حاد لموارد المعالج وبطء ملحوظ في استجابة المصنف، خاصة عند الاعتماد على الدوال المتقلبة (Volatile Functions) مثل OFFSET أو INDIRECT. تعيد هذه الدوال المتقلبة حساب مخرجاتها بالكامل بصورة متكررة مع أي تعديل طفيف يطرأ على أي خلية داخل المصنف حتى لو لم تكن ذات صلة بها، مما يسبب تجمداً مزعجاً للبرنامج ويهدر وقت المحلل.
تقتضي المنهجية الاحترافية الاستعاضة التامة عن الدوال المتقلبة ببدائل غير متقلبة ومستقرة تماماً مثل الدالتين INDEX وSUMIFS، إلى جانب تفضيل استخدام الأعمدة المساعدة المنطقية على الصيغ المصفوفية الثقيلة التي تستهلك ذاكرة إكسيل بصورة مفرطة. وفي أوقات إعداد النماذج الضخمة جداً، يمكن تحويل خيارات الحساب من النمط التلقائي إلى اليدوي (Manual Calculation) عبر خيارات البرنامج بصورة مؤقتة، وإعادة تنشيطه عند اكتمال البناء الهيكلي لضمان سرعة التحرير واستقرار الأداء البرمجي العام.
10.2 توظيف Power Query لحساب YTD قبل التحميل إلى أوراق العمل
يُمثل محرك دمج وتحويل البيانات الخارق في إكسيل باور كويري (Power Query) الحل الجذري والنهائي لمعالجة مشاكل الأداء الناتجة عن الجداول الضخمة؛ حيث يتيح إجراء كافة الحسابات التراكمية وإعادة التصفير السنوي برمجياً في الذاكرة الخلفية قبل تصدير النتائج الجاهزة إلى ورقة العمل، مما يرفع صيغ الحساب التراكمي تماماً عن كاهل واجهة إكسيل الميدانية ويقلل حجم الملف بشكل مذهل.
تبدأ هذه العملية باستيراد البيانات داخل واجهة Power Query، وفرز التواريخ تصاعدياً، ثم استخراج حقل السنة كعمود مستقل. بعد ذلك، يمكن تجميع البيانات حسب السنة وإضافة عمود تراكمي مخصص باستخدام لغة إم (M Code) عبر استدعاء دوال التجميع القائمة مثل List.Generate أو دمج المؤشرات المتسلسلة لإنشاء عمود الإجمالي الجاري المقيد بحدود السنة المالية. يتميز هذا الإجراء بإتمام المعالجة الحسابية مسبقاً وتصدير أرقام نهائية ثابتة وخفيفة إلى واجهة ورقة العمل، مما يمنح النموذج سرعة تصفح فائقة ومناعة كاملة ضد العبث بالصيغ.
10.3 التوثيق المنهجي ومراجعة الحسابات التراكمية وفق المعايير الأكاديمية
تتطلب الحوكمة الرشيدة للنماذج المالية توثيقاً دقيقاً وشاملاً لكافة الافتراضات الرياضية والمعادلات المطبقة داخل المصنف؛ إذ يتعين على المحلل إدراج تعليقات توضيحية واضحة في رؤوس الأعمدة تبين بوضوح ما إذا كان التراكم المحسوب يستند إلى سنة تقويمية اعتيادية أم إلى سنة مالية مخصصة، مع ذكر نقطة الانطلاق الرسمية للإقفال المحاسبي بدقة بالغة.
علاوة على ذلك، يجب إنشاء فحوصات توازن محاسبية مدمجة (Integrity Checks) عبر خلايا مستقلة خارج الجدول للتحقق من سلامة المخرجات بصورة دورية؛ ومن أبرز هذه الاختبارات مطابقة قيمة YTD لليوم الأخير من السنة المالية مع المجموع الإجمالي السنوي البسيط لنفس الفترة. يضمن هذا الفحص الحسابي عدم إفلات أي سجلات نتيجة أخطاء التاريخ أو تلف مراجع الصيغ، مع التأكيد على حماية وتأمين أعمدة الصيغ البرمجية بكلمات مرور تمنع التعديلات العرضية غير المصرح بها، التزاماً بأعلى المعايير الأكاديمية والمهنية المعمول بها في التدقيق المالي.
خاتمة
يمثل استيعاب وتطبيق آليات احتساب قيم بداية العام حتى تاريخه (YTD) في مايكروسوفت إكسيل ركيزة لا غنى عنها لأي محلل يسعى لبناء نماذج أعمال رصينة تتسم بالدقة الرياضية والعمق الاستراتيجي. لقد تدرجنا في هذا الدليل عبر استعراض المفاهيم التراكمية من صيغ الجمع الكلاسيكية البسيطة، وصولاً إلى المعادلات الشرطية متعددة المعايير والمصفوفات الديناميكية الحديثة التي تتكيف بمرونة مع تداخل السنوات والتقلبات الزمنية للأعوام المالية الهجينة.
إن إتقان هذه الأدوات، والالتزام بأفضل الممارسات الهندسية كتنقية البيانات والترتيب التصاعدي وتفادي الدوال المتقلبة المرهقة لموارد النظام، يضمن توفير بيئة تحليلية مستقرة تدعم اتخاذ القرارات الإدارية والتنبؤية السليمة. ومع استمرار تطور أدوات إكسيل ومحرك باور كويري، يظل التسلح بالمنطق الحسابي المتين هو الضمانة الحقيقية لتحويل البيانات الخام الصامتة إلى رؤى استراتيجية تقود مسيرة النمو المؤسسي بثقة واقتدار.
المراجع
- Bricklin, D., & Frankston, B. (1979). VisiCalc: The first electronic spreadsheet software. Software Arts.
- Microsoft Corporation. (2024). SUMIFS function in Microsoft Excel. Microsoft Support. https://support.microsoft.com/ar-sa/office/sumifs-الدالة-sumifs-c9e748f5-7ea7-455d-9406-611cebce642b
- Microsoft Corporation. (2024). SCAN function in Excel (Dynamic Arrays). Microsoft Support. https://support.microsoft.com/ar-sa/office/scan-الدالة-scan-daf9988e-430b-424b-8aa5-40f1a34b24c9
- Microsoft Corporation. (2024). Calculate values in a PivotTable. Microsoft Support. https://support.microsoft.com/ar-sa/office/حساب-القيم-في-pivottable-11f41417-da80-435c-a5c6-b0185e59da77