
يُمثّل اتخاذ القرارات المالية الرشيدة حجر الزاوية لاستدامة المشاريع الناشئة والمنشآت التجارية على اختلاف أحجامها؛ إذ إن البيئات الاقتصادية المعاصرة تتسم بالديناميكية العالية وتزايد مستويات عدم اليقين والمخاطرة. في هذا السياق، تبرز أدوات التحليل المالي والمحاسبي وسيلةً منهجيةً تُمكّن رواد الأعمال والمديرين الماليين من استشراف المسارات المستقبلية بدقة وموضوعية، وتحويل البيانات الصماء إلى رؤى استراتيجية تقود عمليات النمو المستدام. ومن بين هذه الأدوات المتقدمة، يحتل تحليل التعادل مكانة محورية بوصفه النواة الأساسية التي تُبنى عليها سياسات التسعير، وإدارة التكاليف، والتخطيط التشغيلي قصير وطويل الأجل على حد سواء.
يتناول هذا المقال الأكاديمي الشامل كيفية إجراء تحليل نقطة التعادل باستخدام تطبيق جداول بيانات جوجل (Google Sheets)، وهو التطبيق السحابي الذي بات يشكل ركيزة أساسية في بناء النماذج المالية التفاعلية والتعاونية. سنعمل من خلال هذا الدليل المرجعي الموسع على تفكيك الأسس النظرية والاقتصادية لمفهوم التعادل، مروراً بالهيكلة المنهجية المتقدمة لورقة العمل، وصياغة المعادلات الرياضية الدقيقة، وصولاً إلى بناء مصفوفات محاكاة المبيعات، والتمثيل البياني الاحترافي، واختبار حساسية النموذج للمتغيرات الاقتصادية الطارئة، مع تسليط الضوء على المعالجات الحسابية لاستهداف الأرباح وتطبيق أدوات الحل التراجعي المعقدة.
إن الانتقال من مرحلة التخمين والتفاؤل غير المنضبط إلى مرحلة الحسابات الدقيقة القائمة على البيانات المنطقية هو الفارق الجوهري بين استمرار المنشأة وازدهارها أو خروجها المبكر من السوق. تهدف هذه الدراسة المعمقة إلى تقديم دليل تطبيقي متكامل يجمع بين الرصانة الأكاديمية والواقعية الإجرائية، ليكون مرجعاً لكل من يسعى إلى إتقان النمذجة المالية في بيئة الحوسبة السحابية المرنة، بما يضمن بناء أساس مالي متين قادر على استيعاب الصدمات ومواكبة الأهداف الاستراتيجية بكفاءة واقتدار.
1. المقدمة النظرية لمفهوم تحليل نقطة التعادل وأهميته المالية
1.1 التعريف الاقتصادي والرياضي لنقطة التعادل
تُعرّف نقطة التعادل (Break-Even Point) في النظرية الاقتصادية والمالية بأنها ذلك المستوى التشغيلي أو الحجم الإنتاجي المحدد الذي تتساوى عنده الإيرادات الكلية المتولدة من النشاط التجاري مع التكاليف الكلية بشقيها الثابت والمتغير. رياضياً، تتجسد هذه اللحظة عندما تصبح الدالة الرياضية التي تعبر عن الأرباح مساوية للصفر تماماً؛ أي إن المنشأة لا تحقق أي أرباح تشغيلية (Operating Income)، وفي الوقت ذاته لا تتكبد أي خسائر رأسمالية أو جارية. ويُطلق المحاسبون على هذه النتيجة المحاسبية مرحلة “الربح التشغيلي الصفري” قبل استقطاع الفوائد والضرائب (EBIT)، مما يعني أن كل وحدة نقدية تكتسبها المؤسسة تُوجّه بدقة لتغطية التكاليف المستحقة دون فائض متبقٍ لأصحاب المشروع أو عجز يستلزم تمويلاً خارجياً.
يكتسب هذا التوازن الحرج أهميته من كونه يمثل الحد الفاصل بين مرحلتين متباينتين من عمر المشروع التشغيلي؛ فقبل بلوغ هذا الحجم الإنتاجي تقع المؤسسة في منطقة الخسارة التشغيلية، حيث تلتهم الأعباء المالية والتأسيسية كامل الإيرادات وتفيض عنها، مما يضغط على رأس المال العامل ويهدد استقرار السيولة النقدية. وبمجرد تجاوز نقطة التعادل الرياضية، ولو بوحدة بيعية واحدة، تتحول العمليات التشغيلية جذرياً نحو مسار توليد القيمة وتحقيق الربحية الإيجابية؛ إذ تتجه الإيرادات الإضافية الناتجة عن كل وحدة مباعة -بعد استبعاد تكلفتها المتغيرة المباشرة- بصورة مباشرة ومطلقة إلى تراكم الأرباح الصافية للمشروع، نظراً لاكتمال تغطية التكاليف الثابتة بالكامل عند النقطة الحرجة.
1.2 الأهمية الاستراتيجية لتحليل التعادل في دراسات الجدوى
يشكل تحليل نقطة التعادل، والمعروف في الأدبيات المحاسبية بتحليل العلاقة بين التكلفة والحجم والربح (Cost-Volume-Profit Analysis)، أداة بالغة الأهمية في تقييم الجدوى الاقتصادية للمشاريع الاستثمارية والمنتجات المستحدثة قبل تخصيص الموارد المالية وتوظيف رؤوس الأموال. يتيح هذا النموذج للمخطط المالي التحقق المسبق مما إذا كانت الطاقة الإنتاجية المتاحة والحصة السوقية المستهدفة قادرتين واقعياً على توليد حجم المبيعات اللازم لبلوغ مرحلة الأمان المالي وتجاوز عتبة التعادل، مما يحول دون التورط في مشاريع تتطلب حجماً تسويقياً يفوق استيعاب السوق أو يتجاوز القدرة التشغيلية المادية للشركة.
علاوة على ذلك، يبرز التحليل بوصفه المقياس المرجعي الأساسي لتحديد “الحد الأدنى لحجم المبيعات الواجب تحقيقه” لضمان تفادي حالات التعثر المالي والإفلاس التقني؛ حيث يعمل بمثابة خط الدفاع الأول الذي يُبنى عليه نظام الإنذار المبكر للأداء التجاري. كما تستند الإدارات التنفيذية إلى مخرجات هذا التحليل لصياغة مؤشرات الأداء الرئيسية (KPIs)، وضبط التوقعات التشغيلية، ومواءمة خطط المبيعات الدورية مع المتطلبات المالية الإلزامية للمؤسسة، مما يجعله معياراً حيوياً للمفاضلة بين البدائل الاستثمارية المتنافسة واختيار خطوط الإنتاج الأكثر قدرة على تغطية أعبائها في أقصر مدى زمني ممكن.
1.3 الأبعاد السلوكية والقرارات العقلانية في إدارة المخاطر
ينطوي تأسيس المشاريع وإدارتها على تحديات نفسية وسلوكية معقدة تؤثر مباشرة في جودة القرارات الاستراتيجية؛ حيث يميل رواد الأعمال عادة إلى الوقوع في فخ “تحيز التفاؤل المفرط” (Optimism Bias)، مفترضين نمواً سريعاً في الطلب وتدفقات نقدية فورية تغفل المعوقات التشغيلية الحتمية. وهنا تتجلى الوظيفة السلوكية العميقة لتحليل التعادل؛ إذ إنه يُرغم صانع القرار على مواجهة الأرقام المجردة، واختبار مدى واقعية الافتراضات التأسيسية من خلال إطار رياضي صارم لا يقبل التقديرات العاطفية أو التمنيات غير المبررة مالياً، مما يحد بدرجة ملموسة من القلق التنفيذي القائم على التخمين ويستبدله باليقين الإحصائي والمالي.
يسهم هذا النهج العقلاني في حماية رأس المال الاستثماري عبر توفير قاعدة كمية متينة تدعم قرارات إدارة المخاطر الرشيدة؛ فالتحليل يُوضح بوضوح لا لبس فيه المسافة الفاصلة بين الوضع التشغيلي الراهن ومناطق الخطر المحتملة. ومن شأن هذه الرؤية أن ترشد عملية اتخاذ القرار في الأوقات العصيبة، مانحة الإدارة الجرأة التكتيكية اللازمة لإعادة هيكلة النفقات، أو تعديل استراتيجيات التسعير، أو حتى اتخاذ القرار الحاسم والموضوعي بالتراجع عن خط إنتاجي خاسر أو تصفية مشروع غير مجدٍ اقتصادياً، تجنباً لظاهرة “مغالطة التكلفة الغارقة” (Sunk Cost Fallacy) التي تقود غالباً إلى استنزاف الموارد في مسارات لا أمل في تعافيها المالي.
2. المكونات الأساسية لمعادلة التعادل وتصنيف التكاليف
2.1 التكاليف الثابتة (Fixed Costs): التحديد والخصائص
تُمثّل التكاليف الثابتة (Fixed Costs – $FC$) الأعباء المالية والنفقات التشغيلية التي تلتزم المنشأة بدفعها بصورة دورية ومنتظمة، بصرف النظر تماماً عن حجم الإنتاج الفعلي أو مستوى المبيعات المتحقق خلال فترة زمنية محددة وضمن المدى الملائم (Relevant Range) للنشاط. تتسم هذه التكاليف بالثبات النسبي في مجموعها الإجمالي، مما يعني أنها تظل مستحقة السداد سواء كانت خطوط الإنتاج تعمل بكامل طاقتها الاستيعابية، أو توقفت العمليات التشغيلية كلياً نتيجة أزمات طارئة أو انخفاض حاد في حجم الطلب؛ ولذلك فإن زيادة حجم النشاط تؤدي منطقياً إلى انخفاض نصيب الوحدة الواحدة من التكلفة الثابتة.
تتضمن النماذج الشائعة للتكاليف الثابتة عقود إيجار المقرات الإدارية والمنشآت الصناعية، وأقساط التأمين التجاري الشامل، والرواتب الأساسية للكوادر الإدارية والتنفيذية التي لا ترتبط بالإنتاج المباشر، وتكاليف استهلاك الأصول الرأسمالية والآلات وفق الطرق المحاسبية المعتمدة، واشتراكات البرمجيات المؤسسية. يتطلب الإعداد المالي الدقيق تجميع هذه الأعباء وحساب إجمالي التكاليف الرأسمالية والتأسيسية دون إغفال النفقات غير المباشرة؛ إذ إن أي تقليل غير مدروس في تقدير التكاليف الثابتة سيقود حتماً إلى حساب نقطة تعادل مشوهة ومضللة، مما يمنح الإدارة شعوراً زائفاً بالأمان المالي ويدفعها نحو اتخاذ قرارات تسعيرية غير كافية لامتصاص التكاليف التشغيلية الكلية.
2.2 التكاليف المتغيرة (Variable Costs): حساب تكلفة الوحدة
في المقابل، تُعرّف التكاليف المتغيرة (Variable Costs – $VC$) بأنها النفقات التي ترتبط بعلاقة طردية خطية مباشرة وفورية بحجم النشاط الإنتاجي ومعدلات المبيعات؛ إذ يرتفع إجمالي هذه التكاليف بالتوازي مع تصاعد كمية الوحدات المنتجة أو الخدمات المقدمة، وينخفض وصولاً إلى الصفر التام عند توقف النشاط كلياً. ومع ذلك، تتميز التكلفة المتغيرة للوحدة الواحدة (Unit Variable Cost) بخاصية الثبات النسبي ضمن المدى الإنتاجي الاعتيادي، مما يجعلها متغيراً حاسماً في حساب العبء الحقيقي المضاف على المنشأة عند الشروع في إنتاج كل وحدة إضافية من مخرجاتها التنافسية.
يتطلب تفكيك عناصر التكلفة المتغيرة للوحدة دراسة تفصيلية دقيقة تشمل فواتير المواد الخام المباشرة المستخدمة في عملية التصنيع، وأجور العمالة المباشرة المرتبطة بساعات التشغيل أو بالقطعة المنتجة، ومصروفات الطاقة التشغيلية المستهلكة في الآلات، والعمولات البيعية المباشرة لفرق التسويق، ونفقات التعبئة والتغليف، ورسوم معالجة الدفع الإلكتروني عن كل عملية بيع مستقلة. تجدر الإشارة هنا إلى ضرورة مراعاة تأثير وفورات الحجم (Economies of Scale)؛ إذ إن الانتقال إلى مستويات إنتاجية واسعة النطاق قد يؤدي إلى خفض التكلفة المتغيرة للوحدة بفعل الخصومات على الكميات للمواد الخام ورفع الكفاءة التشغيلية، وهو ما ينبغي عكسه في النماذج المحاسبية المتقدمة بدقة متناهية.
2.3 سعر بيع الوحدة ومفهوم هامش المساهمة (Contribution Margin)
يُعد سعر بيع الوحدة الواحدة (Unit Selling Price – $P$) المتغير الإيرادي الأساسي في المنظومة المحاسبية، وتحدده قوى العرض والطلب، والتموضع الاستراتيجي للمنتج في السوق، واستراتيجيات التسعير المتبعة من قبل المنشأة. ومن خلال المفاضلة بين سعر البيع والتكلفة المتغيرة للوحدة الواحدة، يبرز المفهوم المالي الأكثر أهمية في دراسات الجدوى والقرارات التشغيلية: “هامش المساهمة للوحدة” (Unit Contribution Margin – $CM$). يُحسب هذا الهامش وفق المعادلة الرياضية الجوهرية التالية:
$$\text{Unit } CM = P – VC$$
يُمثّل هامش المساهمة مقدار النقد المتولد من بيع وحدة واحدة والذي يُسهم إسهاماً مباشراً في “تغطية” التكاليف الثابتة للمشروع أولاً؛ وبمجرد امتصاص كامل التكاليف الثابتة بنجاح، يُصبح هامش المساهمة المحقق من كل وحدة إضافية هو المصدر الوحيد لبناء صافي الأرباح التشغيلية. كما يُشتق من هذا المفهوم مؤشر آخر بالغ الأهمية وهو “نسبة هامش المساهمة” (Contribution Margin Ratio – $CMR$)، والتي تُحسب بقسمة هامش مساهمة الوحدة على سعر بيعها:
$$CMR = \frac{P – VC}{P}$$
تُعبر هذه النسبة عن الحصة المئوية لكل وحدة نقدية من المبيعات المتاحة لخدمة الأعباء الثابتة، وتُعد أداة محورية لعقد المقارنات المعيارية والقطاعية بين خطوط الإنتاج المتنوعة أو تقييم كفاءة نموذج الأعمال التجاري مقارنة بالمنافسين في نفس الصناعة.
3. الإعداد الهيكلي لورقة العمل في جداول بيانات جوجل
3.1 تصميم جدول إدخال البيانات والمتغيرات الأساسية
يتطلب بناء نموذج مالي احترافي في جداول بيانات جوجل اعتماد هيكلية معمارية واضحة ومنضبطة، تعزل متغيرات الإدخال (Inputs) عن العمليات الحسابية ومخرجات النموذج (Outputs). تبدأ هذه العملية بتخصيص قسم مستقل في أعلى ورقة العمل، أو في نطاق خلايا جانبي معزول ومميز، ليضم المتغيرات الاقتصادية الحاكمة الثلاثة: إجمالي التكاليف الثابتة ($FC$)، وسعر بيع الوحدة الواحدة ($P$)، والتكلفة المتغيرة المباشرة للوحدة ($VC$). يتيح هذا الفصل المعماري لمتخذ القرار تعديل الفرضيات التأسيسية للمشروع بسهولة ويسر، دون الحاجة للتدخل في المعادلات البرمجية أو المخاطرة بإفساد الروابط الحسابية المعقدة في ورقة العمل.
لضمان سهولة تتبع المرجعيات الرياضية وتفادي الأخطاء المفاهيمية أثناء بناء الصيغ الموسعة، يُوصى باعتماد تسميات قياسية موحدة في الصفوف والأعمدة، وتوثيق أسماء الخلايا المعنية صراحة في واجهة المستخدم. على سبيل المثال، يمكن تخصيص الخلية B1 لإجمالي التكاليف الثابتة، والخلية B2 لسعر بيع الوحدة، والخلية B3 للتكلفة المتغيرة للوحدة. إن بناء النموذج على هذه الأسس المنظمة يتيح لاحقاً استخدام أسماء النطاقات المعرفة (Named Ranges) في جداول بيانات جوجل، مما يحول المعادلات الرياضية المعقدة من رموز خلايا مجردة إلى صيغ مفهومة تعكس لغة المال والأعمال، مثل كتابة =Fixed_Costs / (Price - Variable_Cost)، وهو ما يرفع من الموثوقية التشغيلية للنموذج ويقلل من أخطاء المراجعة.
3.2 تطبيق التنسيقات الرقمية وقواعد التحقق من الصحة
لا تقتصر كفاءة النموذج المالي على صحة المعادلات الرياضية فحسب، بل تمتد لتشمل وضوح العرض وتطبيق التنسيقات الرقمية المناسبة لكل حقل من الحقول. يجب تنسيق الخلايا التي تتضمن قيماً نقدية، مثل التكاليف الثابتة وسعر البيع والتكلفة المتغيرة، بتنسيق العملة المحدد (Currency Formatting) مع تحديد العملة المستخدمة صراحة وضبط المنازل العشرية (غالباً خانتان عشريتان) لضمان الدقة وتفادي أخطاء التقريب الذهني. كما ينبغي تنسيق الخلايا التي تحسب هوامش المساهمة النسبية بتنسيق النسبة المئوية (Percentage Formatting) مع إظهار خانة عشرية واحدة أو خانتين على الأقل، لتسهيل المقارنة والتحليل الفوري.
لتحصين النموذج المالي ضد أخطاء الإدخال البشري غير المقصودة، يُعد تطبيق أداة “التحقق من صحة البيانات” (Data Validation) أمراً حيوياً لا غنى عنه. يمكن ضبط قواعد التحقق في جداول بيانات جوجل بحيث تمنع إدخال أي قيم سالبة في حقول التكاليف والأسعار، واشتراط أن يكون المدخل رقماً موجباً أكبر من الصفر تماماً. علاوة على ذلك، يمكن توظيف “التنسيق الشرطي” (Conditional Formatting) لتمييز الخلايا الحيوية تلقائياً؛ كانطلاق وميض تحذيري بلون أحمر بارز إذا كانت التكلفة المتغيرة للوحدة المدخلة أكبر من أو تساوي سعر البيع، وهو وضع تشغيلي شاذ ومستحيل رياضياً يعني استحالة تحقيق التعادل وتكبد خسائر فادحة مع كل وحدة مباعة جديدة.
3.3 أفضل الممارسات لتنظيم وتوثيق النماذج المالية
تكتسب النماذج المالية موثوقيتها العالية من شفافية التوثيق ودقة التنظيم الداخلي؛ إذ يجب أن تكون ورقة العمل قابلة للفهم والاستخدام المستقل من قبل أي محلل مالي أو مدقق خارجي دون الحاجة لشروحات شفهية من منشئ النموذج. يتحقق ذلك عبر إضافة “التعليقات التوضيحية” (Cell Notes or Comments) المرفقة بالخلايا الأساسية، والتي تشرح الفرضيات التأسيسية التي بُنيت عليها الأرقام، وتحدد المصادر الدقيقة للبيانات المدخلة؛ مثل الإشارة إلى أن التكاليف الثابتة تستند إلى عقود إيجارية موثقة لعام محدد، أو أن التكاليف المتغيرة تم استقاؤها من فواتير الموردين الأخيرة.
تكتمل هذه الممارسات بتطبيق إجراءات الحماية الصارمة على مصنف العمل؛ حيث تتيح جداول بيانات جوجل ميزة “حماية النطاقات والأوراق” (Protect Sheets and Ranges). يُنصح بقفل وتأمين جميع الخلايا التي تحتوي على معادلات وصيغ رياضية متقدمة، مع الإبقاء فقط على خلايا المدخلات مفتوحة للتعديل، مما يمنع الحذف أو التعديل غير المقصود للصيغ أثناء الاستخدام التشغيلي اليومي. كما يجب توحيد النمط البصري لورقة العمل عبر استخدام خطوط رسمية متسقة، وتدرجات لونية هادئة تميز المدخلات بلون محايد، والمخرجات بلون تبايني بارز، وفق المعايير الأكاديمية والمهنية المتبعة في إعداد التقارير المالية العالمية.
4. التطبيق العملي وصياغة معادلة التعادل في جداول جوجل
4.1 البناء الرياضي للصيغة الحسابية في الخلية المستهدفة
يرتكز الحساب الكمي لنقطة التعادل بالوحدات على المعادلة الرياضية الكلاسيكية المستندة إلى تفكيك إجمالي الإيرادات والتكاليف عند نقطة التساوي، حيث تُشتق الصيغة بقسمة إجمالي التكاليف الثابتة على هامش المساهمة للوحدة الواحدة:
$$BEP_{\text{units}} = \frac{FC}{P – VC}$$
لترجمة هذا البناء الرياضي في بيئة جداول بيانات جوجل بصورة برمجية سليمة، مع افتراض أن الخلية B1 تحوي التكاليف الثابتة، وB2 لسعر البيع، وB3 للتكلفة المتغيرة، يجب كتابة الصيغة في الخلية المخصصة للمخرجات مع مراعاة الأسبقية الحسابية للعمليات الرياضية واستخدام الأقواس بدقة:
=B1 / (B2 - B3)
يؤدي إغفال الأقواس إلى حدوث خطأ منطقي فادح في الحساب، إذ سيقوم البرنامج بقسمة التكاليف الثابتة على سعر البيع أولاً ثم طرح التكلفة المتغيرة من الناتج، مما ينسف المعادلة بالكامل. ومن الناحية التطبيقية والواقعية، فإن العديد من الأنشطة التجارية تتعامل مع سلع ووحدات إنتاجية غير قابلة للتجزئة أو الكسر الرياضي (مثل السيارات، الأجهزة، الاستشارات الطبية)؛ ولذلك يوصى بدمج دالة التقريب للأعلى CEILING أو ROUNDUP لضمان تحويل أي كسر عشري ناتج إلى وحدة صحيحة إضافية تضمن تغطية التكاليف بالكامل:
=CEILING(B1 / (B2 - B3), 1)
4.2 دراسة حالة تفصيلية: نموذج مشروع متجر المخبوزات
لإبراز التطبيق العملي لهذه الصيغ الرياضية، نفترض دراسة حالة متكاملة لتأسيس مشروع تجاري واقعي يتمثل في “متجر للمخبوزات المتخصصة”. قام صاحب المشروع بحصر وتحليل كافة التكاليف التأسيسية والتشغيلية الشهرية، فتبين أن التكاليف الثابتة الإجمالية ($FC$) تبلغ تماماً $1,000$ دولار، وتشمل إيجار مساحة المتجر، واستهلاك أفران الخبز والمعدات الرأسمالية، ورسوم التراخيص البلدية والاشتراكات البرمجية. بعد دراسة المكونات، تم تحديد التكلفة المتغيرة المباشرة لإنتاج القطعة الواحدة ($VC$) بمبلغ $1.00$ دولار، وتشمل الدقيق، والزبدة، والتغليف، وكهرباء التشغيل المباشرة. واستناداً إلى دراسة السوق والمنافسين، تم تحديد سعر البيع المستهدف للقطعة الواحدة ($P$) بمبلغ $5.00$ دولارات.
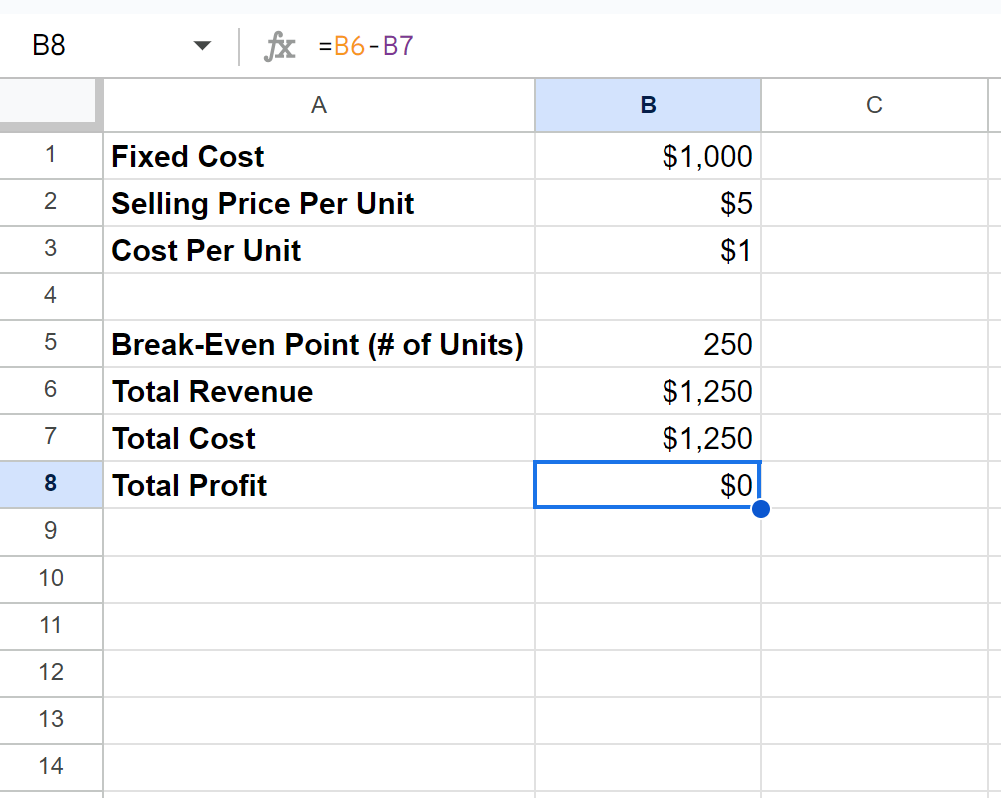
يتم إسقاط هذه البيانات المالية في جداول بيانات جوجل كما يلي: الخلية B1 يُكتب فيها 1000، والخلية B2 يُكتب فيها 5.00، والخلية B3 يُكتب فيها 1.00. في الخلية المخصصة لنقطة التعادل بالوحدات B4، يتم إدراج الصيغة الرياضية =B1/(B2-B3). بمجرد تنفيذ الأمر، يقوم محرك الحسابات بطرح التكلفة المتغيرة من سعر البيع أولاً لاستخراج هامش مساهمة الوحدة ($5 -$1 = $4$)، ثم يقسم التكاليف الثابتة ($1,000$) على هذا الهامش ($4$)، لتظهر النتيجة الفورية بدقة مطلقة: $250$ وحدة. يُفسر هذا الرقم حتمياً بأن المتجر يجب عليه تصنيع وبيع $250$ قطعة مخبوزات شهرياً بالتمام والكمال لتغطية كافة أعبائه المالية؛ وإن بيع $249$ وحدة يعني بقاء المشروع في دائرة الخسائر، بينما تمثل القطعة رقم $251$ بداية مرحلة تراكم الأرباح الصافية.
4.3 معالجة الأخطاء الشائعة واستكشاف المشكلات وإصلاحها
تتعرض النماذج المالية أثناء التطوير والتطبيق لمجموعة من الأخطاء البرمجية التي قد تُعطل كفاءتها الحسابية أو تؤدي إلى ظهور قيم مضللة. من أبرز هذه المشكلات ظهور خطأ القسمة على صفر #DIV/0!، والذي يحدث تلقائياً عندما تكون خلايا الإدخال فارغة، أو إذا تساوى سعر البيع مع التكلفة المتغيرة للوحدة مما يجعل هامش المساهمة في المقام مساوياً للصفر. لتفادي هذا الإرباك البصري وحماية المظهر الاحترافي لورقة العمل، يجب تطويق الصيغة الحسابية باستخدام دالة الحماية الاحترازية IFERROR، لتُصاغ المعادلة كالتالي:
=IFERROR(CEILING(B1 / (B2 - B3), 1), "يرجى التحقق من المدخلات")
ومن التحديات التقنية الشائعة أيضاً ظهور خطأ القيمة #VALUE!، والذي ينجم عادة عن كتابة نصوص أو رموز العملات يدوياً داخل خلايا الإدخال بدلاً من إدخال أرقام مجردة وتنسيقها لاحقاً عبر أدوات الواجهة، مما يجعل محرك جداول جوجل عاجزاً عن تنفيذ العمليات الحسابية على نصوص غير معرّفة؛ ولذا يجب التحقق دائماً من طبيعة الإدخال الرقمي الصافي. أضف إلى ذلك خطأ شائعاً عند توسيع النموذج وسحب الصيغ عبر النطاقات، والمتمثل في إغفال التثبيت الصحيح للمراجع المطلقة (Absolute References) باستخدام علامة الدولار ($)؛ إذ يجب تثبيت خلايا المدخلات الثابتة كـ $B$1 لضمان عدم انزياح المؤشر الحسابي إلى خلايا فارغة أو غير صحيحة عند نسخ الصيغة لأسفل الجدول.
5. حساب نقطة التعادل بالقيمة النقدية (إجمالي الإيرادات)
5.1 الفرق الرياضي بين نقطة التعادل بالوحدات وبالقيمة النقدية
في حين يُركز قياس نقطة التعادل بالوحدات الحجمية ($BEP_{\text{units}}$) على تحديد الكميات المادية الملموسة الواجب تصريفها، يكتسب حساب نقطة التعادل بالقيمة النقدية الإجمالية ($BEP_{\text{sales}}$) أهمية بالغة وضرورة استراتيجية قصوى، خاصة في المنشآت التي تقدم تشكيلات واسعة من المنتجات المتنوعة أو الشركات العاملة في قطاع الخدمات المهنية والاستشارات؛ حيث يصعب الاعتماد على “الوحدة المادية” كمعيار قياسي موحد لقياس الأداء. يُعرّف التعادل النقدي بأنه إجمالي حجم السيولة النقدية أو المبيعات الكلية التي يتعين على المنشأة تحصيلها وضخها في حساباتها التشغيلية لتغطية التكاليف الكلية بنجاح وبلوغ نقطة التوازن دون ربح أو خسارة.
يوفر التحليل النقدي للمديرين الماليين رؤية أعمق تتعلق بالتدفقات النقدية الداخلة اللازمة لامتصاص الصدمات التشغيلية؛ ففي قطاعات مثل الرعاية الصحية، أو مكاتب المحاماة، أو الفندقة والضيافة، تتنوع الخدمات المقدمة بصورة معقدة تجعل احتساب التعادل بالوحدات غير ذي جدوى تشغيلية حقيقية. في المقابل، فإن معرفة أن المؤسسة تحتاج إلى تحقيق مبيعات نقدية إجمالية بقيمة $50,000$ دولار شهرياً، على سبيل المثال، يُمكّن الإدارة من مراقبة المتحصلات اليومية والأسبوعية بصورة مباشرة، وربط خطط التمويل وإدارة رأس المال العامل بأهداف نقدية محددة وقابلة للقياس الآني والمستمر.
5.2 صياغة معادلة نسبة هامش المساهمة في جداول جوجل
لحساب نقطة التعادل بالقيمة النقدية بصورة مباشرة ومستقلة عن عدد الوحدات، يعتمد البناء الرياضي على “نسبة هامش المساهمة” (Contribution Margin Ratio – $CMR$) بدلاً من الهامش المطلق للوحدة. تُحسب النسبة بقسمة هامش المساهمة للوحدة على سعر بيعها، ثم تُستخدم هذه النسبة كمقام تُقسم عليه التكاليف الثابتة، وفق الصياغة المعتمدة في الإدارة المالية:
$$BEP_{\text{sales}} = \frac{FC}{CMR} = \frac{FC}{\frac{P – VC}{P}}$$
في تطبيق جداول بيانات جوجل، يمكن بناء هذه العملية بخطوة واحدة محكمة. إذا كانت الخلية B1 تحوي التكاليف الثابتة، وB2 لسعر البيع، وB3 للتكلفة المتغيرة، يمكن كتابة صيغة التعادل النقدي في الخلية B5 كما يلي:
=B1 / ((B2 - B3) / B2)
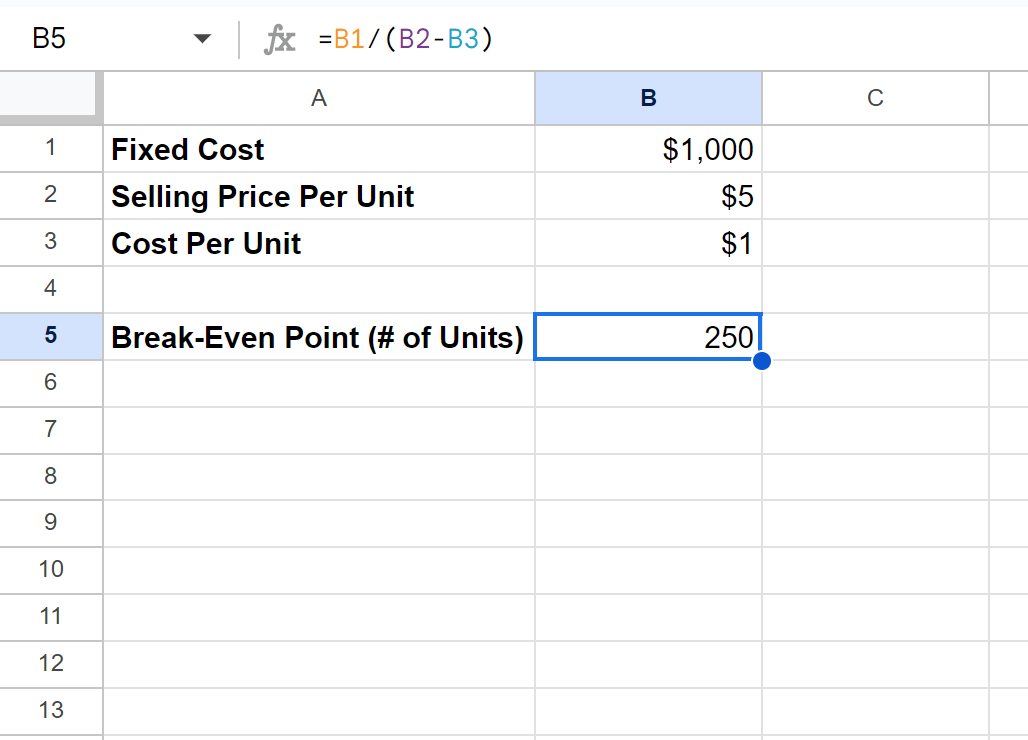
بتطبيق هذا النموذج على دراسة حالة متجر المخبوزات السابقة، نجد أن نسبة هامش المساهمة تبلغ ($ (5 – 1) / 5 = 0.80 $) أي$80%$. وبقسمة التكاليف الثابتة ($1,000$ دولار) على هذه النسبة ($0.80$)، يُظهر البرنامج النتيجة النقدية وهي $1,250$ دولاراً. وللتحقق التبادلي من صحة وسلامة المنظومة الحسابية، يمكن مطابقة هذه النتيجة الرياضية بضرب نقطة التعادل بالوحدات المحسوبة سابقاً في سعر بيع الوحدة ($250 \times 5 = 1,250$)؛ إذ يؤكد هذا التطابق الرقمي التام سلامة العلاقات المتبادلة بين المتغيرات في ورقة العمل.
5.3 تفسير المؤشرات المالية واستخدامها في التخطيط النقدي
يحمل مؤشر نقطة التعادل النقدية دلالات مالية وإدارية جوهرية تُسهم في تعزيز كفاءة التخطيط النقدي وإدارة السيولة في المنشأة. إن الربط المباشر بين نقطة التعادل النقدية والتدفقات النقدية التشغيلية الدورية يُتيح للمحلل المالي تقييم مدى كفاية الأرصدة النقدية المتاحة لمواجهة التزامات فترات الركود الاقتصادي ومواسم انخفاض الطلب؛ فإذا كانت المبيعات النقدية المتوقعة تقل عن عتبة التعادل في أشهر معينة، يُصبح لزاماً على الإدارة ترتيب خطوط ائتمانية مؤقتة أو الاحتفاظ باحتياطيات سيولة لتغطية العجز التمويلي المتوقع.
إضافة إلى ذلك، تُستخدم نقطة التعادل النقدية لاشتقاق “سقف المبيعات اليومية والأسبوعية” المطلوب تحقيقه للحفاظ على الملاءة المالية ومنع تراكم الديون التشغيلية. فبقسمة عتبة التعادل النقدية البالغة $1,250$ دولاراً على عدد أيام العمل الفعلية في الشهر (ولتكن 25 يوماً)، يتضح أن المتجر بحاجة إلى تحقيق إيراد نقدي لا يقل عن $50$ دولاراً في كل يوم عمل فقط للبقاء في السوق وتغطية التكاليف. يمنح هذا التوزيع الزمني الدقيق فرق المبيعات والإدارات التنفيذية أهدافاً تشغيلية واضحة ومحددة زمنياً، مما يرفع من كفاءة الرقابة المالية الاستباقية ويقلل من المفاجآت السلبية في نهاية الفترات المحاسبية.
6. بناء جدول محاكاة المبيعات الشامل ومراقبة تقلبات الأرباح
6.1 إنشاء متسلسلة تصاعدية لحجم المبيعات المفترض
تتمثل القوة التحليلية الحقيقية لبرمجيات الجداول الإلكترونية، وعلى رأسها جداول بيانات جوجل، في قدرتها الفائقة على بناء جداول محاكاة ديناميكية واسعة تستعرض حركة الإيرادات والتكاليف والأرباح عبر نطاقات إنتاجية متباينة بدلاً من الاكتفاء برقم ساكن ومجرد لنقطة التعادل. يبدأ تصميم هذا الجدول بإنشاء متسلسلة تصاعدية منتظمة لحجم المبيعات المفترض في العمود A، تمتد تدريجياً من نقطة الصفر الإنتاجي، وتتدرج مروراً بمستويات أقل من التعادل، ثم تلامس نقطة التعادل المحسوبة، وتتجاوزها لتصل إلى ما يقارب ضعف حجم التعادل أو أكثر لرصد الأداء المالي عند مستويات تشغيلية متقدمة.
بدلاً من إدخال الأرقام يدوياً، تتيح جداول جوجل استخدام دوال مرنة مثل دالة SEQUENCE لتوليد هذه السلسلة تلقائياً. على سبيل المثال، يمكن كتابة الصيغة التالية لتوليد متسلسلة تبدأ من الصفر وتتصاعد بزيادات منتظمة قدرها 25 وحدة:
=SEQUENCE(21, 1, 0, 25)
تُنشئ هذه الدالة جدولاً يضم 21 صفاً، يبدأ من 0، ثم 25، 50، 75، وصولاً إلى 500 وحدة. تضمن هذه المنهجية الديناميكية مرونة ورقة العمل، بحيث يمكن للمستخدم تغيير خطوات التدرج الرقمي أو نطاق المحاكاة بسهولة، مما يوفر قاعدة بيانية منظمة تسمح بدراسة السلوك المالي للمشروع في ثلاث مناطق تشغيلية حرجة: منطقة العجز والانكماش، ومنطقة التوازن والتعادل، ومنطقة التوسع وتوليد الأرباح الصافية.
6.2 برمجة أعمدة الإيرادات والتكاليف الإجمالية وصافي الأرباح
بمجرد إنشاء متسلسلة حجم الإنتاج والمبيعات في العمود A، يتم الشروع في برمجة وتطوير الأعمدة المالية المتتابعة لحساب الإيرادات والتكاليف والنتائج الصافية عند كل مستوى من مستويات النشاط الافتراضية. يُخصص العمود B لحساب “الإيرادات الكلية” (Total Revenues – $TR$)، وتُصاغ المعادلة في الخلية B8 (بافتراض بدء المتسلسلة من هذا الصف) بضرب عدد الوحدات المقابلة في سعر البيع الثابت، مع تثبيت مرجع سعر البيع بالمطلق:
=A8 * $B$2
يُخصص العمود C لاحتساب “التكاليف الكلية” (Total Costs – $TC$)، والتي تتشكل رياضياً من حاصل جمع التكاليف الثابتة مع إجمالي التكاليف المتغيرة المرتبطة بحجم الإنتاج في ذلك الصف. وتُكتب الصيغة المقابلة في الخلية C8 كما يلي:
=$B$1 + (A8 * $B$3)
أما العمود D، فيُمثّل المخرج التحليلي الأهم في جدول المحاكاة وهو “صافي الربح أو الخسارة” (Net Operating Profit/Loss)، ويُحسب ببساطة بطرح التكاليف الكلية من الإيرادات الكلية عبر كتابة الصيغة التالية في الخلية D8:
=B8 - C8
وعند سحب وتطبيق هذه الصيغ الحسابية على امتداد كافة صفوف الجدول، تتشكل مصفوفة مالية متكاملة توضح بدقة رياضية مذهلة كيف تتحول النتائج المالية تدريجياً؛ حيث تبدأ بخسارة فادحة مساوية لكامل التكاليف الثابتة عند مستوى الصفر الإنتاجي (-$1,000$)، وتتضاءل الخسائر تباعاً مع زيادة الوحدات، حتى تنعدم تماماً لتسجل صفراً مطلقاً في الصف المقابل لـ 250 وحدة، ثم تنطلق الأرباح الإيجابية بتصاعد مطرد مع كل زيادة بيعية تتجاوز هذه العتبة الحرجة.
6.3 تفعيل التنسيق الشرطي لتمييز مناطق الأمان والخطر
تكتمل الفعالية التشغيلية لجدول المحاكاة المالية من خلال توظيف أدوات التحليل البصري الذكية؛ إذ إن جداول البيانات المكدسة بالأرقام المجردة قد تكون صعبة القراءة السريعة على المديرين التنفيذيين. يُعد “التنسيق الشرطي” (Conditional Formatting) في جداول بيانات جوجل الأداة المثالية لتحويل هذا الجدول إلى لوحة تحكم بصرية تفاعلية تفصل بدقة متناهية بين مستويات الأداء المالي، من خلال تطبيق قواعد تلوين تلقائية تستجيب فورياً لتغير القيم الرقمية في عمود صافي الربح والخسارة.
يتم ذلك عبر تحديد نطاق خلايا العمود D كاملاً، ثم الانتقال إلى قائمة تنسيق > التنسيق الشرطي، وتطبيق ثلاث قواعد متباينة تعتمد على القواعد اللونية المتعارف عليها عالمياً في إعداد التقارير المالية:
- منطقة الخطر والخسارة: ضبط قاعدة التنسيق الشرطي لاختيار “أقل من صفر” (Less than 0)، وتلوين هذه الخلايا تلقائياً بتدرجات اللون الأحمر الهادئ، للإشارة البصرية الفورية إلى أن مستويات الإنتاج في هذا النطاق تستنزف السيولة ولا تفي بتغطية الأعباء.
- منطقة الأمان والربحية: إضافة قاعدة ثانية لاختيار “أكبر من صفر” (Greater than 0)، وتلوين الخلايا باللون الأخضر الهادئ، مما يبرز بوضوح النطاقات التشغيلية التي تحقق عوائد استثمارية إيجابية وتدعم النمو.
- نقطة التعادل المحايدة: صياغة قاعدة ثالثة دقيقة تختار “يساوي صفر” (Is equal to 0)، وتطبيق تنسيق بلون أصفر أو رمادي محايد مع خط عريض غامق، لتمييز الصف الحرج الذي تتحقق عنده لحظة التوازن المالي، مما يمنح قارئ التقرير قدرة فائقة على استيعاب الموقف التشغيلي بنظرة واحدة خاطفة.
7. التمثيل البياني المتقدم لنقطة التعادل في جداول جوجل
7.1 إدراج وتكوين الرسم البياني الخطي التفاعلي
يُمثّل التحويل البصري للبيانات الرقمية إلى رسوم ومخططات بيانية تفاعلية ذروة الاحترافية في إعداد النماذج المالية؛ فالتمثيل البصري لنقطة التعادل يساعد أصحاب المصلحة والمستثمرين غير المتخصصين في فهم المنطق الرياضي الكامن وراء التكاليف والإيرادات بسرعة فائقة. لبناء هذا المخطط، يتم تظليل نطاق أعمدة جدول المحاكاة المنشأ في الخطوة السابقة، وتحديداً عمود حجم المبيعات (الوحدات) في العمود A، وعمود الإيرادات الكلية في B، وعمود التكاليف الكلية في C، بالإضافة إلى إنشاء عمود إضافي مخصص لرسم خط التكاليف الثابتة كقيمة أفقية مستمرة لتعزيز العمق البصري للنموذج.
بعد تظليل النطاق المحدد، يتم التوجه إلى القائمة الرئيسية واختيار إدراج > رسم بياني (Insert > Chart). من خلال “محرر الرسوم البيانية” (Chart Editor) المنبثق في الجانب الأيسر، يتم ضبط “نوع الرسم البياني” واختيار “مخطط خطي” (Line Chart). في إعدادات المحاور، يتم التحقق من تعيين عمود حجم الوحدات ليكون هو “المحور الأفقي” (X-Axis)، بينما تُدرج سلاسل البيانات المالية الثلاث (الإيرادات الكلية، التكاليف الكلية، التكاليف الثابتة) على “المحور الرأسي” (Y-Axis) المقاس بوحدات العملة النقدية، مع تفعيل خيار “استخدام الصف الأول كرؤوس” لضمان انسجام المسميات المعيارية مع محاور الرسم.
7.2 تحديد وإبراز نقطة التقاطع بصرياً
في المخطط الخطي المالي الناتج، تنعكس الخصائص الاقتصادية للمشروع في شكل ثلاثة مسارات هندسية واضحة؛ حيث يظهر خط التكاليف الثابتة كخط أفقي مستقيم موازٍ للمحور السيني، مما يجسد ثبات هذه التكاليف بصرف النظر عن حركة الإنتاج، بينما ينطلق خط التكاليف الكلية من نقطة التقاطع مع المحور الرأسي عند مستوى قيمة التكاليف الثابتة متصاعداً تدريجياً بزاوية ميل تحددها التكلفة المتغيرة للوحدة. وفي الوقت نفسه، ينبثق خط الإيرادات الكلية من نقطة الأصل الدقيقة (0,0) متصاعداً بزاوية ميل أكثر حدة يحددها سعر بيع الوحدة.
تتمثل نقطة التعادل الهندسية في اللحظة البصرية الدقيقة التي يتقاطع فيها خط الإيرادات الكلية الصاعد مع خط التكاليف الكلية. يُمثّل هذا التقاطع النقطة الفاصلة التي تفصل الرسم إلى مساحتين تشغيليتين واضحتين؛ المساحة المثلثية الواقعة إلى يسار نقطة التقاطع وأسفل خط التكاليف تُعرف بـ “مساحة الخسائر التشغيلية”، حيث تفوق التكاليف الإيرادات وتظهر الفجوة العجز المالي. أما المساحة المثلثية المنفرجة الواقعة إلى يمين نقطة التقاطع، والتي يعلو فيها خط الإيرادات فوق خط التكاليف، فتُعرف بـ “مساحة الربحية وتوليد الثروة”. ولإبراز هذا التقاطع بدقة، يمكن تفعيل ميزة “تسميات البيانات” (Data Labels) أو إضافة خطوط الاتجاه المخصصة التي تحدد إحداثيات التعادل المالي بدقة متناهية على الرسم.
7.3 تخصيص المظهر الجمالي وفق المعايير الأكاديمية والتقارير المالية
للارتقاء بالمظهر الجمالي للرسم البياني وتطويعه ليناسب تقارير الأعمال الأكاديمية والعروض التقديمية الموجهة للمجالس التنفيذية، يجب إجراء تخصيصات لونية وهيكلية مدروسة عبر تبويب “تخصيص” (Customize) في محرر الرسوم البيانية. ينبغي الابتعاد عن الألوان الصارخة واختيار تباين لوني كلاسيكي ومريح للعين؛ كأن يُخصص اللون الأزرق الداكن لخط الإيرادات الكلية، واللون الأحمر النبيذي لخط التكاليف الكلية، واللون الرمادي الفحمي المنقط لخط التكاليف الثابتة، مع زيادة سماكة الخطوط إلى 2 أو 3 نقاط لضمان وضوحها التام عند الطباعة أو المشاركة الرقمية.
كما يتطلب التنسيق الأكاديمي إدراج “وسيلة إيضاح” (Legend) واضحة ومتموضعة في أعلى أو أسفل المخطط بدقة، وضبط عناوين المحاور الرأسية والأفقية بتسميات صريحة وشاملة لوحدات القياس؛ مثل كتابة “حجم الإنتاج والمبيعات (بالوحدات)” للمحور الأفقي، و”القيمة المالية الإجمالية (بالدولار الأمريكي)” للمحور الرأسي. يمكن أيضاً تفعيل “خطوط الشبكة الرئيسية والثانوية” (Major & Minor Gridlines) بدرجات رمادية باهتة لتسهيل القراءة الإسقاطية، مع كتابة عنوان رئيسي للمخطط يتسم بالشمول والموضوعية المؤسسية؛ مثل “تحليل التعادل المالي والعلاقة بين الحجم والتكلفة والأرباح لعام 2026″، مما يمنح النموذج طابعاً مهنياً رصيناً.
8. تحليل الحساسية وسيناريوهات “ماذا لو” (What-If Analysis)
8.1 أثر تغير التكاليف الثابتة والمتغيرة على نقطة التعادل
لا تتسم البيئات التشغيلية بالثبات المطلق في العالم الحقيقي؛ إذ تتعرض المشاريع لموجات تضخمية مفاجئة وتقلبات في سلاسل الإمداد تؤثر تأثيراً مباشراً في هيكل التكاليف. من هنا تبرز أهمية إجراء “تحليل الحساسية” (Sensitivity Analysis) لقياس مدى مرونة نموذج الأعمال وقدرته على امتصاص التغيرات في التكاليف؛ فإذا قفزت أسعار المواد الخام وارتفعت التكلفة المتغيرة للوحدة في دراسة الحالة من $1.00$ إلى $2.00$ دولار، فإن هامش المساهمة سينكمش فورياً من $4.00$ إلى $3.00$ دولارات، مما يرفع نقطة التعادل تلقائياً من $250$ إلى $334$ وحدة، بزيادة تشغيلية قدرها $33.6%$ تتطلب جهداً تسويقياً مضاعفاً لتفادي الخسارة.
وبالمثل، فإن قرارات التوسع والترقية؛ كالانتقال إلى منشأة إيجارية أكبر أو شراء أصول إنتاجية حديثة، تنعكس في شكل زيادة مباشرة في التكاليف الثابتة. يقيس هذا التحليل بدقة ما يُعرف في الأدبيات المالية بـ “درجة الرافعة التشغيلية” (Degree of Operating Leverage – DOL)، والتي تحدد مدى حساسية صافي الأرباح للتغيرات الطفيفة في حجم المبيعات. تكتسب الشركات ذات التكاليف الثابتة المرتفعة رافعة تشغيلية عالية تجعل أرباحها تتصاعد بصورة انفجارية بمجرد تجاوز نقطة التعادل، ولكنها في الوقت ذاته تصبح شديدة الهشاشة وعرضة لخسائر كارثية سريعة إذا انخفض الطلب دون تلك العتبة الحرجة، مما يجعل تحليل الحساسية ركيزة لا غنى عنها لإدارة المخاطر التشغيلية.
8.2 اختبار المرونة السعرية وتعديل استراتيجية التسعير
يُمثّل تعديل أسعار البيع أحد أكثر القرارات الاستراتيجية حساسية وتأثيراً في هيكل نموذج التعادل؛ إذ يرتبط السعر بمفهوم “المرونة السعرية للطلب” (Price Elasticity of Demand). يوفر نموذج التعادل المبني في جداول بيانات جوجل بيئة اختبارية مثالية لمحاكاة سيناريوهات التسعير البديلة؛ فإذا قررت المنشأة خفض سعر بيع الوحدة من $5.00$ إلى $4.00$ دولارات بهدف اختراق السوق وزيادة حصتها التنافسية، فإن هامش مساهمة الوحدة سينحدر إلى $3.00$ دولارات، مما يدفع نقطة التعادل المطلوبة للصعود إلى $334$ وحدة لتغطية نفس القدر من التكاليف الثابتة، وهو ما يتطلب التأكد مسبقاً من قدرة السوق على استيعاب هذه الزيادة الكمية.
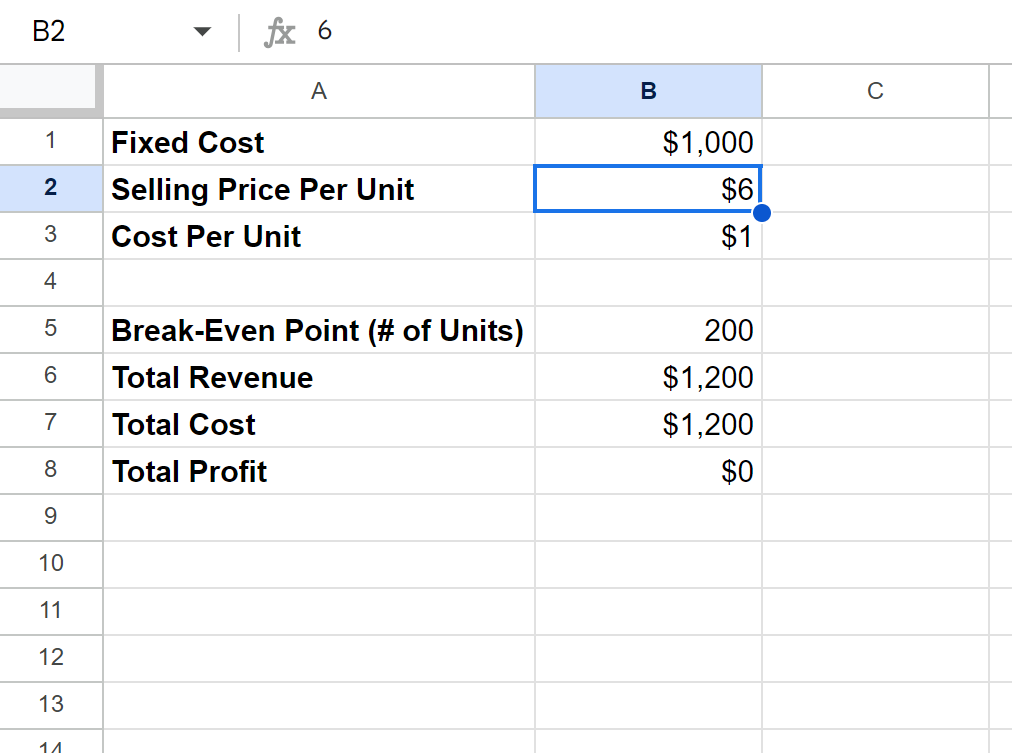
وعلى النقيض من ذلك، فإن اختبار سيناريو رفع السعر إلى $6.00$ دولارات يرفع هامش مساهمة الوحدة إلى $5.00$ دولارات، مما يُقلص حجم مبيعات التعادل بصورة مريحة ليصل إلى $200$ وحدة فقط، محققاً وفراً تشغيلياً ملحوظاً. غير أن المحلل المالي الرشيد لا ينظر إلى الأرقام المجردة بمعزل عن محيطها السلوكي والتنافسي؛ إذ يجب موازنة هذه المكاسب الحسابية المحتملة لرفع الأسعار مع مخاطر تراجع حجم الطلب الكلي ونفور العملاء الحساسين للأسعار، والتأكد من أن الطاقة الإنتاجية المتاحة للشركة قادرة على التجاوب المرن مع متطلبات كل سيناريو دون تكبد تكاليف رأسمالية إضافية غير مخطط لها.
8.3 بناء مصفوفة السيناريوهات متعددة المتغيرات في جداول جوجل
للانتقال بنموذج التحليل من اختبار المتغير الفردي إلى الرؤية الشاملة متعددة الأبعاد، يمكن في جداول بيانات جوجل تشييد “مصفوفة سيناريوهات ثنائية الأبعاد” (Two-Way Sensitivity Matrix) تقيس تفاعل التغير المتزامن في كل من سعر البيع والتكاليف المتغيرة على نقطة التعادل. يتم بناء هذه المصفوفة بتحديد مستويات سعرية مختلفة على رؤوس الأعمدة (مثل: $4،$5، $6،$7)، ومستويات متباينة للتكاليف المتغيرة على رؤوس الصفوف (مثل: $0.5،$1.0، $1.5،$2.0)، ومن ثم استخدام صيغ المصفوفات الديناميكية لتوليد شبكة النتائج المتوقعة تلقائياً.
تُتيح دالة ARRAYFORMULA في جداول بيانات جوجل ملء هذه المصفوفة التبادلية بحركة برمجية واحدة، أو يمكن الاعتماد على ميزة القوائم المنسدلة المترابطة المبنية عبر التحقق من صحة البيانات لاختيار “حزم السيناريوهات” الجاهزة؛ كالتبديل التلقائي بين “السيناريو المتفائل” (ارتفاع الأسعار وانخفاض التكاليف)، و”السيناريو الواقعي” (الأسعار والتكاليف الحالية)، و”السيناريو المتشائم” (ركود الأسعار والتضخم الحاد في تكاليف الإنتاج). يمنح هذا العرض المصفوفي الإدارة العليا خريطة طريق متكاملة توضح السيناريوهات الحرجة التي تدفع المشروع نحو التعثر، مما يسمح بوضع خطط طوارئ مسبقة لكل سيناريو قبل وقوعه الفعلي على أرض الواقع.
9. الامتدادات الحسابية: استهداف الأرباح وهامش الأمان
9.1 تعديل الصيغة لاستهداف ربح مالي محدد مسبقاً
على الرغم من الأهمية التأسيسية البالغة لمعرفة نقطة التعادل ذات العائد الصفري، إلا أن الغاية الجوهرية والنهائية للمشاريع الاستثمارية لا تقتصر على تجنب الخسائر فحسب، بل تمتد لتوليد ثروات صافية وتحقيق عوائد مجزية على رؤوس الأموال المستثمرة. يتيح نموذج التعادل التوسع الحسابي المرن لاستيعاب هذا المطلب التشغيلي من خلال تطوير المعادلة الرياضية الكلاسيكية لتشمل “الربح التشغيلي المستهدف” (Target Operating Profit – $TP$)؛ حيث يُعامل الربح المستهدف محاسبياً كعبء مالي إضافي يُضاف مباشرة إلى بسط المعادلة فوق التكاليف الثابتة:
$$\text{Units for Target Profit} = \frac{FC + TP}{P – VC}$$
لتطبيق هذا الامتداد في جداول بيانات جوجل، يتم تخصيص خلية جديدة ولتكن B6 لإدخال قيمة الأرباح الشهرية التي يطمح إليها المستثمر، ولتكن $2,000$ دولار على سبيل المثال. في الخلية المجاورة، تُصاغ المعادلة البرمجية المعدلة لاستخراج حجم المبيعات المطلوب بالوحدات:
=CEILING((B1 + B6) / (B2 - B3), 1)
بتطبيق هذا التعديل على دراسة الحالة الخاصة بمتجر المخبوزات، تُجمع التكاليف الثابتة ($1,000$) مع الربح المستهدف ($2,000$) ليصبح الإجمالي المطلوب تغطيته $3,000$ دولار. وبقسمة هذا المجموع على هامش المساهمة البالغ $4.00$ دولارات، تظهر النتيجة الدقيقة: $750$ وحدة. كما يمكن تطوير هذا النموذج التنبئي ليرتبط بصورة ديناميكية بتحقيق معدل عائد محدد على الاستثمار (Target ROI) عبر ضرب نسبة العائد المرغوبة في إجمالي رأس المال الموظف وإسقاط الناتج في موضع الربح المستهدف، مما يربط الخطط التشغيلية قصيرة المدى بالأهداف الاستراتيجية الكبرى للمستثمرين بدقة متناهية.
9.2 مفهوم هامش الأمان (Margin of Safety) واحتسابه
يُمثّل “هامش الأمان” (Margin of Safety – $MoS$) أحد أبرز مقاييس الحصانة المالية وإدارة المخاطر في التحليل المحاسبي المتقدم؛ إذ يعبر عن المسافة أو الوسادة الوقائية التي تفصل بين حجم المبيعات الفعلي أو المتوقع وحجم مبيعات نقطة التعادل الحرجة. بعبارة أخرى، يوضح هذا المؤشر للإدارة مقدار الانخفاض أو الهبوط في المبيعات الذي يمكن للمنشأة أن تتحمله وتستوعبه نتيجة تقلبات السوق أو الركود الموسمي قبل أن تبدأ فعلياً في تسجيل خسائر تشغيلية والاقتراب من حافة الإفلاس.
يُحسب هامش الأمان بالقيمة المطلقة بطرح مبيعات التعادل من المبيعات المتوقعة، ولكن التعبير الأكثر دلالة وموثوقية في المقارنات المالية هو “نسبة هامش الأمان” (Margin of Safety Percentage – $MoS%$)، والتي تُصاغ رياضياً وبرمجياً في جداول بيانات جوجل كالتالي:
$$MoS% = \frac{\text{Expected Sales} – \text{Break-Even Sales}}{\text{Expected Sales}}$$
إذا كانت المبيعات الشهرية المتوقعة لمتجر المخبوزات تبلغ مثلاً $400$ وحدة، ونقطة التعادل المحسوبة هي $250$ وحدة، يتم حساب نسبة هامش الأمان في الخلية المخصصة بكتابة الصيغة =(400 - 250) / 400، لتسجل النتيجة $37.5%$. يُفسر هذا المؤشر مالياً بأن المشروع يتمتع بمرونة كافية تتيح له استيعاب هبوط حاد في مبيعاته تصل نسبته إلى $37.5%$ قبل أن يدخل في دائرة الخسائر، مما يمنح المستثمرين والإدارة التنفيذية مؤشراً موضوعياً ومطمئناً على متانة المركز المالي وقدرته على مواجهة الأزمات المفاجئة.
9.3 استخدام أدوات حل المعادلات المتقدمة في جداول جوجل
في كثير من الحالات الاستراتيجية والتفاوضية، يجد المحلل المالي نفسه مضطراً للإجابة عن أسئلة تراجعية معقدة؛ كأن يتساءل: “ما هي أقصى تكلفة متغيرة مسموح بها للمواد الخام للوصول إلى التعادل عند بيع 200 وحدة فقط وبسعر بيع ثابت يبلغ $5.00$ دولارات؟” أو “ما هو سعر البيع الإلزامي لتحقيق التعادل بطاقة إنتاجية محددة سلفاً؟”. تُمثّل الإجابة عن هذه المسائل الحسابية التراجعية محور اختصاص أدوات الاستهداف وحل المعادلات المتطورة في بيئة الحوسبة السحابية.
على الرغم من أن جداول بيانات جوجل لا تتضمن أداة “Goal Seek” بصورة افتراضية مدمجة كما في بعض البرمجيات المكتبية، إلا أنه يمكن تفعيل هذه الميزة الجوهرية بسهولة عبر تثبيت “الوظائف الإضافية” المعتمدة (Add-ons) من متجر Google Workspace الرسمي؛ مثل إضافة Goal Seek المطورة رسمياً من قبل جوجل، أو أدوات الحل الرياضي التوافقي مثل Solver. تُتيح هذه الأدوات للمستخدم ضبط خلية الهدف (صافي الربح ليصبح صفراً) عن طريق تغيير متغير تشغيلي محدد (سعر البيع أو التكلفة المتغيرة)، حيث يقوم المحرك البرمجي بتشغيل آلاف التكرارات الحسابية العكسية في أجزاء من الثانية لاستخراج القيمة الدقيقة للمتغير المستهدف، مما يمنح فرق التفاوض التجاري ميزة تنافسية حاسمة عند مناقشة عقود التوريد وسياسات التسعير المرنة.
10. القيود المنهجية لتحليل التعادل وأفضل الممارسات التطبيقية
10.1 الافتراضات التبسيطية للنموذج وحدودها الاقتصادية
على الرغم من الفوائد التحليلية والتخطيطية الهائلة لنموذج التعادل، إلا أن الاعتماد الأعمى على مخرجاته دون إدراك لافتراضاته التبسيطية قد يقود إلى قرارات تشغيلية قاصرة؛ فالنموذج يفترض خطية تامة واستقراراً مطلقاً في العلاقات الاقتصادية، ويفترض ثبات سعر بيع الوحدة بغض النظر عن حجم المبيعات المتصاعد، وهو افتراض يصطدم بالواقع التسويقي الذي يفرض غالباً تقديم خصومات تجارية وحسومات نقدية على الكميات الكبيرة لتصريف الإنتاج، مما يؤدي إلى تآكل سعر البيع الفعلي مع تصاعد الحجم.
علاوة على ذلك، يواجه افتراض الفصل الحاسم بين التكاليف الثابتة والتكاليف المتغيرة تحديات واقعية معقدة؛ إذ تبرز في البيئات الصناعية ما يُعرف بـ “التكاليف شبه المتغيرة أو المختلطة” (Mixed Costs)؛ مثل فواتير الطاقة والاتصالات التي تتضمن شقاً اشتراكياً ثابتاً وشقاً استهلاكياً متغيراً، وتكاليف الصيانة الدورية التي تقفز بصورة درجات سلمية متقطعة (Step Costs) عند استهلاك الطاقة القصوى للمعدات. يضاف إلى ذلك افتراض النموذج التبسيطي بأن المنشأة ستنجح حتماً في تصريف وبيع كافة الكميات المنتجة في نفس الفترة الزمنية دون مراعاة لتقلبات المخزون الراكد وتكاليف التخزين والتلف، وهي قيود تفرض على المحلل المالي توخي الحذر واستخدام التحليل كمرشد تخطيطي لا كنبوءة حسابية قاطعة.
10.2 إدارة المنتجات المتعددة وتوزيع التكاليف المشتركة
يبرز التحدي المنهجي الأكبر لتحليل التعادل التقليدي عند محاولة تطبيقه على الشركات الواقعية التي لا تعتمد على منتج فردي معزول، بل تدير محفظة إنتاجية وتجارية تضم عشرات أو مئات المنتجات والخدمات المتباينة في تكاليفها وهوامش ربحيتها. في هذه البيئات المعقدة، يفقد نموذج التعادل البسيط فاعليته، ويصبح لزاماً الانتقال إلى تطبيق منهجية “تحليل المزيج البيعي” (Sales Mix Analysis) واحتساب “المتوسط المرجح لهامش المساهمة” (Weighted Average Contribution Margin – $WACM$).
تعتمد هذه المنهجية داخل جداول بيانات جوجل على تحديد النسبة المئوية لمساهمة كل منتج في إجمالي حجم المبيعات، واستخراج هامش المساهمة المرجح لكل صنف وفق وزنه النسبي في المزيج التجاري، ومن ثم قسمة إجمالي التكاليف الثابتة المشتركة للمنشأة على هذا المتوسط المرجح. تتطلب هذه العملية دقة متناهية في توزيع التكاليف المشتركة وتفادي المحاصصة العشوائية، مع مراعاة أن أي تغير طفيف في سلوك المستهلك أو تحول في المزيج البيعي نحو المنتجات ذات الهوامش المنخفضة سيؤدي حتماً إلى ترحيل نقطة التعادل الإجمالية وتغيير المسار المالي للمؤسسة بالكامل.
10.3 نصائح إرشادية لتحويل ورقة العمل إلى أداة اتخاذ قرار استراتيجية
لتحويل ورقة العمل في جداول بيانات جوجل من مجرد تمرين حسابي ساكن إلى أداة حية لإدارة القرارات الاستراتيجية ودعم القيادة التنفيذية، يُوصى باتباع مجموعة من الممارسات المهنية المتقدمة التي ترفع من قيمتها الوظيفية. يأتي في مقدمة ذلك “الربط الديناميكي للبيانات” (Dynamic Data Integration) عبر الاستفادة من بيئة جوجل السحابية المفتوحة وربط خلايا التكاليف المتغيرة والمبيعات بملفات فواتير المشتريات والمبيعات اليومية المسجلة عبر دوال الربط السحابي مثل IMPORTRANGE أو الربط المباشر مع قواعد البيانات عبر واجهات البرمجة، مما يضمن تحديث مؤشرات التعادل وهوامش الأمان بصورة لحظية تعكس الواقع التشغيلي بدقة.
ختاماً، يجب على الإدارة المالية تنظيم مراجعات دورية منتظمة (شهرية أو ربع سنوية) لكافة الفرضيات والمتغيرات التي بُني عليها النموذج، لضمان مواءمتها المستمرة مع تقلبات معدلات التضخم، والتحولات المفاجئة في أسعار العملات ومصادر الطاقة، وضغوط المنافسة السعرية في السوق. إن القيمة الحقيقية للنمذجة المالية لا تكمن في الجداول الرياضية في حد ذاتها، بل في دمج هذا التحليل المالي الموضوعي الصارم مع البصيرة القيادية والخبرة السوقية الميدانية، لتظل المنشأة قادرة على التحرك بثبات ورشاقة بين التخطيط الدفاعي لضمان الملاءة المالية، والتوسع الهجومي لاقتناص الفرص الاستثمارية الواعدة وتحقيق الازدهار المستدام.
الخاتمة
يمثل تحليل نقطة التعادل في جوهره الجسر المنهجي الواصل بين التخطيط النظري والواقع التشغيلي الفعلي؛ إذ يوفر لصناع القرار والمستثمرين لغة رقمية موحدة لتقييم المخاطر وتحديد المسارات المجدية اقتصادياً. ومن خلال توظيف الإمكانات الحسابية والبيانية والتعاونية المتقدمة التي تتيحها جداول بيانات جوجل، يتحول هذا المفهوم المحاسبي الكلاسيكي من مجرد صيغة جامدة إلى منظومة محاكاة تفاعلية مرنة تواكب تغيرات الأسواق وتستوعب المتغيرات الطارئة في هياكل التكاليف والأسعار بكفاءة متناهية.
إن إتقان بناء هذه النماذج المالية -بدءاً من الفصل الدقيق للمدخلات، وتطبيق الصياغات الرياضية الصارمة، واستيعاب مفاهيم هوامش المساهمة والأمان، وصولاً إلى إجراء تحليلات الحساسية وبناء مصفوفات السيناريوهات المتعددة- يعد ركيزة أساسية لا غنى عنها لكل رائد أعمال ومحلل مالي يسعى لحماية مشروعه من مخاطر التعثر ومفاجآت التدفقات النقدية. وفي نهاية المطاف، تظل الأرقام والبيانات الموضوعية خير مرشد للقرارات الاستراتيجية الرشيدة، مانحة المنشآت الاقتصادية القدرة على الإبحار بثقة وثبات نحو تحقيق النمو المستدام وتوليد القيمة الحقيقية في بيئات الأعمال المعاصرة.
المراجع
- Garrison, R. H., Noreen, E. W., & Brewer, P. C. (2021). Managerial Accounting (17th ed.). McGraw-Hill Education.
- Horngren, C. T., Datar, S. M., & Rajan, M. V. (2020). Cost Accounting: A Managerial Emphasis (16th ed.). Pearson.
- Brigham, E. F., & Ehrhardt, M. C. (2019). Financial Management: Theory & Practice (16th ed.). Cengage Learning.
- Walkenbach, J. (2015). Excel Dashboards and Reports (2nd ed.). John Wiley & Sons.
- Google Workspace Learning Center. (n.d.). Google Sheets training and help. Google. https://support.google.com/docs